先说答案:如果你是自己交社保的灵活就业者或全职妈妈,经济条件允许的话,尽量选职工养老,哪怕按最低档交、拉长年限,也比居民养老领得多。我最近给自己和爸妈规划养老,把北京地区的两种交法从头算了一遍,差距大得有点意外。
赵本山那句话挺扎心的——人活着,钱没了。谁都有老的那天,体面养老这件事,越早动手越轻松。我自己是95后,刚开始工作没几年,本来觉得退休离我还远,但算完账发现,养老规划这事跟年龄关系不大,跟“什么时候开始准备”关系很大。尤其是没有单位帮忙交社保的朋友,比如全职妈妈、自由职业者,连最基础的保障都得自己张罗,更得提前想清楚。
自己规划养老,先想明白三件事
没有单位交社保,意味着养老这件事完全靠自己。在动手之前,有几个问题得先问自己。
第一个是目标。你退休后每个月大概要花多少钱?按现在的物价,买菜吃饭、休闲娱乐、每年旅游一次,加起来大概什么水平。不用特别精确,但心里得有个数,比如每个月三千左右。每个人对退休生活的期待不一样,丰俭由人,关键是自己清楚。
第二个是通胀。钱会贬值,这个躲不掉。现在三千块能买到的东西,三十年后可能要七千多。通胀率没法准确预测,但做规划的时候必须把这层考虑进去,不然算出来的数看着够用,实际到时候捉襟见肘。
第三个是把养老当成一个投资组合来看。养老金的本质是财务问题,除了社保,还有各种投资渠道。
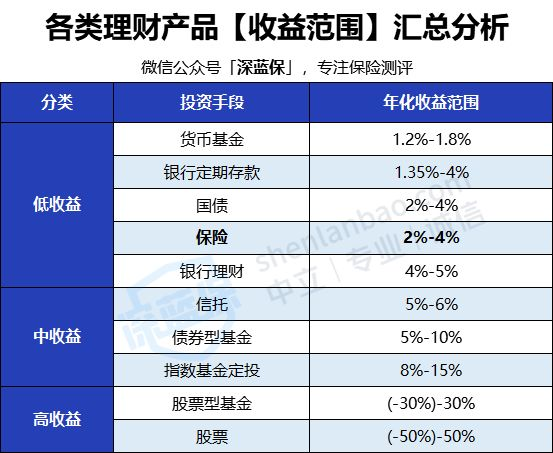
但这笔钱有两个特点:一是几十年后才用,二是必须安全稳健。货币基金收益一直不高,银行存款利率这些年一路走低,1993年一年期基准利率还有10.93%,现在只剩1.5%了。国债安全,但按单利算。相比之下,增额终身寿险和年金险能实现3%到4%的复利增值,收益写进合同,能锁定未来几十年的利率,不受市场波动影响。在当前利率下行的大环境下,这类保险既保证资金安全,又能稳定拿收益,挺适合做养老规划的。
职工养老和居民养老,差距到底有多大
个人交社保,一般只能交医疗和养老两项。有两种方式:一是去户籍地社保局交居民社保,包含居民医保和居民养老保险;二是以灵活就业身份交职工社保,待遇和职工一样,部分城市没有当地户口、满足条件也能交。
那到底选哪种?我拿北京一个30岁的老李举例算了一笔账。交职工养老,缴费基数在5360到28221元之间自由选,每月按基数的20%交,其中8%进个人账户。交居民养老,每年最低1000元,最高9000元,自己选档。
假设老李之前没交过社保,交满30年,60岁退休。按北京现有政策,职工养老选最低基数,居民养老选最高档,测算下来:选职工养老,第一年比居民养老多交3864元,但60岁那年领养老金时,比居民养老高了将近4万块。从60岁开始每年领同样数额,10年后职工养老比居民养老多领40万。
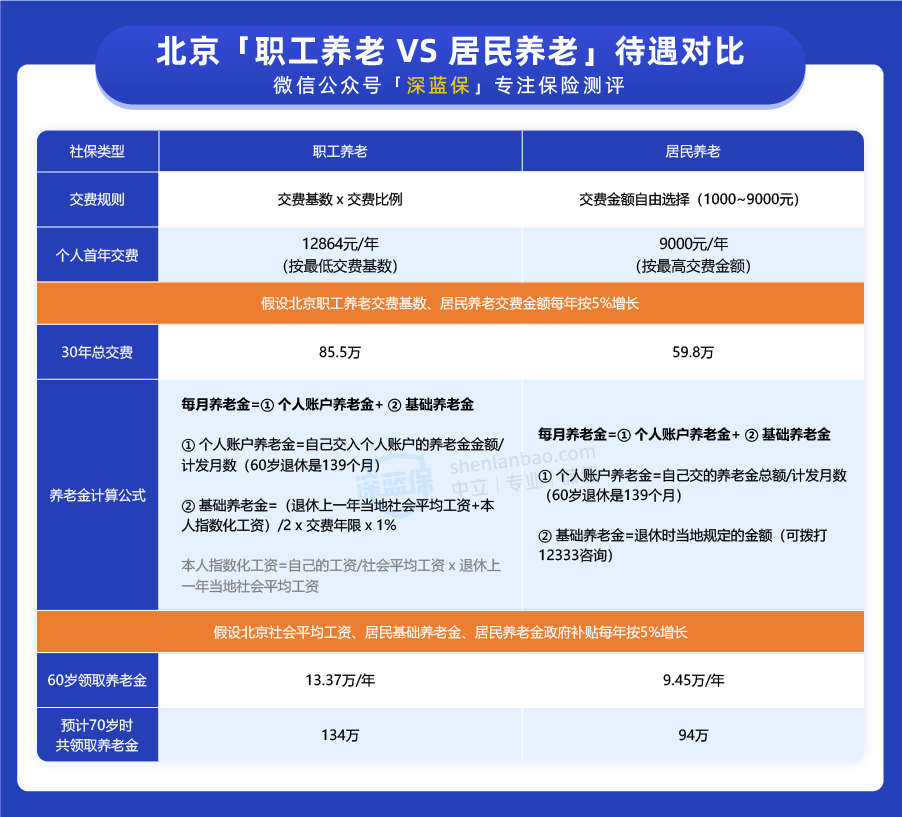
差距为什么这么大?一方面职工养老交的钱确实更多,另一方面两种养老金的计发公式不一样。居民的基础养老金基本固定,调整幅度小;职工的基础养老金会跟着社会平均工资涨。所以结论很清楚:经济条件允许的话,建议以灵活就业身份交职工养老,以后领得更多。预算实在有限,交居民养老也行,虽然待遇差一些,但至少有个基础保障。
预算紧的话,社保还能混搭着交
除了上面两种方式,还有一种办法:医保和养老保险分开交。不过不是每个地方都支持,我们打了很多电话,整理出一些可以单独交养老或医保的城市,供参考。
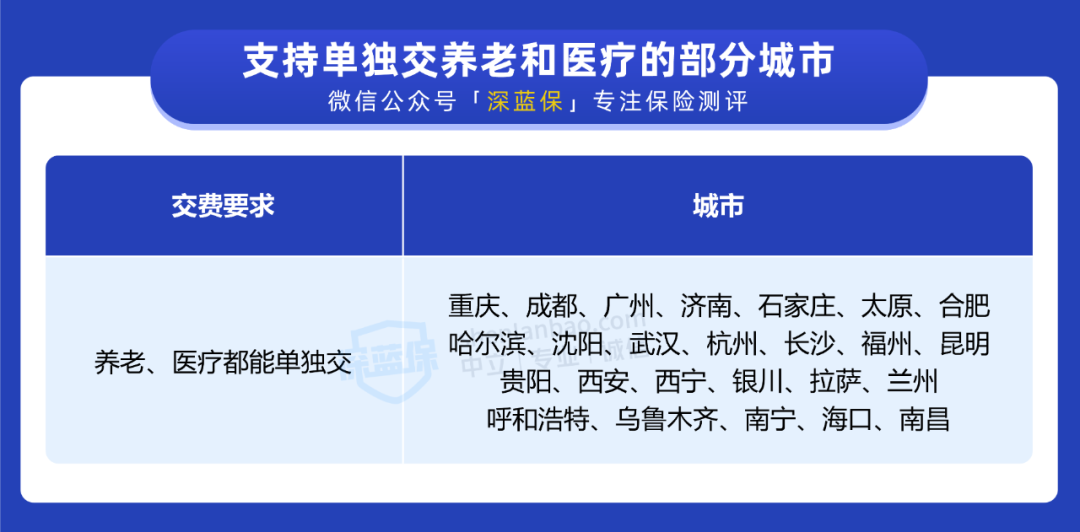
能分开交的城市不少,这样就有了两种省钱的混搭方案。想要职工医保报销比例高、还能终身享受待遇,又觉得职工养老交太多,可以选职工医保加居民养老。更看重退休后多领养老金,就选居民医保加职工养老,代价是医保报销待遇差一些。不管选哪种,社保一定要交上。想知道自己所在城市能不能分开交,打12333问一下就行。
职工养老选哪一档,这里面有个反直觉的结论
对于不能分开交的城市,还有一个全国通用的办法。以灵活就业身份交职工养老,缴费基数一般在当地平均工资的60%到300%之间自由选。那选哪一档最划算?我做了个测算,先把养老金涨幅这些变量固定住。
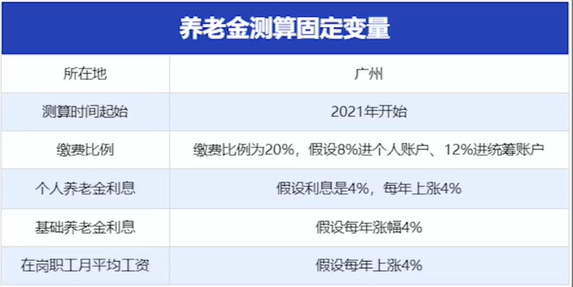
举个例子,广州的老王和老李都准备60岁退休。老王从45岁开始按100%档次交,不间断交15年,退休那年一共交了54万多,退休后每月养老金5143元,一年6万1722元。算下来他只需要8年,也就是67岁时,现金价值就超过所交保费了。老李经济紧张,从40岁开始按最低档60%交,总共交20年,交了48万多。结果他每月能领将近6000元,一年7万1920元,7年现金价值就超过所交保费,比老王还早一年。
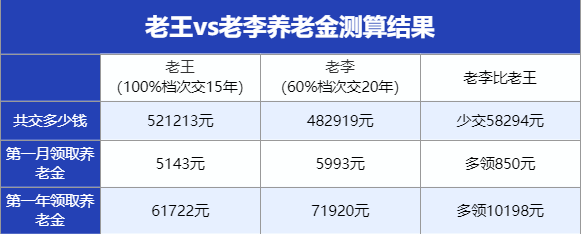
是不是有点意外?所以结论很明显:追求高性价比,就交最低档、拉长战线,最划算;想退休后领更多,那就交高档次,同时尽量延长缴费年限。
社保之外,商业养老金怎么选
新生儿逐年下降、老龄化加剧,养老形势不算轻松。只靠社保养老,显然不够。商业养老金,也就是年金险和增额终身寿险,属于养老保障体系的第三支柱,安全还能稳定增值。这两类产品有什么区别,我整理了一下。
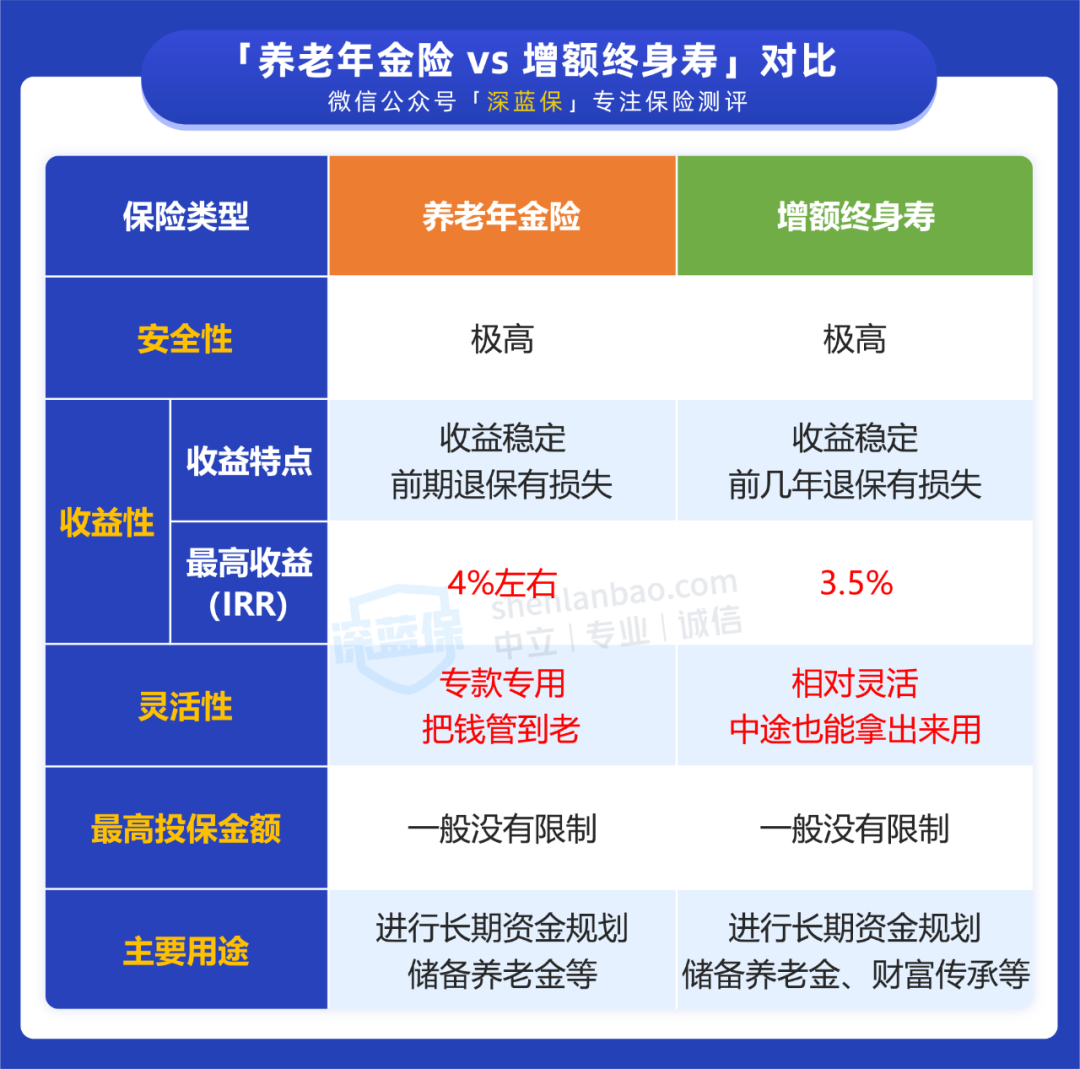
简单说,养老年金险前中期收益率低、后期高,一般能到4%左右,但灵活性差,没到约定时间取出来损失大,适合一心把钱用来养老的人。增额终身寿前期增长快,中后期收益率稳定在3.5%左右,中途能取出来用,既想养老又想留点灵活性的,选它更合适。两种各有特点,收益都稳,能一定程度上缓解养老焦虑。
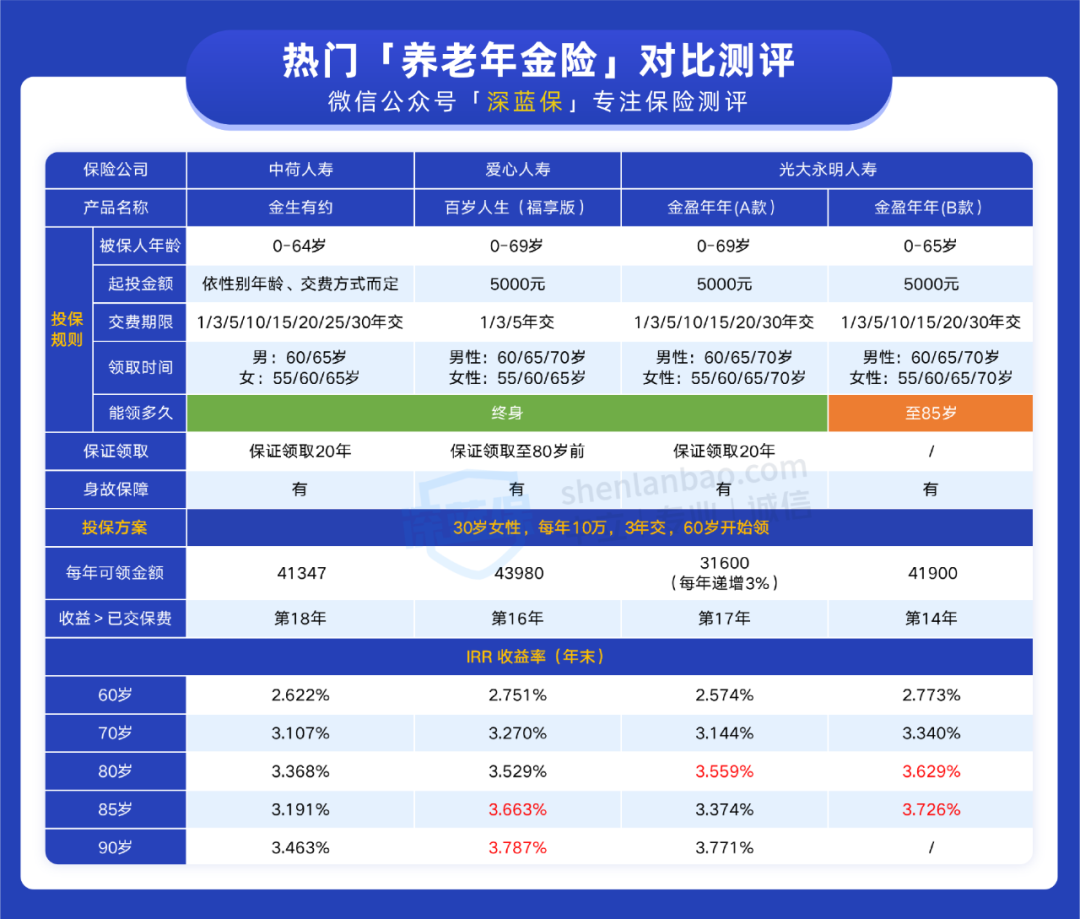
挑养老年金险,重点看两个地方:收益高低看IRR,数值越高收益越好;能领多久,有的活到老领到老,有的只能领到85岁上下,按需选。以30岁女性每年交10万、交3年、60岁开始领为例,想要更高收益,金盈年年B款能领到85岁,每年领4.19万,85岁时一次性再领41.9万,IRR达到3.726%,比其它几款高。想一辈子领钱,金盈年年A款前期领得少但每年递增,80岁时IRR有3.559%;百岁人生福享版收益也不错,90岁IRR达3.787%,适合家里有长寿基因的朋友。另外金盈年年对接了光大旗下高端养老社区,保费满30万有机会到多个旅游地小住,满70万可申请长期居住。提醒一下,金盈年年是互联网专属产品,全国都能买;百岁人生福享版是线下产品,需要当地有爱心人寿分支机构。上面每年交10万只是方便对比,拿不出那么多可以减少年交金额、拉长年限,比如每年交1万交30年也行。
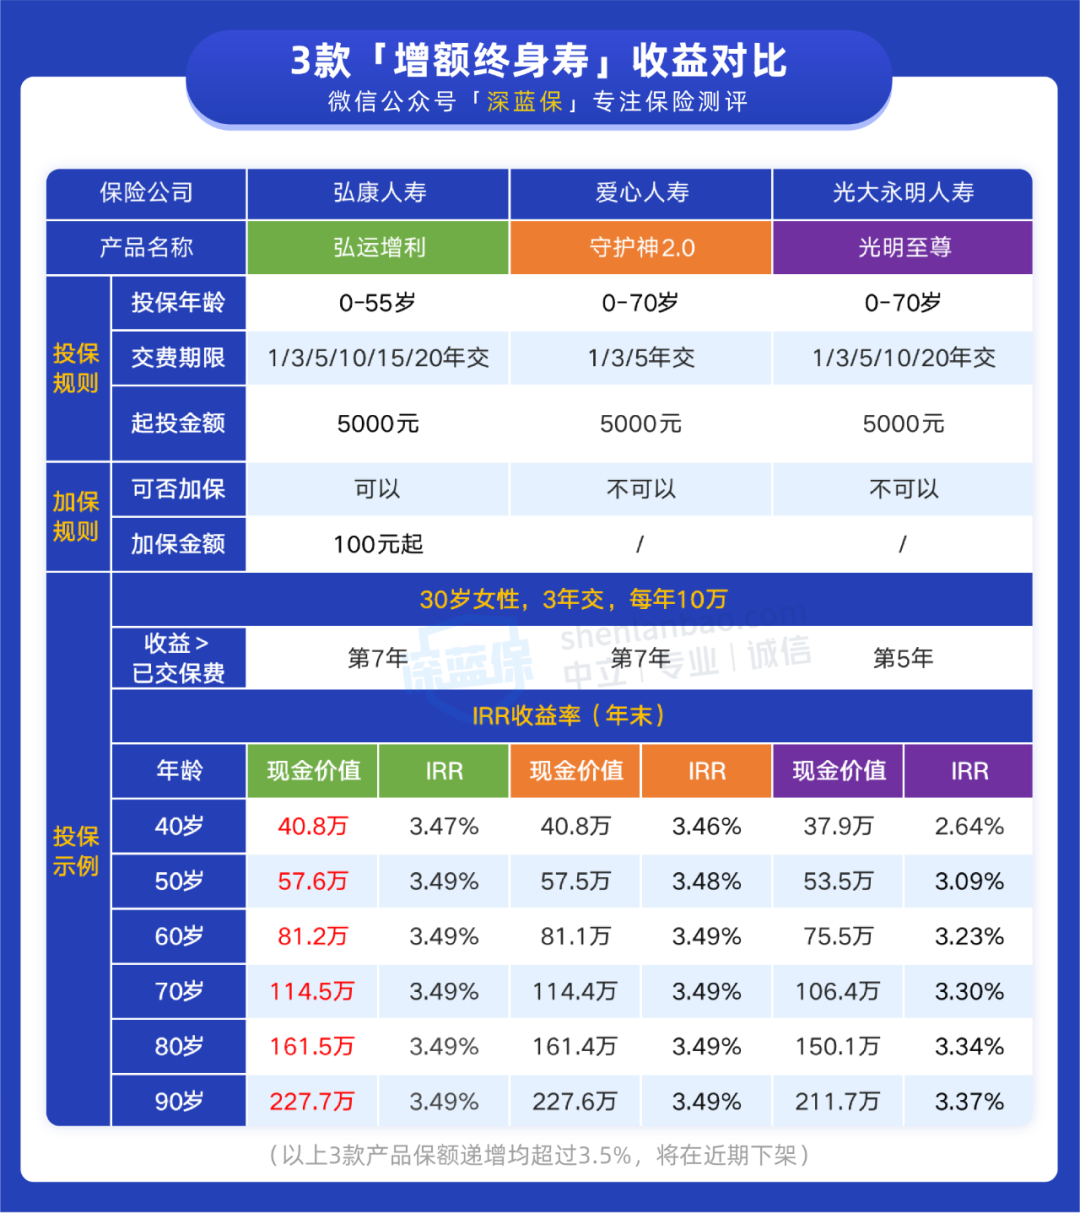
增额终身寿这边,市面上热销的产品对比下来,有三款比较不错。看重收益的话,弘运增利整体表现很好,各个年龄段都有优势;守护神2.0收益和它相差不大,也值得考虑。想入住养老社区,光明至尊保费交够30万就有机会入住光大旗下高端养老社区。弘运增利在3年、5年、10年、15年和20年这几个缴费年限的收益都比较有优势。守护神2.0是线下产品,限广东区域购买。弘运增利和守护神2.0近期会下架,想买的话可以尽早入手。
我自己踩过的坑是,一开始觉得商业养老金离我太远,等真去算的时候才发现,早几年开始和晚几年开始,复利差距挺明显的。当然这不是劝大家上来就买,而是先把社保交上,预算有富余再考虑商业保险,顺序别搞反。
人活一辈子,钱是身外之物,但确实是生活稳定的底子。年轻时候赚钱能力强,趁这个阶段把储蓄规划做好,未来花钱才能从容。社保是最基础的保障,没买的尽早安排;预算充足,再补一份商业养老保险。左手社保、右手商业,双管齐下,老了就有两笔养老金,品质养老基本不用太发愁。希望这篇对你有用,也欢迎转给需要的朋友。愿大家老有所依。