上周老张拿着某安的重疾险计划书找我,年缴1万2,保额30万,轻症只赔20%。我翻完条款问他一句:你知道银保监会统一定义的28种重疾已经覆盖95%理赔吗?他愣了半天。这不是个例——我见过太多人花了大价钱,买回来的保障却经不起推敲。这篇东西就是给那些不想被话术绕晕、只想快点搞明白四大险种怎么配的人看的。不吹不黑,直接给结论和排雷点。
重疾险:保额比公司名气重要一百倍
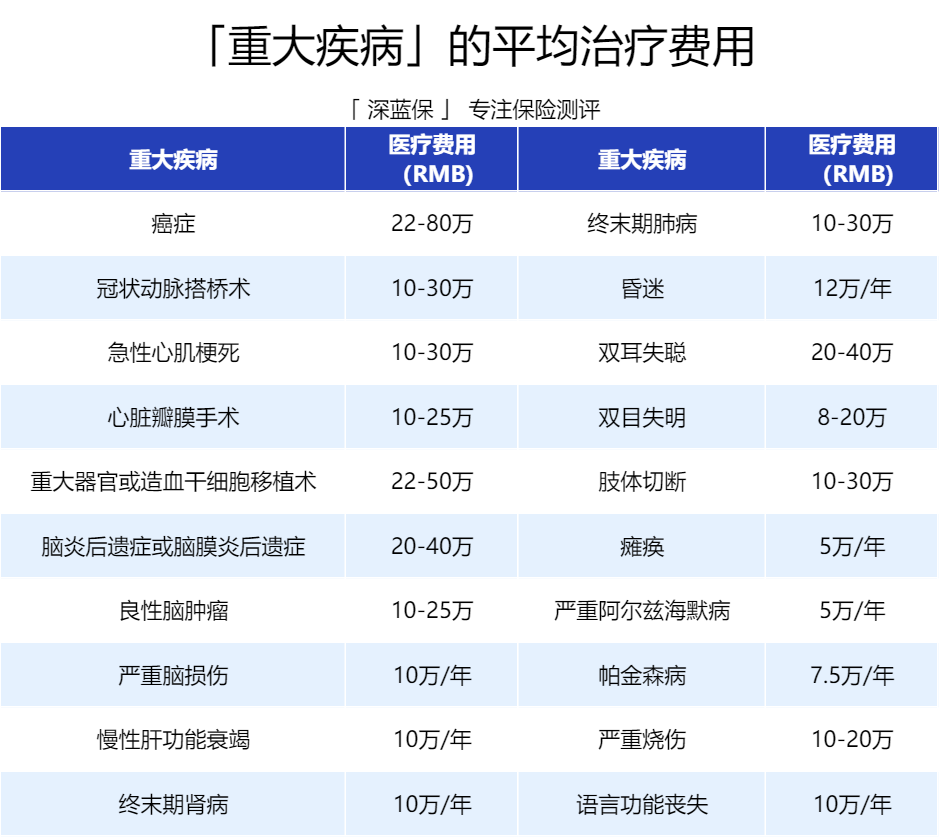
先记住一个数:50万。30万是起步线,50万才算基本保障。科学算法是做到年薪的3-5倍,覆盖患病后那几年没法工作的收入缺口。别信“我们公司大所以贵得有理”那套,重疾险理赔看的是条款,不是牌子。
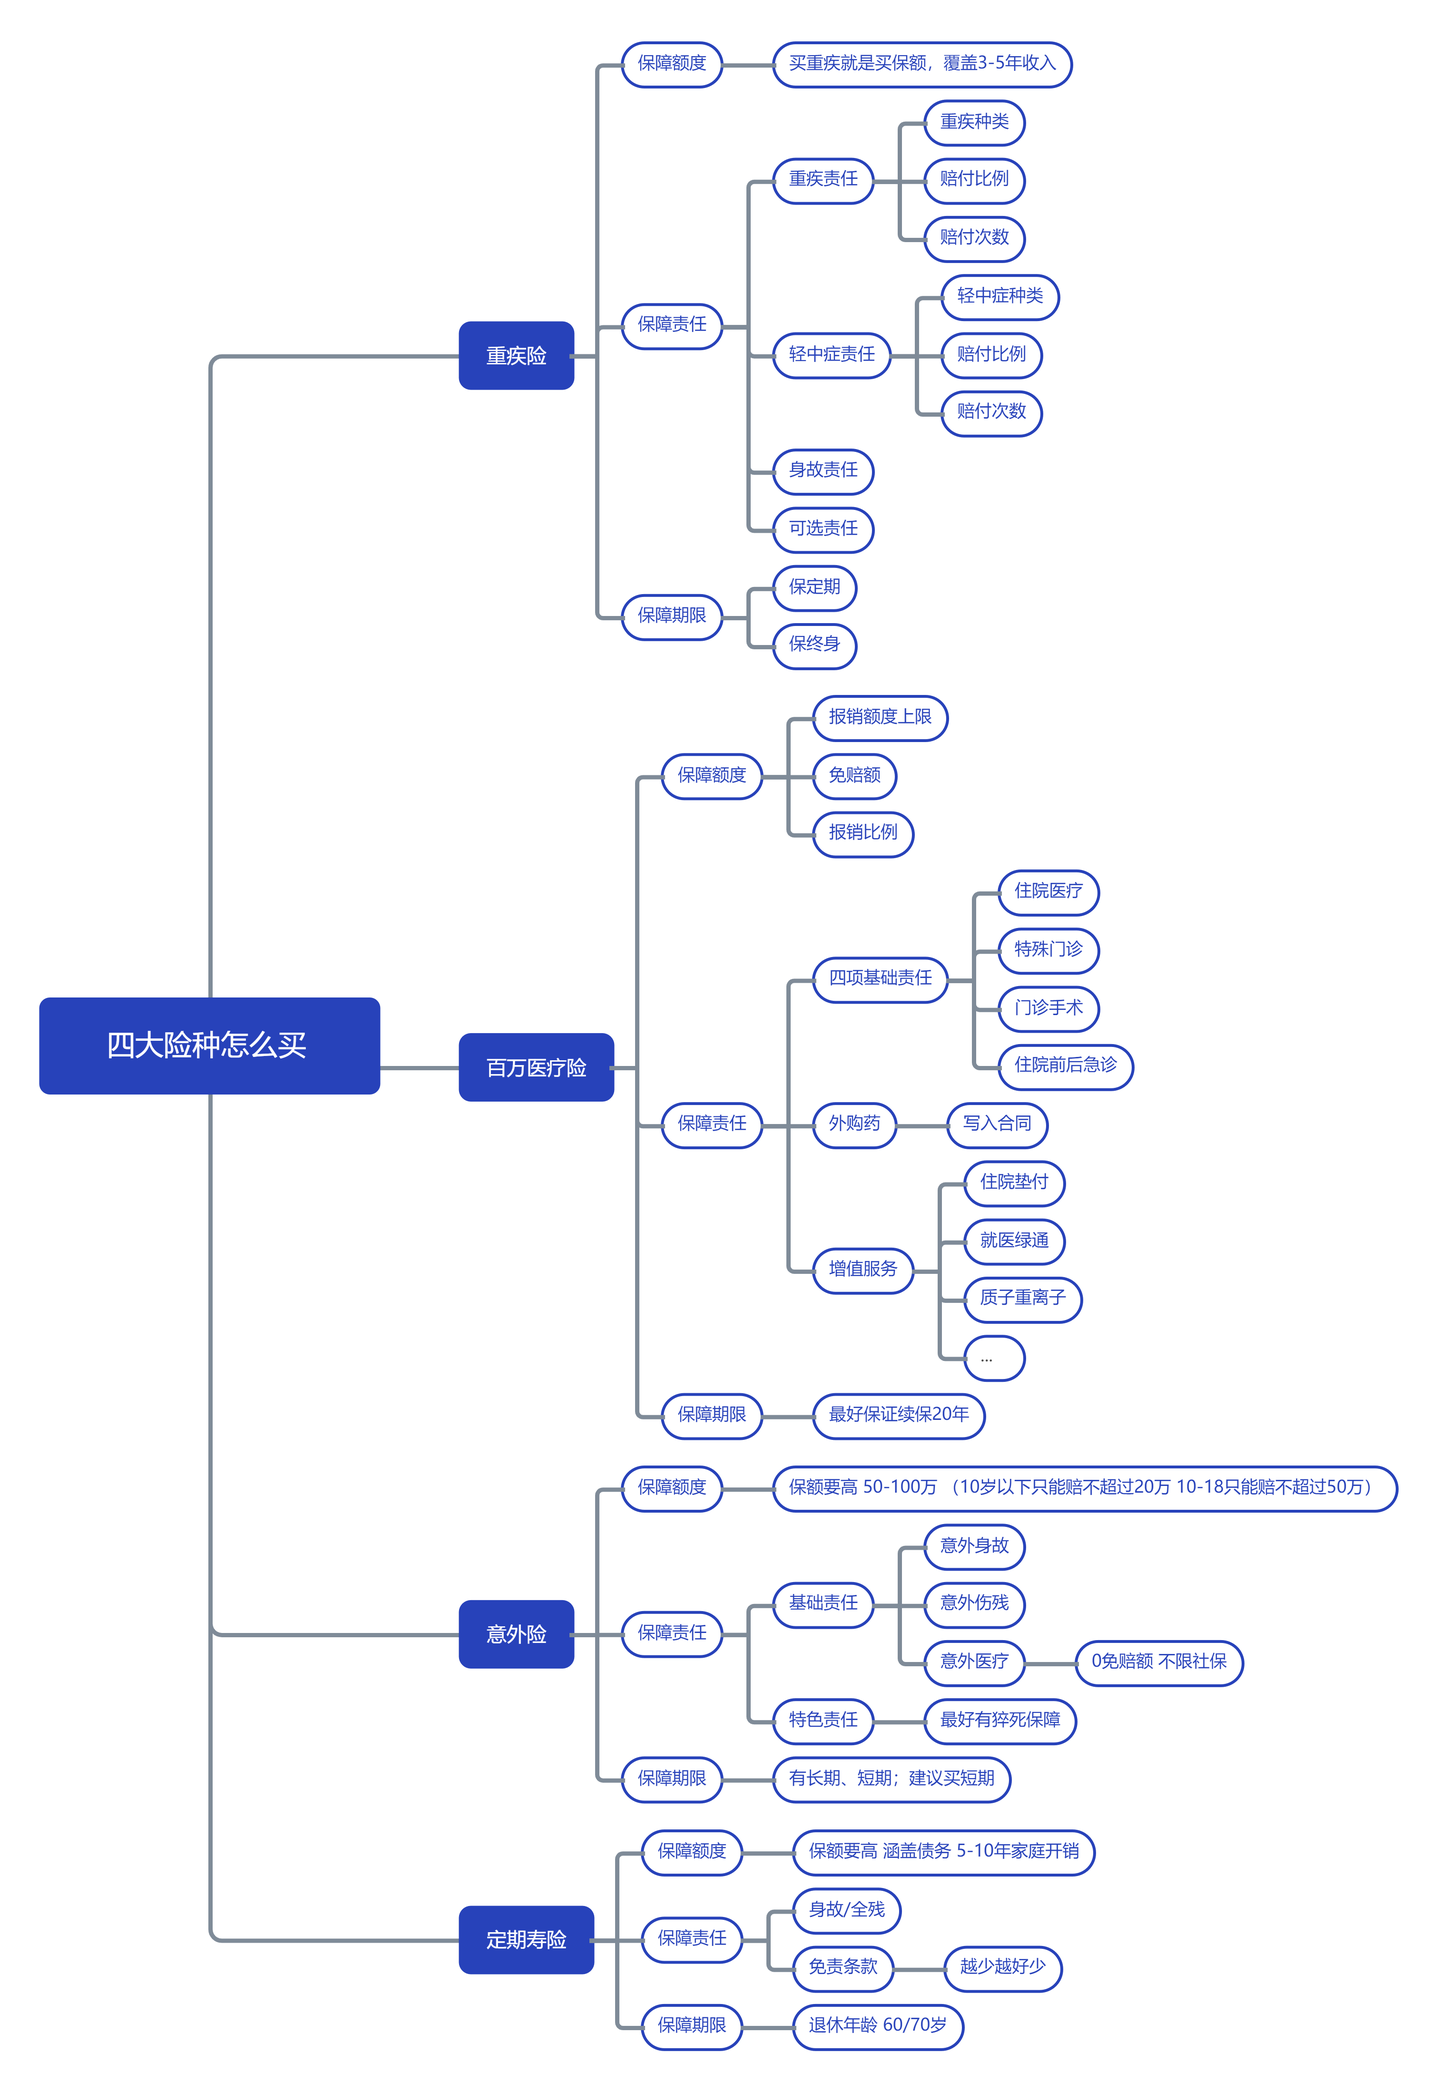

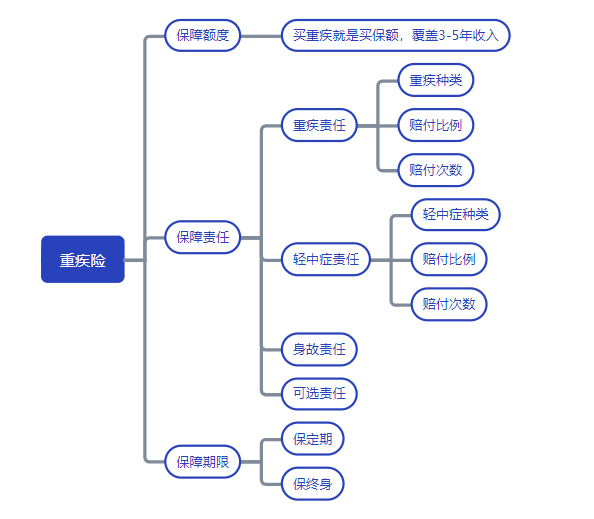
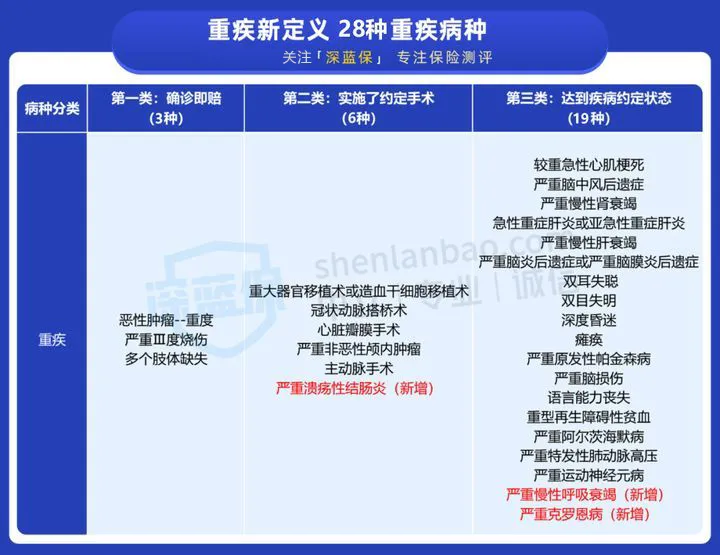
病种数量是最容易忽悠人的地方。银保监会统一定义的28种重疾已经占理赔95%以上,各家公司定义一模一样。那些号称保120种的产品,多出来的90多种基本是凑数的。你该盯的是下面这几项。
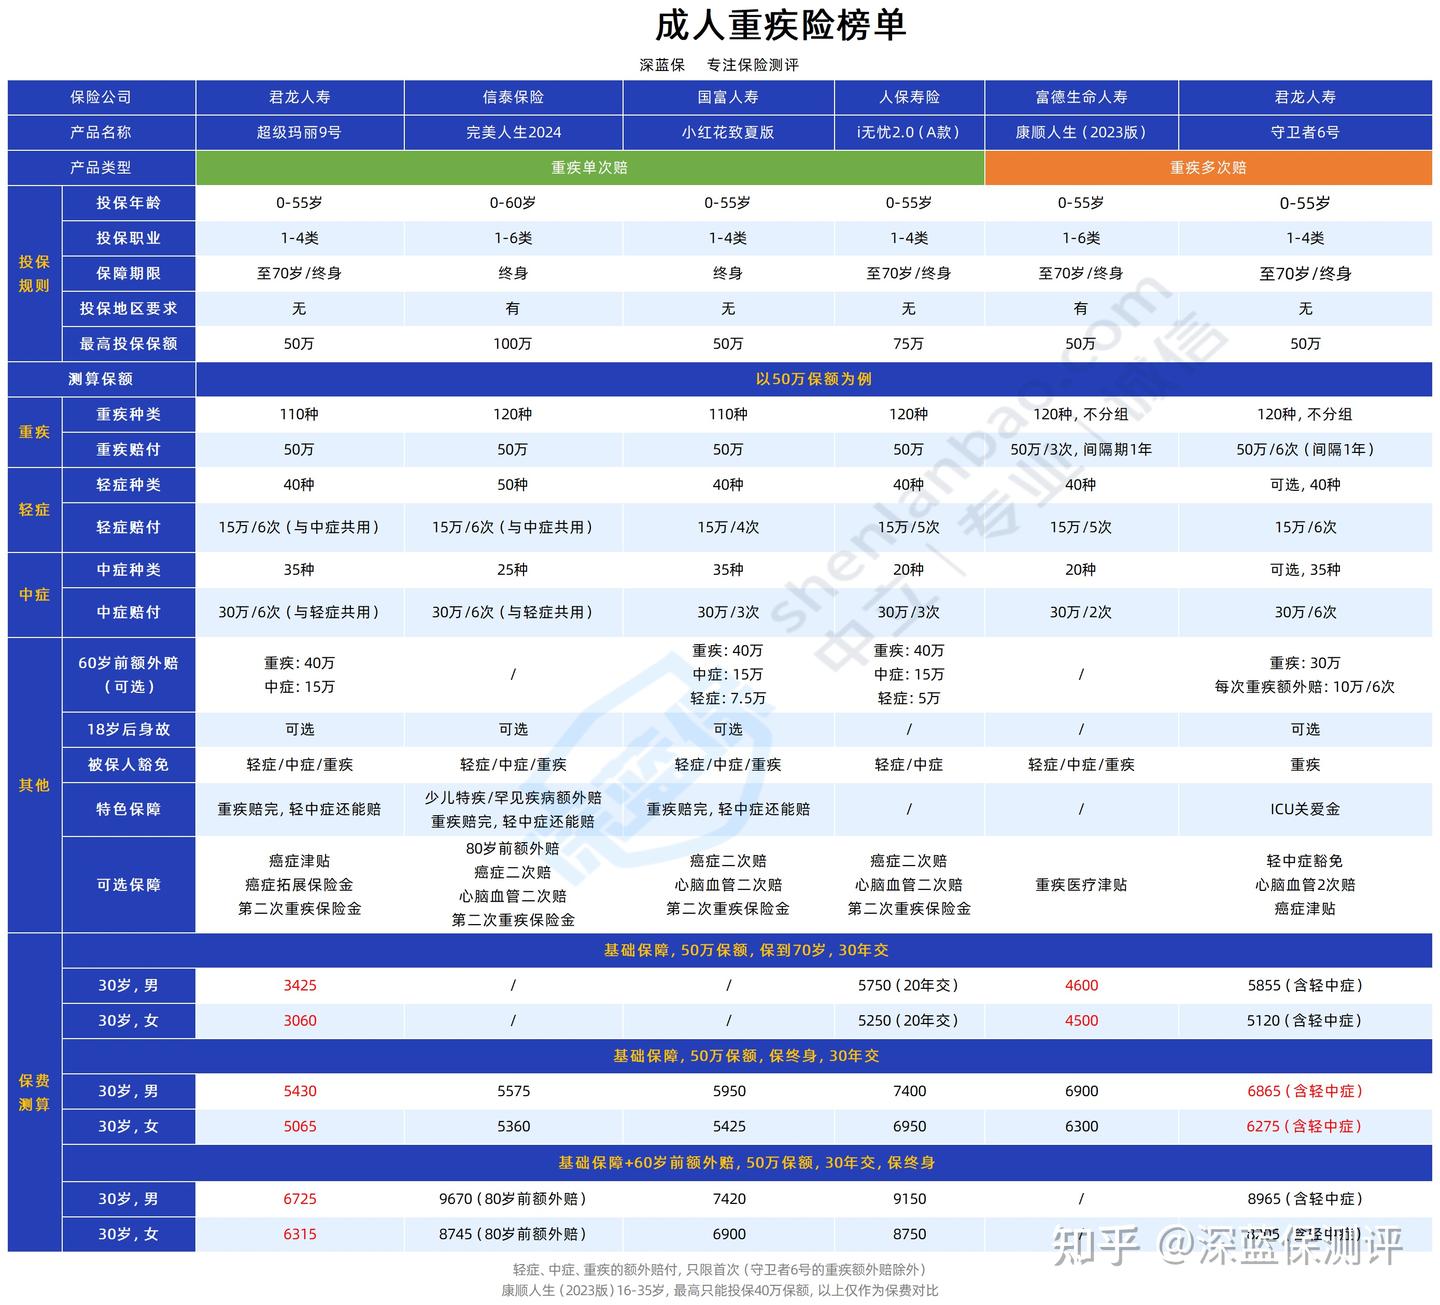
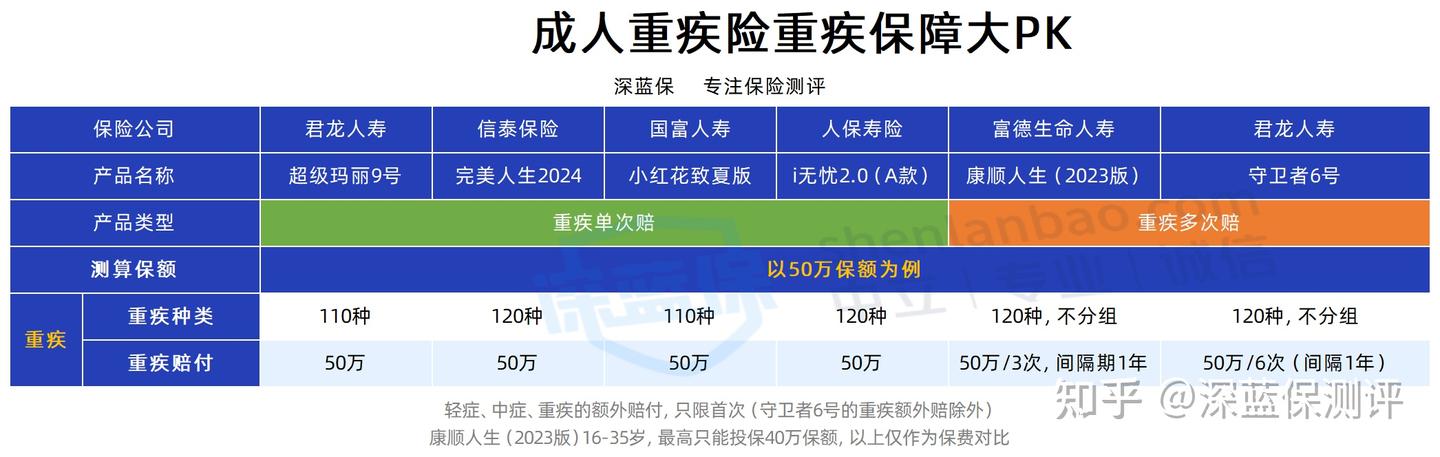
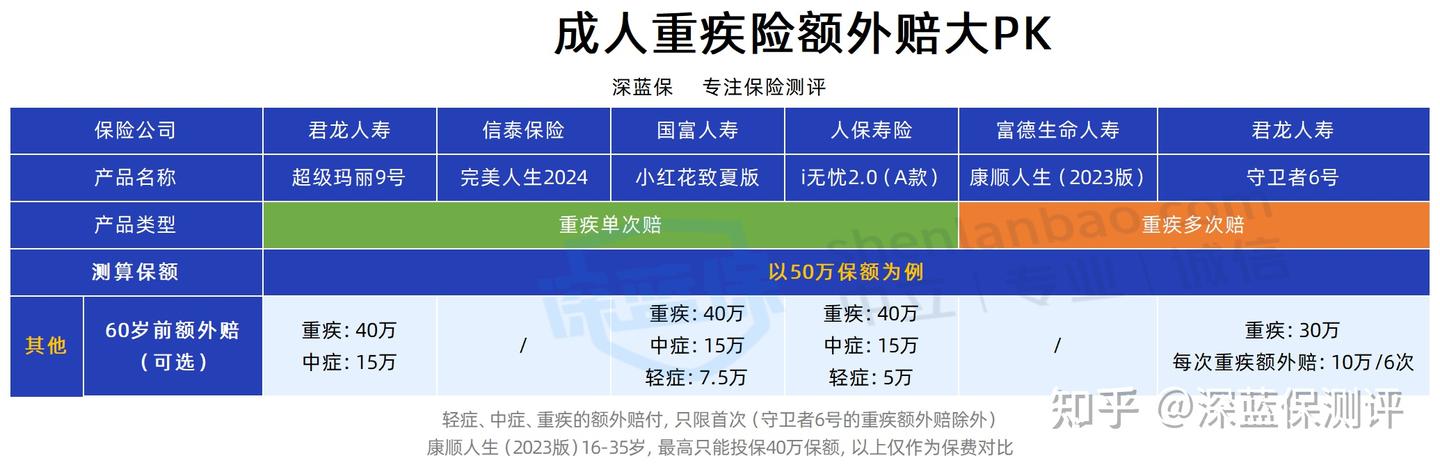
重疾赔付比例通常是100%保额,买50万赔50万。现在不少产品有首次额外赔,但得看三个条件:限制越少越好、保障时间越长越好、比例越高越好。有的产品只对首次癌症额外赔20%,心脑血管疾病就不适用——这种限制条件多的,比例再高也是花架子。保障时间上,能保到60周岁算理想,只保前10年的要谨慎。0岁孩子投保只保10年,等于保到10岁,意义有限。
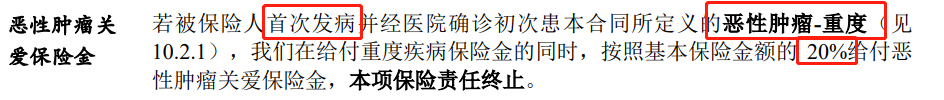
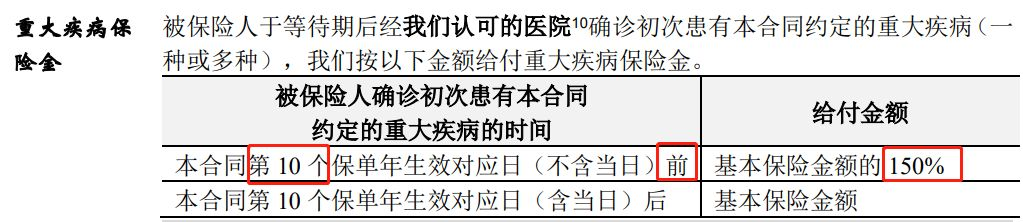
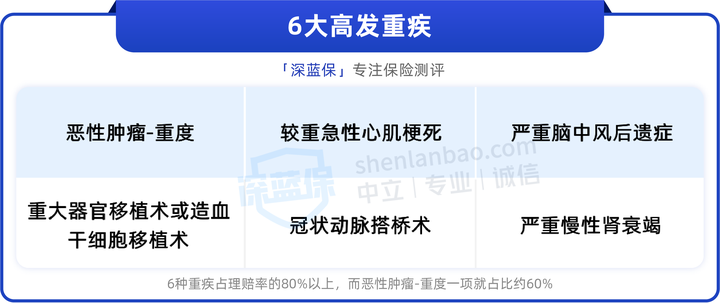
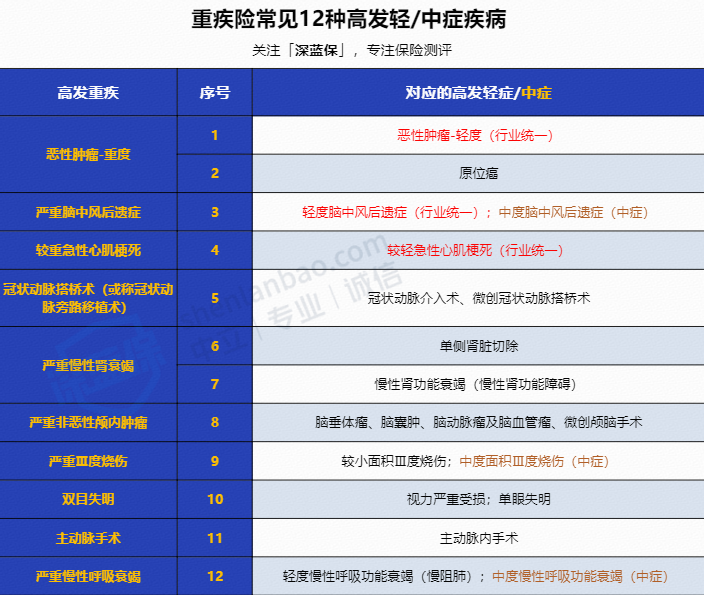
赔付次数分单次和多次。多次赔里,不分组>恶性肿瘤单独分组>恶性肿瘤不单独分组。分组产品同一组只赔一次,所以高发重疾必须分散。间隔期越短越好,目前大多1年;前两次赔付比例重点关注,后面意义不大;价格涨幅控制在30%以内,涨太多不如买高保额单次赔。
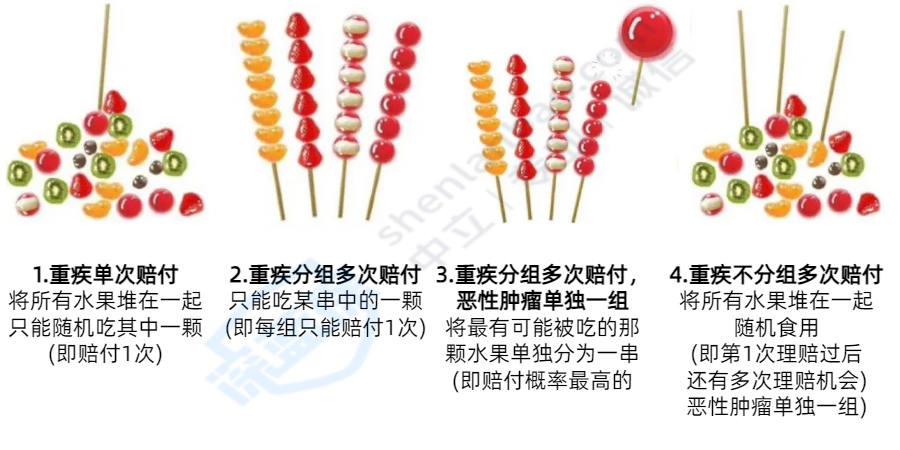
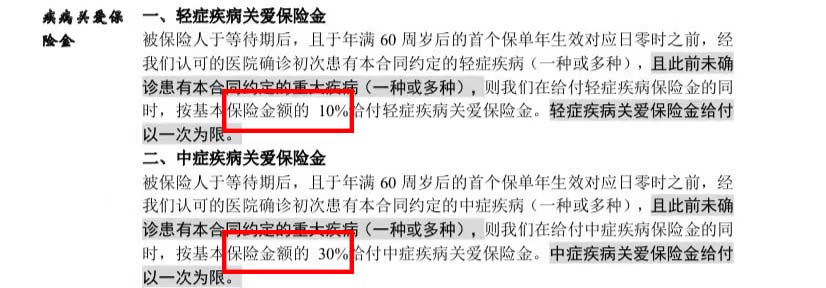
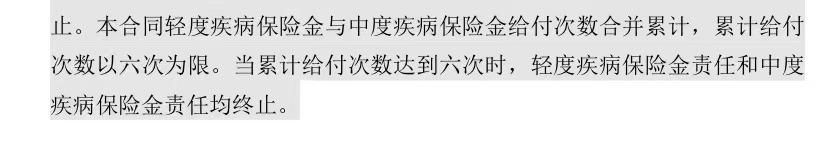
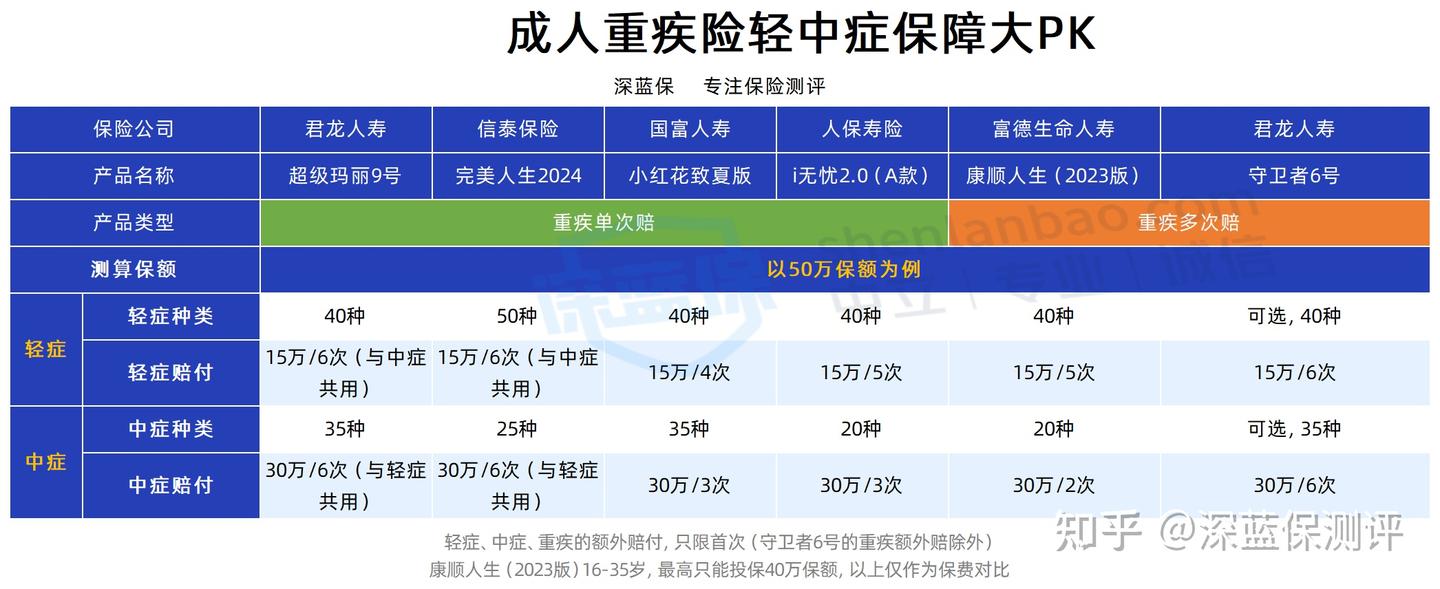
轻中症这块,目前只统一定义了3种轻症,但高发的远不止这些。我整理过12种高发轻中症对照表,缺了慢性肾功能障碍这类病种的,前期就赔不到钱。赔付比例上,轻症30%、中症60%是及格线,平安太平洋有几款迭代了十几个版本还是20%,这点得留个心眼。次数不用太纠结,3次以上就够,人一辈子多次轻症的概率极低,轻中症共享赔付次数反而更灵活。
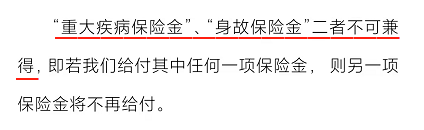
身故责任我一般不推荐附加。价格贵是一方面,更关键的是重疾和身故共用保额——赔了重疾就不赔身故,等于花两份钱买一份保障。预算充足且希望“总能赔到”的人可以加,但预算有限的,先把保额买够再说。
如果你更关注性价比,这里给大家整理了一份重疾险清单,
里面的产品价格便宜且保障充足,感兴趣的话可以了解下↓↓
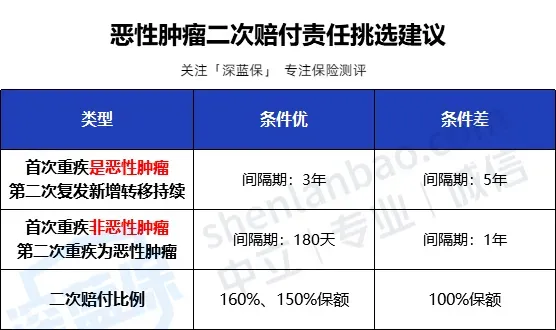
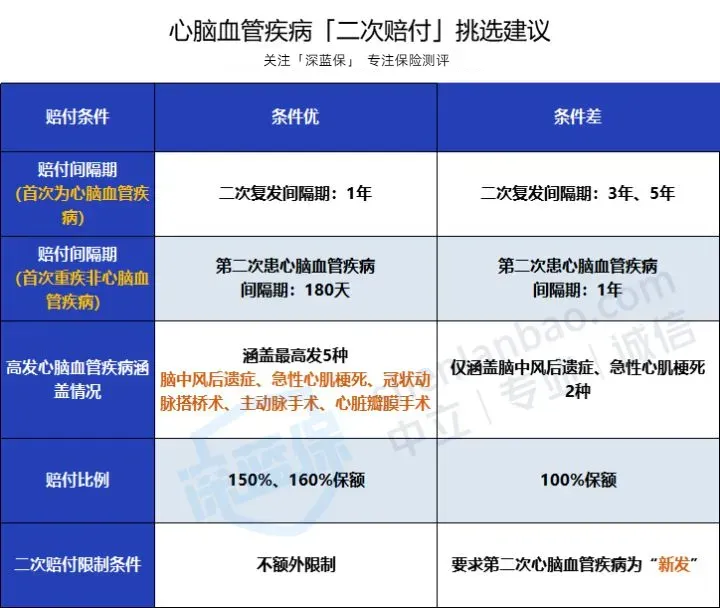
可选责任里,恶性肿瘤二次赔和心脑血管二次赔最实用。前者看间隔期和赔付比例,越短越高越好;后者除了间隔期(最好1年)、比例(最高有160%的),还要看覆盖病种是否含脑中风后遗症和急性心肌梗死,以及是否限制“新发”——限制新发的等于抬高理赔门槛,尽量避开。
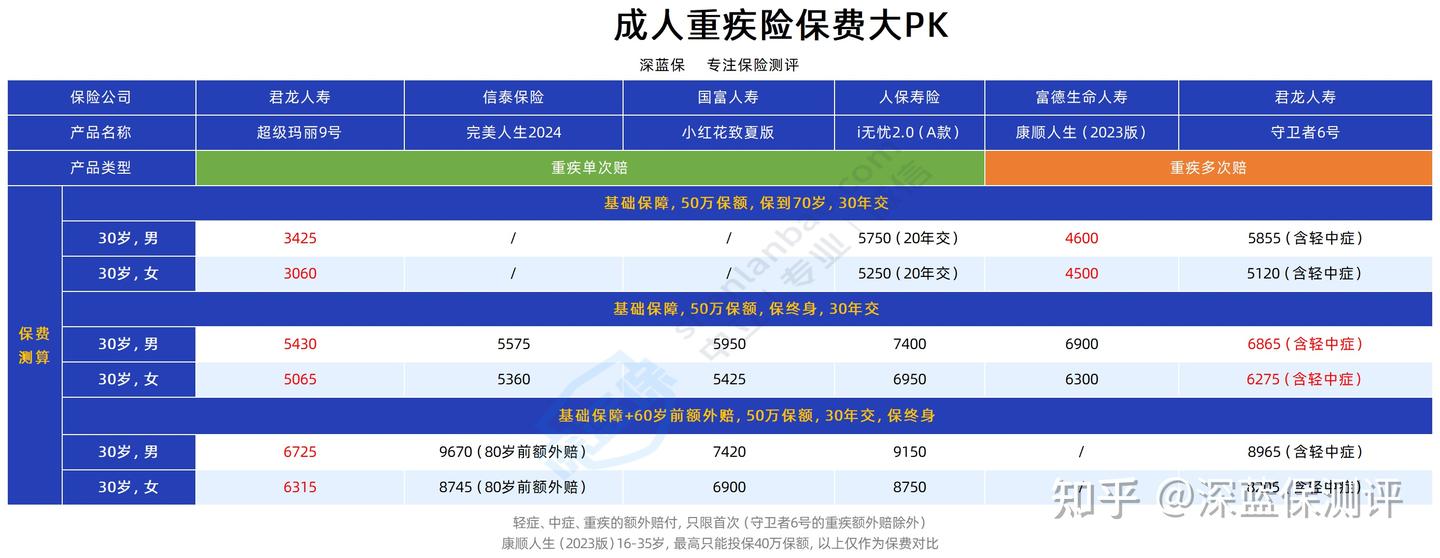
保障期限看钱包。20多岁预算紧,定期保到70岁,25岁女性50万保额一年不到3000块,性价比很高;预算够就上终身,图个踏实。重疾险怎么买这个问题,核心就是保额优先、条款其次、公司最后。
百万医疗险:续保条件比保额更值得盯
几百块换百万保额,杠杆确实高。但别被“600万保额”这种数字晃了眼——它是花多少报多少,实际用上几百万的案例少之又少。真正要警惕的是单项限额,比如某款产品癌症放化疗、门诊肾透析只给10万额度,大病来了根本不够烧。
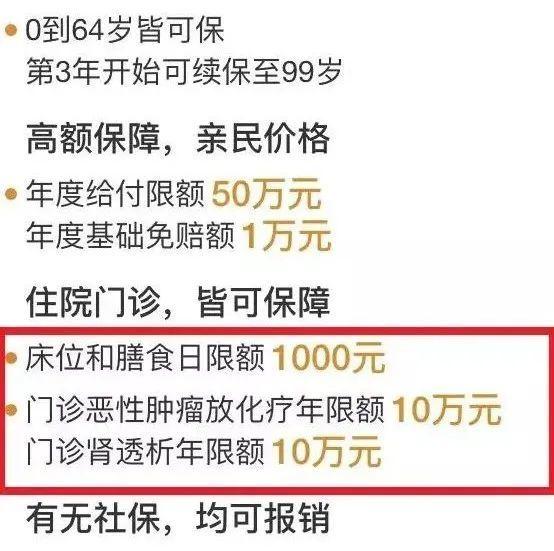
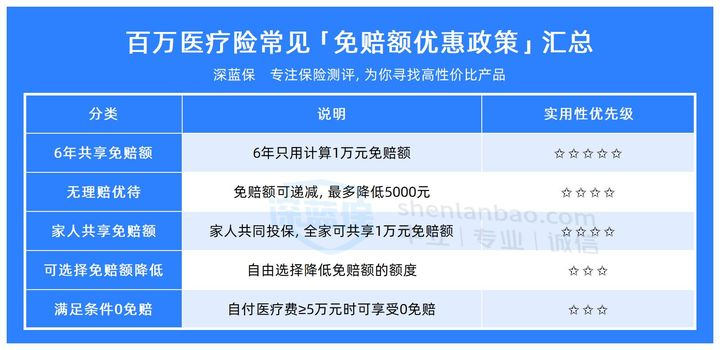
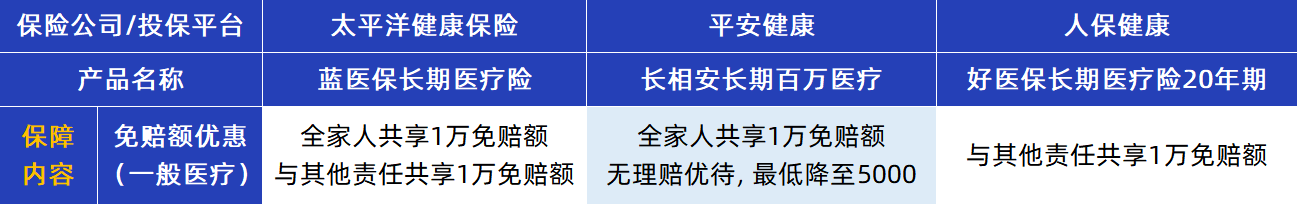
免赔额1万是主流,适合大多数人。0免赔听着美,但理赔率上去后产品稳定性会变差,价格也压不住。可以关注免赔额优惠政策,实用性排序参考下图。
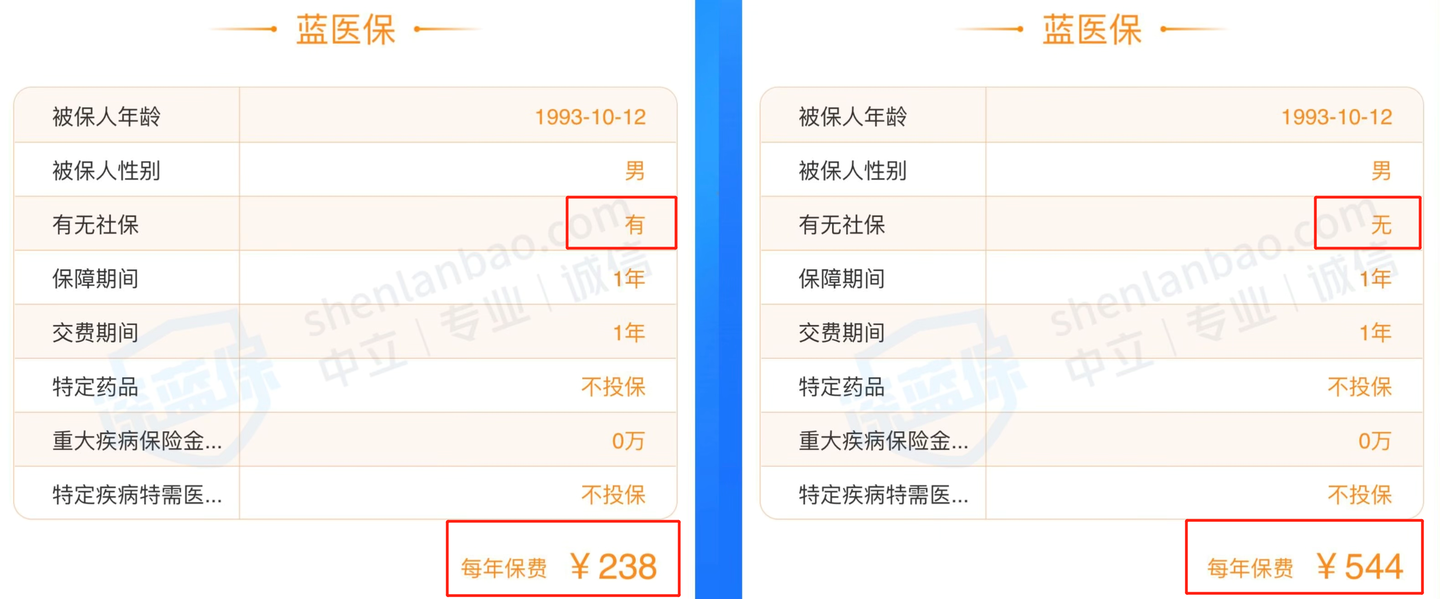
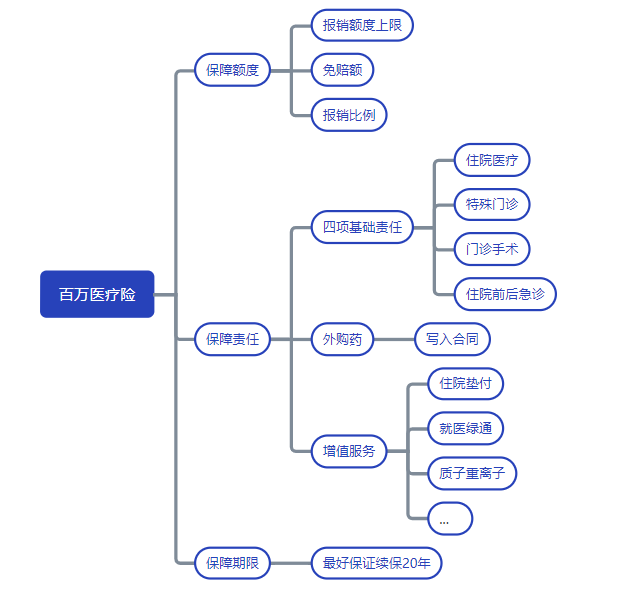
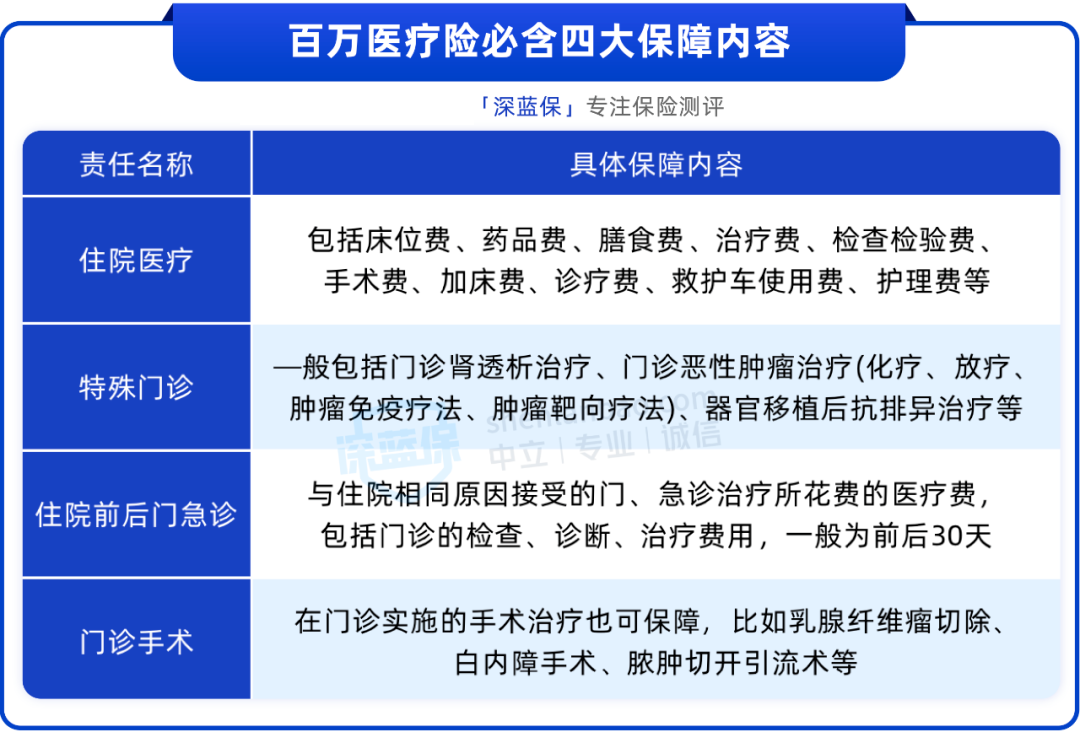
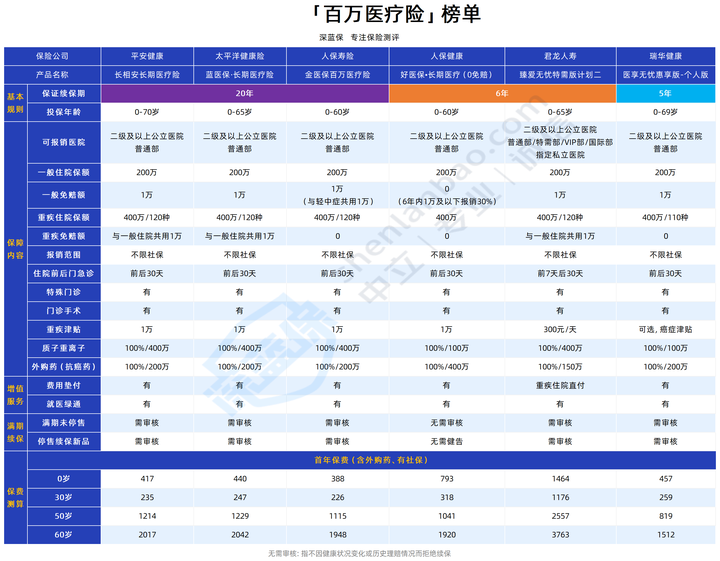
四项基础责任缺一不可:住院医疗、特殊门诊、门诊手术、住院前后门急诊。照着这张表挑不会漏。
如果你对保障责任一知半解,不确定如何选择百万医疗险,可以从以下产品清单挑选合适的产品↓↓
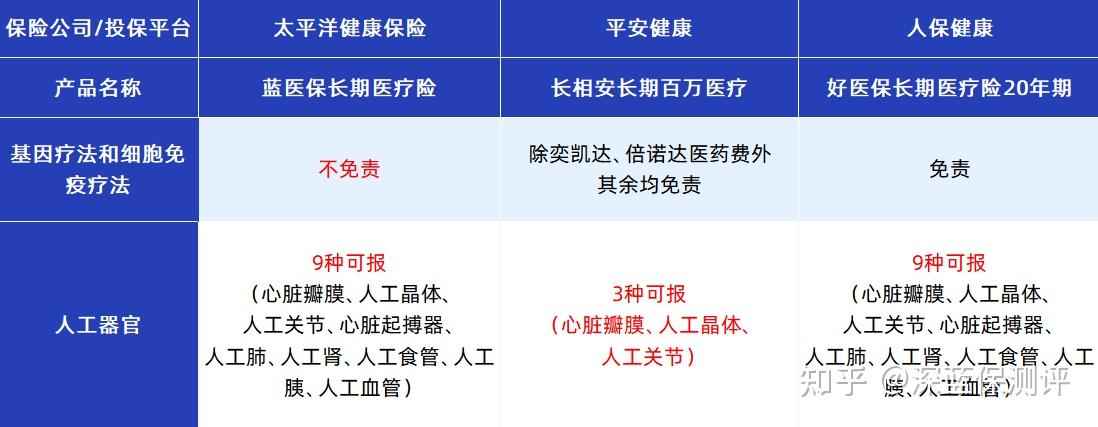
外购药是重中之重。靶向药、进口药医院经常买不到,外面自费一瓶好几万。选的时候注意:外购药责任必须写进主合同、同样保证续保、药品清单写进条款。作为附加险或赠送增值服务的,随时可能被取消。
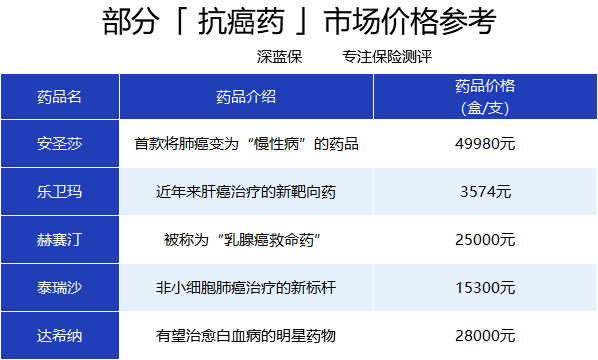
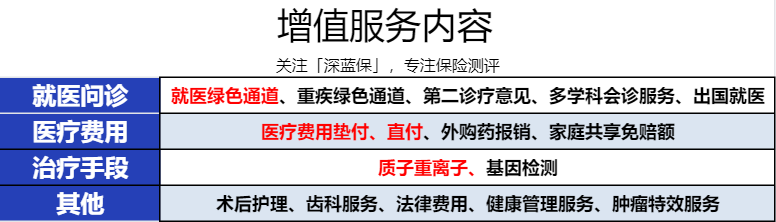
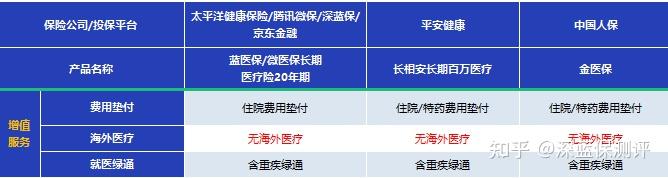
增值服务里,质子重离子、就医绿通、费用垫付这三项最实用。质子重离子是目前先进的癌症治疗手段,但不是所有癌症都适用,有比没有强。
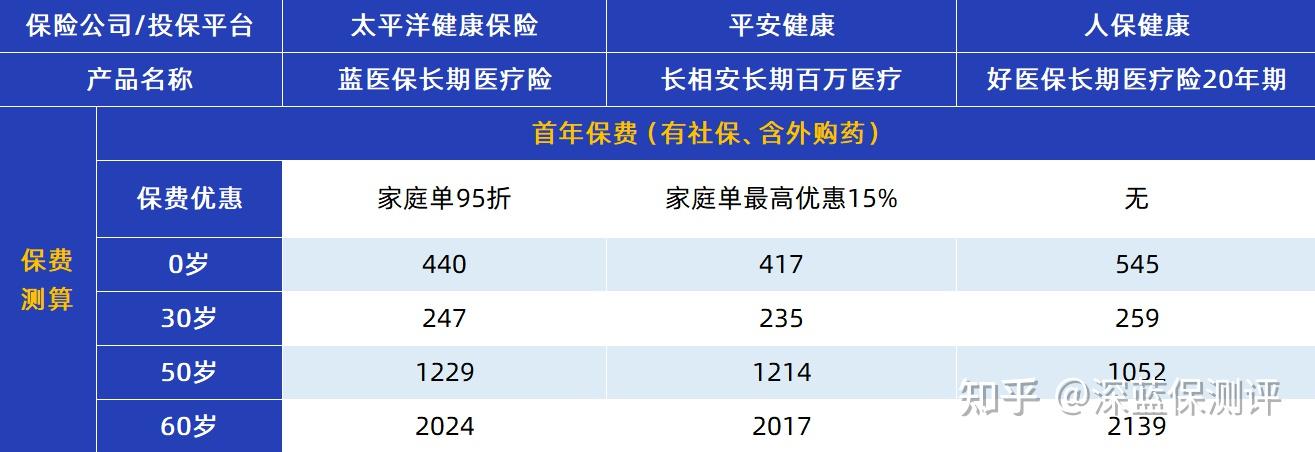
续保是百万医疗险的命门。短期险买一年保一年,理赔过或产品停售可能就买不了了。大病治疗动辄三五年,续保不稳定等于后续费用自己扛。目前最好的是20年保证续保,蓝医保、金医保、长相安都在这档。核保宽松的产品续保期短些,好医保6年、医享无忧惠享版5年,甲癌、高血压、肺结节人群可以重点看。
意外险:一百多块的事,别买贵了
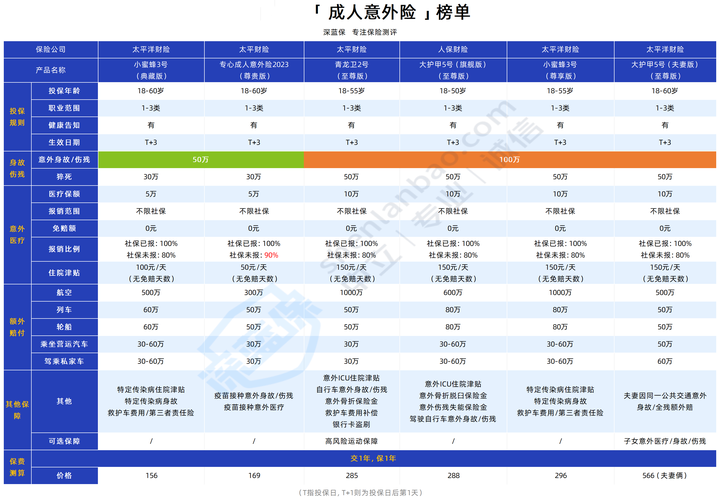
50万保额一年一百多,典型的“花小钱办大事”。大人保额50万起步,100万也不贵。给孩子买注意身故限额:0-9岁不超过20万,10-17岁不超过50万,买多了也赔不了。但伤残没有这个限制,保额可以适当做高。
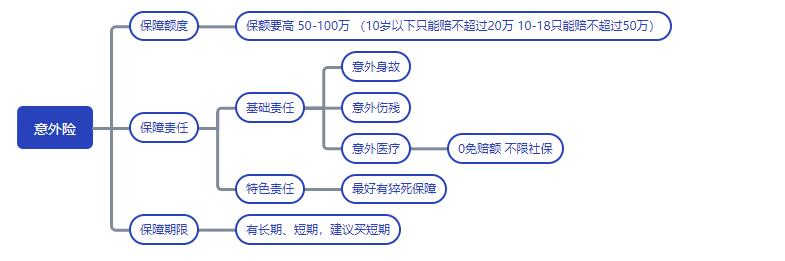
三项基础责任:意外身故、意外伤残、意外医疗。意外医疗最常用,挑0免赔、不限社保、100%报销的。伤残按等级赔付,一级赔100%,十级赔10%。
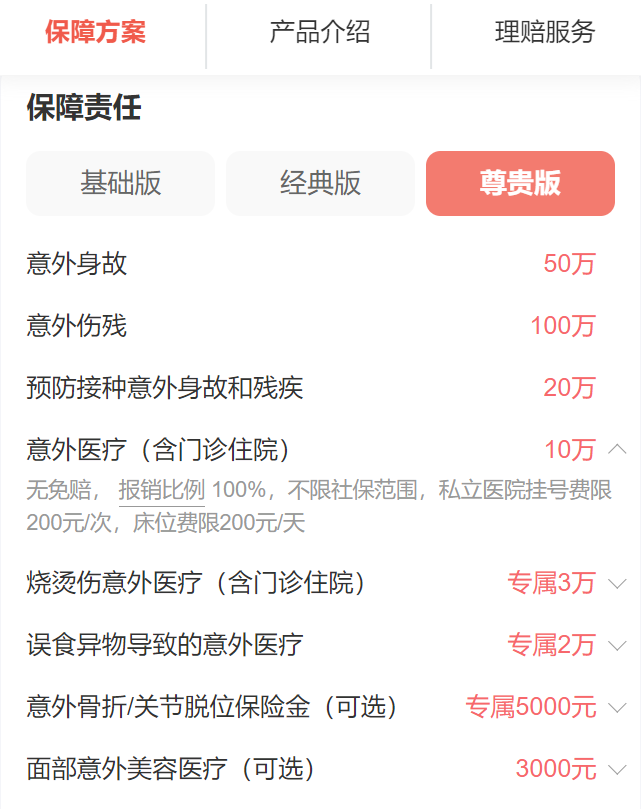
如果你有配置意外险的需求,可以找我咨询,我会根据你的具体需求,帮你挑选高性价比产品↓↓
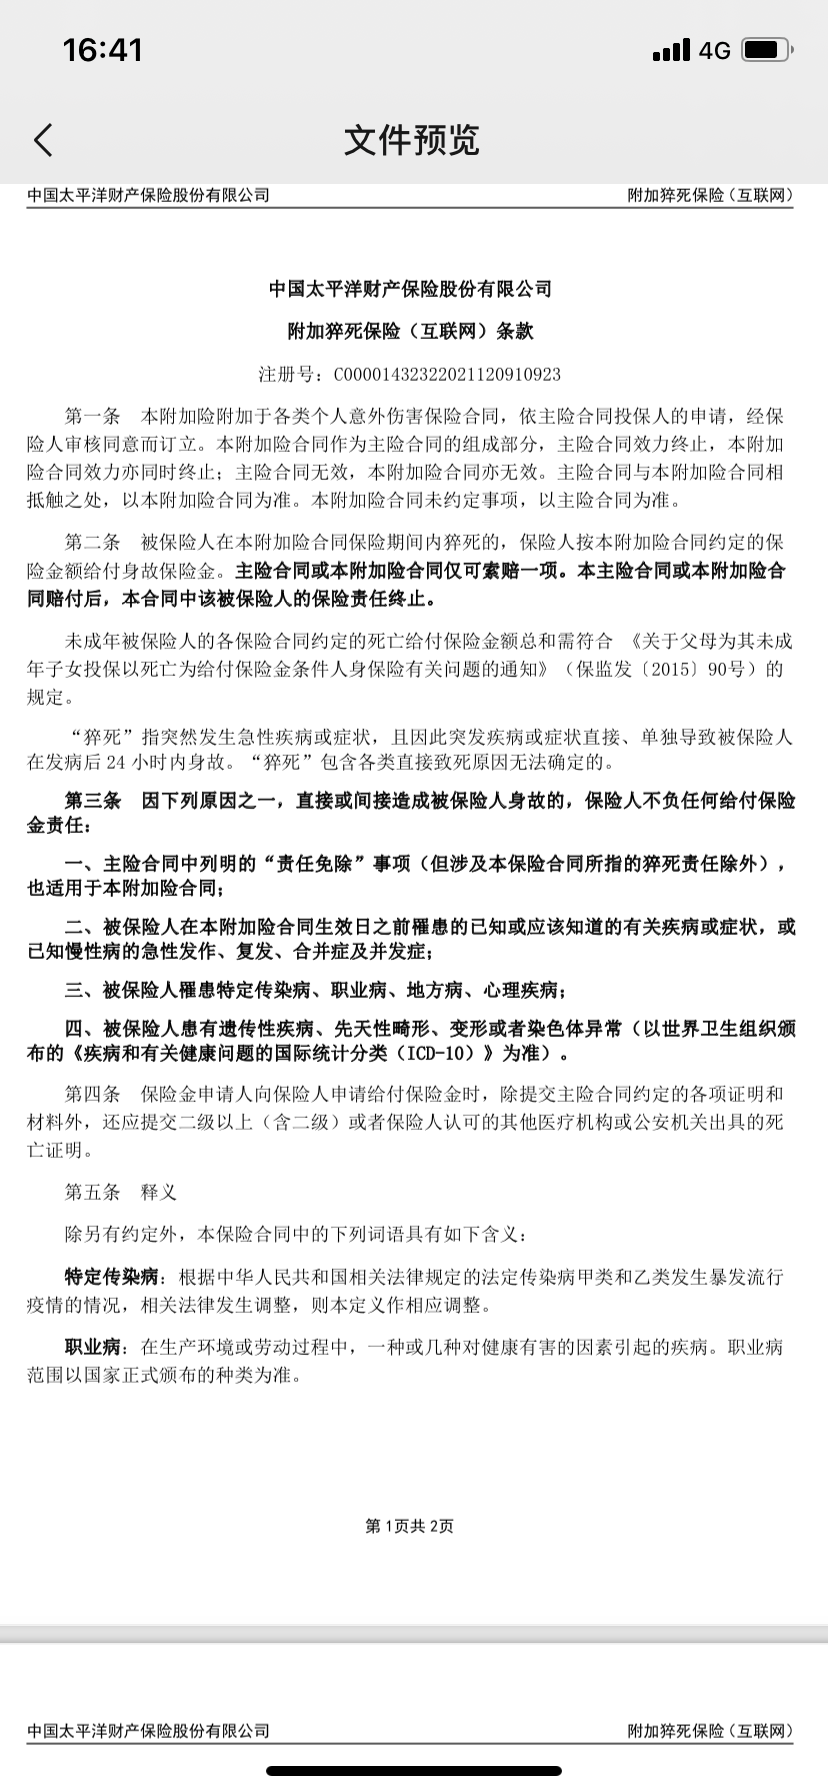
猝死本质是疾病身故,不在意外险默认保障范围内。现在不少产品附加了猝死责任,但要注意时间要求:有的要求24小时、有的72小时、有的不限制。死亡时间要求越短,理赔门槛越高,优先选时间长的或不限制的。
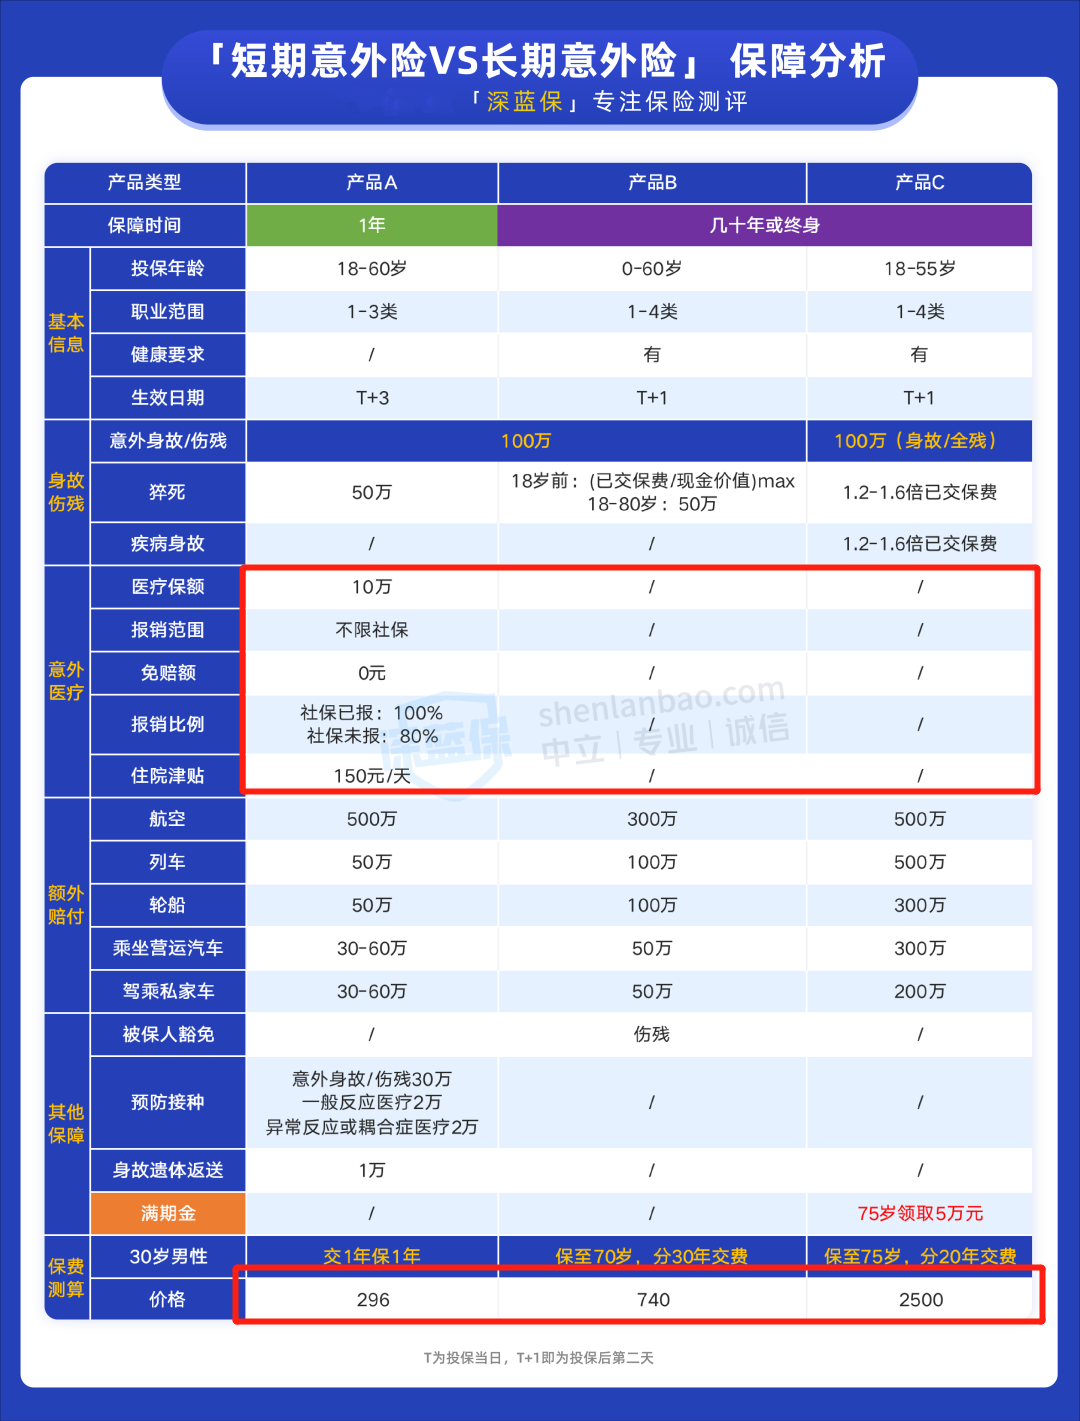
意外险买一年期就行,价格不随年龄涨,健康告知宽松,不存在续保难题。长期意外险贵不少,保障未必更好。
定期寿险:给家里留钱,别留债
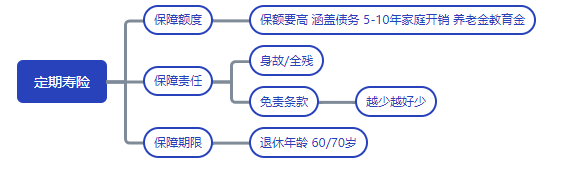
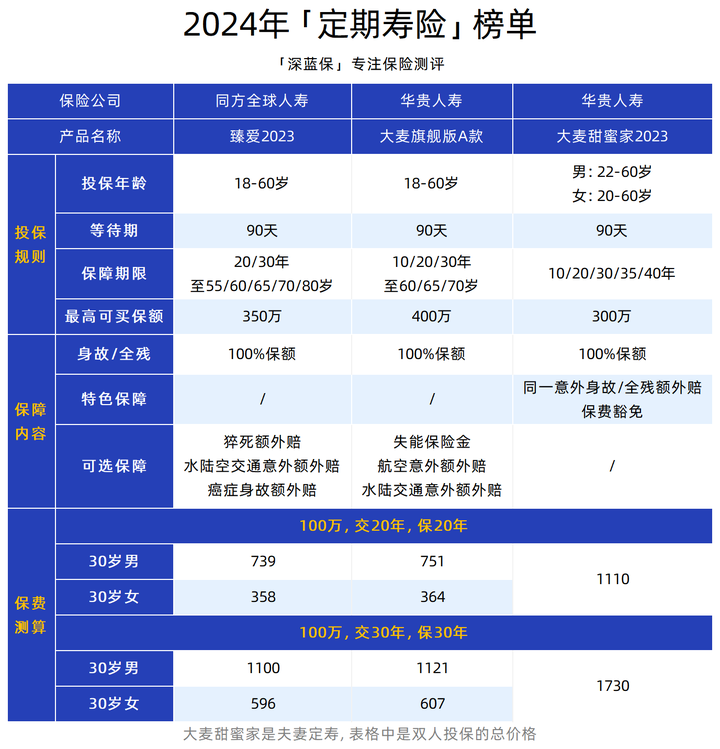
定寿的责任最简单:身故或全残就赔钱。保额要覆盖家庭未来5-10年支出,房贷车贷、父母赡养、子女教育都算进去。未来10年生活费50万加房贷100万,保额做到150万才踏实。
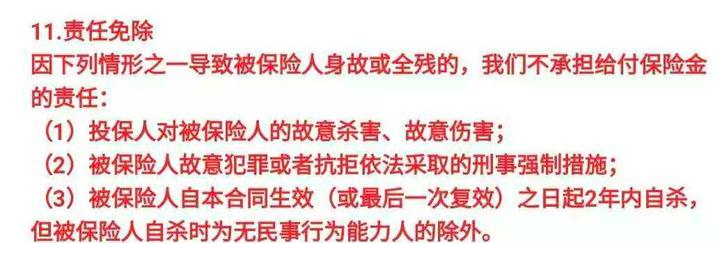
现在有些定寿产品做了创新,比如身故/全残额外赔——
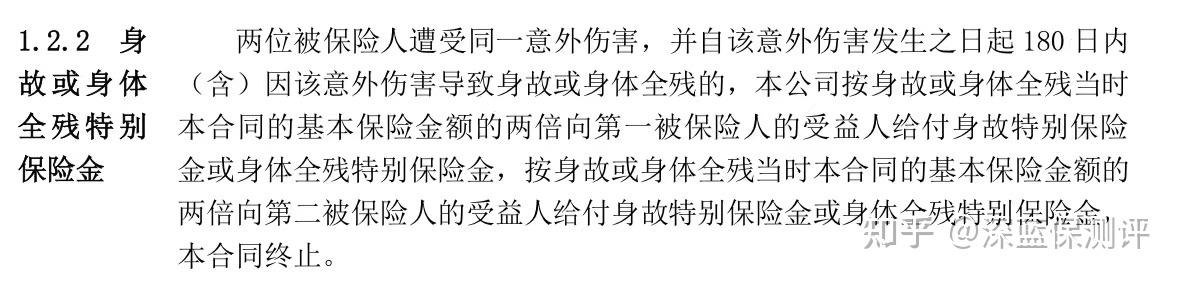
最后说句实在的:四大险种配齐,30岁男性一年保费控制在年收入5%-8%比较合理。重疾险推荐优先看保额和轻中症比例,医疗险盯续保和外购药,意外险选一年期0免赔不限社保,定寿保额算够。条款自己翻一遍,比听十场产说会都管用。