先泼盆冷水:90%的人根本不需要纠结选哪个
前两天有个老客户找我,说手里攒了50万,想给孩子存点钱,又怕自己老了没钱花,问我增额寿和年金险到底买哪个。我问她一句话:这钱你未来十年内会不会动?她想了半天说,应该不会。我说那行,你先别急着选产品,先搞清楚这两玩意儿到底差在哪。
说个数据你可能不信,我翻了过去三年经手的两百多份保单,真正能把增额寿和年金险的区别说明白的人,不到十个。大部分人都是听业务员说“这个收益高”“那个能养老”就稀里糊涂签了字。所以今天这篇不跟你整那些虚头巴脑的,直接把结论甩你脸上,适合什么人看?手里有闲钱、想锁定长期利率、但又分不清增额寿和年金险区别的朋友。你要是已经买过了,也可以对照着看看自己买没买错。
一句话说清楚:二三十年内用钱选增额寿,奔着养老去选年金险
别听那些绕来绕去的对比。我自己经手的案例里,最典型的区别就两点:收益曲线和灵活性。
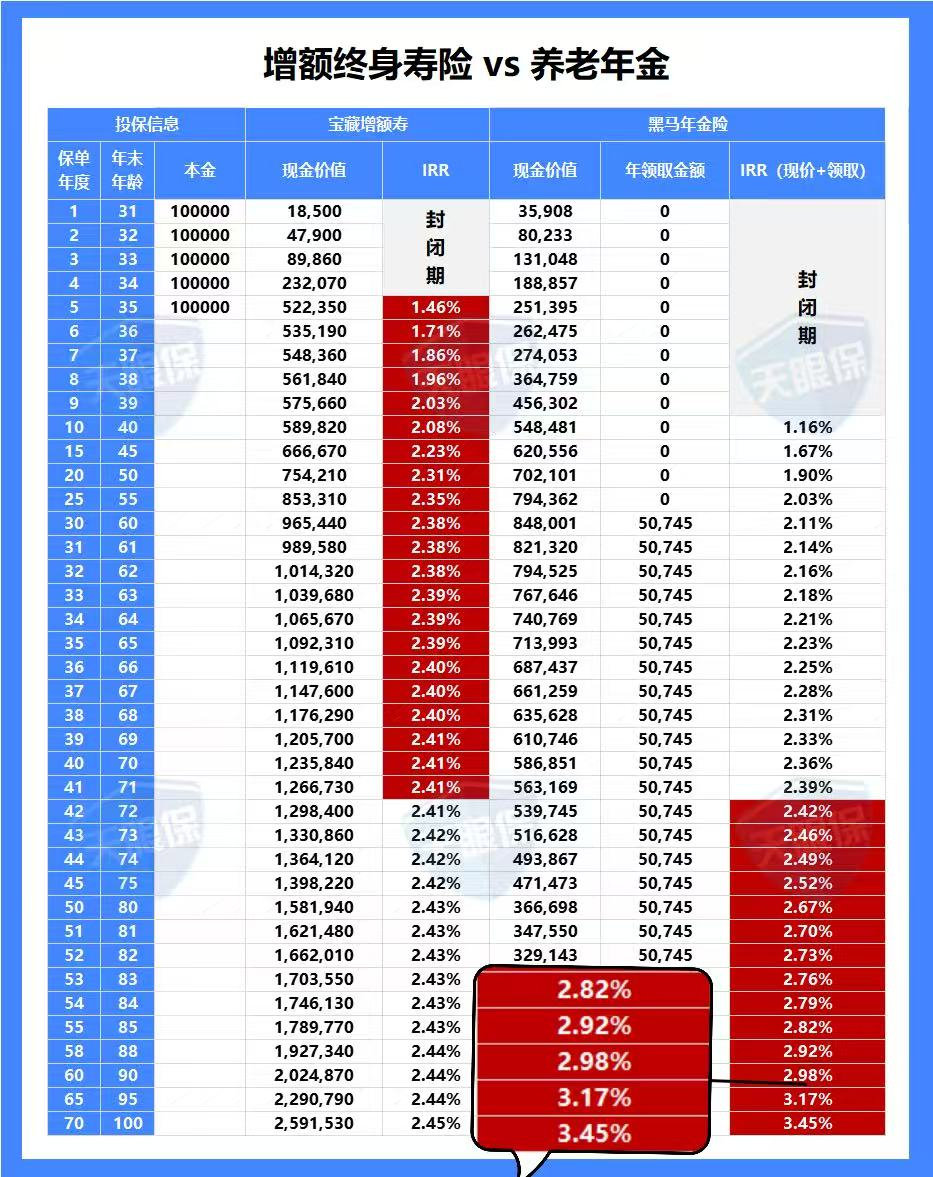
拿个真实例子说。去年帮一个30岁的客户做方案,年交10万交5年,我拿一款增额寿和一款年金险给她算了笔账——72岁之前,增额寿的现金价值一直压着年金险打。但72岁往后,年金险开始反超,因为除了账户里的钱还在涨,每年还能雷打不动领回五万多养老金,活多久领多久。灵活性方面,增额寿第5年就回本了,急着用钱每年能取现金价值的20%;年金险回本慢,得等到55岁或60岁才开始领钱。
所以别纠结了,问自己一个问题就行:这笔钱你是准备二三十年后养老用,还是可能中途要拿出来花?养老就年金险,专款专用,谁也动不了;其他用途统统增额寿,灵活,回本快。
想知道具体产品哪个收益高、哪个领钱多,可以直接找我聊,我根据你的年龄和预算帮你算真实收益。

增额寿我只说四款,别的不用看了
市面上的增额寿几百款,但真正值得掏钱的,一只手数得过来。先分清楚两类:固收型的收益白纸黑字写合同里,最高不超过2.5%;分红型的保底2.0%,加上分红预期能到3.3%左右。选哪个看你性格,想稳就固收,想搏一搏就分红。
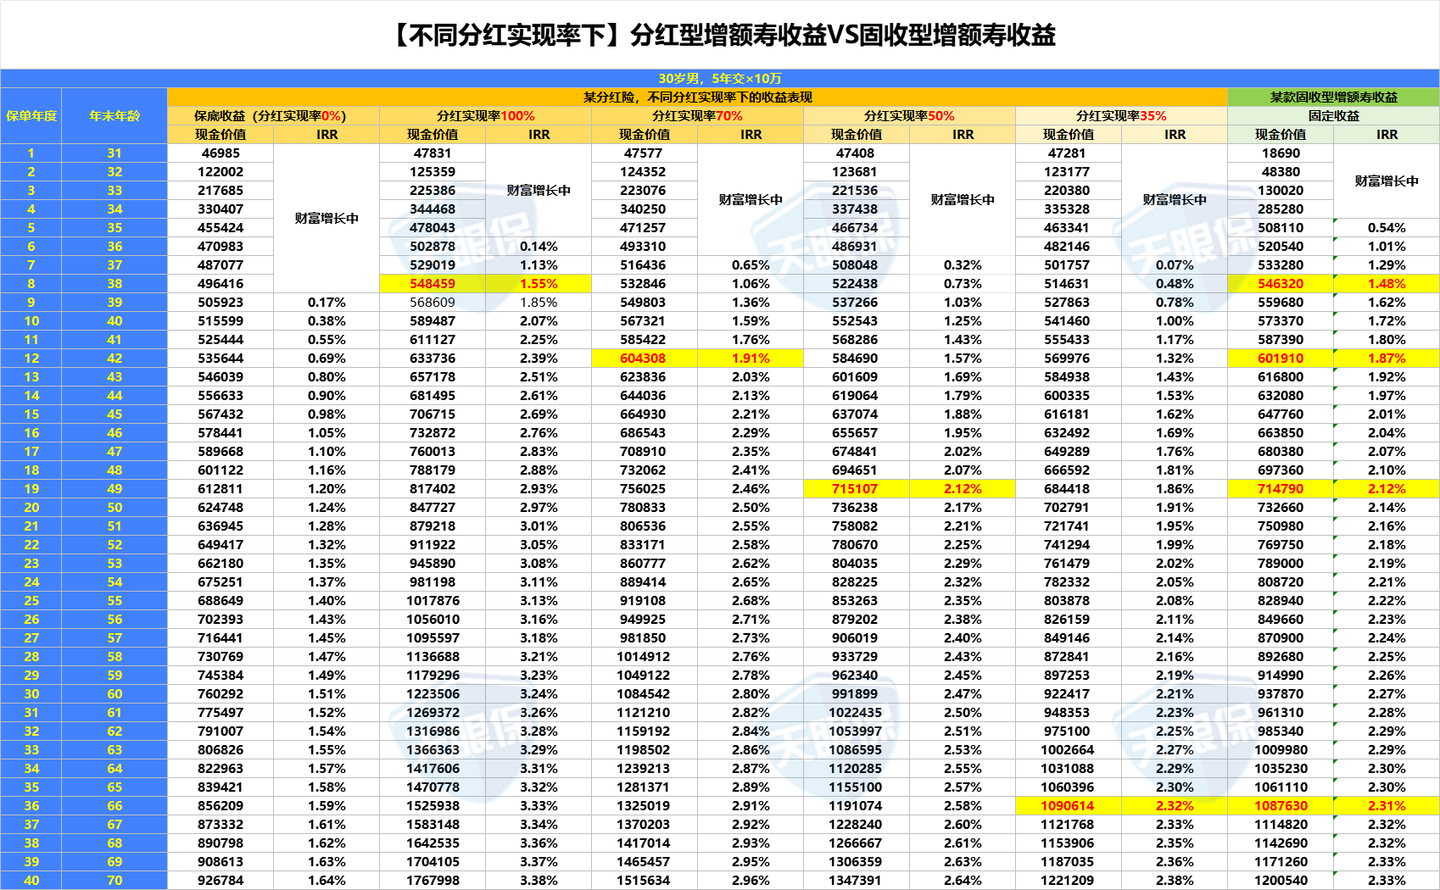
如果分红实现率能达到100%,第8年的收益就会超过固收型增额寿;
如果分红实现率能达到70%,第12年的收益会超过固收型增额寿;
如果分红实现率只能达到50%,第18年的收益会超过固收型增额寿。
分红实现率这东西,监管限高之后大部分公司做不到100%,但70%还是稳的。就算按50%算,拉长二十年看分红型还是比固收型高。所以你要是能接受一点波动,分红型增额寿更划算。
分红型就盯这两家
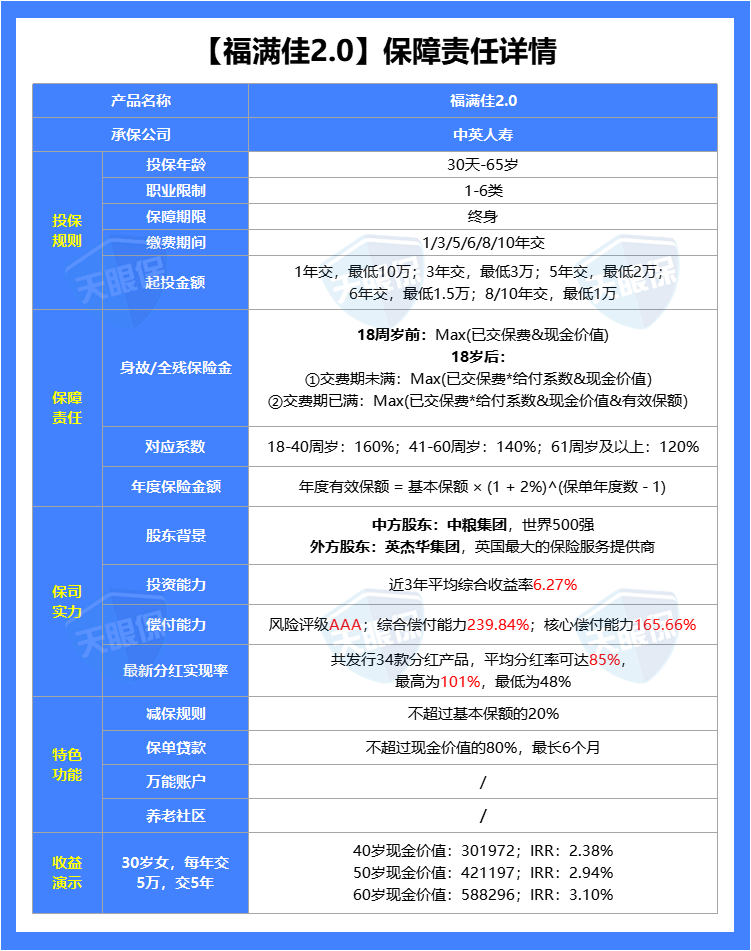
我对比了市面上主流的分红型增额寿,排名靠前的是福满佳2.0、福满盈3.0、光明至尊2024和一生中意尊享版。前两个都是中英人寿承保的,福满佳2.0收益更高,所以中英人寿里选福满佳2.0就行。光明至尊2024预期收益虽然不低,但承保公司的分红实现率不太好看,我一般不主动推。所以真正值得你重点看的就俩:中英人寿福满佳2.0和中意人寿一生中意尊享版。
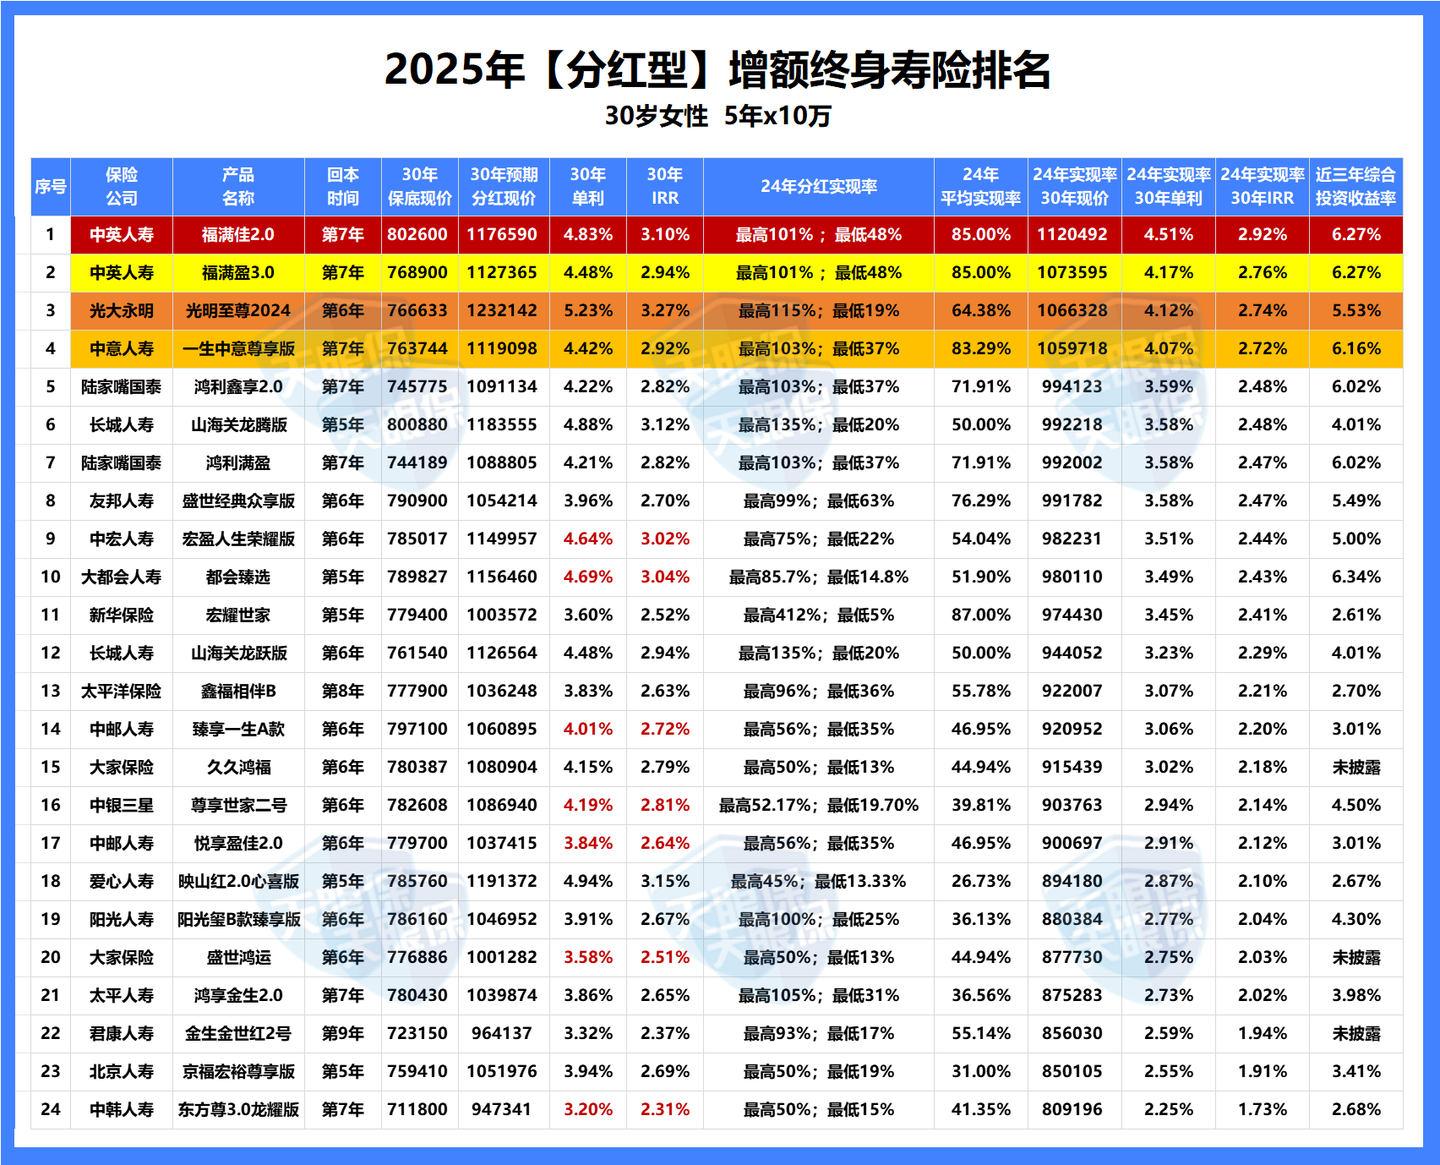
中英人寿福满佳2.0——保底收益在这几款里最高,这点很重要,因为分红可能波动,但保底是雷打不动给你的。30岁女性5万交5年,60岁现金价值能到58.8万,是已交保费的2.3倍,IRR能到复利3%以上。中英人寿也是突破限高的五家保司之一,最新分红实现率平均85%左右。更关键的是人家赚钱能力强,近三年综合投资收益率5.46%,给到你的预期收益才3%左右,中间有安全垫。偿付能力也漂亮,综合偿付充足率239.8%,监管红线才100%。
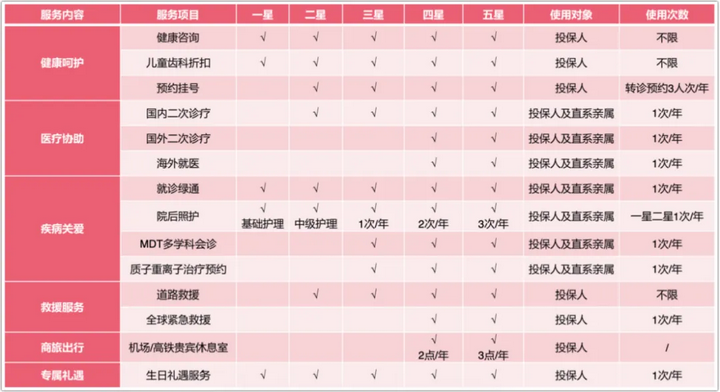
中意人寿一生中意尊享版——这公司总资产千亿级别,股东是中石油和意大利忠利集团,一个世界500强第5,一个第137。近十年平均投资收益率6.7%,京沪高铁、西气东输这些项目都有它的份。而且中意有自己的资管公司,全国就16家保险公司有这配置。分红实现率51款产品平均83%,高的能到103%。增值服务也给得实在,健康咨询、预约挂号、就诊绿通、居家康养都配上了。
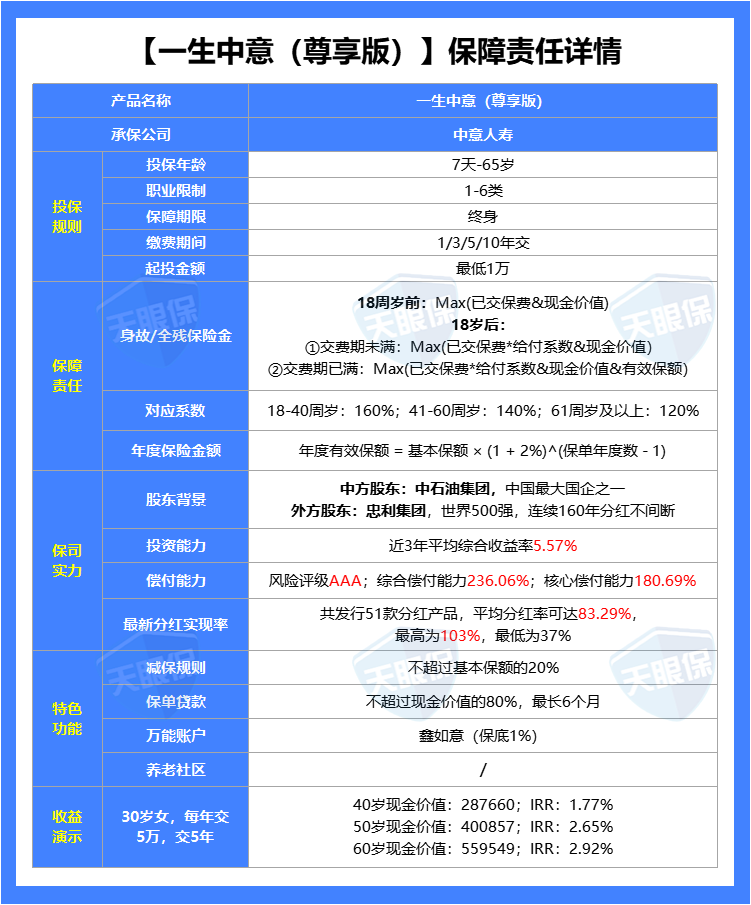
说句掏心窝子的话,一生中意尊享版收益不是最高的,但论投资能力和分红稳定性,市面上能比的中意人寿的真不多。你要是想算自己买这两款能领多少钱,直接找我。
固收型这三款够用了
不想收益有任何波动、就图个安稳的,看固收型。我对比了65款固收增额寿的现金价值,值得说的就三款。
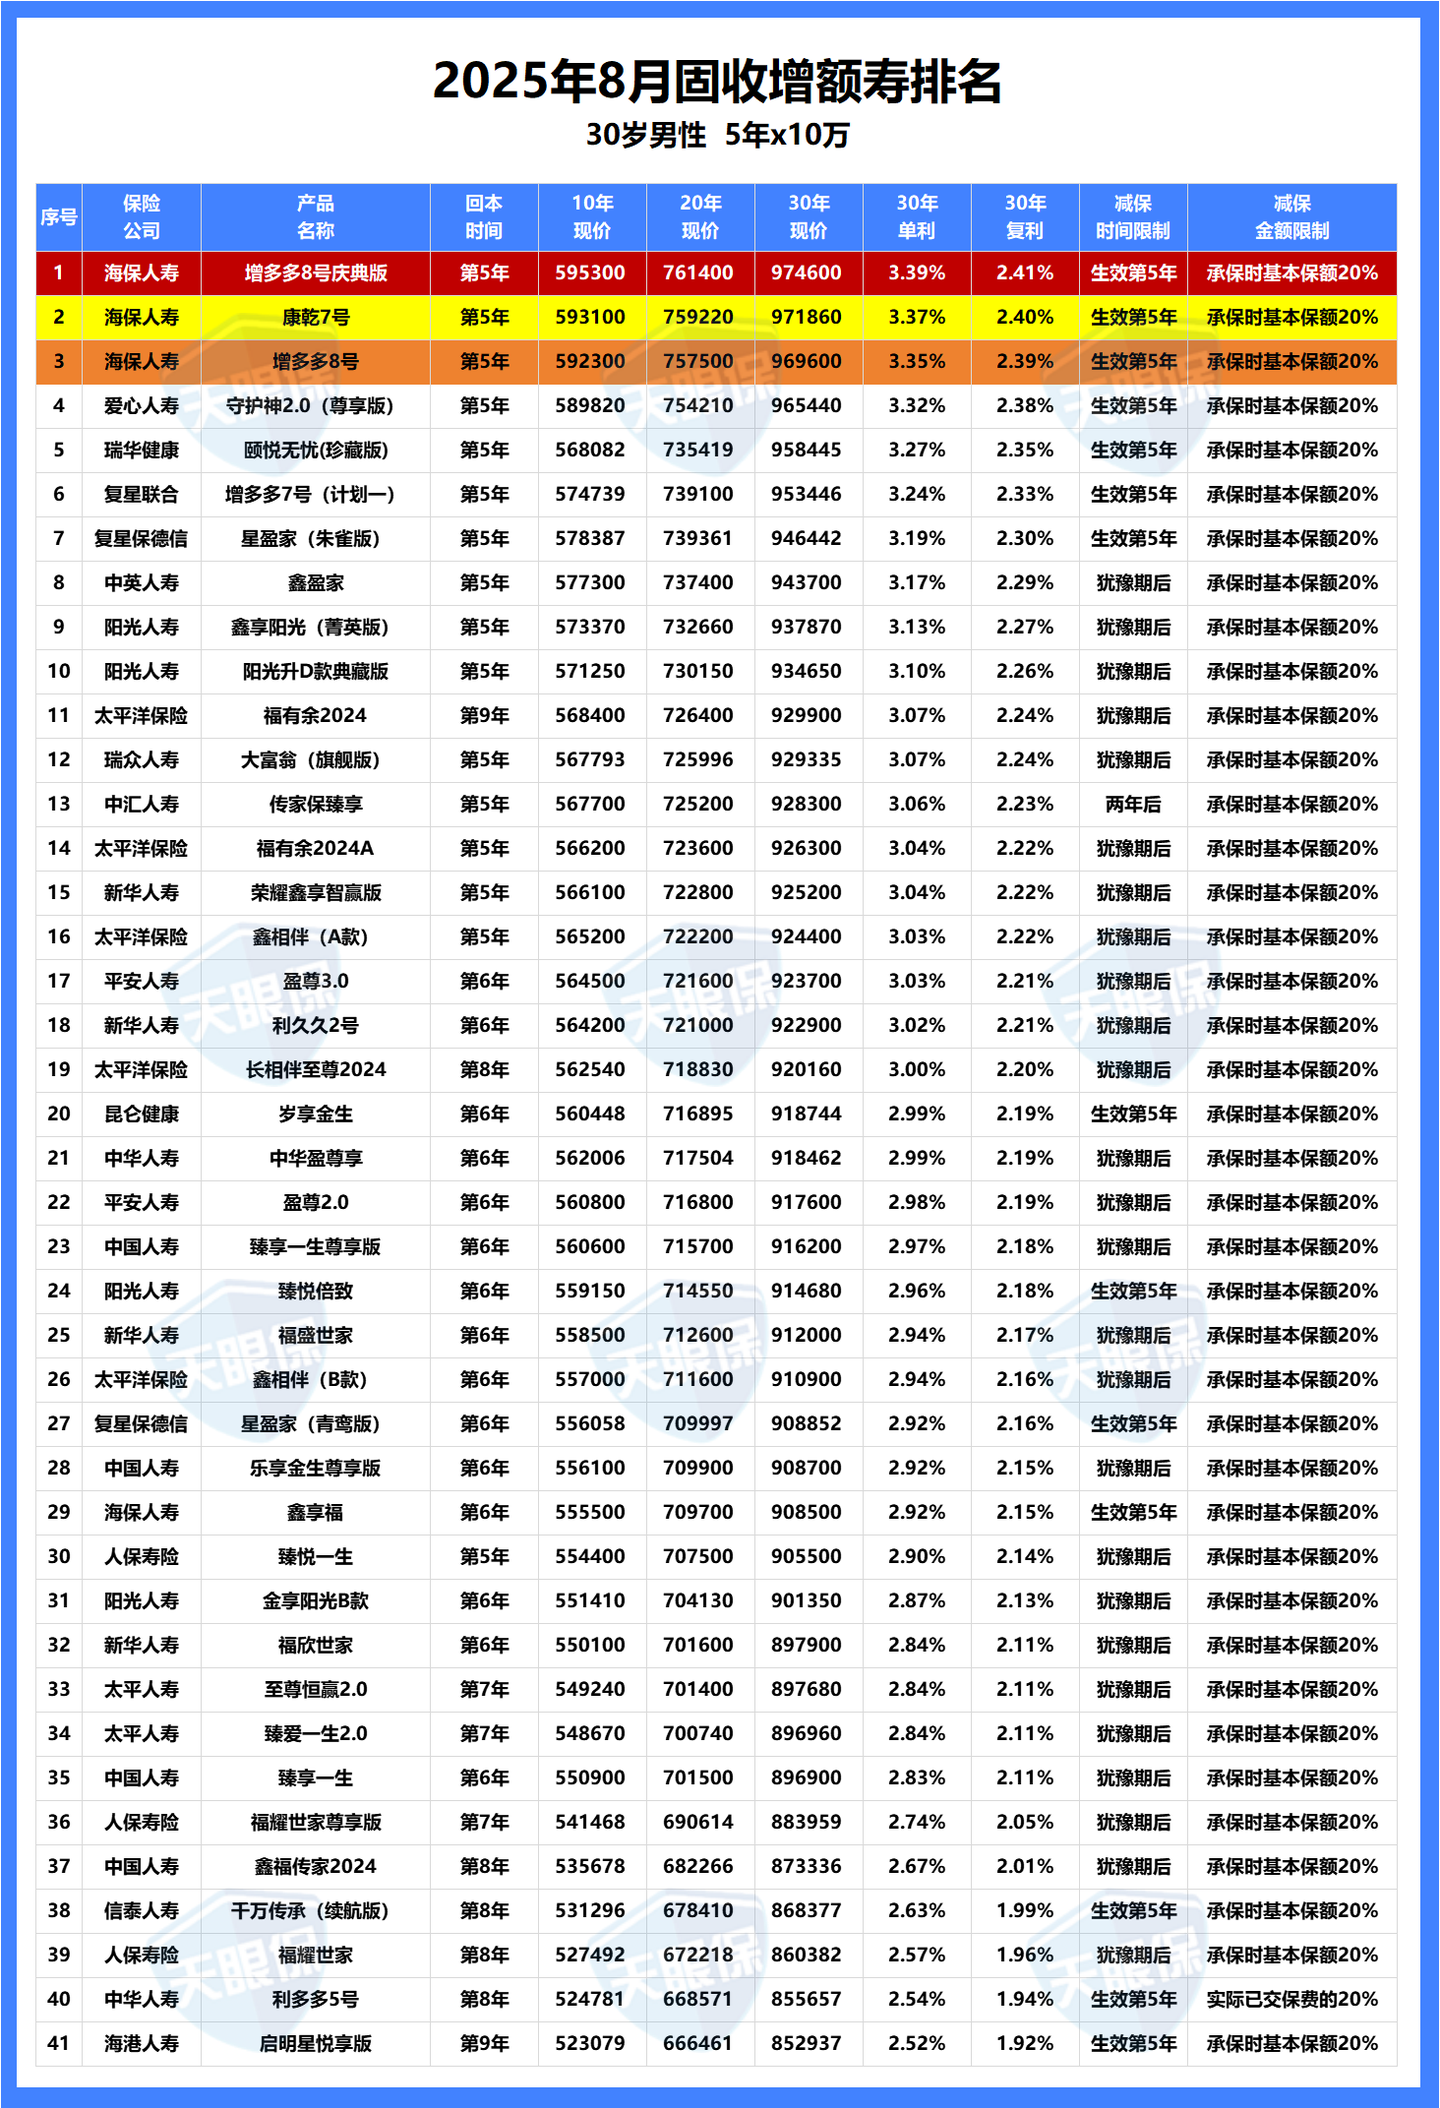
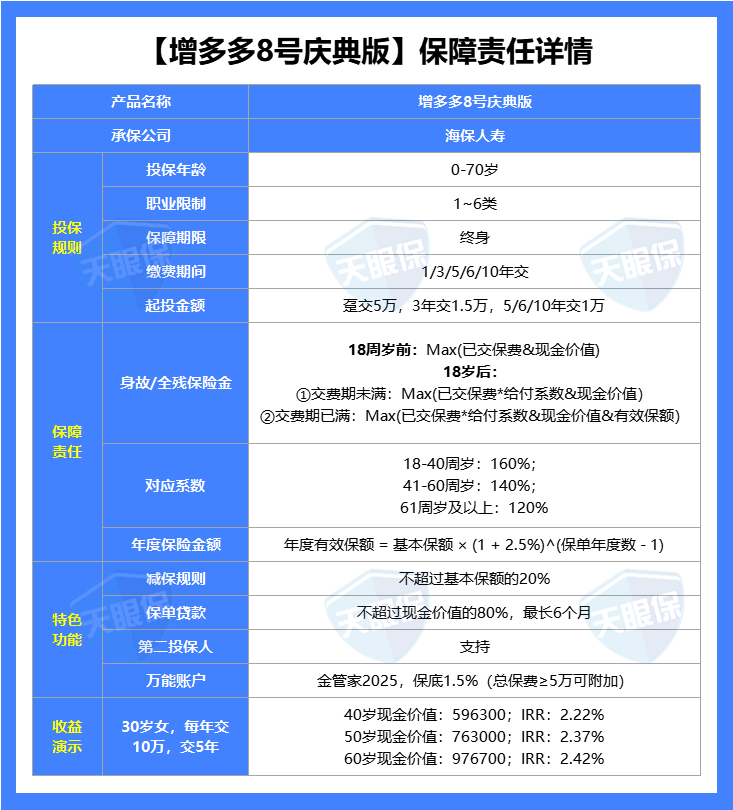
增多多8号庆典版——收益天花板。30岁女10万交5年,第30年IRR能到2.42%,同类里算拔尖的。能附加保底1.5%的万能账户,将来利率真降到零了,这就是个存钱罐。减保规则也宽松,每年能减投保时基本保额的20%,最快5年取完。
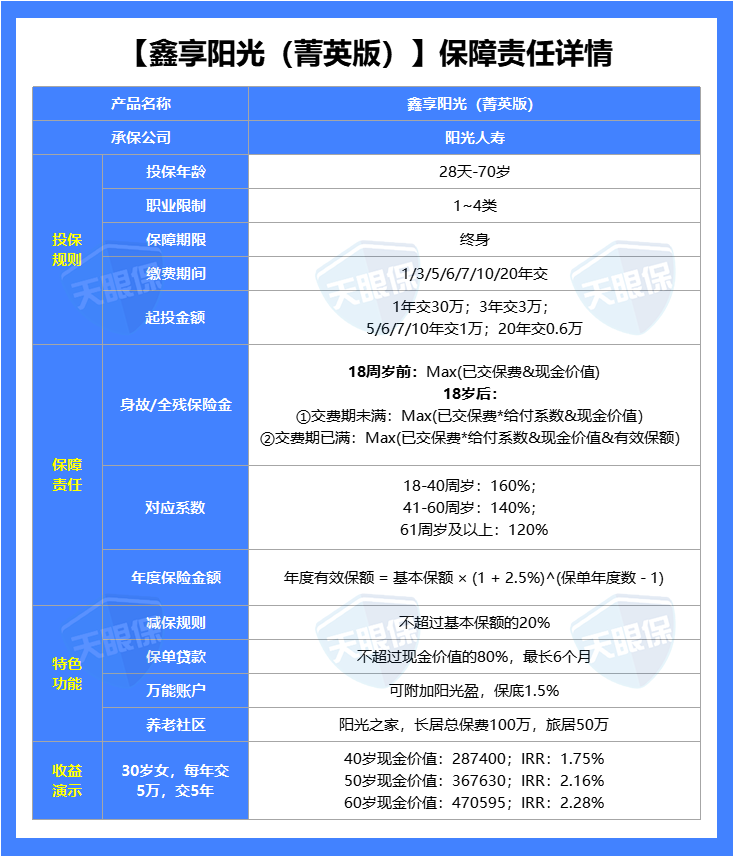
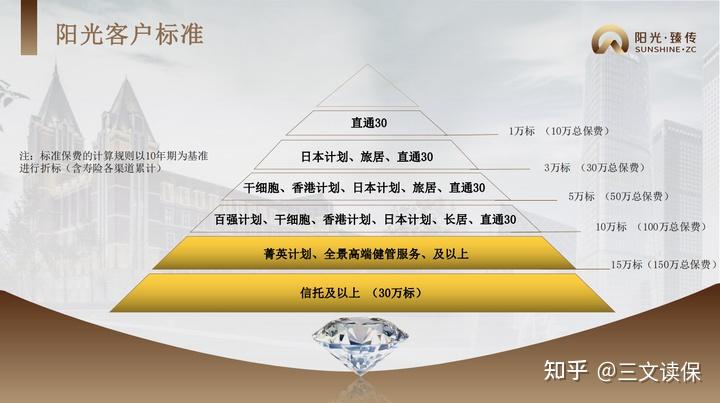
阳光人寿鑫享阳光菁英版——大品牌里收益最能打的。阳光人寿注册资本210亿,国内七大保险集团之一。同样30岁女10万交5年,40岁时现金价值57.48万,比太平洋福有余2024多五千多。减保规则同样宽松,还能附加万能账户。家里有孩子准备出国的可以重点看,教育资源和养老社区都能对接。
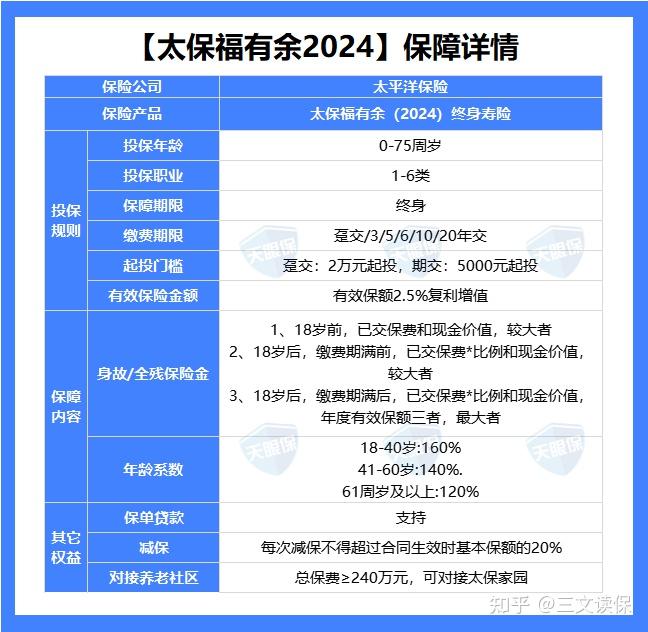
太平洋福有余2024——如果你只认老七家大品牌,这款是最优解。太平洋保险的名头不用我多说,老七家里收益最高的增额寿就是它。减保每年能减基本保额的20%,最快5年取完。既看品牌又看收益的,选这个不会错。
这三款想细算收益的,或者想跟其他产品对比的,随时找我,我不收费。
养老年金险,两款顶天了
养老钱有三个硬要求:专款专用、安全可靠、保本增值。能满足这三条的,市面上就养老年金险。挑年金险别看花里胡哨的,盯两个数就行:活着每年能领多少,身故能赔多少。我筛了60款年金险,真正值得推荐的就两款。
测算模型:30岁男性,年交10万,60岁开始领取养老金。
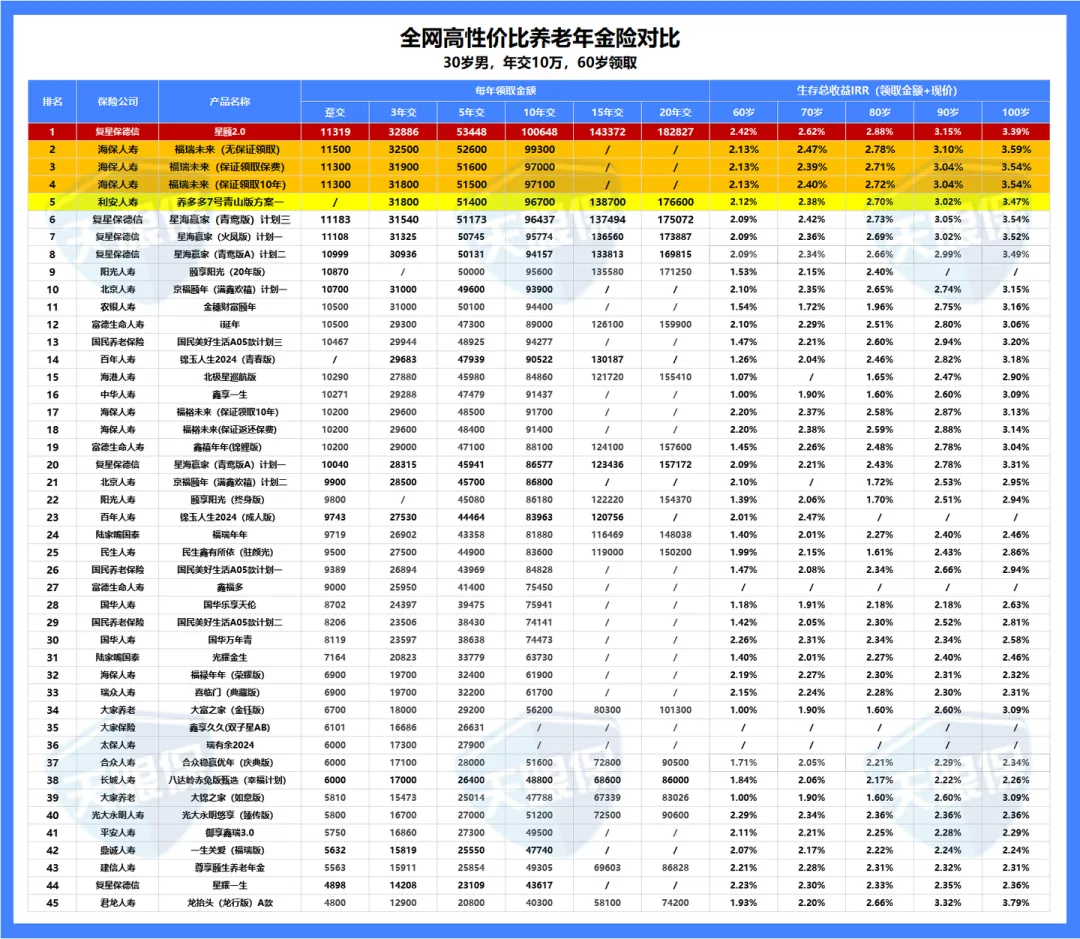
测算模型:40岁男性,年交5万,交10年,60岁开始领取养老金。
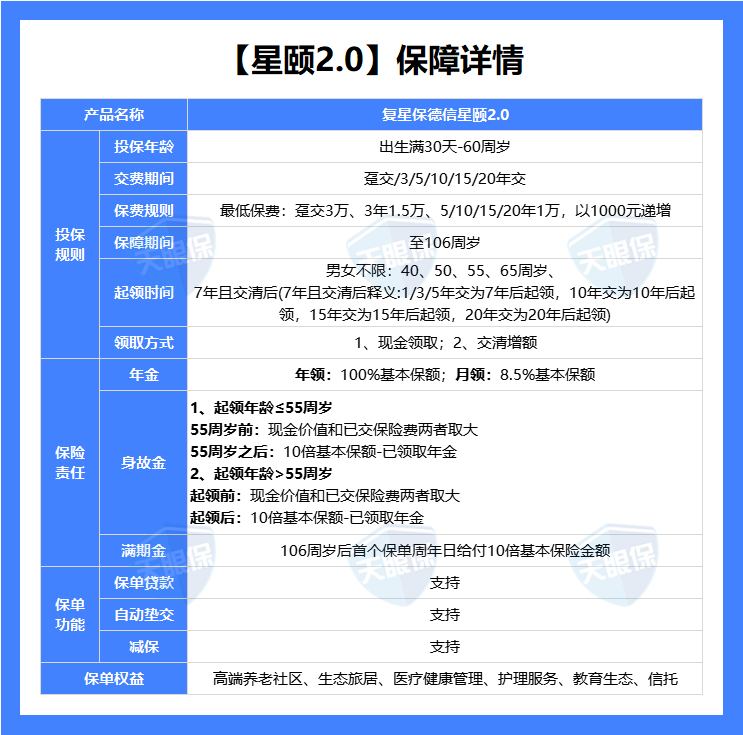
星颐2.0——领钱最多,没有之一。30岁女10万交5年60岁领,每年54043元,月均4500多,其他产品只能看着。而且不管你是1年交、3年交还是20年交,领取金额都是第一梯队。还有个隐藏福利叫“增额交清”,领取时间你可以自己定,最早第七年就能开始领。增值服务也全,医护服务、重疾绿通、高端医疗都有,保费够还能对接养老社区。适合追求养老品质、甚至想提前退休的朋友。
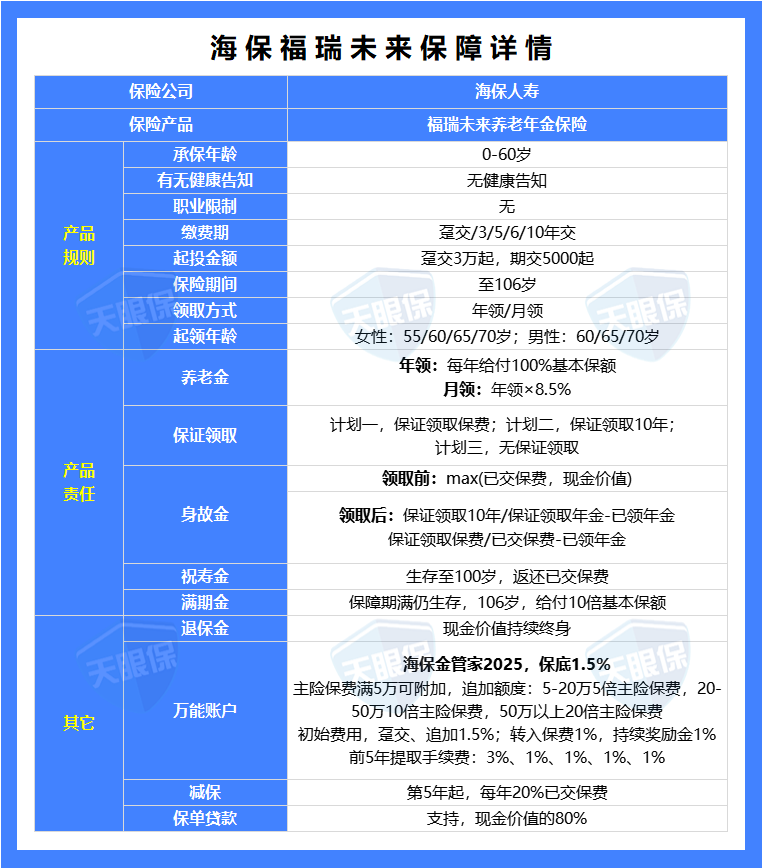
海保福瑞未来——能月领,像发工资一样。30岁女10万交5年60岁领,每年52600元,仅次于星颐2.0。但如果是趸交,这款反而更划算。支持月领这点很戳人,很多客户跟我说年领间隔太久,月月到账才有安全感。还能附加保底1.5%的万能账户,闲钱有地方放。想月领、想附加万能账户的,优先看这款。
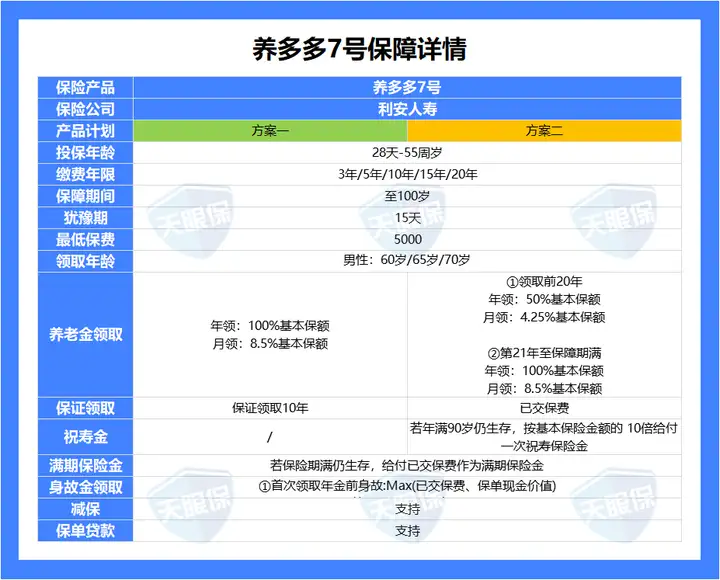
另外提一嘴养多多7号,家里有长寿基因的可以关注。它走的是递增领取路线,80岁往后每年领的钱翻倍,90岁还能一次性拿74万祝寿金。但前二十年领得少,看你更看重哪个阶段。想了解这三款年金险怎么买的,直接问我。
最后说几句不中听的
干了八年保险,我最烦两种人:一种是上来就跟你吹收益多高多高、分红实现率百分百的,另一种是拿着计划书不给你讲清楚减保规则和回本时间的。增额寿和年金险都是好东西,但好东西买错了也膈应人。
给孩子存教育金、给自己攒养老钱,选年金险,强制储蓄,后期收益也能反超增额寿。单纯闲钱打理、可能中途要用,选增额终身寿,五年后减保取钱灵活。至于具体选哪款,看你预算和年龄,我帮你算真实收益,不收钱。年金险怎么买这事说复杂也复杂,说简单也简单,就看你找没找对人。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。