先说答案:增额终身寿这玩意儿,收益天花板是固定收益型里的海保增多多8号(庆典版),分红型里预期最高的是恒安标准传世瑞盈B款。但你别急着抄作业,选错产品少领几十万真不是吓唬人。我上个月帮一个老客户做保单整理,她五年前在银行柜台被推荐买了一款增额寿,当时业务员说”复利接近3.5%”,结果我拉出现金价值表一算,第10年的IRR只有1.9%出头。她愣了半天,说当时就是冲着”银行卖的肯定不差”去的。这种案例我见太多了,今天把大公司、银行渠道、全网产品捋一遍,你花十分钟看完,比听十个业务员忽悠都管用。
大公司的增额寿,到底值不值得为牌子多花钱?
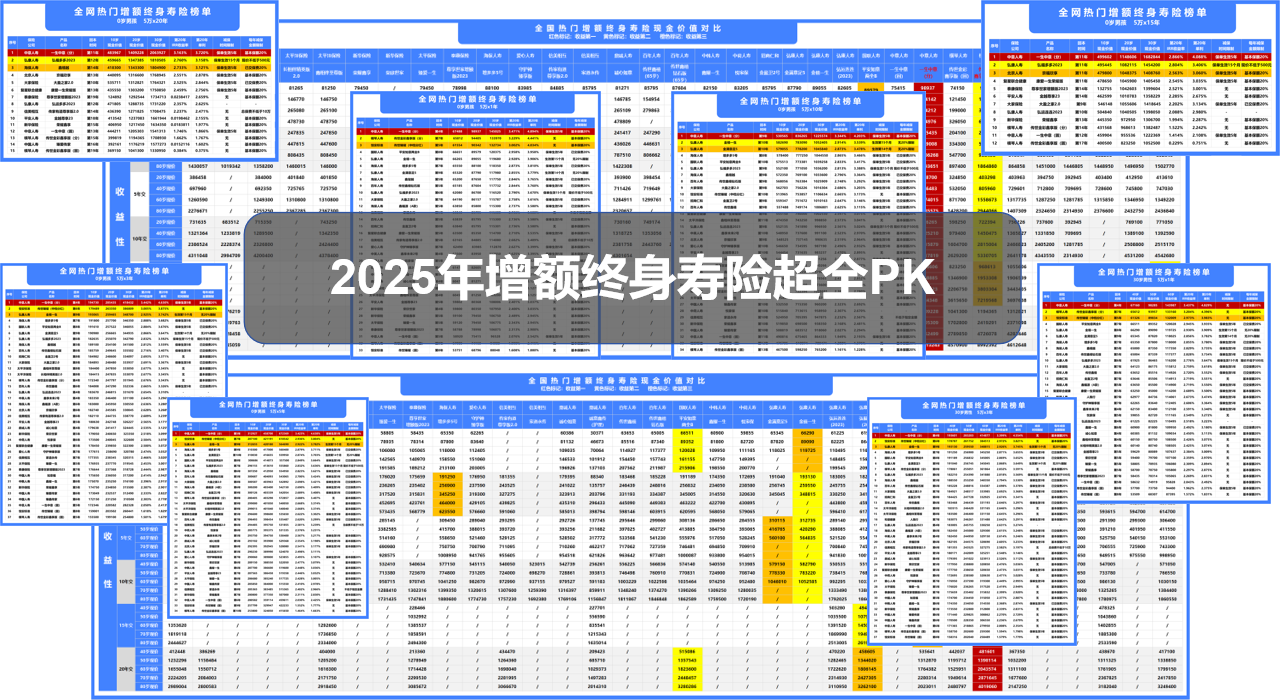
很多人买保险有个执念——非老七家不买。中国人保、中国人寿、中国太平、中国太平洋、中国平安、泰康、新华,这七家的牌子确实硬。我把这七家34款固收型增额寿的收益拉了个表,发现一个挺有意思的事:大公司之间的差距,比你想的要大得多。
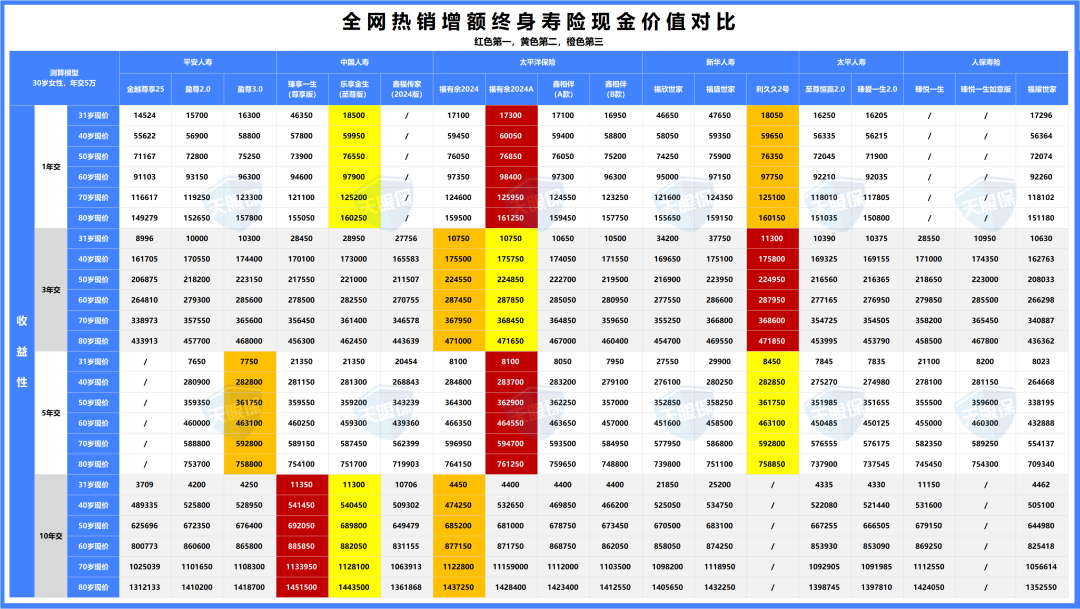
太平洋福有余2024A在趸交和5年交里都是第一名,3年交排第二,算是大公司里的优等生。但你要是闭眼随便买一款老七家的产品,收益可能差出一大截。我算过,同样30岁女性存50万,选对了和选错了,到80岁能差出十几万。这钱够买辆代步车了。
现在银行五年期定存利率连1.5%都不到,固收型增额寿持有二三十年单利能跑到4%以上,这个利差在当下环境里确实能打。你要是既想要大品牌又不想在收益上吃亏,太平洋福有余2024A可以重点关注。想算清楚自己年龄和预算对应的真实收益,可以点下面卡片找我。
[PRODUCT_SLOT_1]

分红型增额寿就更有意思了。中国人保大爱传世在几个缴费期里现金价值一路领先,太平洋鑫福相伴B和太平国弘一号跟在后面。但分红这事儿,你得看保险公司有没有真本事兑现。去年限高令一出,大公司的分红实现率直接腰斩,有的产品只做到20%-30%,跟当初演示的收益差了十万八千里。
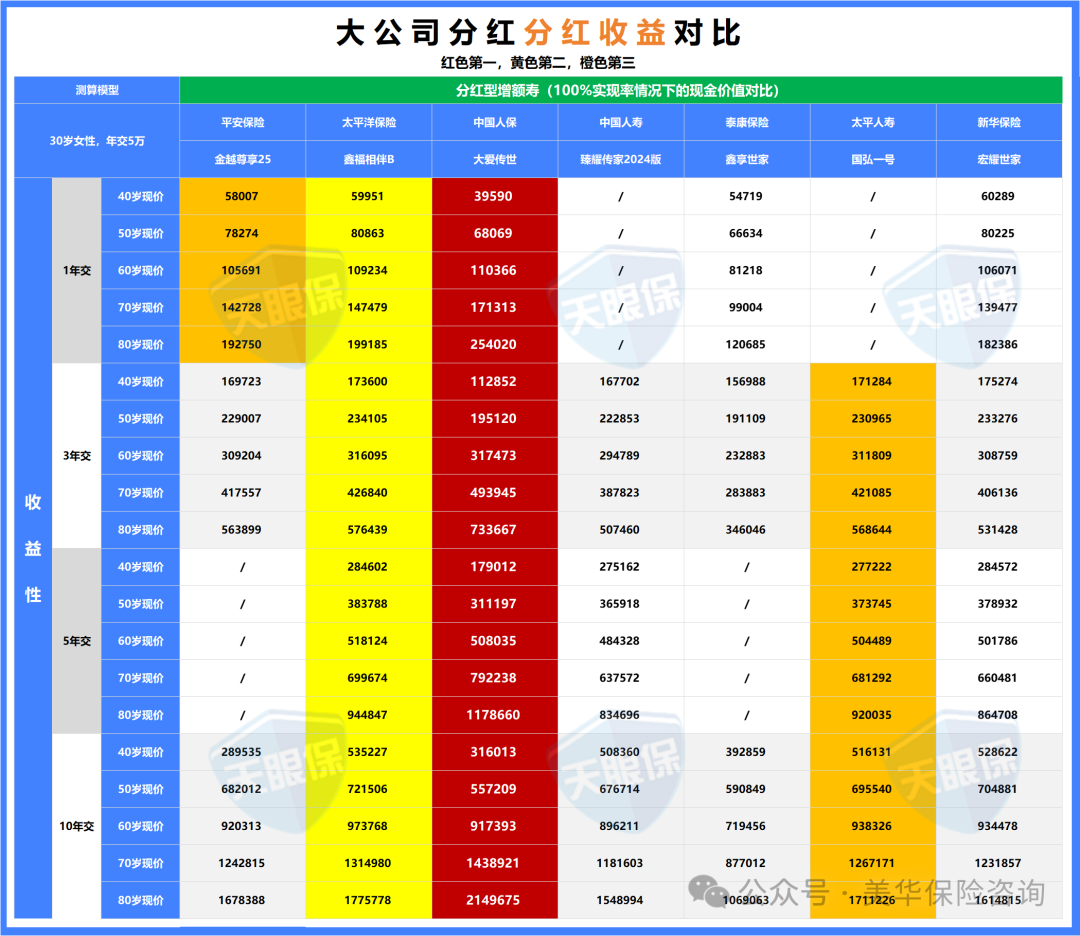
由于目前老七家保司,并没有全部公布最新的分红实现率数据,所以下表采用的还是去年公布的分红实现率数据
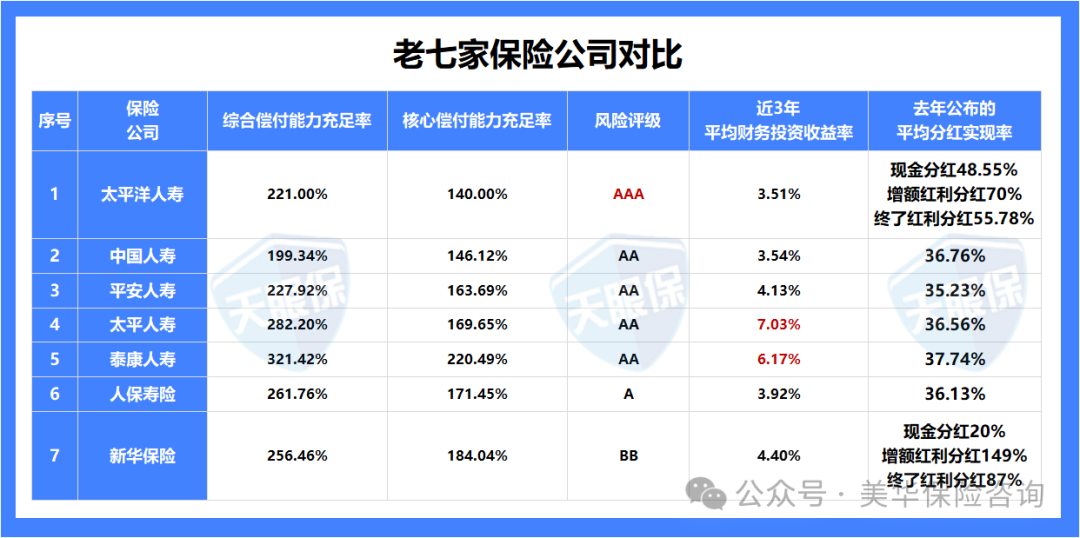
看保司实力我一般盯三个数:风险评级、投资收益率、过往分红实现率。老七家里太平洋风险评级AAA最漂亮,新华BB垫底。投资收益率只有太平和泰康过了6%。分红实现率这块,说实话整体不太好看,限高之后大家都在裸泳。所以分红型增额寿,别光看演示表上的数字,得看背后这家公司过去几年真金白银分了多少钱。
银行卖的增额寿,坑比你想的深
资管新规之后银行理财不保本了,大额存单也停售了,银行柜台现在主推增额寿。你去存钱,柜员跟你说”存定期不如买增额”,这话对一半。对的是增额寿确实能锁定长期利率,错的是银行卖的产品收益差距大得离谱。
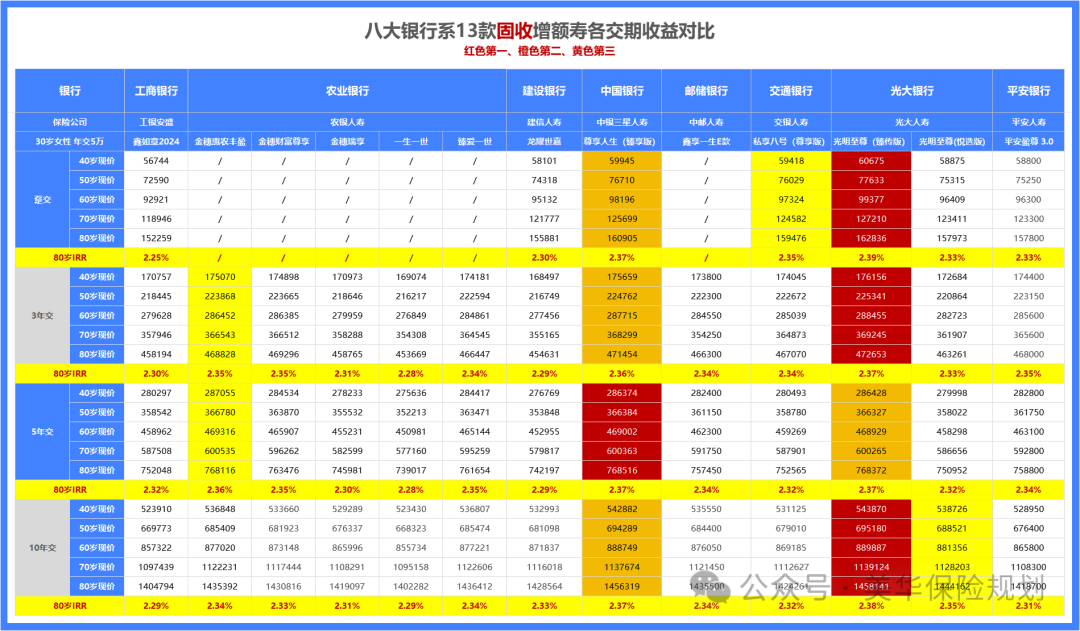
我整理了13款银行系固收增额寿,30岁女性年交5万。光大人寿光明至尊(臻传版)在趸交、3年交、10年交三个缴费期里都是第一,80岁IRR能到2.38%左右。中银尊享人生(臻享版)5年交表现最好,IRR也有2.37%。但同样预定利率2.5%的产品,有的长期IRR只有2.2%出头。别小看这零点几个点的差距,放30年就是几万到十几万的差别。
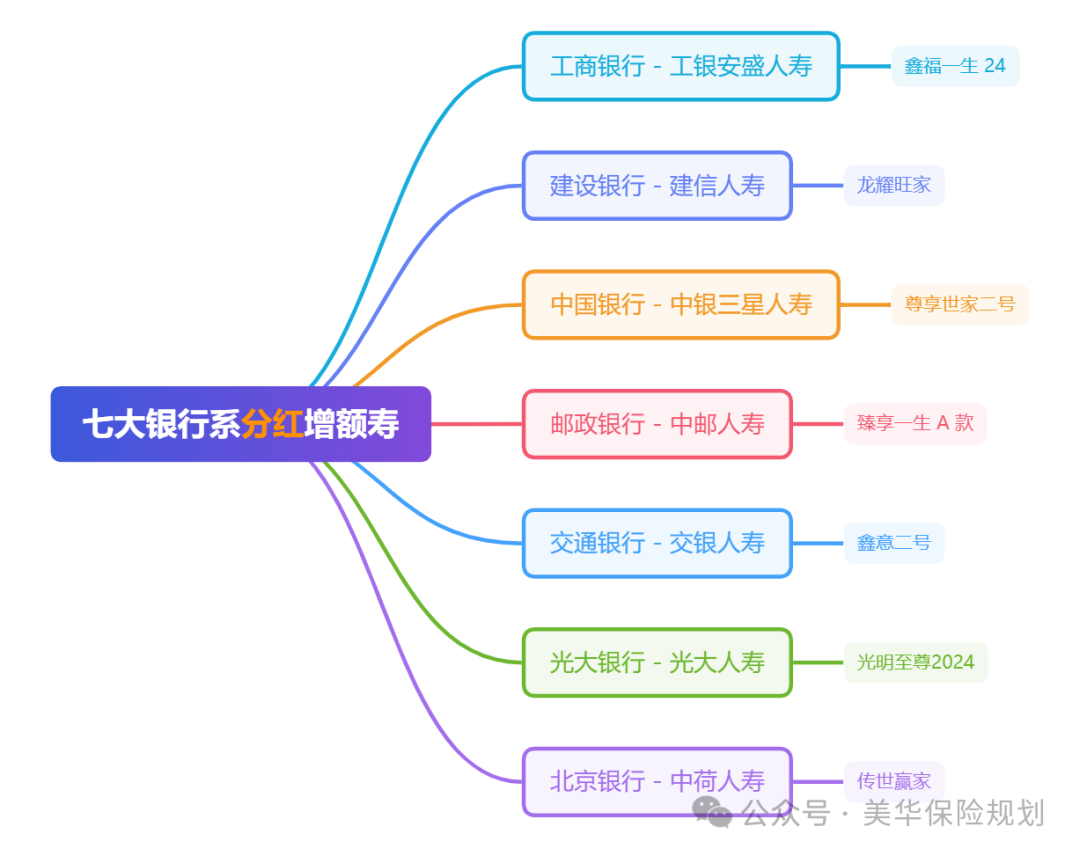
银行系分红型增额寿,保底收益中规中矩,最高也就1.85%左右,离2%的上限还有点距离。加上分红之后,光明至尊2024在所有缴费期里都是第一,80岁账户收益能到3.5%左右,其他几款基本稳定在2.8%。差距摆在这儿,选哪款不用我多说了吧。
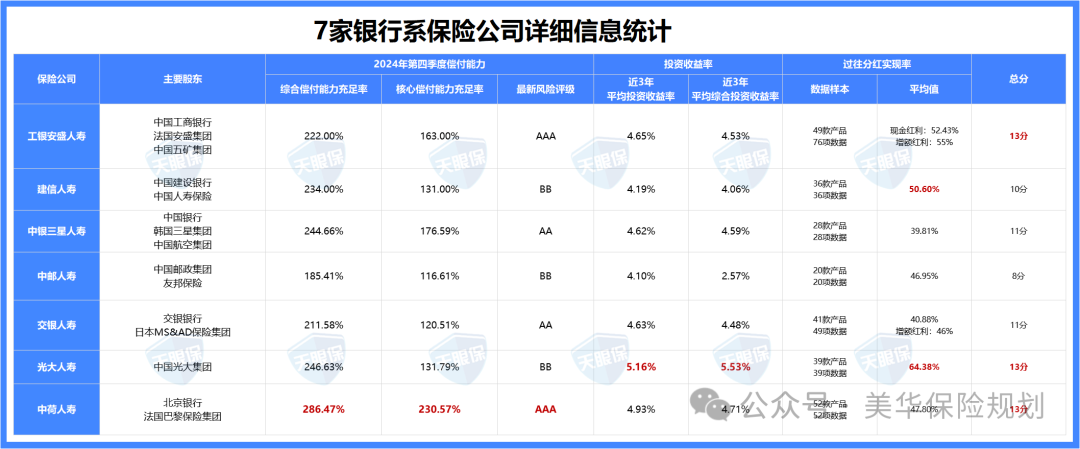
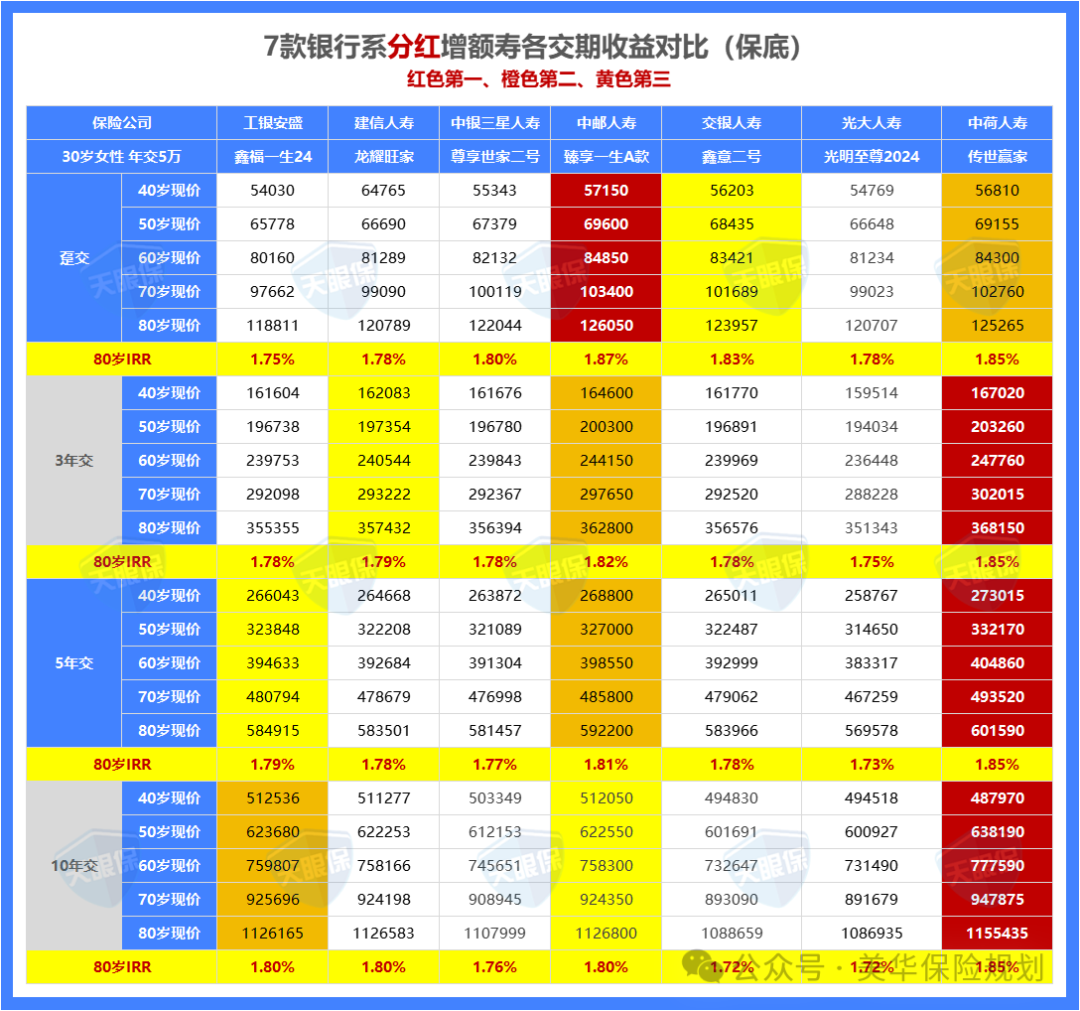
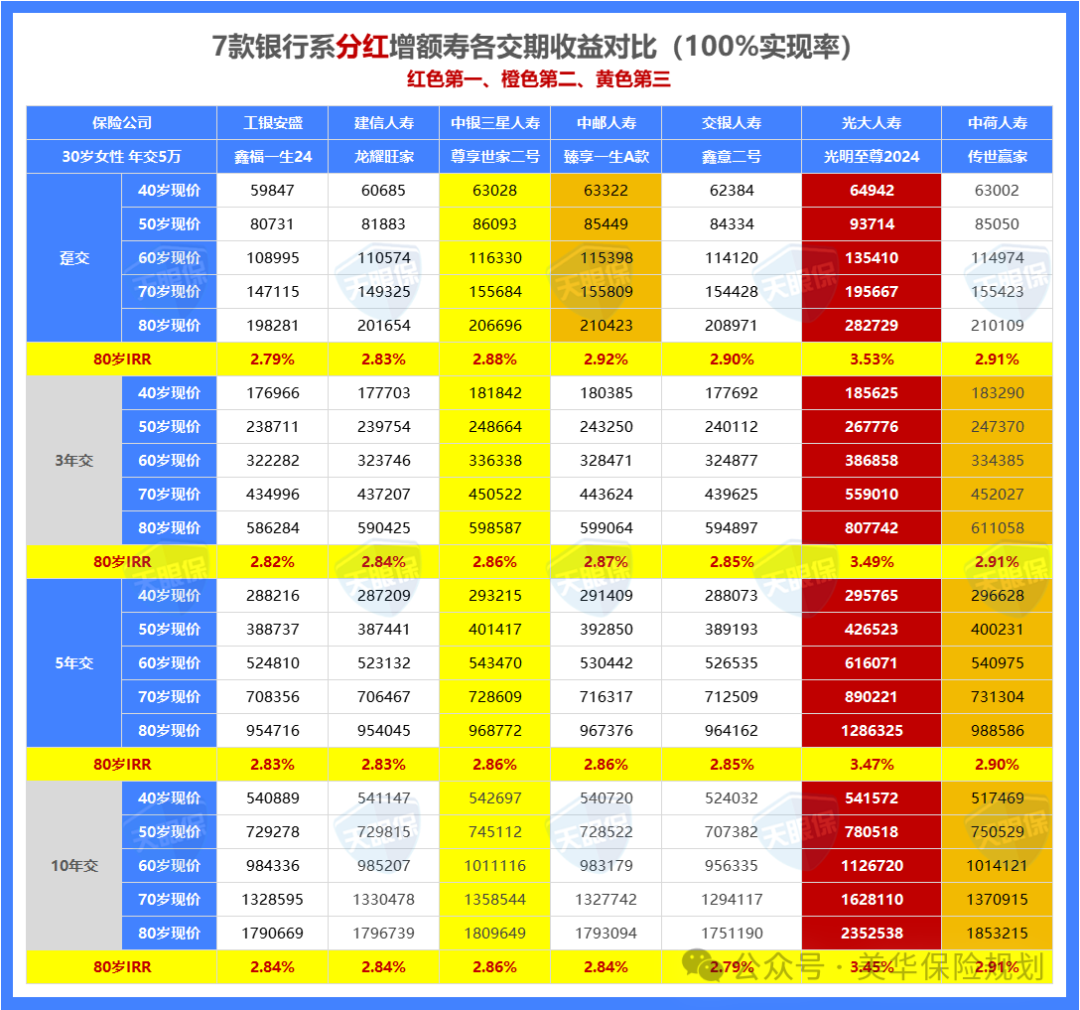
但有个数据我得单独拎出来说——这7家银行系保司的平均分红实现率,最高的光大永明也才64%左右,而市场上优秀的公司能到97%。股东背景强、偿付能力好看,不代表分红就给得多。这两件事得分开看。买分红险,保险公司赚钱能力和分红意愿,缺一不可。
[PRODUCT_SLOT_2]
把全网产品放一起比,谁在裸泳一目了然
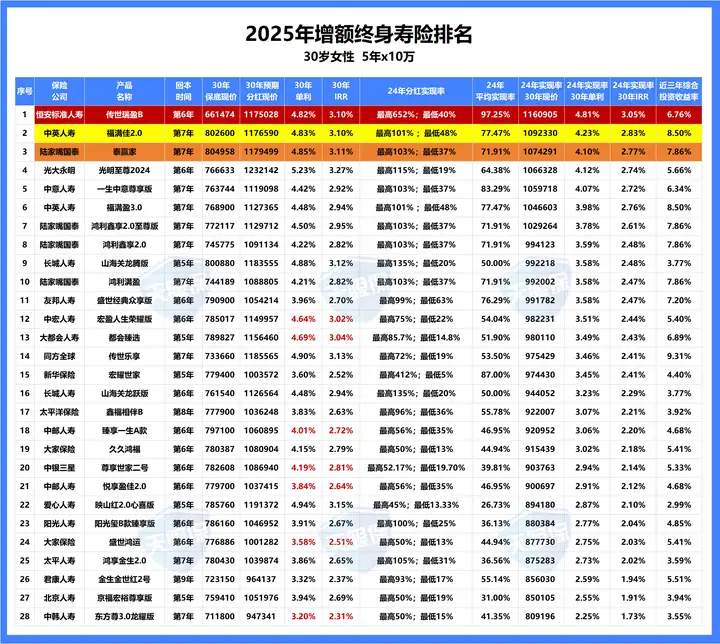
大公司和银行渠道比完了,再把全网在售的增额寿拉出来遛遛。我以30岁女性年交10万交5年、总保费50万为例做了个排名,结果挺有意思。
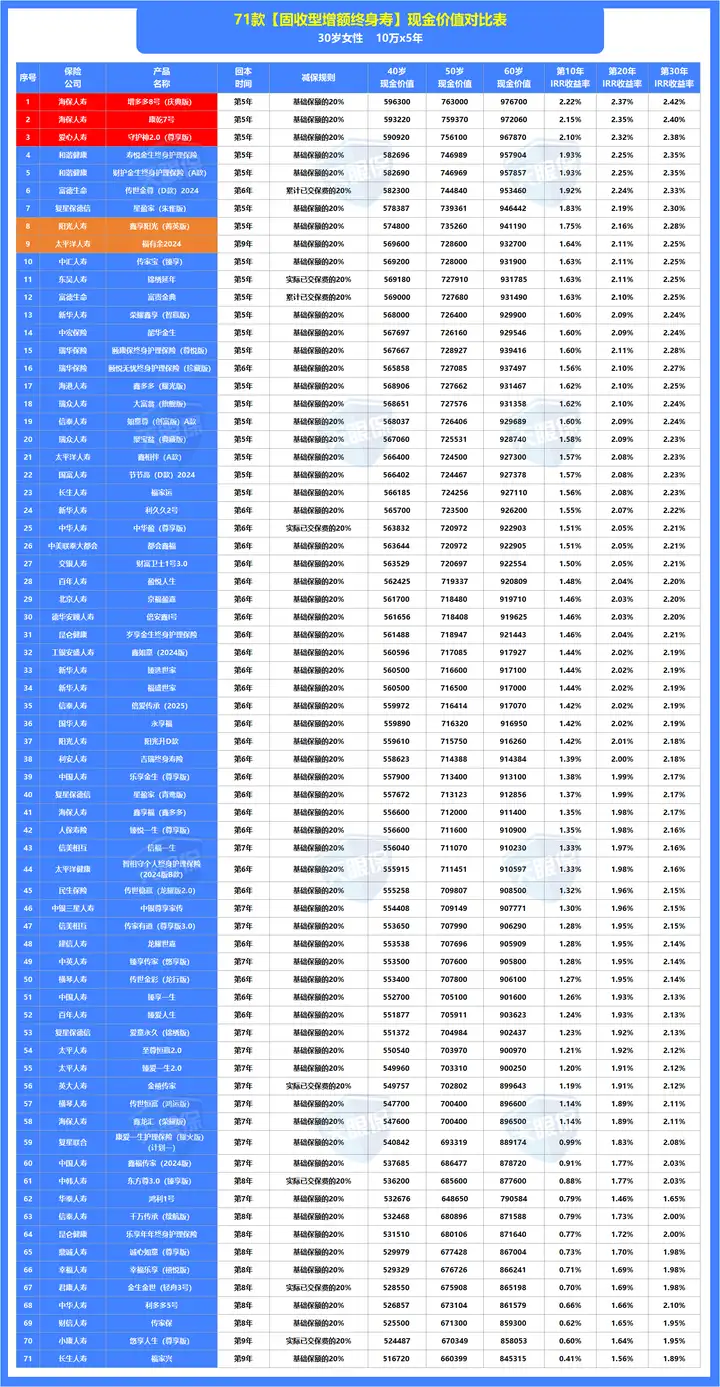
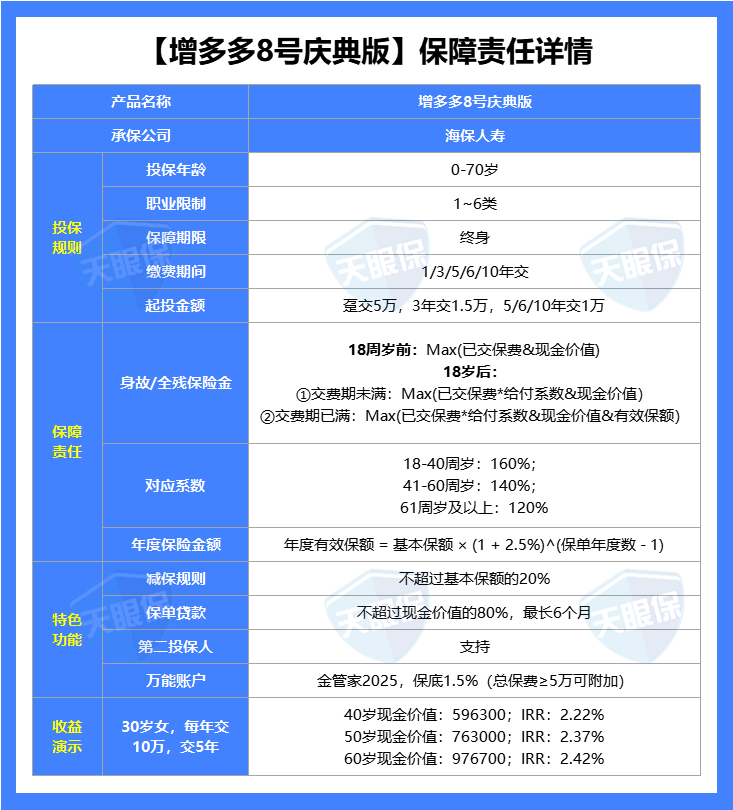
固收型里,海保增多多8号(庆典版)和康乾7号是收益天花板级别的存在。增多多8号第30年IRR能到2.42%,康乾7号2.40%。别嫌2.4%低,这是复利,折算成单利在长期限里能到4%以上。而且增多多8号能附加保底1.5%的万能账户,减保规则也宽松,每年能减投保时基本保额的20%,最快5年能把钱取完。你要是纯冲着收益去,3年或5年交,这款就是最优解。
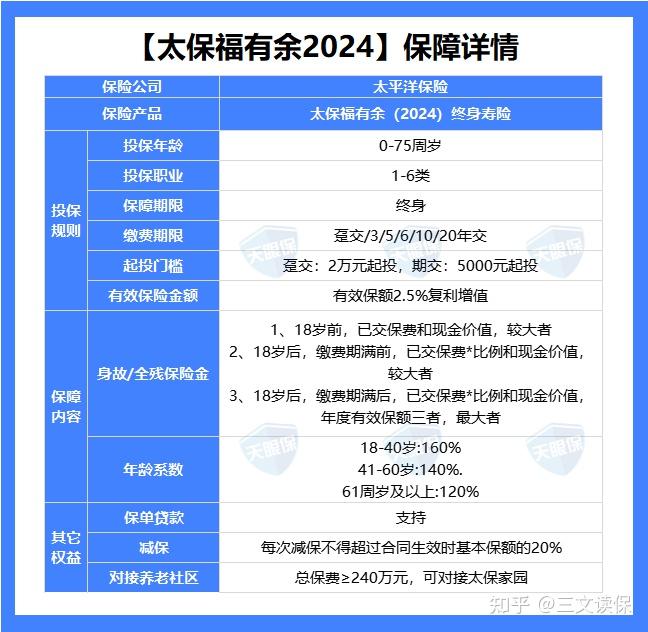
大公司产品里,阳光人寿鑫享阳光(菁英版)和太平洋福有余2024收益排前面。福有余2024背靠太平洋这棵大树,减保规则也是目前有20%限制的产品里最宽松的那一档。既想要牌子又不想收益太难看,这款可以优先考虑。
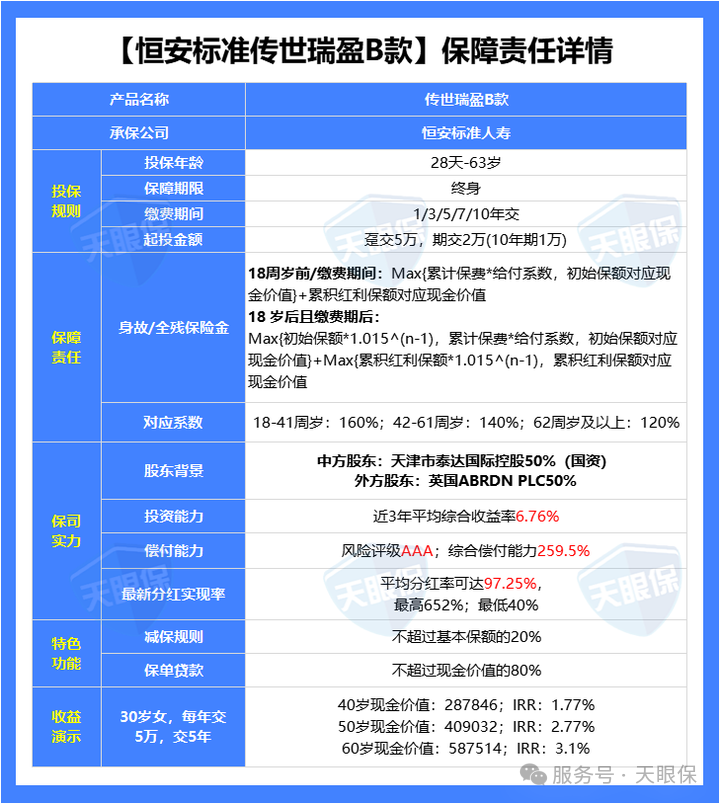
分红型这边,恒安标准传世瑞盈B款是妥妥的分红之王。去年限高之后大多数公司分红实现率腰斩,恒安标准硬是做到了97%,全网第一。中意人寿83%排第二。传世瑞盈B款30岁男性趸交20万,第30年预期收益129.59万,比福满佳2.0的126.20万和一生中意尊享版的122.45万都高。长期IRR能到3.6%以上。但注意它的保底收益只有1.5%,比那些保底2.0%的产品还低,预期收益反而更高——因为保底低,保险公司投资空间更大,能配更多权益类资产。这个逻辑跟港险有点像,接受不了波动的别碰。
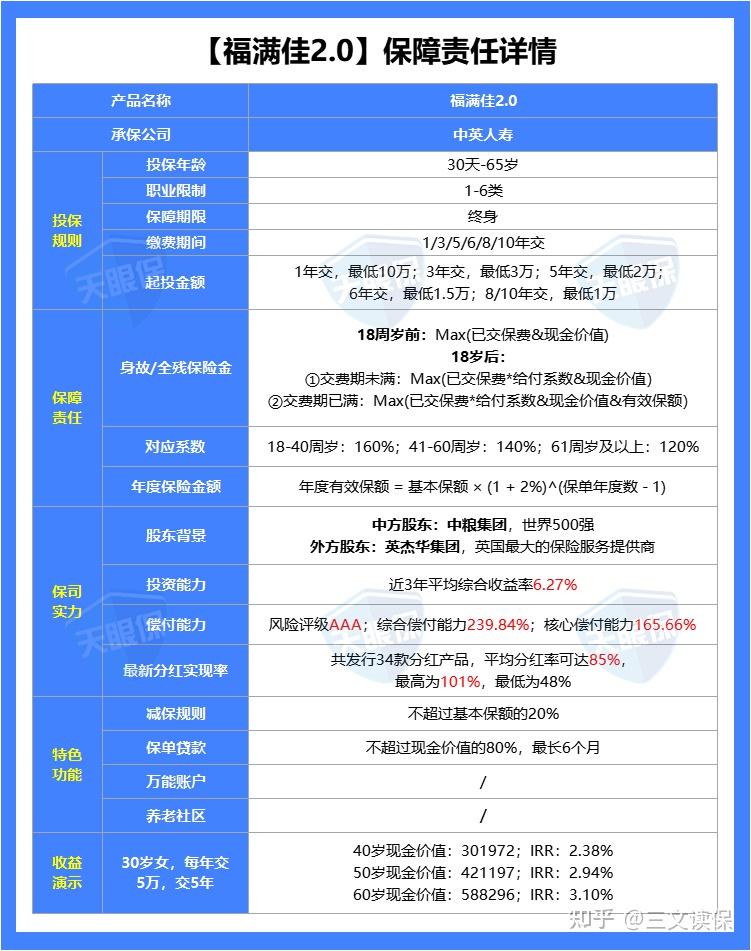
中英人寿福满佳2.0则是另一种风格。30岁女性5万交5年,60岁现金价值58.8万,是已交保费的2.3倍,IRR复利3%以上。中英近三年综合投资收益率5.46%,平均投资收益率5.03%,偿付能力充足率239.8%,风险评级连续几个季度AAA。说人话就是:这家公司赚钱能力强,承诺给你的分红大概率能兑现。分红实现率最新平均值85%左右,过往没有低于100%的,最高到过133%。
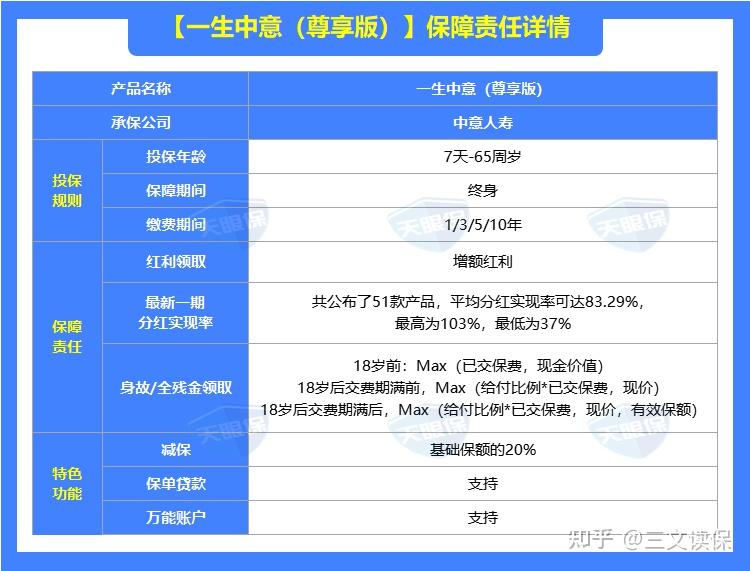
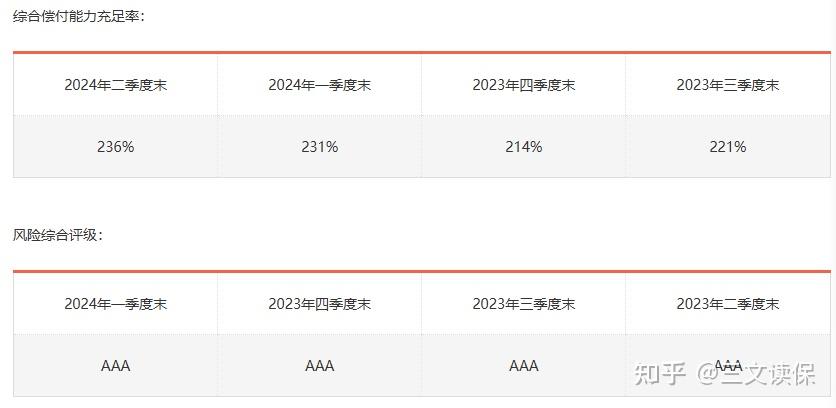
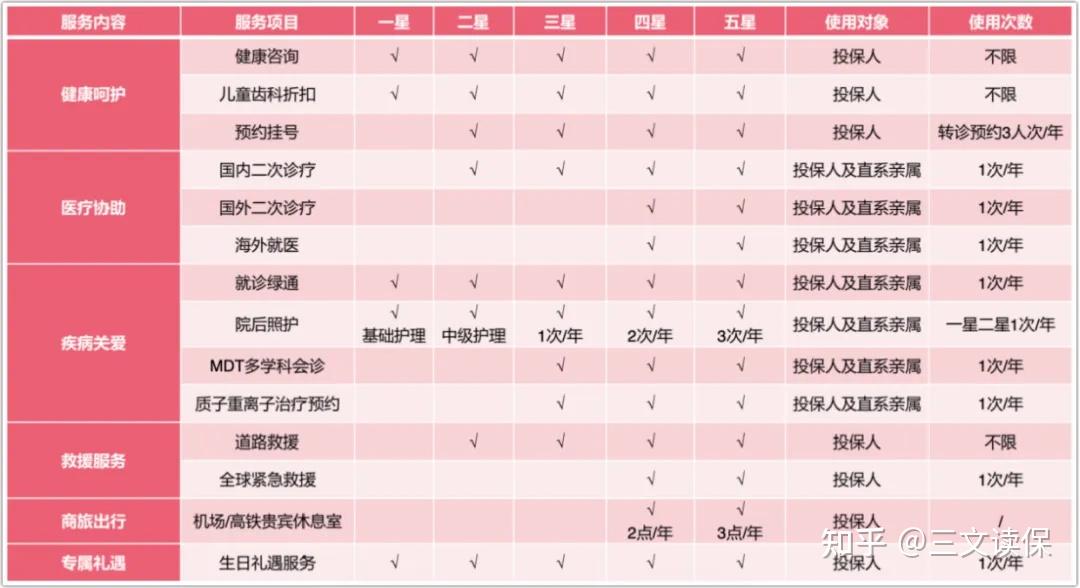
中意人寿一生中意(尊享版)走的是稳健路线。中方股东中石油,外资股东意大利忠利集团,两个世界500强各持一半。偿付能力充足率200%以上,风险评级AAA,51款产品最新分红实现率平均83%。还能附加万能账户,增值服务里健康咨询、预约挂号、就诊绿通都有。适合看中保司稳健性和服务体验的人。
说到这儿我得吐槽一句。网上很多测评文章把分红型增额寿的演示收益吹得天花乱坠,完全不提分红实现率这个关键指标。演示表上写得再漂亮,公司实际只给你分50%,那不就是画饼吗?买分红险,保司的投资能力和历史分红数据,比演示表上的数字重要十倍。
[PRODUCT_SLOT_3]
最后说点掏心窝子的话。增额终身寿这两年确实火,但火不代表适合所有人。你要是三五年内要用的钱,别往里放,前期现金价值没起来,退保会亏。你要是追求短期高收益,也别买,它的优势在长期锁定利率。但如果你有一笔十年以上不动的闲钱,想做个基础的保险规划,给自己留个确定的底,那增额寿在当前利率下行的大环境里,确实是个不错的选项。关键是别瞎买,把保险配置方案做扎实了,比听谁忽悠都强。想让我帮你看看你手里的保单买亏了没有,或者根据你的情况做个保险组合建议,点下面卡片找我就行。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。