上个月我表姐拿着两份计划书来找我,说纠结得睡不着觉。一份是超级玛丽12号,一份是达尔文10号,业务员各说各的好,她愣是拖了半个月没定下来。我拿过来翻了翻,问她:你知道这两款重疾险最大的区别在哪儿吗?她摇头。我说你连差在哪儿都没搞明白,光听人忽悠性价比高就掏钱,那不是等着踩坑吗?
这行干了8年,我见过太多人买重疾险跟买菜似的,光看价格不看条款,最后理赔的时候傻眼了。今天就借这两款全网吹爆的产品,把重疾险挑选的底层逻辑给你掰扯清楚。不是让你非得二选一,是让你知道钱花在哪儿才算值。
先说结论:这两款确实是目前市面上最能打的重疾险推荐产品,但它们的侧重点完全不一样。选错了,多花的钱就是打水漂。
基础保障这块,达尔文10号玩了个心眼
什么叫基础保障?就是你买了就自带的重疾、中症、轻症三项。很多人觉得重疾险贵,其实贵就贵在这儿。但你知道吗,重疾赔完之后合同是不是就结束了,这里面差别大了去了。
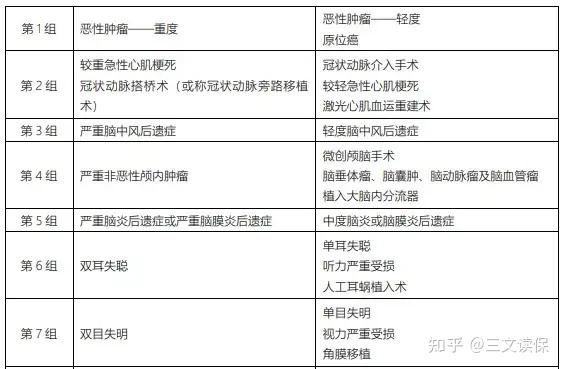
大部分重疾险,重疾一赔,合同终止,后面再得轻症中症跟你没关系了。达尔文10号不是,它重疾赔完还能接着赔轻症中症,间隔90天就行。听起来超级玛丽12号也有这功能对吧?但达尔文10号有个细节做得更绝——它赔第二次疾病的时候不分组。
我给你翻译成人话。假设老王买了50万保额,第一次确诊肺癌,赔了50万。过了两年又查出胃原位癌,超级玛丽12号不赔,因为它要求第二次得是不同的重疾,原位癌算轻症,而且跟癌症沾边就不行。但达尔文10号能赔,因为它不分组,不管你是不是同一系统疾病,只要符合轻症中症定义就给钱。
癌症这玩意儿复发转移太常见了,我经手的理赔案子,十个里头七个跟癌症有关。所以这个不分组的设计,实用性比那些花里胡哨的附加险强太多了。
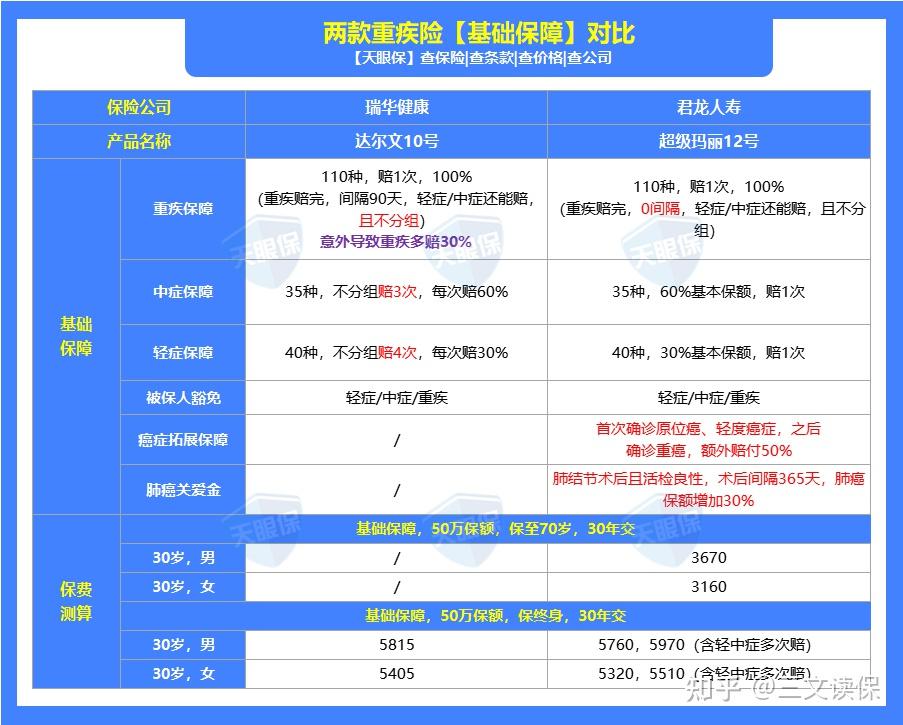
超级玛丽12号在这块的优势是0间隔期,重疾确诊第二天再得中症也能赔。但说句难听的,人都得重疾了,90天内再得中症的概率有多大?这功能听着美好,实际用上的没几个。所以我更倾向达尔文10号的做法,范围广比时间短实在。
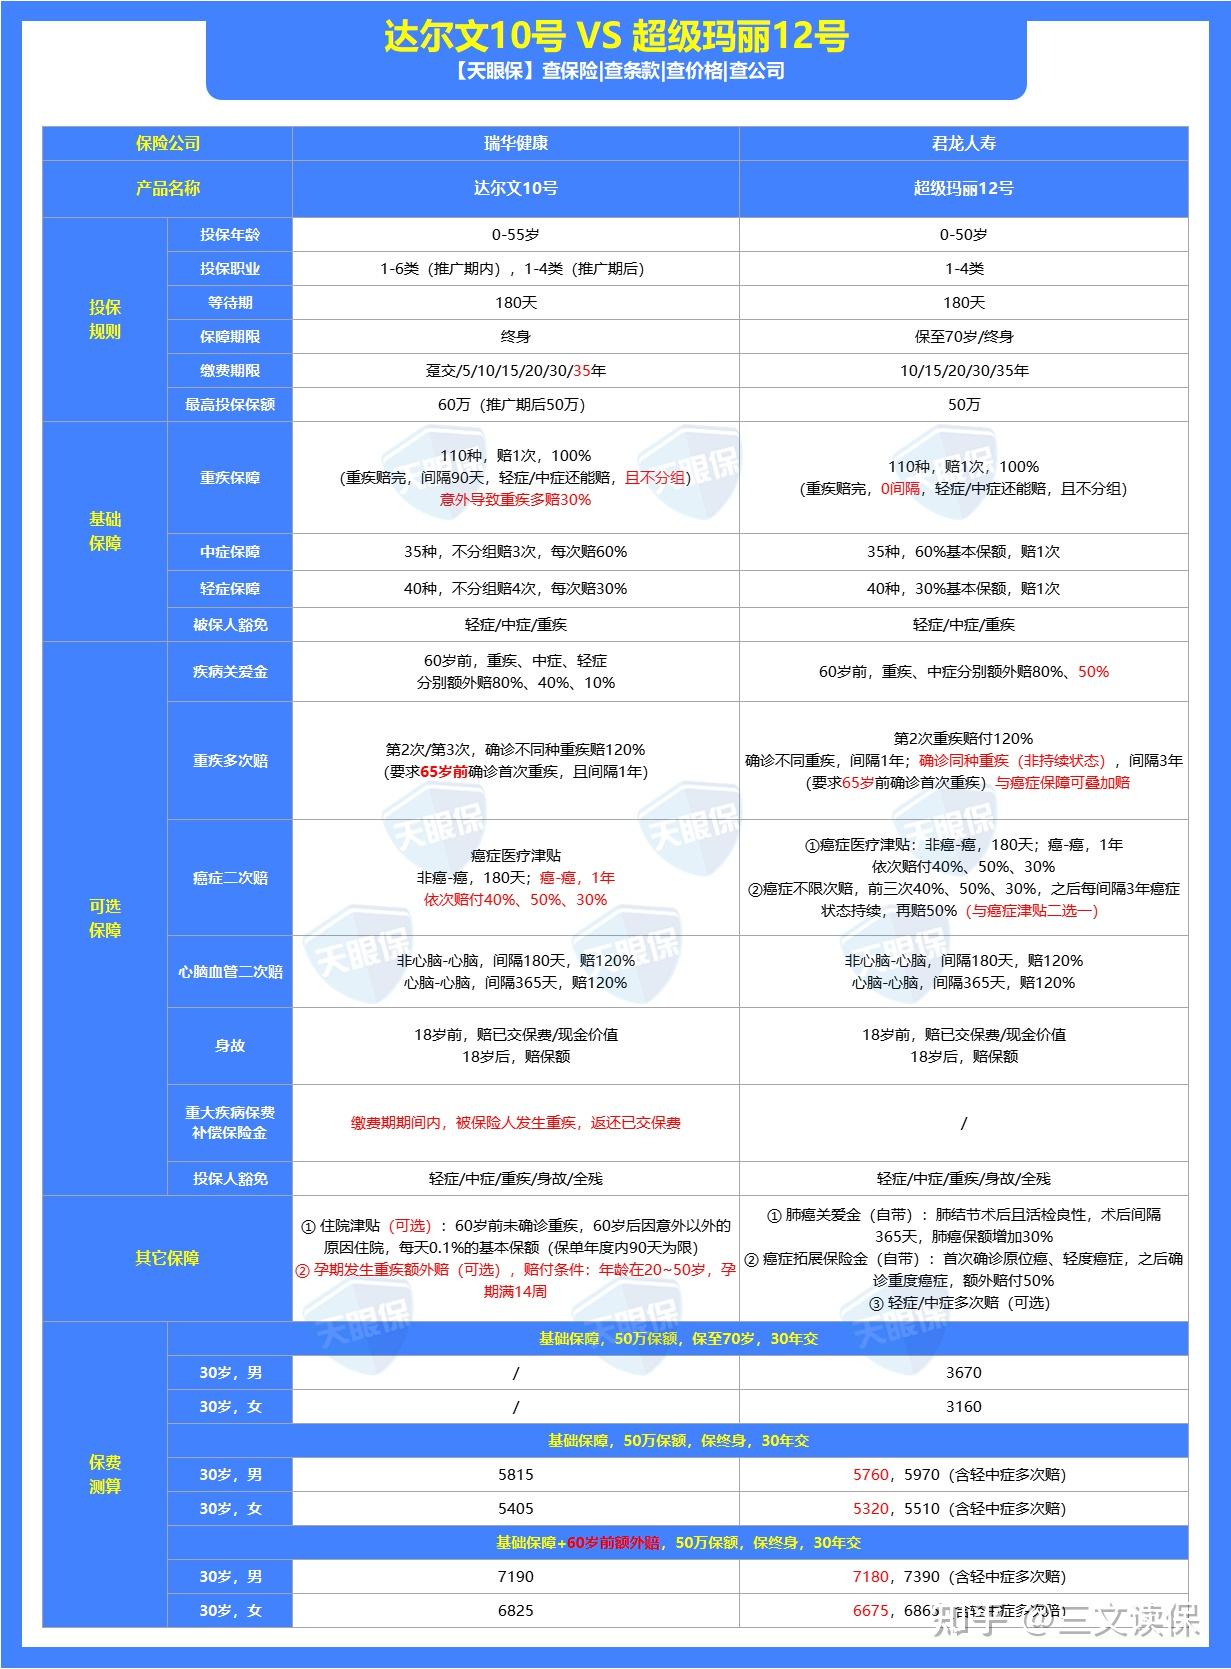
还有个细节得提一嘴。达尔文10号轻症不分组能赔4次,中症赔3次,都是自带的。超级玛丽12号把多次赔做成了可选,不附加的话便宜几十块,附加了反而比达尔文贵百来块。我就纳闷了,这几十块钱的差价你折腾啥呢?要么就实实在在降下来,要么就干脆别拆。这种设计我是不太看得懂的。

癌症保障,超级玛丽12号下了狠功夫
超级玛丽12号自带一个癌症拓展保险金,这个达尔文没有。什么意思呢?你先确诊轻度癌症或者原位癌,比如甲状腺癌,赔了15万。后来恶化成重度癌症,比如胃癌,再赔50万的基础上还能多拿25万。等于买50万赔75万。
关键是什么?同种疾病恶化也能赔。很多产品抠字眼,要求必须是不同种癌症,超级玛丽12号没这限制。再加上它首创的肺癌关爱金,肺结节手术后活检良性,过一年确诊肺癌多赔30%。疫情那几年多少人查出肺结节,我客户里就有三个做手术的,虽然最后都是良性,但那个心理压力我亲眼见过。保险公司能针对这个群体设计保障,算是有良心。
所以基础保障这块,我个人更偏向超级玛丽12号。原因很简单,重疾险理赔里头癌症占了大头,把癌症保障做扎实比什么都强。你要是只买基础保障,选它不会错。
可选保障里的弯弯绕,业务员不会主动告诉你
预算够的话,附加险怎么选也是有讲究的。达尔文10号有9项可选,超级玛丽12号6项。咱不逐个说,就聊最常见的四个:疾病关爱金、重疾多次赔、癌症二次赔、心脑血管二次赔。
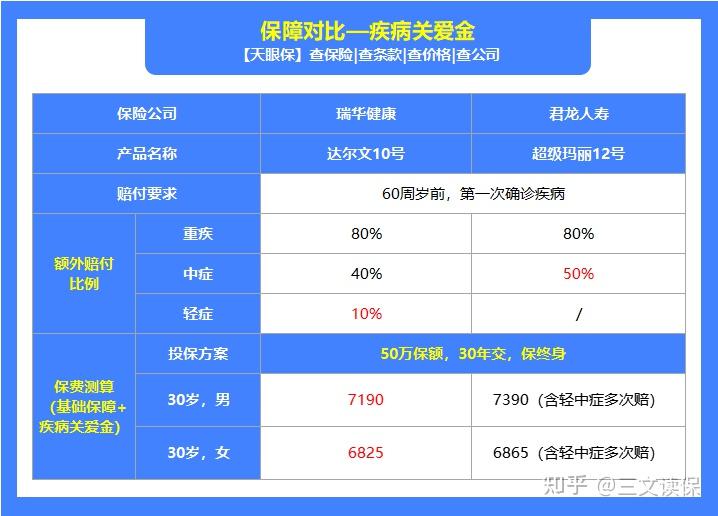
疾病关爱金就是60岁前得病多赔钱。达尔文10号重疾多赔80%,中症多赔40%,轻症多赔10%。超级玛丽12号重疾也是多赔80%,中症多赔50%,但没有轻症额外赔。表面看超级玛丽中症赔得多,可你翻翻理赔数据就知道,轻症的发生率远高于中症。轻症都赔不到,中症赔再多也是画饼。所以我站达尔文10号。
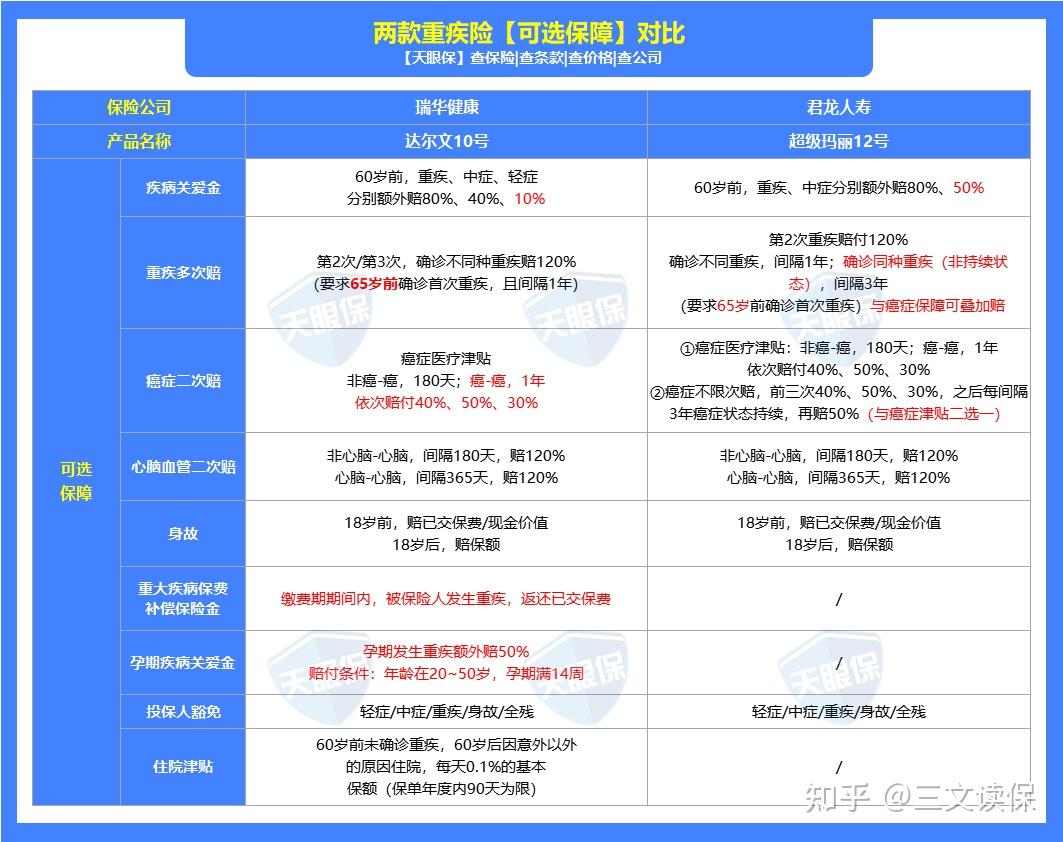
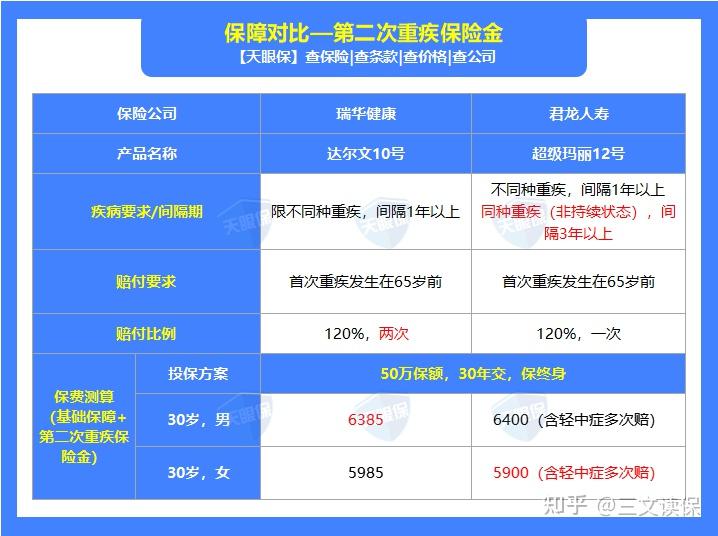
重疾多次赔这块我无条件支持超级玛丽12号。达尔文10号只能赔不同种重疾,第一次肺癌第二次胃癌就不赔了,因为都算恶性肿瘤。超级玛丽12号同种不同种都能赔,价格还更便宜。不过说句掏心窝子的话,人一辈子得两次重疾的概率已经很低了,达尔文赔的次数再多意义也不大,关键看第一次能不能赔到位。
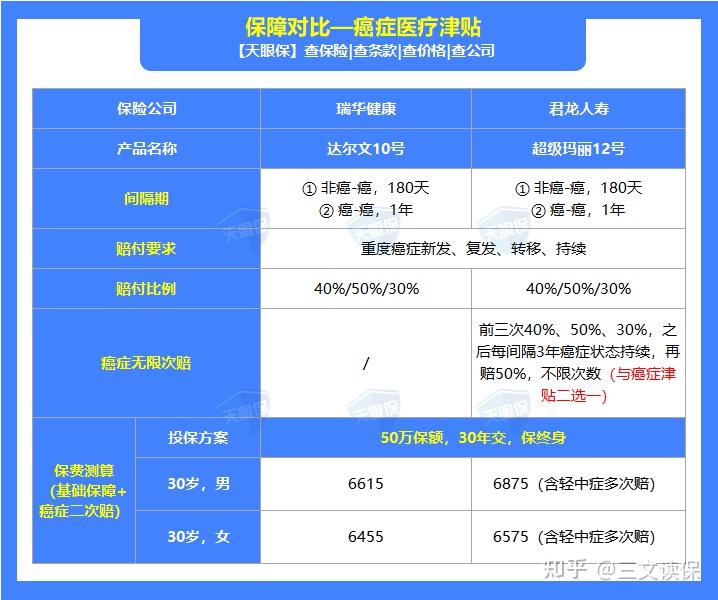
癌症二次赔两款产品赔付比例、间隔期一模一样,超级玛丽12号多了个无限次赔。听着唬人,实际上赔完三次还能活到第四次的概率微乎其微。达尔文10号价格便宜点,我要是自己买会选达尔文。当然你要追求保障极致,超级玛丽也没毛病。
心脑血管二次赔两款保障内容完全相同,达尔文便宜一两百块。家里有心血管病史的、抽烟酗酒肥胖的,建议加上。没这些风险的,省下这钱吃顿好的不香吗?
达尔文10号那两个首创,才是真杀手锏
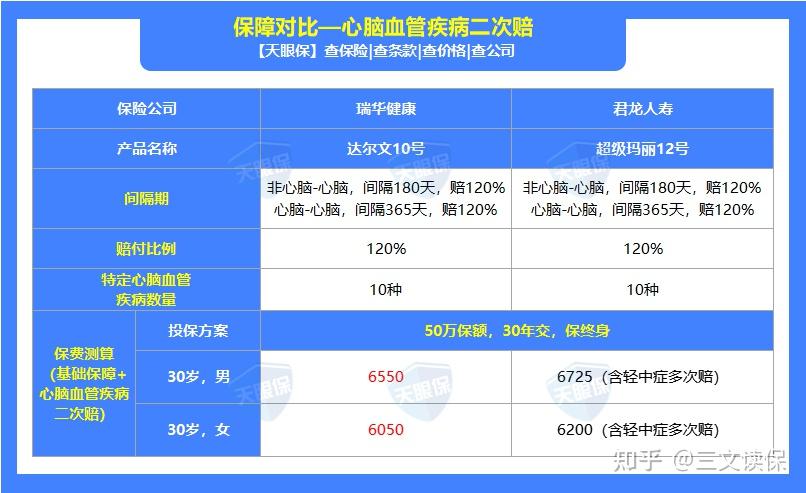
第一个叫重疾保费补偿金。缴费期内发生重疾,不光赔保额,连你交过的保费全退给你。举个例子,30岁老王买50万保额,30年交,每年5000块。第20年查出胃癌,一般产品赔50万,剩下10年保费不用交了,合同结束。达尔文10号赔50万,剩下保费不用交,前面交的10万块退给你,保障还继续有效。等于一分钱没花白得50万保障,0元购这个说法虽然有点营销味,但账确实是这么算的。
关键是附加这项保障便宜得离谱。30岁男性只多405块,女性多355块。一年一顿火锅钱,换这么个权益,我觉得值。
第二个是孕期重疾关爱金。怀孕满14周发生重疾多赔50%,买50万赔75万。附加费只要二三十块,对女性来说基本等于白送。我有个客户怀孕六个月查出乳腺癌,当时要是有这项保障能多拿25万,治疗选择会宽裕很多。这种事不发生最好,发生了就是救命钱。
到底怎么选,看你这几个情况
说了这么多,直接给建议。如果你最担心癌症风险,家族有癌症病史,或者自己查出过结节息肉,优先考虑超级玛丽12号,它把癌症保障做到了极致。如果你更看重理赔范围广、保障全面,或者经常开车出差意外风险高,达尔文10号更合适,重疾赔完轻中症还能赔不分组这个设计真的很实用。
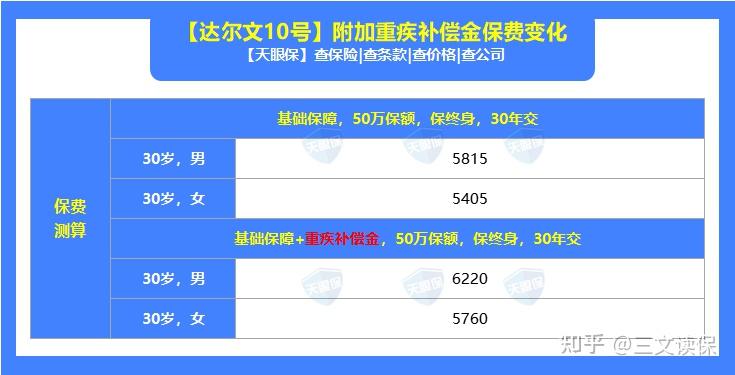
女性朋友可以多看看达尔文10号,孕期保障和保费补偿金对女性太友好了。男性如果看重癌症多次赔,超级玛丽12号价格有优势。
但有一点我得把丑话说前头。这两款产品的健康告知不一样,你身体有什么小毛病,能不能买,必须一条一条对着告知过。我见过太多人觉得自己没啥事,咔咔一顿填,最后理赔的时候保险公司调出就诊记录,说你这个没告知那个没告知,拒赔。冤不冤?真冤。但规则就是规则。
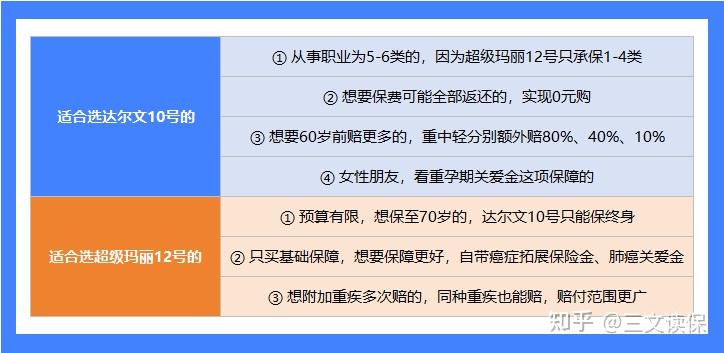
所以别光看性价比高就冲,先搞清楚自己能不能买。不确定的,找个懂行的人帮你把健康告知过一遍,比什么都重要。这行水不浅,业务员为了成单什么都敢说,但你理赔的时候他可能早就不干了。自己上点心,比啥都强。
最后啰嗦一句,重疾险推荐榜单年年变,今天这两款是顶流,明年可能又出新花样。但挑选的逻辑不变:先看基础保障够不够硬,再看附加险有没有戳中你的风险点,最后对着健康告知看能不能买。三步走完,谁也忽悠不了你。
至于那些花里胡哨的宣传话术,听听就行。卖保险的嘴,骗人的鬼,这话虽然损了点,但你自己多留个心眼总没错。真要拿不准,评论区问我,我说话直,不爱听也没办法,总比你理赔时哭强。