很多人觉得,保险代理人劝你买增额终身寿,是因为它能让你发财。其实不是这样。
我干了8年保险,见过太多人把增额寿当成”高收益理财”冲进去,结果连现金价值表都没翻过。今天我不跟你唱赞歌,就聊聊这波下架潮到底怎么回事,以及如果你手里有闲钱,该怎么选才不踩坑。
上个月一个老客户找我喝酒,说起他去年抢的那款增额寿
老张,42岁,做建材生意。去年听人说3.5%复利要停售,连夜转了20万进去。今年他生意周转需要用钱,跑去减保,发现每年最多只能取基本保额的20%。他原话是:”我以为是活期存折,结果是定期还带锁。”
这事怪产品吗?也不全怪。怪的是当时卖他那人没把减保规则说清楚。所以今天这篇,我先把难听的话放前面——增额终身寿不是万能神器,它适合一部分人,坑的也是另一部分人。
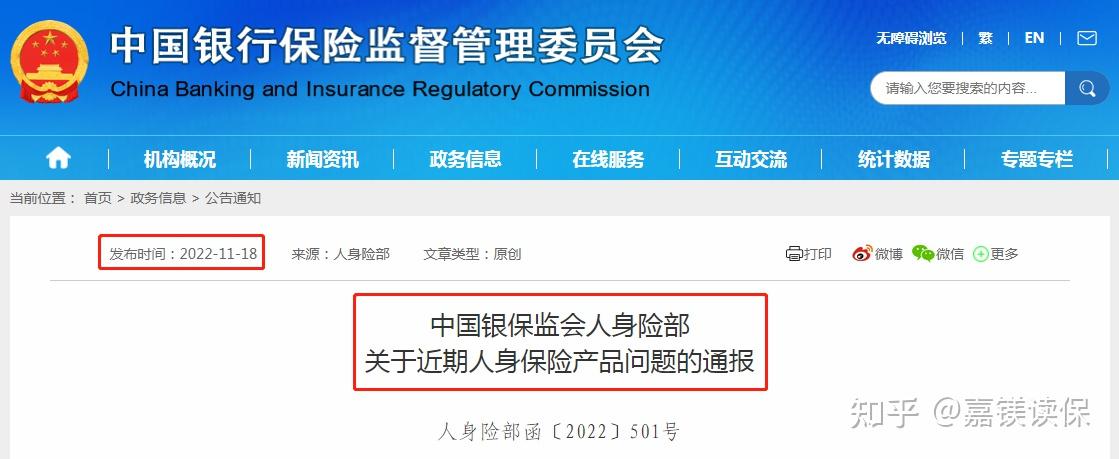
11月18号银保监会那份《通报》出来的时候,我朋友圈里同行都在转。24家公司被通报,90款产品点名,4款增额寿直接要求立即停售。瑞泰人寿打了第一枪,后面跟了一串。很多人慌得不行,问我是不是以后买不到了。
瑞泰瑞享福盈、瑞享福盈(尊享版)两款产品已于11月20日24:00全网停售
招商仁和金盈卫已于11月30日24:00全网停售
富德生命康乾2号已于11月30日24:00全网停售
恒大万年禧两全险、万年禧终身寿险、启明星三款产品已于12月4日停止销售
中英人寿传世鑫享已于12月5日24:00全网停售
而国联康乾1号·益利多,也于12月4日中午12:00彻底告别了增额终身寿市场……
我的回答是:高收益的那批,确实在陆续退场。但你要是现在闭着眼睛乱买,还不如把钱放银行。
为什么监管非要跟3.5%过不去
说穿了就一句话:保险公司自己赚不到那么多钱,却承诺给你3.5%复利,时间长了要出大事。
我给你算笔账。保险公司卖你一份3.5%复利的产品,扣掉人力、广告、运营成本,它自己投资收益率至少得跑到5%-6%才不亏。可你看看今年什么行情——74家寿险公司前三季度总投资收益率平均只有2.7%。平安2.7%,中国人寿4.03%,太保4.1%,新华3.7%,全在往下掉。大公司都这样,中小公司更别提了。
以前行情好的时候,监管睁一只眼闭一只眼。现在不行了,每张保单背后都是一个家庭的救命钱,保险公司真出了兑付问题,谁来兜?所以监管比我们还怕,干脆提前把高收益产品掐掉,防患于未然。这不是针对谁,是行业自己撑不住了。
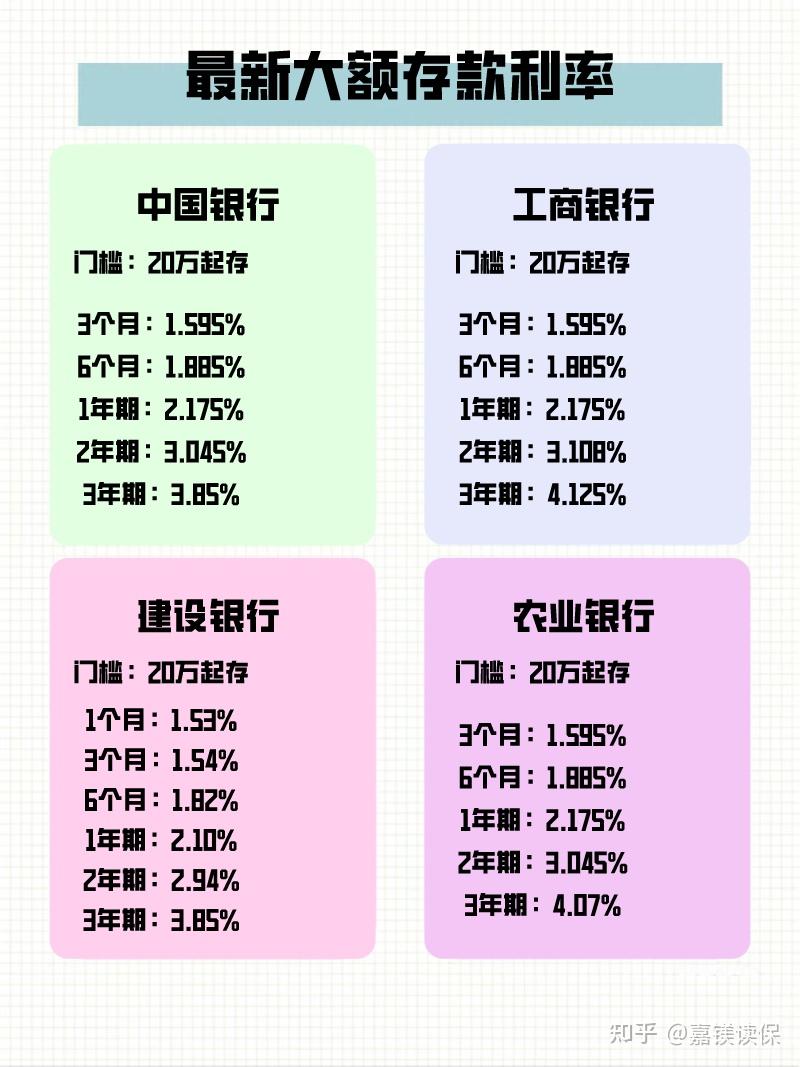
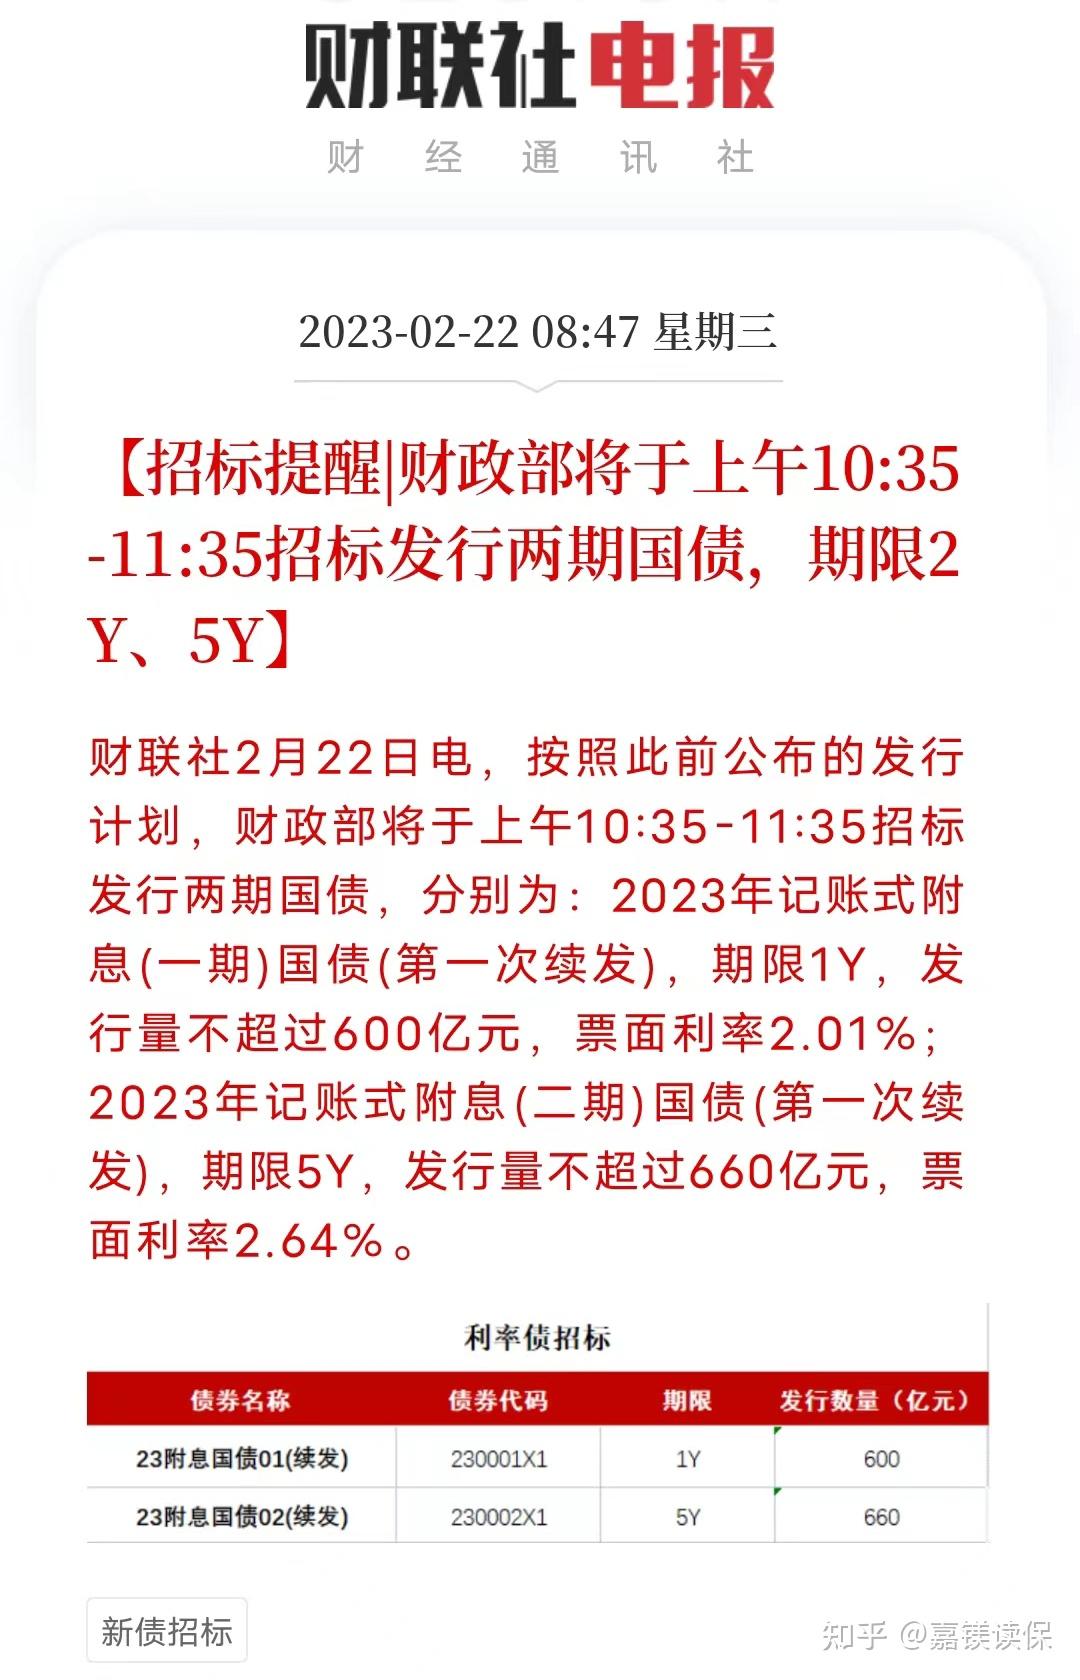
还有个背景你得知道:银行存款利率这两年一路往下出溜。大额存单3年期从3.35%掉到3%左右,还抢不到额度。国债五年期票面利率也就2.64%。老百姓手里有点闲钱,左看右看没地方放,”挪储”这个词就是这么火起来的。
增额寿就是在这个节骨眼上被推到了台前。终身锁利、复利滚存,听起来确实香。但香归香,你得搞清楚它到底怎么香、香在哪、哪些地方不香。
复利3.5%听起来不起眼,拉长时间你再看
我经常跟客户说,别拿3.5%去跟银行单利比,那是欺负人。复利的威力在时间。30岁男的,每年交5万交5年,总共25万。复利10年IRR能到3.35%,账户里差不多32万多;复利30年IRR到3.46%,本金翻到2.6倍。时间越长,折合单利越高,后期能到5%甚至6%以上。
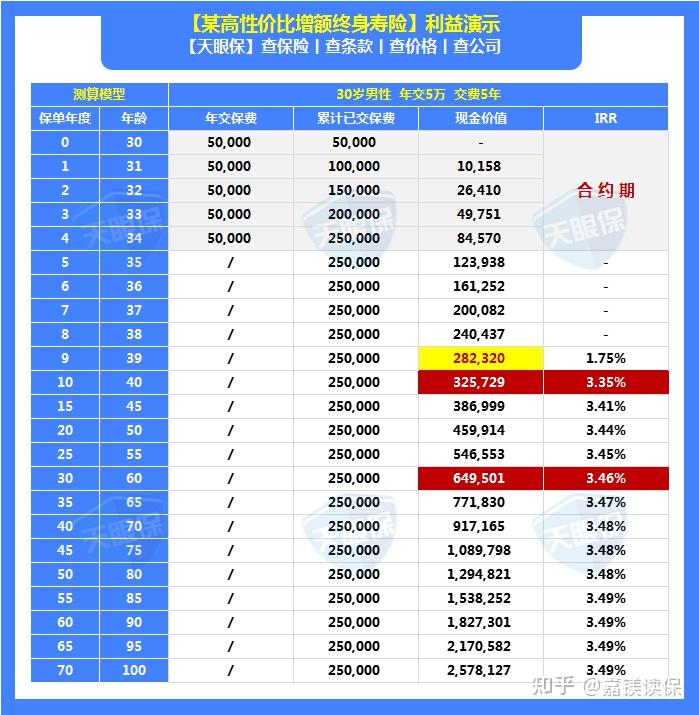
但注意,这是顶尖产品的水平,不是随便抓一款就有。市面上挂着”增额终身寿”名头的产品上百款,收益差距能差出一辆车钱。选错了,真不如存定期。
那怎么挑?我干了这么多年,总结下来就看三个东西,别的都是花架子。
第一看现金价值,这是命根子
现金价值就是你的账户余额,合同里白纸黑字写着的。交费金额和年限一样的情况下,谁现金价值高,谁收益就高。别的宣传话术一概不用信,翻到合同那页看数字就行。
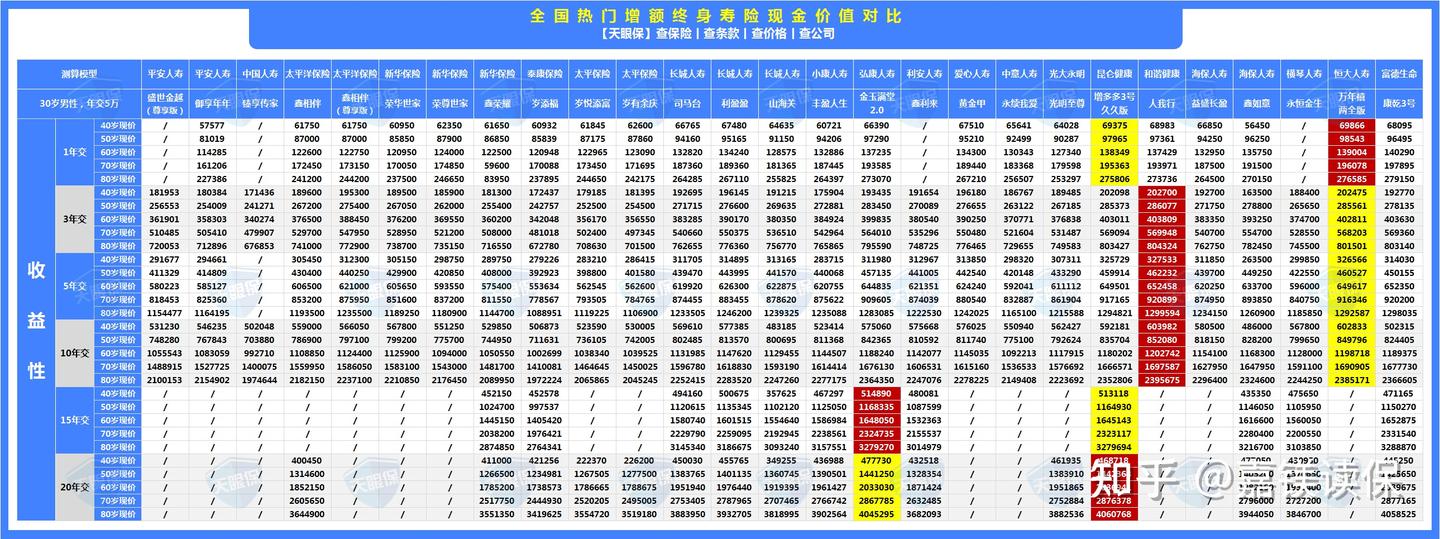
我把市面上热门产品拉了个表对比过,不同交费年限收益排名不一样。1年交长期现金价值靠前的有恒大人寿万年禧两全版、昆仑健康增多多3号久久版;3年交和5年交,和谐健康人我行排前面;10年交也是人我行领先;15年交弘康金玉满堂2.0更占优;20年交则是昆仑增多多3号久久版第一。
但说实话,排名前几的产品收益差距没那么大,别为了零点零几的IRR纠结半年。收益差不多的时候,你更该看第二个标准。
第二看减保灵不灵活,这决定你用钱时难不难受
减保就是取钱。现在大部分增额寿对取钱有约束——要么保单满5年才能取,要么每年最多取20%。急用钱的时候,这种限制能把你急死。
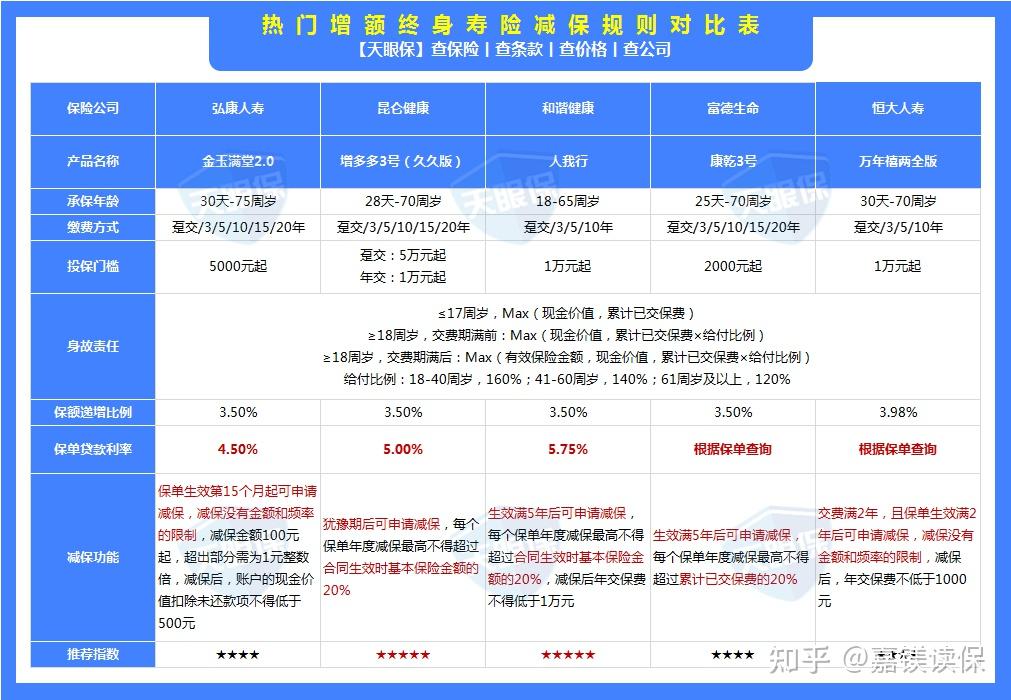
目前减保限制最少的是弘康金玉满堂2.0,没有20%的金额限制,但前15个月不能减保。恒大万年禧两全也没有20%限制,前2年不能动。其他产品基本都有20%的年度上限。
有人问我,那既想要收益又想要灵活怎么办?拆分保单。比如你有50万,别一张保单全塞进去,拆成两张甚至三张,急用钱时动一张,其他的继续复利滚着。这招我帮好几个客户操作过,实用。
第三看增值服务,有更好没有也别强求
有些产品带万能账户、养老社区、重疾豁免这些附加功能。有当然好,但别本末倒置。我见过客户为了一个万能账户去选收益低一截的主险,算下来得不偿失。增值服务是锦上添花,现金价值和减保规则才是根本。
1、高收益增额终身寿,为何终将团灭
2、增额终身寿险,超全挑选指南
3、全网增额终身寿PK,谁最值得入手
现在还能看的几款,我直说了
下架潮之后幸存的产品不多,我挑三个说,优缺点都摆出来,你自己判断。
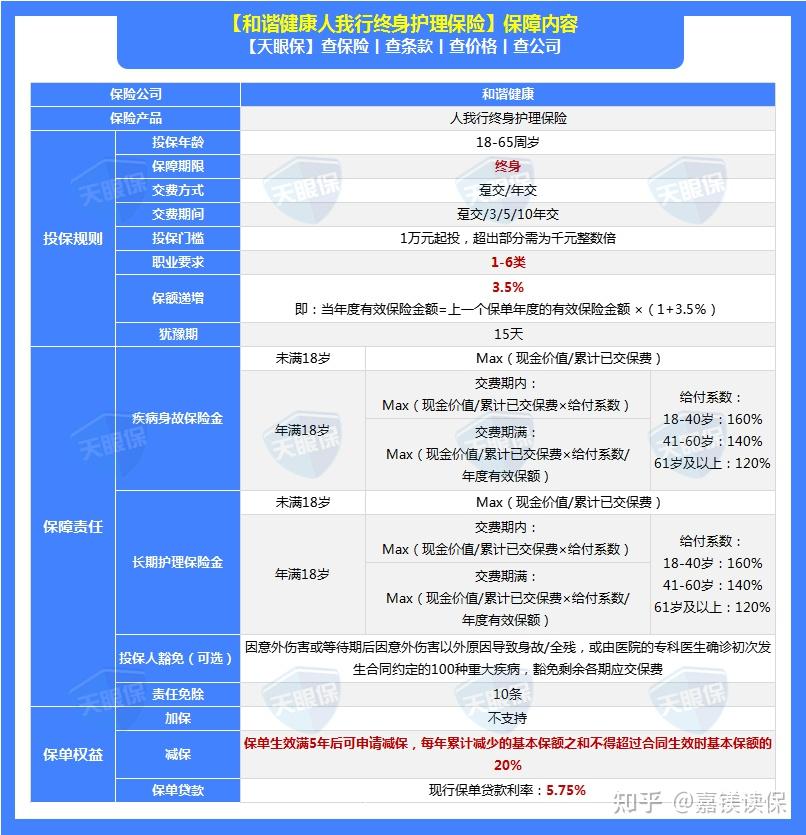
和谐健康人我行——3年、5年、10年交收益都是天花板级别,趸交也能排前三。能附加投保人豁免,交费期内确诊合同约定的100种重疾,后续保费不用交了,保单继续有效。它本质是终身护理险,带失能护理保障,家里有老人考虑这一层的会比较看重。缺点也明显:减保有20%限制,而且未成年人不能当被保人。
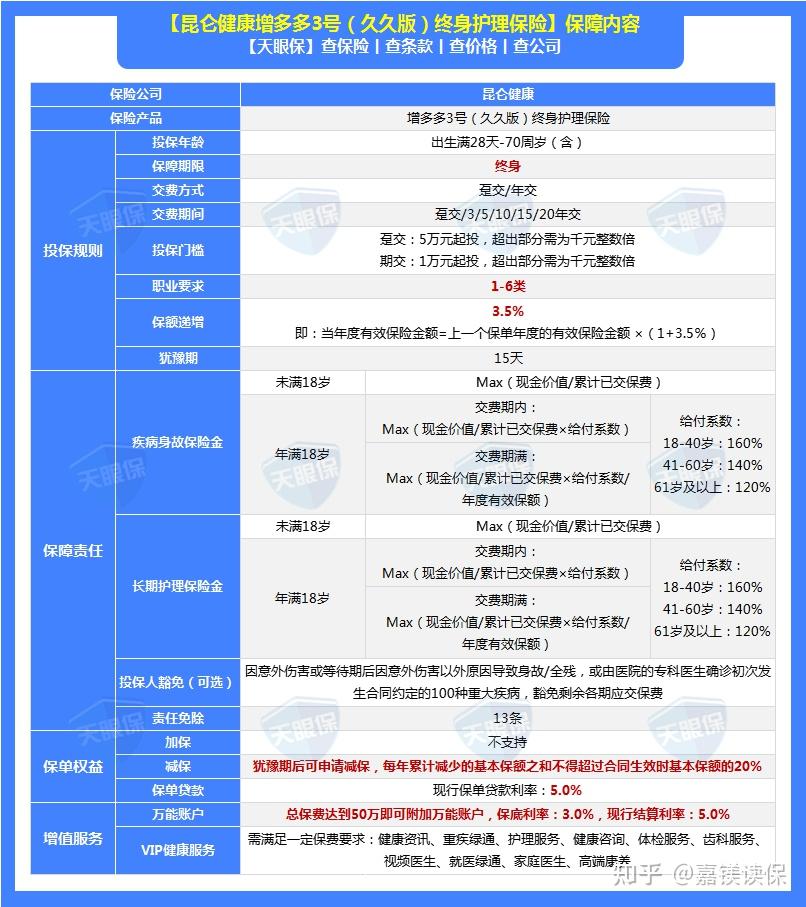
昆仑健康增多多3号久久版——20年交收益第一,其他交费期也都在前三。达到保费门槛能附加万能账户,保底3.0%,现行结算5.0%,这个在万能账户里算很能打的。同样带失能保障。减保有金额上限,每年不超过投保时基本保额的20%,但可以通过拆保单解决。
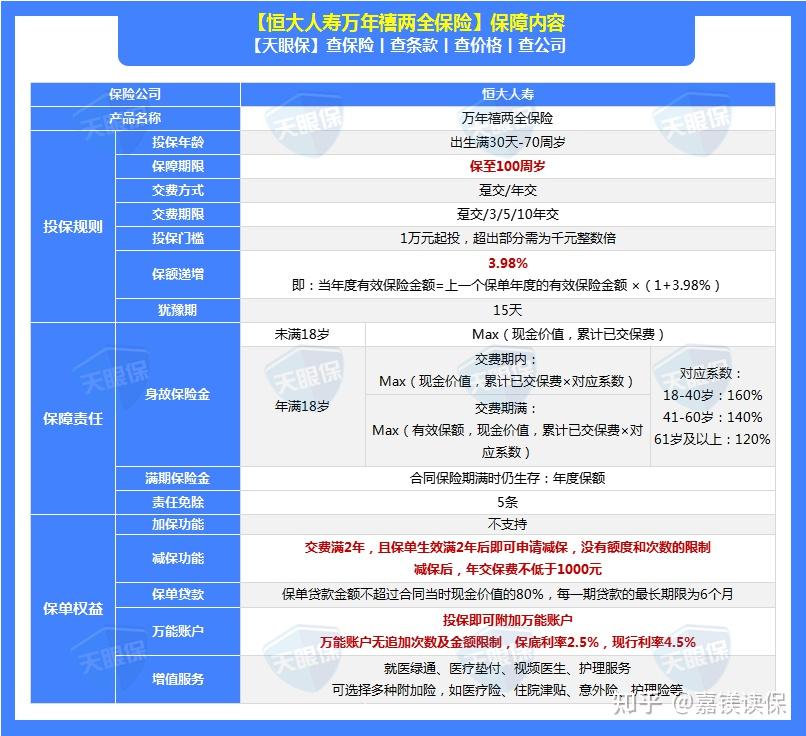
恒大人寿万年禧两全——一听恒大俩字很多人心里打鼓。我说句公道话,恒大集团出事后已经把持有的恒大人寿50%股份押给了盛京银行,盛京银行大股东是沈阳市国资委。恒大早就没资格动恒大人寿的资金了,再加上国内保险公司的监管机制摆在那,不用过度担心。这款趸交收益是王,3年、5年、10年交也稳居第二。减保最宽松,第2年就能申请,没次数和金额限制。投保就能附加万能账户,保底2.5%,现行4.5%,追加没限制。缺点是15年、20年交的收益跟头部比有差距,适合中短期资金打理。
说句掏心窝子的
我入行那会儿,好产品一抓一大把,收益高、灵活度也好的随便挑。现在呢,一款接一款下架整改,保司报新品审批被驳回是常事。预定利率3.5%的增额终身寿越来越少,这不是吓唬人。
但你也别因为”要停售了”就慌慌张张上车。先问自己三个问题:这笔钱未来5到10年用不用?能不能接受减保限制?是想要保障还是纯理财?想清楚了再动手。
适合买的人其实就几类:想给孩子存教育金或者给自己备养老金的,专款专用,复利滚着;有长期储蓄需求但投资能力一般的,图个安全稳定;有资产隔离或财富传承需求的,婚前买属于个人财产,传承也方便。至于想三五年翻倍赚快钱的,别碰增额寿,它不适合你,我也劝不住你。
一是因为目前银行理财打破刚兑,能够保本保息的产品,市场上已经非常少见,而大额存单算是其中一项;
二是因为多数银行的大额存单流动性高,对于投资人来说十分友好。
最后提醒一句,买之前一定把现金价值表和减保条款翻出来看,别光听人说”复利3.5%”。合同上写的才算数,人口头说的,风一吹就散了。定期寿险和终身寿险解决的是不同问题,别混为一谈,买之前搞清楚自己到底要什么。
比如我们想要选择5年交费,年交10万,那5年交收益之王和谐健康人我行绝对是首选,然后我们在投保时可以把一份10万5年的保费,拆分成5份2万5年的保单,如果后期需要用钱的金额不大,可以选择直接从1份保单中取出20%的基本保额即可;如果需要用钱的金额较大,也可以选择直接退掉其中1份或多份保单,领取全部现金价值,其余保单继续复利增值。
1)养老社区服务:比如泰康保险、太平保险、大家保险、光大永明,复星保德信、恒大人寿等保险公司,都有开放养老社区的服务;
2)保险金信托服务:比如国联人寿、长城人寿、招商仁和、复星保德信等保险公司,都支持保险金信托服务
3)医疗服务体系:比如横琴人寿、瑞华保险、招商仁和、复星保德信等保险公司
4)细胞冻存服务:比如弘康人寿、长城人寿等保险公司
5)保单贷款:保单贷款各大保险公司基本上都支持,但也要看贷款利率的高低以及规则的灵活性
6)万能账户:比如平安保险、人寿保险、太平洋保险、恒大人寿、长城人寿、大家保险、光大永明、君康人寿、复星保德信等保险公司,很多产品都支持附加万能账户
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
