先说答案:网上买重疾险,价格能便宜将近一半,理赔和线下保单走的是同一套流程,安全性也没差别。我家三口人的重疾险全是在线上买的,当时也是犹豫了小半年才下手。
为什么犹豫?因为踩过坑。我老公那边有个远房亲戚做保险代理人,2019年给我们推了一款大公司的重疾险,30万保终身,每年保费将近一万四。当时差点就签了,后来我自己花了一个多月做功课,才发现同样的保障放在线上买,七千出头就能搞定,而且保障内容还更好。从那以后我就明白了:重疾险这个事,信息差太值钱了。
所以今天想聊聊三个大家最关心的问题——便宜是不是没好货?理赔会不会卡?以及到底怎么挑才不踩坑。顺便把我研究过的几款产品也一并说了。
线上重疾险凭什么便宜这么多
先摆个真实对比。我老公亲戚推的那款线下产品,30岁男性,30万保额保终身,每年交费接近1.4万。而线上同类产品,同样30岁男性,50万保额保终身,每年也就五千到七千。保额还多了20万,保费反而少了一半。
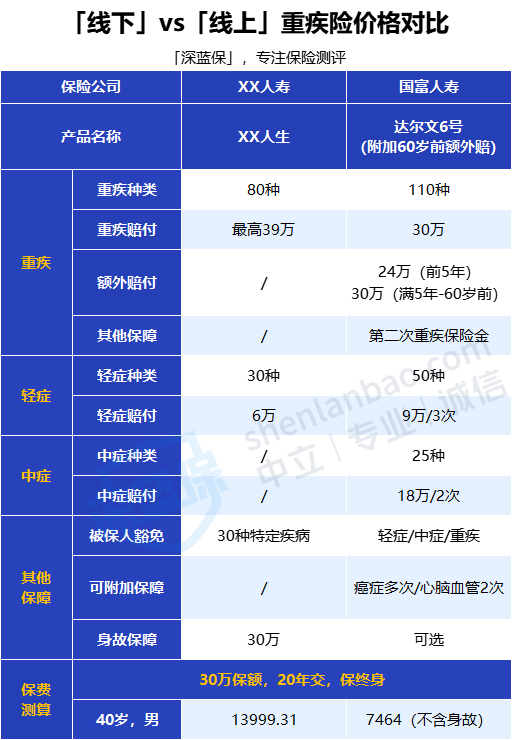
这中间的差价到底差在哪?其实不复杂。
线下产品要养一大支代理人队伍,这些人要发工资、要交社保、要租办公场地,这些成本最后都摊在保费里。线上产品没有这些包袱,保险公司直接面对客户,中间环节省下来的钱就体现在价格上。
还有一点,线上保险公司大多名气不如平安国寿那么响,拿什么抢客户?只能靠产品本身够好、价格够实在。所以它们愿意在保障上多给、在价格上让步,这也是市场竞争带来的好处。
另外线上产品的保障形态更灵活。线下重疾险基本是“保终身+捆绑身故”打包卖,线上可以自己选保到70岁还是终身,身故责任要不要加,缴费期也能拉长到30年。选择多了,自然能找到更匹配自己预算的方案。
理赔这件事,我用数据说话
很多人不敢在网上买重疾险,最大的心结就是:出事了找谁?会不会不赔?
我专门研究过2021年各家保险公司的理赔年报,72家公司的数据看下来,线上和线下公司的获赔率差别非常小,绝大多数都在97%以上。有些互联网保险公司的理赔速度甚至更快,因为线上提交材料、线上审核,省去了很多来回跑腿的时间。
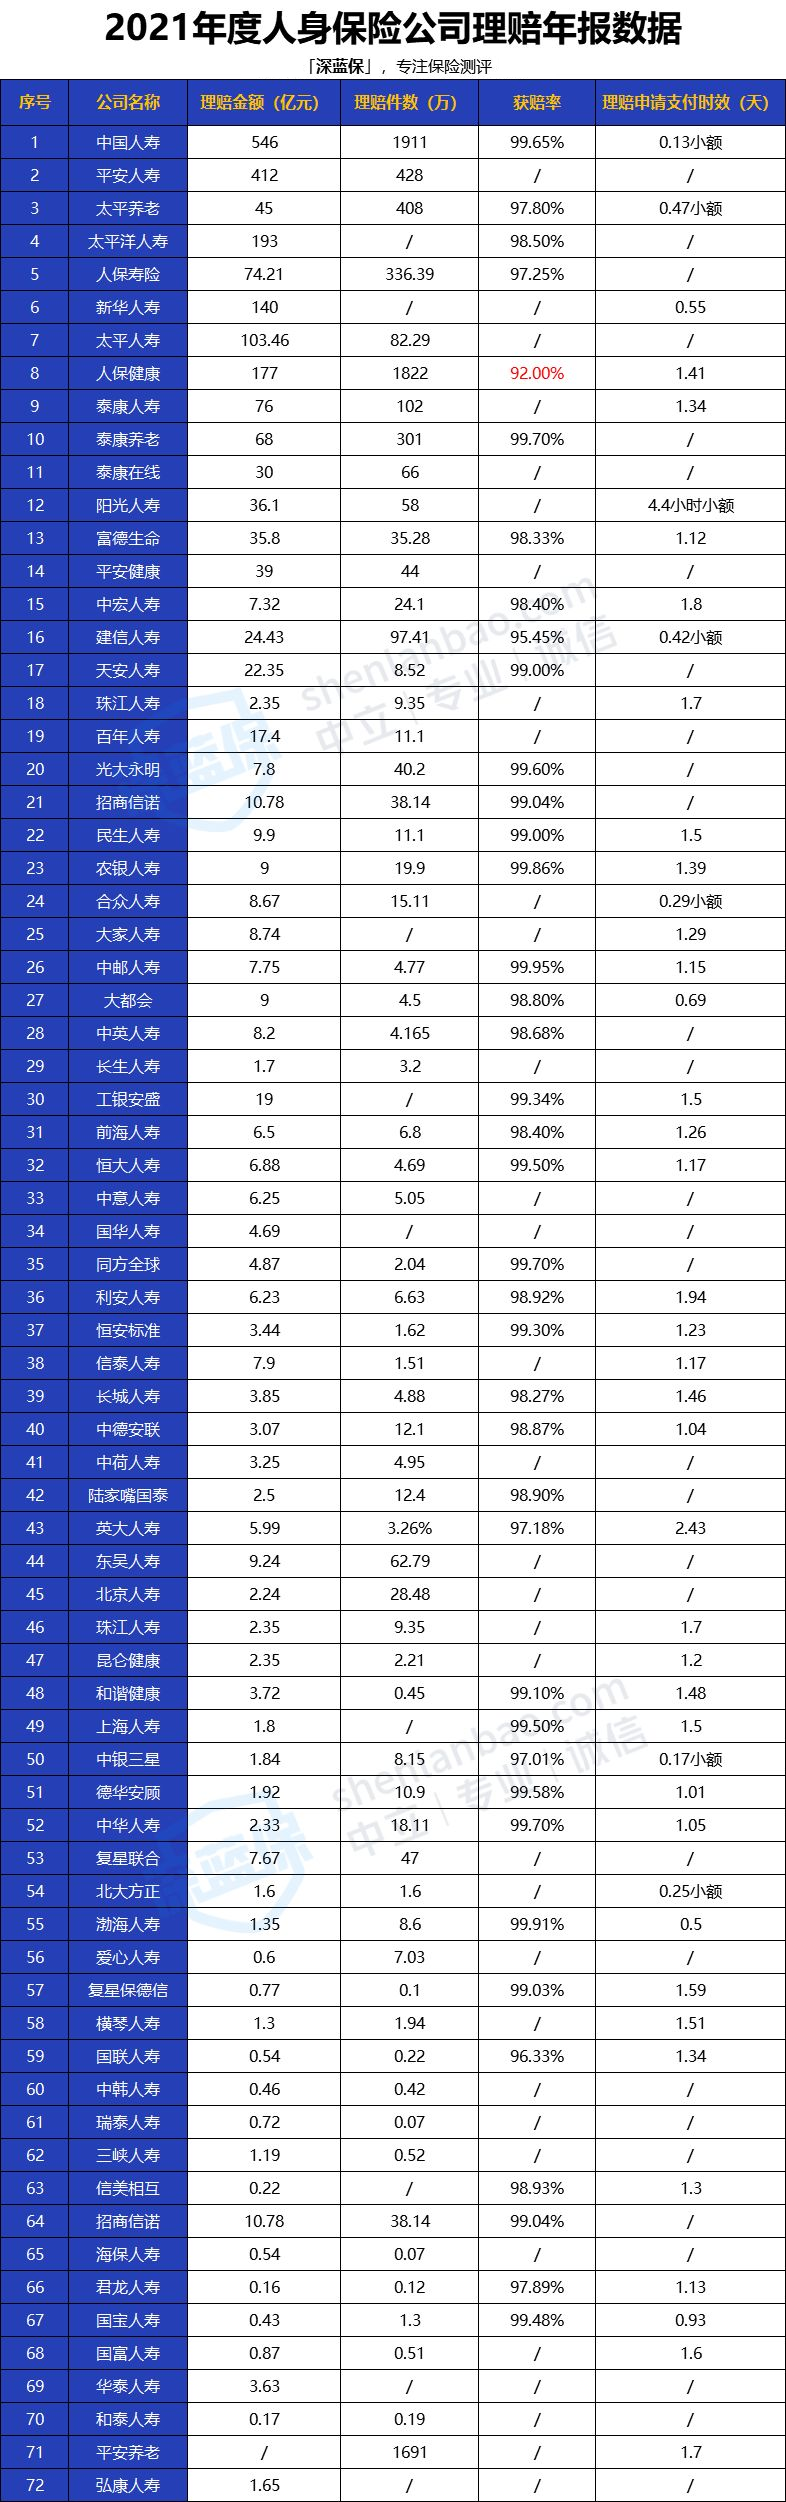
说句实在话,重疾险理赔看的是合同条款,不是你在哪儿买的。符合条款约定,线上线下都一样赔。而且像平安、人保这些传统大公司自己也在做互联网重疾险,销售渠道和理赔本身就不挂钩。
我身边有个真实的例子。我同事2022年确诊甲状腺癌,她买的就是线上重疾险,从提交材料到理赔款到账,前后不到两周。她说全程就是在公众号上传了诊断证明和病理报告,连电话都没打几个。

保单安全吗?保险公司不是想倒就能倒的
还有人担心:网上买的小保险公司,万一倒闭了怎么办?
这个担心可以理解,但国内对保险公司的监管确实非常严格。成立一家保险公司,注册资金最少2个亿,股东三年内不能有亏损。经营过程中有偿付能力监管、资金运用监管、再保险机制等八大机制盯着。真到了濒临破产那一步,保险保障基金会出手,或者把保单转让给其他公司,尽量保证我们的利益不受影响。
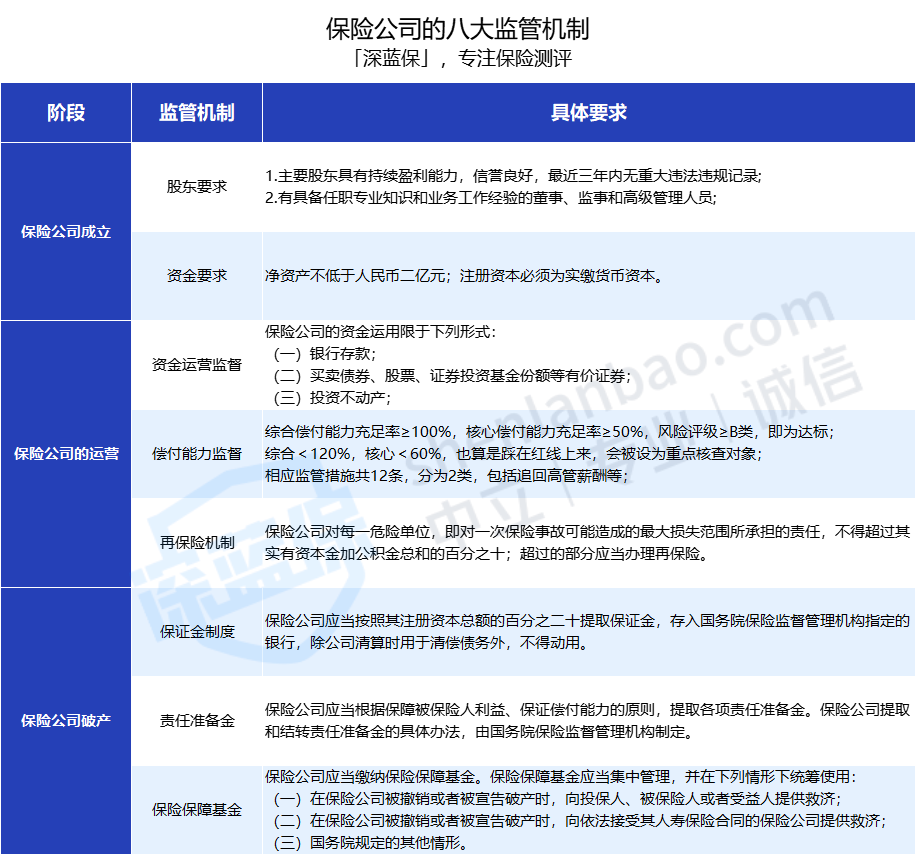
所以线上线下的保单,安全性是同等的。背后都有银保监会在管着,不用因为购买渠道不同就区别对待。
挑重疾险,我最看重这四个地方
说了靠不靠谱的问题,接下来聊聊怎么选。线上重疾险产品多、保障灵活,刚接触确实容易挑花眼。我自己总结下来,重点看四个地方就够了。
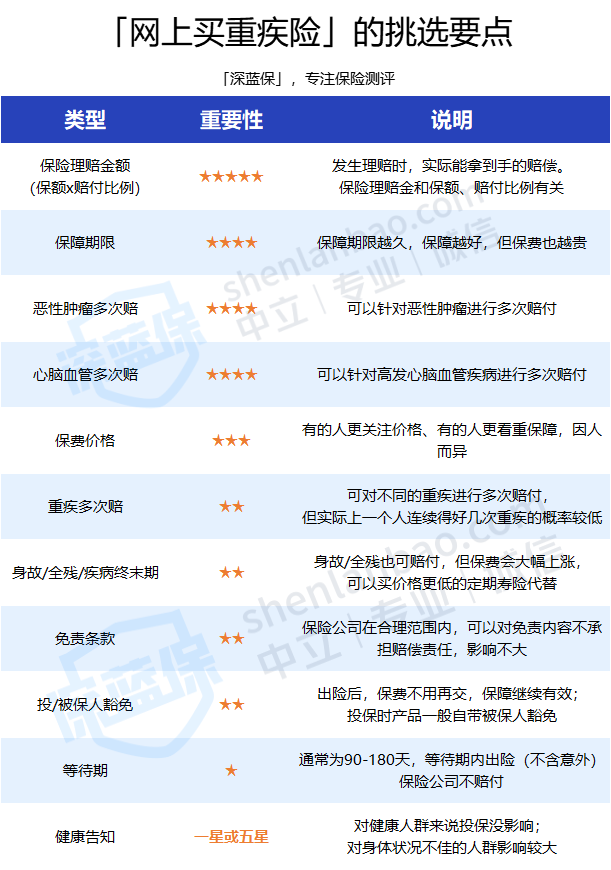
保额往高了买。买重疾险就是买保额,这句话我说过很多遍。同样得癌症,赔100万和赔10万,治疗选择和康复心态完全不一样。我建议至少30万起步,一线城市最好50万以上。预算够的话,越高越好。
保障期限看钱包决定。保终身肯定比保到70岁好,但保费也贵不少。以30岁男性买50万保额为例,保终身比保到70岁大概贵39%。预算充足直接保终身,手头紧就先保到70岁,以后有条件再加保。
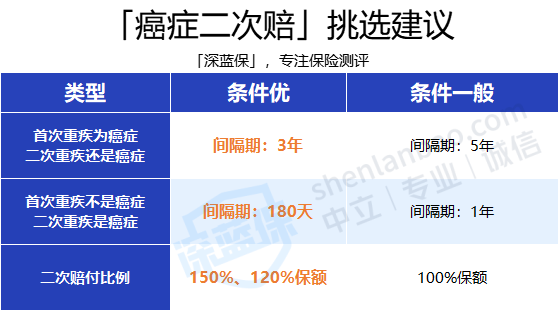
癌症二次赔要盯紧间隔期。癌症有个“五年生存率”的说法,五年内不复发基本算临床治愈。所以二次赔付的间隔期越短越好——首次癌症后再次确诊,间隔3年比间隔5年更容易拿到赔付。如果首次重疾不是癌症、第二次才是,间隔180天是最好的。
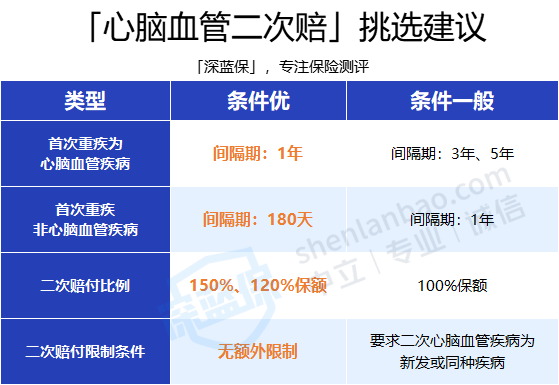
心脑血管二次赔也别忽略。部分产品有这个保障,挑选逻辑和癌症二次赔类似:间隔期越短越好,赔付比例越高越好,最好选不限制“新发”或“同种疾病”的产品。
上面这四点抓住了,基本不会选到太差的产品。如果还是觉得脑壳痛,下面我直接说几款研究下来觉得不错的。
目前值得看的几款线上重疾险
市面上性价比高的产品不少,我挑几款有代表性的说说,各有各的适用人群。
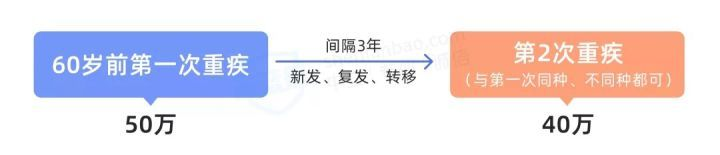
超级玛丽6号——保终身的第一选择。这款产品在保障和价格之间平衡得很好。60岁前首次确诊重疾能多赔100%保额,买50万能赔100万;中症也能多赔20%。它还有个重疾复原金,60岁前得重疾赔了之后,3年后如果复发或确诊其他重疾,还能再赔80%保额。癌症医疗津贴也挺实用,患癌后治疗每满一年赔40%保额,最多赔三次,间隔期比一般的癌症多次赔短,拿到钱的概率更大。30岁买50万保额保终身,每年五千左右,性价比确实高。
要注意的是,黑龙江、辽宁、内蒙古等地区有保额限制,最高只能买30万。如果你在这些地方又想买高保额,可能得看看别的产品。
达尔文6号——保到70岁的首选。达尔文系列口碑一直稳,6号最大的特点是自带重疾复原金,60岁前确诊第二次重疾(和第一次不同种),能再赔一次,间隔时间越长赔得越多,最高赔100%保额。还能选癌症不限次赔付,虽然实际用到多次的概率不高,但有这个保障总归安心。最关键的是价格——30岁买50万保额保到70岁,不附加其他责任,每年只要三千出头。预算有限又想保到70岁的话,这款几乎没有对手。
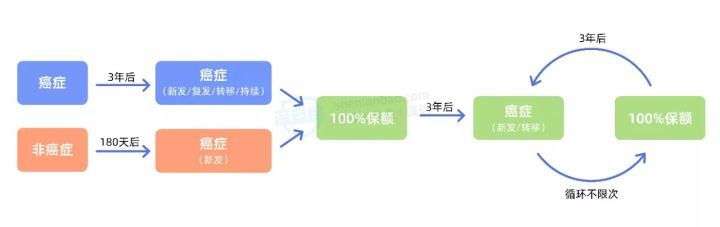
不过它的癌症二次赔和心脑血管二次赔只能二选一,想要两者都保的朋友得考虑其他产品。东三省、内蒙古、河南的朋友投保也有保额限制。
人保i无忧——身体有点小毛病也能买。这款在保障上不如前两款亮眼,但胜在健康告知宽松。有结节、高血压等问题的朋友,买其他产品可能被拒保或除外,i无忧的核保条件就友好很多。保单前10年患重疾能多赔50%保额,买50万赔75万。轻中症是可选保障,投保比较灵活。不过它没有智能核保,过不了健康告知的话需要走人工核保。另外保到70岁只能选10年交费,每年缴费压力会大一些。
疾走豹1号——特色保障多。招商仁和出的这款挺有意思,能附加重疾终身额外赔,而且走路也能涨保额。附加的疾病关爱金在60岁后赔付更多,但保费也会贵一点。适合想要保障全面、又对特色功能感兴趣的朋友。
无忧人生2022——预算不多时的加保利器。基础保障只有重疾,所以价格很便宜。30岁女性买50万保额保到70岁,每年不到2500。适合已经有一份重疾险、想加保的朋友,或者预算确实有限、先上个基础保障。不过附加轻中症需要同时附加60岁前额外赔,癌症和心脑血管二次赔也只能选一个。
简单总结一下:追求性价比,保70岁选达尔文6号,保终身选超级玛丽6号;想要保障全面,看看疾走豹1号;身体有些小异常,人保i无忧更友好;预算紧张想加保,无忧人生2022值得考虑。
几个大家常问的问题
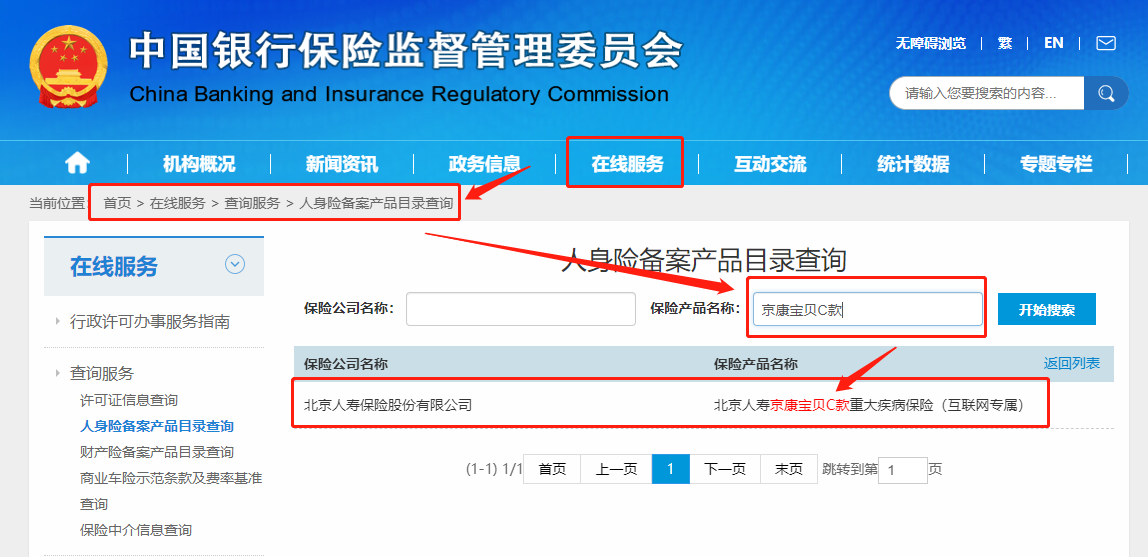
怎么确认真假?买之前去银保监会官网搜产品备案信息就行。线上产品宣传名和备案名可能不一样,比如“大黄蜂6号”备案名叫“京康宝贝C款”,搜备案名才能查到。
电子保单算数吗?算的,和纸质保单有同等法律效力。想拿纸质版的话,通过保险公司App或公众号申请寄送就行,填个地址坐等收快递。
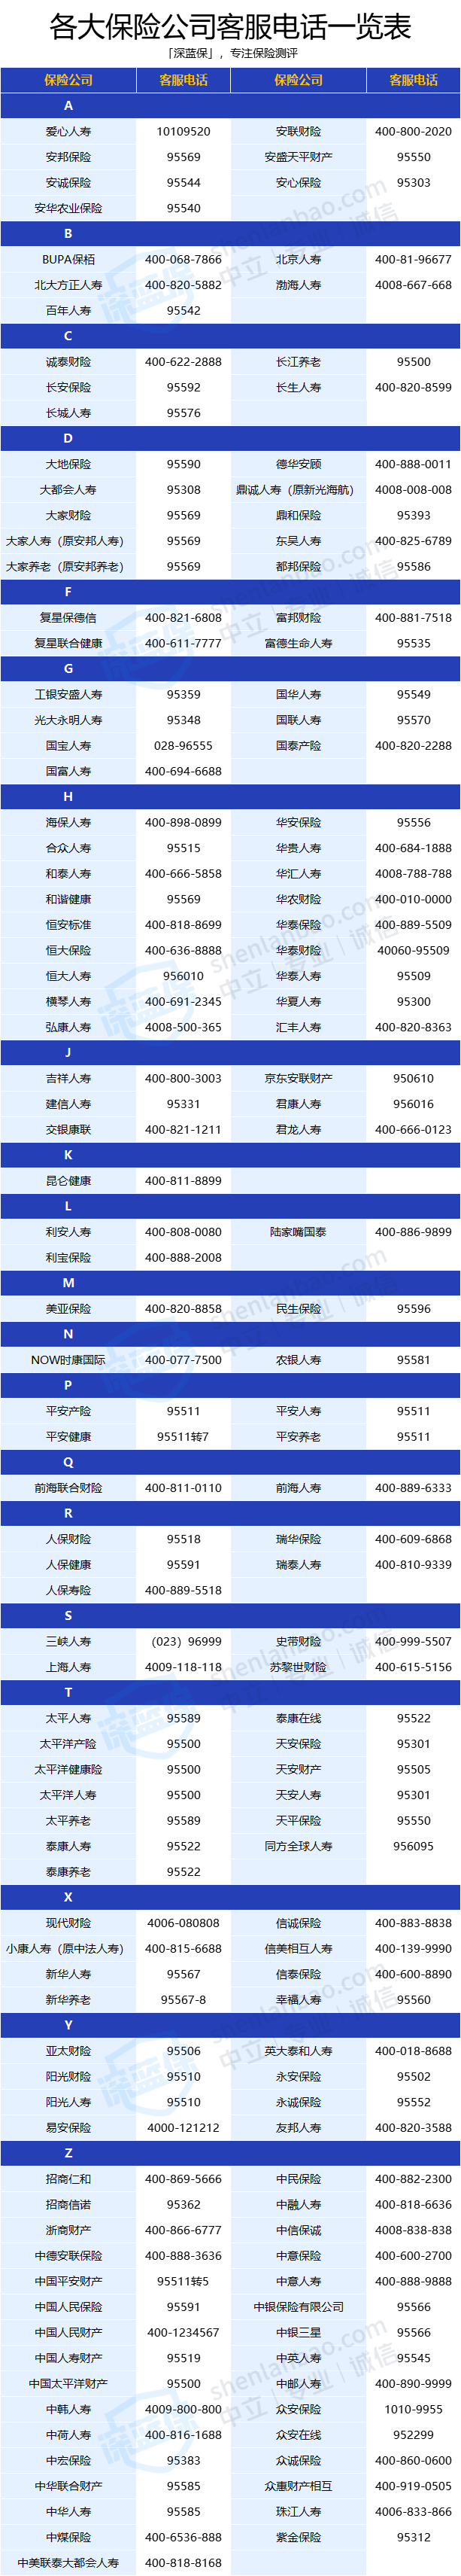
出险了怎么报案?拿到诊断证明后尽快报案。打保险公司客服电话最直接,也可以通过官方公众号在线理赔,或者联系当时协助投保的规划师。我整理过148家保险公司的客服电话,需要的可以留言。
几十年后保额还够用吗?通货膨胀跑不掉,三十年前一块钱能买一斤猪肉,现在连一两都买不到。我的建议是在预算范围内尽量做高保额,至少做到年收入的3到5倍。另外保险是逐步配置的过程,收入涨了、家庭责任重了,记得定期检视保单,该加保就加保。
说在最后
重疾险确实是所有险种里挑起来最费劲的——保额多少、保多久、要不要附加多次赔、投被保人豁免怎么选,每一项都得琢磨。线上产品因为更灵活,第一次接触容易一头雾水。
但我想说的是,不要因为怕麻烦就放弃了解。我当初要不是多花了那一个月做功课,现在每年就要多交六七千的冤枉钱,二十年下来就是十几万。这笔账算明白了,花点时间研究真的值。
如果实在不知道怎么选,也别冲动投保。可以先看看重疾险相关的科普文章做做功课,或者找身边买过的人聊聊实际理赔体验。拿不准的地方,也欢迎来问我。