去年我刚开始研究保险那会儿,朋友圈里做保险规划的人都在刷同一款产品——金玉满堂。收益率能到3.49%,加减保还特别宽松,搞得我这种刚工作没多久的95后都心动了。结果我还在纠结要不要买、买多少的时候,它9月份就下架了。当时我的第一反应是:完了,又没赶上。
其实不是这样。好产品下架了,不代表同类型的好产品就绝迹了。弘康人寿把金玉满堂这个IP延续下来了,推出了金玉满堂2.0。我花了一整晚把它的条款、收益演示、加减保规则都过了一遍,今天就把我做的功课分享出来,给同样在考虑保险怎么买的朋友一个参考。
先说一个我当时特别担心的问题:保险公司倒了怎么办
我承认,刚开始接触增额寿的时候,我最大的顾虑不是收益高低,而是——我把钱放进去几十年,万一保险公司破产了,我的钱是不是就打水漂了?
后来查了不少资料才搞明白,保险公司成立的门槛极高,不是有钱就能开的。而且增额寿属于人寿保险,《保险法》里有明确规定,即使保险公司真的破产倒闭了,银保监会也会指定其他公司接手,消费者的合法权益不会丢。
如果你想了解增额寿的收益情况,可以点击下方链接测一测。

另外还有保险保障基金兜底,之前易安财险出问题的时候,这个基金就出手救助过。所以安全性这块,只要是正规渠道买的正经产品,不用太焦虑。想清楚这一点,我才敢继续往下研究。
金玉满堂2.0到底怎么样
它的基础保障和市面上大多数增额寿类似,身故或全残能赔,保额按3.5%递增。但真正让我觉得值得细看的,是下面这几个点。
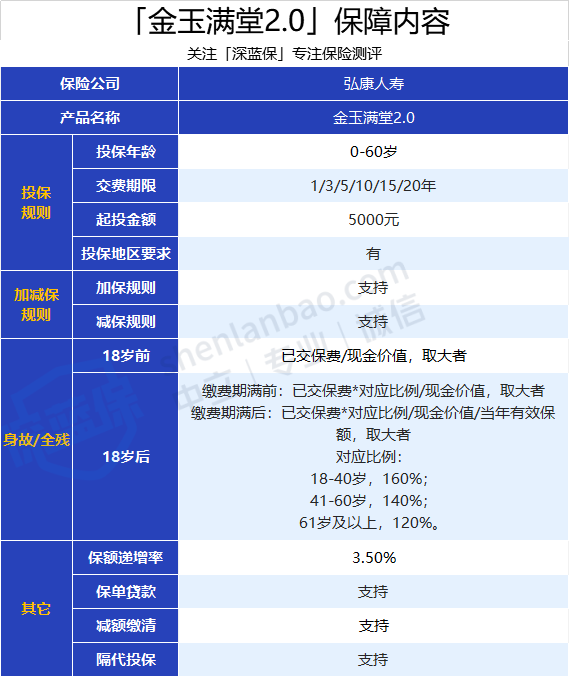
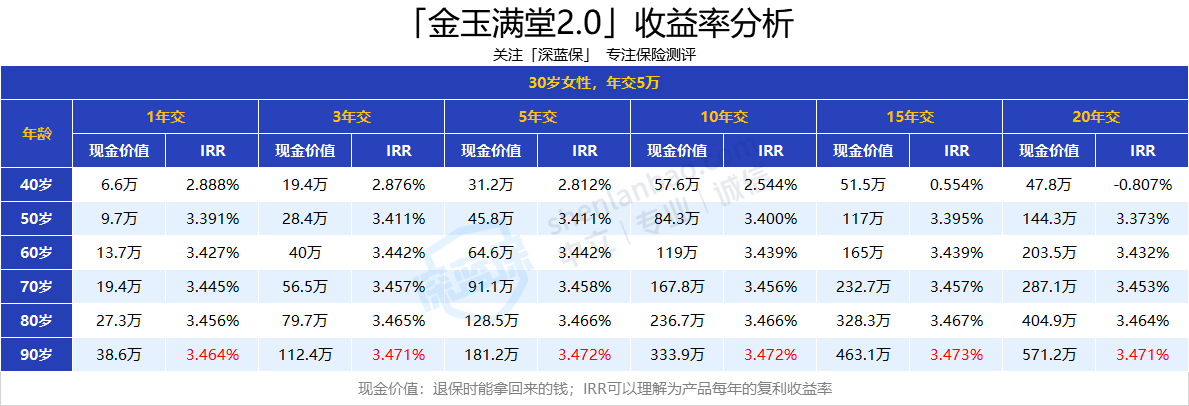
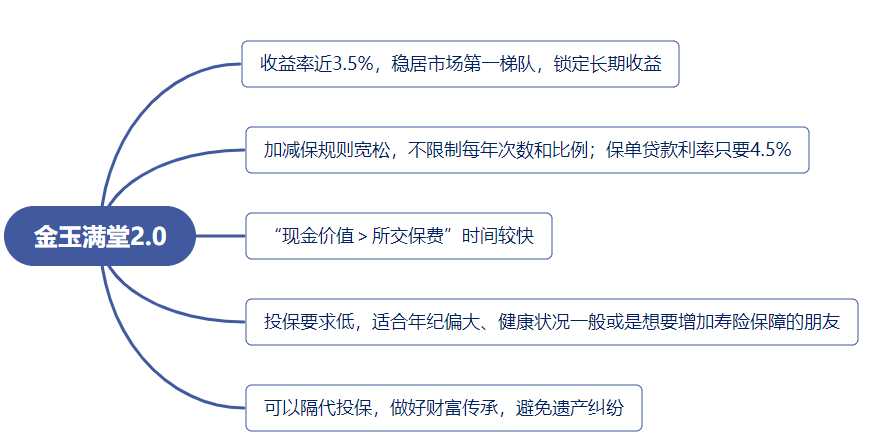
收益方面,金玉满堂2.0延续了初代的高收益基因,后期收益率能做到3.46%以上,稳居市场第一梯队。我拿30岁女性、10年交、每年5万来算了一下:60岁时现金价值119万,是已交保费的2.38倍;80岁167.8万,3.36倍;90岁236.7万,4.73倍。这个数字放在当下的利率环境里,确实能打。
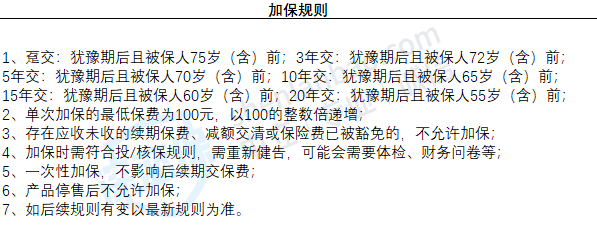
资金灵活度是我个人最看重的。金玉满堂2.0的加保规则很宽松,不限制每年加保次数和比例。什么意思呢?就是买了之后如果手里又攒了一笔闲钱,可以继续投进去享受增值。市面上很多增额寿是不允许加保的,能加保的产品本来就少,加保还不限次数和比例的就更是稀缺。
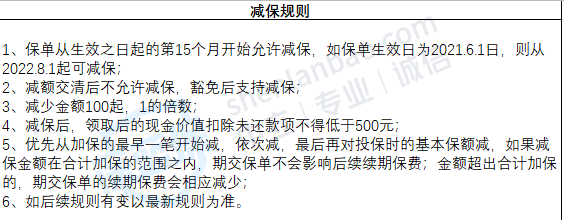
减保方面同样宽松。保单生效第15个月就可以开始减保,而且不限次数和比例。说白了就是最快一年就能通过减保把全部现金价值拿出来,这个灵活程度已经和存款差不多了。对比市面上主流产品通常要求每年最多减保基本保额的20%,金玉满堂2.0等于是直接让你一年抽干池子。当然我得提醒一句,灵活归灵活,真没必要急着取,毕竟我们买增额寿就是想让钱在里面长期增值的。
如果急需用钱但又不想减保影响增值,还可以用保单贷款。金玉满堂2.0的贷款利率是4.5%,比市面上很多产品的5%及以上要低一些。经常需要资金周转的朋友可以留意这点。
现金价值超过保费的速度,比我想的快
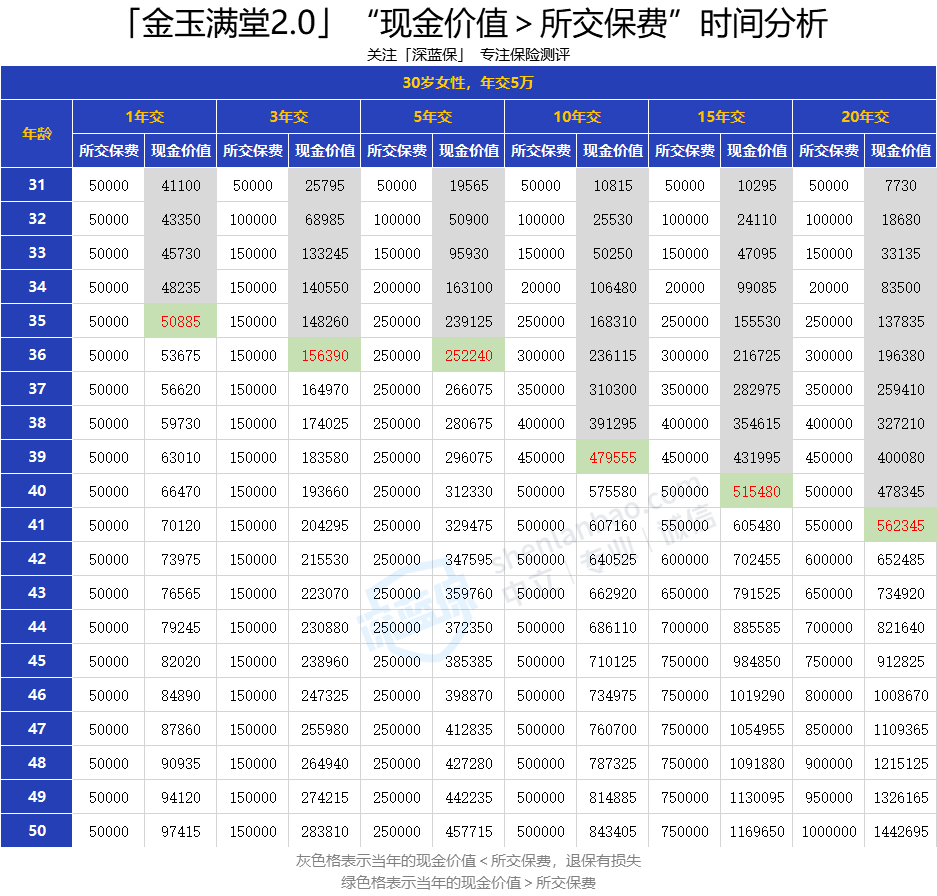
投保前几年,增额寿的现金价值是会低于所交保费的,之后才会慢慢涨上来。金玉满堂2.0选5年及以上缴费期限的话,现金价值能在交完保费前或当年就超过已交保费。不过我想说的是,别太盯着这个时间点看。买增额寿是为了让钱在几十年里持续增值,过早退保等于白白牺牲了前几年的复利时间。所以一定用闲钱买,想清楚了再投,前期非必要不退保。
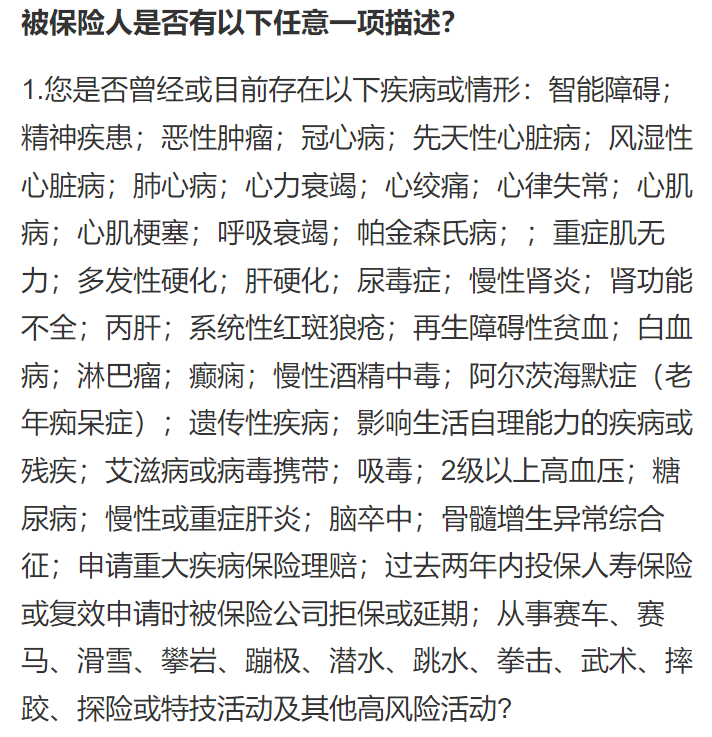
投保门槛这块对亚健康人群挺友好。健康告知只有一条,问的是恶性肿瘤、心肌梗塞、吸毒这类比较严重的情况。像乙肝、结节这些常见问题,是有机会投保的。年龄覆盖0到60岁,1到6类职业都能买,不限制抽烟史和BMI。另外它不询问过往累计的寿险有效保额,对于已经买了高额定寿、还想继续做高寿险额度的朋友来说,是个不错的补充选择。
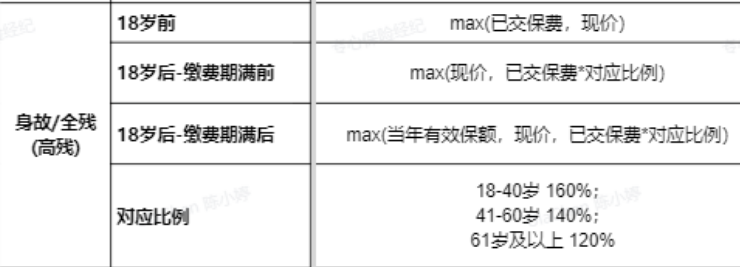
还有一个功能我觉得挺有意思——隔代投保。爷爷奶奶、外公外婆可以给孙辈投保。举个例子,60岁的爷爷给孙子投保,自己当投保人。等爷爷90岁时把投保人改成孙子,这笔钱就不会成为遗产,直接变成孙子的钱。对于想避开遗产纠纷、把钱留给特定的人来说,这个功能很实用。
说点我自己的看法
金玉满堂2.0的综合实力确实在第一梯队。收益高、加减保宽松、投保门槛低,这几个优点叠在一起,市面上确实找不到几款能同时做到的。想强制攒钱、补充养老金、给孩子准备教育金或婚嫁金的,都可以纳入考虑范围。
但我也得说句实话。这几年监管对增额寿越来越严格,好产品一个接一个下架。金玉满堂2.0收益率高、加减保又宽松,说实话有点在红线上蹦跶的意思。未来会不会被要求下架,谁也说不准。我刚经历过一次金玉满堂初代下架的遗憾,所以特别理解那种犹豫着犹豫着就错过了的感觉。
如果你正在做保险配置方案,也在考虑要不要上车这款,我的建议是:先把产品研究透,看看是否符合自己的保险规划,别因为怕错过就冲动下手。研究清楚了觉得合适,那就别拖太久。毕竟好产品不等人这件事,我已经亲身经历过了。
我是刚开始学保险的95后,不是啥专业人士,就是把学习过程记录下来分享给大家。如果有说得不对的地方,欢迎指正交流。