先说答案:中国人寿鑫享未来这款开门红产品,主险收益低得跟余额宝差不多,万能账户4.8%的结算利率只是当下好看,写进合同的保底利率只有2.5%。如果你冲着宣传页上那个4.8%去买的,大概率会失望。
我在保险公司理赔部门干了5年,见过太多人买的时候笑呵呵,赔的时候才发现跟当初想的不一样。今天不跟你扯虚的,就把这款产品掰开揉碎了看,哪些是实打实的,哪些是镜中花。
那年开门红,我差点也心动了
每年双十一刚过,保险公司的开门红就开始了。什么叫开门红?说白了就是请你吃饭、送礼品、甚至组织免费旅游,然后让你买一份年金险。
我还在理赔部的时候,每年这个时候最忙。不是忙着赔钱,是忙着接客户电话——”当初业务员说好的收益呢?怎么跟说的不一样?”
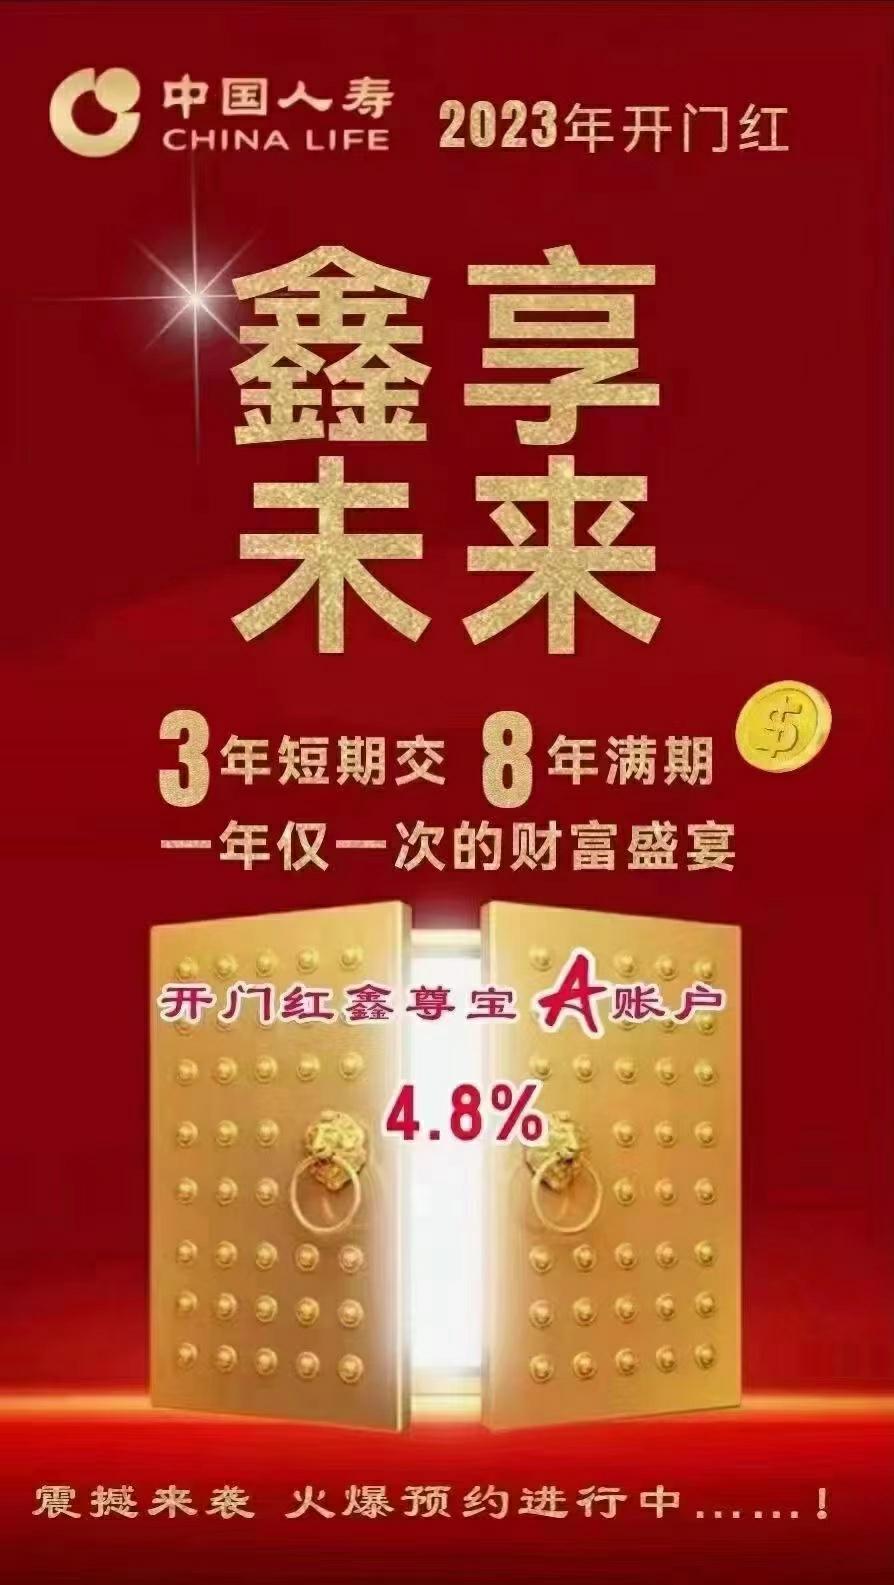
前阵子中国人寿也推出了今年的开门红产品,叫鑫享未来。朋友圈刷屏的那个劲头,跟当年我见过的场面一模一样。号称3年交8年返,收益率4.8%,还限时限量。这几个词往那一摆,确实让人心跳加速。
但我得跟你说句实话:买保险这件事,越是限时,越要冷静。白纸黑字的合同不会骗人,但宣传海报上的数字会说话说一半。
今天我就拿鑫享未来当个例子,说说这种开门红年金险到底怎么回事,坑在哪,以及如果你真的想买储蓄险,该怎么选。
打算入手储蓄险的朋友,可以参考下面这份年金险清单,里面整理了几款高收益的热门产品~

先看产品本身:第5年才开始给钱,这事监管定的
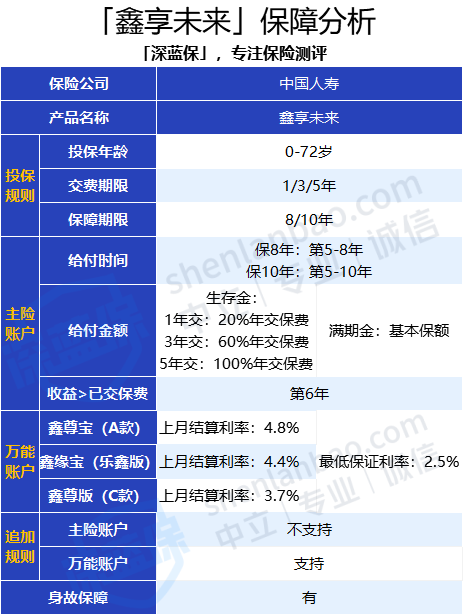
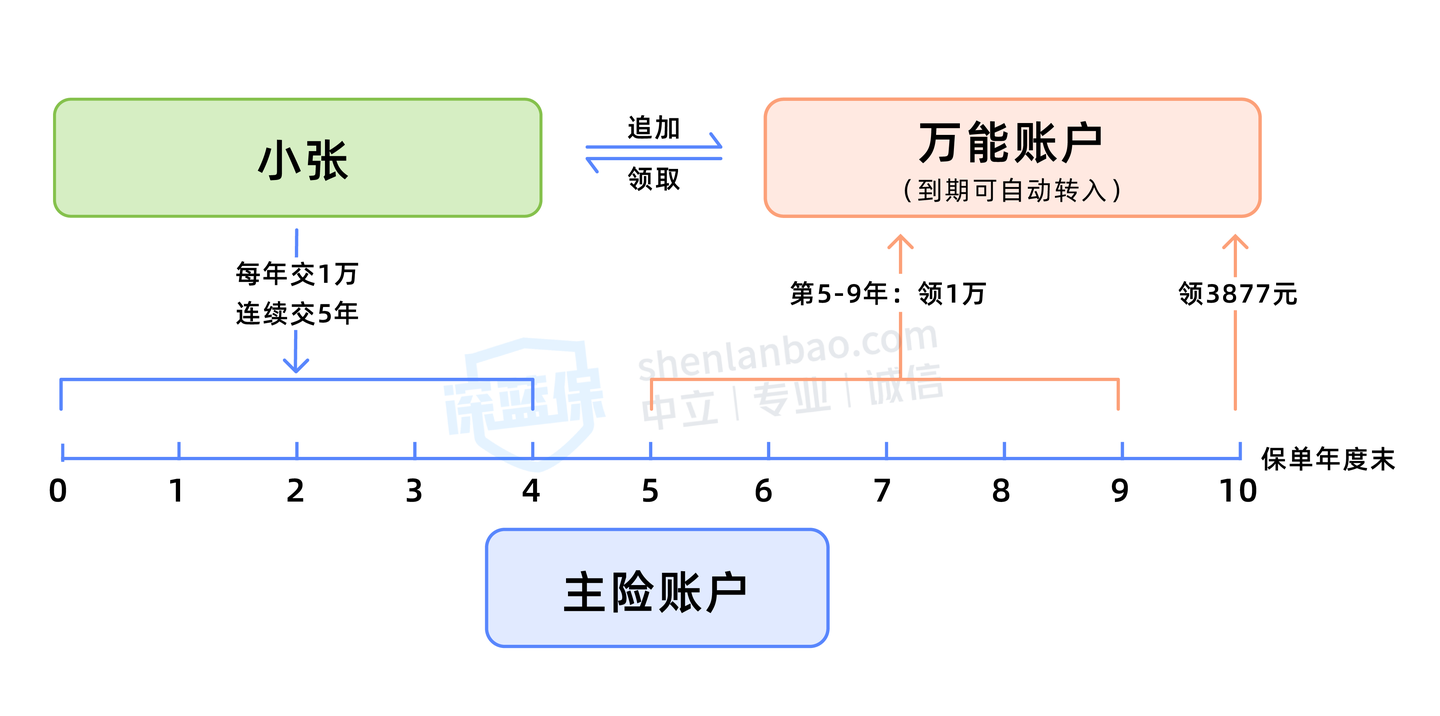
鑫享未来的基本规则很简单:投保后第5年开始领钱,最快8年满期,满期拿基本保额。
你可能想问,能不能第3年就开始领?不能。监管有规定,这类年金险产品首次给付最快也得在保单生效第5年之后。所以这不是中国人寿抠门,是所有同类产品都得守这个规矩。
另外要注意,这款产品暂时没有1年交的选项,不能一次性交费。
从第5年到保障期满,每年能领一笔生存金,满期再领一笔满期金。听起来挺美,但关键问题来了——这些钱如果不取出来,放哪?这就涉及到万能账户了。
万能账户:那辆跑得快但不保证一直快的”私家车”
鑫享未来配了3个万能账户,你可以把它们理解成私家车。主险账户是公交车,到站了钱下来,换乘私家车继续跑。
公交车开多快,合同里写得明明白白。私家车呢?保险公司来开,能保证一个最低时速,但不保证一直开这么快。
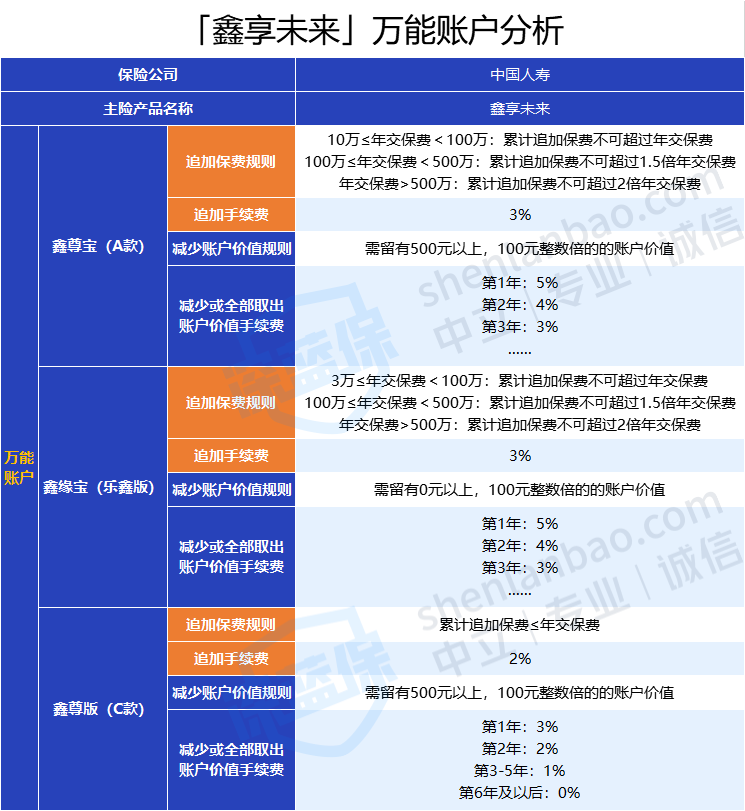
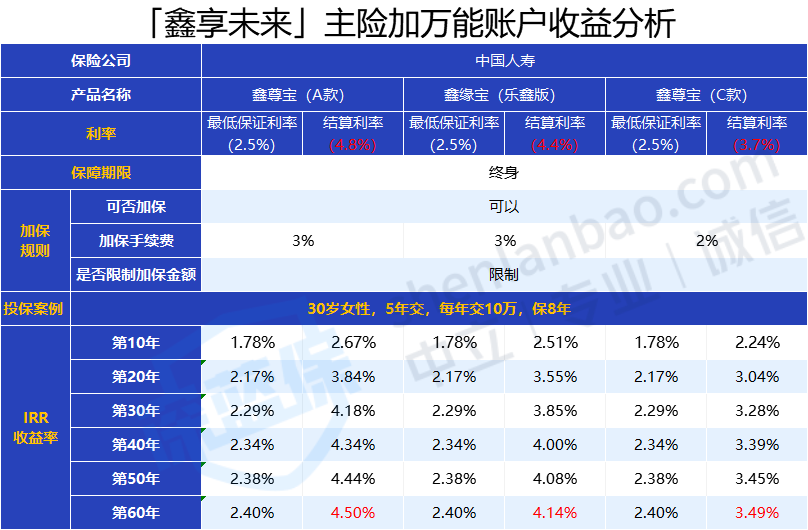
这三个账户的保底利率都是2.5%,一样。区别在于结算利率,也就是当下的实际收益:
- 年交保费10万以上:选鑫尊宝(A款),上月结算利率4.8%
- 年交3万到10万:选鑫缘宝(乐鑫版),上月结算利率4.4%
- 年交3万以下:选鑫尊宝(C款),上月结算利率3.7%
注意,这三个账户只能三选一,不是都给你。年交15万当然选跑得最快的那个。
如果你非常关注这款产品的收益,可以戳这里免费测算收益↓↓
但这里有个细节很多人不知道:每一笔进入万能账户的生存金和满期金,都要交1%到2%的手续费。虽然钱留在账户里增值的话,这点手续费影响不大,但你得知道有这回事。
万能账户还能追加保费,相当于往里继续投钱。急用钱的时候也能申请部分领取。另外有个保单贷款功能,最高借现金价值的80%,每次最长6个月,目前年利率5.5%。如果6个月内还清,账户增值不受影响。
主险收益:说实话,不如余额宝灵活
现在来看最关键的问题——收益到底怎么样。
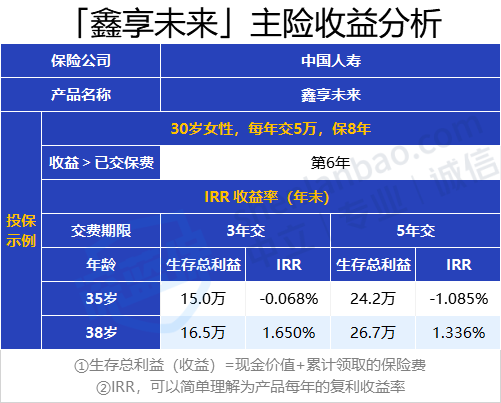
以30岁女性为例,每年交5万,保8年。在不同的交费期下,主险账户的收益率大概在1.3%到1.6%之间。
你没看错,1.3%到1.6%。
目前余额宝的30日年化收益率差不多也就1.6%左右。也就是说,这款产品的主险收益跟余额宝差不多,但余额宝随存随取,这个钱你得等第5年才能开始领。
所以如果你只看主险,这款产品真的没什么意思。那宣传的4.8%是怎么回事?说的是最好的那个万能账户的当前结算利率。注意两个关键词:”当前”和”结算利率”。当前不代表未来,结算利率不等于保底利率。
写进合同的保底利率只有2.5%。如果按2.5%来算,表现就很一般了。
对鑫享未来感兴趣的朋友,可以先根据你的预算测一测收益,再考虑是否入手。
而且我还专门查了中国人寿发布的万能险利率公告,发现很多老账户的结算利率已经从5.0%左右降到了3.7%附近。未来的结算利率会不会继续降?谁也不知道。
说说我见过的真实案例
在理赔部那几年,我经手过一个案子。一位大姐2018年买的某公司开门红年金险,当时业务员跟她说”收益能到5%”。她每年交10万,交了3年。
后来她家里出了点事急需用钱,想把钱取出来。结果发现主险账户的现金价值远低于已交保费,万能账户的钱取出来还要手续费。最后她东拼西凑借了钱,没动这份保险。
她跟我说了一句话我记到现在:”我买的时候以为随时能取,没想到取出来还亏钱。”
这不是个例。年金险前几年的现金价值都很低,如果你交费期内急用钱,退保大概率是亏的。所以买之前一定要想清楚:这笔钱你是不是8年、10年都用不到?
如果你确实想买储蓄险,我的建议
开门红年金险不是不能买,但你得知道自己买的是什么。
如果你追求的是稳定养老,想让钱在退休后持续增值,那养老年金险可能更适合你。好的养老年金险产品,后期收益率能接近4%,而且是终身领取,活多久领多久。
我挑几款市面上表现不错的产品说说:
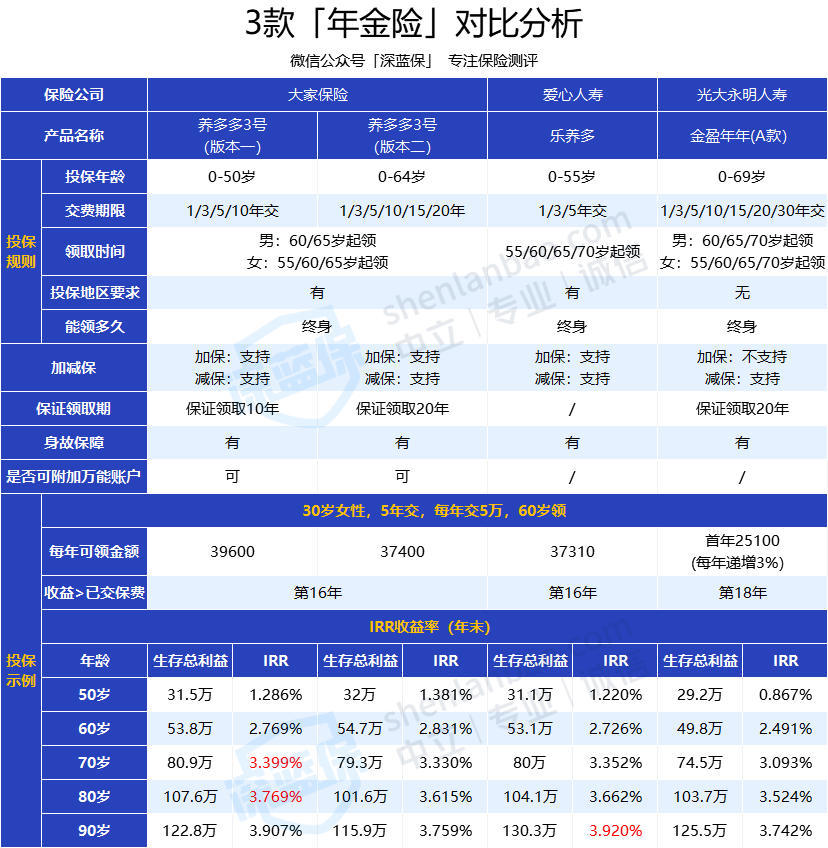
养多多3号,最低2000块就能买,门槛低。收益率在同类产品里算高的,70岁能到3.4%左右,80岁能到3.8%。版本二保证领取20年,适合担心自己活不到80岁的朋友。还能附加保底利率2.5%的万能账户。不用健康告知就能投保,对有慢性病的老年人很友好。最快投保第二年就能领钱,终身保障。
如果你不知道如何选择适合自己的高收益年金险,可以免费测一测:
乐养多,终身都有现金价值。什么意思?就是你任何阶段退保,都能拿到钱。收益也不错,以30岁女性每年交5万交5年为例,60岁开始领,到90岁收益率反超养多多3号。有长寿基因的朋友可以看看这款。
金盈年年(A款),全国都能买,最高69岁可投保,不用健康告知。养老金每年按3%递增,能抗通胀。后期收益率也能到3%以上。如果因为投保地区限制买不了前面两款,可以考虑这个。
最后说几句掏心窝的话
保险公司开门红的套路我太熟了。请吃饭、请看展、送小礼品,氛围一烘托,很多人脑子一热就买了。
但买保险不是买白菜,你不能因为几句宣传语几张海报就掏钱。代理人可能会离职,能留在你手里的只有那份白纸黑字的保险合同。合同里没写的收益,都是不确定的。
我给你的建议很朴素:买之前多对比几款产品,看清楚保底利率是多少,现金价值什么时候能回本,急用钱的时候能不能取。搞明白这三个问题,再决定买不买。
接下来我还会继续关注平安、泰康等公司的开门红产品,到时候再跟大家聊。如果你有拿不准的产品,也可以来问我。