上个月老公单位体检,查出来一个甲状腺结节,4a级。医生说大概率没事,但建议穿刺确认一下。等结果那五天,我把家里三份重疾险的合同翻出来,一份一份对着看条款。
说真的,买的时候觉得都差不多,真到用的时候才发现,赔不赔、怎么赔、赔完合同还在不在,差别太大了。后来结果出来是良性,虚惊一场,但这事儿让我彻底把达尔文12号研究了一遍。研究完我就把上个月刚给老公买的那份重疾险退了——还在犹豫期,损失不大。
下面这几个问题,是我自己买之前反复纠结过的,也是身边姐妹问得最多的。我按自己的理解聊聊,尽量说人话。
问题一:重疾险到底卡不卡那180天?
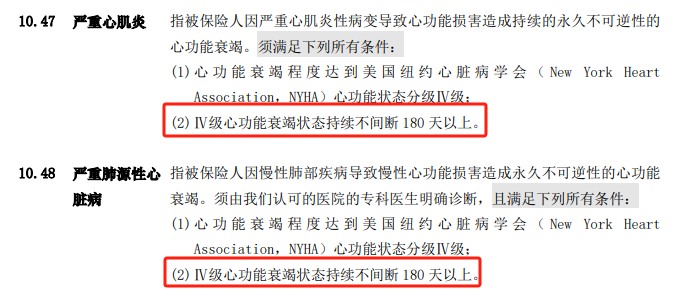
以前买重疾险,有个坑我特别膈应。有些病不是确诊就能赔,得“达到约定状态”才行,而且这个状态要持续180天以上。比如严重心肌炎,要心功能衰竭持续半年。那要是人在180天内没撑住走了呢?一分钱赔不到。
这事儿想想就难受。人都没了,保险公司说“没达到理赔条件”。
达尔文12号把这个限制取消了。没到180天,只要符合重疾标准,照样赔。
还有原位癌,以前很多产品要求必须做了手术才赔。但有些原位癌医生建议保守治疗或者放化疗,不一定开刀。达尔文12号把“手术治疗”改成了“积极治疗”,范围宽了不少。
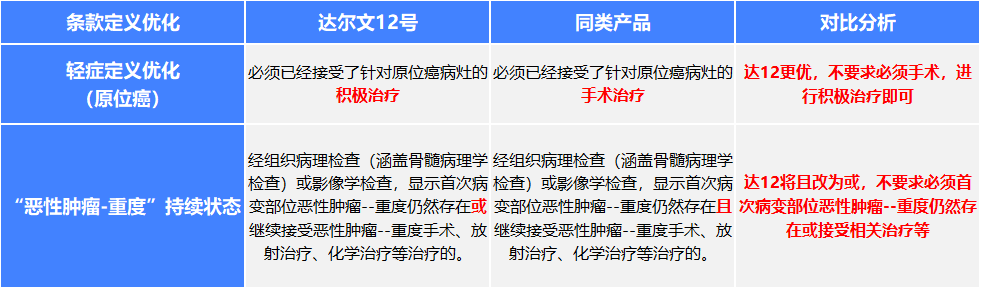
癌症持续状态也是。别的产品要求首次病变部位肿瘤还在、还得继续治疗,两个条件同时满足。达尔文12号不要求肿瘤必须还在,理赔概率大了很多。
说实话,重疾险被骂“这也不赔那也不赔”,很多时候就卡在这些细节上。放宽一点,对咱们来说就是实打实的好事。
问题二:保费返还到底是不是噱头?
达尔文12号有个“0元购”的说法,我一开始觉得是营销话术。仔细看了下,还真不是。
举个例子。30岁男的买50万保额,保终身,30年交,每年5000块。假如第20年确诊胃癌:
- 一般重疾险:赔50万,剩下10年保费不用交了,合同结束。
- 达尔文12号:赔50万,剩下10年保费不用交,合同继续有效,轻症中症还能赔,而且前面20年交的10万块保费,全退给你。
等于说你交了10万,赔了50万,最后10万还退回来。虽然附加这项保障要额外花钱,但你看这个价格:
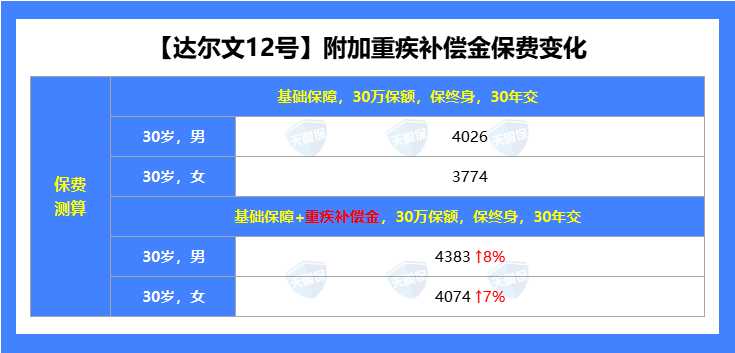
30岁男只多了357块一年,女的300块。20年下来多花不到一万块,撬动的是10万保费的返还。我觉得这笔账不亏。
当然前提是缴费期内出险。如果一直没得病,这项附加保障的钱相当于消费掉了。但买重疾险本来就是为了防万一,能返还算是意外之喜。
问题三:重疾赔完之后,轻症中症还能不能赔?
这个问题我以前压根没想过。得了一次重疾,赔了钱,合同不就结束了吗?
后来看多了理赔案例才知道,现在市场上分三档:
最差的是重疾赔完合同直接结束;中间档是重疾赔完,但只能赔跟首次重疾无关的轻症中症;最好的是重疾赔完,轻症中症还能赔,而且不分组。
为什么分组不分组差别很大?
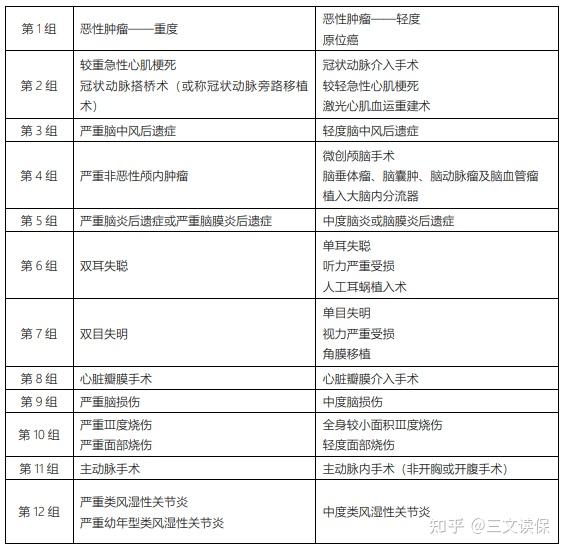
假设首次确诊胃癌,赔了。过了两年又查出轻度肺癌或者原位癌。分组的产品会说:这跟胃癌是同一组的,不赔。但不分组的产品,照赔。
癌症患者后续再得癌症相关疾病的概率,比普通人高不少。这个保障用上的可能性不低。
目前做到不分组的,达尔文12号是独一份。
问题四:价格到底差多少?
说一千道一万,价格不友好都是白搭。达尔文12号让我比较意外的是,升级了这么多,价格没涨。
只买基础保障的话,30岁男30万保额保终身30年交,一年4026块。女的3774。
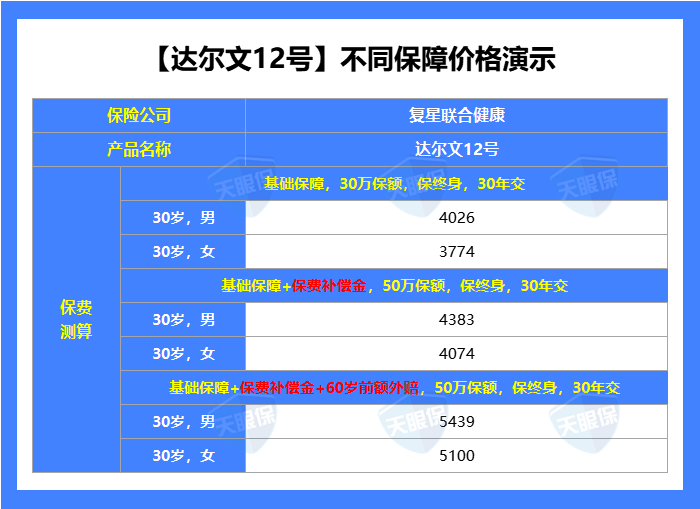
跟同类产品比,确实是目前全网最低的。我拿它跟超级玛丽15号对比了一下:
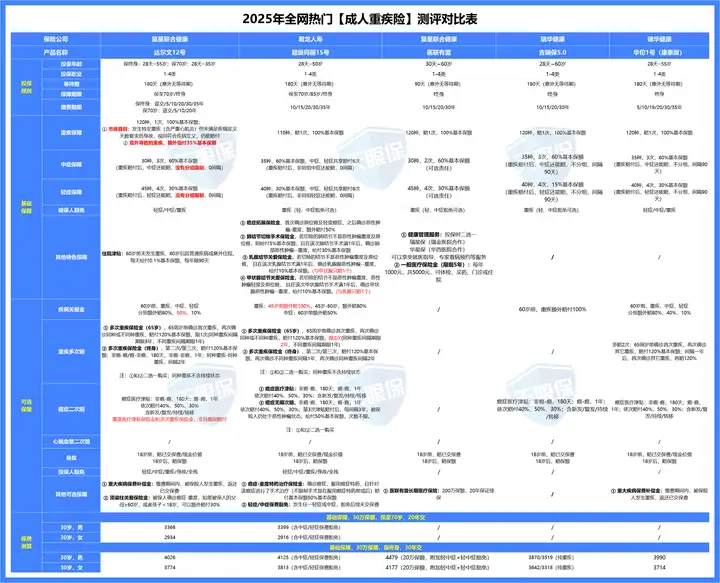
30岁男同样条件,达尔文12号4026,超级玛丽15号4125,差了不到100块。价格差距不大,但保障差异要仔细看。
超级玛丽15号也有自己的优势,比如45岁前重疾额外赔100%,达尔文是80%。还有一些结节切除手术的关爱金,挺实用的。但重疾赔完轻症中症不分组这项,超级玛丽做不到。
另外超级玛丽15号的被保人轻症中症豁免是可选责任,要额外加钱。达尔文是自带的。买的时候要注意别漏了。
我自己的选择是达尔文12号。理由很简单,理赔条件放宽和不分组这两项,刚好是我最看重的。价格还便宜一丢丢。
那到底买哪个?
没有标准答案,看你自己更在意什么。
如果你担心万一得了重疾,后面再得相关轻症中症赔不了,那就选达尔文12号。如果你更看重45岁前保额能翻倍,或者有肺结节乳腺结节想加一份关爱金,超级玛丽15号也不错。
我的建议是,先把基础保额买够。30万起步,50万更好。预算有限就保到70岁,预算够就保终身。附加责任一项一项看,别被销售带着走。
重疾险这东西,买的时候嫌贵,用的时候嫌少。趁身体健康早点买,别等查出结节了才想起来。
最后说一句,我研究保险纯粹是为了给自家省钱,不是啥专业人士。上面这些是我自己看合同、对比条款琢磨出来的。如果你也想算算自己的保费,或者拿不准选哪个,可以点上面的卡片,让专业的人帮你算一下,比自己瞎琢磨快多了。