很多人觉得,保险嘛,贵的就是好的,大公司的就是稳的。
其实不是这样。我在保险公司理赔部门待了五年,见过太多人花了大价钱,真到出事的时候,一分钱赔不到——问题出在买错了地方,不是出在钱没花够。真正决定能不能赔的,是条款里那些不起眼的细节,是投保时那句“健康告知”,是产品设计里藏着的坑。跟保费高低、公司大小,关系真没那么大。
今天我就把自己给家里配的这套方案摊开来说,6款产品,重疾险、医疗险、意外险、定寿、增额寿、年金险,每一款都是我对比了几十款之后留下来的。不一定适合所有人,但至少能帮你筛掉90%的坑。
先看总览表:
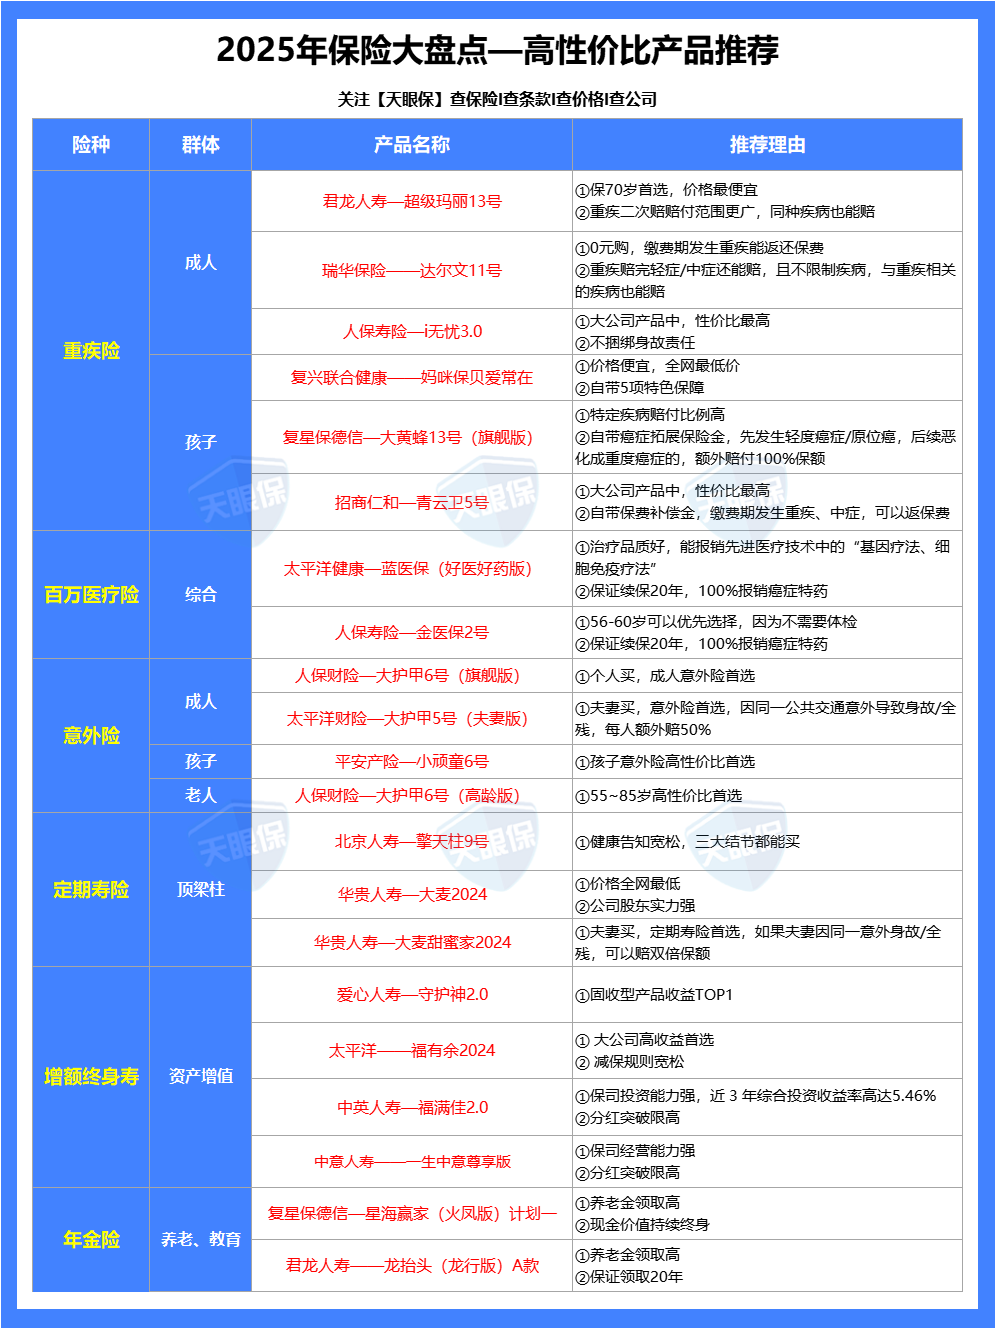
想直接拿各险种对比表的,可以点下方卡片找我领,比自己一个个翻条款省事得多。

说一个我经手的理赔纠纷
去年有个客户,买了某公司的重疾险,50万保额,年交六千多。投保的时候业务员催得急,健康告知那一页直接帮他勾了“否”,客户自己也没细看。结果两年后查出甲状腺癌,申请理赔,保险公司调了他的体检记录——投保前一年单位体检就提示过甲状腺结节,没告知。拒赔,不退保费,打官司折腾了大半年,最后还是没赔下来。
这件事让我印象特别深。问题不出在产品本身,出在“买了赔不了”这件事上——健康告知没做对,再好的产品也是白买。所以后来我给人推荐产品,第一句话永远是:先把你的体检报告翻出来,别急着下单。
好了,说回正题。我按保障型到理财型的顺序,一个个说。
重疾险我选了达尔文11号,理由就一个:赔得多还便宜
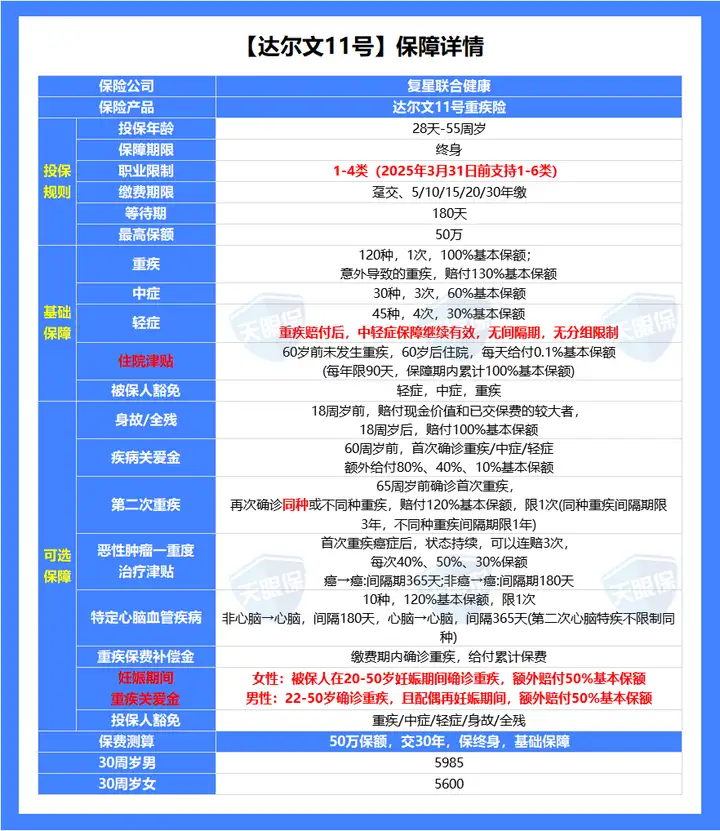
重疾险这事,说白了就是——得了大病,保险公司直接给你一笔钱。这笔钱不只是看病用的,更重要的是补上你三五年没法上班的收入缺口。房贷要还、孩子要养、老人要看病,这些不会因为你生病就停下来。
我对比了市面上十几款重疾险,最后选达尔文11号,核心原因有两个。
第一个,它是真敢赔。缴费期内确诊重疾,不光赔保额、豁免后续保费,连你已经交的钱都全额返还。我举个例子,30年交、每年5000块,第20年出险,一般产品赔50万就结束了,达尔文11号赔50万,再把前面交的10万退给你。等于这份保险你白拿了20年保障。
第二个,重疾赔完之后,轻症中症还能接着赔,而且不分组。大多数产品重疾赔完合同就终止了,达尔文11号还能继续保。这一点在理赔实务里太关键了——很多人大病之后身体变差,隔几年又查出个轻症,别的产品不赔,它赔。
此外还有几个加码设计:意外导致重疾多赔30%,孕期发生重疾额外赔50%,60岁前首次确诊重疾/中症/轻症额外赔80%/40%/10%。价格也是全网最低那一档,30岁男性30万保额保终身,一年3591块。
跟它对标的是超级玛丽13号,我做了详细对比:
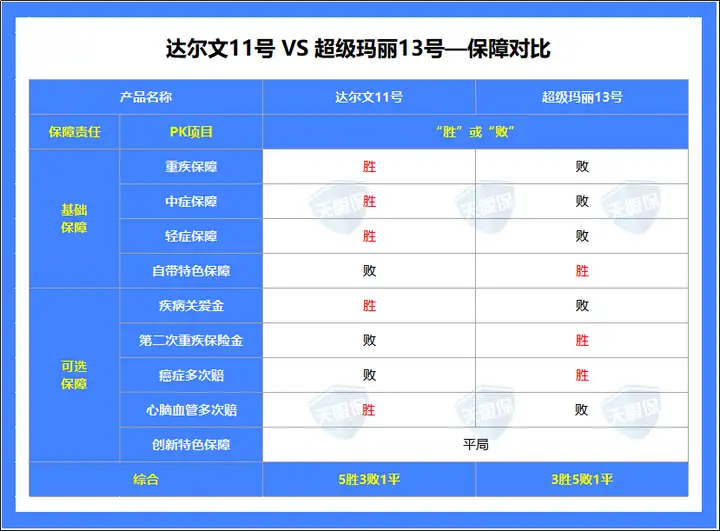
综合下来达尔文11号略胜一筹,5胜3败1平。当然超级玛丽13号在第二次重疾和癌症多次赔上确实更强,看你在意哪个方向。
百万医疗险,外购药这条我卡得最死
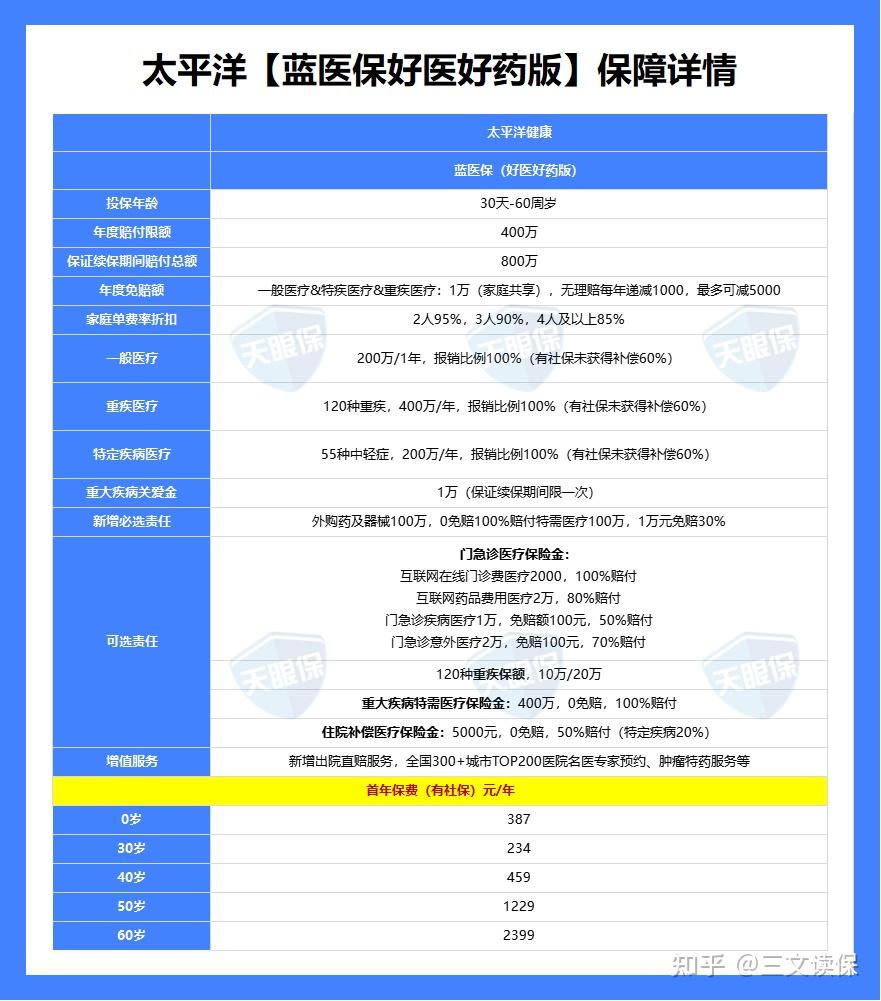
百万医疗险解决的是“看不起病”的问题。社保报完,一万以上的费用基本全报,年轻人一年两三百块能买到几百万保额,杠杆高得离谱。但恰恰因为便宜,很多人随便买一款就完事了,等到理赔才发现——医生开的药,医院没有,去外面药店买,保险公司不报。
外购药这一块,是我在理赔部见过最多的扯皮点。抗癌药尤其突出,比如治乳腺癌的赫赛汀,一盒两万五,医院药房经常没货,得自己出去买。普通的百万医疗险只报住院费用,院外买的药一概不认。
蓝医保好医好药版最打动我的就是这一点:住院期间国家认可的药械,需要去院外买的,最高100%报销。不光是抗癌药,人血白蛋白、牵引器这些普通外购药械也管。实用性拉满,对医保DRG改革也有很好的应对。
其他几个优势也扎实:保证续保20年,中途理赔过、身体变差了、产品停售了都不影响;免赔额最低能降到5000;家庭一起买共享免赔额,还有折扣;可以附加门急诊和重疾特需保障。
但说实话,它也不是没缺点。57岁以后保费涨得比较明显,比同类产品贵几百块。介意这一点的话,人保的金医保2号也是很好的选择。
我做了30款产品的横向对比,先看续保条件这一轮:
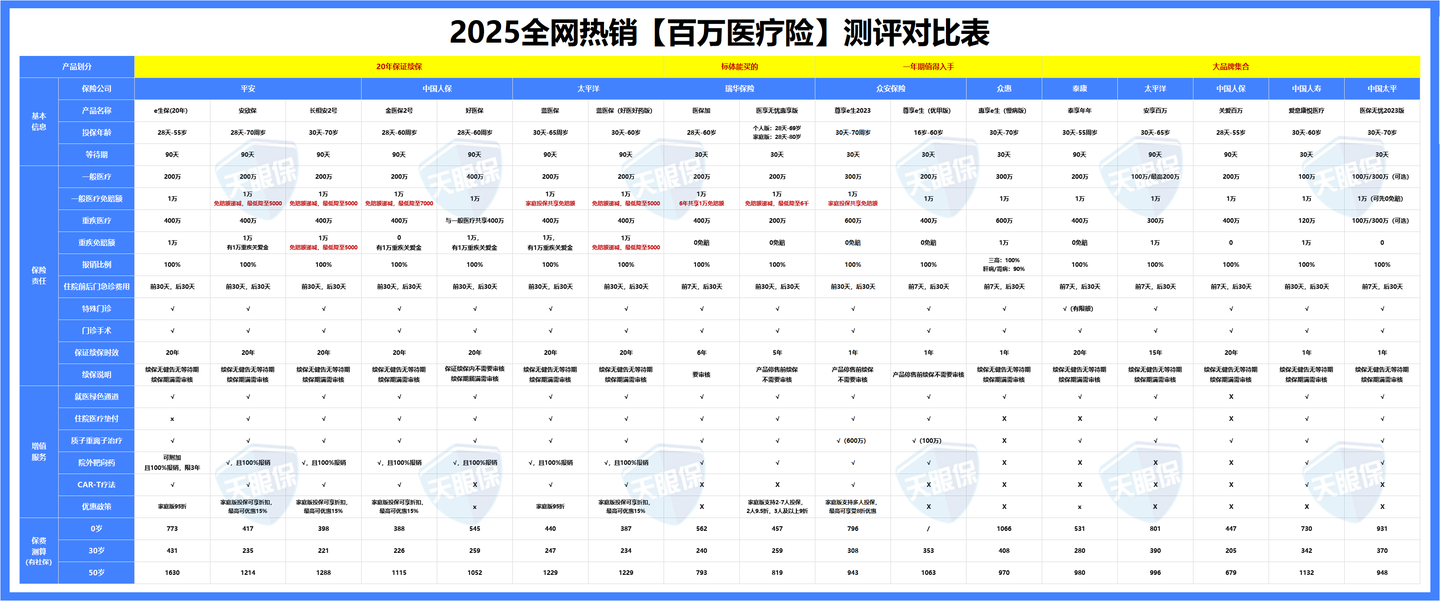
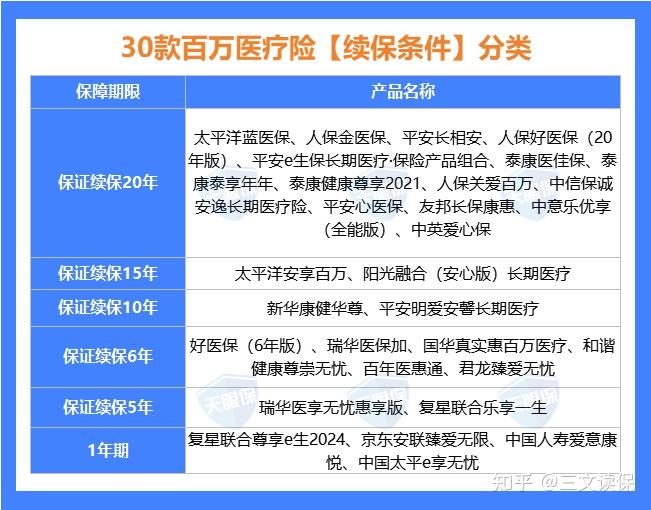
保证续保20年是硬门槛,这条筛掉一大半。然后是外购药:
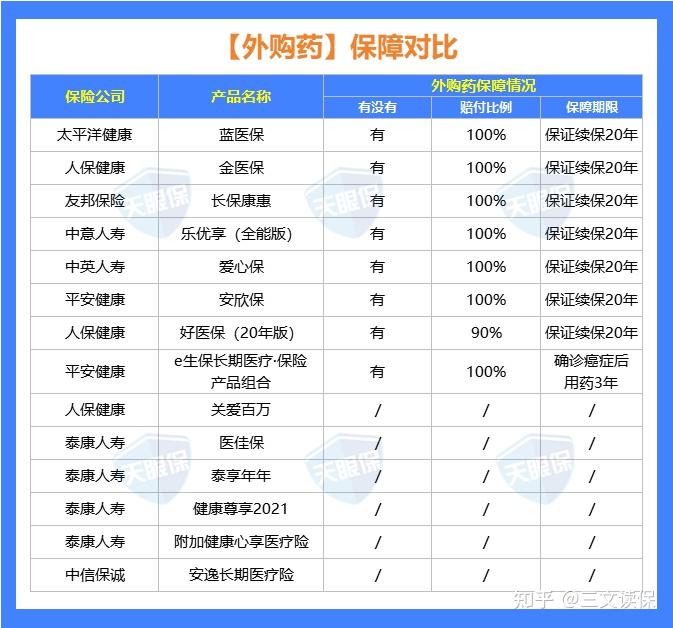
6款产品没有外购药保障,直接淘汰。平安e生保确诊癌症后用药期限只有3年,人保好医保只报90%,也排除。剩下6款再看增值服务——住院垫付和就医绿通:
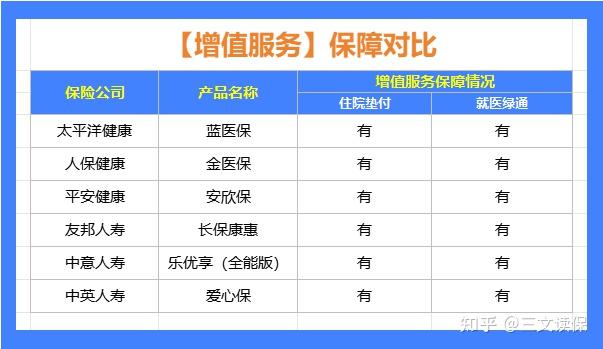
6款全过。最后比价格:
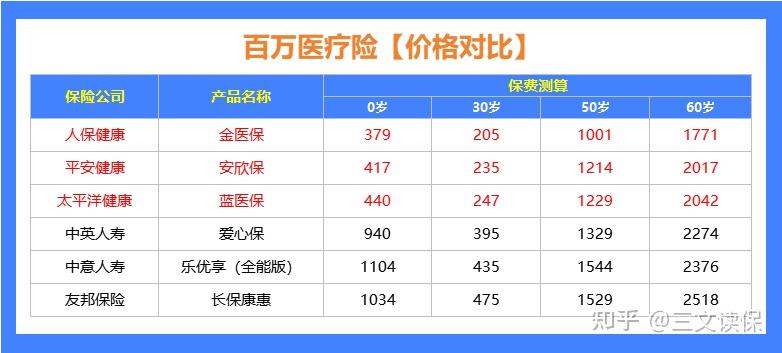
综合下来,金医保、安欣保、蓝医保三款最值得买。55岁以下优先蓝医保,外购药好、免赔额能降、家庭单有优惠;56到60岁选金医保,不用体检;想要理赔门槛低就选安欣保,免赔额每年递减1000。
买不了蓝医保的——比如健康告知过不了的——可以考虑防癌医疗险或者无健康告知的医疗险,这块需要单独筛,有需要的可以找我。
定期寿险,留爱不留债这件事得提前做
定期寿险是个让人不太愿意聊的险种——只保身故和全残,人不在了才赔。国人忌讳谈生死,所以这个险种一直不温不火。
但我见过太多案例了。家庭顶梁柱突然走了,留下房贷、车贷、孩子的学费、老人的赡养费,另一半一个人扛,日子过得有多难,外人根本想象不到。定期寿险赔的那笔钱,不能代替一个人,但至少能让这个家不至于塌下来。
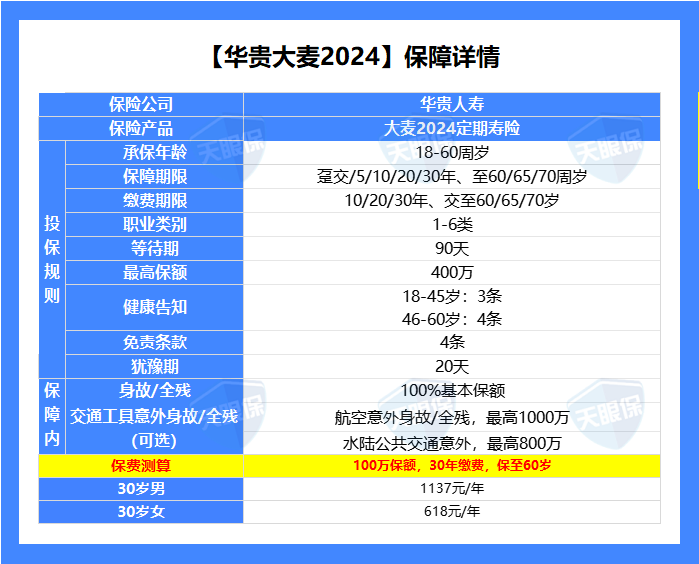
我选的是华贵大麦2024,大股东是贵州茅台,寿险业务一直做得稳。100万保额,30年交,30岁男的一年1102块,女的599块。最高能买到400万保额,1-6类职业都能投。可选交通意外额外赔,航空意外和水陆公共交通都能叠加,经常出差的可以加上。
唯一要注意的是酒驾、无证驾驶列入免责了,投保前看清楚。
意外险,一百来块买一百万保额
意外险大家都不陌生,但很多人对“意外”的理解跟保险条款里的定义对不上。保险里的意外必须同时满足四个条件:非疾病、非故意、突发、外界原因造成。中暑不算,猝死也不算——猝死本质上是疾病导致的。
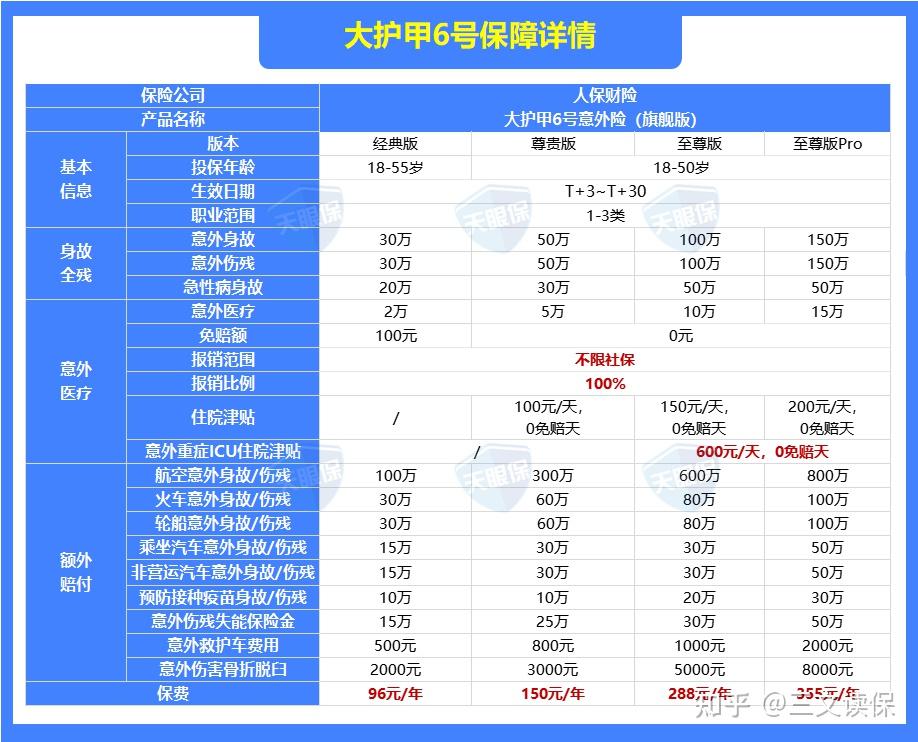
我选大护甲6号,人保财险承保。意外医疗不限社保、0免赔、100%报销,二级及以上私立医院普通部也能赔,这点比大多数只报公立医院的产品强。至尊版意外医疗保额10万,至尊版Pro 15万。住院有津贴,至尊版每天150块。猝死也扩展了,最高赔50万。100万保额一年288块。
但有两个地方要留意:部分医院不赔,比如北京平谷、密云、怀柔,天津滨海、静海,江苏南通,辽宁铁岭等地的医院;另外有健康告知,二级及以上高血压、心脏病买不了。
横向对比了18款热门意外险:
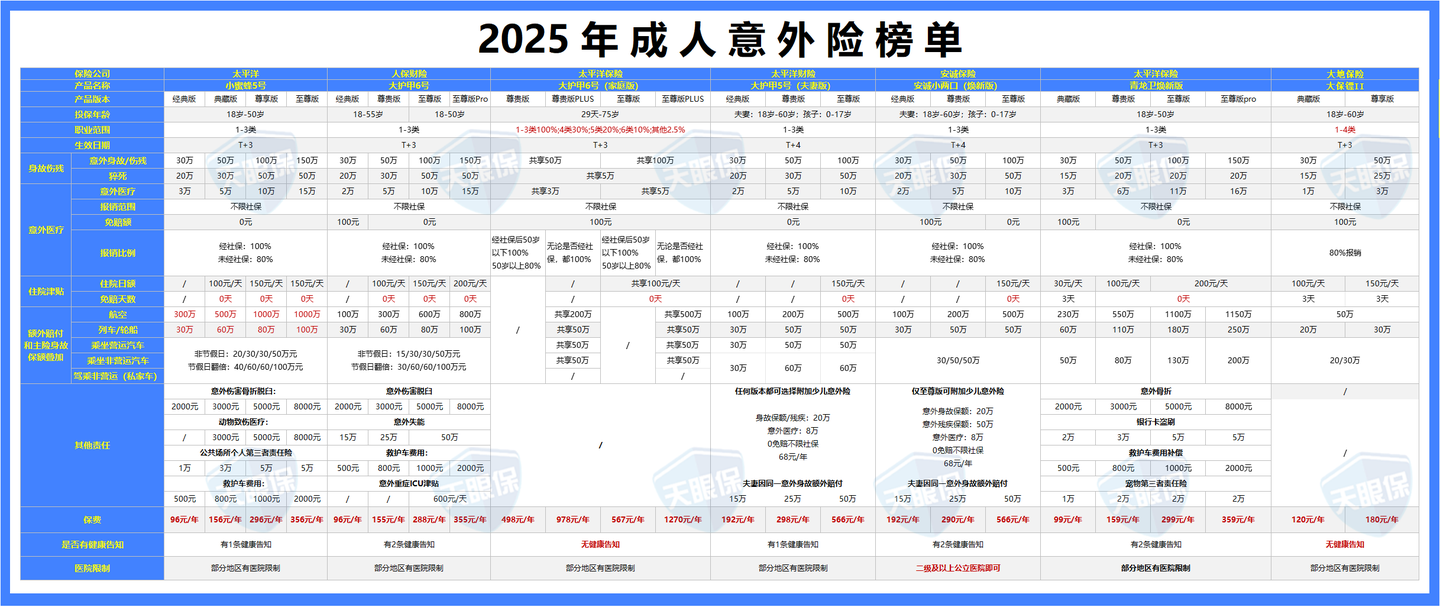
大护甲6号在保障全面性和价格上都排第一,意外医疗0免赔不限社保,猝死72小时内都认(很多产品只认24或48小时),交通意外额外赔覆盖航空、列车、轮船、公交、网约车、私家车。没什么好犹豫的。
增额终身寿,锁利这件事越早做越好
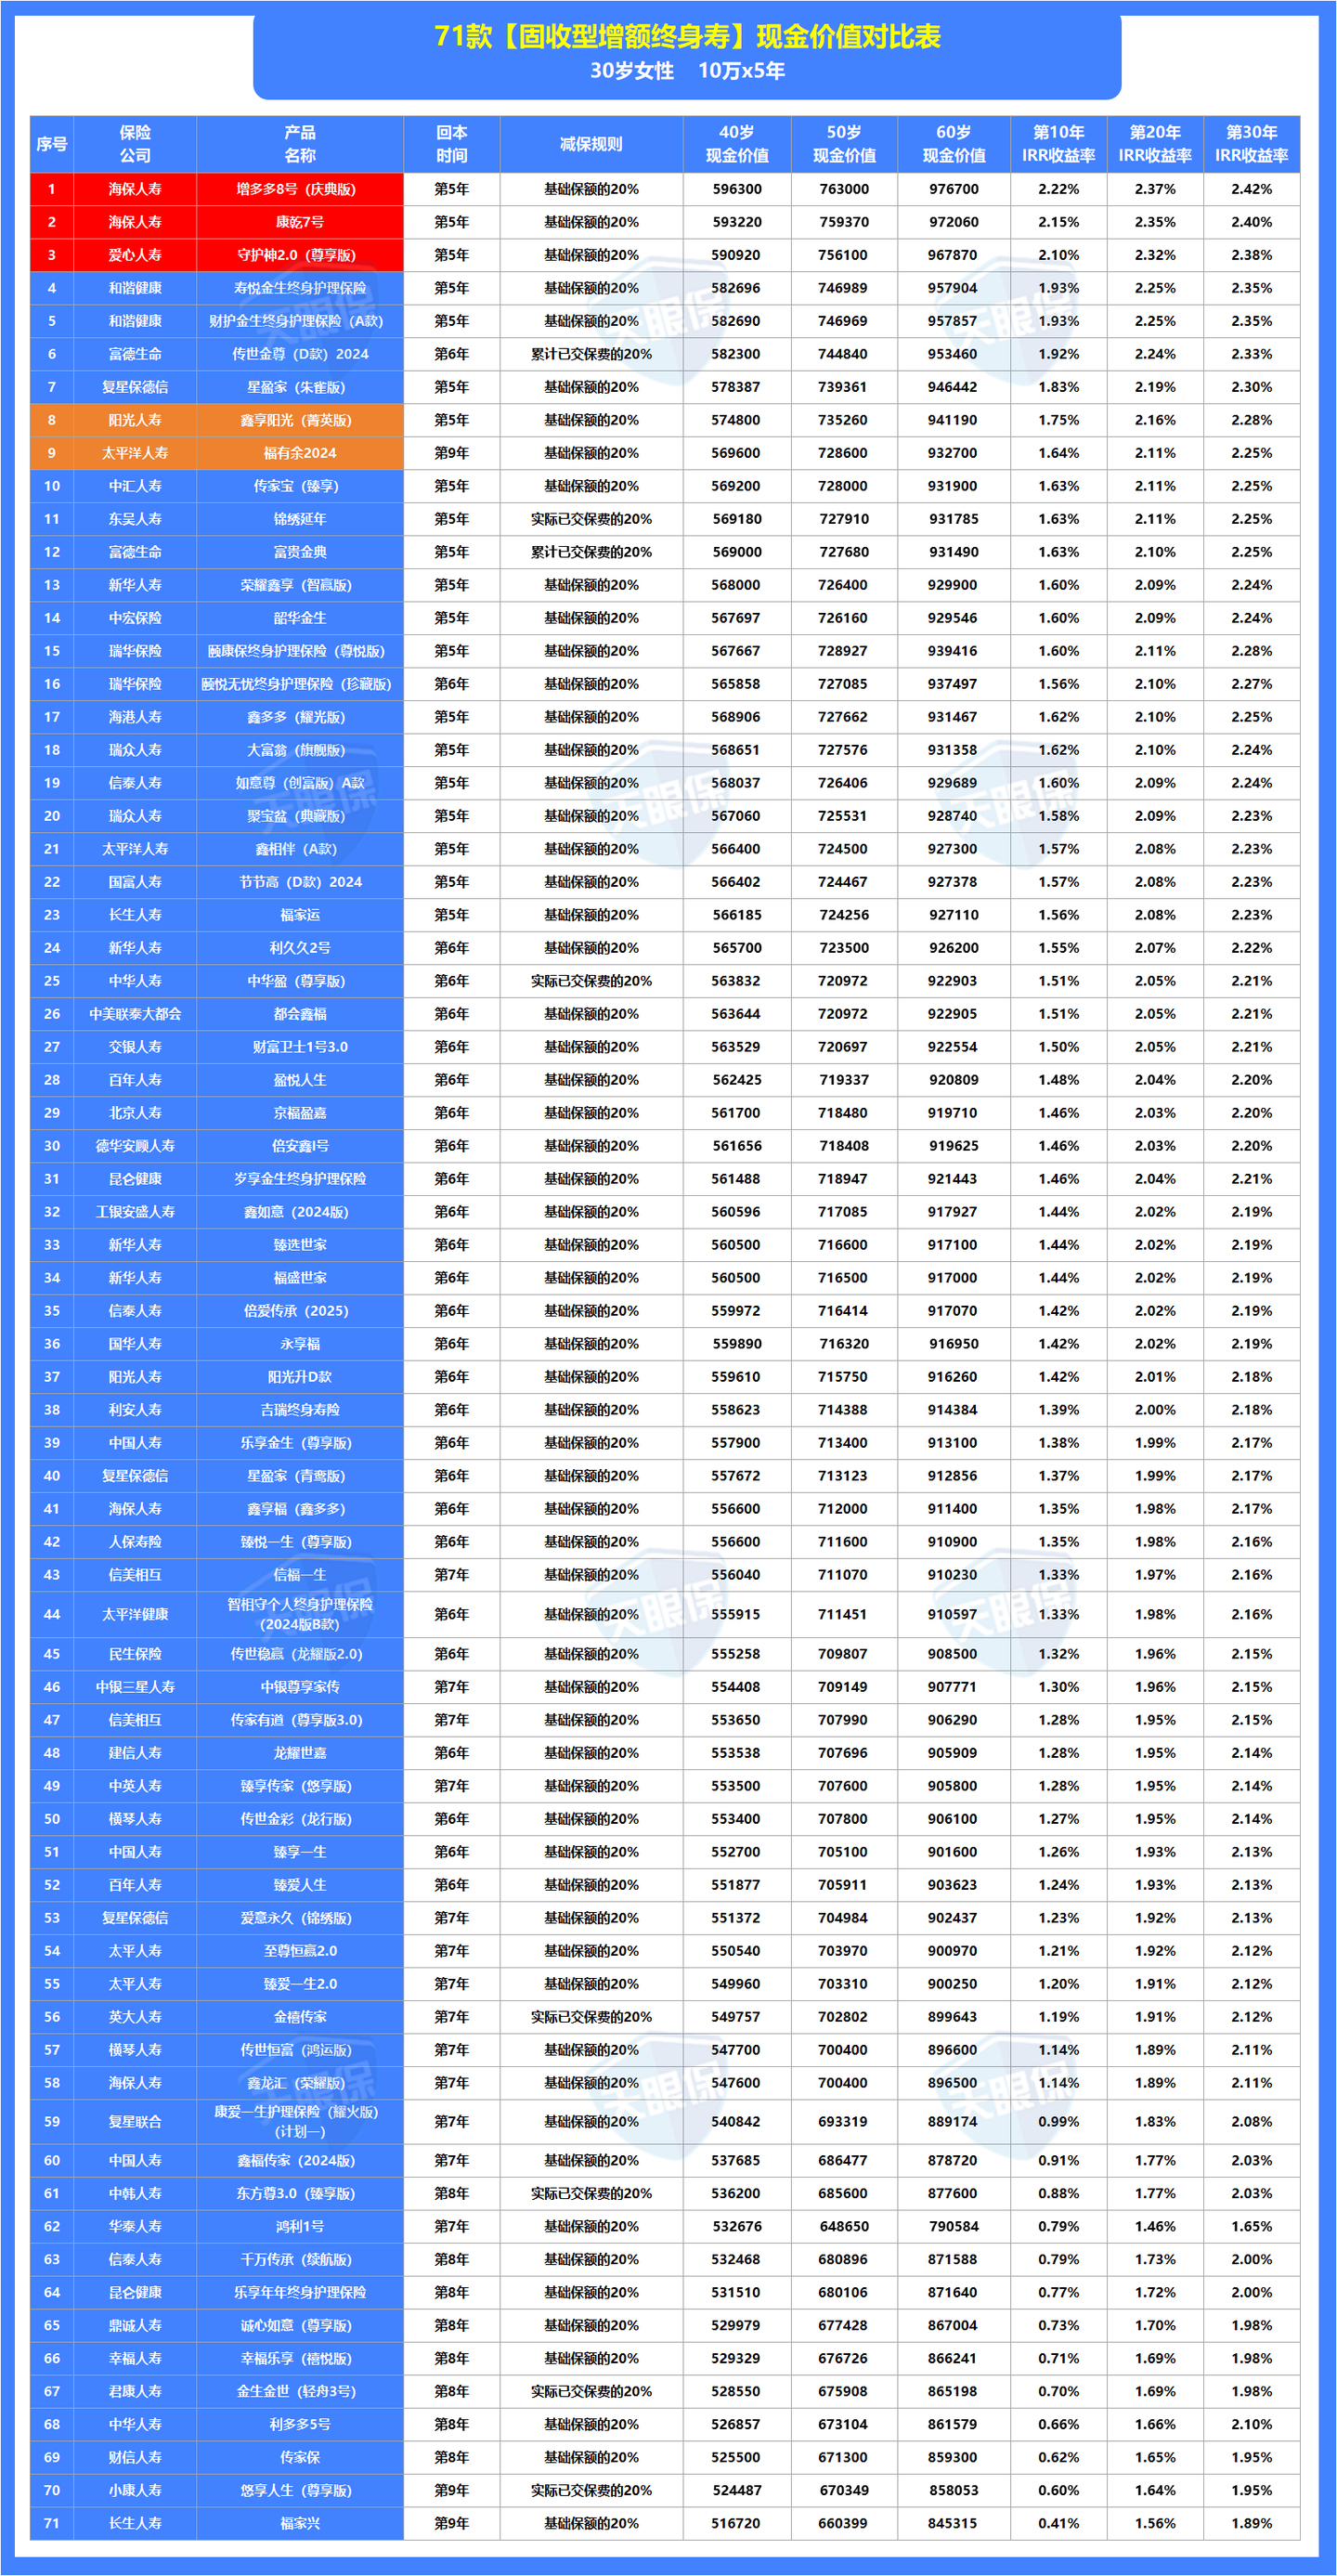
增额终身寿跟传统寿险不一样,它的核心功能是打理钱——保额随时间增长,锁定2.5%的预定利率终身复利。银行存款利率一直在降,未来跌破零也不是没可能,增额寿的收益率写进合同,不受影响。
固收型我推荐增多多8号庆典版。3年交和5年交收益最高,30岁女性每年10万交5年,第30年IRR能到2.42%。能附加万能账户保底1.5%,相当于多一个存钱罐。减保规则也宽松,每年能减基本保额的20%,最快5年取完。
想要大品牌的,看阳光人寿鑫享阳光菁英版和太平洋福有余2024,大公司里性价比最高的两款。
分红型增额寿和养老年金
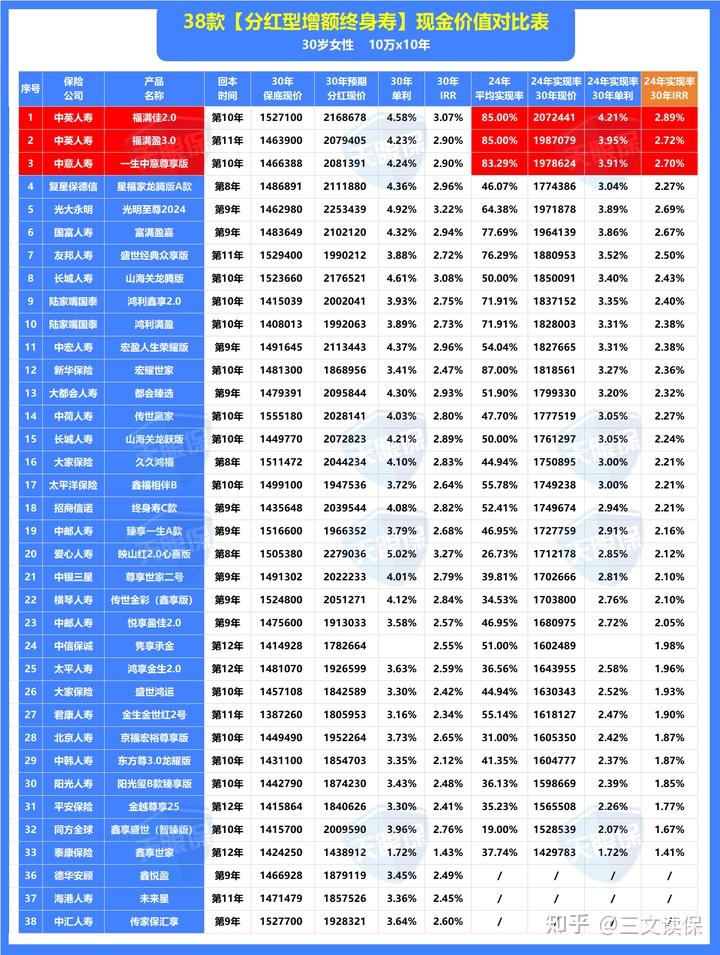
分红型我选中英人寿福满佳2.0,保底收益加上分红预期,适合能接受一定浮动、追求更高上限的人。
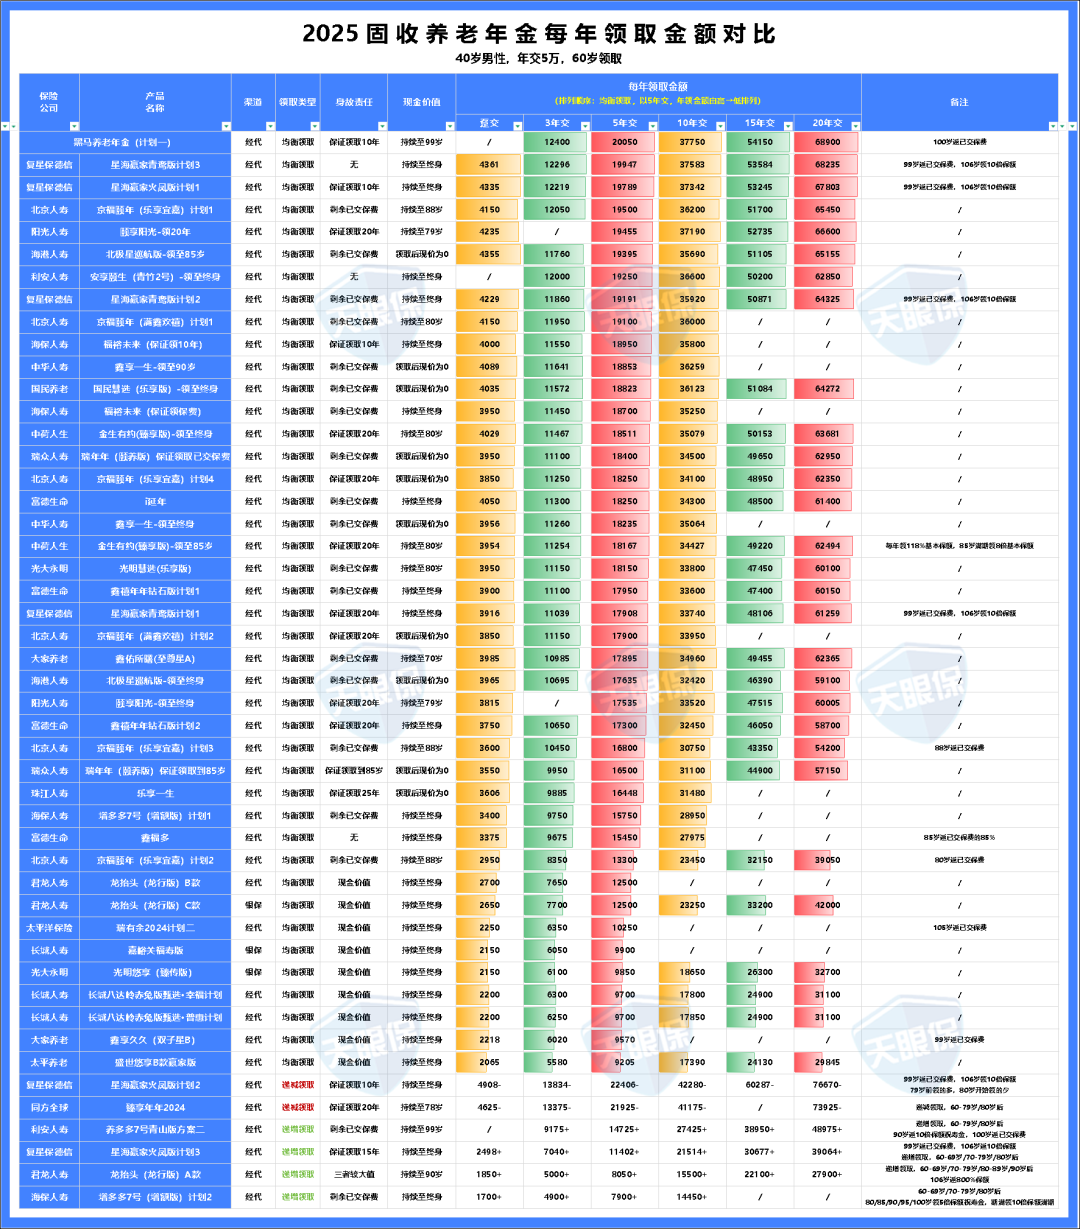
养老年金分两种思路:想要平稳领取的看星海赢家火凤版,每年领的钱固定;想要递增领取的看龙抬头龙行版A款,越往后领得越多,对抗通胀更好一些。
写到这差不多了。最后说一句掏心窝的话:保险这个东西,买对了他不说话,出事了他替你说话。我见过太多理赔纠纷,归根结底就两个原因——健康告知没做对,产品条款没看明白。这两件事,比选哪家公司、花多少钱,重要一百倍。
上面提到的产品,想了解具体投保通道、保费测算、健康告知能不能过的,点下方卡片加我,我一个个帮你看。
【提示】上面提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。