先说答案:老七家增额寿里,固收型选太平洋福有余2024,分红型选太平鸿享今生2.0,但如果你只认品牌不看收益,那大概率要多掏几十万冤枉钱。我在理赔部门干了5年,见过太多人买的时候只问"哪家大",赔的时候才发现合同里写的和业务员说的压根是两码事。增额寿虽然不掉坑在理赔上,但收益差一截,等于每年白扔几千块。
一个客户的真实经历,让我开始较真
去年有个大姐拿着2019年买的大公司增额寿来找我,说业务员当年演示的现金价值表看着挺美,结果急用钱想减保取现,发现每年最多只能取20%,还得按投保时的基本保额算,跟她理解的完全不一样。她当时买的时候只问了一句"大公司靠谱吗",业务员拍胸脯说放心,合同一眼没看。后来我帮她算了算,同样50万总保费,如果当初选了收益高一点的产品,到80岁能多拿将近30万。她听完沉默了半天,说了句:"我就是冲着牌子去的。"
这种事在保险规划里太常见了。买增额寿不是买白菜,品牌溢价在这里体现得淋漓尽致——大公司的产品,收益往往不是最高的,甚至有点拉胯。今天就把老七家的增额寿挨个扒一遍,顺便告诉你,市面上哪些产品比它们更能打。
老七家固收增额寿:太平洋这款确实能打
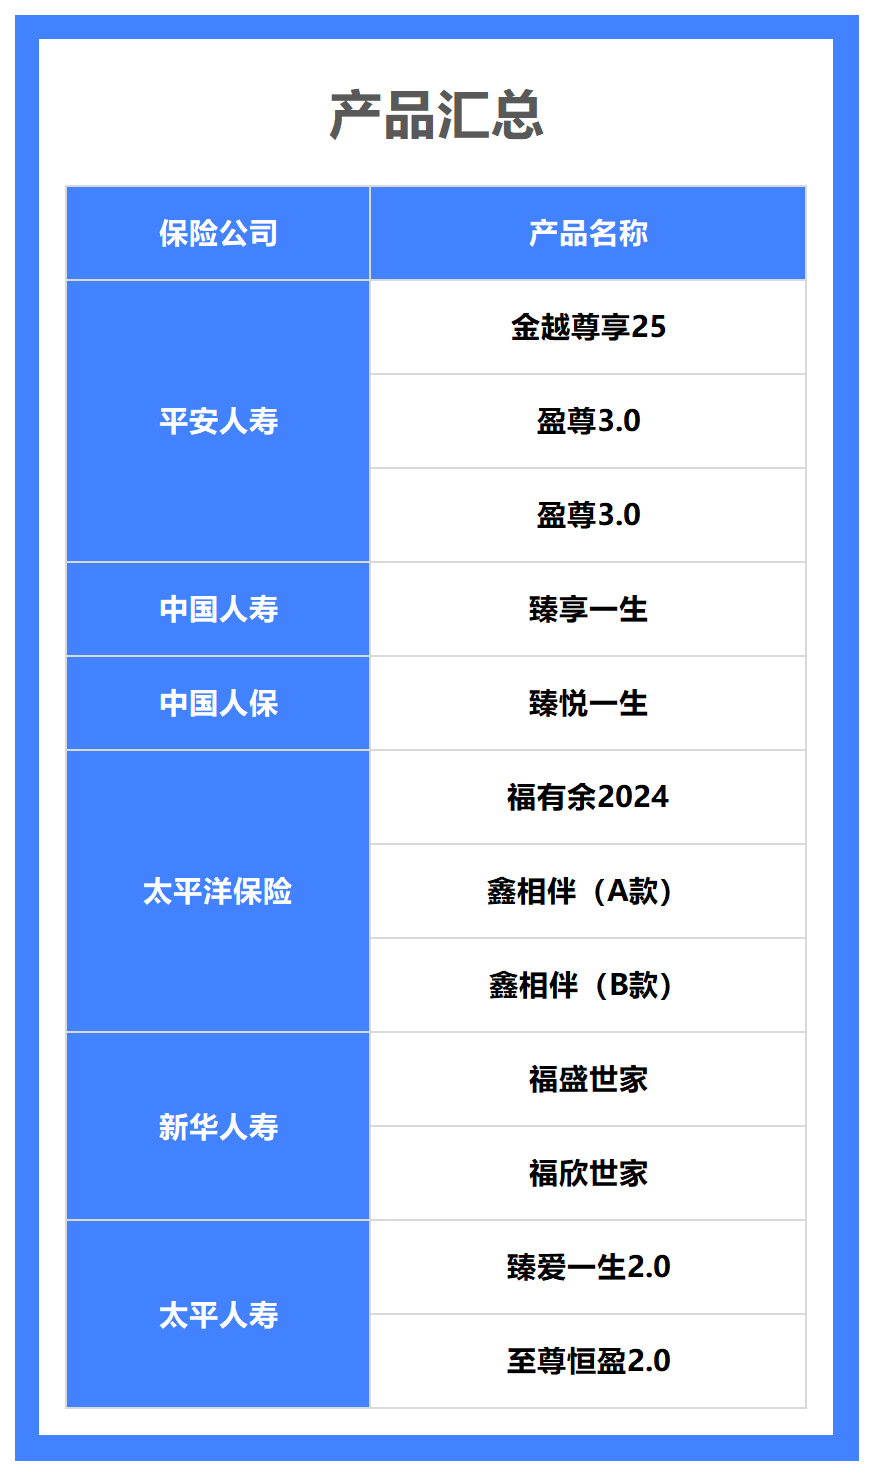
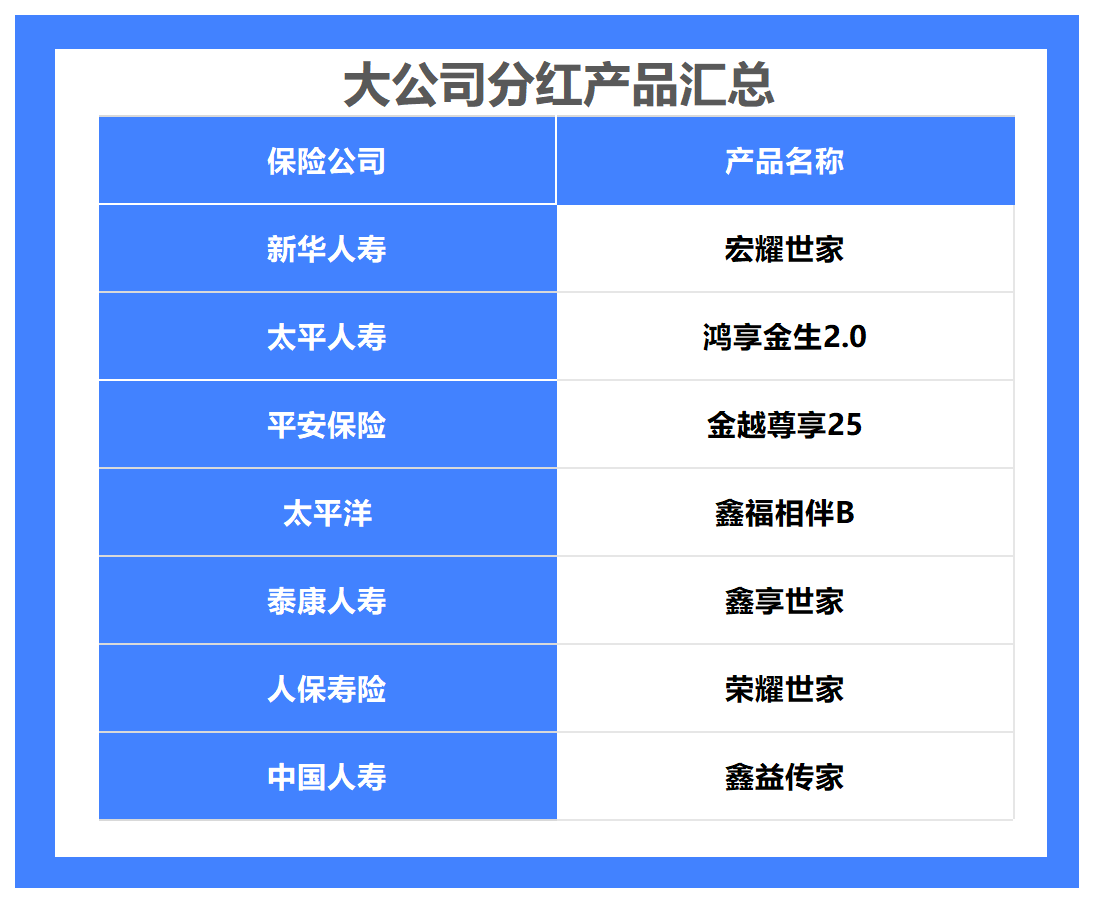
先看固收型,收益白纸黑字写进合同,确定性最高。我把老七家(人寿、平安、太保、泰康、新华、太平、人保)的产品拉出来做了个对比,泰康因为没有合适的固收增额寿不参与,其他几家基本全覆盖。
以30岁女性、年交5万为例,我把趸交、3年交、5年交、10年交的现金价值都测算了一遍。直接说结论:太平洋福有余2024在四个缴费期里全部排第一,没有例外。
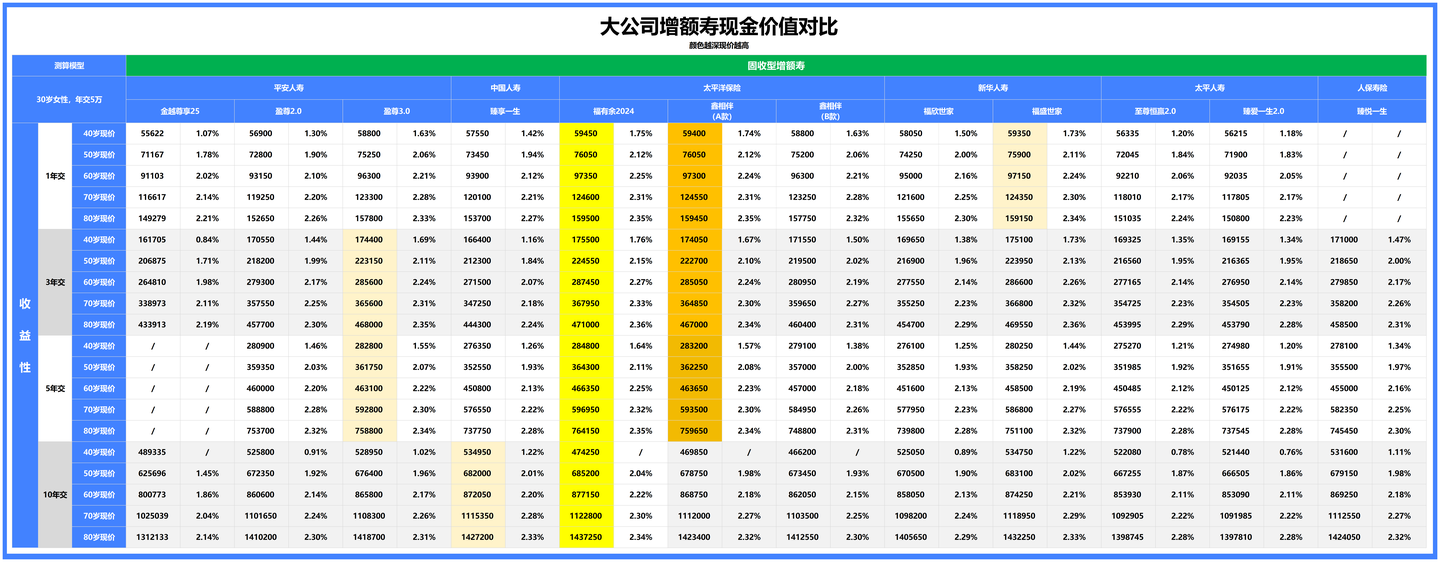
1年交的前三名是太保福有余2024、太保鑫相伴A款、新华福盛世家;3年交是太保福有余2024、新华福盛世家、平安盈尊3.0;5年交太保福有余2024继续领跑,后面跟着太保鑫相伴A款和平安盈尊3.0;10年交依然是太保福有余2024第一,新华福盛世家和国寿臻享一生紧随其后。
这款产品长期复利能到2.4%,被保人80岁时现金价值基本是所交保费的3倍以上。现在银行5年期大额存单利率只有1.55%,2.4%的复利在当下环境里确实算能打的。如果你就想在大公司里挑个收益最好的固收增额寿,福有余2024是目前最优解。
[PRODUCT_SLOT_1]
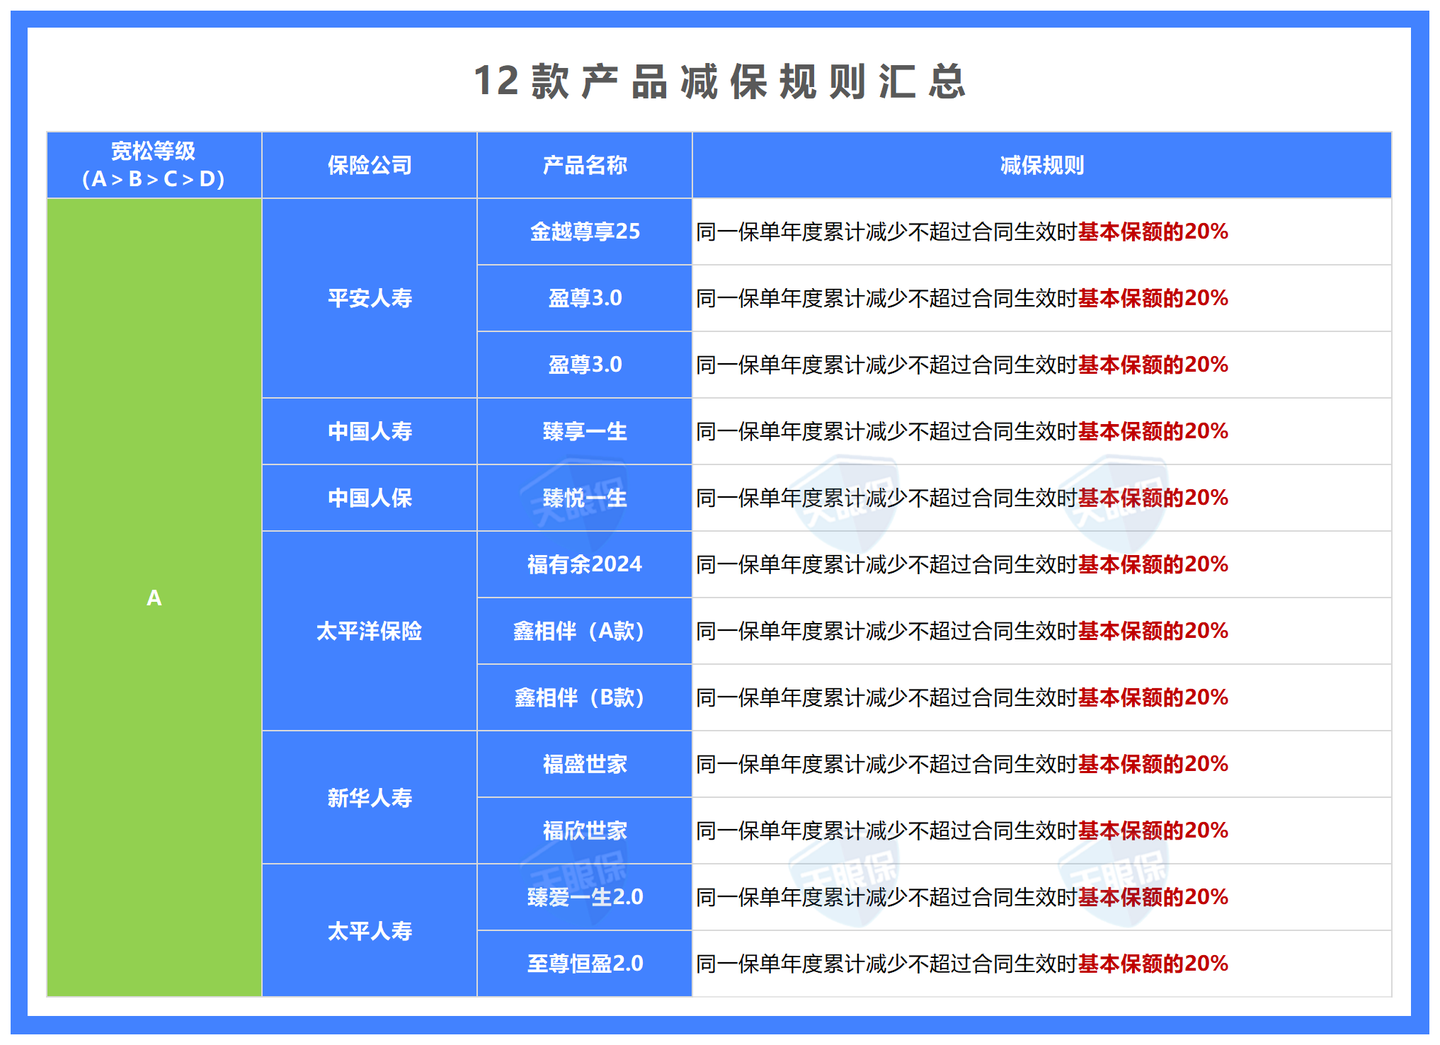
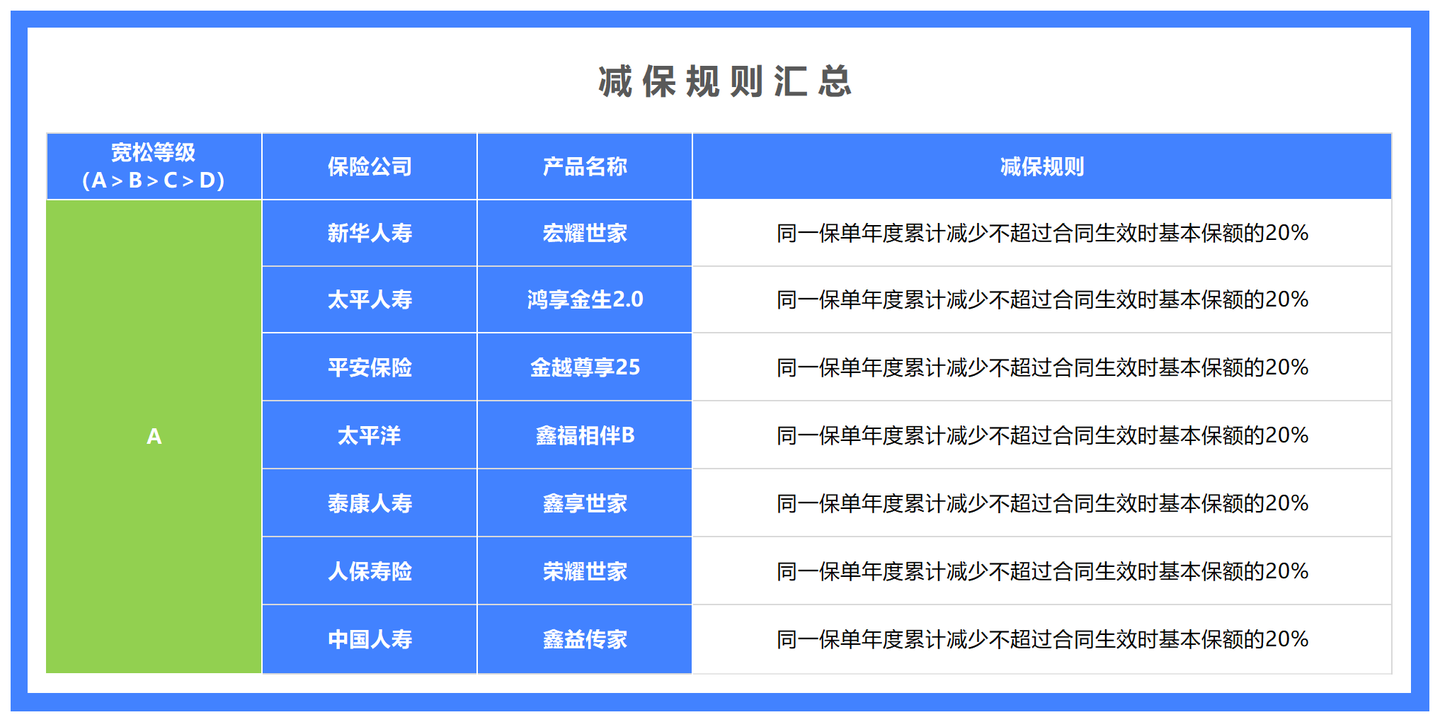
减保规则方面,老七家这12款固收产品出奇地一致:每年减保上限不超过合同生效时基本保额的20%,最快5年能把钱全部取完。这是最宽松的一档规则,资金灵活性上大家平起平坐,没什么好纠结的。
分红型增额寿:保底收益和分红收益是两码事
分红型增额寿的收益分两块:保底收益写进合同,100%能拿到;分红收益看保险公司经营情况,不保证。很多人被业务员演示的高收益冲昏头,压根没搞清楚这俩的区别。
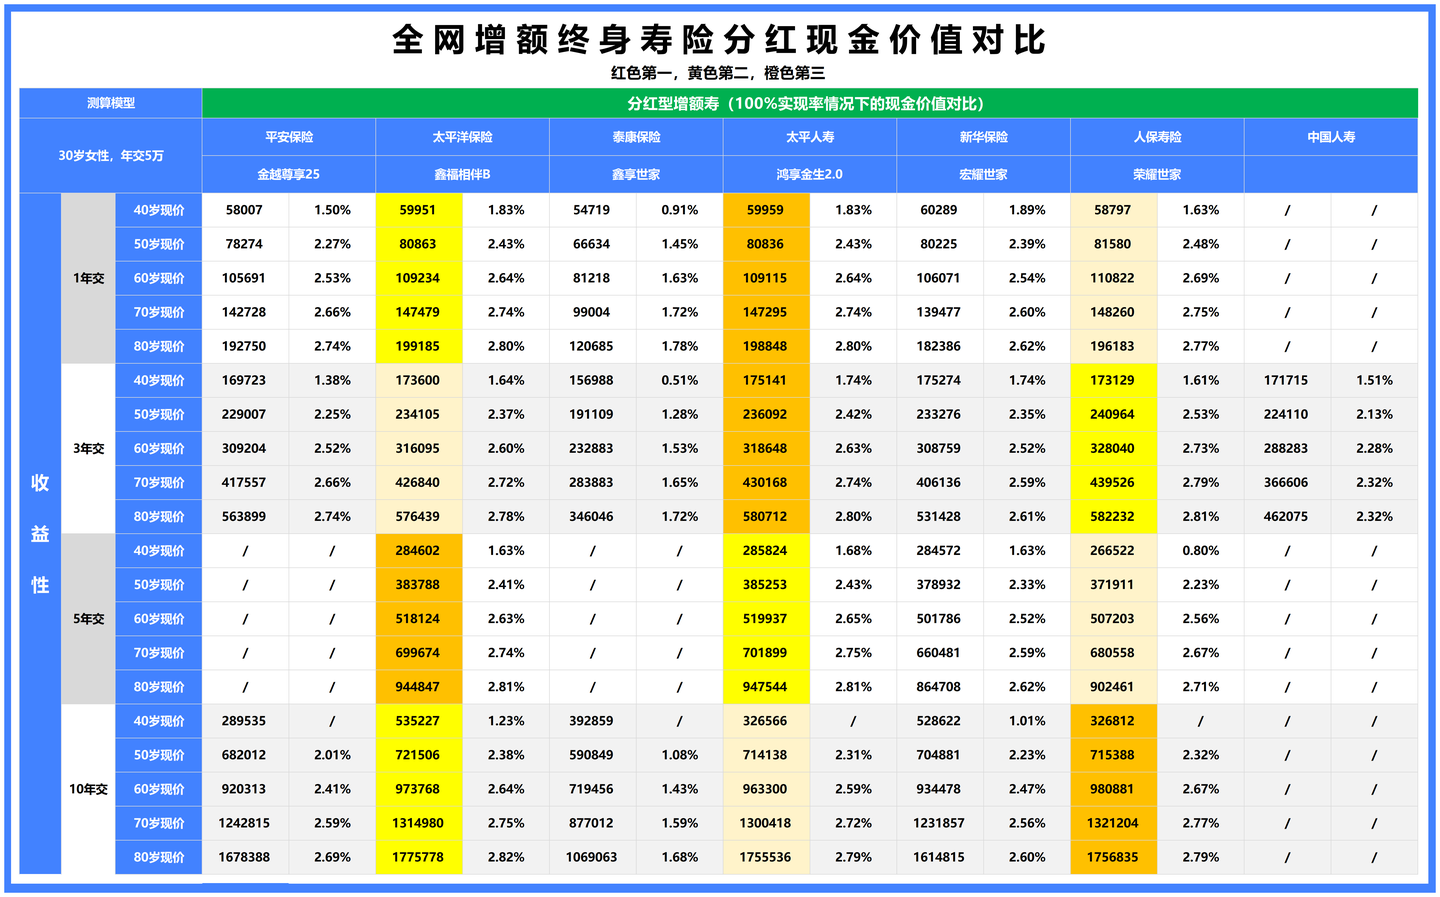
先看保底收益,30岁女性年交5万,人保荣耀世家在各个缴费期都是保底收益最高的。10年交、被保人80岁时,荣耀世家现金价值127万,比第二名太保鑫享伴B多了16.2万,差不多是三分之一的总保费。保底收益这一块,人保确实下了功夫。
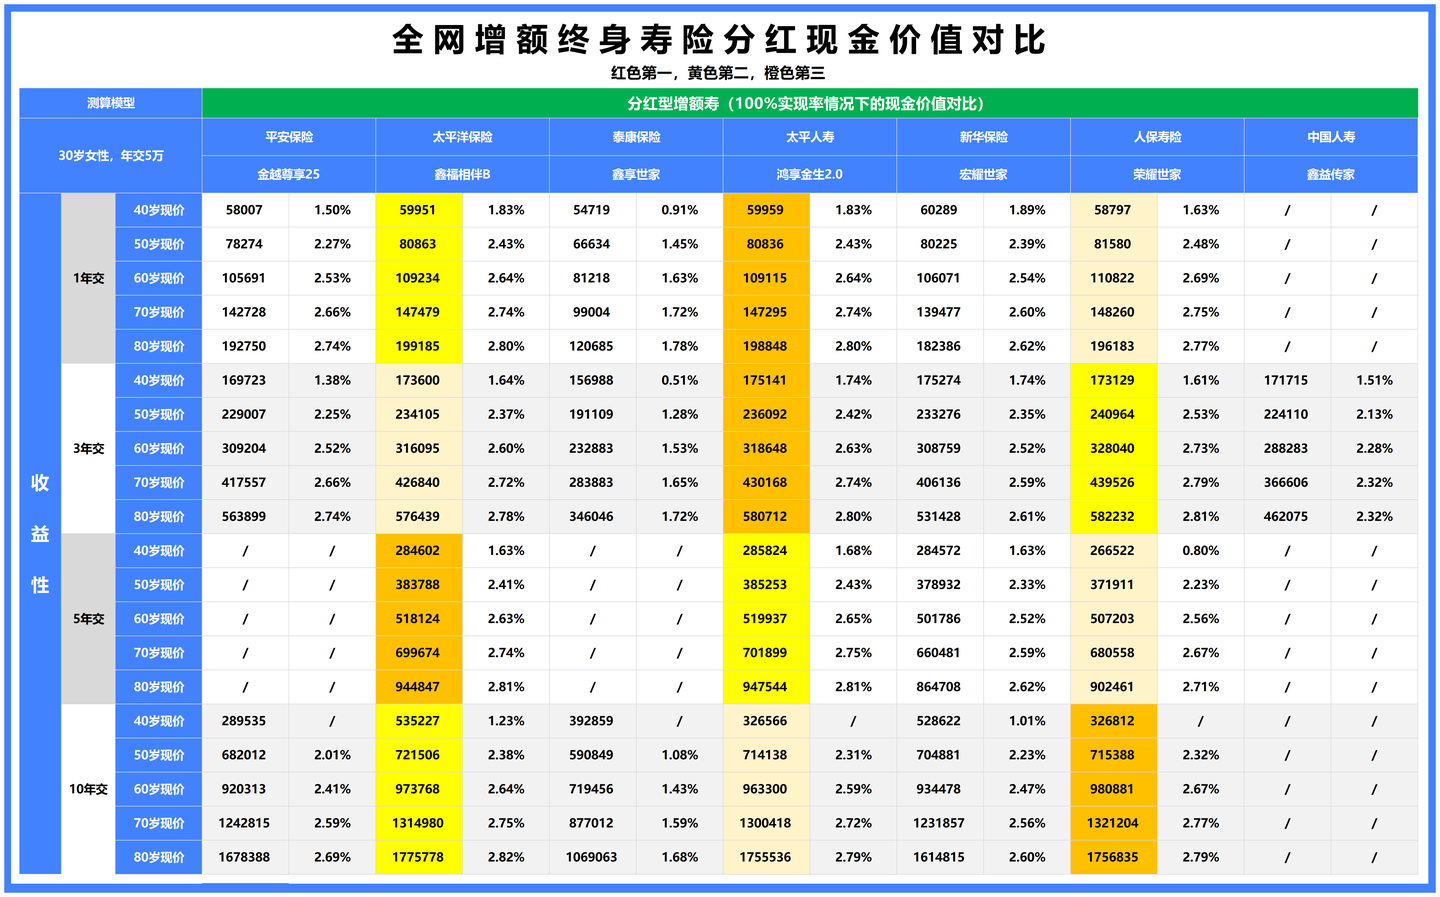
但加上分红之后,局面就变了。太保鑫享伴B靠"分红意愿"在1年交和10年交里反超,10年交、80岁时现金价值177.5万,irr能到2.82%。这个数字比超长期国债还高,看着确实诱人。
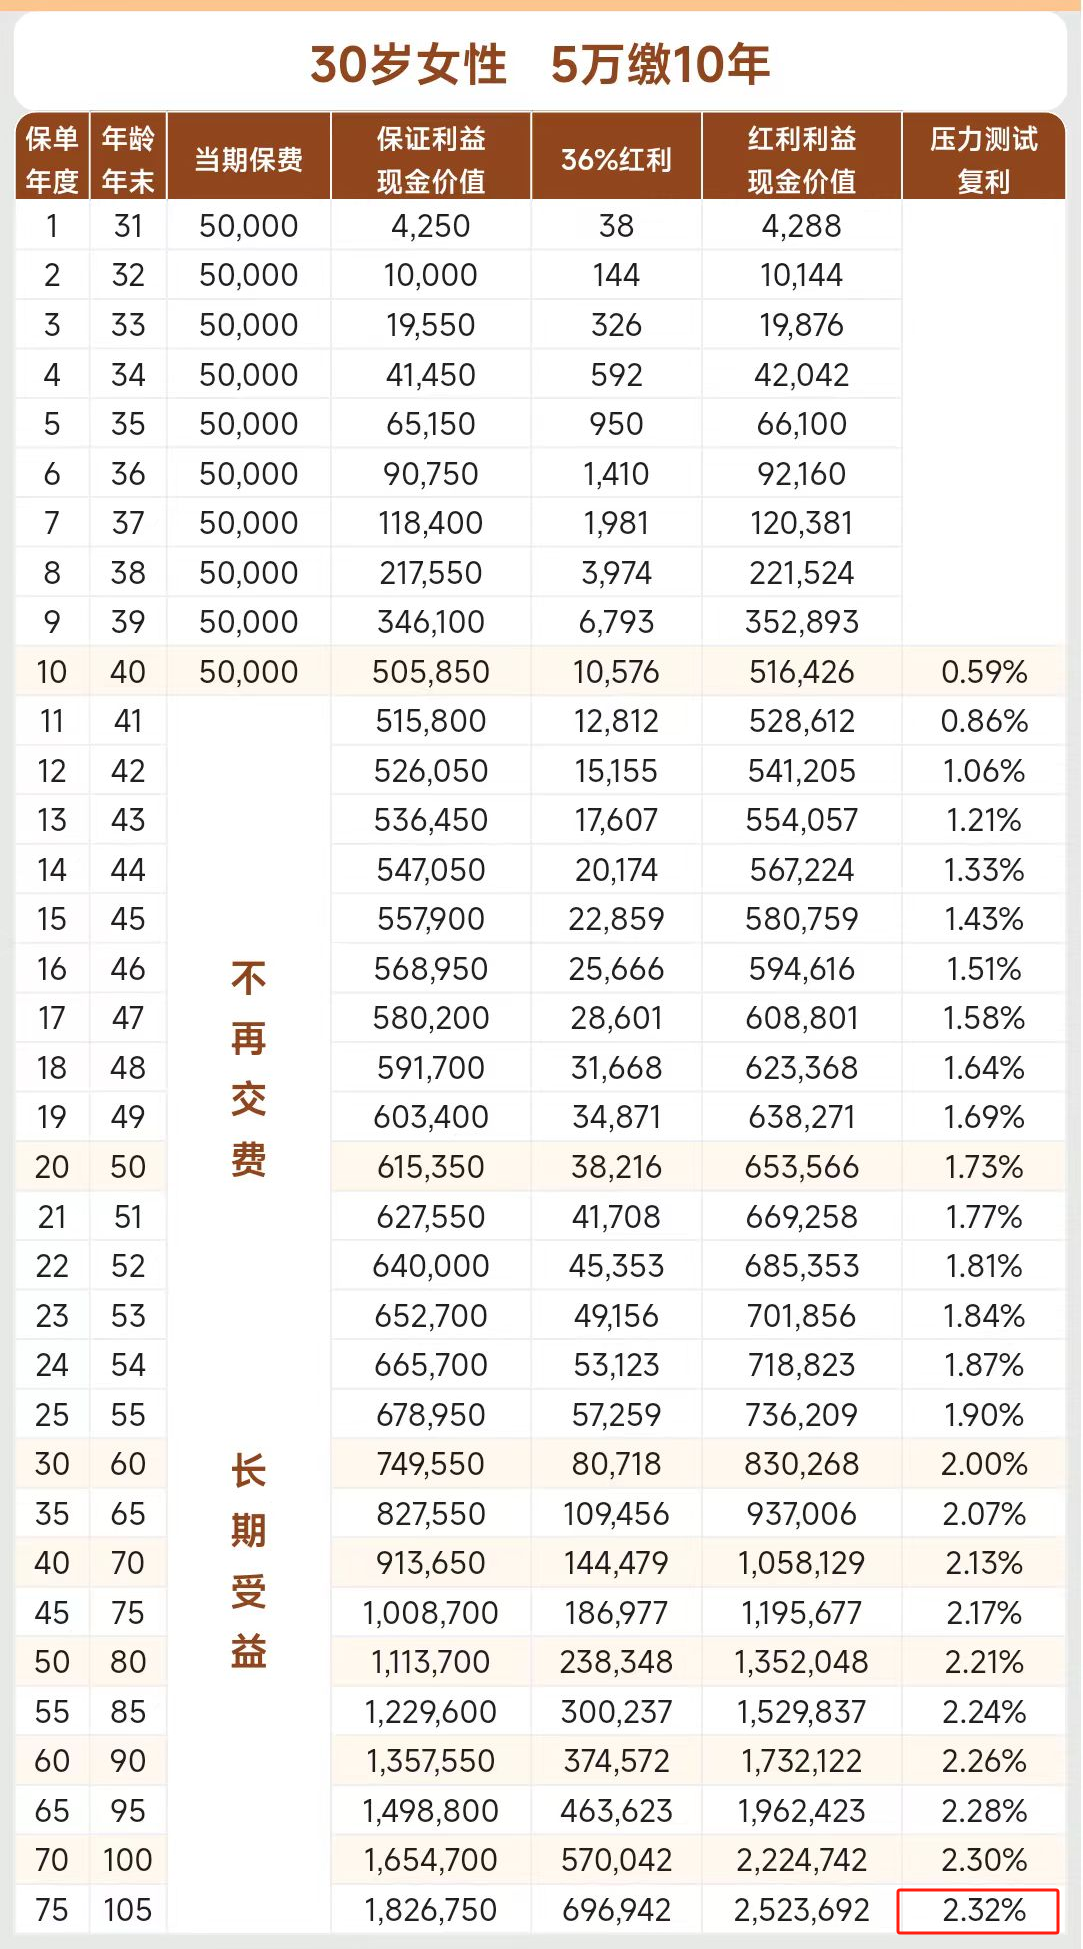
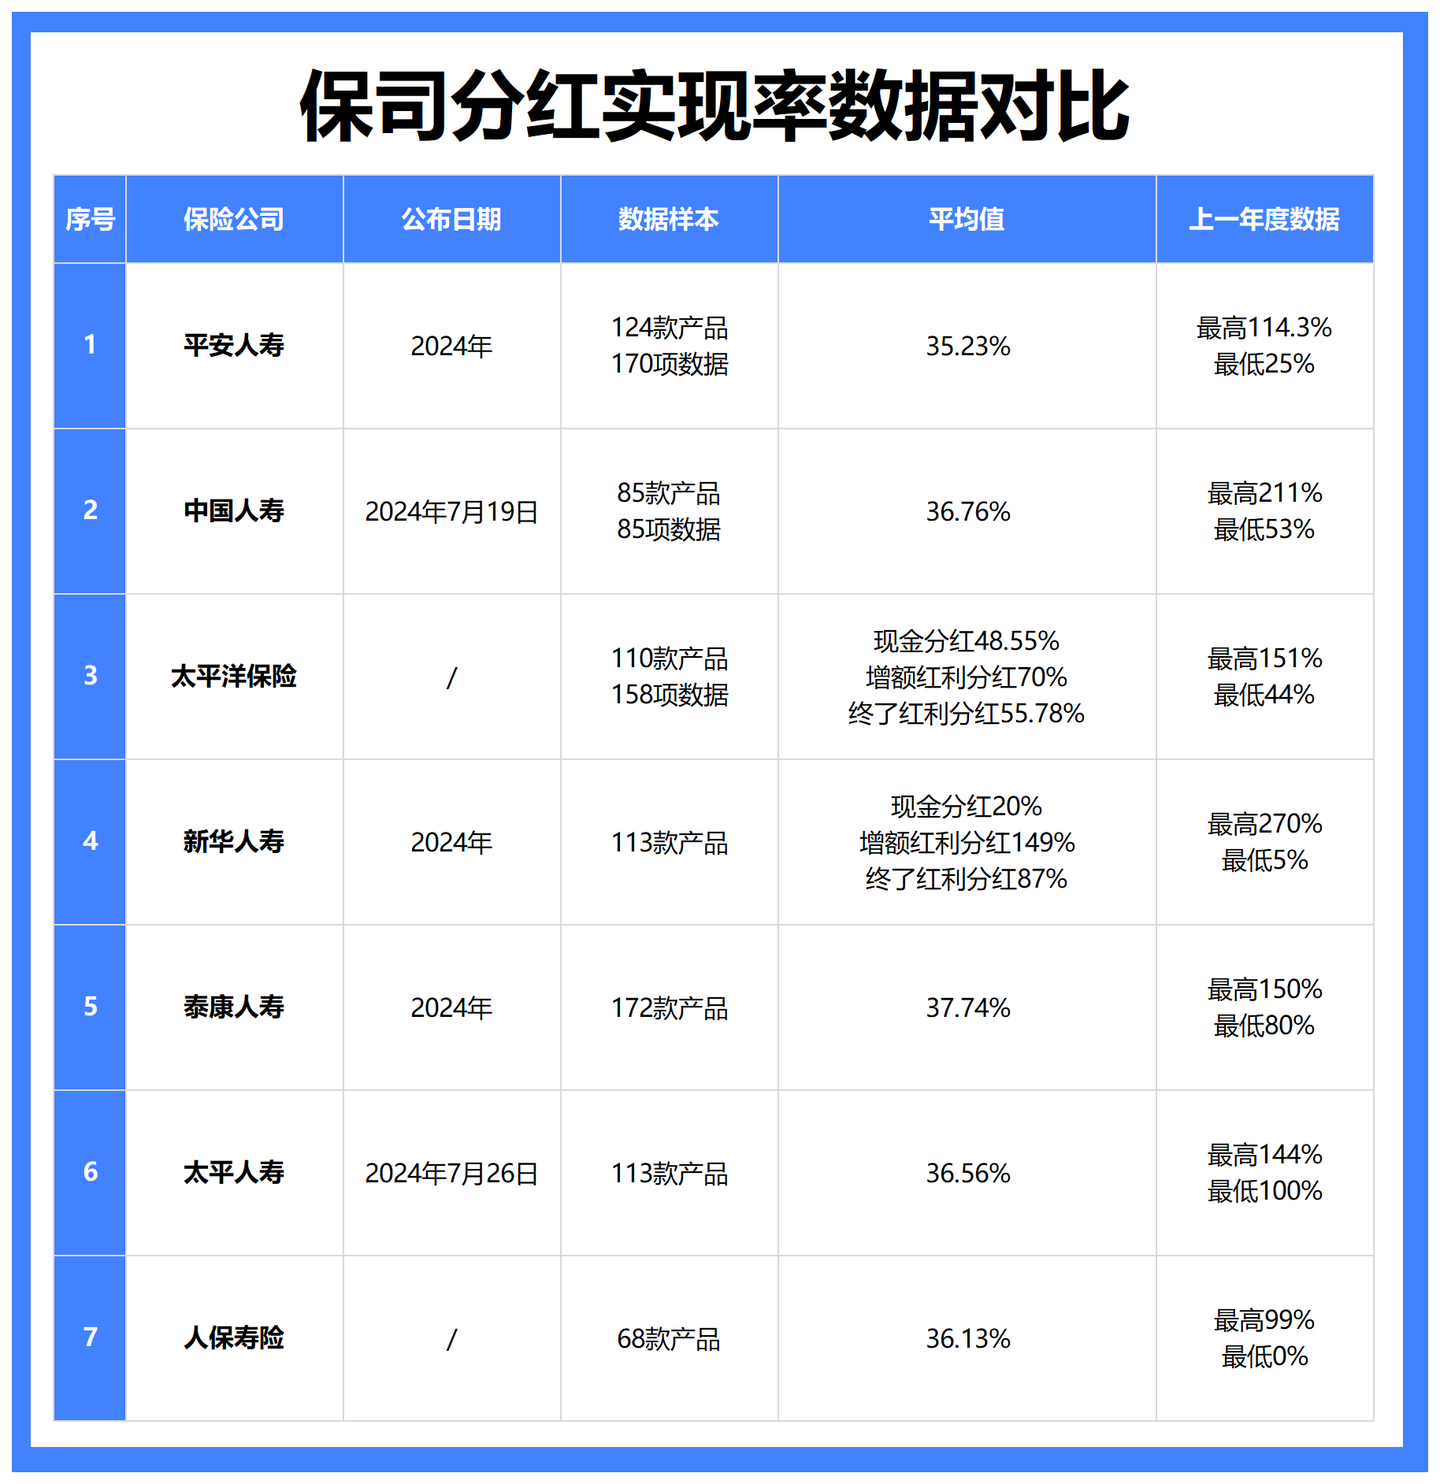
可问题就出在这——分红实现率。去年各家保司公布的数据,100%以上的分红实现率已经成了历史。太保110款分红险产品,分红实现率全部低于100%,大部分在50%以下,平均预估才36%左右。我拿36%重新测算了一下鑫享伴B的收益:80岁时现金价值从177.5万掉到135.2万,irr从2.82%降到2.21%,持有65年连固收增额寿都跑不过。
这就是分红险最大的不确定性。业务员给你演示的时候按100%算,实际到手可能连一半都不到。我在理赔部门见多了这种预期落差,所以对分红险的态度一直是:可以买,但别把演示收益当真。
分红险的减保规则也是统一口径,每年不超过基本保额20%,最快5年取完。灵活性上大家又站在同一起跑线,没什么可比的。
选分红险,本质上是在选保险公司
固收增额寿收益写进合同,公司大小无所谓,反正都受监管。但分红险不一样,浮动收益取决于保险公司的投资能力,所以选分红险就是在选公司。三个指标必须看:偿付能力、投资收益率、过往分红实现率。
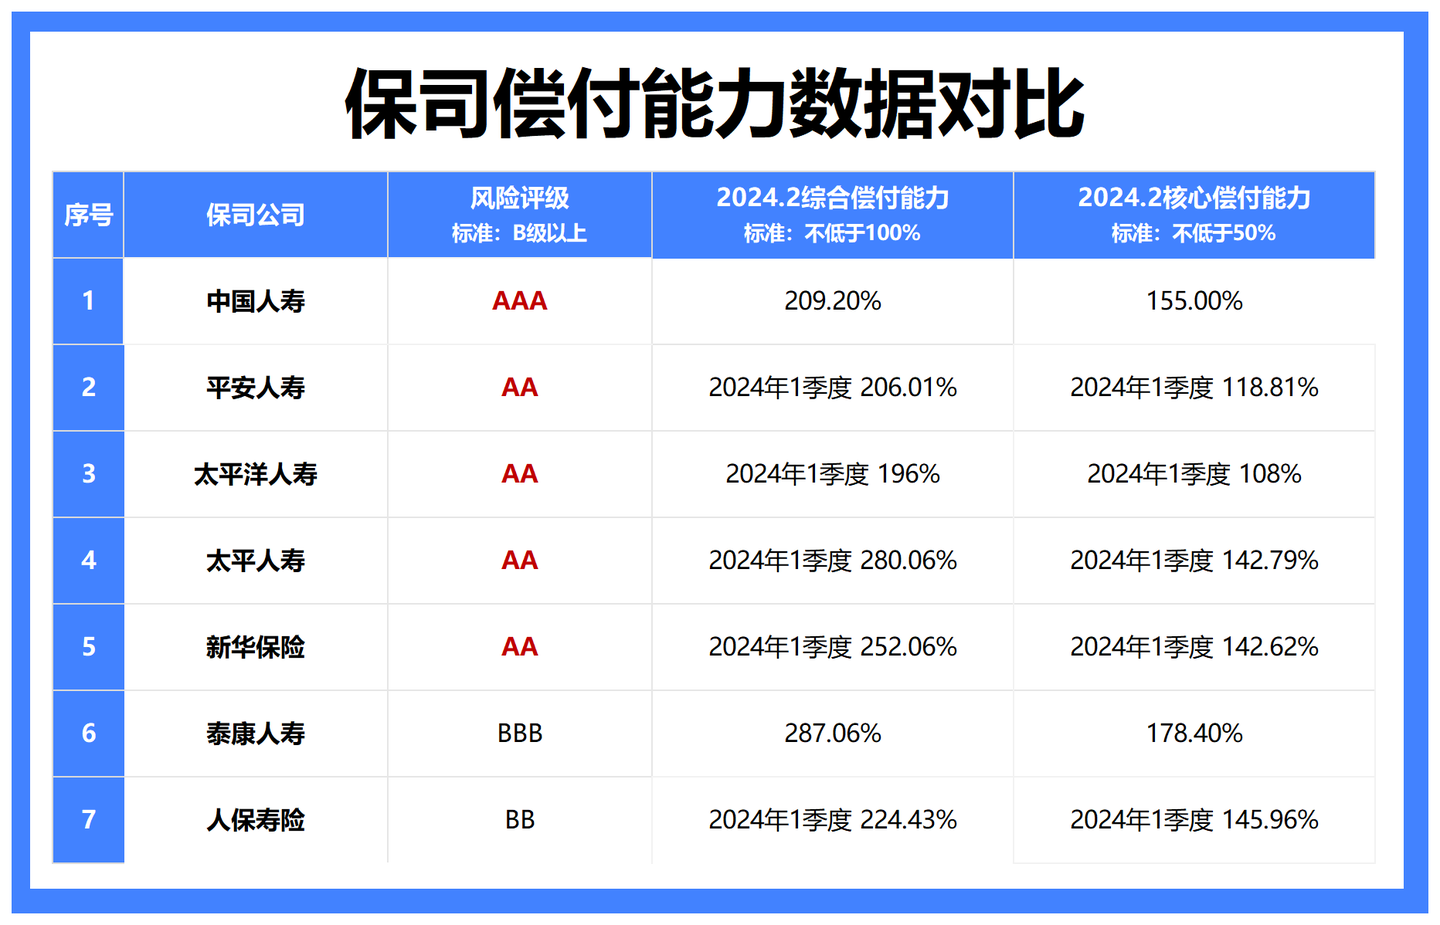
老七家的偿付能力都达标,核心和综合偿付能力充足率基本在200%以上,风险评级5家是A级以上,国寿甚至是AAA,泰康和人保是BB但也能满足监管要求。经营稳健性上,大公司确实没什么硬伤。
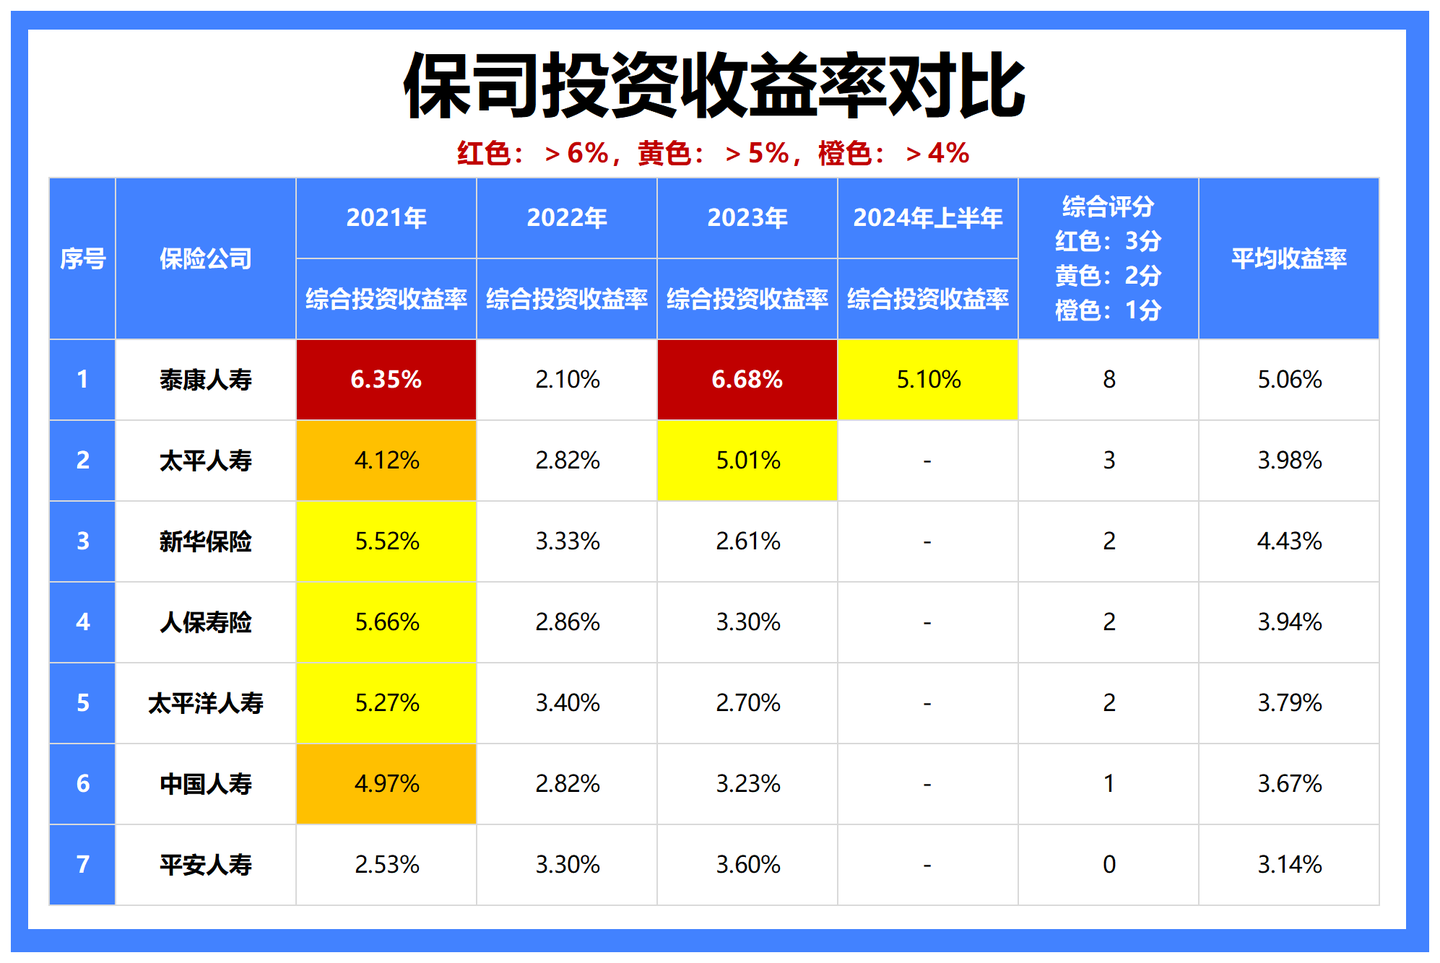
投资收益率方面,近三年综合数据太平人寿表现最好,其他几家差距不大,基本在3%出头。投资市场波动大,过去赚钱少不代表以后也少,但至少能看出谁家投资团队更靠谱。
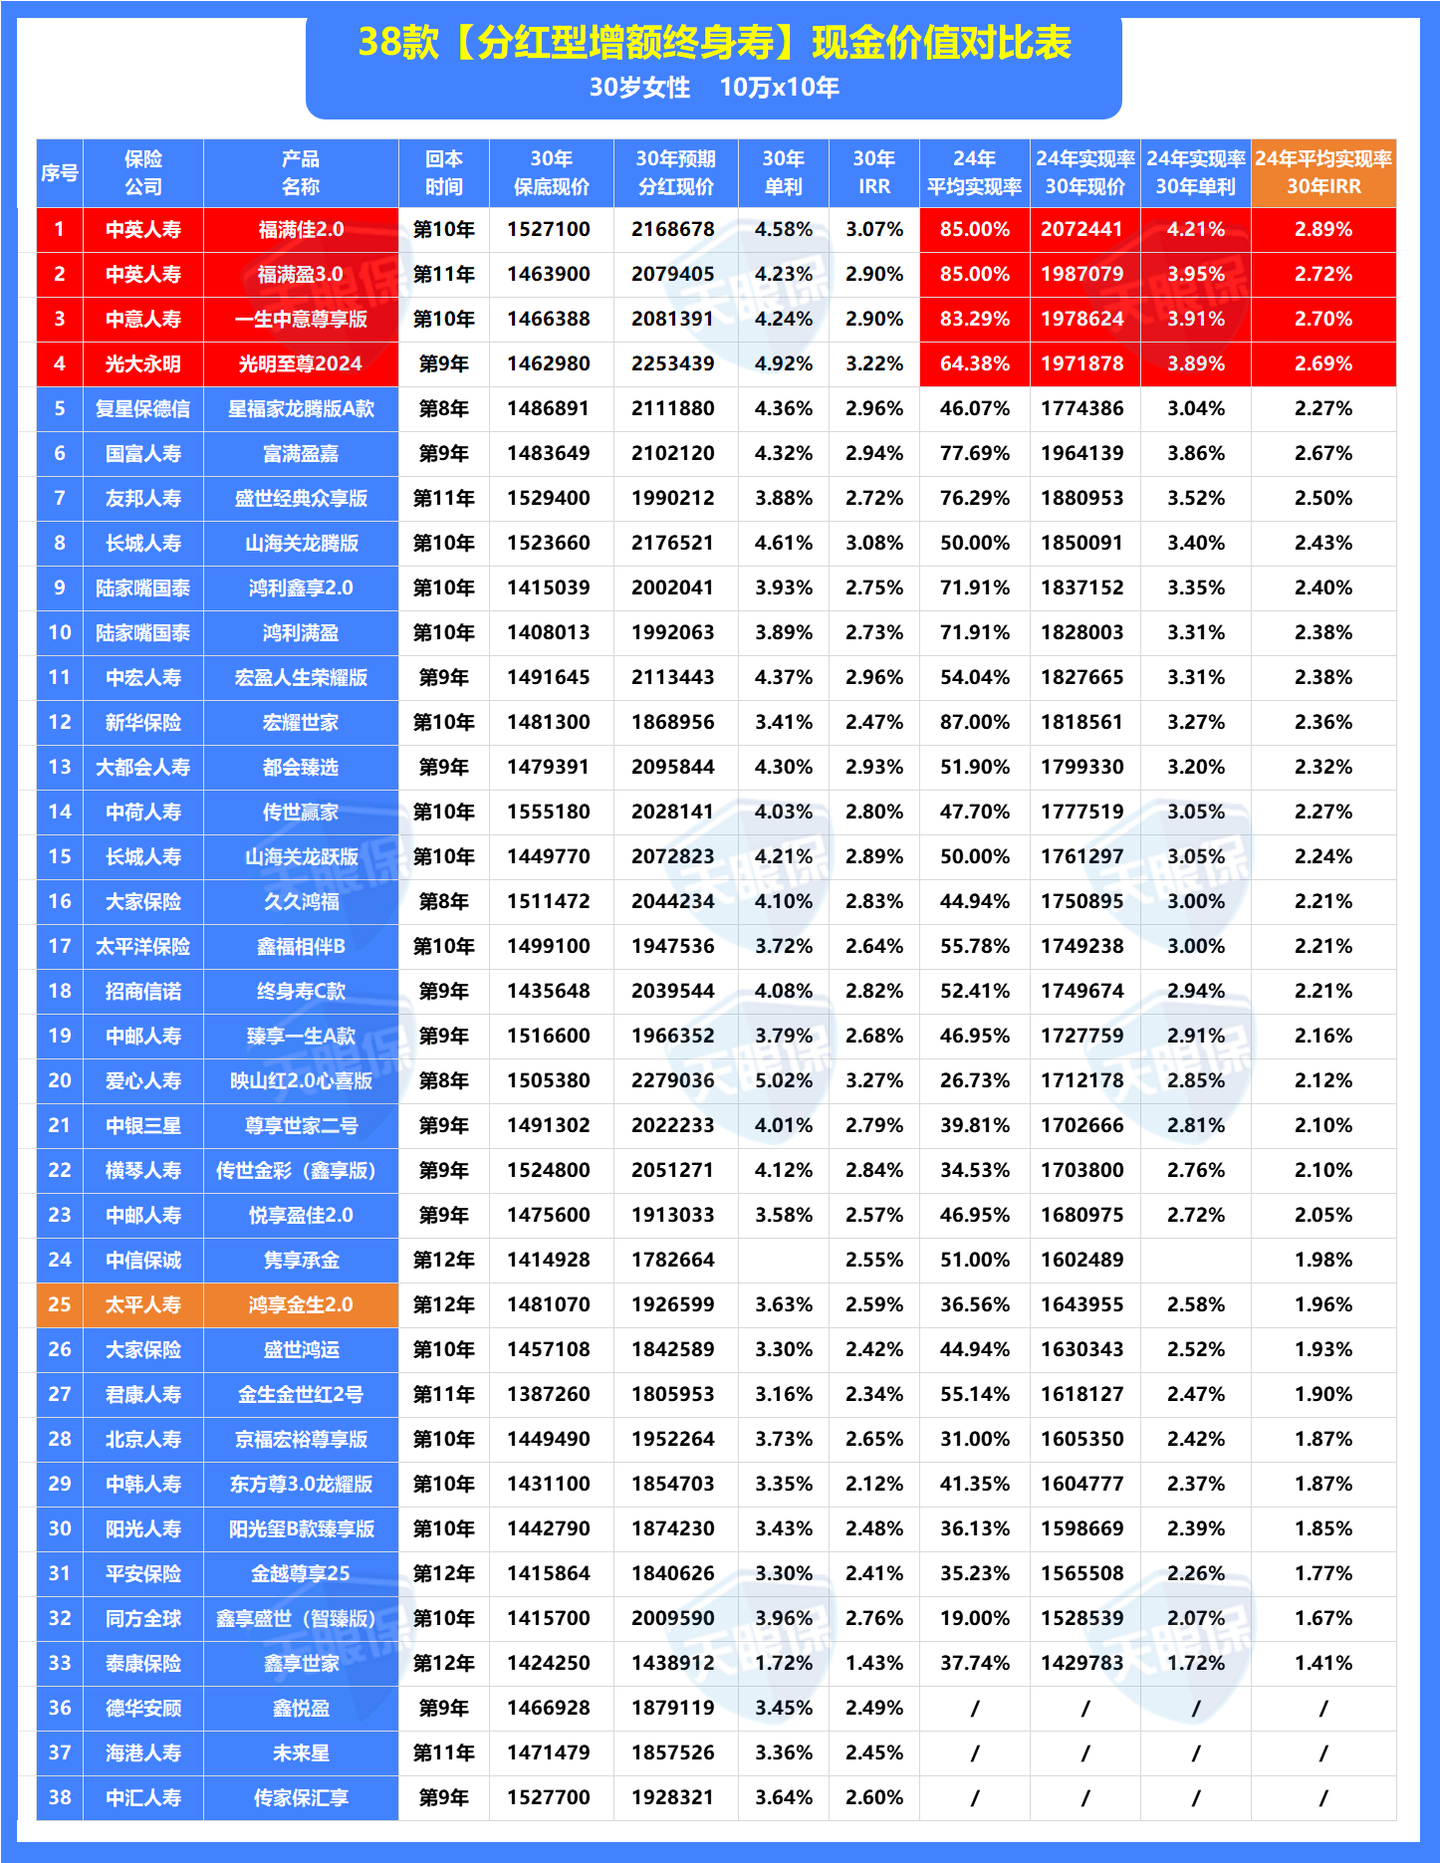
分红实现率这块,太保最新的数据确实不太好看,平均36%的预估实现率意味着演示收益要打三折多。相比之下,中英人寿是5家突破限高的保司之一,最新平均分红实现率还能到85%左右,差距一下就拉开了。
跳出老七家,这几款收益更能打
说实话,老七家的增额寿除了牌子响,收益方面真的差点意思。我测评了全网65款固收型增额寿和38款分红型增额寿,比福有余2024收益高的比比皆是。
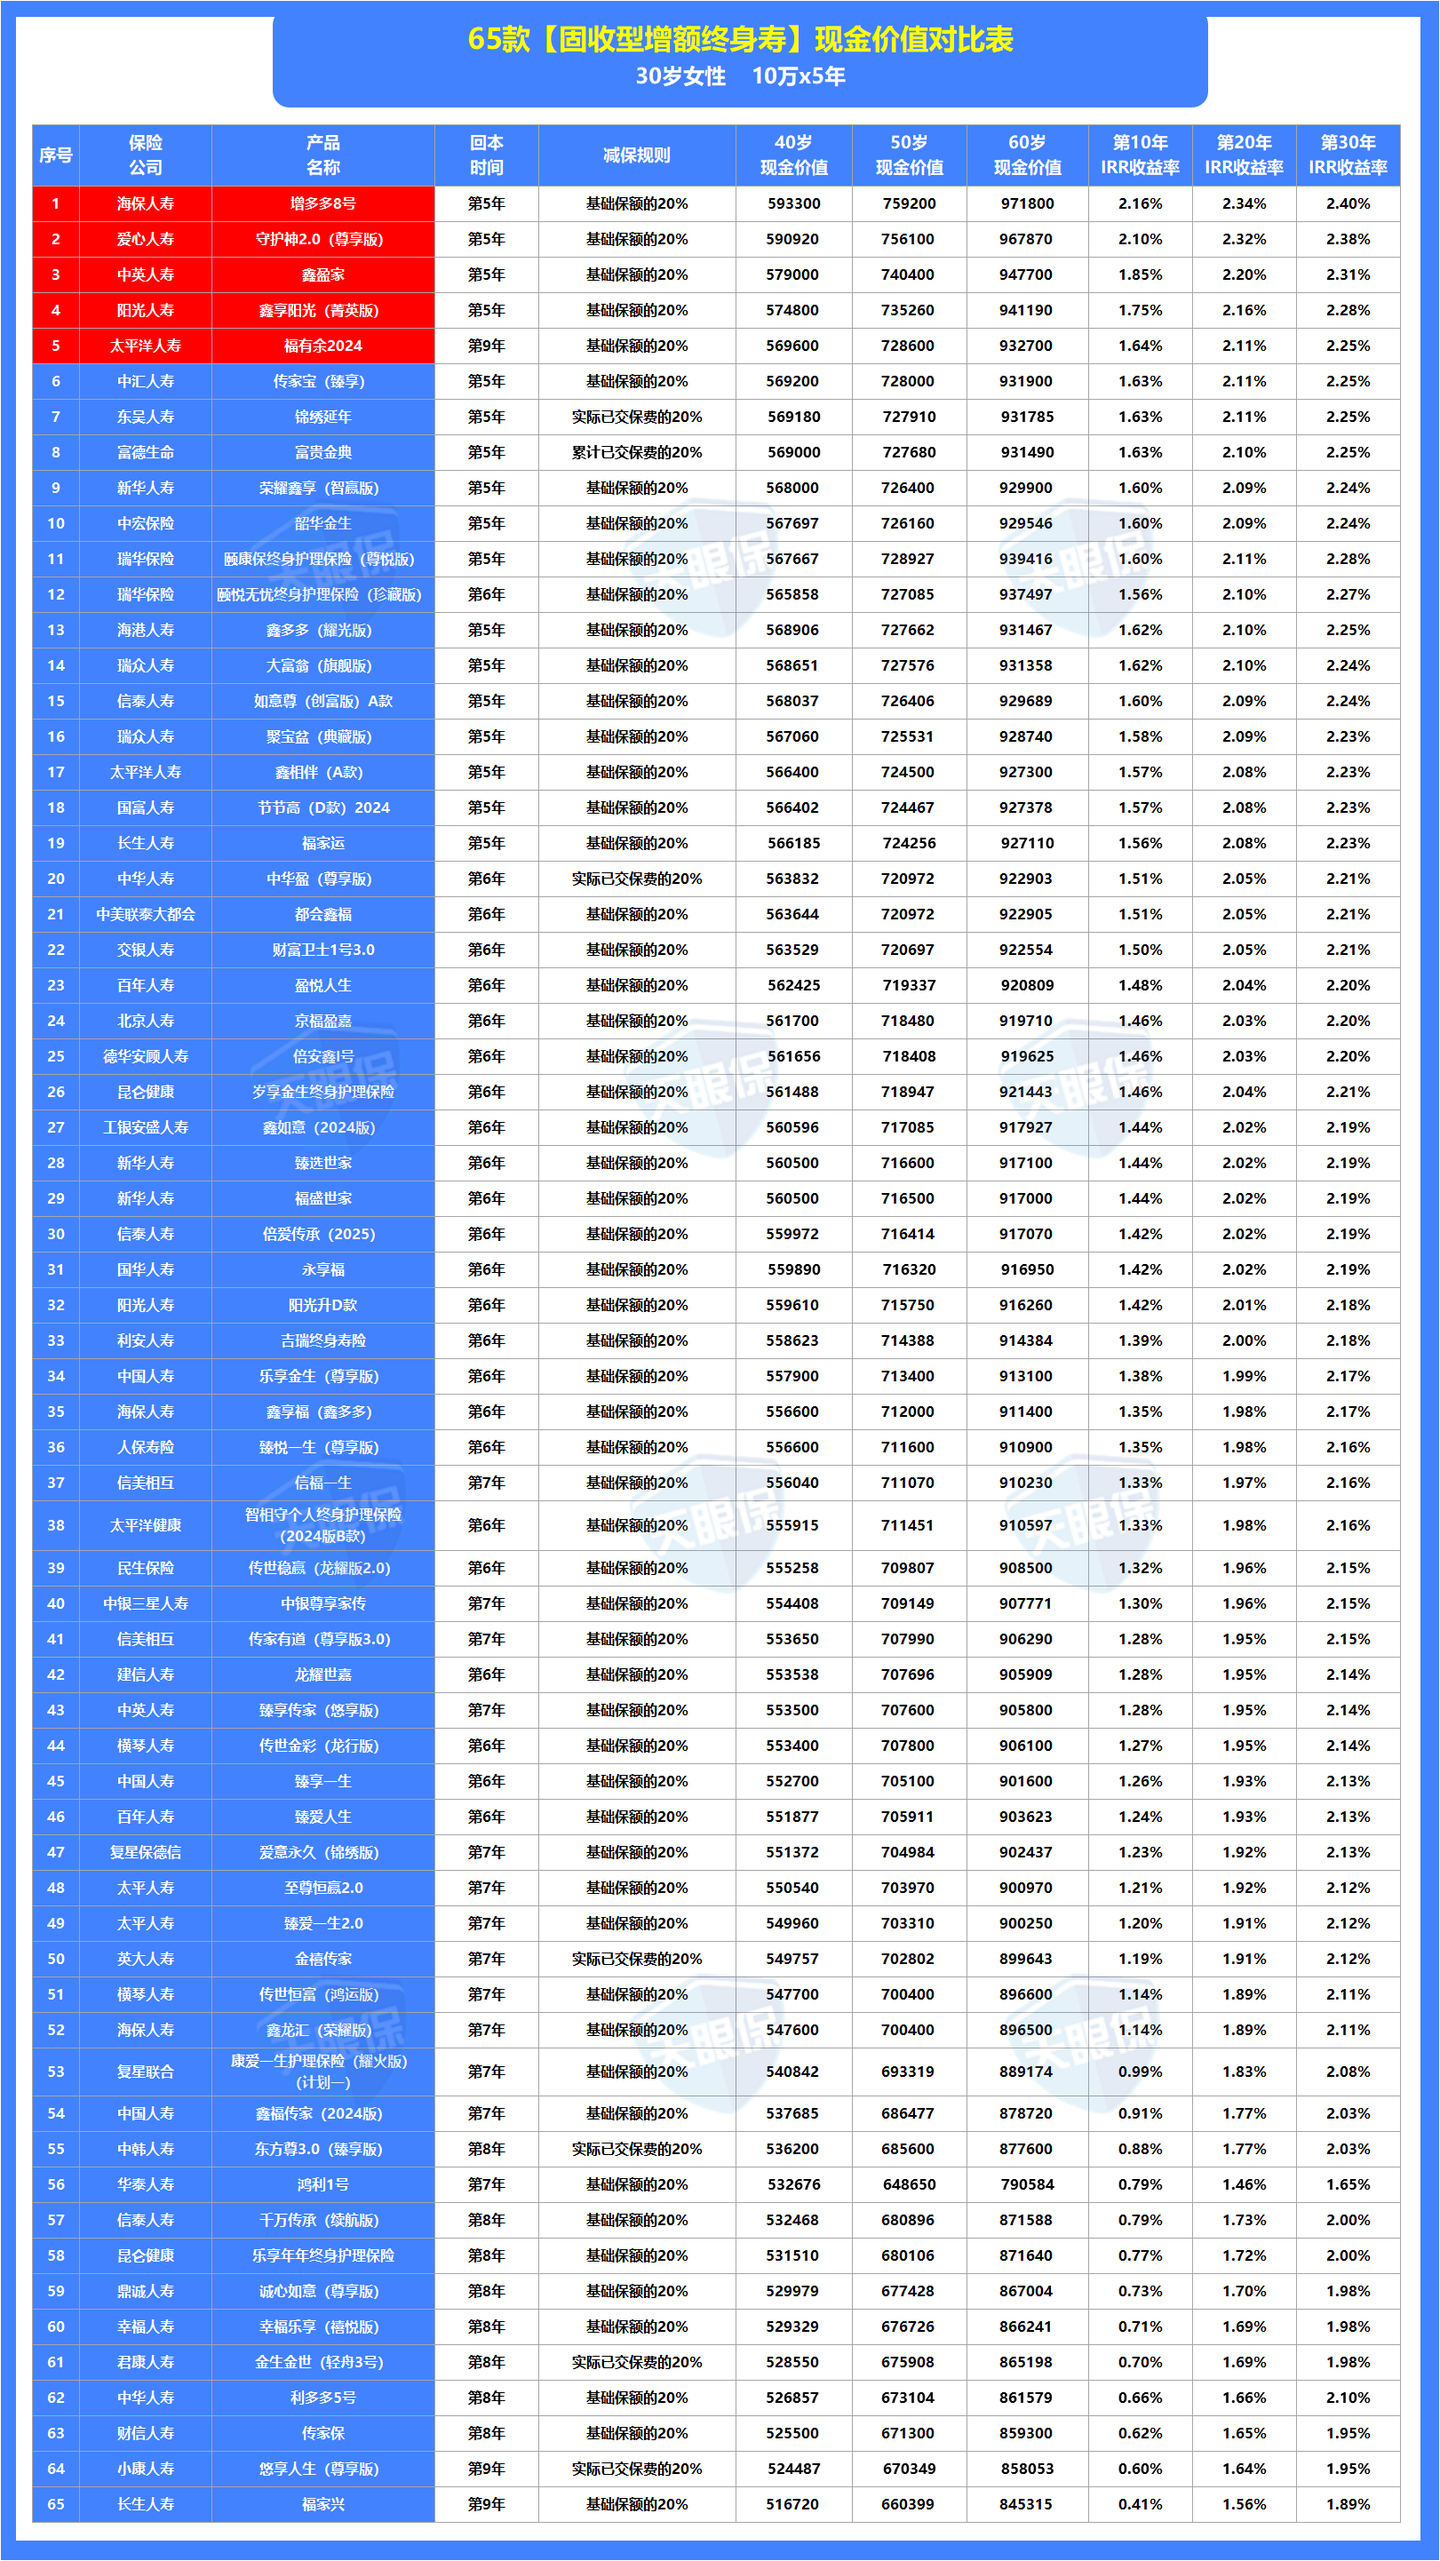
如果你没有大公司情结,增多多8号是固收型收益天花板。30岁女年交10万交5年,第30年irr就能到2.4%,排名第二的守护神2.0才2.38%。还能附加保底1.5%的万能账户,减保规则也是每年20%最宽松那档。冲着收益去的话,这款目前没对手。
[PRODUCT_SLOT_2]
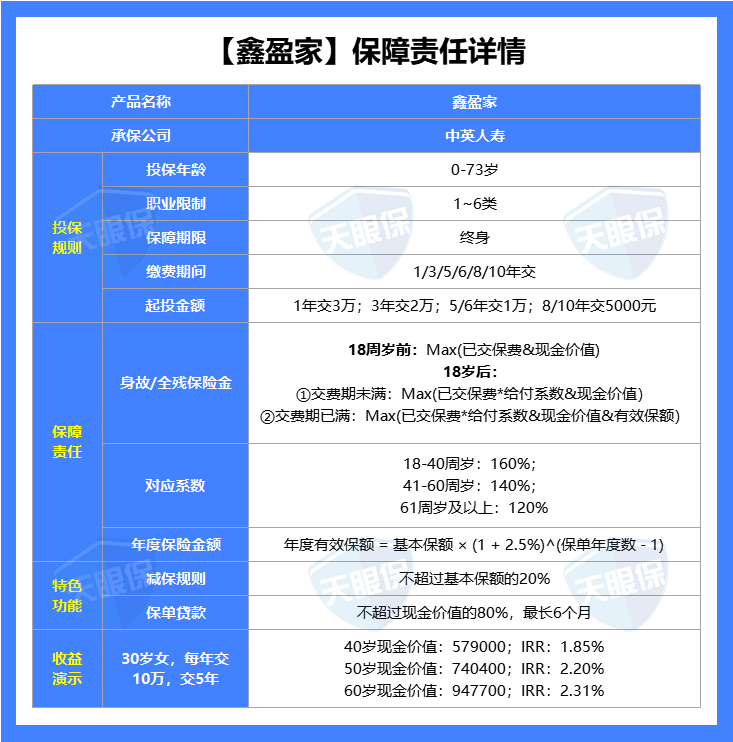
想要公司实力强一点,中英鑫盈家值得看。收益跟第一名就差1到2万,但股东是中粮集团和英国英杰华集团,央企背景加百年险企,实力比很多老七家都硬。最高73岁能买,最低5000一年就能投,还附带列车轮船公共汽车意外身故额外赔付。不过这款只允许给自己或未成年孩子投保,想给配偶父母买的得换产品。
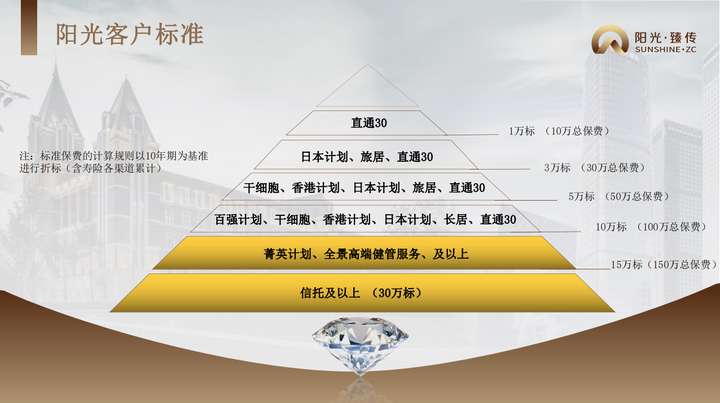
阳光人寿的鑫享阳光菁英版是大公司产品里收益最高的,第30年现金价值能到2.28%,比老七家那几款强不少。最大亮点是增值服务:总保费30万可享旅居养老,100万可享长居;还有出国留学服务和直通30就医协调,跟卫健委合作的项目,挂号住院不用自己排队。如果你既想要公司靠谱又想要收益过得去,这款是个折中选择。
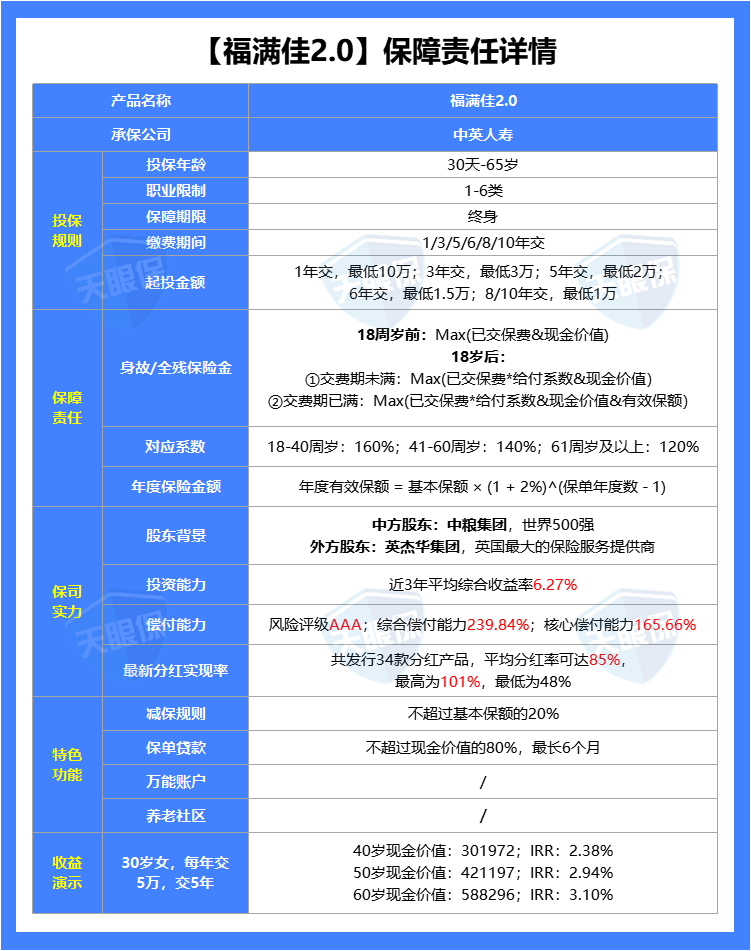
分红型产品里,太平鸿享今生2.0在老七家中表现最好,但放到全网只排第15,跟主流产品有差距。中英福满佳2.0预期收益高,30岁女5万5年交,60岁现金价值58.8万是已交保费的2.3倍,irr能到3%以上。中英近三年平均综合投资收益率5.46%,偿付能力充足率239.8%,风险评级连续AAA,赚钱能力和安全性都在线。分红实现率平均85%左右,在限高背景下算是很能打的。
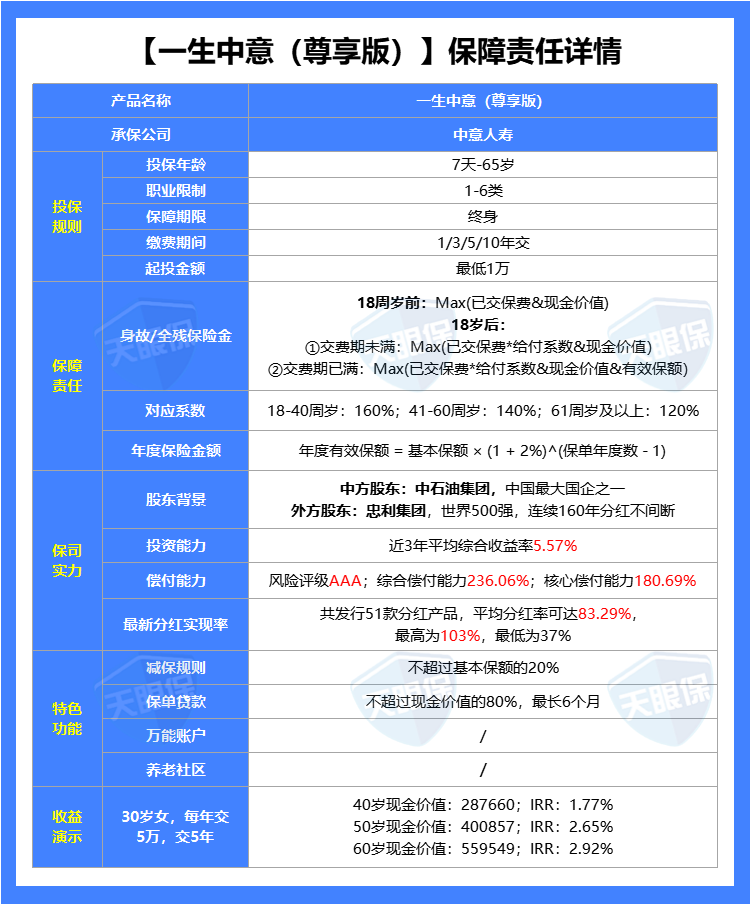
中意人寿一生中意尊享版也不错,中方股东中石油,外资股东意大利忠利集团,综合偿付能力200%以上,风险评级AAA,最新分红实现率最高103%最低37%平均83%。增值服务有健康咨询、预约挂号、国内二诊、就诊绿通,还有居家康养服务。如果你看重保司经营稳健性和分红实现率,这款值得考虑。
买增额寿到底要不要看保险公司
这个问题我被问过不下百遍。说实话,要看你买的是哪种。
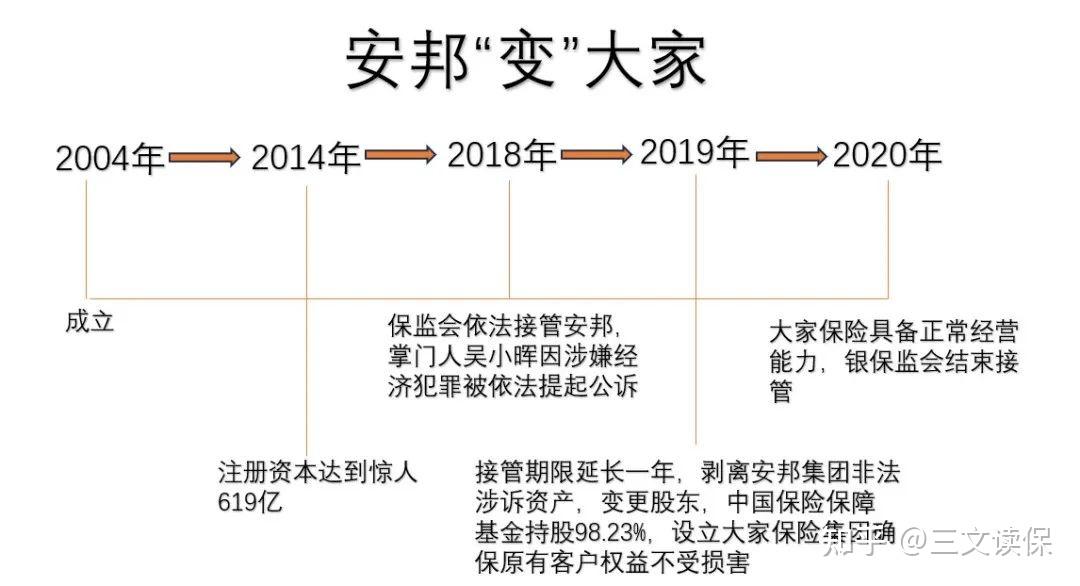
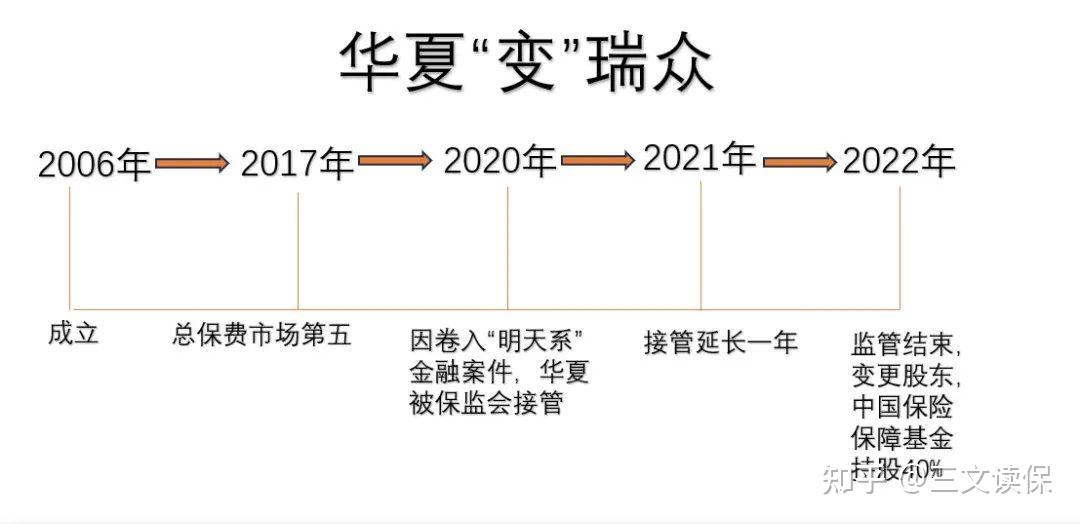
固收型增额寿,收益写进合同,承诺多少给多少,公司大小跟你的收益没半毛钱关系。所有保险公司都受银保监会严格监管,安邦变成大家保险、华夏变成瑞众人寿,被接管之后投保人的利益一点没受损,没有发生过一起逾期违约。你担心小公司倒闭,这个顾虑在现行监管体系下基本不成立。
分红型增额寿就不一样了,浮动收益跟保险公司投资能力直接挂钩,这时候公司实力就是硬指标。投资收益率高、偿付能力充足、分红实现率稳定的公司,分红到手的概率更大。选分红险不看公司,等于闭眼买理财。
说到底,保险怎么买取决于你的优先级。要确定性,固收型增额寿闭眼挑收益最高的;要博更高收益,分红型增额寿就得认真挑公司。家庭保险规划里,增额寿只是其中一环,别把全部预算压在一款产品上,保险组合的思路比单押更重要。
[PRODUCT_SLOT_3]
最后提醒一句:增额寿的收益要用长期视角看,前几年现金价值低于已交保费是正常的,别拿短期理财的心态去买。我在理赔部门见过太多人买完两三年就想取钱,结果发现还没回本,跑来投诉说被骗了。合同里写得清清楚楚,买之前花十分钟看一眼现金价值表,比听业务员讲半小时都管用。

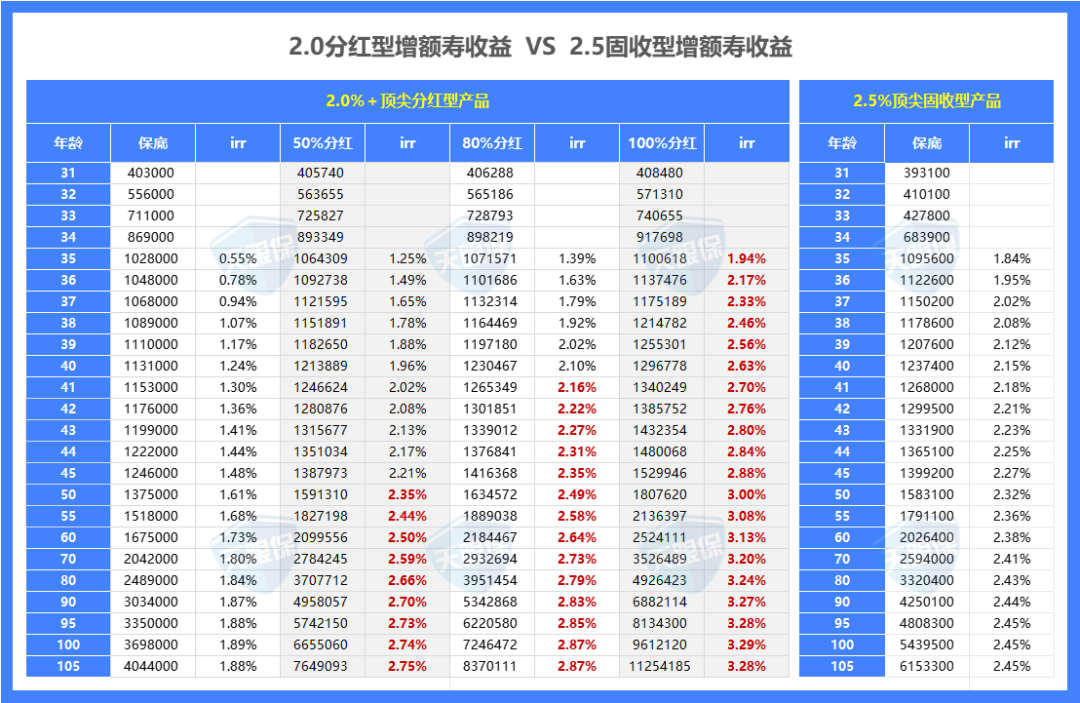
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。