很多人觉得年金险嘛,不就是看收益?谁家给的钱多买谁。其实完全不是这样。我在保险公司理赔部门待了5年,见过太多人拿着保单来问“为什么我的钱取不出来”“为什么收益和当初说的不一样”——问题根本不是出在收益高低上,而是买之前就没搞清楚自己到底要什么。年金险这东西,买错了比不买还难受,退保亏一半,拿着又用不上。
1.年金险到底应该如何挑选,怎么买划算?
2.年金险有哪些类型,领取方式有哪些不同?
3.年金险的收益到底怎么计算?
…..
这两个月互联网新规叠加资管新规,年金险和增额终身寿险一样火得不行。不少人想赶在产品退市前上车,但面对五花八门的产品直接看花了眼。我花了一周把全网的疑问整理了一遍,下面这些东西你花十分钟看完,能省下几万块冤枉钱。

先搞明白一件事:你买年金险到底要干嘛
西安有个高阿姨,去银行存钱,柜员说年金收益高,她就把钱存成了年金险。几年后翻出保单一看,所谓几千万的高收益,要活到105岁才能拿到。现在退保?本金亏一半。
这种事我见得太多了。年金险的核心作用只有一个:在未来的特定时间,给你提供确定的、源源不断的现金流。注意“特定时间”这四个字,不同的年金险,领钱的时间点完全不一样。你拿来养老,结果买了个只保到50岁的产品,那不是白买是什么?
市面上年金险大致分这么几类。养老型的,一般55岁、60岁或65岁开始领,通常领到终身,好产品还能保证领取20年——就是说你没领够20年就身故了,剩下没领的钱保险公司赔给你家人。教育型的,给孩子买,15岁或18岁开始领,领到22岁或24岁大学研究生毕业。还有快返型的,第5年、第6年就开始返钱,大部分能附加万能账户。
怎么确定自己该买哪种?问自己三个问题就行。
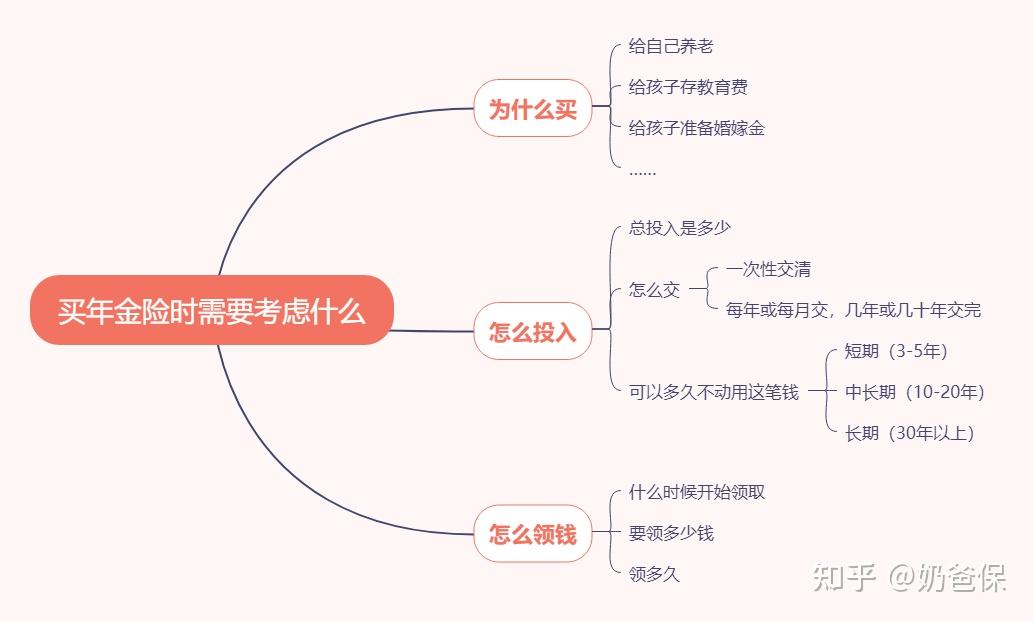
举个例子。30岁的王女士想给自己准备养老金。她首先锁定养老型年金,然后算了一下自己的预算——最多能拿出30万。考虑到家庭开支压力,她想拉长缴费期,选10年或15年交。再想想延迟退休政策,她觉得社保养老金大概率会推迟领取,所以商业养老年金她想尽早开始领,最好每月能拿3000以上,领到终身。
你看,需求确认到这个程度,再去挑产品就非常清晰了,不会被业务员牵着鼻子走。
养老年金险产品众多,如何挑选一款合适的年金险产品?点击下方链接获取1v1产品分析:
领取金额、现金价值、身故赔付——三个只能选两个
确定好类型之后,怎么在同类产品里挑出优秀的?主要看三个维度:活着能领多少钱(领取金额)、退保能拿回多少钱(现金价值)、身故能赔多少钱(身故赔付)。
这三个当然越高越好。但现实是,它们不可兼得。
我给你看个例子。A产品和B产品都是养老年金,投入一样,60岁开始领,领到终身,保证领取20年。A每年领5万,B每年领5.3万。同样的投入下,B更好,这没什么好说的。
但现金价值就没这么简单了。现金价值决定了你这份保单每一年值多少钱,也是你退保能拿回来的钱,或者保单贷款能贷出来的钱——一般能贷现金价值的80%。
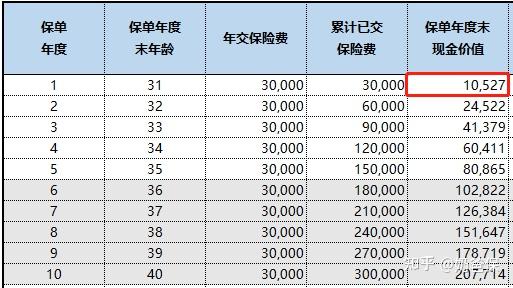
有些产品为了把领取金额做高,会牺牲现金价值。比如老牌的预定利率4.025%年金险北京京福颐年,年金领取额度确实高,但一旦开始领取年金,现金价值直接变成0。什么意思?就是你开始领钱之后,这份保单不能退保、不能贷款,彻底锁死了。
还有一些领取额度高的产品,虽然终身有现金价值,但增长速度和回本速度都很慢。比如爱心人寿百岁人生,10年交,现金价值要到第17个保单年度才超过已交保费。也就是说,前17年你退保都是亏的。
身故赔付这块,很多人会忽略,但我觉得特别值得说。不少人买养老年金会担心:钱交了,还没领或者没领回本金就走了,钱是不是打水漂了?当然不会,年金险有身故赔付责任。但不同产品,赔法完全不一样。
目前市面上大致三种:赔现金价值或已交保费中较大的那个,这种一般在领取前保证不亏本金;赔保证领取期限内剩余没领的钱,领取期结束后身故就不再赔了;单独设置身故赔偿额度,一般是可附加万能账户的产品,兼顾养老和传承。
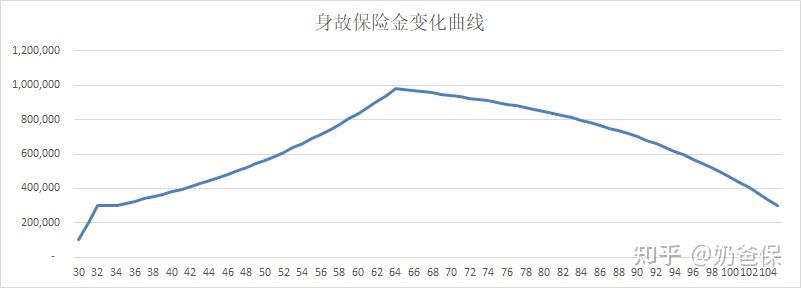
有些产品会弱化身故责任来提升领取额度。比如中荷金生有约优享版,保证领取期内身故,只赔【总保费减去已领年金】,比那些赔剩余年金的产品要低不少。
对于家庭观念重的朋友来说,身后给亲人留一笔钱是很有必要的。所以选年金险的时候,身故赔付也得看。说到底,领取金额、现金价值、身故赔付这三样,基本没有产品能全部兼顾。领取高了,现金价值和身故就低;现金价值高了,领取可能就不高;身故赔得多,年金领取额度就会受影响。你得想清楚自己最在乎哪个。
三款热门年金险,我把底牌翻给你看
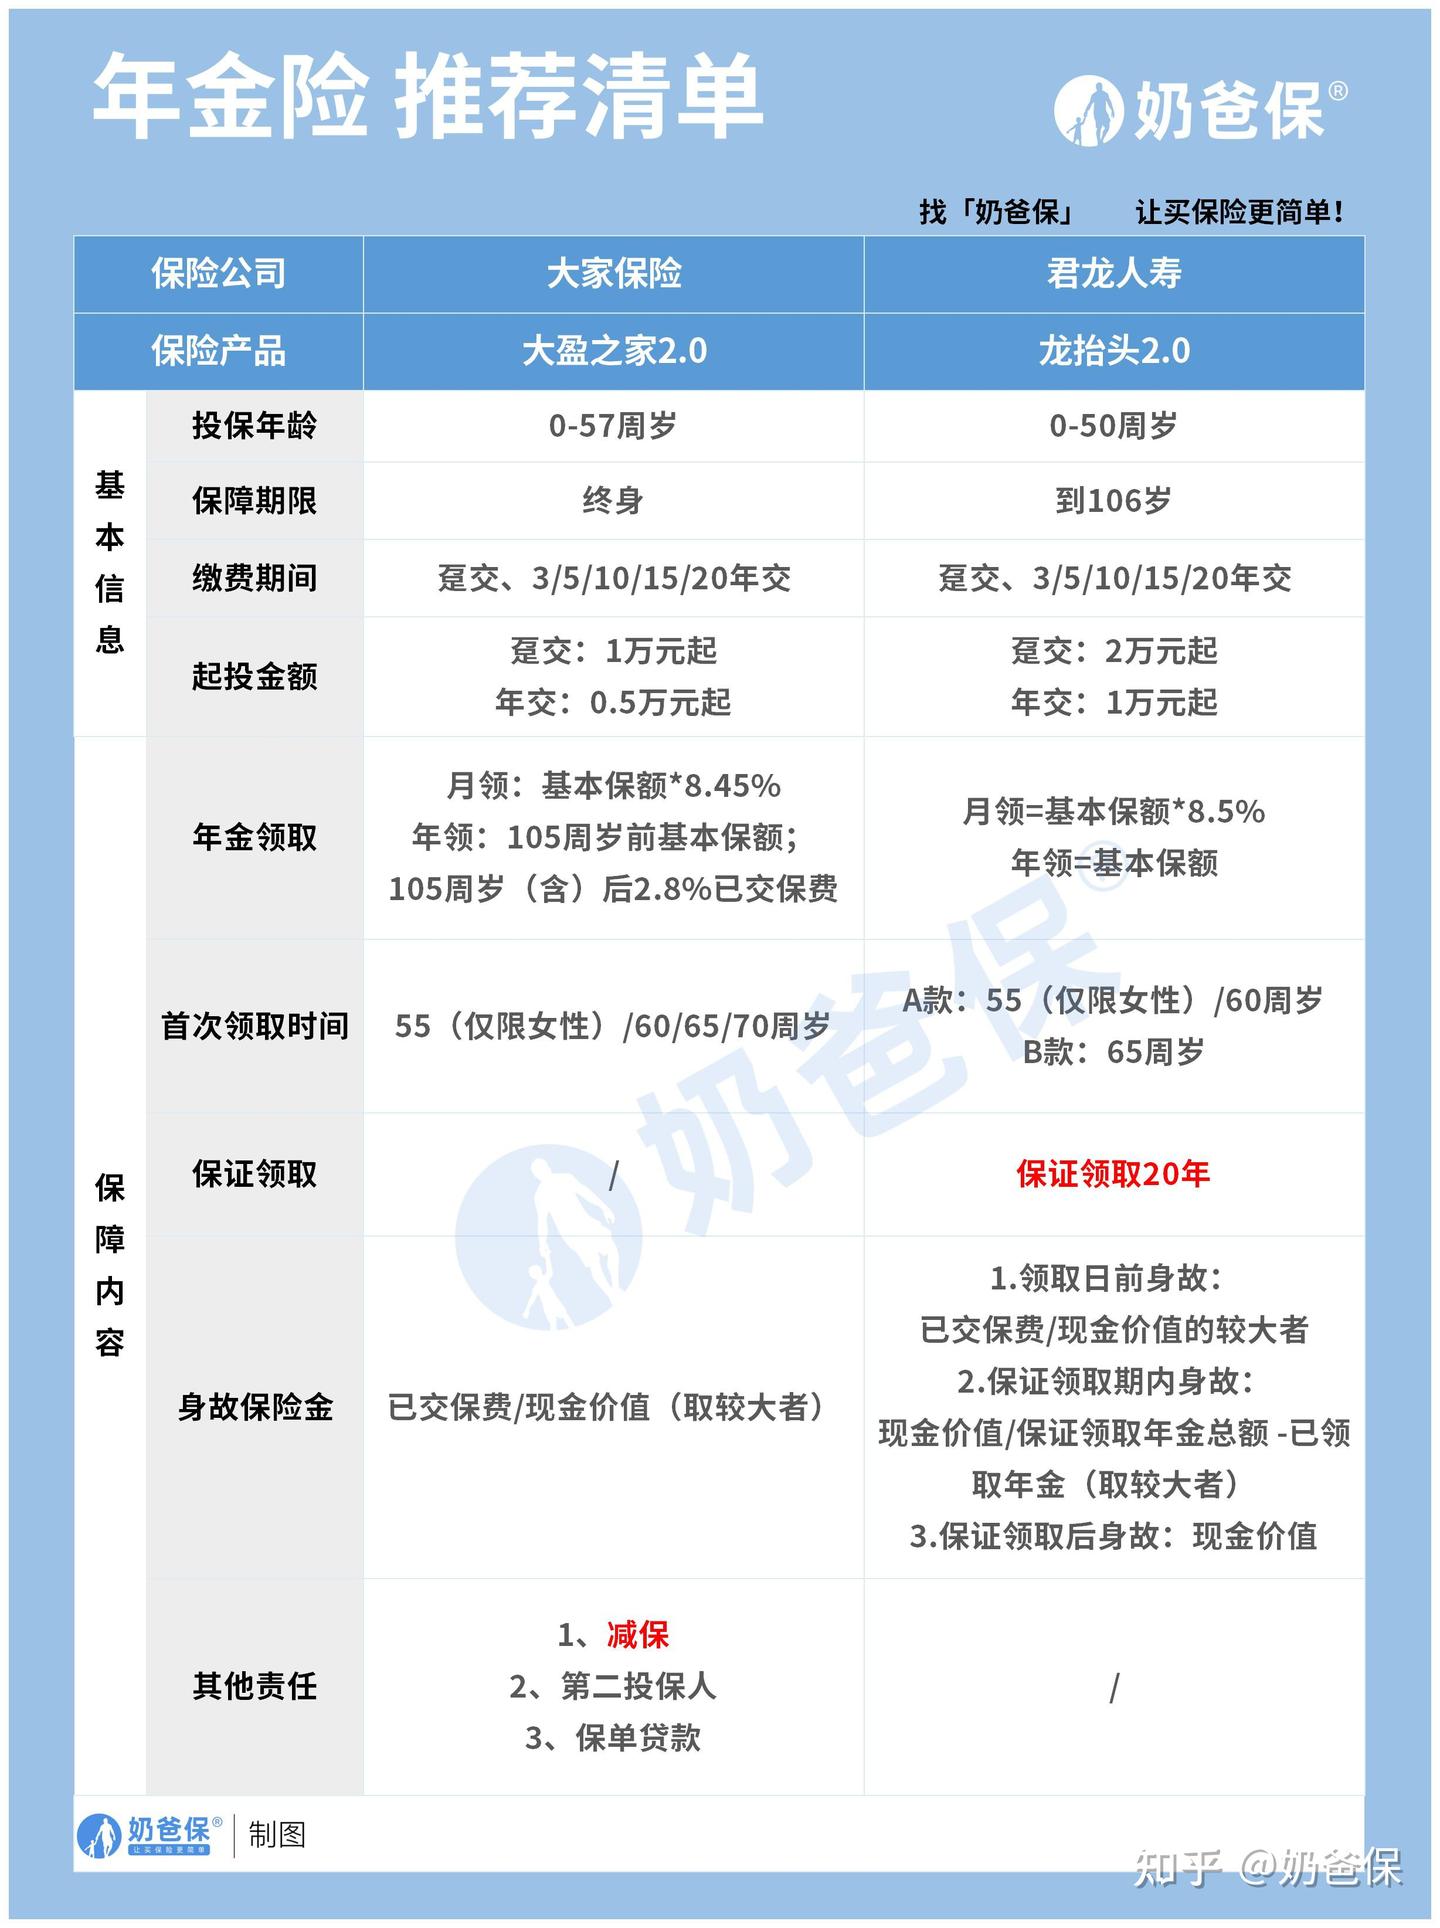
大盈之家2.0。这款产品的领取方式比较特别,以105岁为分界线:105岁以前年领基本保额,月领8.45%基本保额;105岁及以后,年领2.8%已交保费。30岁男性年缴10万交10年,60岁起领,每年能领69900元,60岁后退保IRR都在2.8%以上。终身有现金价值,开始领取后也能随时退保取钱应急。支持减保、第二投保人和保单贷款,灵活性不错。适合想要灵活使用资金的朋友。
龙抬头2.0。投保门槛很低,没有职业限制,也没有健康告知,高风险职业和身体亚健康的人都能买。保证领取20年,85岁前都有现价。30岁男性年交10万交5年,60岁起领,每年可领64300元,领到100岁累计领取IRR在3.8%以上。适合追求高领取、身体健康有异常或者高危职业的人群。
这两款产品各有侧重。大盈之家2.0赢在灵活性,终身有现价意味着你随时可以退出一笔钱来应急,这在年金险里不多见。龙抬头2.0赢在门槛低和领取额度高,对身体条件不好的人特别友好。你要是身体倍儿棒、追求高领取,龙抬头2.0更合适;要是担心未来急需用钱,大盈之家2.0的灵活性更让人安心。
IRR会算,没人能坑你
说到收益,很多人特别在意。但我要说句可能不太中听的话:年金险的功能价值比收益价值更重要。产品适不适合你、能不能帮你实现特定目标,这才是第一位的。
举个例子。有些教育年金利率能到4%,收益确实不错。但你买年金是用来养老的,买了教育金,可能十几年后保单就到期了,你还没退休呢,这笔钱就没法确保一定用来养老。
确定了类型、挑出了几款优秀产品之后,再在其中选收益更高的,这时候就要看IRR了。IRR就是内部收益率,简单说就是这款产品的现金流能抵抗的货币贬值率。IRR为5%,意味着你的现金流能扛住5%的贬值。IRR越高,你的实际收益就越高。
怎么算?用Excel的IRR函数就行。关键是把现金流列对。什么叫现金流?就是把你交易过程中的每一笔支出和收入都列出来。比如买瓶水3块,你给了5块,老板找回1块,后来发现少给了又补了1块。从你角度,5块是支出,两个1块是收入,现金流就是-5、1、1。
换成年金险,就是从投保到退保中间所有的现金变化。假设30岁男性投保爱心人寿乐养多,每年投10万投5年,60岁开始领,每年领81690元,领到80岁退保,80岁时现金价值462380元。
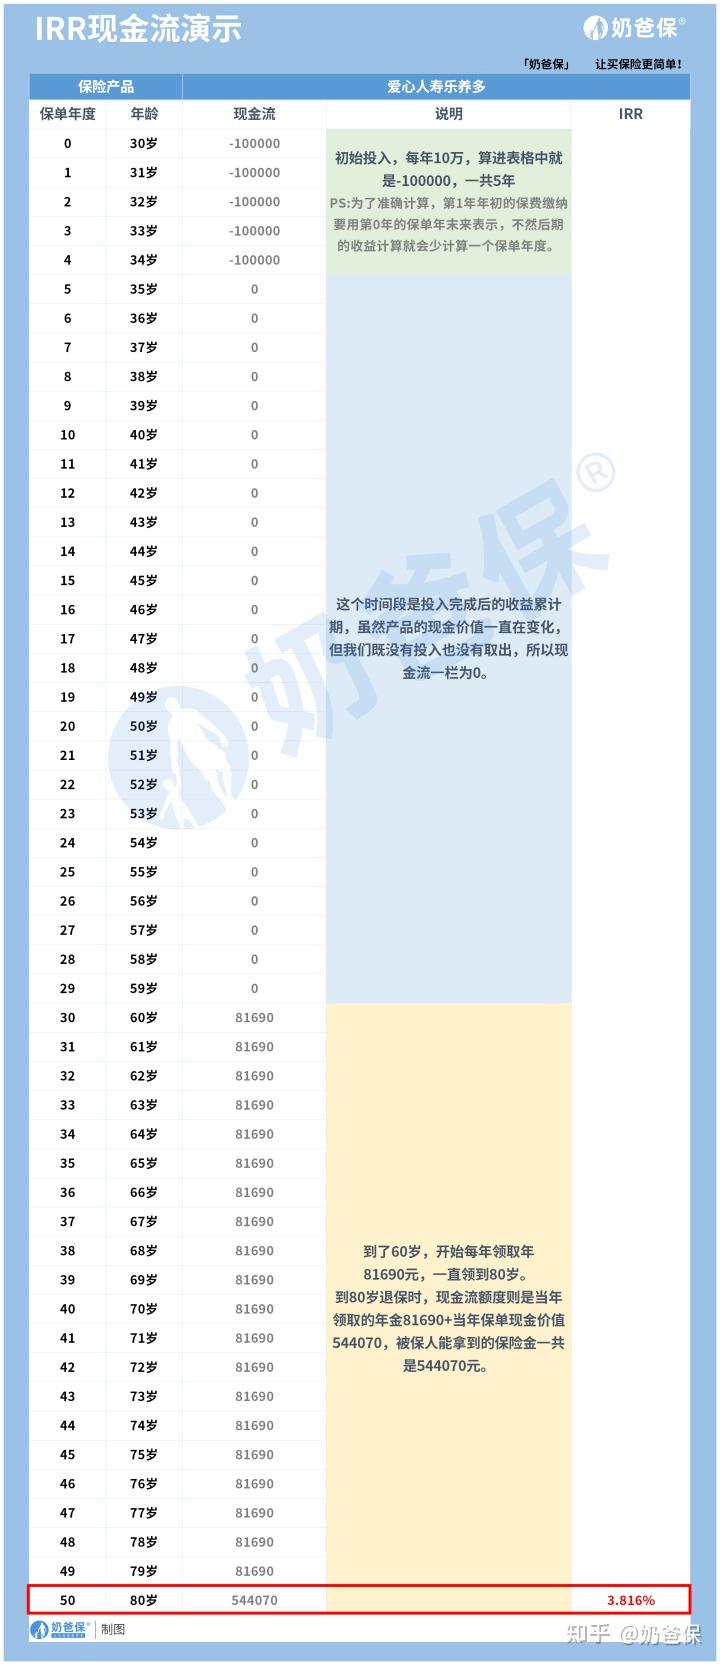
把现金流列清楚,在80岁的现金流额度【544070】下方输入IRR函数,计算区域选现金流一栏,就算出来实际IRR为3.816%。这个收益率突破了3.5%,在年金险里表现相当优异。
IRR函数具体怎么找?Excel右上角有个函数计算图标,点右边小箭头选“其他函数”。搜索框输入IRR,点转到,选下方出现的IRR函数。
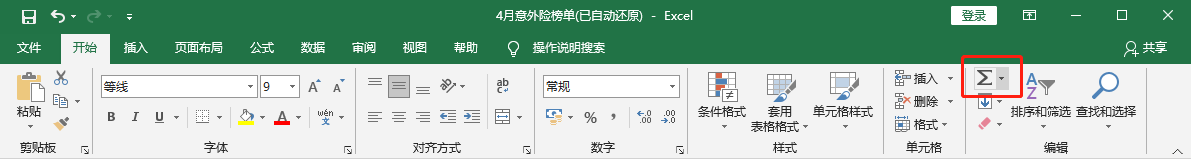
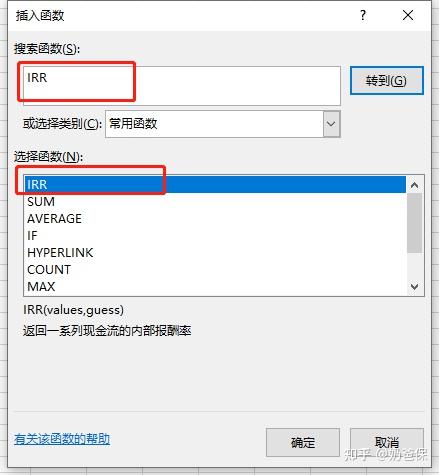
选好IRR函数后会弹出参数框,直接选计算区域也就是现金流那一栏,得出的数值就是IRR。单击确定,IRR就出现在表格数字下方了。
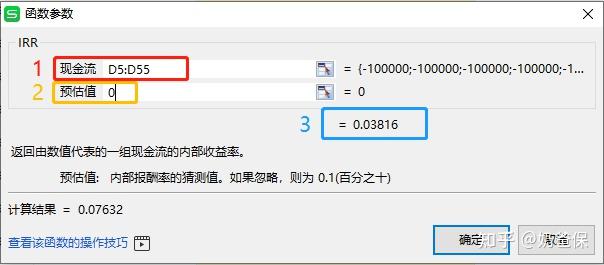
红色框是框选区域,也就是现金流数据。黄色框是IRR预估值,一般填0就行。因为计算机对这个函数的计算次数有限,现金流太长可能算不出结果,填个预估值辅助一下。蓝色框就是算出来的IRR。
乐养多80岁时的IRR是3.816%,能抵抗3.816%的货币贬值率,这在年金险产品里已经很能打了。
最后说几句实在话
理财产品的挑选,慎之又慎都不为过。多花点时间了解、多做功课,才能少走弯路。我在理赔部门那几年,见过太多人买的时候稀里糊涂,赔的时候才发现这也不赔那也不赔。年金险虽然不是寿险,但道理相通——买之前搞懂规则,比买之后到处问人要强一万倍。
如果实在没精力研究,找专业的人帮忙讲解和规划也行。但前提是,你自己得先知道刚才说的这些基本逻辑。不然别人说什么你信什么,那就真的只能靠运气了。
年金险如何挑选?怎么买?点我了解~
写在最后:我是奶爸保,专业保险测评机构。提供1v1咨询、产品优选、专属保障规划、持续增值服务和保险知识课堂。以下精华文章,买保险之前看一看,能帮你省下几万冤枉钱。
全网高性价比保险产品测评:《重疾险榜单更新|重疾险怎么买?2023年我推荐的重疾险》《百万医疗险榜单|百万医疗险怎么买?2023年我推荐这些优质医疗险》《意外险榜单更新|意外险一年交多少钱?2023我推荐的意外险》《定期寿险怎么买?优质定期寿险我推荐这几款》《儿童重疾险怎么买?2023年推荐的少儿重疾险!(附儿童配置方案)》《理财险榜单|年金险和增额终身寿险哪个好?2023年理财险推荐》《2023十大保险公司排行榜,投诉/理赔/收入数据大剖析!》
这篇文章解决不了你的保险问题?不妨找奶爸获取更多保险知识,让买保险更简单。