上个月闺蜜大半夜给我发微信,说她在朋友圈看到一条水滴筹,一个32岁的产品经理,肠癌晚期,底下写着“孩子才两岁”。她转完200块钱,翻来覆去睡不着,问我:”你说我每年交那几百块相互宝,是不是也能顶事?停了之后我买的那份百万医疗险够不够?要不要再买份重疾?”
这问题我真被问过太多次了。从2019年相互宝最火的时候,到2021年它关停,再到现在各种众筹链接满天飞,我身边至少七八个朋友问过类似的话。我自己的保险组合也调过好几轮,今天干脆把这事说透。
互助计划、众筹、保险,到底差的哪一口气
很多人把这三个东西混在一起说,其实它们从根上就不是一路人。
互助计划,比如当年的相互宝、现在的水滴互助,说白了就是一群人凑份子。你今天加入,别人生病了你分摊几毛钱,明天你生病了大家给你凑30万。听起来很美对吧?但有个要命的问题:这玩意儿不是保险,没有牌照,不受《保险法》保护。
最直接的证据就是相互宝关停的时候,几千万用户说散就散,没有任何商量的余地。保险公司可不敢这么干,银保监会盯着呢,就算真经营不下去,你的保单也会被其他公司接手。
通常为纯重疾保障,没有附加其他保障内容的,在加入互助计划开始前需缴付 10 元钱进行注册,且账户余额不能低于 1 元钱,如此,便能获得 30 万元的重疾保障给付金额。
众筹就更不一样了。你看到的轻松筹、水滴筹,本质上是个人求助,不是保障产品。你捐出去的钱是赠予,不是保费;患者拿到的钱是善款,不是理赔金。这中间没有任何合同关系。
而保险,是你和保险公司签的一纸合同。你交多少钱、保什么、赔多少,白纸黑字写清楚,法律给你兜底。
100 万人中,每月有 1000 人出险,则一年下来就需要缴费 3600 元,这也相当于买了 1 年期的重疾险,但却又比 1 年期的重疾险贵。
那互助计划跟一年期重疾险比呢?表面看互助计划便宜得离谱,一个月几块钱。但问题在于它的分摊费用是不固定的。我翻过相互宝最后几期的公示,人均分摊已经涨到7块多,比最开始翻了十几倍。
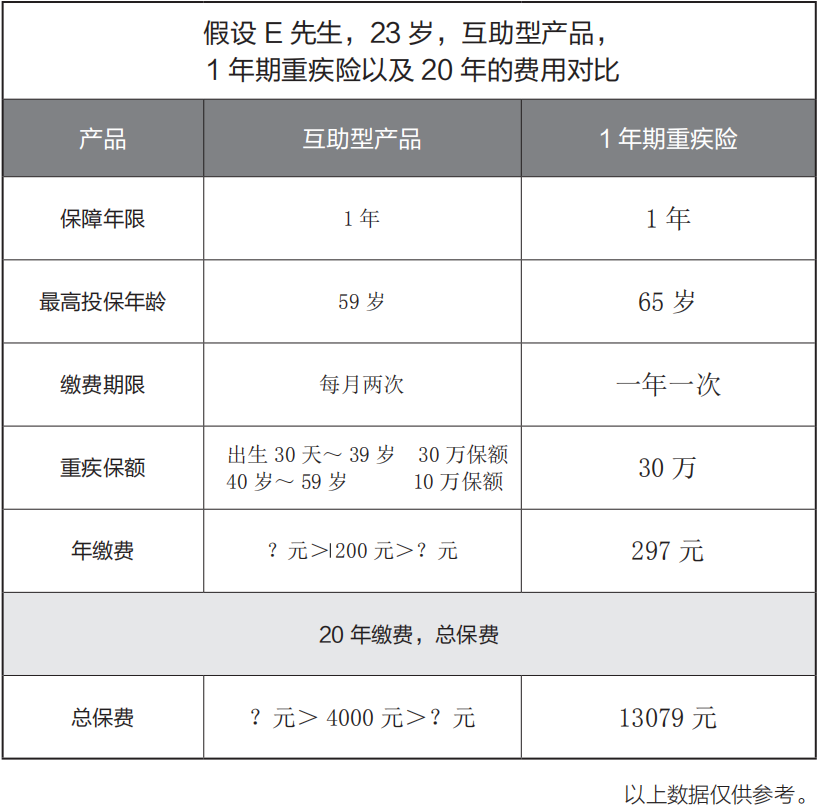
为什么会涨?因为加入的人越多、年龄结构越老化,出险率就越高。而且互助计划有个大坑:保额会随着年龄缩水。30天到39岁出险赔30万,40到59岁只赔10万。你想想,40多岁正是家庭责任最重的时候,房贷没还完、孩子要上学、父母要养老,这时候只给你10万,够干什么?
一年期重疾险虽然也贵,但它是自然费率,年轻时候便宜,年纪大了贵,而且保额是你自己选的,不会自动降。你买50万就是50万,买终身就是终身。
我拿自己家的账本算了一笔
先说我家的情况。我35岁,老公37岁,两个孩子一个8岁一个4岁,四位老人身体还算硬朗但都过了60。家庭年收入到手大概40万出头,房贷每月8000,车贷刚还完。
我们家的保险组合是这样的:我和老公每人一份50万保额的重疾险,保到70岁,20年缴费;一份百万医疗险,每年几百块;一份定期寿险,保到60岁,保额100万;两个孩子各一份30万保额的重疾险,保30年。四位老人只有新农合和当地的惠民保,商业险基本买不了。
这套保险攻略花了我小半年时间研究,总保费一年两万三左右。
为什么没把互助计划当主力?因为它的不确定性太大了。我算过一笔账:如果我把相互宝当重疾用,40岁以后只有10万保额,等于我每年交几百块,关键时刻只拿到10万。这10万连一次肠癌的靶向药都不够。
在 30 岁开始购买互助型产品,当续保到 40 岁时,额度会自动调整为 10 万元,这部分可以理解为一些长期重疾险在一定高龄段投保,会限制一定的额度。
再说众筹。我统计过朋友圈近两年转发的12条众筹链接,筹款目标从20万到80万不等,实际筹到超过一半的只有3条。大部分在10万到15万之间就停了。而且这钱怎么花、剩多少,捐款人是不知道的。
我捐过大概七八次,每次100到200,后来慢慢少了。不是没同情心,是分不清真假。有次一个众筹说“家里唯一住房已抵押”,结果被人扒出来有两套房。
1. 申请人必须上传本人手持身份证的照片,如果是直系亲属发起的项目,需要证明其与病人之间的关系。
2. 必须上传患者在公立医院两年以内的病历和诊断证明,并交由工作人员进行审核。
3. 进行提现申请后,工作人员会再次审核发起人的真实情况,在这期间,如果出现有人投诉的情况或者发现求助项目的情况不属实,筹款将会全部原路退回;
而即便情况属实,捐款方如果存疑,也可以申请退款。
但话说回来,众筹也不是洪水猛兽。我初中同学他爸去年确诊白血病,在水滴筹上筹了28万,确实救了急。他们家的确没买商业保险,新农合报销完还有20多万的缺口。
一位医生发现,他所在医院的一位患有乳腺癌的女性患者,在手术后刚出院没几天,她的儿子就在某众筹平台上发起了 30 万元的众筹额度,并声称家庭积蓄已用光,而治疗还在继续,按照主治医生的说法,下一阶段每个月的用药费用在 5 万元以上。
然而,医生通过查询医院记录发现,该名患者的手术费用仅有 17000 元,而需其自费的项目也只有 6800 元,并且主治医生从未说过每月需要 5 万元以上的治疗费用的话语。
甚至此前,医院就给出该名患者直到治愈的预测费用为 3 万元左右的治疗数目,远远达不到 30 万元的地步,很明显,这是赤裸裸的欺骗行为。
所以我的态度是:众筹可以捐,但别把它当成自己的保障。你可以把它看作一个临时补丁,但不能当衣服穿。
相互宝、众筹、商业保险,一张表看清楚
我把这三个东西的优缺点列出来,你自己对号入座。
- 互助计划(相互宝这类):门槛低,一个月几块钱就能加入;但保额低、年龄限制严、分摊费用不固定、平台有权单方面终止。适合谁?刚毕业手头紧的年轻人,当个临时补充可以,但别指望它扛大事。
- 网络众筹(水滴筹这类):不用花钱买,出事才发起;但能不能筹到、筹到多少全看运气和文案,而且消耗的是你的人情和陌生人的善意。适合谁?真的走投无路且没有任何商业保险的家庭,当最后一道防线。
- 商业保险(重疾险+医疗险+寿险):保费固定、保额固定、受法律保护;缺点是年纪越大越贵,健康告知严格。适合谁?所有有家庭责任的人。尤其是30到50岁这个阶段,上有老下有小,你是家里的顶梁柱,不能倒。
我给我老公买重疾险的时候,他嫌贵,说“我身体好着呢,买这玩意儿浪费钱”。我直接把家里账本摊开:房贷还剩180万,两个孩子教育金至少准备60万,四位老人万一有个大病,护工费一个月就得6000。我说你要是有个三长两短,这些钱从哪来?他看完不吭声了,第二天乖乖去做了体检。
保险怎么买,说到底就是算清楚:你倒下之后,家里需要多少钱才能维持正常运转。这个数字算出来,保额就定了。
具体到我家的配置逻辑:重疾险解决收入损失和康复费用,医疗险解决住院治疗费用,定期寿险解决身故后房贷和孩子教育的缺口。三样各司其职,缺一不可。
众筹平台的那些坑,我踩过你也可能踩
前面说众筹不是洪水猛兽,但它的水确实很深。
现在的众筹已经形成产业链了。写文案的有专门模板,病历可以伪造,实名认证能找人代办,转发还有“推手”帮忙扩散。你看到的“我想活着”“救救我可怜的孩子”,背后可能是一个团队在操作。
众筹平台自己也知道这个问题,所以搞了实名认证、实地走访这些措施。但说实话,在几亿用户面前,这些手段防不住有心人。
我的建议是:捐之前多看一眼。看看患者和发起人的关系,看看有没有医院的诊断证明和缴费单据,看看目标金额和实际治疗方案是否匹配。如果这些信息都模糊不清,我一般就不捐了。
但遇到真的,还是该帮就帮。我前年捐过一个女孩,985毕业刚工作两年,查出再生障碍性贫血,她同学在朋友圈帮她筹款。我看了她的诊断书、住院记录、还有她自己的手写说明,字迹工整,语气克制,没有任何卖惨。我捐了500,后来听说她骨髓移植成功,还发了朋友圈感谢大家。这种就让人觉得,值。
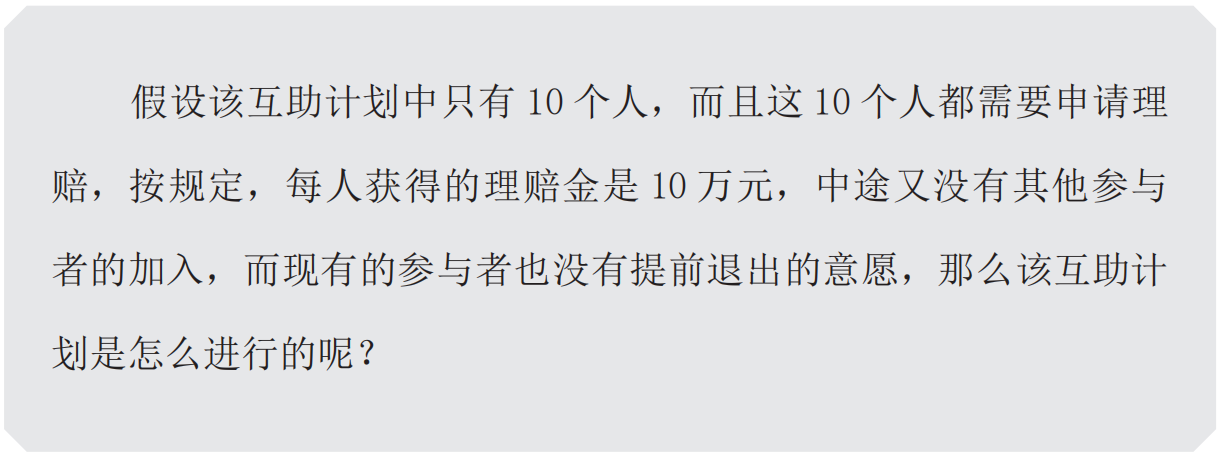
说到互助计划的稳定性,有个极端例子特别能说明问题:假设一个互助计划只剩10个人,保额10万。第一个人出险,剩下9个人每人分摊1.11万;第二个人出险,剩下8个人每人分摊1.25万。以此类推,到最后一个人出险的时候,已经没人给他分摊了,他一分钱拿不到。
这就是为什么相互宝规定用户数低于330万就必须终止。人少了,这个游戏就玩不下去了。
商业保险不存在这个问题。你买的是合同,保险公司倒闭了有银保监会兜底,你的保单会被转移到其他公司继续有效。
还有就是理赔服务。互助计划发起求助要交调查费,不管审核通不通过,这钱不退。商业保险理赔,保险公司自己承担调查成本,不会跟你要一分钱。
我的最终建议,可能跟你想的不一样
如果你现在二三十岁,刚工作不久,预算实在紧张,可以花几十块钱加入互助计划,当个临时过渡。但别把它当成唯一的保障,更别因为有了它就拒绝了解商业保险。
如果你已经成家、有房贷、有孩子,那互助计划和众筹都只能算零钱,不能算底牌。你需要的是一套完整的保险组合:重疾险打底,医疗险报销,定期寿险兜底。这三样配齐了,一年几千到一万多,换的是整个家庭的安全感。
至于众筹,我的态度很简单:可以捐,但别指望。你自己和家人,永远不要走到需要众筹那一步。因为那意味着,你已经没有其他办法了。
我那个闺蜜后来听了我的建议,把相互宝剩下的钱取出来,加了一份30万保额的定期重疾。她说:”以前总觉得保险是骗人的,现在才明白,骗人的不是保险,是那些让你以为几块钱就能保一辈子的人。”
这话我觉得挺对的。保险规划这件事,越早想明白越好,因为时间不等人,身体也不等人。
2015 年,一名山西的学生,收到了来自世界排名前十的艺术院校 美国纽约视觉艺术学院的录取通知书。
然而,高兴之余,70 万元的高额学费却让他陷入了困境,因为他的家庭仅可以支付 20 万元,而剩下的 50 万元却不知道从哪里获取。
于是,他做了一个决定,把自己“卖掉”。
所谓的“卖掉自己”,是他把自身的情况与未来的打算写成文章发在微博上,以众筹的形式来募集学费,而资助者并不是无偿捐助的,他们可以根据捐助的金额,在两年后获得本金连同 20% 的利息。
消息发出后,很多人都骂这名学生是骗子,但也有很多人支持他,很快,他仅用一周的时间就凑齐了 50 万元的学费。
而这位学生,也正如当初承诺的一样,用实际行动来证明自己并没有撒谎。
他不仅用两年的时间就完成了学业,而且在此期间,他还通过街头卖艺、销售网络课程等方法一笔一笔地把当初的资助款还回去,为保证透明度,他还不忘时时在微博更新还款记录。
截至 2017 年年底,他已经把绝大部分的资助款还清,共有 230 多名资助者,金额高达 57 万元,而余下的一部分金额,大多是不愿意接受还款或者未取得联系的资助者。
最后说一句:风险与需求分析永远排在产品选择前面。不管是众筹、互助还是保险,都只是工具。工具没有好坏,关键看你怎么用、什么时候用。
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。
如果看完还是不知道怎么下手,可以看看奶爸之前写的《如何花最少的钱,保障自己的一生》,里面把不同预算的配置方案都列清楚了。
我是奶爸保,一个给自己家买了三年保险、踩过坑也省过钱的普通妈妈。有问题欢迎留言,我看到都会回。