我大学同学上周给我打电话,声音都是抖的。她婆婆查出癌症,前后花了38万,之前买的百万医疗险只赔了6万多。她反复问我一句话:“不是说几百块能赔几百万吗,怎么真到用的时候差这么多?”
我让她把保单发过来一看,问题出在一个特别容易被忽略的地方——她没附加院外靶向药保障。婆婆治癌用的靶向药,医院开不出来,得去外面药店买,一盒好几千甚至上万,而这些药恰恰是最烧钱的部分。没这个附加责任,保险公司只能赔住院那部分,大部分药费都得自己扛。
这事让我想起自己家买医疗险的经历,从最早稀里糊涂跟风买,到后来踩了坑重新研究,再到现在帮身边朋友把关,前后折腾了五六年。今天把我的经验和教训都写出来,希望能帮你少走点弯路。
刚开始买保险那会儿,我根本没看条款
2018年我家大宝出生,那会儿身边朋友都在买保险,我也跟风买了一份百万医疗。说实话,买的时候连保什么都不知道,就觉得一年几百块不贵,买个安心。
真正让我开始认真研究,是我婆婆做了一次小手术。住院花了3万多,医保报完还剩1万8,我想着医疗险应该能报个七八千吧?结果一分没赔。打电话问客服才知道,百万医疗有1万免赔额,医保报完剩下的钱,扣掉1万免赔额,剩下的才给报。那次自费部分刚好1万8,减掉1万免赔额,剩8000——但因为我婆婆这个手术属于“既往症”范畴,投保前就有相关症状没告知,又被拒了。
两件事叠一起我才明白,医疗险不是买了就万事大吉,条款里的门道太多了。
后来我花了大半年时间,把市面上主流的医疗险对比了个遍,也帮亲戚朋友处理过几次理赔。慢慢发现,绝大多数人理赔出问题,都逃不过下面这四个原因。
理赔被拒?大概率是这四个原因
第一个坑:等待期内去看病。百万医疗险买完不是立马生效的,通常有30到90天等待期。这个期间查出来的病,保险公司不赔。所以我现在的习惯是,买完保险头三个月,除非急症,否则不做非必要的体检。万一查出点啥,不光不赔,可能连买的资格都没了。
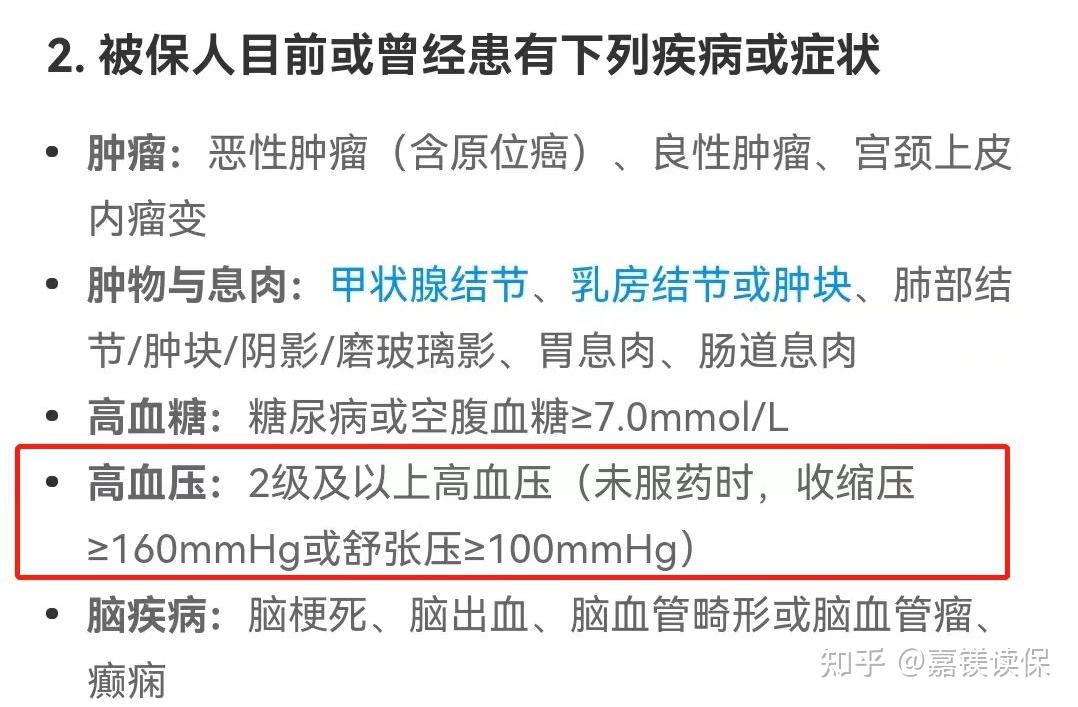
第二个坑:既往症不赔。投保前就有的病,或者应该知道自己有的病,都不在保障范围内。比如高血压、糖尿病、哮喘这些慢性病,或者投保前已经有症状但没去确诊的,保险公司都有权拒赔。我见过最冤的是有人投保前体检查出甲状腺结节,没当回事,后来确诊甲状腺癌,保险公司翻出体检报告直接拒了。
第三个坑:健康告知没如实填。这是被拒赔最多的原因。医疗险的健康告知是所有险种里最严的,胃炎、结节、乙肝这些常见问题都可能影响投保。但很多人要么忘了自己体检查出过啥,要么觉得“小毛病不用说吧”,结果真出事的时候,保险公司一查一个准。现在就医记录全国联网,只要在医院看过病、体检过,保险公司想查都能查到。
我的经验是,健康告知遵循“有问必答,不问不答”的原则。问到什么就如实说什么,没问到的不用主动提。但问到的一定要如实填,拿不准的就去翻体检报告,别凭记忆。
第四个坑:没达到免赔额。百万医疗通常有1万免赔额,就是自己先掏1万,超过的部分才给报。这个设计本来就是为了过滤小病小痛,让保险解决大病问题。所以感冒发烧住院花个几千块,百万医疗是报不了的,别觉得买了没用。
搞清楚了这些,基本能避开80%的坑。但如果想买到真正好用的产品,还得会挑。下面这份挑选方法,是我对比了上百款产品后总结出来的。
挑选医疗险,我只看这四点
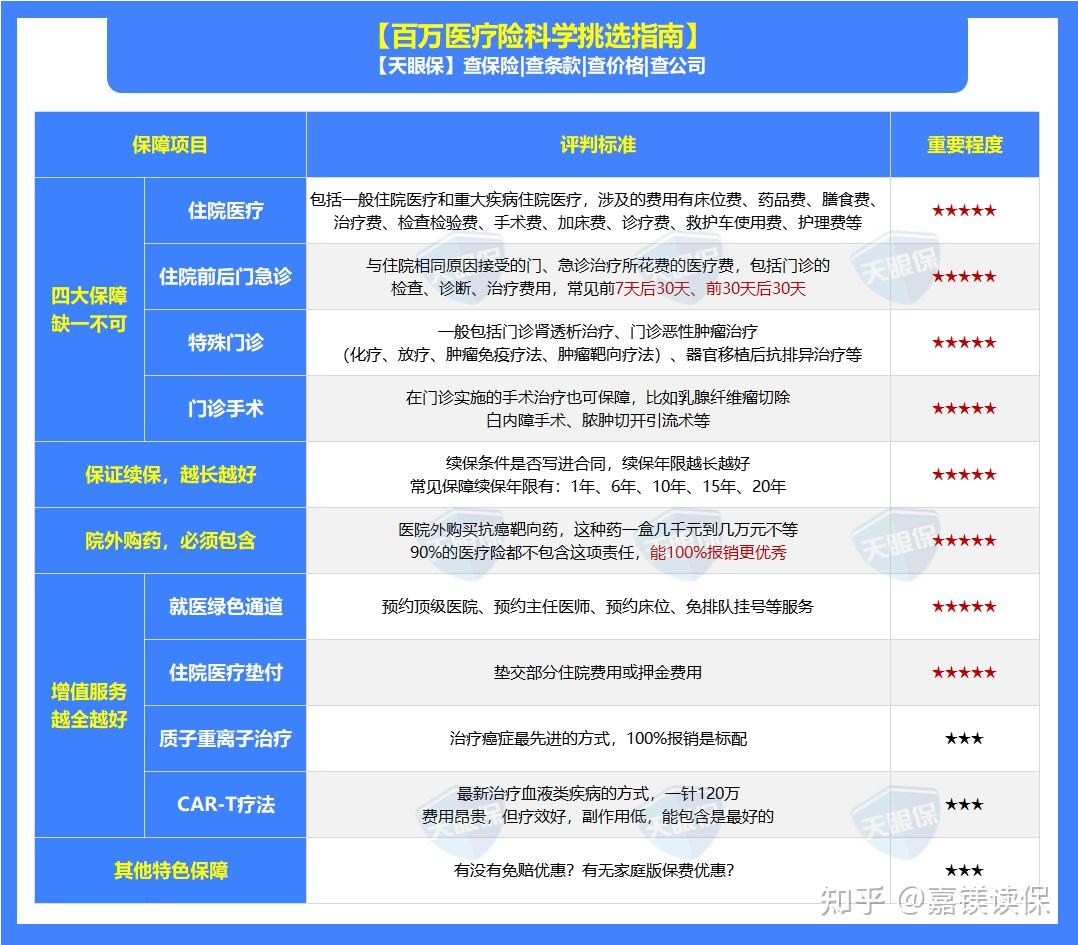
第一,基础保障要全。住院、特殊门诊、住院前后门急诊、门诊手术,这四项是标配,缺一个都不合格。大部分产品都有,但细节上会有差异。比如有的产品住院前后门急诊只保前7天后30天,有的保前30天后30天,后者更实用。还有的会对单项费用设限额,比如门诊肾透析最高只报10万,这种有限制的就要慎重。
第二,续保条件要稳。这是我最看重的一点。医疗险大多是一年期产品,今年买了明年不一定能续。如果产品停售,或者自己身体变差了,可能就买不了别的产品了。所以一定要选保证续保的产品,目前最好的是保证续保20年。这20年里,不管产品停售还是身体变差,都不影响续保。
第三,院外靶向药必须有。这就是我同学婆婆踩的坑。靶向药是治癌的重要手段,但很多药医院开不出来,得去外面药店买,社保也不一定报。如果医疗险不含这项保障,治癌的药费大部分都得自掏腰包。选的时候不仅要看有没有,还要看报销比例和用药期限。有的产品只报90%,有的只保确诊后3年用药,这些都要看清楚。
第四,增值服务要实用。最实用的两项是医疗垫付和就医绿通。医疗垫付是保险公司先帮你把钱垫给医院,不用自己凑押金。就医绿通是帮你挂专家号、约床位,看病能快很多。另外质子重离子和CAR-T疗法也值得关注,有的产品自带,有的可以附加,附加也就多几十块,建议都加上。
市面上这几款,我帮身边人都推荐过
方法学会了,具体选哪款呢?我对比了市面上热门的三十多款产品,从续保条件、外购药、增值服务、价格四个维度筛下来,真正值得推荐的就那么两三款。
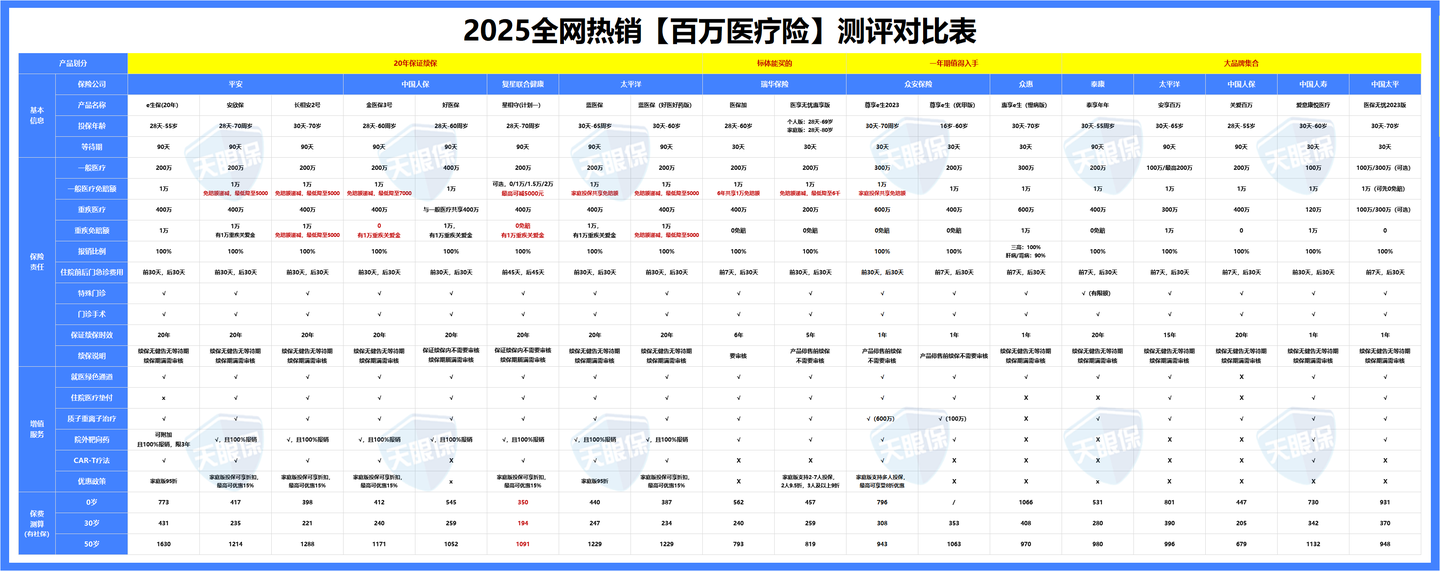
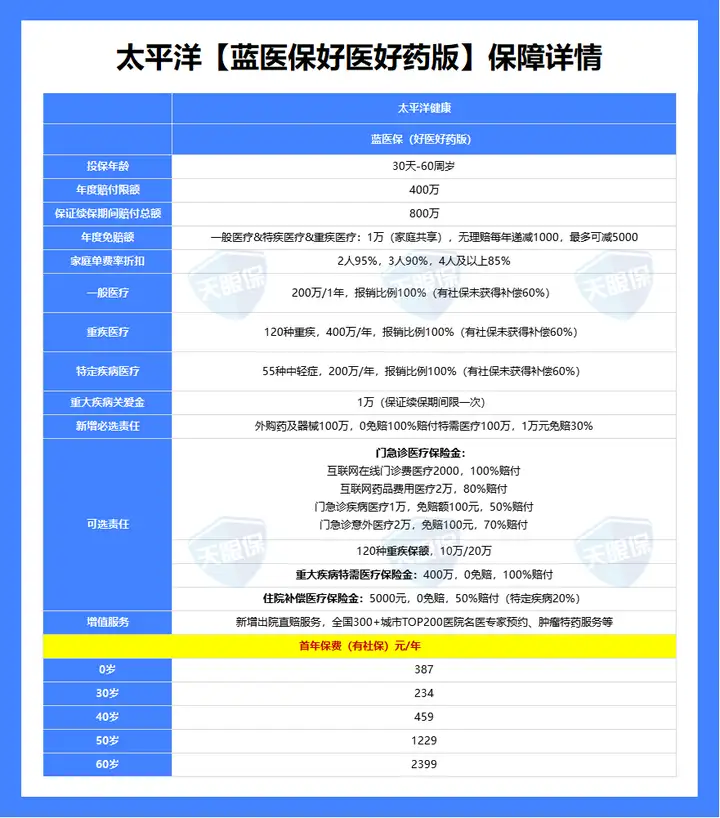
蓝医保好医好药版是我目前最推荐的。它最大的亮点是外购药保障特别全,院外用药没有限制,只要在国家药械清单里的都能报。现在医保DRG改革之后,医院控费越来越严,很多药都得去外面买,这项保障的实用性就更强了。而且它保证续保20年,免赔额最低能降到5000,家庭一起买还能共享免赔额、打折。
唯一的缺点是年纪大的人买会贵一些,56岁以上保费涨得比较明显。
如果年龄在56到60岁,或者觉得蓝医保价格偏高,可以看看金医保3号。它最大的优势是55岁以上投保不用体检,最高60岁都能买。价格也便宜,家庭单最多打85折。保障上该有的都有,保证续保20年,癌症特药100%报销,住院垫付、就医绿通也齐全。免赔额如果没出险,每年还能降1000,最多降到7000。
还有一款长相安2号也值得关注,续保条件和基础保障都不错,免赔额同样可以递减,适合作为备选。具体选哪款,还是得看年龄、健康状况和预算来定。
几个大家最常问的问题
看病的钱都能报吗?
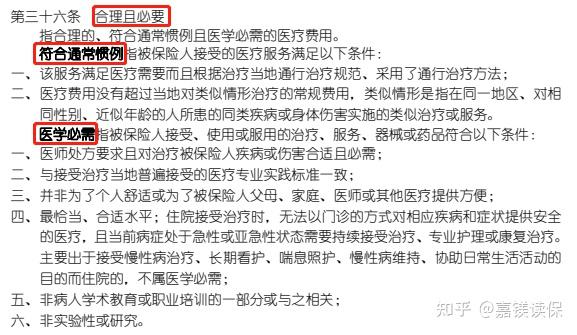
不是。百万医疗只报“合理且必要”的费用。床位费、护理费有报销上限,营养保健类、美容减肥类、中医理疗这些都不报。而且通常要求去二级及以上公立医院看病,私立医院和特需部一般不在报销范围。另外如果是用社保身份投保的,要先经过社保报销,再用医疗险报。不经过社保直接找保险公司报的话,报销比例会从100%降到60%到80%。
得过病就不能买了吗?
不一定。要看具体是什么病,恢复到什么程度。像甲状腺结节、乳腺结节这些,很多产品都有机会正常承保或者除外承保。但如果是比较严重的病,可能会被拒保。所以身体健康的时候尽早买,选择空间最大。
有了医保还需要买医疗险吗?
需要。医保是基础保障,但有报销上限和目录限制。很多进口药、靶向药、先进疗法都不在医保范围内。百万医疗正好补上这块,几百块换几百万保额,让普通人也能用得起好药和先进治疗。
最后说几句掏心窝的话
医疗险这东西,买的时候觉得都差不多,真到用的时候差距就出来了。我同学婆婆那38万,如果当初买的时候多花几十块附加院外靶向药,至少能多报十几万。
所以我的建议是,买之前一定把条款看清楚,尤其是健康告知、免责条款、外购药这几项。别光看价格,也别光听业务员说,自己搞明白了才最靠谱。
如果你正在挑医疗险,或者已经买了但不确定买对没,可以找我聊聊,我帮你看看。毕竟这种事,多一个人帮你把关,总比自己瞎琢磨强。

(文中产品信息仅供参考,具体保障以保险合同为准。)