先说答案:交强险必须买,但远远不够;三者险建议100万起步,200万更安心;车损险新手和好车一定要配;至于盗抢险、玻璃险这些附加险,大部分人可以省下这笔钱。我自己第一年就是被4S店销售带着买了一堆用不上的险种,多花了两千多块冤枉钱。后来自己做了功课才发现,车险怎么买其实有很清晰的逻辑,搞清楚之后每年能省不少。
这篇文章适合谁看?刚提车的新手、每年续保时一脸懵的朋友、以及像我一样想给家里省钱但又怕保障不够的人。如果你已经买车险好几年但从来没搞懂过,那正好,我把之前学的整理了一下,直接抄作业就行。
交强险到底能赔多少?说实话有点少
交强险是国家强制买的,不买不能上路。但它的保障力度嘛……怎么说呢,有总比没有强,但千万别指望它。
它保的不是你自己,是事故中对方的损失。而且根据你有没有责任,赔付额度差很多。
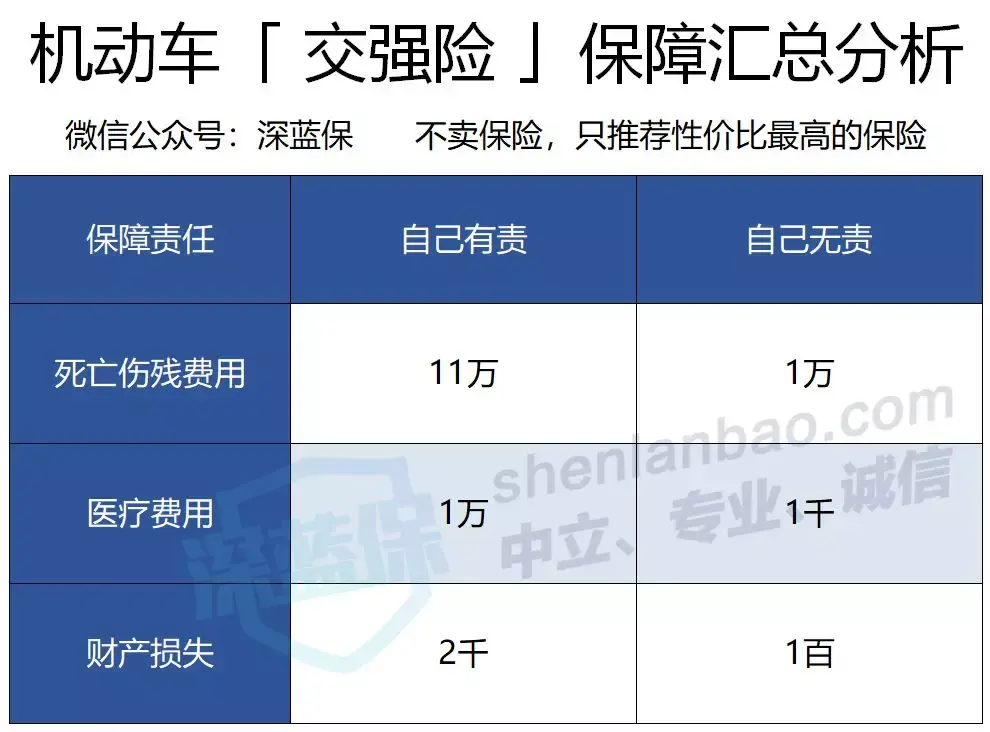
举个例子,如果不幸造成对方死亡,你有责的情况下最多赔11万,无责只赔1万。但现实是,现在一场交通死亡事故的平均赔偿金额早就超过100万了,就算最低的省份也要70多万。11万和100万之间的差距,只能靠自己掏腰包补。所以交强险就是个基础中的基础,相当于给你兜了个底裤,但光穿底裤出门肯定不行。
商业险那么多,哪些真正值得买
商业险分4种主险和11种附加险,我第一次看到那个列表的时候直接关掉了页面,太复杂了。
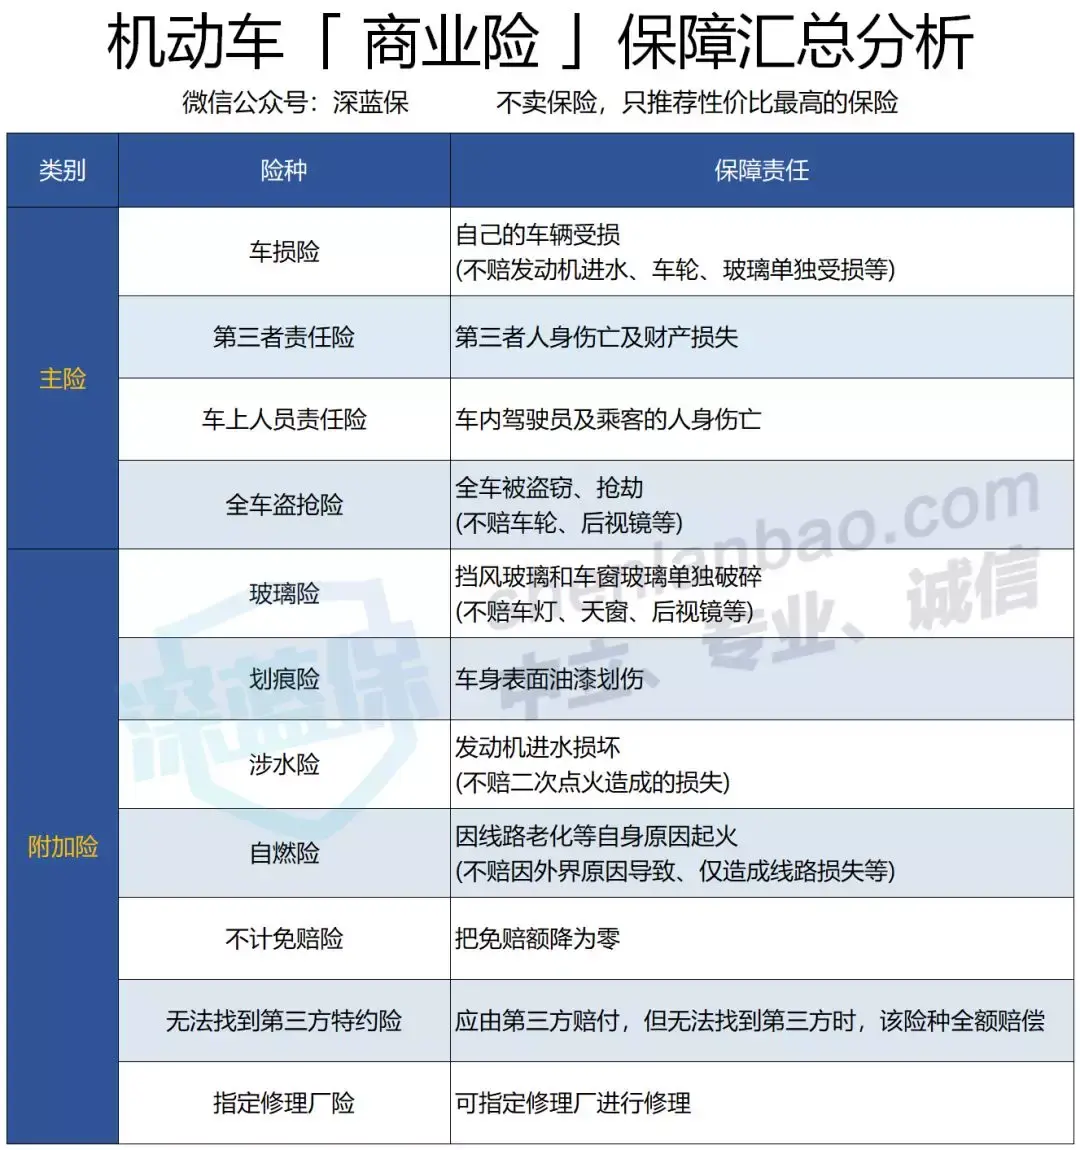
但其实你不需要全搞懂。我后来总结了一个原则:先看自己最怕什么风险,再对应买什么险。怕撞了豪车赔不起?买三者险。怕自己车撞坏了修不起?买车损险。至于那些什么自燃险、玻璃险,大多数情况下你用不上。
[PRODUCT_SLOT_1]
三套方案,对号入座就行
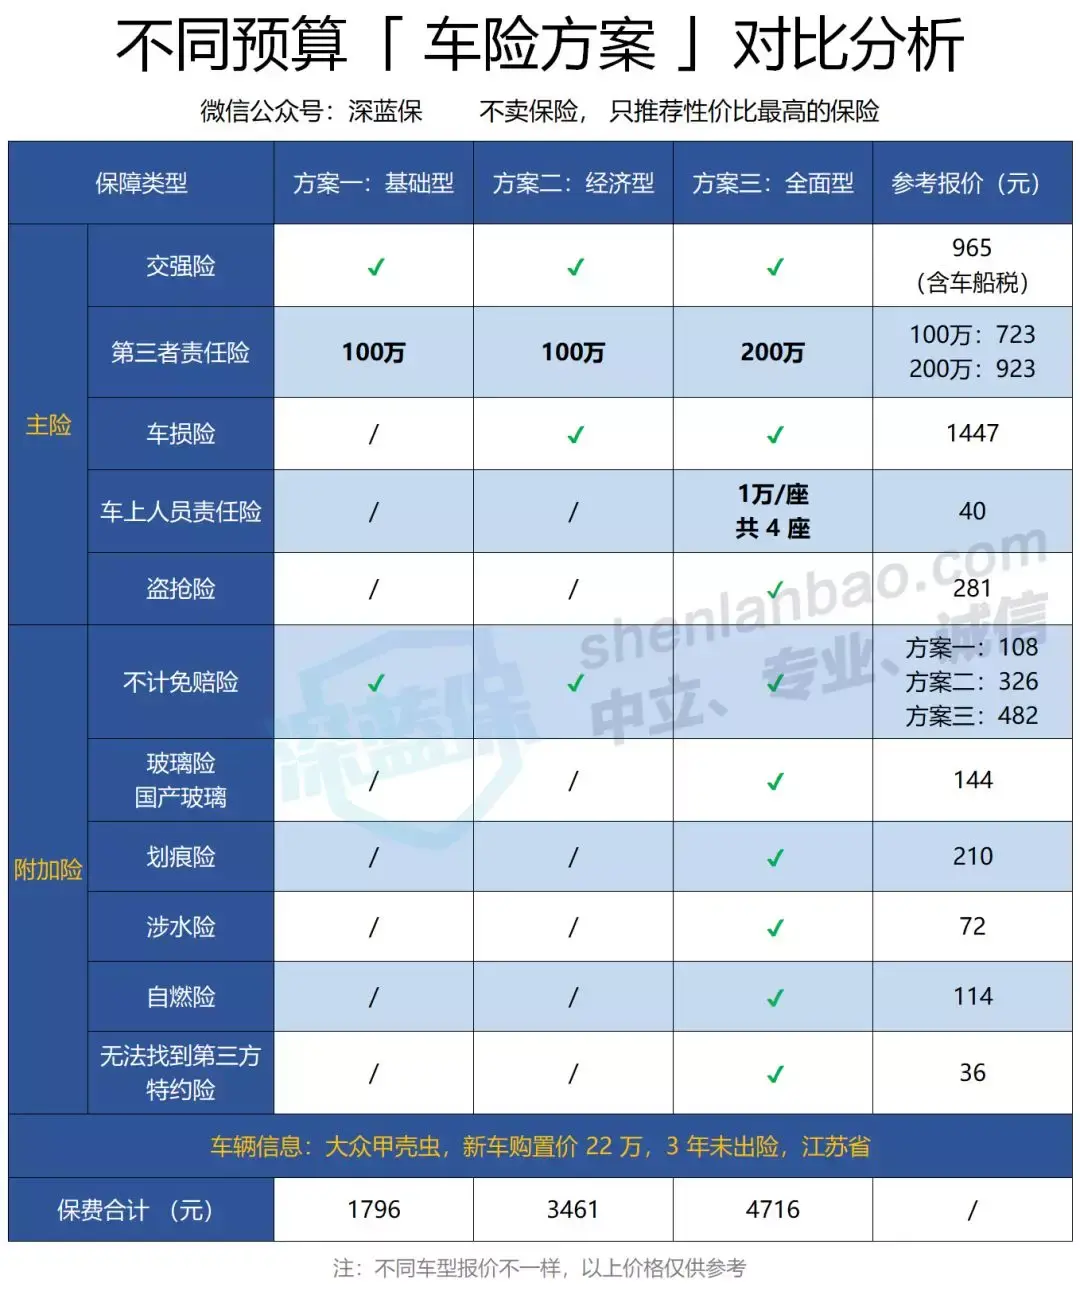
我把常见的搭配整理成了三档,你可以直接看自己属于哪一类。
方案一:够用就行
适合老司机、旧车、预算紧张的情况。一年一千多块搞定。
- 交强险
- 三者险100万
- 不计免赔险
三者险一定要买,而且别买低了。现在人均死亡赔偿动辄上百万,豪车修一次几十万也不稀奇,100万是底线。不计免赔险相当于一个小补丁——正常情况下车险不会全额赔,你自己要承担一部分,但买了这个险,那部分保险公司也帮你出了。
我第一年不知道有不计免赔这回事,有一次小事故自己掏了八百多,后来才知道如果买了这个险,那笔钱根本不用我出。
方案二:新手友好型
在方案一的基础上加了车损险,适合新手或者车比较贵的情况。小磕小碰、大修大补都能赔。
但要注意,车损险不是万能的。发动机进水、划痕、玻璃单独碎了,这些它都不管。想要这些保障得另外买附加险。很多人以为买了车损险就什么都赔,结果出事才发现这不赔那不赔,又开始骂保险骗人。其实条款里写得很清楚,只是我们买的时候没看。
至于盗抢险,我个人觉得现在没必要。满大街的摄像头,偷车的基本绝迹了,保险公司一年也赔不了几单。这笔钱省下来给三者险加保额更实在。
[PRODUCT_SLOT_2]
方案三:不差钱全都要
适合预算充足或者特别没安全感的车主。三者险拉到200万,车损险的漏洞也补上,玻璃、划痕、涉水、自燃全保。
涉水险特别说一下,台风天车被淹了发动机受损可以赔。但有一个坑:发动机进水之后千万别二次点火,点了就不赔了。这个细节很多人不知道,出事一慌张就拧钥匙,结果保险公司直接拒赔。
车上人员责任险就是座位险,保司机和乘客的人身伤亡。经常载人出行的可以重点考虑。无法找到第三方特约险也值得买,万一停在路边被撞了找不到肇事者,原本该对方赔的钱,保险公司帮你出。
这三套方案基本能覆盖大多数人的需求。
出险了怎么办?别慌,按步骤来
车险的理赔概率比人身险高多了,我身边朋友几乎每年都有人用到。所以理赔流程还是提前了解一下比较好,真出事的时候不至于手忙脚乱。
大概分这么几步:先报案,有人受伤先打120,然后保留现场拍照,再联系保险公司和交警。接着保险公司会派人来查勘,损失超过1万或者责任不明确的话,还需要交警出具事故认定书。然后就是定损维修、伤者治疗。治好之后收集好所有资料提交理赔,等审核通过钱就到账了。
资料一定要留全:理赔申请书、驾驶证行驶证、身份证、银行卡、修理发票、伤者的医疗发票和病历。少一样都会拖慢理赔速度。
小剐蹭到底要不要报保险
这个问题我被问过好几次了。答案其实很简单:算一笔账。
车险保费和出险次数直接挂钩。连续1到3年没出险,保费可以打到6折甚至更低。但只要你一年内出过一次险,保费最多上浮两倍。所以你报了一次小剐蹭,拿到的理赔可能就几百块,但第二年保费涨的可能比这还多。
再加上报保险的时间成本——拍照、等查勘员、跑定损——基本上1000块以内的事故我都建议自己修,不报保险。
保险公司那些免费服务,不用白不用
这个是我觉得最容易被忽略的。很多人只知道出了事故找保险公司理赔,但不知道人家还有一堆免费服务。
送汽油、搭电、换轮胎、拖车,这些都是免费的。我之前有个同事在路上爆胎了,自己没工具也不会换,打电话给保险公司,十分钟就有人来帮她换好了。
说实话这些服务用一次就值回保费了。但就是很多人不知道,在路上干着急。
选哪家、去哪买
车险和人身险不太一样。人身险我一般不太看公司品牌,但车险不一样——万一出事故,保险公司能不能快速到现场、快速理赔,体验差别很大。所以建议选服务网点多的大公司,平安、人保、太平洋这些。小公司便宜是便宜,但真出事的时候可能等半天没人来。
至于购买渠道,电话、网络、4S店、代理人,价格其实是一样的,区别在于促销政策。有的送加油卡,有的送保养,不同地区差异很大。建议多问几个渠道对比一下,别嫌麻烦,货比三家总能找到最划算的。
[PRODUCT_SLOT_3]
最后说几句真心话
车险这东西,买对了是保障,买错了就是浪费钱。我自己的经验是:三者险保额往高了买,车损险看车况决定,附加险按需选择,小事故自己修别报保险。
另外提醒一句,很多人给车买了很全的保险,自己和家人却什么保障都没有。我以前也是这样,后来才慢慢调整过来。正确的顺序应该是先保人再保车,毕竟车没了可以再买,人出事了才是真的麻烦。
希望大家的车险永远用不上。