上礼拜天,我正在家给闺女扎辫子,电话响了。一看是老同学大刘,语气不太对:“忙不忙?我媳妇前年买的重疾险,刚翻出来看了看,越看越糊涂,你帮我瞅瞅?”我说你直接过来吧。
半小时后他进门,把一摞保单往茶几上一摊:“一年交一万三,交了两年了。卖保险的是她表姐,说这个是‘有病赔钱、没病返本’,划算得很。我咋觉得不太对劲呢?”我拿起来扫了两眼,心里咯噔一下——好家伙,又是返还型加重疾捆绑。我给他倒了杯茶,说你这事儿不怪你媳妇,怪就怪这产品设计得太会拿捏人心了。今天借着大刘这事儿,我跟你好好聊聊重疾险到底怎么买才不亏。
先说说那三种让我想骂人的重疾险
干了八年保险,我最怕朋友拿着这三种保单来找我。不是说它假,是它贵得离谱、赔得憋屈。
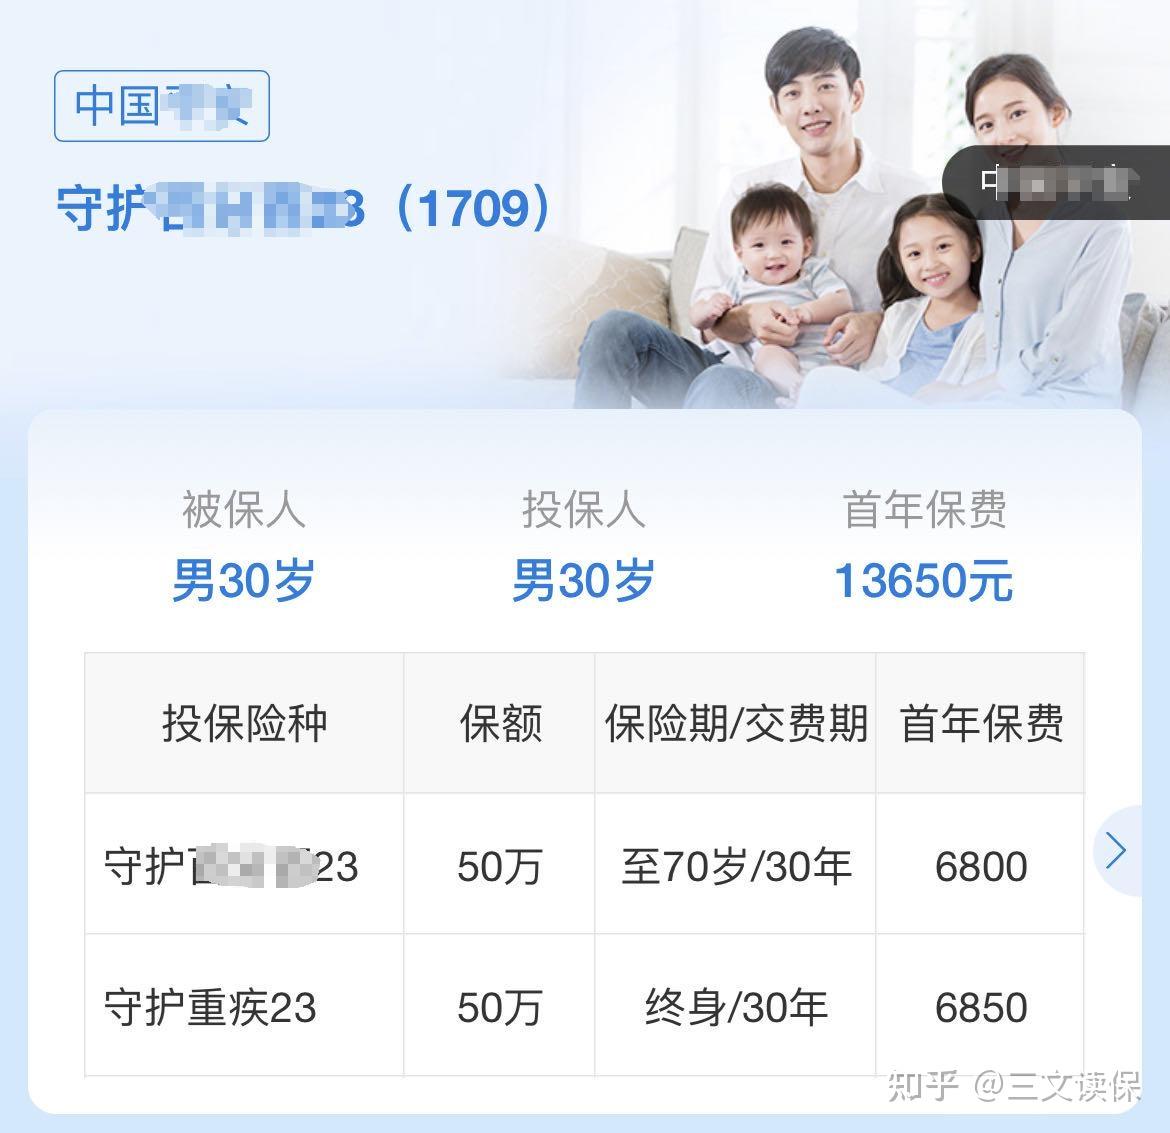
第一种,返还型。大刘媳妇买的就是这个。卖点听着特美好:有病治病,没病返本。但你仔细算算——30岁男的买50万保额,纯重疾险一年6850块,加上返还功能直接干到13650,多掏一倍的钱。这多出来的6800块,说白了就是借给保险公司用几十年,到期它把本金还你,利息它自己吞了。
你想想,现在的6800块和四十年后的6800块能一样吗?按2.5%通胀算,四十年后这笔钱购买力也就两万出头。可你要是把这笔钱存到增额寿里,同样条件下70岁能拿到55万。哪个划算,不用我多说了吧。
大刘听到这儿拍了下大腿:“我说呢!她表姐还说这是‘薅保险公司羊毛’,合着是保险公司薅我们羊毛!”
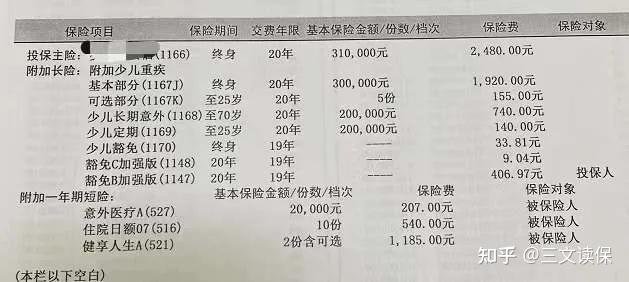
第二种,捆绑型。一张保单保所有,寿险、重疾、医疗、意外全给你塞进去。听着省事儿对吧?但你打开细看,每个险种的价格都比市场价高出一截。我见过一个保单,里头意外险单独拎出来要947块一年,市面上同样保额的意外险几十块搞定。
这就像你去饭店点碗面,服务员非给你上个“超值套餐”,里头有面、有卤蛋、有饮料、还有份你压根不吃的凉菜。钱你花了,东西你吃不完,最后凉菜全剩那儿了。
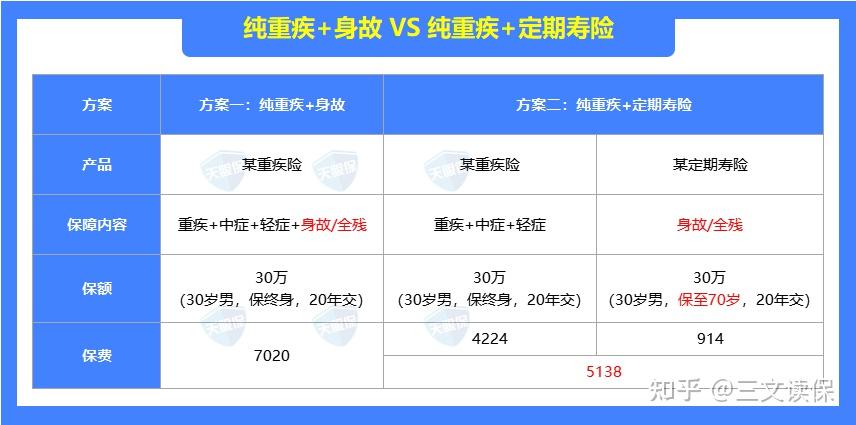
第三种,储蓄型重疾险。就是保终身带身故责任的。营销话术是“生病能赔,身故也能赔,钱不白花”。但这里头有个大坑——重疾和身故的保额是共用的。你重疾赔了50万,身故就只剩个零头。等于花了两份钱,只享受了一份保障。
真想给家人留钱,不如单独买份定期寿险。30岁男买100万保额,一年也就千把块,比重疾险附加身故便宜将近2000块,而且重疾和身故各赔各的,互不影响。
说到这儿,大刘把保单往我这边推了推:“那你帮我看看,这份还能救不?”我说能,但得先搞清楚你到底需要什么。这就引出了下一个问题——重疾险到底该怎么挑。
挑重疾险,我就看这三步
外行看热闹,内行看门道。你不需要搞懂几百个条款,抓住三个关键点就够了。
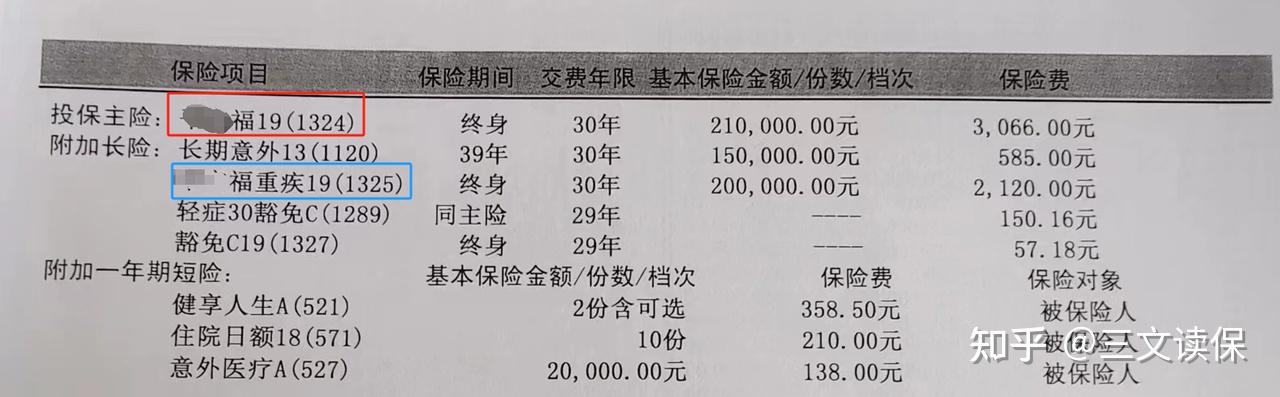
第一步,看保障有没有缺斤少两。一款合格的重疾险,重疾、中症、轻症、被保人豁免这四项必须有。少一个都别买。有的线下产品就爱在这偷工减料,比如某安的一款重疾险,只保120种重疾,中症轻症全没有。这就好比你买辆车,四个轮子给你卸了一个,告诉你“也能开”——能开是能开,但上路你放心吗?
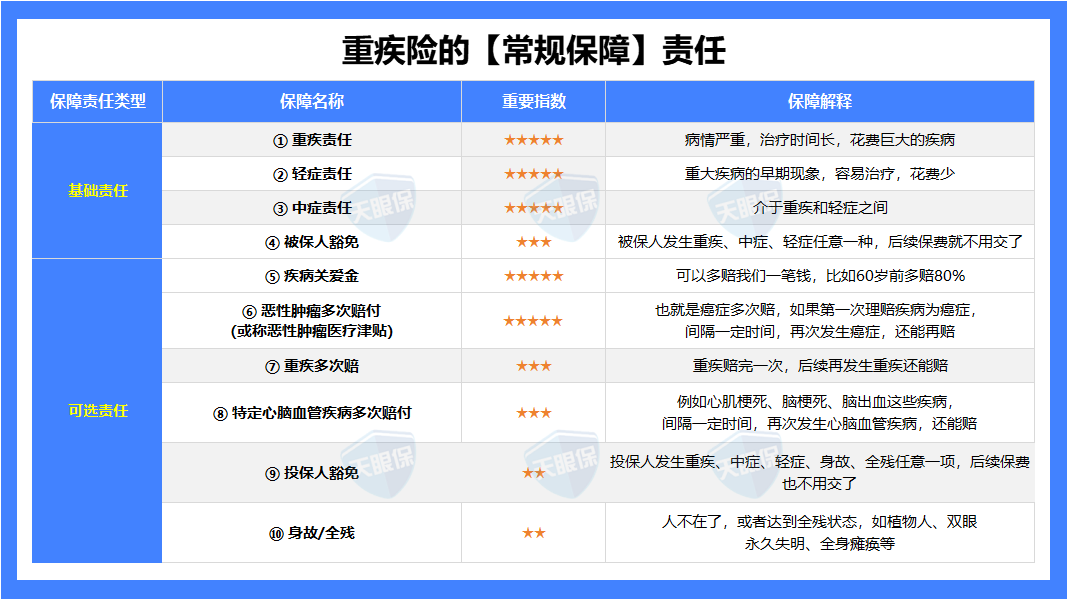
可选责任里,优先考虑两个:一是疾病关爱金,60岁前首次确诊重疾能额外赔一笔。买50万保额,有机会拿到90万。二是癌症二次赔,因为癌症在重疾险理赔里占比高达60%到90%,而且五年复发率能到30%到40%。
第二步,看高发病种覆盖全不全。国家规定了28种重疾加3种轻症,所有重疾险都必须包含,理赔条件也基本一样。所以别太纠结“120种比110种好”,多出来的很多是凑数的。
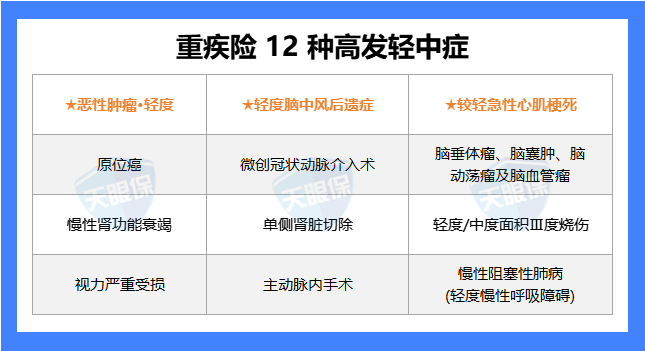
真正要对比的是那些没被国家统一规定的高发轻中症。比如原位癌、微创冠状动脉介入术、主动脉内手术,这些在临床上很常见。我统计了12种最高发的轻中症,买之前最好对照着看看有没有缺失。
赔付比例也重要。目前市场上重疾赔100%、中症60%、轻症30%是标配,低于这个标准的直接pass。
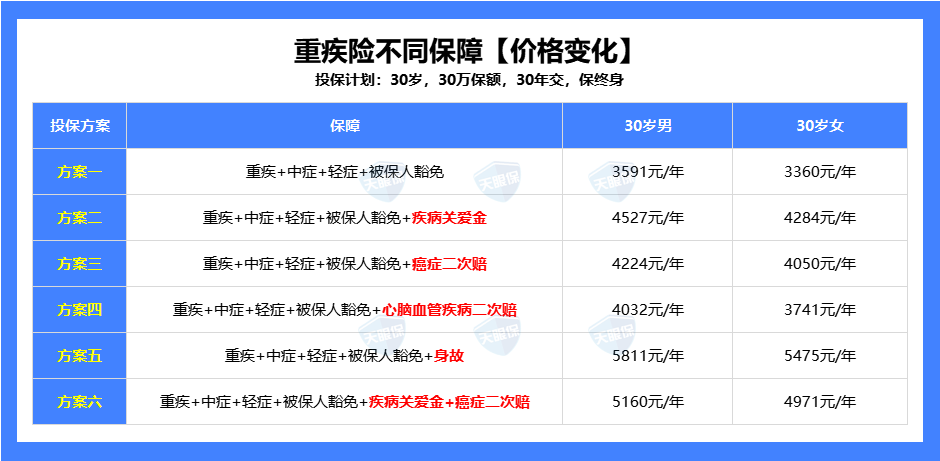
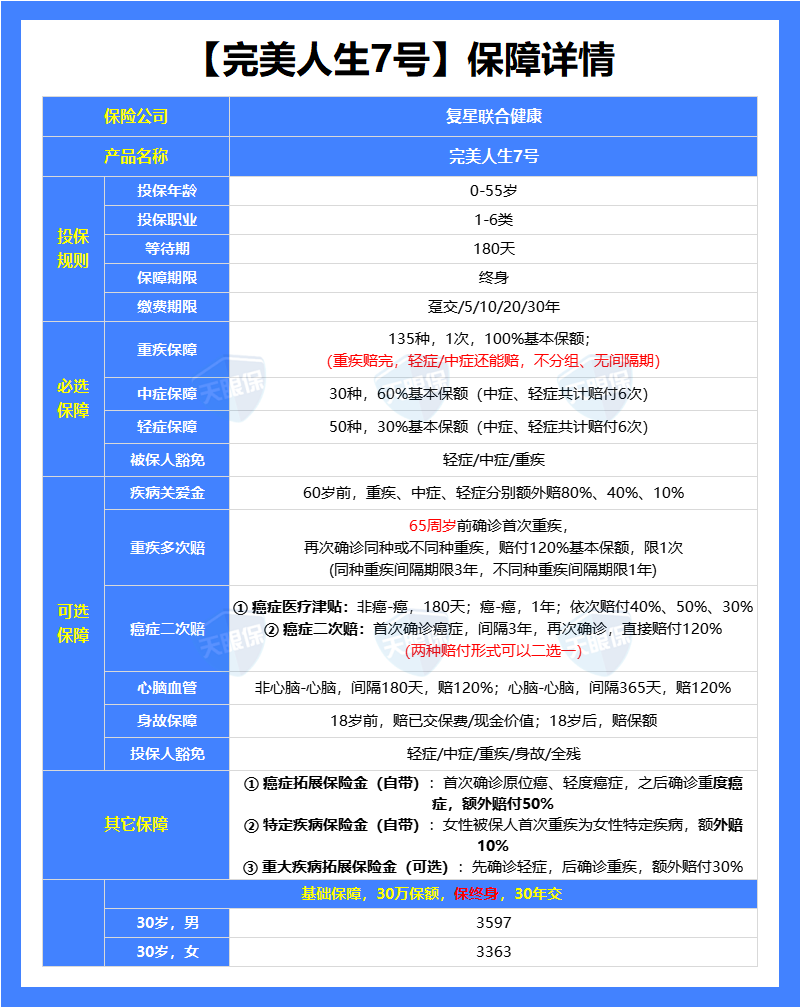
第三步,比价格。同等保障下,越便宜越好。30岁买30万保额、30年交、保终身,基础保障一年3500左右是合理范围。加上疾病关爱金大概4500,加上癌症二次赔大概4200。超过这个数太多,你就得问问自己——多花的钱是买了保障,还是买了品牌溢价?
大刘听到这儿掏出手机算了算:“我媳妇那份一年一万三,保额才30万,还是返还型的……”我拍了拍他肩膀:“别急,交了两年退保损失大,但可以帮你看看怎么优化。”
高性价比的,我首推这两款
市面上高性价比的重疾险不少,但优中选优,我最推荐下面这两款。它们胜在保障全、价格低,比线下大公司产品便宜将近一半。
有人可能嘀咕:便宜这么多,是不是有猫腻?真不是。线上产品省了中间商赚差价,不用养一堆业务员、不用开实体店,省下的成本直接让利给你。而且产品简单纯粹,不捆绑身故返还、不搭售理财,只保疾病。理赔跟公司大小没关系,合同怎么写就怎么赔。
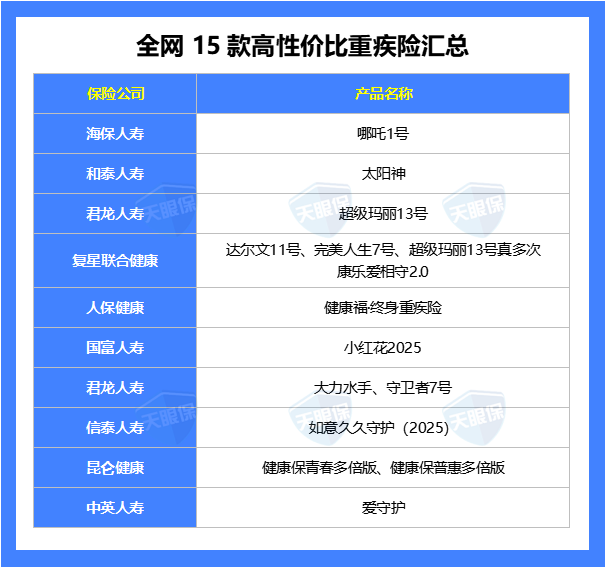
我把热门产品都拉出来遛了遛,基础保障对比和高发疾病对比都整理好了:
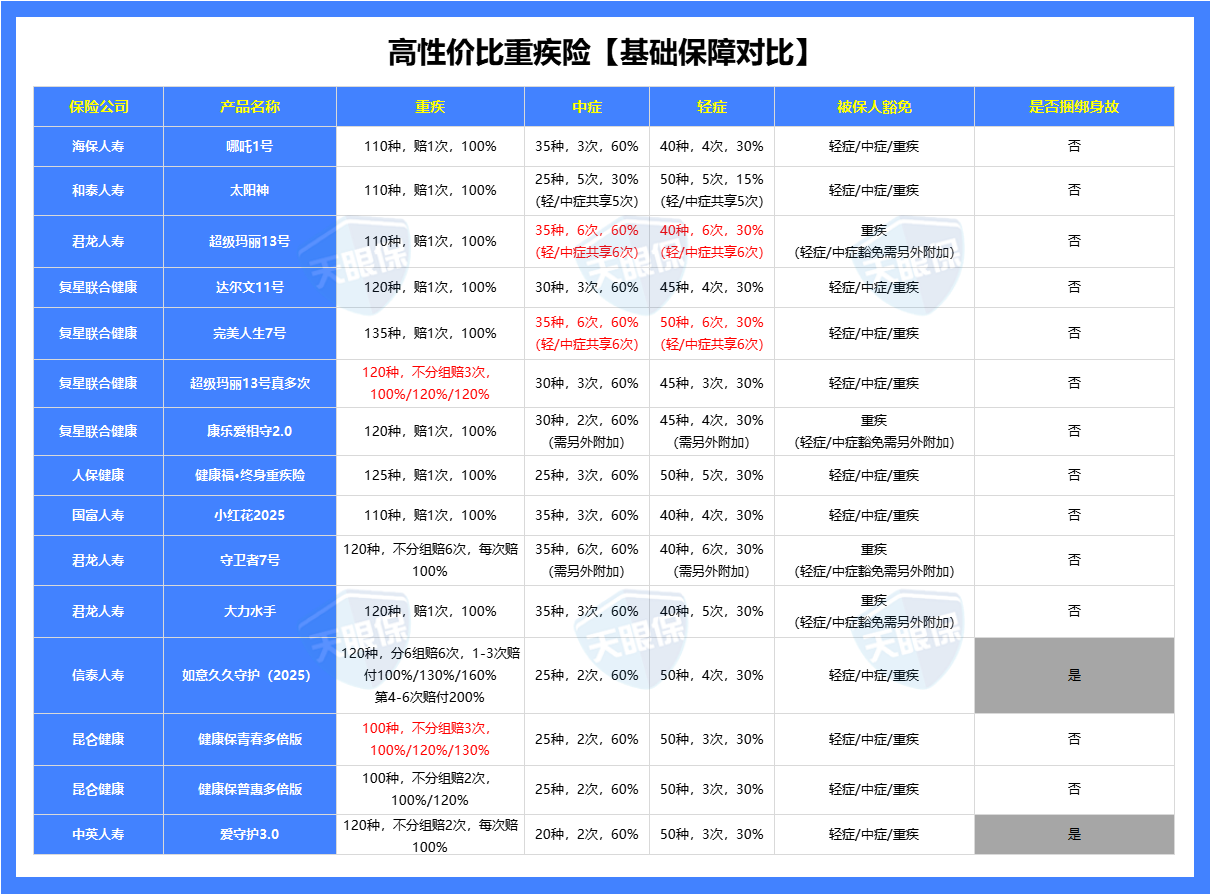
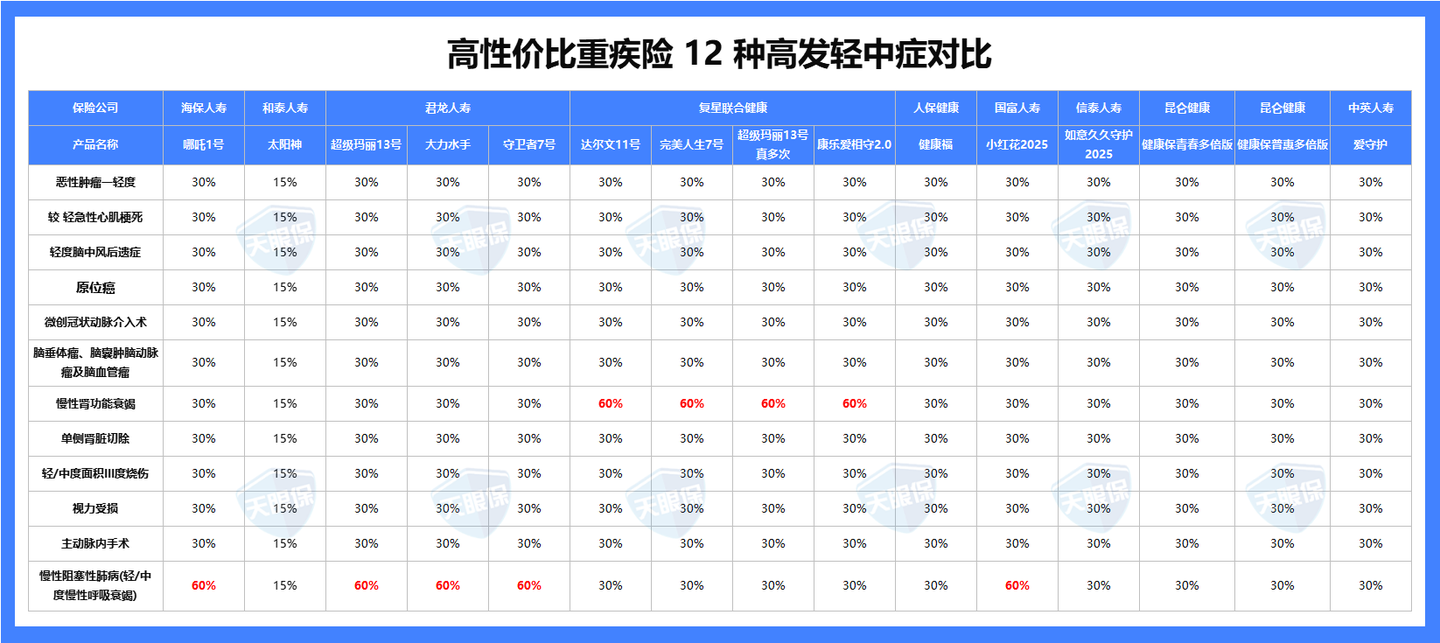
重点说说两款尖子生。
完美人生7号是我目前最推荐的。重疾赔完之后,轻症中症还能接着赔,没有间隔期也没有分组限制。自带癌症拓展保险金,先得轻度癌症或原位癌,后来恶化成重度癌症,能多赔50%。还白送女性特定疾病保险金。30岁女买30万保额保终身,一年才3363块。
超级玛丽13号是老牌性价比选手了,首创了肺癌关爱金。肺结节切除后病理不是恶性,赔5%保额;365天后如果发展成肺癌,额外多赔30%。这项保障是自带的,不用加钱。保障期限能选保到70岁,预算紧的朋友很友好。唯一要注意的是被保人轻中症豁免需要额外附加,建议加上。
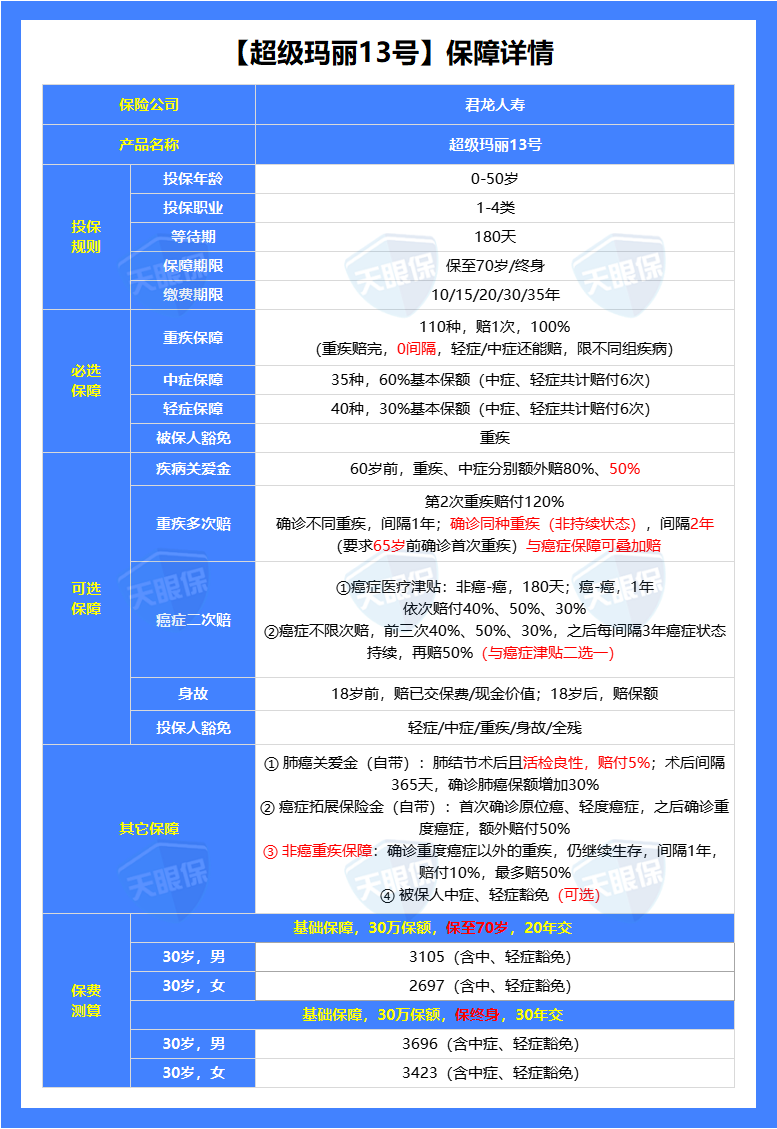
这两款怎么选?看中全面保障和女性特疾就选完美人生7号,看中肺癌保障和灵活期限就选超级玛丽13号。价格差距不大,都在三千多一年。
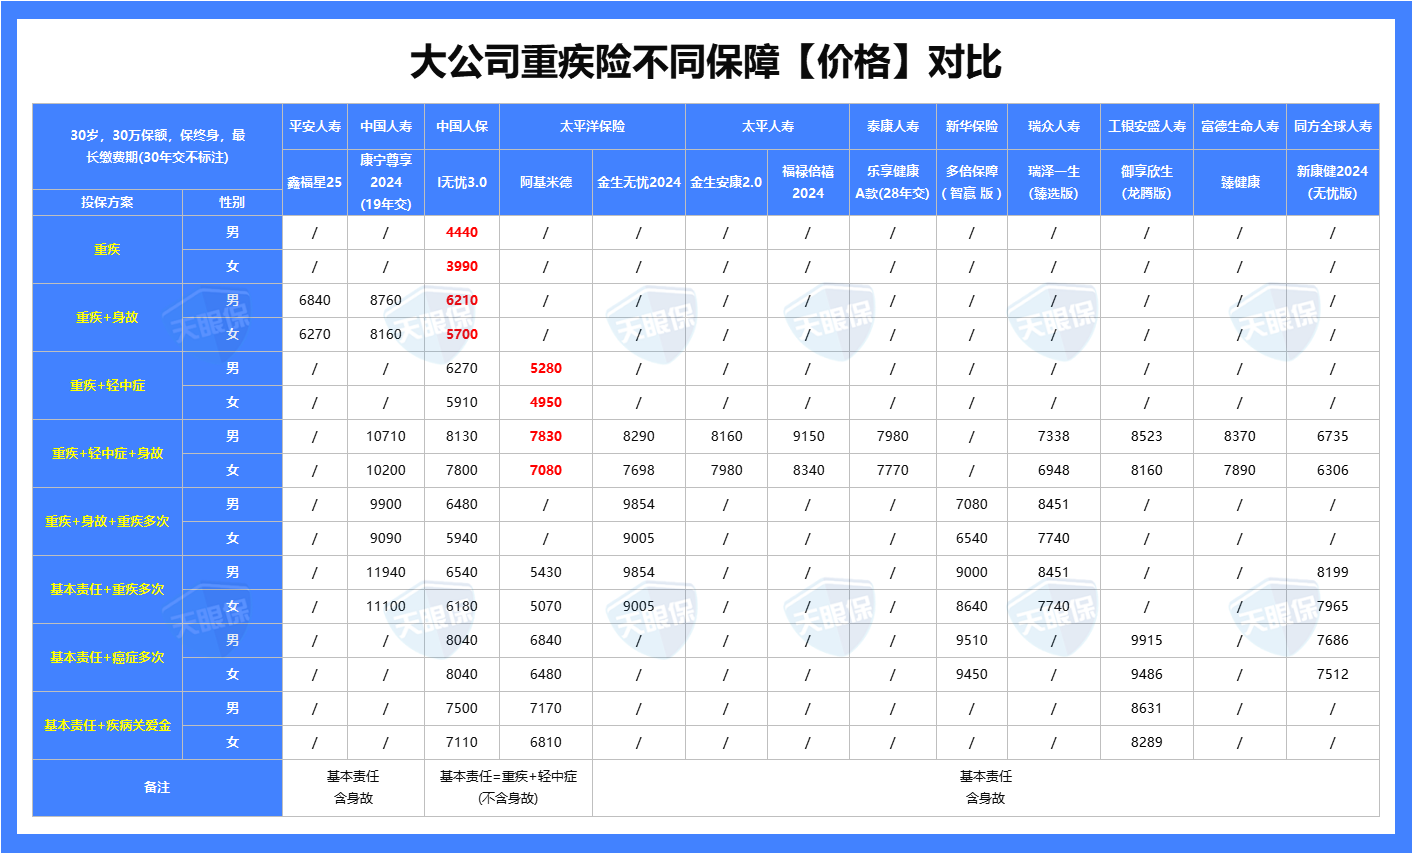
大公司的,我只挑得出这两款
有人买保险就认大品牌,觉得平安、国寿、太保这些才靠谱。这想法我理解,每个人需求不一样。但说句公道话,大公司的重疾险普遍偏贵,而且有的产品保障还不全。
我把平安、国寿、太保、新华、太平、泰康这些公司的热门产品都测了一遍:
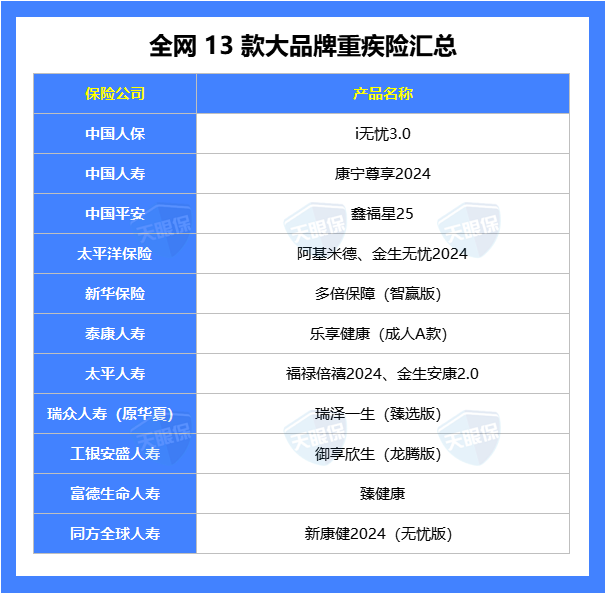
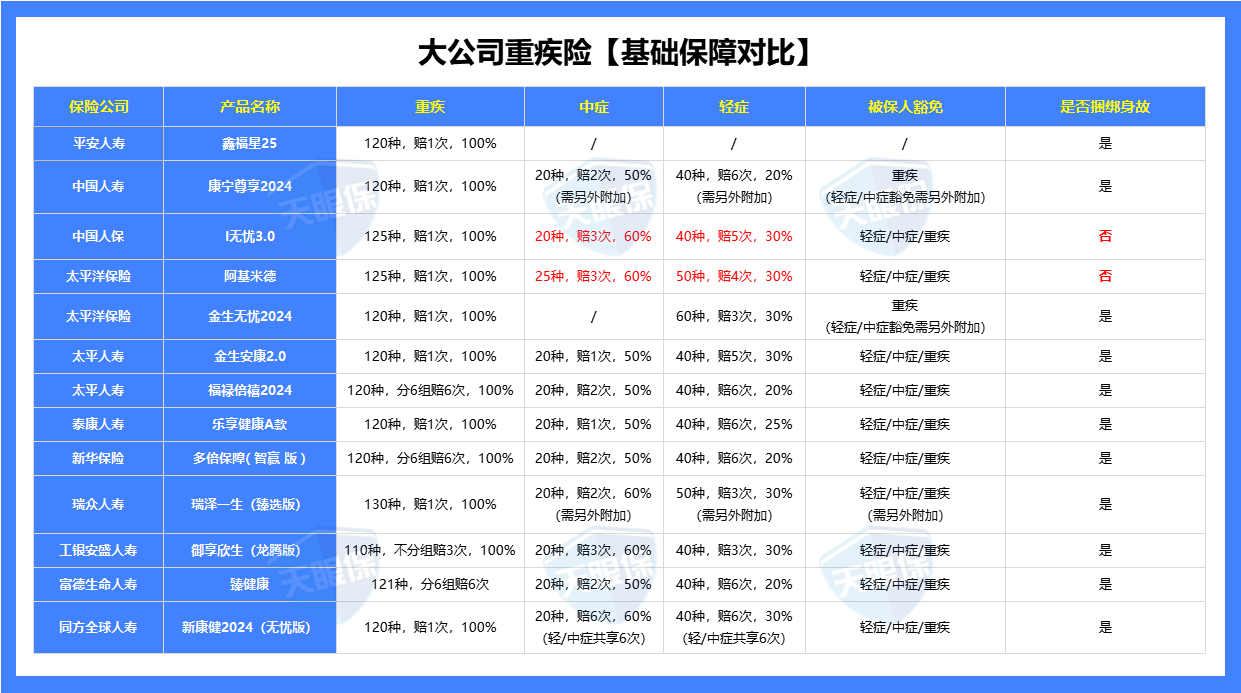
不测不知道,一测吓一跳。有的产品只保重疾不保轻中症,有的价格贵出天际。比如某安的一款,30岁男买30万保额,一年要交小一万,保障还不如线上三千多的产品。当然也有相对良心的,但整体来说,大公司产品更适合预算充足、特别看重品牌的朋友。
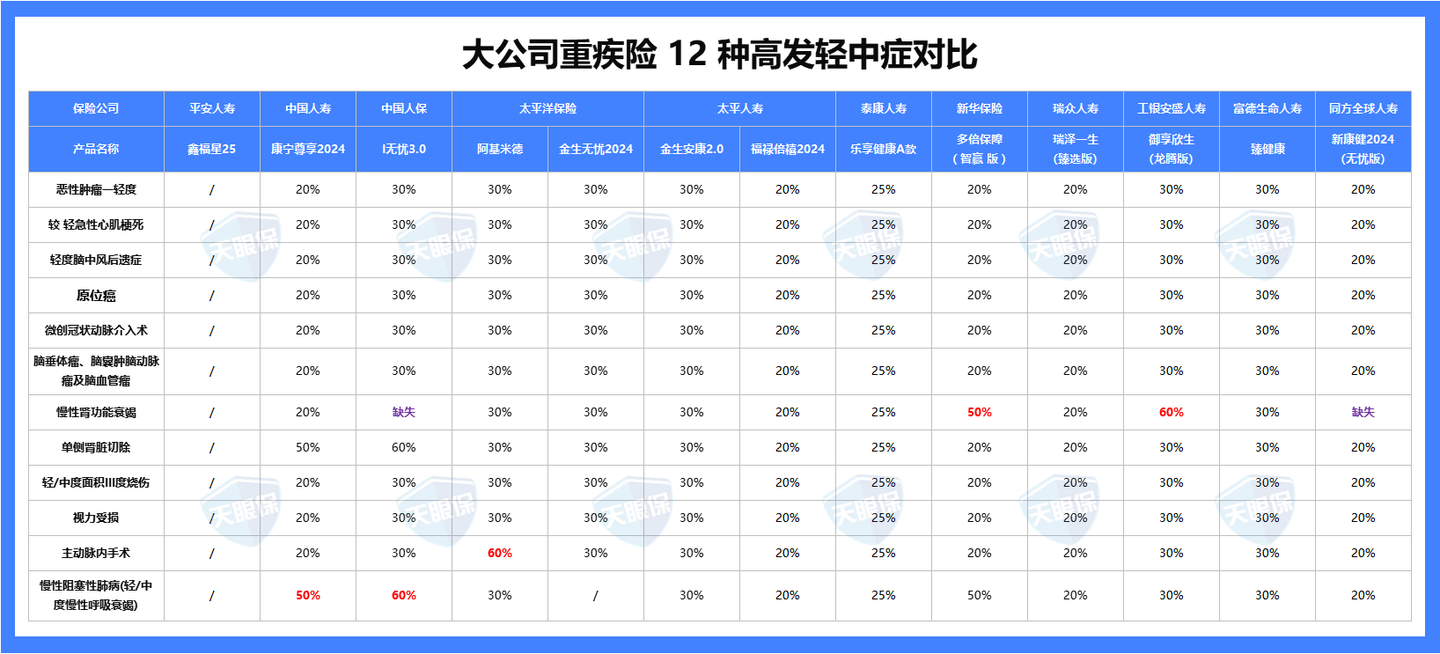
如果你正在了解的产品不在上面,想知道值不值得买,可以把名字发我,我帮你查查。
大刘最后没退保,我帮他把附加的返还功能去掉了,又调整了一下保额和缴费期限,一年省了将近四千块。“早来找你就好了,”他走的时候说,“白给保险公司送了两年冤枉钱。”
其实像大刘这样的情况我见太多了。买保险这事儿,不怕花钱,就怕花冤枉钱。记住三个数:基础保障三千五、加关爱金四千五、加癌症二次赔四千二。超过太多,你就得好好想想,多出来的钱到底买了啥。
如果你也拿不准手里的保单怎么样,或者正在看某款产品犹豫不决,可以点下面的卡片找我。我帮你看看,不收费。
