去年我们团队处理了3721件理赔,其中意外险理赔占了将近一半。但最让我难受的是,有将近三成的案子,客户买的意外险压根赔不了——不是保险公司耍赖,是买的时候就没买对。
我卖保险第八个年头了,见过太多人随手在支付宝上买个100多块的意外险,觉得反正便宜,买不了吃亏。真出事的时候拿着保单来找我,我一看条款,心里就咯噔一下。今天不跟你绕弯子,就说说这些年我踩过的坑、见过的雷,以及2024年我真心觉得还能买的那几款。
刚入行那会儿,我也觉得意外险最简单
2016年我刚干这行,师傅跟我说,意外险是所有险种里最不用动脑子的,保费低、杠杆高、条款简单。我当时真信了。
结果第一个月就翻车。客户是个跑外卖的小哥,骑电动车被撞了,脚踝骨折。他买的意外险一年128块,觉得挺美。结果理赔的时候发现——他那个产品只赔“意外身故和全残”,骨折?不在保障范围内。小哥当场就火了,我也懵了。
后来我才搞明白,意外险和意外险之间的差距,比人和狗都大。有的产品看起来啥都保,实际上限制条件能写满三页纸。
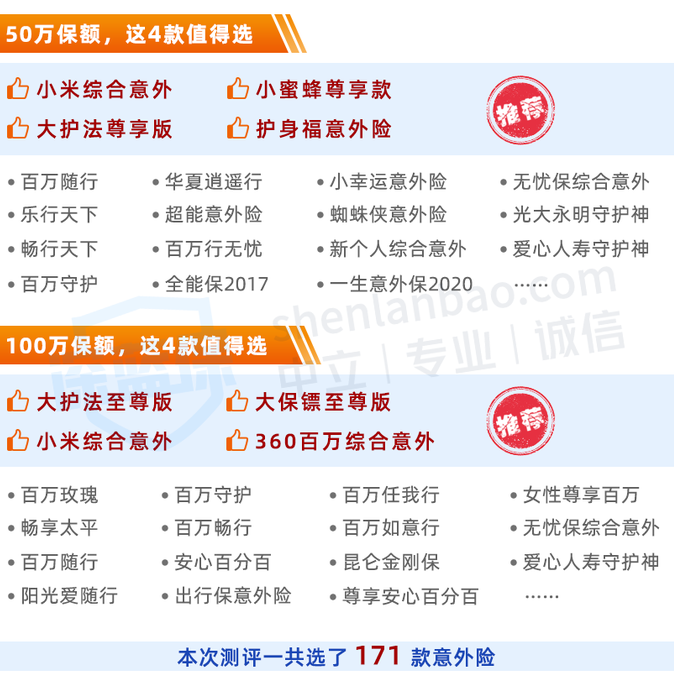
我花了大概两年时间,把市面上主流的意外险产品几乎测了个遍,前后171款。有些产品真的是在侮辱消费者智商——比如某款号称“百万保障”的,走路被车撞只赔10万,必须得是坐飞机出事才赔100万。你说这是意外险还是航空险?
好意外险长什么样,我总结了三句话
第一句:意外身故和伤残保额要通用。不能分场景,开车一个价、走路一个价,这种直接扔。
第二句:意外伤残必须包含1到10级。有些产品只赔最严重的几种,缺个手指不算,断条胳膊还得看是哪条——这种买来干嘛?
第三句:意外医疗最好不限社保,报销比例越高越好。免赔额一两百我都能接受,但要是只报社保内用药,真出事的时候你就知道什么叫“自费药心疼”了。
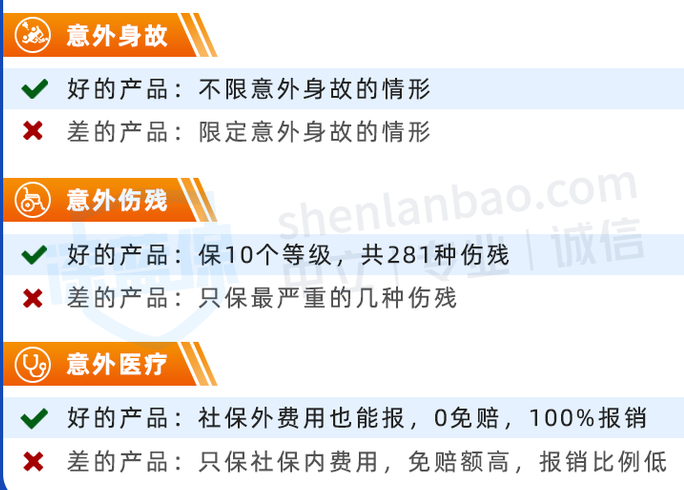
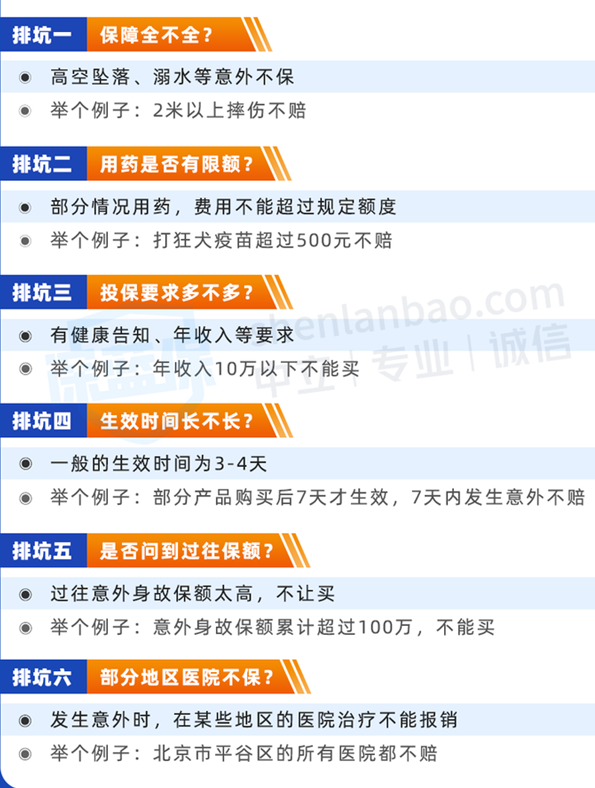
这三条是底线。在这之上,还有六个细节你要是不注意,理赔的时候照样被拒。
比如高空意外。有的产品写明了2米以上坠落不赔。你说你家住三楼,擦玻璃掉下去了,算不算?保险公司说算,但不赔。还有溺水,有的产品明确除外。你要是喜欢钓鱼、游泳,买之前一定看清楚。
再比如医院限制。北京平谷区、密云区的医院,很多意外险是不赔的。为什么?因为之前那边骗保太严重了,保险公司直接把整个区域拉黑了。你住那附近,买的时候就得绕开这些产品。
还有个事我得反复唠叨:万一出事,第一时间报案,所有票据留好。我见过太多人,看完病把发票随手一扔,回头报销的时候找不到了,几千块钱自己扛。保险公司不是慈善机构,你没凭证,人家凭啥给你赔?
2024年,我真正愿意推荐的产品不多了
这几年意外险市场卷得厉害,产品更新快,但说实话,真正经得起推敲的没几个。成年人买意外险,我建议50万保额起步,有条件直接上100万。18到65岁这个区间,我目前比较认可的有这几款:
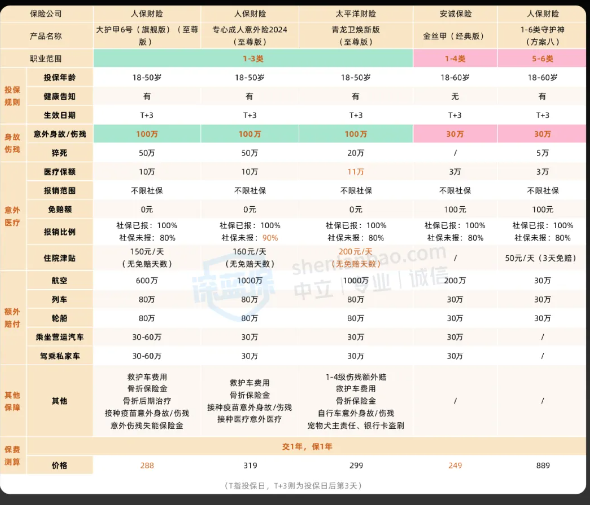
大护甲6号旗舰版,人保财险承保的。这款最大的亮点是私立医院普通部也能报销,而且可投保区域多。你要是生活在一线城市,附近有好点的私立医院,这个就很实用。它还有个至尊版pro,150万保额,意外医疗15万,包含30万高风险运动保障,一年355块。喜欢户外运动、经常出差的朋友可以重点看看。
青龙卫焕新版,太平洋财险的。这款有个特别友好的地方——健康告知不问高血压。我有个客户50多岁,血压偏高,买别的意外险都被拒了,最后买了这款。意外住院津贴200块一天,比市面上大多数产品都高。不过它猝死保额只有20万,别家一般是50万。你要是特别在意猝死保障,这个就得权衡一下。
如果因为健康问题买不了上面这两款,可以看看麒麟保2号或者专心成人意外险2024易投版。这两个没有健康告知,只要求能正常工作和生活,最高60岁也能买,性价比和榜单上的差不多。我经常跟客户说,买不了最好的,就买能买到的,别裸奔。
从事中高危职业的朋友也别急。金丝甲经典版,4类职业可投保,报销不限社保。30万保额249块,50万保额395块,在同类产品里算便宜的了。你要是临时接个4类工作的活,它保障期限从3天到1年都能选,短期干几天就买几天,不用花冤枉钱。
5到6类职业的话,可以看1-6类守护神方案八,人保财险承保,报销不限社保,住院津贴50块一天,一年889块。价格是不便宜,但能买到就不错了,很多公司压根不给高危职业保。
说句掏心窝子的话
意外险这东西,便宜是真便宜,但坑也是真多。我卖保险这些年,最怕听到客户说“随便买一个就行”。你随便买,理赔的时候保险公司也随便拒,最后吃亏的是谁?
买之前,健康告知看清楚,职业要求看明白,可投保地区和报销医院范围都确认一遍。这几步花不了你十分钟,但能省掉后面无数的麻烦。
成年人身上背着房贷车贷,上有老下有小,意外险保额别抠搜。50万是底线,100万不算多。真出事的时候,多赔的那几十万,可能就是一家人几年的生活费。
最后说句不太吉利的话——我卖出去那么多意外险,最开心的就是客户永远用不上。希望你也是。
