很多人觉得储蓄型保险就是“收益高一点的存款”,随时想取就取,跟银行定期差不多。其实真不是这样。存款是存款,保险是保险,两码事。存款你把钱放进去,到期拿本息,中间取出来顶多损失点利息。储蓄险是合同制的,前期退保可能亏本金,但换来的是长期锁定的利率和一堆存款给不了的功能。我干了八年保险,见过太多客户一开始把它当存款买,后来发现取钱有讲究,差点闹误会。所以今天想认真聊聊,2025年这波储蓄险到底该怎么看、怎么选。
一个真实案例:30万存银行 vs 放保险,五年后差距让我客户沉默了
上个月,我一个老客户王姐来找我。她2020年手里有30万闲钱,当时银行三年期定存还有3.5%左右,她觉得挺香,就存了。到期后转存,发现利率已经掉到1.9%了。她问我:“现在这钱放哪儿啊?理财不敢买,基金亏怕了,股票更别提。”
我给她算了一笔账。如果2020年她把这30万放进当时的一款增额终身寿,锁定3.5%复利,到今年现金价值差不多有35万多了。而她存银行,五年利息加起来也就三万出头,到期转存利率还腰斩。王姐听完沉默了一会儿,说:“那时候觉得保险不靠谱,现在看,靠谱的银行利率反而先跑了。”
这不是个例。这两年我经手的客户里,至少有六成是从银行存款搬过来的。原因很简单——银行存款利率一直在降,一年期现在只有0.95%,三年期1.25%,五年期也就1.3%。10万块存一年,利息最多1300块,还不够吃顿像样的年夜饭。而储蓄险呢,固收类的还能锁定2.0%预定利率,分红险加上浮动收益预期能到3.0%甚至更高。更关键的是,储蓄险的功能,存款根本替代不了。

下面我把目前市面上主流的四类储蓄险掰开揉碎讲一讲,每种适合谁、坑在哪、怎么挑。内容有点长,但都是干货,想搞清楚年金险怎么买、增额寿怎么选的朋友,建议看完。中间我也会放一些当前收益第一梯队的产品参考,感兴趣的可以直接找我聊。
快返年金——存本吃利息的升级版
快返年金说白了就是“存本取息”的保险版。你放一笔钱进去,过几年开始每年领利息,本金一直在账户里,想用随时能退保取出来。跟银行存款最大的区别是:利率锁定了,不跟着市场降。
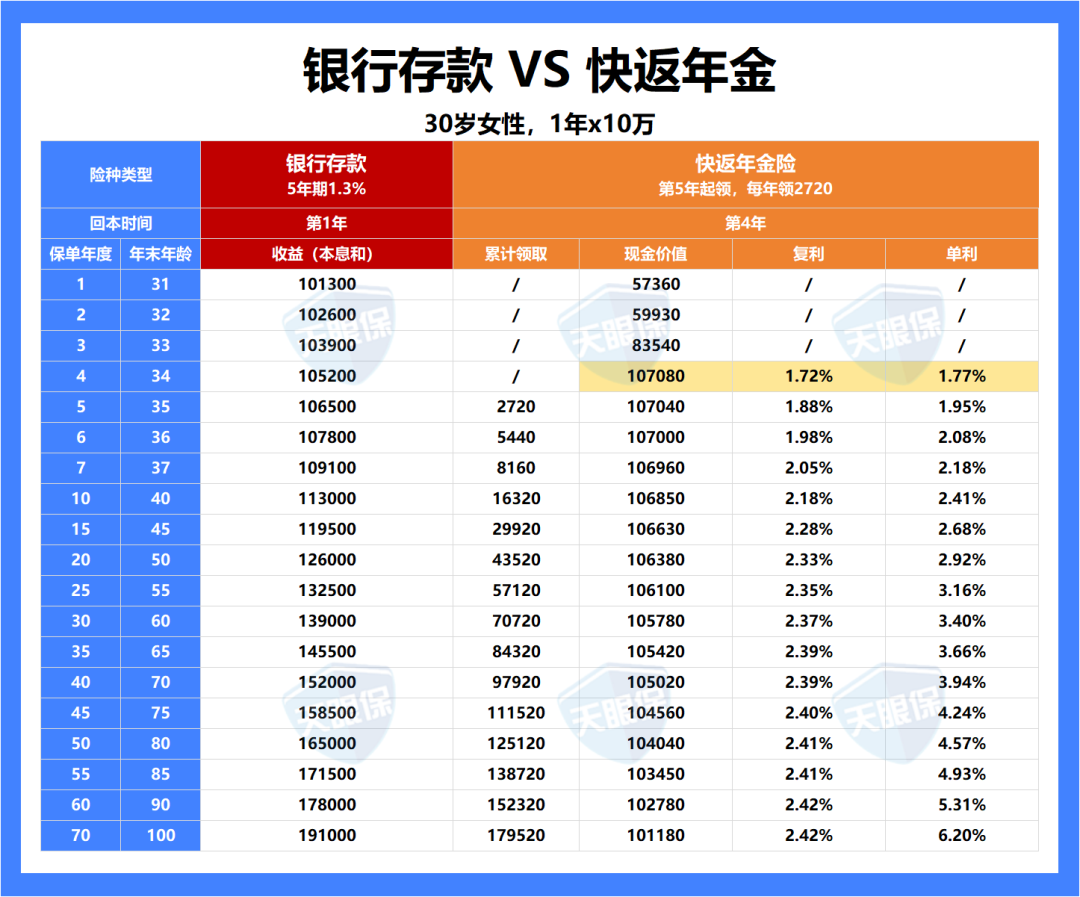
现在银行五年期才1.3%,而快返年金好的产品第5年就能开始领钱,长期算下来收益能超过2.5%甚至更高。以30岁女性一次性存10万为例,前三年确实银行收益高一点,但从第四年开始快返年金就反超了,第五年起每年还能领2720元,第十年累计领取加现金价值比银行多出一万多,第二十年差距拉到两万多。而且这收益是写进合同的,银行利率可没准儿过两年又降了。
快返年金适合什么人?一是习惯银行存钱、不想承担任何风险的朋友,把它当大额存单平替;二是想给子女留钱但怕孩子乱花的,孩子作为被保人只能领利息,本金动不了,掌控权还在父母手里;三是给年纪大的父母补充养老金,或者给自己年轻时当零花钱、退休后当养老金补充。
它的缺点是长期收益不如增额寿,回本后增值速度会慢下来。但如果你就图个“返钱快、本金安全、每年有固定利息”,那快返年金确实比银行存款划算。目前第一梯队的产品我整理了一个榜单,回本速度、领取金额、现金价值都做了对比,有需要的可以找我拿。
增额终身寿——中长期理财的稳妥选择
增额寿是我自己买得最多、也给客户推得最多的一类。它的逻辑很简单:保额每年按合同约定的利率增长,现金价值也跟着涨,你需要用钱的时候就减保取一部分出来,剩下的继续复利增值。同时它还带身故保障,虽然不多,但算是个附加功能。
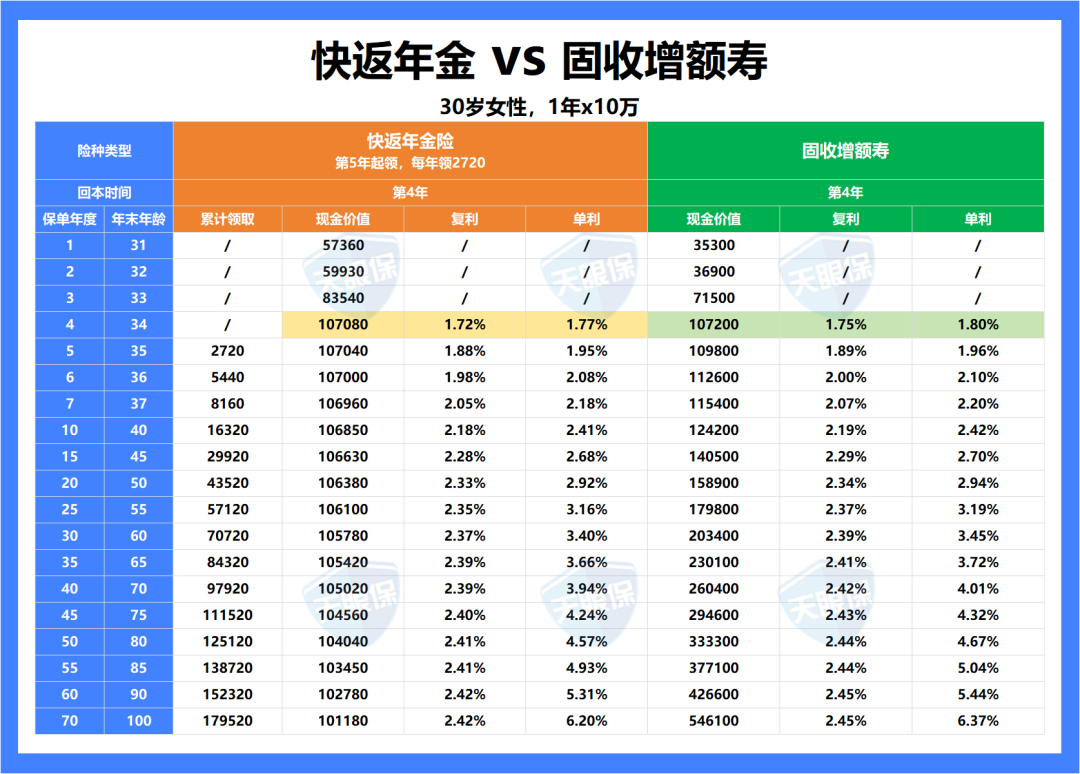
跟快返年金比,增额寿前期回本稍慢,但中长期收益更高。同样存10万,前三年快返年金领得多,第四年开始增额寿反超,不过差距不大,真正拉开差距要到第20年、第30年。所以如果你这笔钱确定十年二十年不用,增额寿是更好的选择。
增额寿的功能特别多,我挑几个客户最常用的说说。一是婚前财产隔离,给孩子在婚前买好增额寿,离婚时这笔钱不会被分割;二是财富传承,指定受益人,避免遗产纠纷,还能省遗产税;三是债务隔离,合理规划下能起到保全资产的作用;四是强制储蓄,管不住手的人把钱放进来,前几年退保亏本,反而能存住钱。
但买增额寿之前你得想清楚一个问题:这笔钱未来十年甚至二十年确定用不到吗?如果答案是否定的,那可能快返年金或者银行存款更适合你。如果答案是肯定的,那增额寿就是当前环境下最稳妥的中长期理财工具之一。
挑选增额寿主要看三点:现金价值越高越好,减保规则越宽松越好,回本时间越快越好。目前市场上性价比最高的几款产品,我做了详细对比,有的收益能无限接近2.0%定价利率,换算成单利能到2.6%以上,比银行五年期1.3%高出一大截。
分红险——想要更高收益就得接受一点不确定性
分红险这两年特别火,因为它给了一个想象空间:保底2.0%写进合同,加上浮动分红,预期收益能到3.0%以上。有人叫它“稳赚不赔的炒股”,虽然夸张了点,但道理差不多——下有保底,上不封顶。
不过我得泼盆冷水。分红收益是不确定的,跟保险公司的投资能力和分红实现率直接挂钩。去年监管出了“限高令”,很多公司的分红实现率直接被腰斩,有的连50%都不到。所以买分红险,选对公司比选对产品更重要。
我拿一款固收增额寿和一款分红增额寿做过对比:如果分红实现率只有50%,那分红险要到49岁左右收益才超过固收增额寿;如果实现率75%,38岁就能反超;如果能达到100%,35岁就回本并超越了。所以关键就是看你选的那家公司历史分红实现率怎么样。
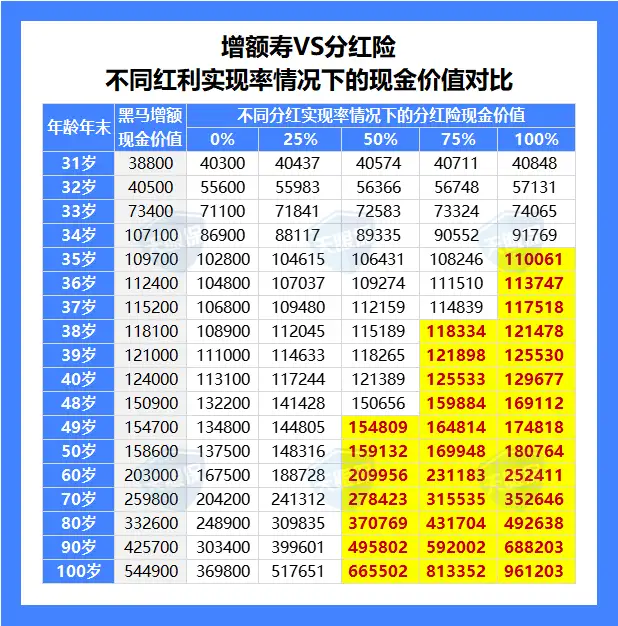
有些公司虽然有限高令,但平均分红实现率仍然能到97%、83%、77%,这些公司的分红险就值得考虑。而有些公司常年实现率只有百分之三四十,那买它的分红险还不如直接买固收增额寿。
分红险适合什么人?不满足固收2.0%收益、愿意承担一点不确定性换取更高回报的朋友。但记住,买分红险就是买保险公司的投资能力,小公司再吹得天花乱坠,历史数据不会骗人。我整理了90家公司的投资收益率和60家公司的分红实现率,需要参考的可以找我要。
养老年金险——唯一能陪你活到老领到老的工具
养老年金险是我认为最被低估的一类产品。很多人觉得它收益不高、回本又慢,不划算。但这些人忽略了一个核心问题:养老的钱,最重要的不是收益,是确定性。
养老年金险的逻辑是:你现在交钱,到了约定年龄(比如60岁)开始每年领钱,活多久领多久。它创造的是“与生命等长的现金流”,这是任何理财产品都做不到的。银行存款会花完,房子可能贬值,基金股票更不用说,只有年金险能保证你活着就有钱拿。
拿它跟增额寿对比一下就很清楚了。35岁女性每年交10万交5年,60岁开始领。80岁之前增额寿账户里的钱更多,但80岁之后增额寿越减越少直至归零,而年金险还在每年继续领,活到90岁领到90岁,活到100岁领到100岁。
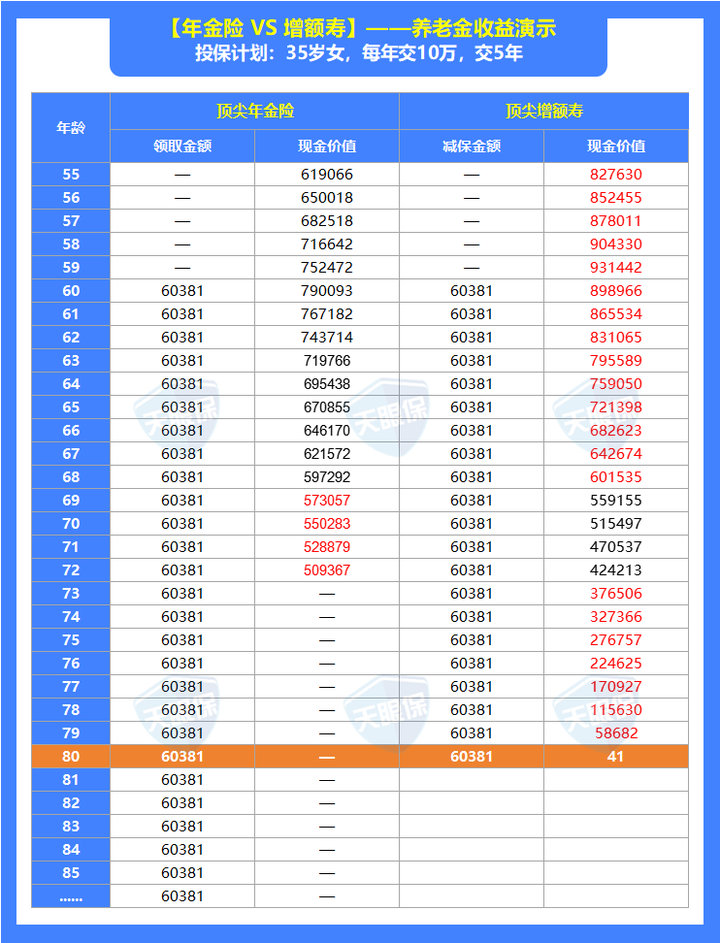
所以如果你规划养老,年金险是首选;如果你前中期就要用钱,那增额寿更合适。养老年金险怎么买?关键不是比眼前收益,是看它提供的终身现金流是否符合你的养老需求。专款专用、不被挪用、安全可靠、保本增值,目前只有年金险能同时满足这四点。
四类产品讲完了,简单总结一下:想存本吃利息选快返年金,中长期闲钱增值选增额寿,追求更高收益选分红险,规划养老选养老年金险。当然也可以组合配置,比如一部分放增额寿,一部分放年金险。
具体产品怎么挑?各品类最新排名参考
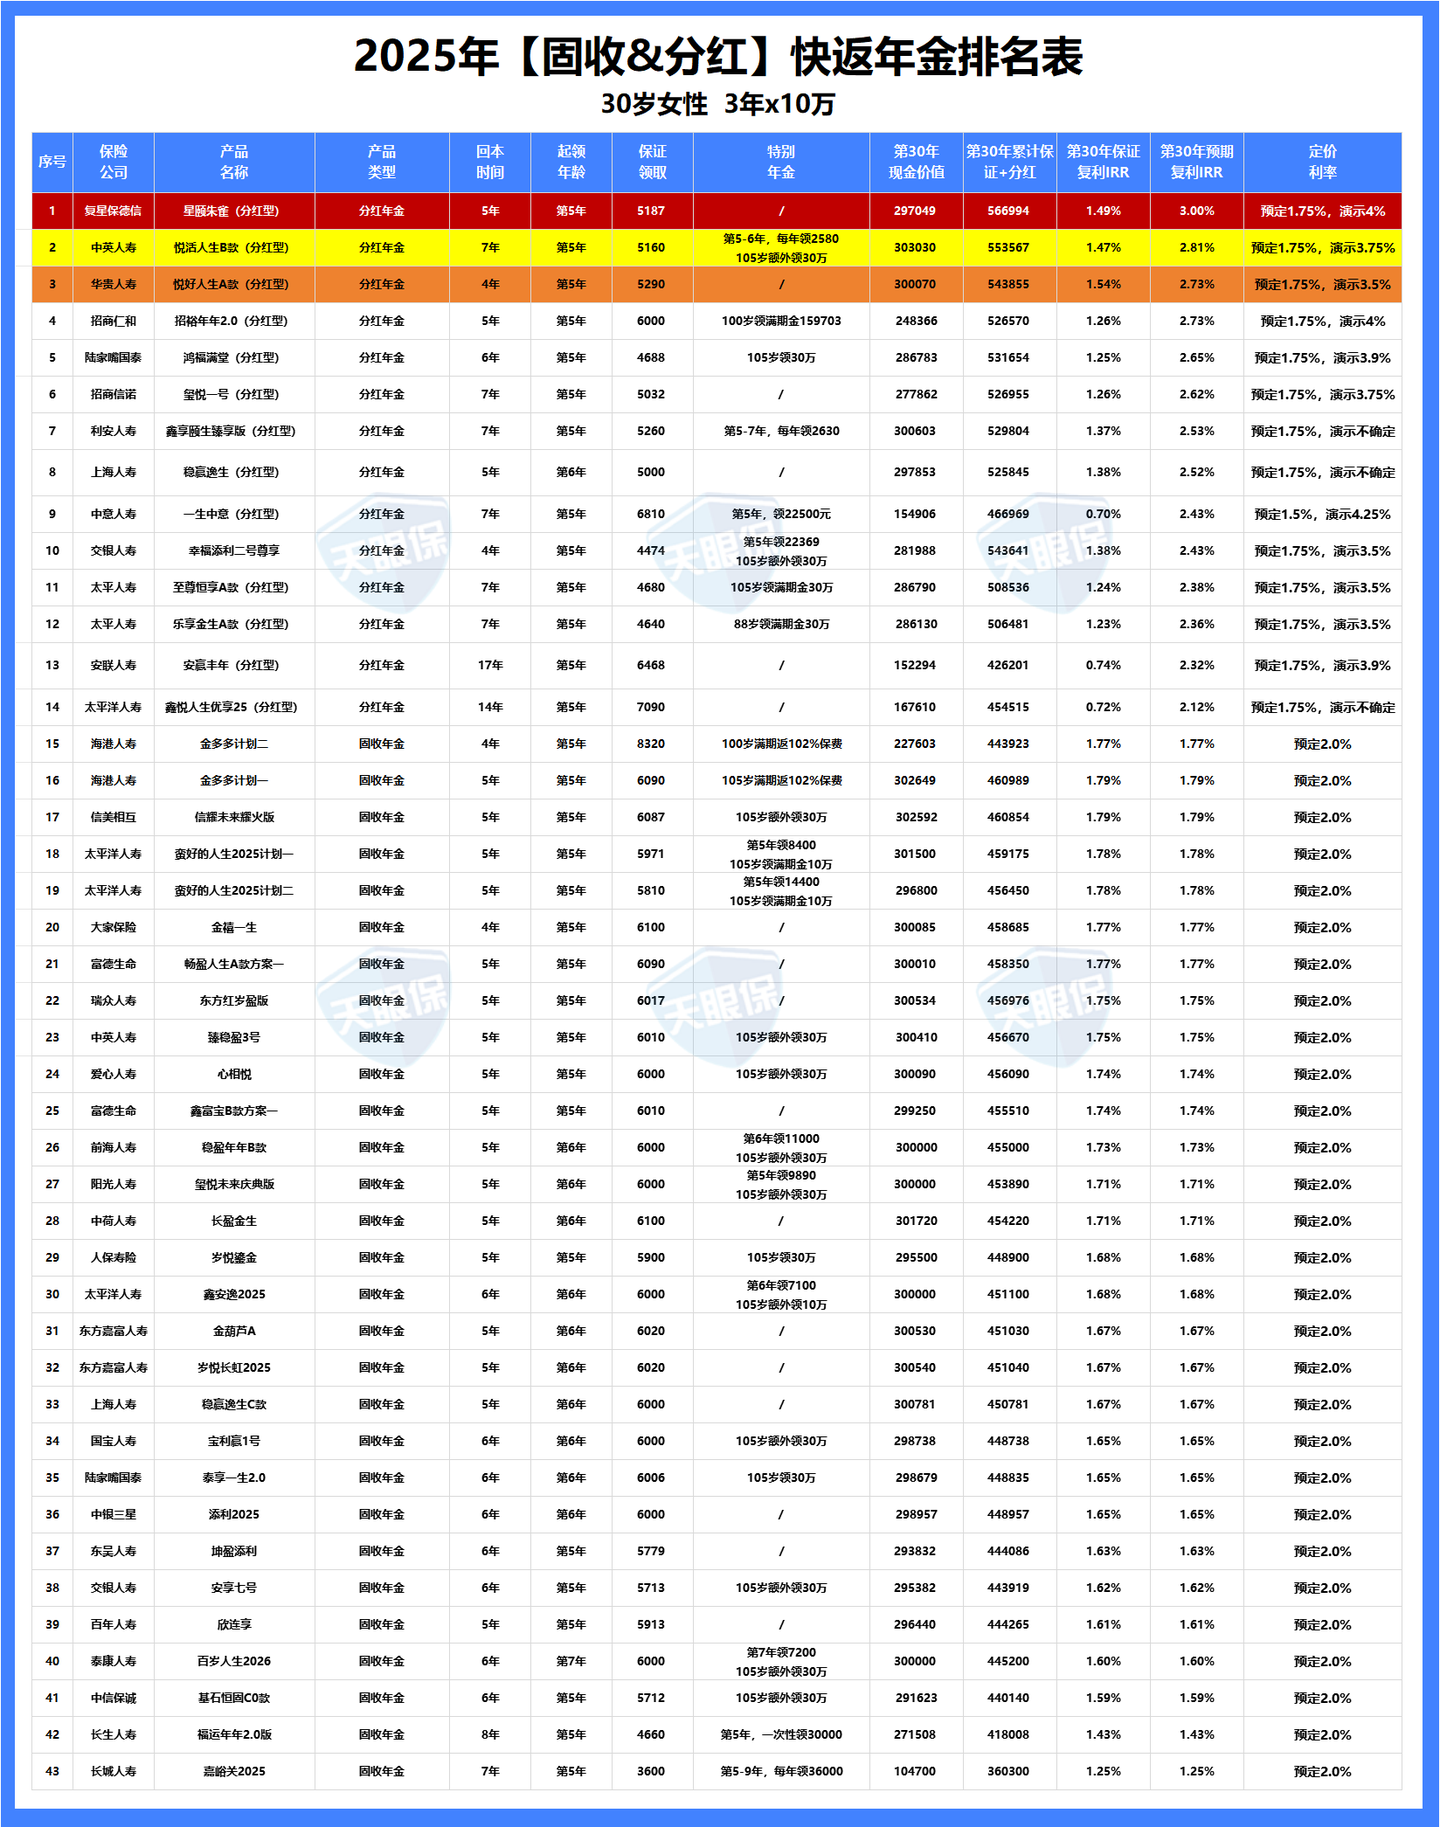
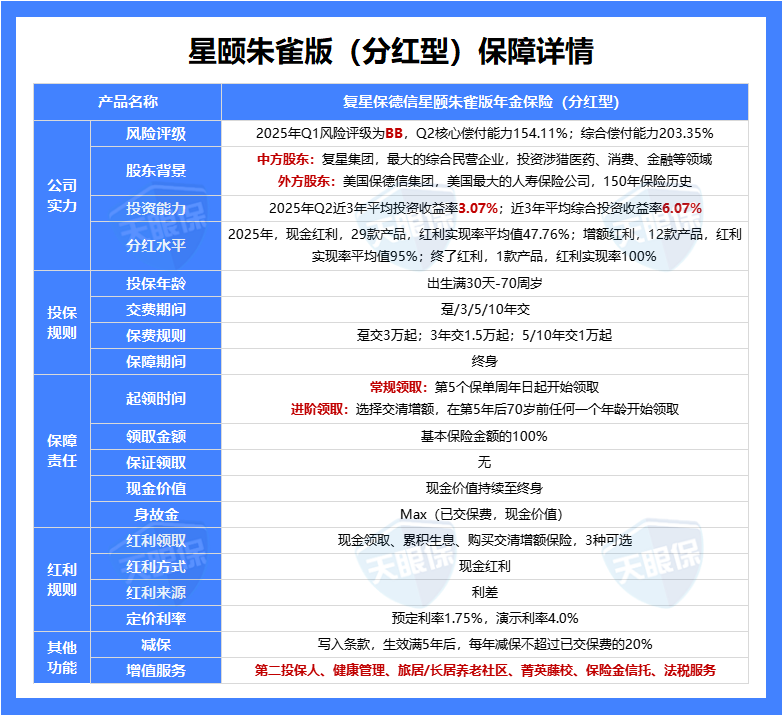
选快返年金主要看三点:领取金额越高越好,现金价值越高越好,生存总利益(领取金额+现金价值)越大越好。目前第一梯队的产品里,有的30年生存总利益能到56万多,IRR接近3.0%;有的回本特别快,趸交或三年交第五年就回本;还有的能对接养老社区,总保费达标就能享受旅居或优先入住权益。
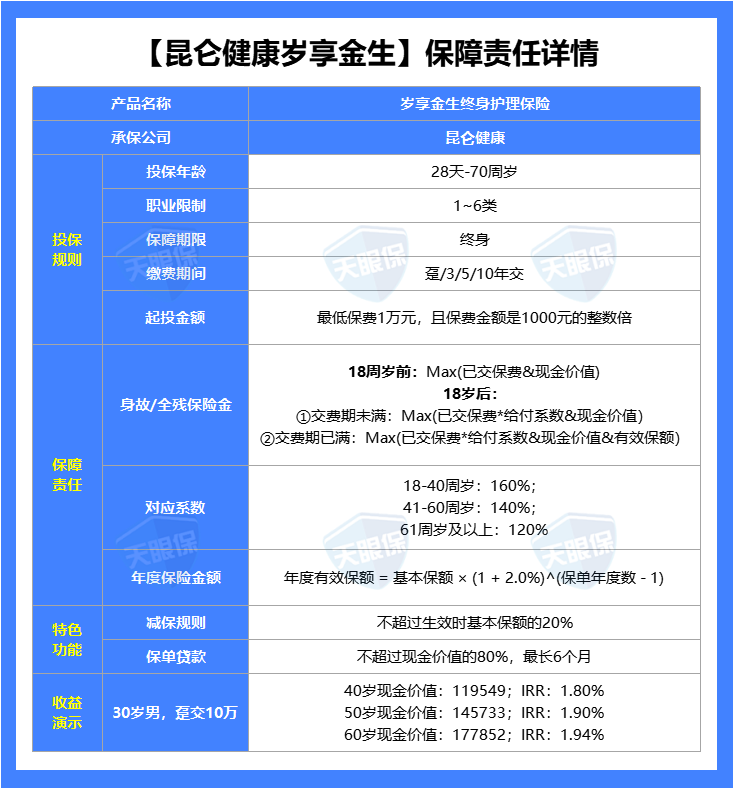
选增额寿就更简单了,因为收益是固定的,跟保险公司关系不大。重点看现金价值、减保规则和回本时间。有的产品30年IRR能到1.95%,无限接近2.0%定价利率,换算单利2.61%,吊打银行五年期;减保规则也宽松,最快五次就能把钱全取出来;门槛还低,一万起投,70岁都能买。如果你就是奔着收益去,这类产品闭眼入。
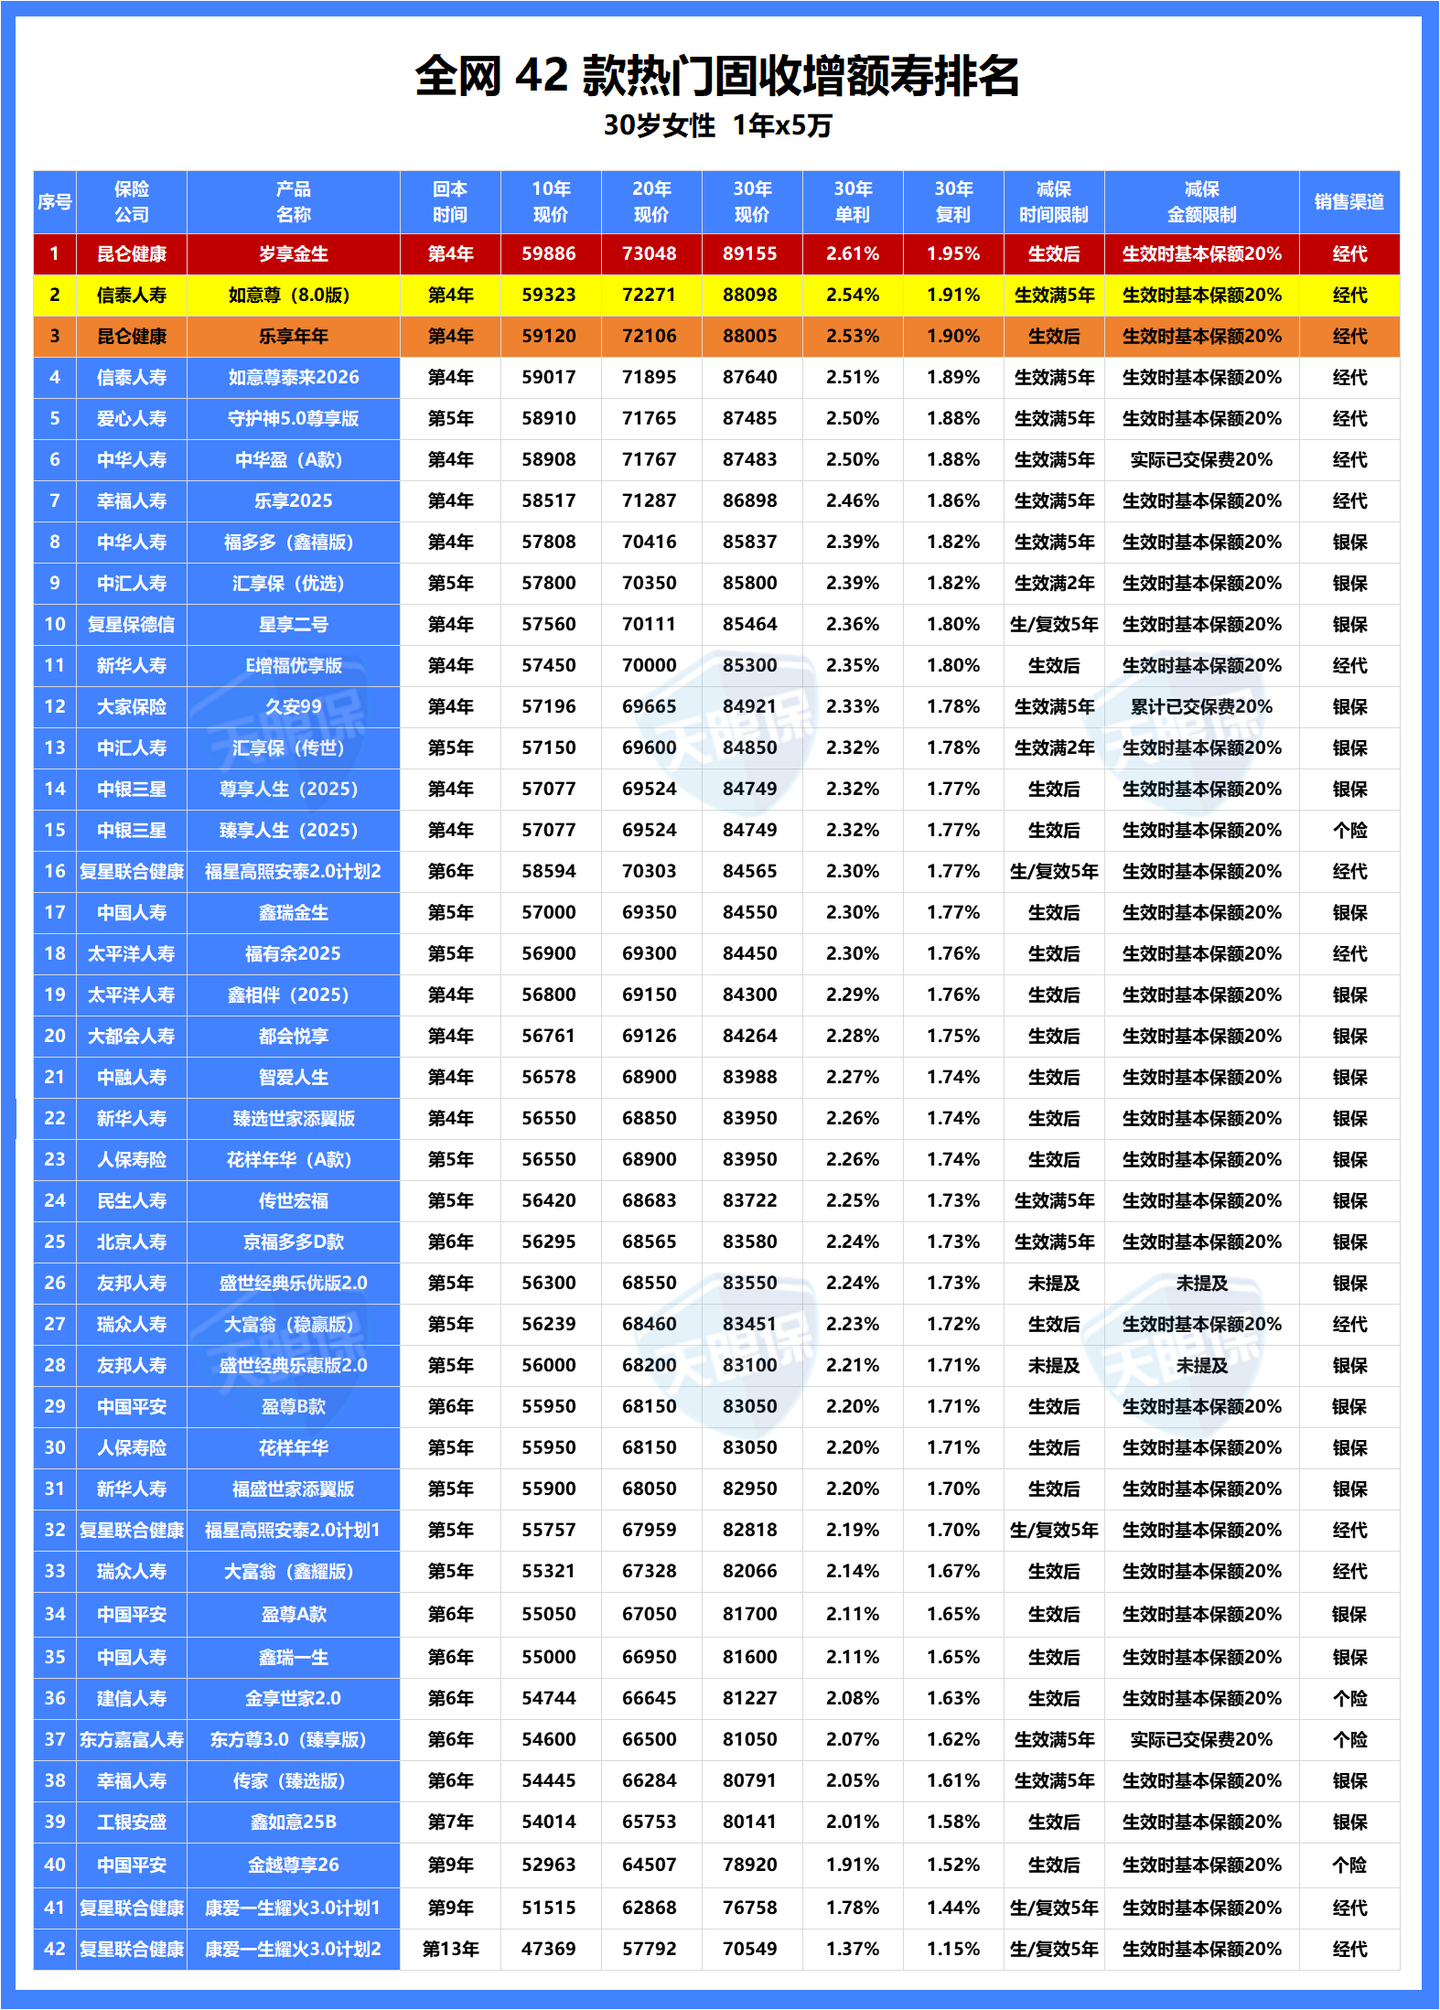
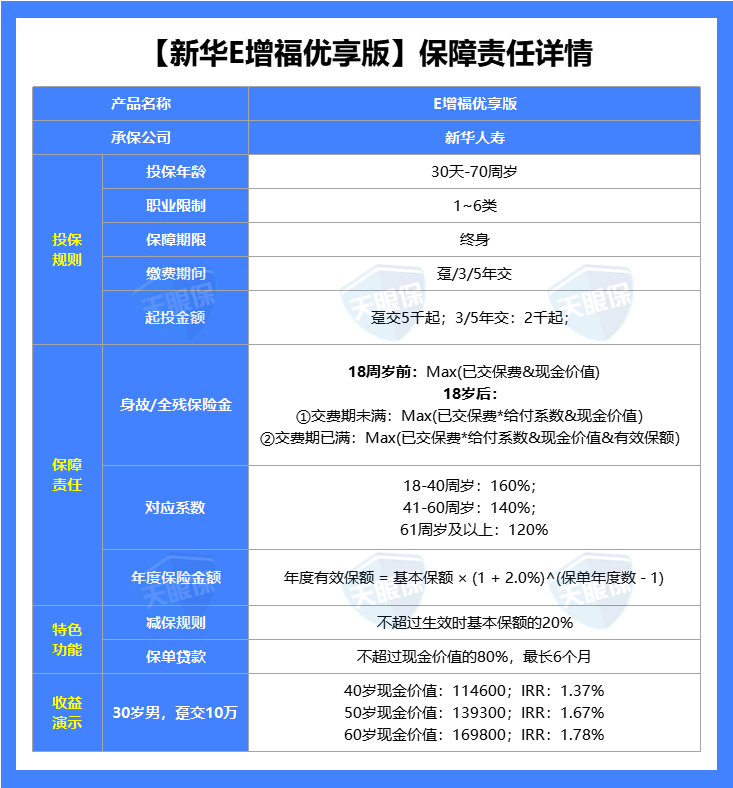
如果你更看重公司品牌,那老七家保司里也有好产品。比如新华人寿的一款增额寿,在大公司产品里收益排前列,五年交期能进前五,跟第一名也就差一万出头,拉长到三十年看基本可以忽略。而且门槛更低,分期交两千起投,趸交五千起投,工薪族也能上车。减保规则同样宽松,还能对接新华自建和合作的中高端养老社区,存钱养老两不误。
分红险的挑选最复杂,要综合看保险公司近五年投资收益率(最好不低于5%)、偿付能力充足率、近十年分红实现率(最好不低于50%)、现金价值和减保灵活性。我测评了一圈,有些公司虽然受限于高令,但平均实现率依然能到97%、83%、77%,这些公司的分红险就值得重点关注。
养老年金险的排名我还在更新中,因为这一类产品更看重终身现金流的设计和保证领取年限,单纯比收益容易误导。有养老规划需求的朋友可以单独找我聊,我根据你的年龄、预算和期望退休年龄帮你测算。
好了,该说的基本都说了。最后再提醒一句:储蓄险不是存款,前几年退保会亏本金,买之前一定确认这笔钱未来几年用不到。但如果确定是长期不动的闲钱,那在当前利率下行的大环境下,储蓄险确实是比银行存款更划算的选择。想了解具体产品、收益演算或者投保通道的,直接点下面的卡片加我,我根据你的情况帮你挑。