先说答案:百万医疗险,只要身体条件还能买,我建议人手一份。一年几百块,最高能报几百万的住院费,这杠杆比什么都划算。但别瞎买,26款热销产品我挨个扒了一遍,真正值得推荐的只有4款。下面我把怎么挑、怎么避坑,一次说清楚。
” alt=”百万医疗险测评结果概览”>
先讲个真事。我有个客户老周,42岁,跑货运的,去年查出肠癌。手术加化疗,前后住院7次,总花费47万。医保报完自己还要掏将近19万。他老婆跟我说,家里存款就12万,剩下的是找亲戚借的。老周出院后跟我感慨:”以前觉得一年几百块的保险是白扔钱,现在才知道,那是救命钱。”
这种事我见太多了。买保险这件事上,预算当然重要,但一年两三百和一年大几千,差别真没那么大。关键是你得先有一份兜底的。你看下面这些朋友,对保险认同度低,省是省了,但前提是别出事。
去过医院的都懂,小病小痛去一次没个几百上千出不来。碰上癌症这种需要长期治疗的,费用直接飙到几十万。这钱,普通家庭真拿得出来吗?百万医疗险就是干这个的——不管疾病还是意外,只要住院产生的合理医疗费,超过免赔额的部分基本都能报。所以别在”救命钱”上省钱,不值得。
挑百万医疗险,保额不是最重要的
很多人一上来就问:”这个保额多少?”好像400万就一定比200万好。其实不是。百万医疗险是报销型的,花多少报多少,而且一般都要求去公立医院普通部,一年医药费能到几十万就算大病了,100万保额绰绰有余。400万和200万的差距,更多是营销噱头。
真正该看的是下面这几项:
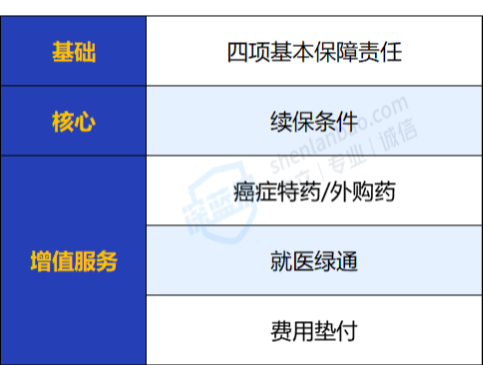
基础保障,缺一个都算坑
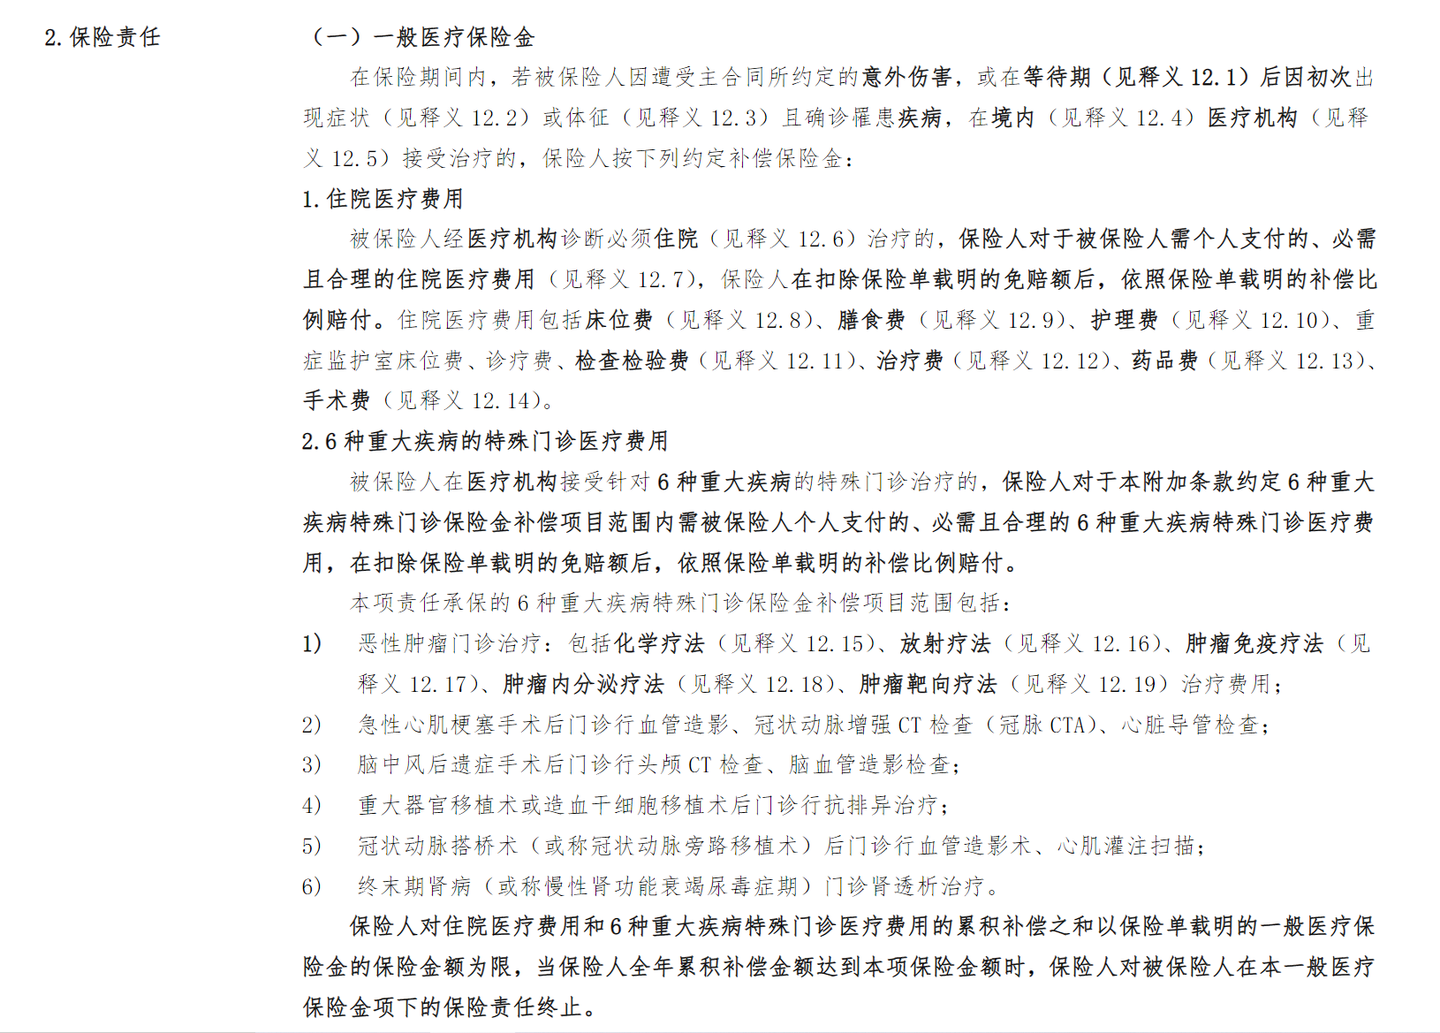
百万医疗险的保障责任一般包括四块:住院医疗、特殊门诊、住院前后门急诊、门诊手术。大多数产品都涵盖,但就有那么几家”偷奸耍滑”。
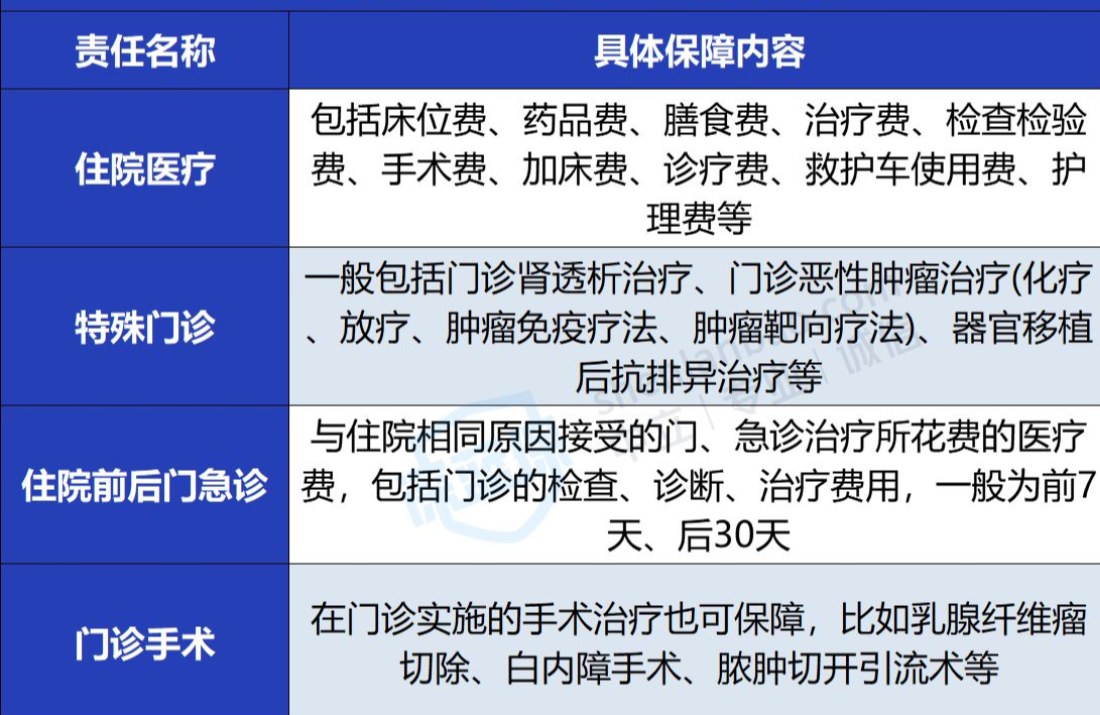
比如京彩一生,门诊手术和住院前后门急诊都没有。门诊手术是什么?就是不用住院、随治随走的小手术,像白内障手术。现在医学进步,很多以前要住院的手术都改门诊了,这项保障非常实用。缺了它,等于砍掉一大块。
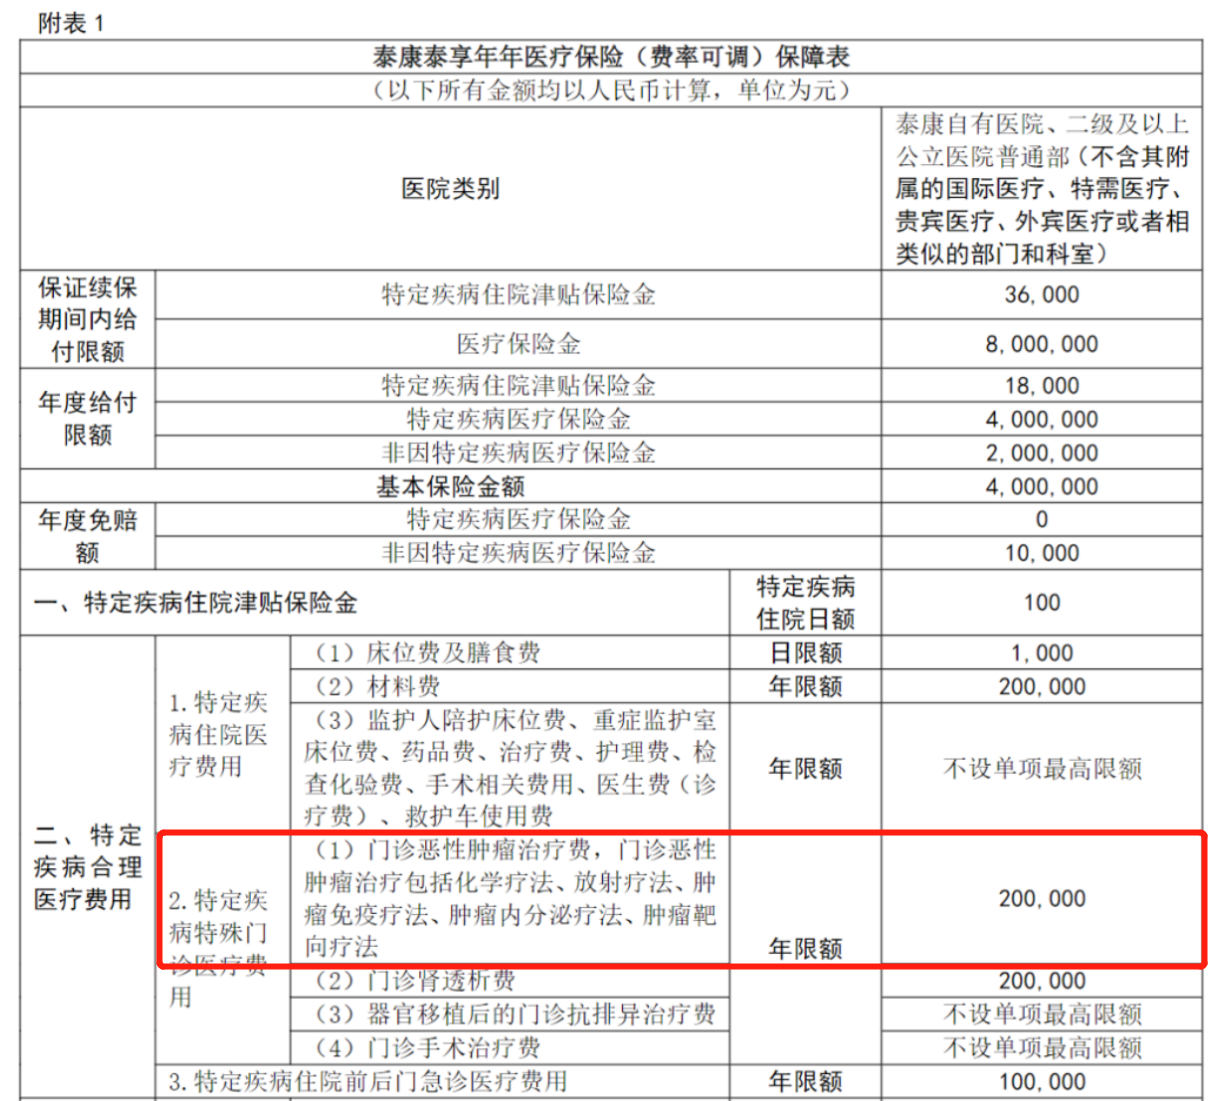
还有一种坑更隐蔽——限额。泰享年年基础保障看着都有,但特殊门诊里对化疗、放疗、靶向治疗这些最烧钱的项目,每年最多只报20万。癌症治疗一年花个大几十万太正常了,20万的限额够干什么?
另外注意住院前后门急诊的天数。有的产品保前30天后30天,有的是前7后30,还有的前后7天。不用说,天数越多越好。
续保条件才是核心战场

百万医疗险最怕什么?今年买了,明年不让你续。或者今年理赔了,明年直接拒保。所以续保条件比保额重要一百倍。
目前市面上的产品分三类:
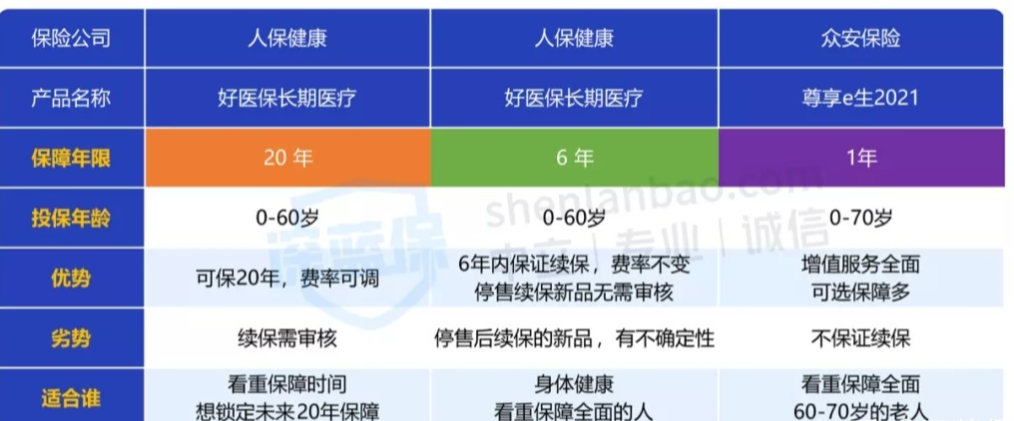
长期医疗险,保障期15到20年,买上就锁定。这期间就算理赔过、身体变差、甚至产品停售,都不影响续保。不过到期后需要审核,而且保险公司在符合监管条件时可以调价。阶段性保证续保的产品,保证续保期内价格不变,到期后不用审核直接续,这是它的优势。一年期产品最灵活也最不稳定,但也不代表不能续——销量大、经营稳的产品,停售概率相对小。
我的建议很直接:能买保证续保的就别买一年期的。优先20年期的,锁定最长期限。如果介意到期审核,选6年保证续保的也行。60到70岁的父母买不了保证续保产品,就挑一年期里续保条件好的。
增值服务,别看花眼,有用的就三个
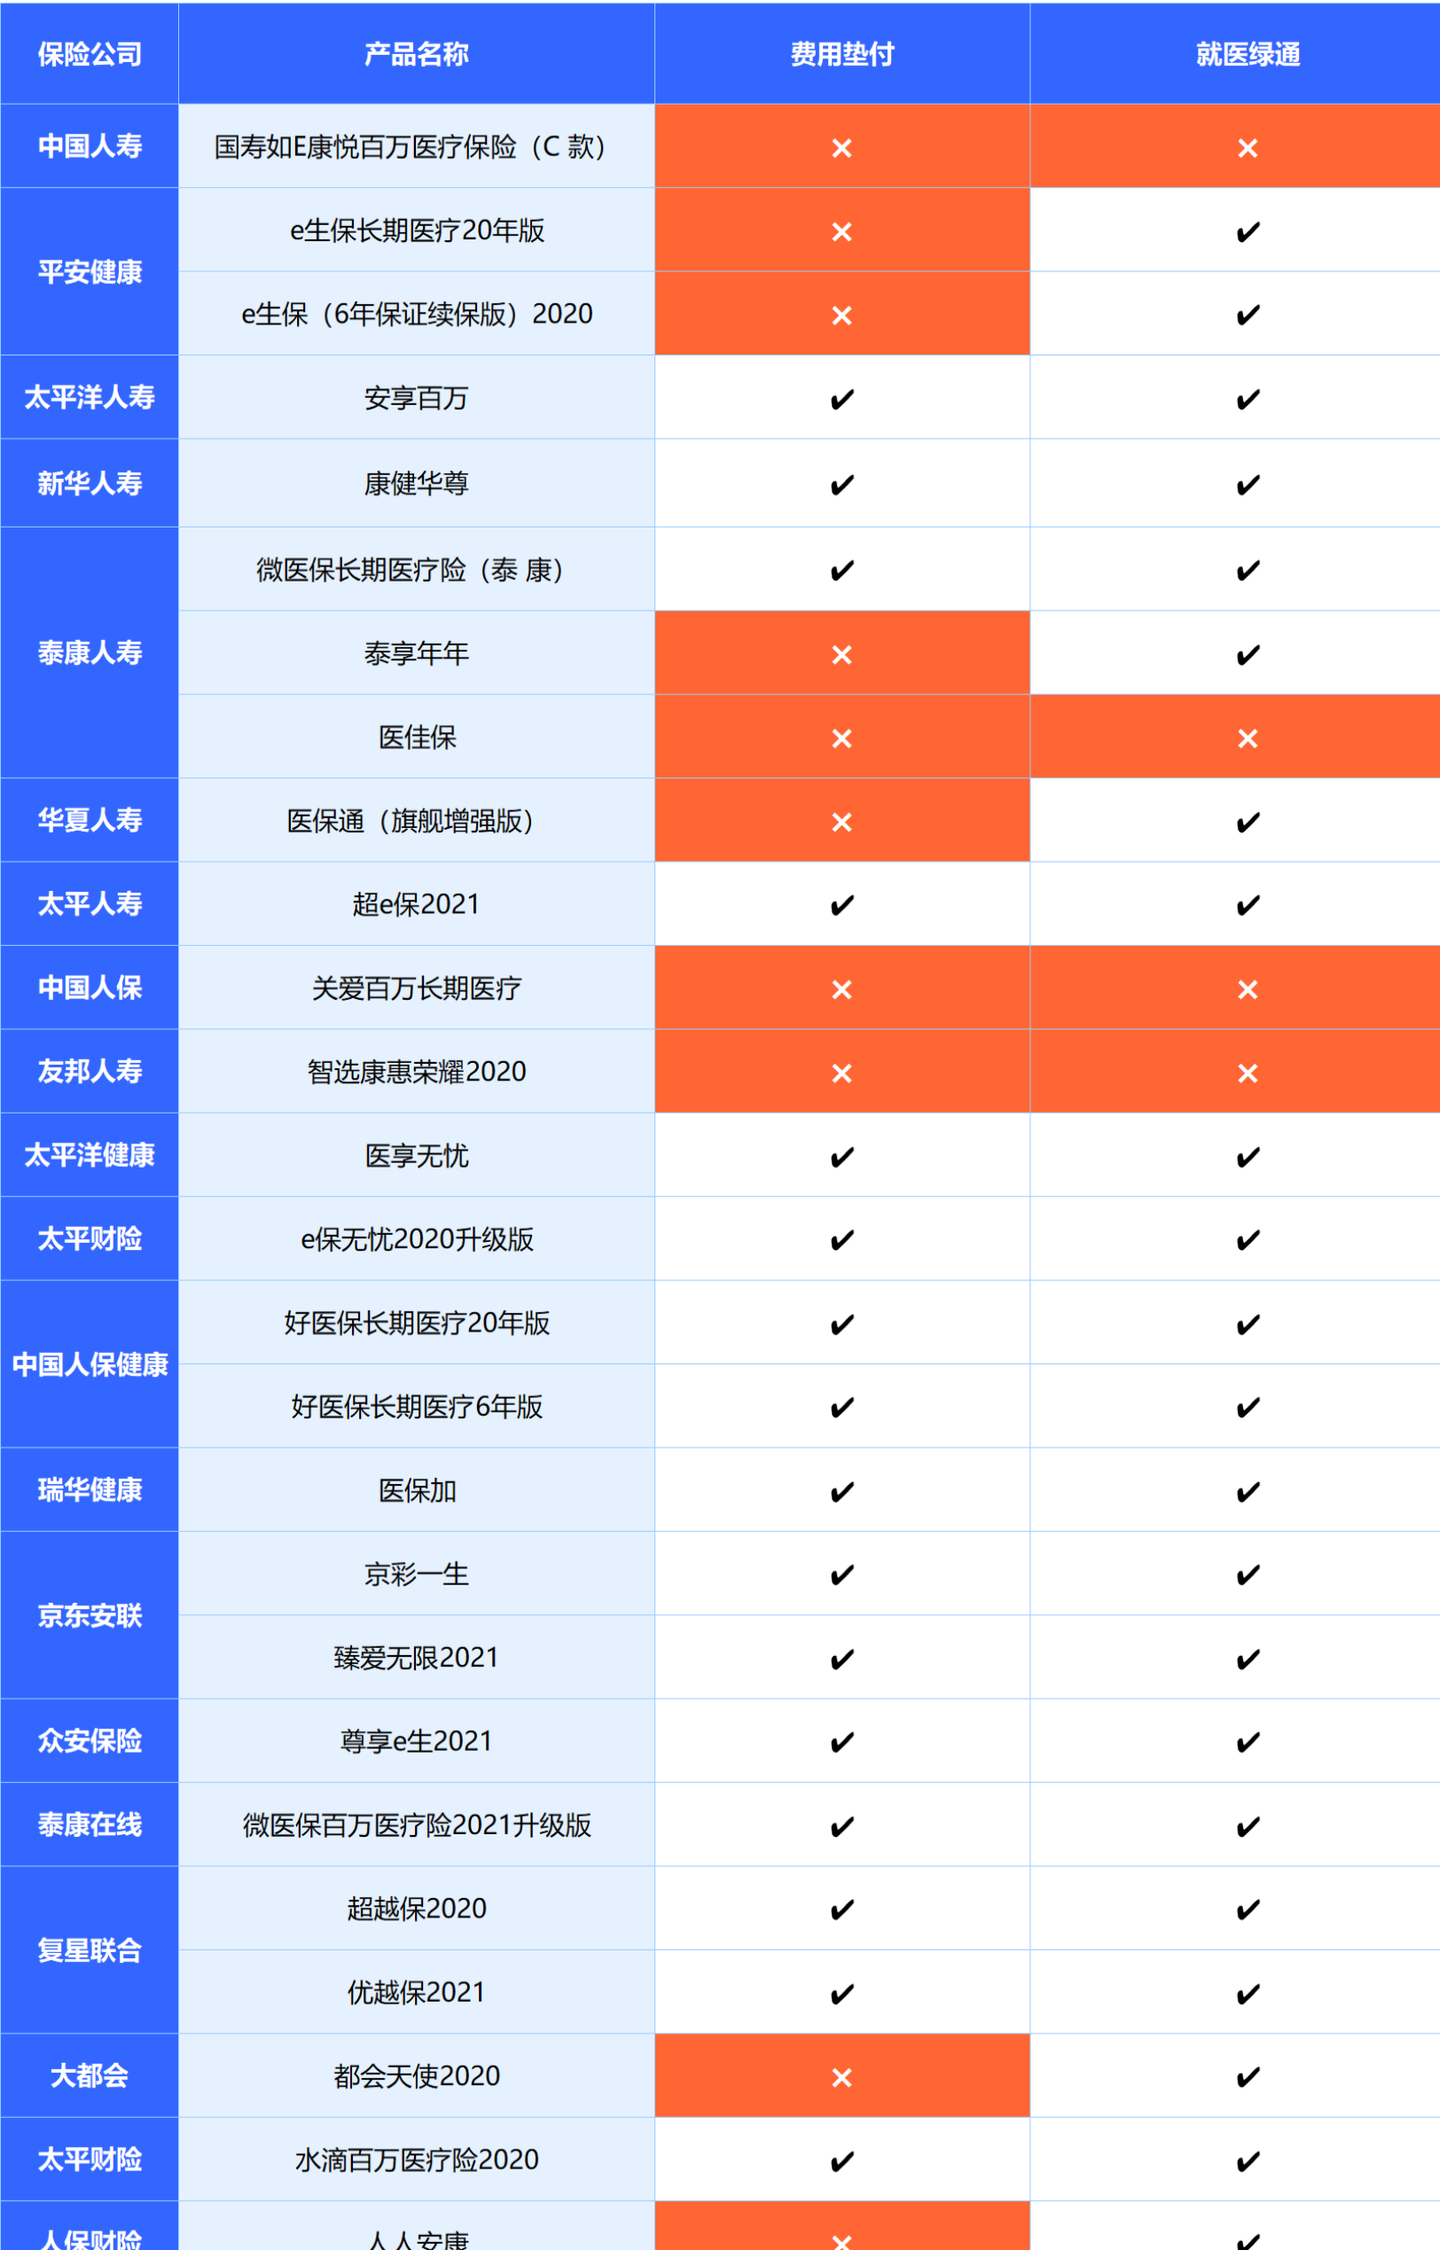
住院垫付:可以垫付住院费,出院后再跟保险公司结算实际费用。
押金垫付:我们和多家客服沟通后,发现押金和正常的住院费一样,只是叫法不同,不过有的公司 在押金垫付上会有限制,比如最多垫 5 万。
费用直付:住院时,可提供押金直付;出院时,保险公司就直接和医院结算相关费用,不需要出院后再进行报销,这种是最方便的。
保险公司为了差异化,在增值服务上花样百出。但真正有用的,我觉得就三个。
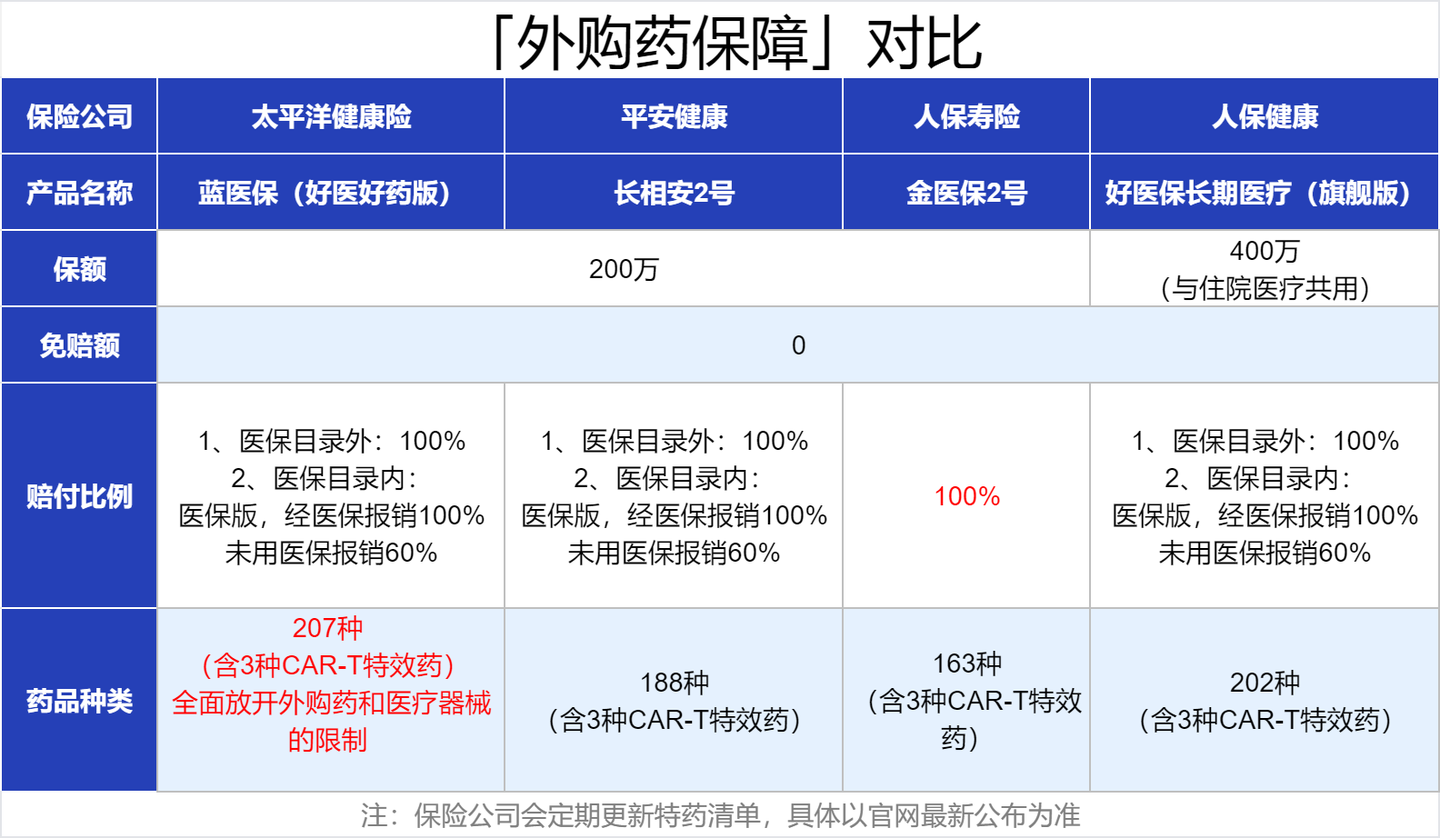
外购药/癌症特药。这个太重要了。很多靶向药进了医保目录,但医院经常缺货,只能去外面药房买,医保不报。有些百万医疗险能报这部分费用。现在癌症治疗越来越像慢性病,长期吃药是常态,没有这个保障,压力非常大。
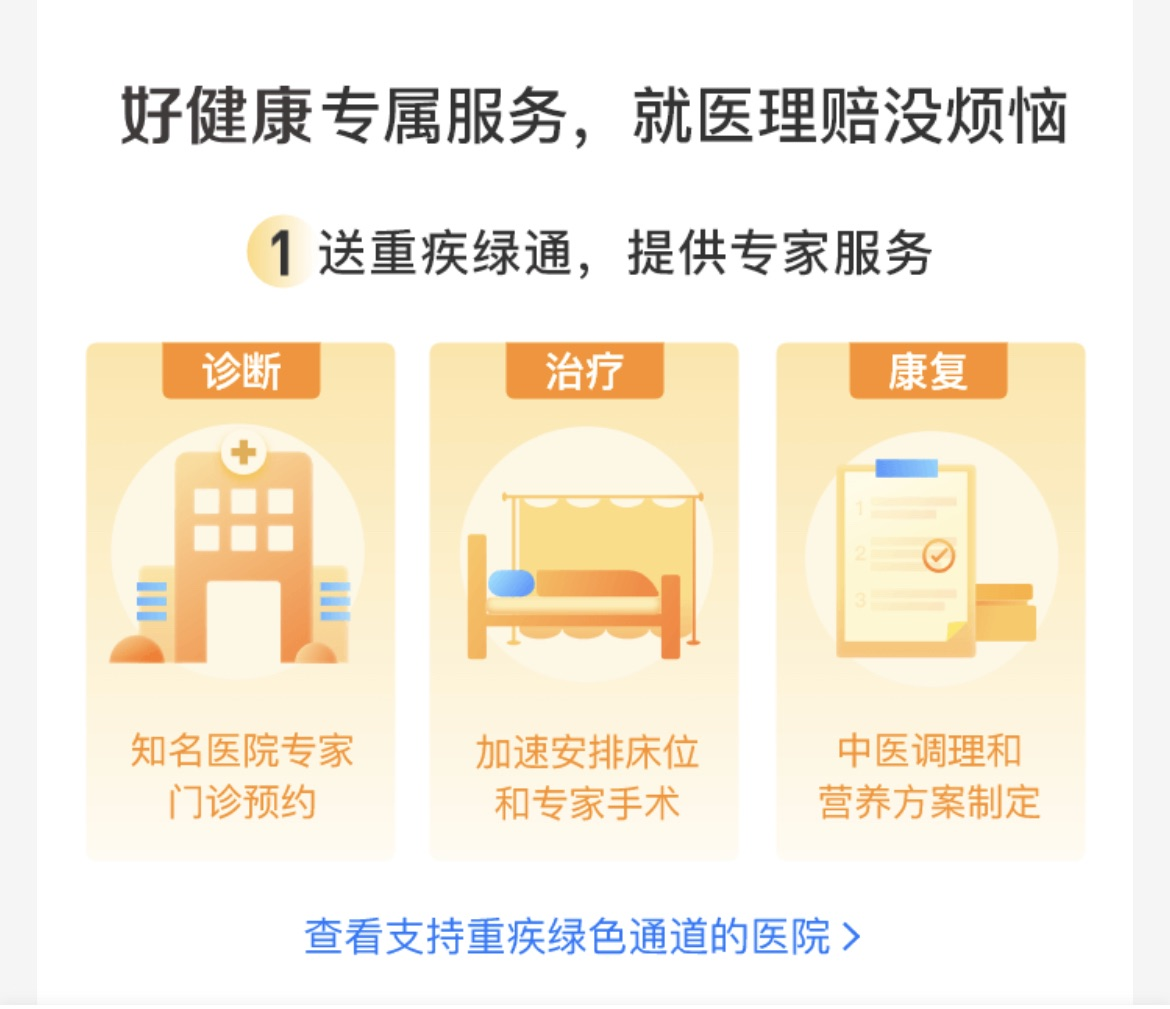
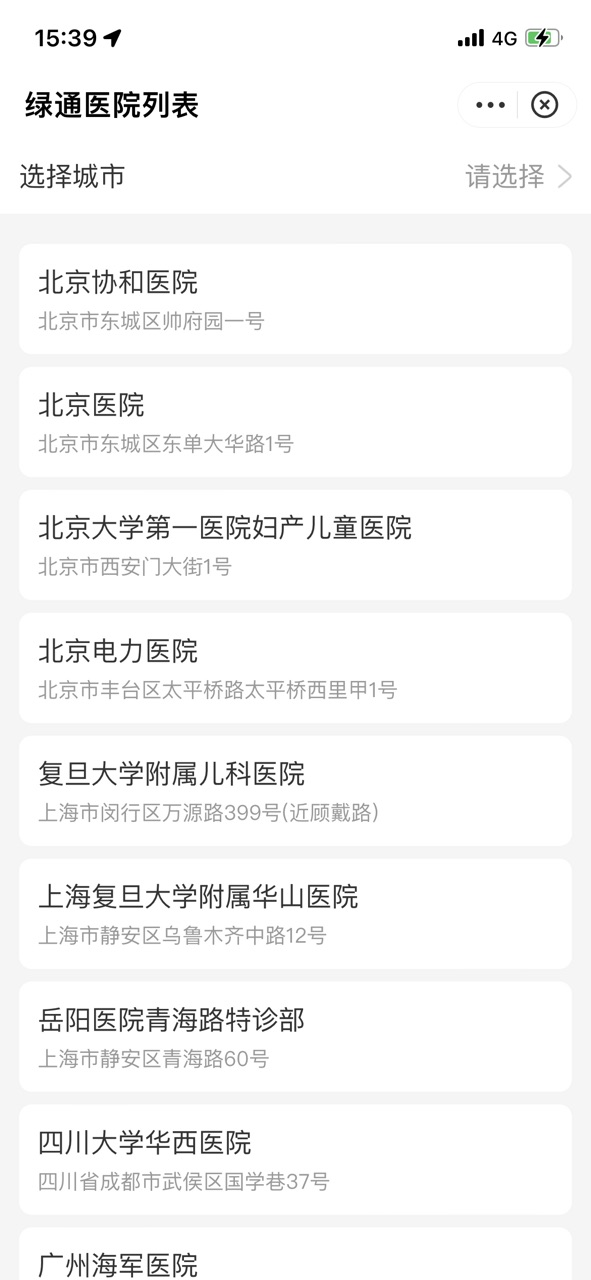
就医绿通。现在医疗资源多紧张,挂个专家号等几个月是常事。绿通相当于VIP通道,帮你安排专家门诊、住院、手术。好医保长期医疗险的绿通覆盖挺全,对提升就医体验帮助很大。
费用垫付。没钱看病时保险公司先帮你垫,出院后再结算。优先顺序是费用直付最好,其次是住院垫付和押金垫付。有总比没有强。
26款产品三轮比拼,结果出来了
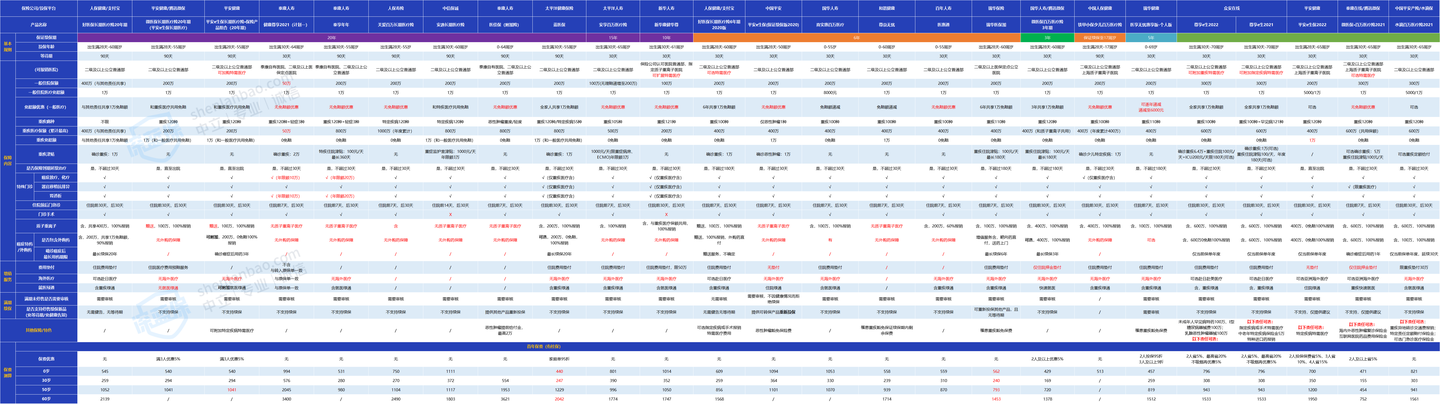
我把市面上热销的26款百万医疗险拉出来,设置了三轮筛选:基础保障、续保条件、增值服务。是骡子是马,一比就清楚。
第一轮基础保障,6款不合格直接淘汰。第二轮续保条件,一年期产品明显吃亏。第三轮增值服务,又筛掉几款。最终剩下4款。
简单说下推荐逻辑:看重外购药保障,选蓝医保好医好药版,符合条件的院外普通药品也能报,在DRG控费背景下很实用。但50岁后续保费率涨得比较快,要有心理准备。
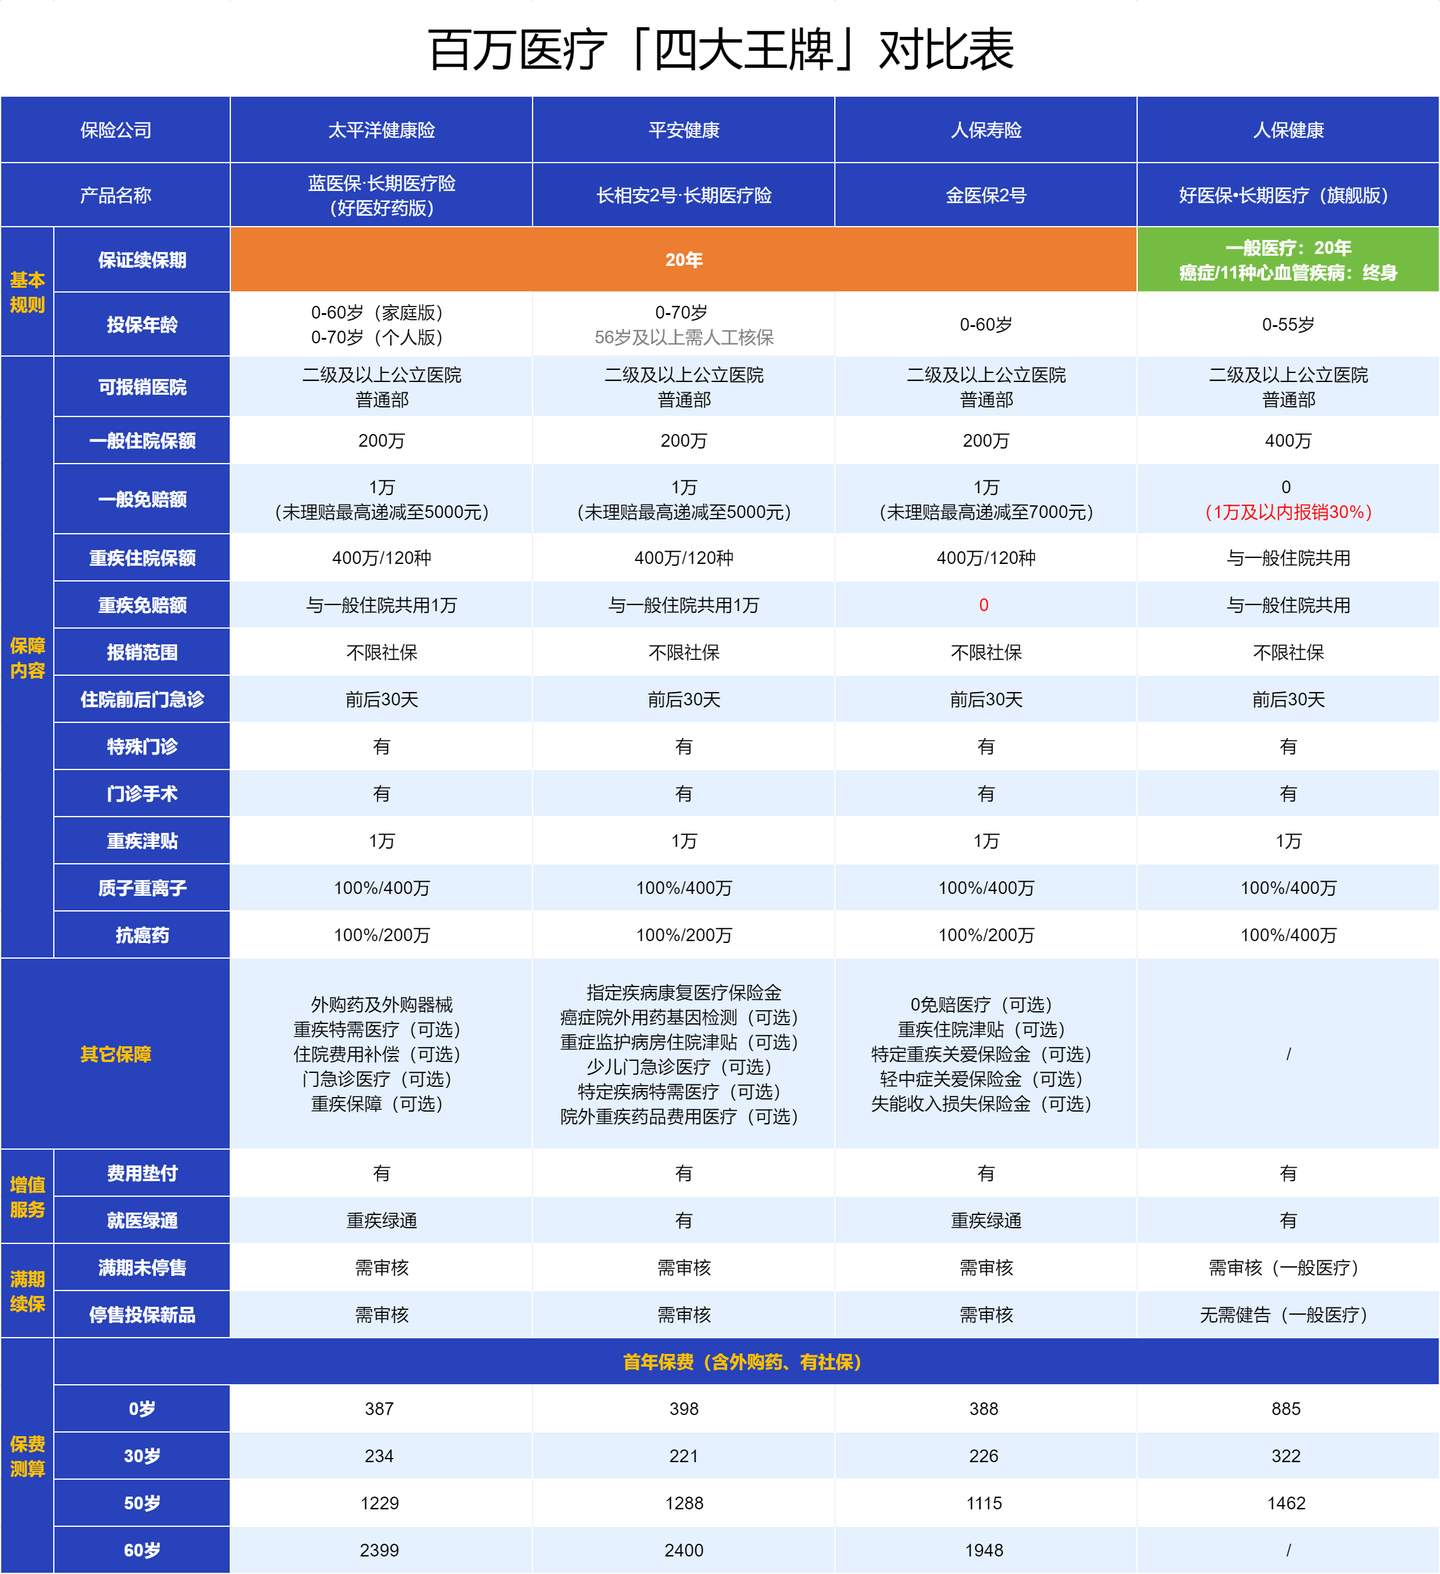
四五十岁买、担心以后续保太贵,看金医保2号,续保费率低,重疾住院0免赔。56到60岁单人投保还能免体检和人工核保。但有既往症问题的要特别注意。
几个高频问题,一次说清
有医保了,为什么还要百万医疗险?
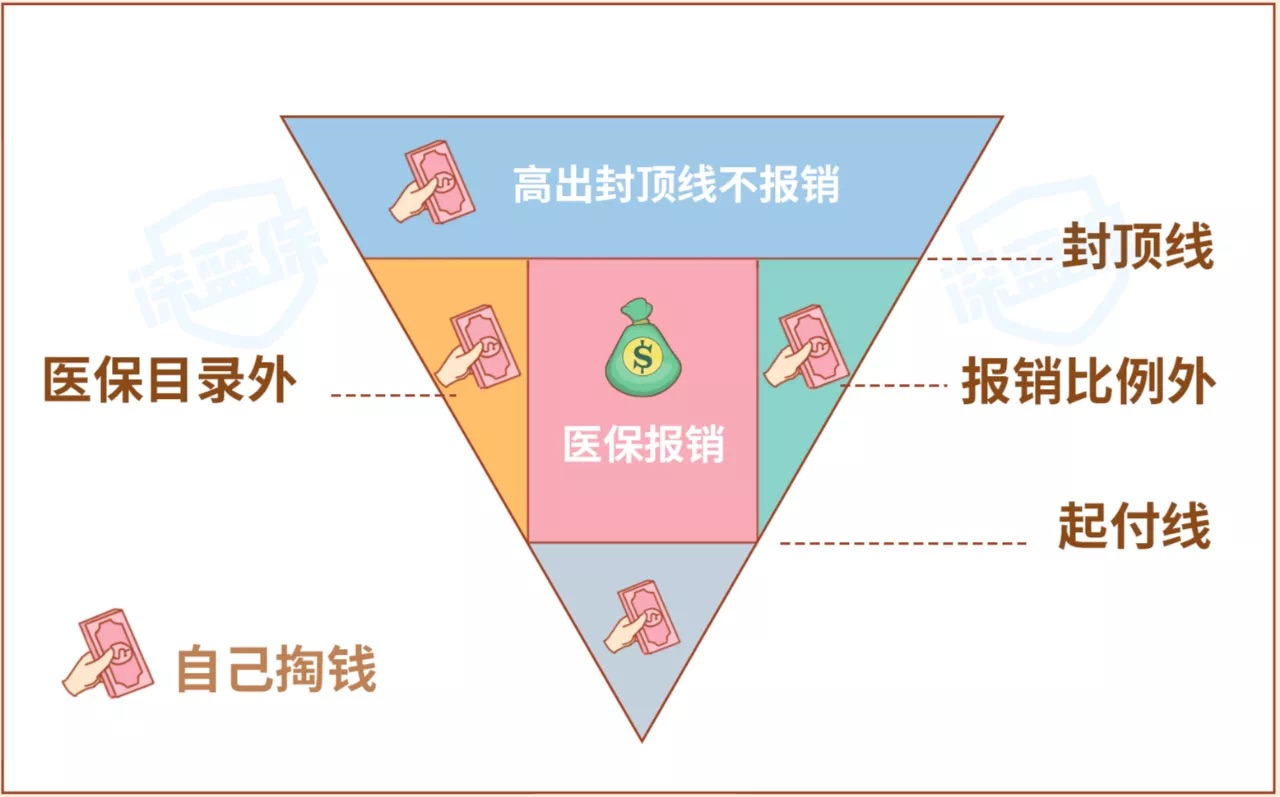
医保是广覆盖低保障,有”三不报”:目录外的不报、超过封顶线的不报、低于起付线的不报。剩下的也不是100%报。医保目录药品2860种,而药监局备案的药品有15.4万种,覆盖率不到2%。剩下98%的药品,都得自己掏钱。
有了百万医疗险,还要重疾险吗?
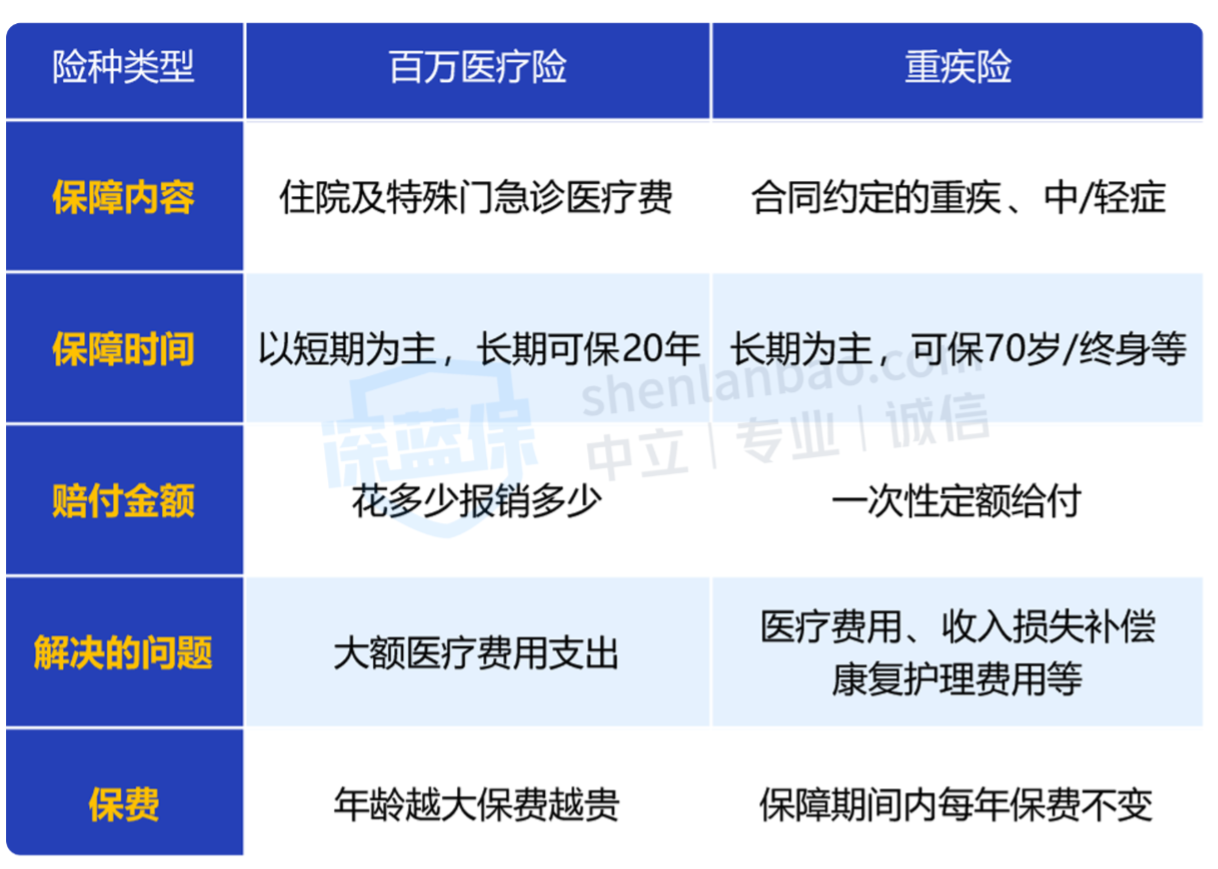
要。百万医疗险报销的是医疗费,花多少报多少。但生病了不只是医药费——收入断了、营养费、护工费、房贷车贷,这些医疗险不管。重疾险是确诊即赔一笔钱,随便你怎么花。两个险种解决的是不同问题。
投保时最要注意什么?
健康告知,健康告知,健康告知。重要的事说三遍。百万医疗险的健康告知是所有险种里最严的。不符合条件硬买,将来理赔时保险公司一查,直接拒赔,钱白花。过不了就试试智能核保,或者换健康告知更宽松的产品。
说到底
所有保险里,如果只让我推荐一种,我选百万医疗险。它直接解决了普通人最怕的事——病不起。日常生活已经够累了,一场大病就能掏空一个家。
但记住,要买,但不能瞎买。健康告知认真对待,续保条件仔细看。别等到躺在病床上才后悔当初没买对。