上个月我团队又走了一个小伙子,干了不到四个月。离职那天他给我发了条微信:哥,我实在撑不住了,信用卡还欠着两万,再耗下去房租都交不起了。
这不是第一个,也不会是最后一个。我干保险第八个年头了,每年过完年都能看到一批新面孔兴冲冲地进来,然后到了夏天就悄没声地消失。朋友圈从每天三条保险广告,变成三天一条,再变成一条横线。
今天不聊产品,聊点得罪人的。如果你身边有人想去卖保险,或者你自己动过这个念头,我下面说的这些,你在别的地方大概率听不到。
5000万人卖过保险,现在只剩800万
先给你看个数据。
2015年国家取消了代理人资格考试,从那以后卖保险的人就跟开了闸似的往上涨。算上已经离开的,国内卖过保险的人超过5000万。什么概念?全国人口的3.5%。
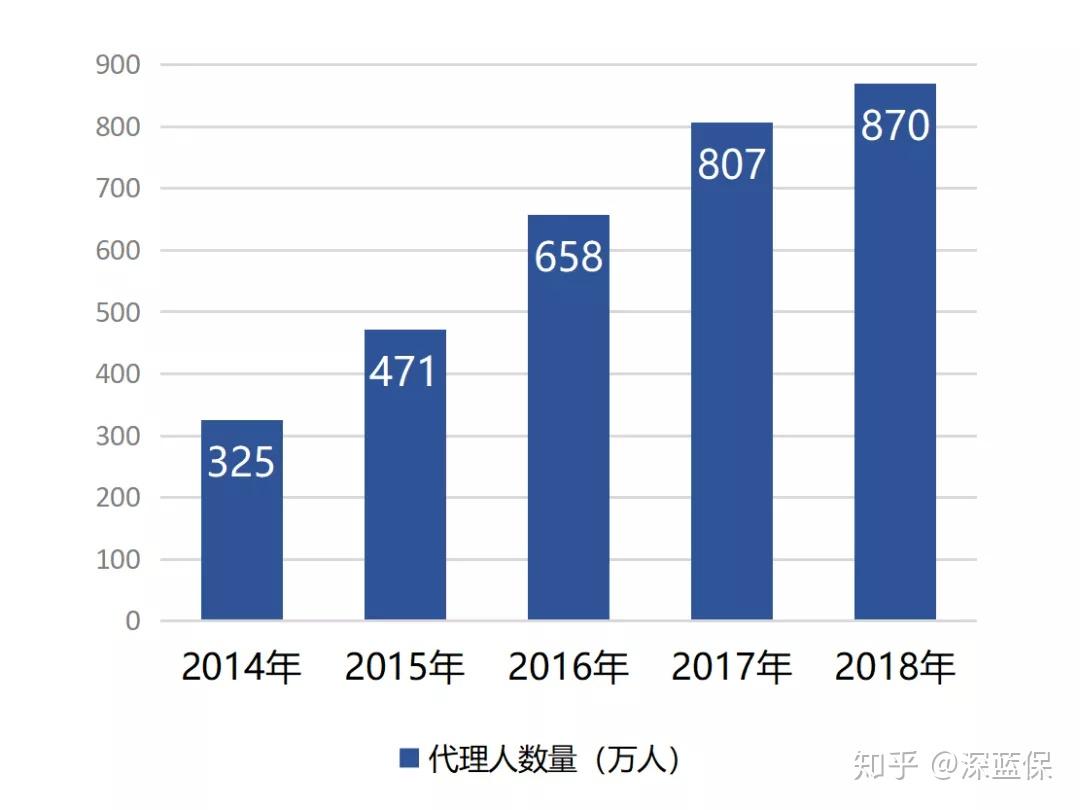
但你猜现在还剩多少?800万左右。也就是说这些年有4000多万人退出了。
为什么这么多人来?门槛低啊,不限学历不限年龄,每天开完早会时间都是自己的。再加上保险公司那套“年薪百万不是梦”的话术,谁听了不迷糊?尤其是之前月薪三五千的,一听世界500强、市中心写字楼、时间自由收入上不封顶,很难不心动。
但我跟你讲句实在的,保险这行有个特别残酷的规律——首年淘汰率70%。也就是说十个人进来,一年后还在的不到三个。
新人是怎么一步步被“消化”掉的
这个过程我见得太多了,基本分三步走。
第一步,入行兴奋期。入职前先拉你去参加创业说明会,台上讲师声情并茂:下岗女工陌拜三年逆袭成总监,国企高管下海实现人生第二春,家庭主妇兼职收入是老公三倍。最后一定会落到“年薪百万”。
然后新人培训,讲保险的意义与功用,讲人生必备七张保单。中间穿插各种金句:每卖出一份保单,身边就少一个下跪借钱的人;我们是和风险赛跑的天使。简单、听话、照做。
培训完不管之前干啥的,名片上都印“理财顾问”。我有个朋友之前在小工厂上班,他说入职那天站在写字楼里,看着自己新印的名片,差点掉眼泪。主管在旁边补一句:“如果自己都不认可保险,怎么卖得出去?”得,给自己先买一份吧。
第二步,杀熟期。新人没客户资源,只能从身边人下手。同学、同事、同乡、同好、同宗,所谓“五同法”。这个过程挫败感极强,老同学一个冷眼就能让你怀疑人生。所以保险公司每天早上都要开早会打鸡血,谁出单了就广播喜讯,主管挨个鼓励。让你觉得:保险这么好的东西,不介绍给朋友简直对不起他们。
靠着之前攒下的人脉,这个阶段一般能出几单。保险公司也很会造势,看他们朋友圈,不是五星级酒店就是海外培训,各种领奖照片。同时开始让你增员,说一个人力量有限,一群人走得快,业绩和增员两手抓。
第三步,脱落期。干久了就慢慢看明白了。公司说我们产品行业第一,你自己对比条款发现别家保障更好;公司说理赔全行业最好,你发现拒赔的也不少;公司说增员是你的资产,结果同事离职后全成了主管的。这时候心态就从兴奋变成怀疑,加上身边人脉用得差不多了,新单跟不上,没底薪没收入,只能走人。
很多人走的时候才反应过来:保险公司压根没把自己当员工,就是当客户。要不招聘门槛那么低呢?卖保险的怎么会挑客户?
那些真能年入百万的,到底是什么人
这行确实有人赚到钱,但比例极低。我观察下来,做得好的基本就三类。
第一类,人脉资源本身就好的。我认识一个姐姐,老公是房地产公司老总,她身边的朋友非富即贵,平时出的单保费都是百万级别。当然人家也不是光靠关系,产品条款研究得比我还透。但你得承认,一个外地来打工的,跟人家确实不在一条起跑线上。
第二类,跨界精英。这种人之前在别的行业就是拔尖的,目标感强、高度自律、沟通能力好、还能带团队。他们来保险行业属于降维打击,换哪个行业都能拿高薪。
第三类,剩者为王。入行早,业绩不算突出,但坚持下来了,慢慢组建了团队。赶上保险业高速发展那几年,团队越滚越大,收入自然水涨船高。
一家上市保险公司公布过数据:37万代理人,每月能出业绩的只有17.5万,人均月保费4372元。折算成工资,平均每人每月一两千块。无数人怀着百万年薪的梦进来,最后发现自己是给上级的百万年薪添砖加瓦。
如果你还是想去,这几个坑先避开
了解完这些你还想去试试,那行,下面这几个招聘套路你得心里有数。
第一,代理人签的不是劳动合同,是代理协议。说白了你就是保险公司的销售商,从公司拿货,卖出去才有佣金,卖不出去一分钱底薪都没有。绝大多数公司不给代理人交社保。所以你经常能看到一个魔幻现实:卖保险的人自己反而没什么保障。
第二,小心拉人头。这行每个人都可以发展下线,下线出单上线拿提成,关系终身绑定。遇到一个好的上线手把手带你,那是运气。遇到一个啥都不懂的新人当你的上线,你出单他白拿钱,那滋味不好受。所以选上线比选公司还重要。
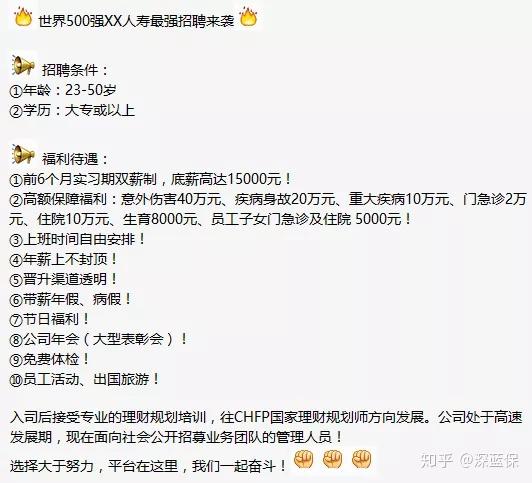
第三,警惕虚假招聘。朋友圈和招聘网站上那些“底薪八千加提成、周末双休、五险一金”的保险招聘,大多不是保险公司官方发的,而是个别代理人自己编的。甚至有些写招行政、助理、人事专员,进去之后全引导你去卖保险。
说到这我想多说一句。如果你真的想做保险,先别急着辞职。可以先用业余时间考个证,跟着团队跑几个月,看看自己能不能适应这种收入不稳定的状态。我见过太多人一冲动就辞职,结果半年后灰溜溜地回去上班,中间社保断缴、积蓄花光,代价太大了。
另外,不管你是买保险还是卖保险,家庭保险规划这件事本身是绕不开的。我做了八年,见过太多家庭因为一张保单买错,要么保额不够,要么保费压力太大最后退保亏钱。如果你现在正在考虑给家里人配置保障,不妨先花点时间了解清楚保险怎么买再下手,别被人情单绑架。
[PRODUCT_SLOT_1]
我自己给客户做方案的时候,一直坚持一个原则:先看需求再看产品。每个人的家庭结构、收入水平、负债情况都不一样,没有什么“万能方案”。与其听别人说哪个产品好,不如先搞清楚自己到底需要什么。
[PRODUCT_SLOT_2]
最后说几句掏心窝的话
2018年我国保费规模已经是全球第二,这背后是几千万代理人的汗水。但这行的名声一直不太好,为什么?因为有些人炒作停售、满口跑火车,把行业搞得乌烟瘴气。也有一些人踏踏实实站在客户角度做保险规划,为千家万户送去保障。同一份工作,有人做成了骗子,有人做成了天使。
我写这些不是劝你别来,是想让你来之前想清楚。这世界没有容易走的路,想走捷径的念头害了很多人。各行各业的精英,都离不开长时间的积累和努力。
[PRODUCT_SLOT_3]
如果你正在考虑职业选择,或者对保险行业有什么想了解的,欢迎留言聊聊。有些话在文章里不方便说太透,咱们私下聊。
