去年分红实现率一出来,整个行业平均只有50%左右,朋友圈里卖保险的都不吱声了。我有个客户直接拿着手机冲到我办公室,说网上都在骂分红险是骗人的,问我当初推荐的到底靠不靠谱。我让她先坐下,倒了杯水,打开电脑给她看了两组数字。看完之后她不骂了,反问我:那为什么别人都在说分红险不能买?
这事让我觉得,还是得把分红险这事掰开揉碎了讲清楚。不是因为我是卖保险的就说它好,而是很多人根本没搞明白分红险到底是个什么东西,就被各种带节奏的文章吓跑了。
分红实现率50%就是坑?你可能被带偏了
先说个真实情况。今年监管出了限高令,整个行业的分红实现率确实很难看,很多公司都在50%上下晃悠。我那个客户就是看到这个数字才急的。
但问题在于,分红实现率这个东西,它就是个参考值,不是你能拿到手的真实收益。
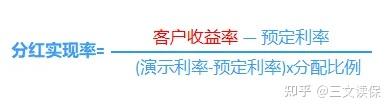
我给她打了个比方。假设你老板年初说今年效益好,年终奖发10万。结果年底一算账,只能发5万。分红实现率就是50%。但你真的亏了吗?没有,你还是拿到了5万。只是没达到年初吹的牛而已。
真正对咱们有意义的,是客户收益率,也就是IRR。监管早就把预定利率、演示利率、分配比例这几个变量给固定死了。预定利率2.5%,演示利率4.5%,分配比例不低于70%。
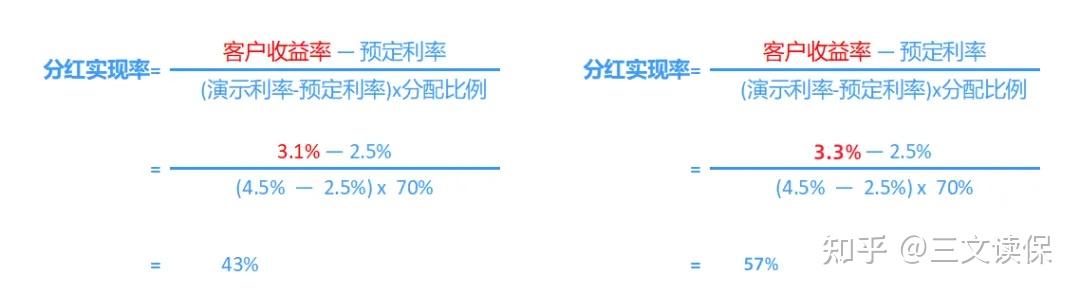
所以你去看,只要客户收益率能到3.1%,分红实现率基本都在43%左右;能到3.3%的,分红实现率大概57%。那些看起来惨不忍睹的50%实现率,换算成真实收益其实并不差。
当然,监管也不是一刀切。有几家公司向监管证明了自己投资能力强,申请突破限高,该分多少分多少。中英人寿、中意人寿、友邦人寿、陆家嘴国泰、恒安标准这五家,实际分红水平都在3.5%以上。
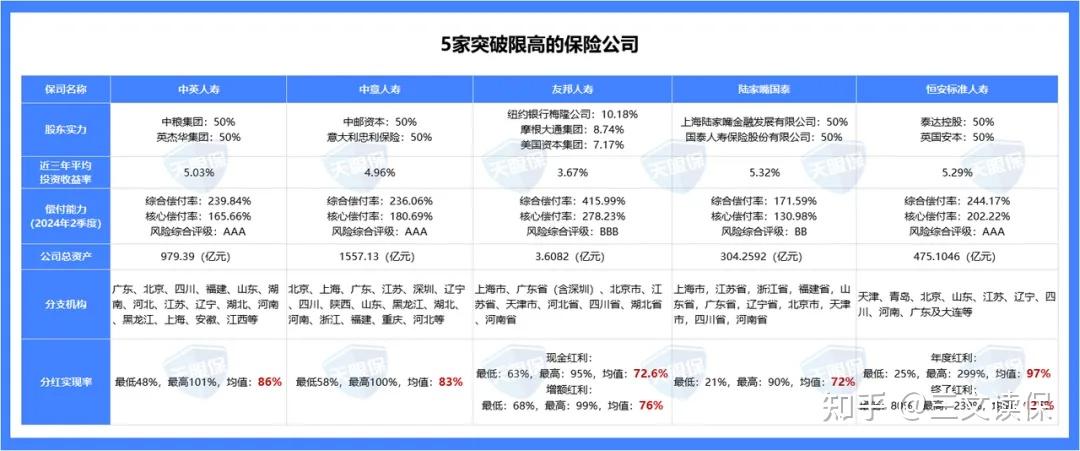
所以看分红实现率,别只看一年。要看这家公司过去十年以上的整体表现。一两年数据好看,可能是运气;十年都能稳住,那才是真本事。

分红险的钱是从哪来的
说到这,可能有人会问,分红到底是怎么算出来的?保险公司说赚了钱才分,那这个钱是怎么赚的?
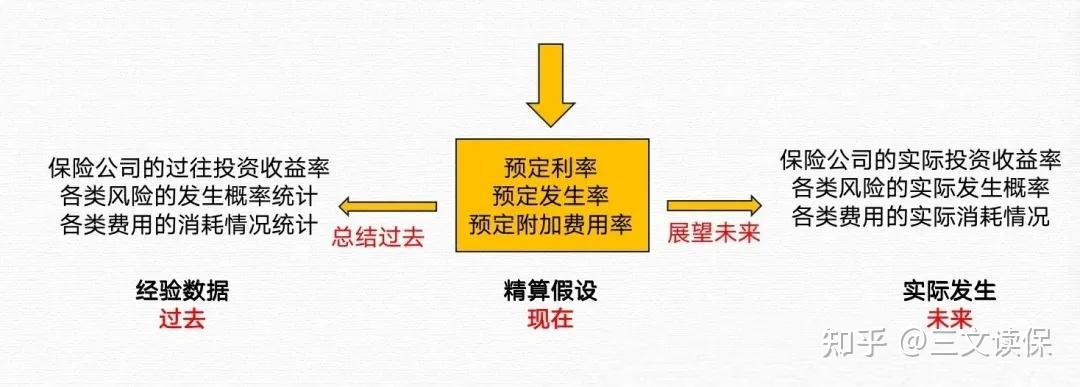
其实保险公司开发产品的时候,会先做一套精算假设。预定死亡率、预定利率、预定费用率,都先定好。然后实际经营中,真实情况和假设之间就会有差值,这就是分红的来源,行话叫三差——死差、费差、利差。
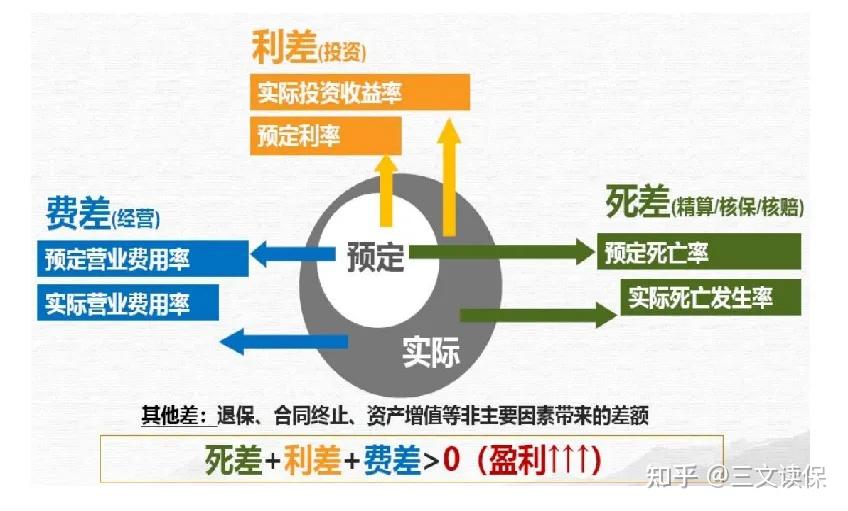
我举个简单例子。假设保险公司预计每年有万分之三的人会身故,结果实际只有万分之二,少赔了钱,这是死差益。预计投资收益3%,实际赚了4%,多出来的1%就是利差益。预计运营成本20%,实际只花了10%,省下来的就是费差益。
这三差里面,利差是大头。保险公司投资赚得多,咱们分得就多。所以选分红险,本质上是在选保险公司的投资能力。
保险公司赚了钱会不会不分给我
这个问题我被问过不下一百遍。说真的,这种担心可以理解,但没必要。
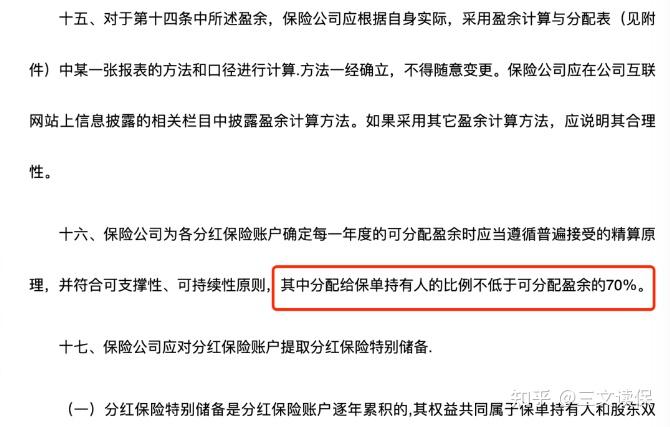
监管有硬性规定,保险公司至少要把可分配盈余的70%分给保单持有人。这是写进《分红保险精算规定》里的,不是保险公司想分就分、想不分就不分。
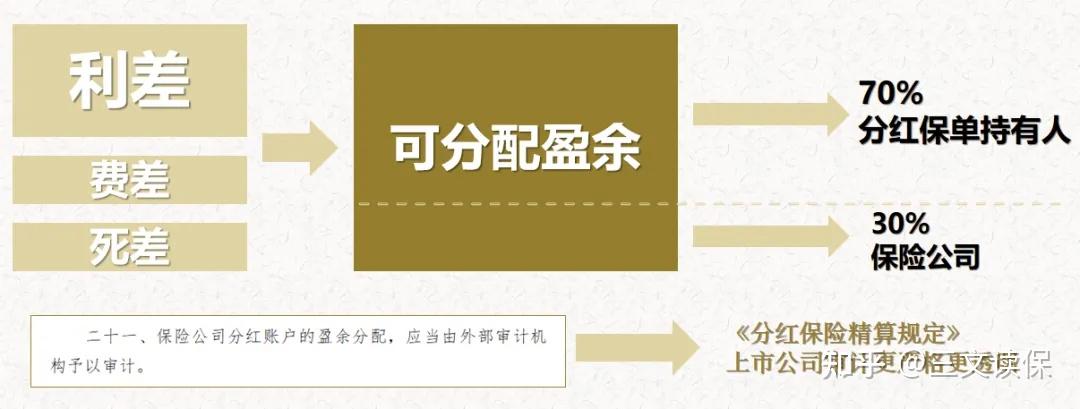
而且分红险还有个平滑机制。保险公司每年赚的钱不会全部分完,会留一部分在特别储备账户里。哪年投资行情不好,就从储备里拿钱出来补,保证分红水平不会大起大落。
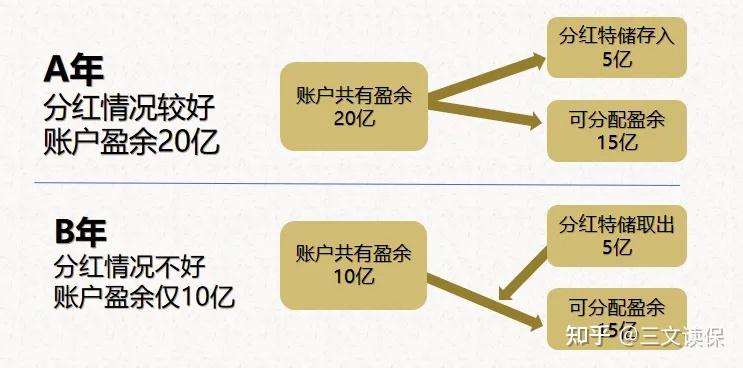
说白了,就是丰年存粮,荒年开仓。这个机制对咱们来说就是定心丸。
现金分红和保额分红,选哪个
分红险有两种分红方式,现金分红和保额分红。很多人搞不清楚区别,我简单说。
现金分红就是每年直接给你现金,你可以拿走花,也可以放在账户里生息。就跟发工资一样,钱到手了随你支配。
保额分红是每年给你增加保额,相当于你的保单越来越值钱。但要注意,增额红利取出来相当于部分退保,要折算现金价值,可能没有你想象的那么划算。
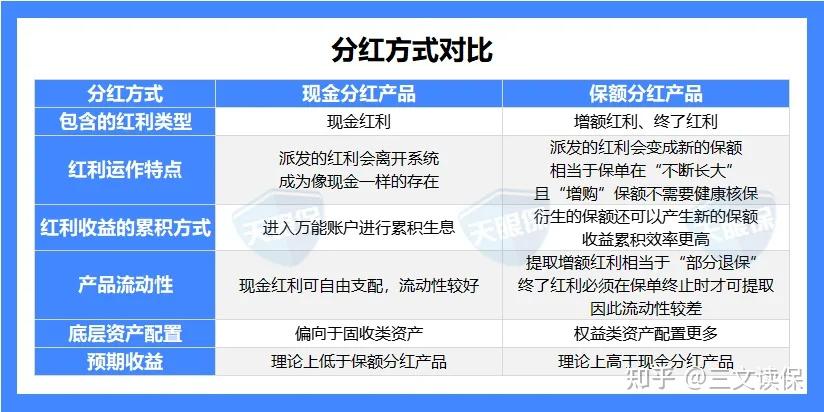
两种方式没有绝对的好坏,看你用钱的需求。短期可能要用的,现金分红更灵活;长期不动、想利滚利的,保额分红可能更合适。
挑分红险,我只看三个东西
做了八年保险,我总结下来,挑分红险就看三点。
第一,保险公司的投资能力。
这是最核心的。分红分多分少,归根结底看保险公司赚不赚钱。怎么看?查它近三年的综合投资收益率。这个数据在保险公司官网都能找到。综合投资收益率比单纯的财务投资收益率更真实,它把浮盈浮亏都算进去了。
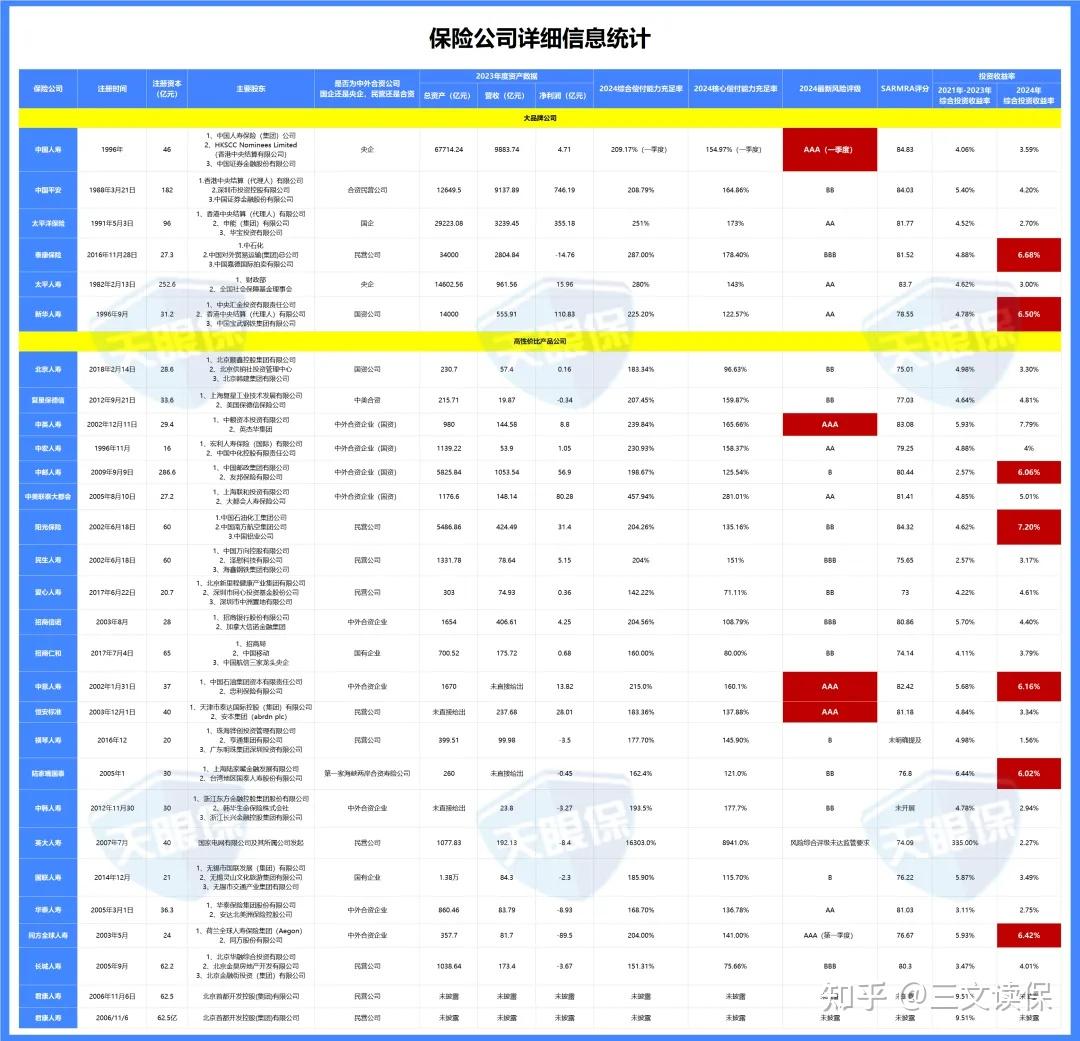
我对比过几十家公司,2024年综合投资收益率能到4.5%以上的,有中英人寿、中邮人寿、阳光保险、新华人寿、中意人寿、复星保德信、陆家嘴国泰、同方全球、爱心人寿、中美联泰大都会、泰康保险。
当然,偿付能力和风险评级也得看。监管要求核心偿付能力不低于50%,综合偿付能力不低于100%,风险评级B类以上。这是底线,绝大多数公司都能达到。
第二,产品的现金价值。
增额终身寿这东西,说穿了很简单,就是看现金价值那一列数字。投保前计划书上就有,投保后合同里也写得清清楚楚。哪一年值多少钱,一目了然。

算IRR是最直接的比较方法。目前分红型增额寿,10年期收益能到1.8%,20年能到2.6%,30年能到2.9%,就是第一梯队了。
第三,历史分红实现率。
这个数据保险公司每年都要披露,在中国保险行业协会官网上能查到。重点看长期表现,别看一年两年。
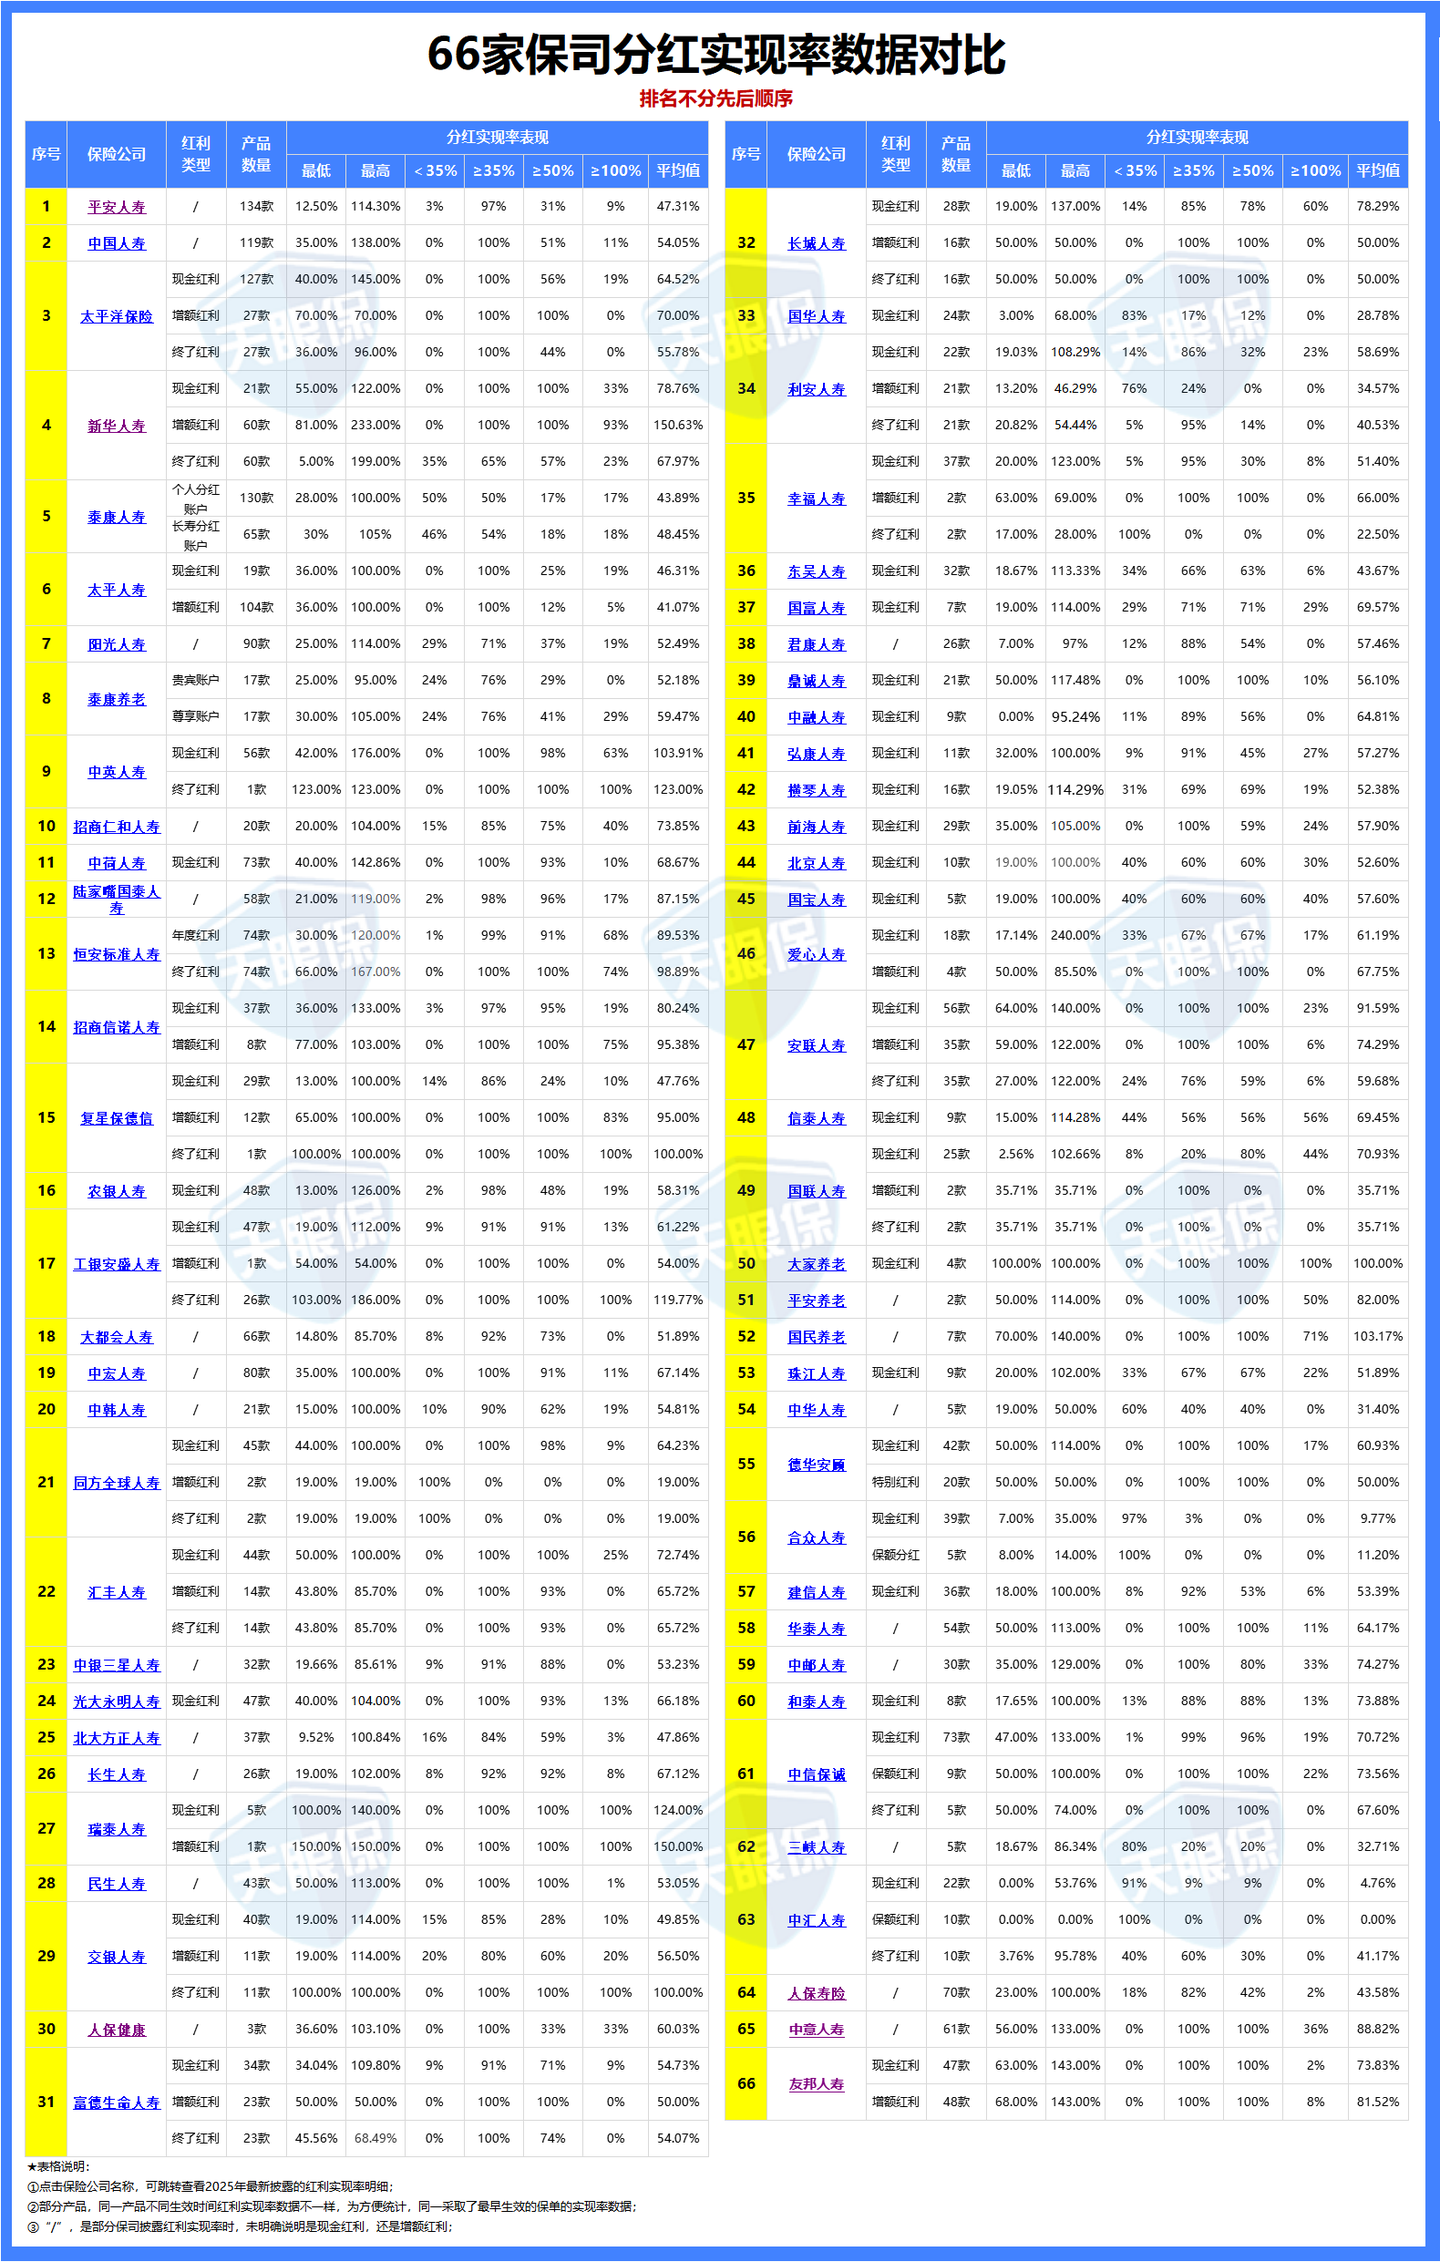
今年表现比较好的几家公司,新华人寿增额红利产品分红均值150%,中英人寿分红均值103%,恒安标准年度红利89%终了红利98%,中意人寿分红均值89%,陆家嘴国泰分红均值87%。
这些数据都在那摆着,谁高谁低一目了然。
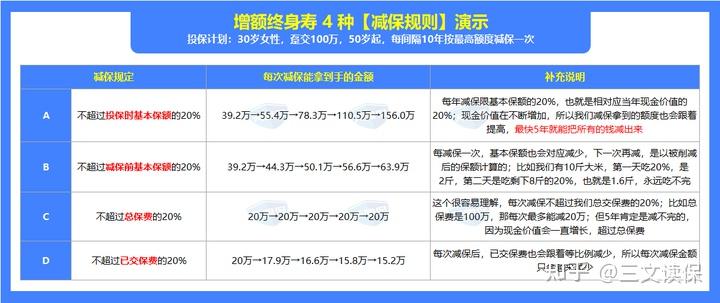
还有一个容易被忽略的,减保规则。这关系到你取钱方不方便。目前最宽松的是按投保时基本保额的20%减保,最快五年能把钱全取出来。
[PRODUCT_SLOT_1]
目前我认为值得关注的三款产品
测评了几十款分红型增额寿,有三款我觉得可以重点看看。
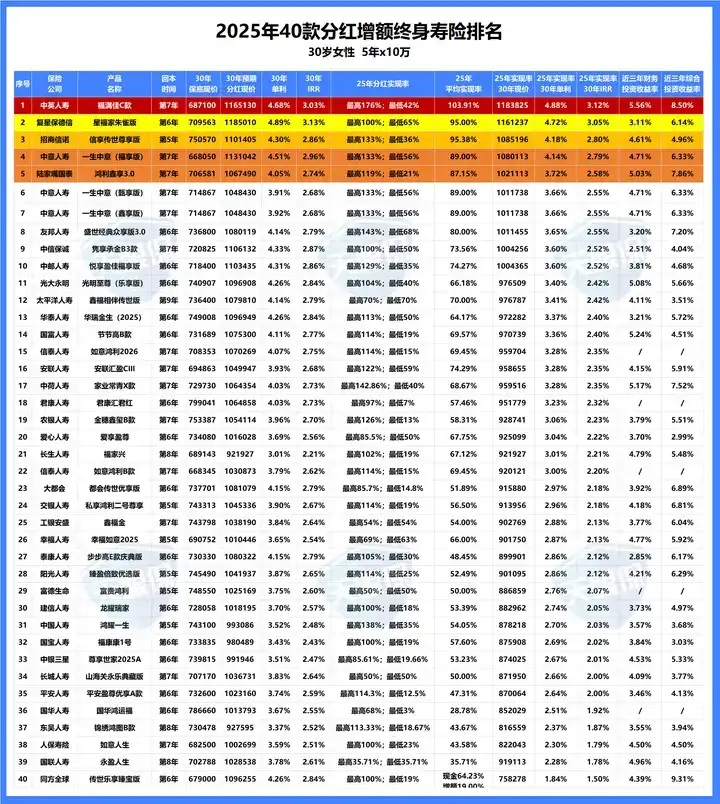
第一款,中英人寿福满佳C款。
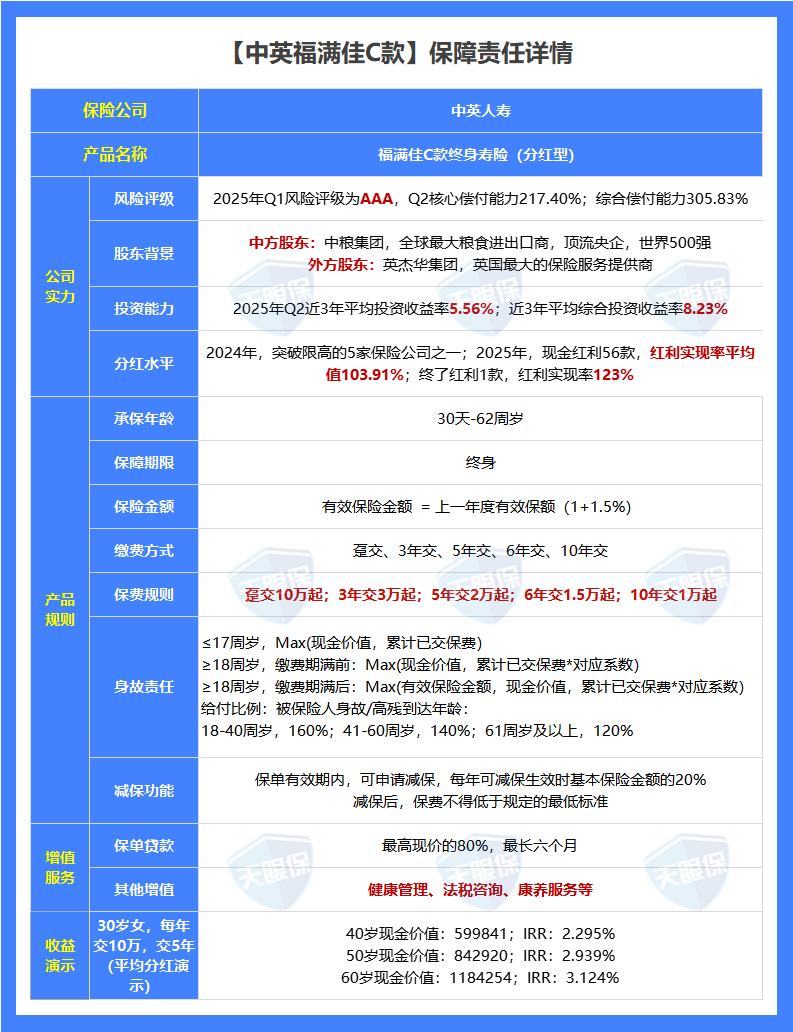
这款产品分红实现率100%达成。中英人寿去年就是突破限高的公司之一,今年平均分红103%。
收益方面,以30岁女性每年投入10万、交5年为例,第30年现金价值能到118万,IRR达到3.12%。这个水平在目前市场属于天花板级别。
保司投资能力也强。中英人寿近三年平均投资收益率5.56%,在90多家保险公司里排第二。股东背景更不用说了,中方是中粮集团,外方是英杰华集团,1696年成立,三百年保险经营历史,全球九家“大而不能倒”的保险公司之一。
[PRODUCT_SLOT_2]
第二款,一生中意福享版。
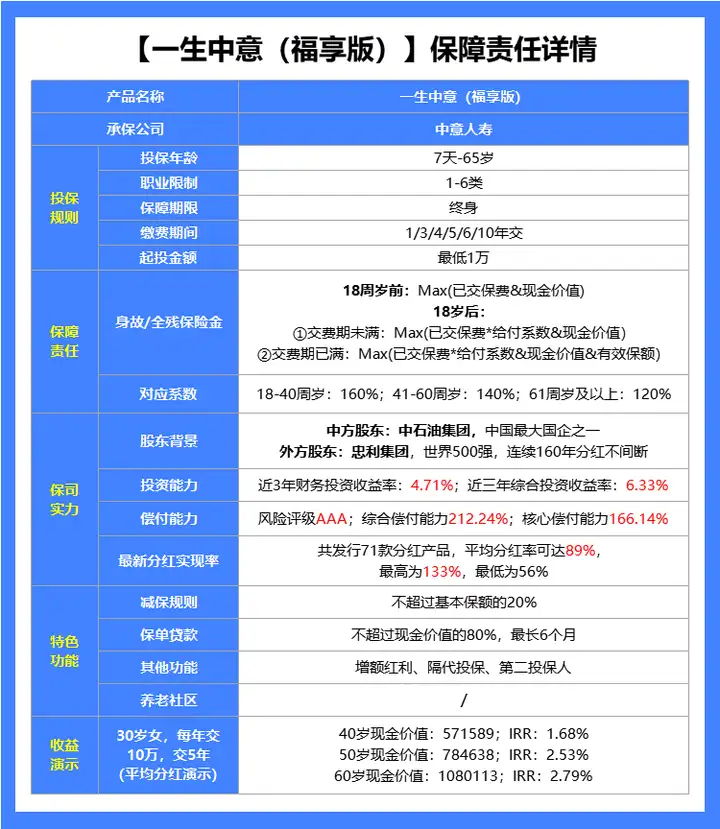
中意人寿出的产品,保司经营非常稳健。中意人寿近三年平均投资收益率4.71%,虽然比不上中英,但也属于第一梯队。这款产品最大的特点是能附加万能账户,资金灵活度更高。
分红实现率方面,中意今年公布了61款产品,分红均值89%,表现稳定。
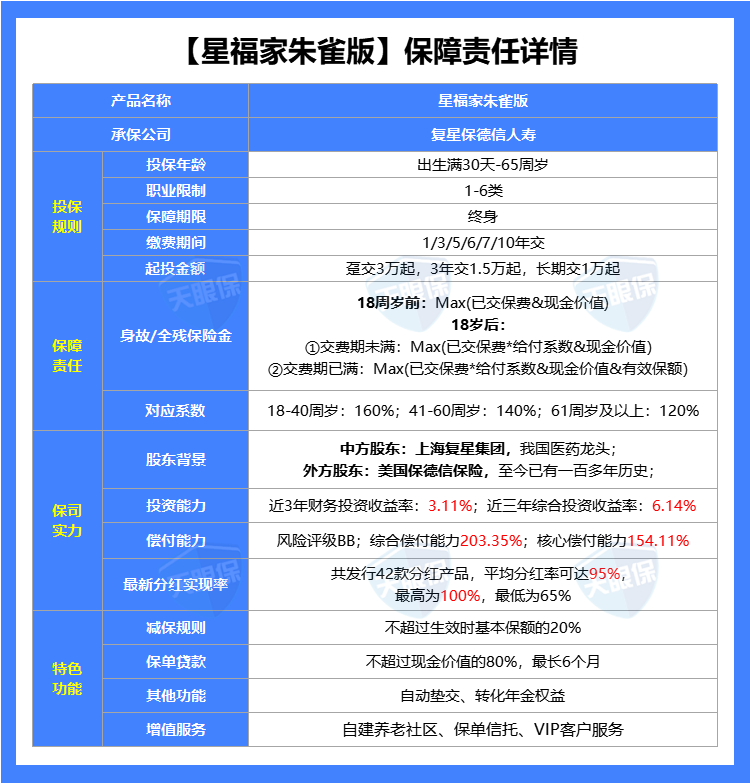
第三款,复星保德信星福家朱雀版。
这款产品收益略低于中英福满佳,30年IRR大概3.05%,但差距不大。复星保德信的增额红利产品分红均值95%,表现也不错。如果更看重保司的股东背景和综合服务,这款可以考虑。
[PRODUCT_SLOT_3]
几个常见问题
分红险保底收益才2.0%出头,是不是太低了?
保底收益确实不高,但别忘了还有分红。只看保底就像只看底薪不看提成。关键是选对公司,让分红部分跑起来。
去年分红实现率那么差,今年买会不会亏?
去年是因为监管限高,整个行业都压降了分红水平。这恰恰说明监管在保护消费者,防止保险公司为了抢客户乱承诺。长期来看,分红险的收益仍然有竞争力。
现在买还是再等等?
如果你确定要配置长期储蓄,现在就是好时机。预定利率还在2.5%,万一继续下调,新产品保底收益更低。当然,前提是你真的理解分红险的运作逻辑,知道自己买的是什么。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
做保险规划这么多年,我最大的感受是,没有最好的产品,只有最适合你的方案。分红险适合能接受一定不确定性、追求长期稳健增值的人。如果你想要每一分钱都写进合同、一分不能少,那固收类产品更适合你。
搞清楚自己的需求,再去看产品,比什么都重要。