很多人买保险都有一个执念——非大公司不买。说实话我特别理解,毕竟一交就是二三十年,万一公司倒了找谁赔去?但在我自己给全家折腾保险的这几年里,慢慢发现事情没那么简单。有些你听都没听过的公司,背后股东是财政部;有些你觉得是小公司的,人家大股东是茅台。今天就把我踩过的坑和后来总结的经验都唠一唠。
那年我差点退保的故事
前年我一个老同学找我吃饭,说她老公突然查出甲状腺结节4级,医生建议手术。她当时第一反应不是担心老公身体,而是翻出家里的保单看还能不能赔。结果发现她三年前买的重疾险,健康告知里明确问了甲状腺结节,她当时没当回事直接勾了“否”。
后来理赔的时候保险公司调了体检记录,拒赔了。她哭着跟我说,当时就觉得大公司靠谱,业务员又是熟人,人家让签字就签字,根本没仔细看健康告知那一页。
这事儿对我的触动特别大。买保险踩坑,很多时候不是因为公司大小,而是因为咱们自己没搞清楚规则。从那以后我开始认真研究保险规划,把全家的保单翻出来一张一张看条款,也帮身边好几个朋友做了保单整理。
今天就把我研究大公司产品时踩过的坑和总结的干货都分享出来。
大公司到底怎么定义?你可能一直想错了
我以前也觉得,听过的就是大公司,没听过的就是小公司。后来才发现这个判断标准太粗糙了。
保险公司的成立门槛其实非常高,注册资本至少要2亿实缴。光这一条,能拿到牌照的就已经不是小玩家了。更关键的是看股东背景——有些公司名字你可能没听过,但背后站着的可能是财政部、茅台集团、或者全球排名前几的保险集团。
那怎么判断一家保险公司实力强不强?主要看三个指标:
风险评级是金监局每个季度给保险公司打的“抗压分数”,看看遇到极端情况公司扛不扛得住。我们整理了91家保司的数据,篇幅有限放前35名:


投资收益率直接关系到分红险的浮动收益。尤其是买了带分红的产品,保险公司的赚钱能力太重要了。下面是综合投资收益率在3.5%以上的公司:

世界500强榜单能上榜的都是全球影响力杠杠的公司。2023年国内有7家保险公司登榜:

看完这些排名你会发现,很多表现优异的公司可能你压根没听过。所以买保险真不能只看名字熟不熟,产品本身优不优秀才是关键。当然,如果你就是偏爱大公司产品,我也把市面上百款大公司产品筛了一遍,整理出了一份推荐清单。
重疾险:大公司产品真的贵,但有两款还算良心
测评了这么多大公司重疾险,最大的感受就是一个字——贵。动辄上万的保费,普通家庭真的吃不消。
不过地毯式搜索之后,还是找到了两款保障不错、价格合理的产品,而且都是人保旗下的。

人保健康的玺悦一生2023(健康福·终身重疾险),性价比在大公司产品里算很能打的。30岁买50万保额,保到70岁,每年三千多就能拿下。还可以附加心脑血管疾病无限赔和癌症无限赔,打破了赔付次数限制。如果特别看重这两方面保障,可以结合预算考虑。
人保寿险的i无忧2.0(A款)最大优势是核保宽松。乳腺结节、甲状腺结节、胃或肠道息肉、乙肝等都有机会投保,而且不会严格追溯两年内的检查异常。附加60岁前额外赔后,首次确诊重中轻症都有额外赔付,比例分别是80%/30%/10%,比上面那款多了轻症额外赔。
定期寿险:这两款便宜到让我怀疑看错了价格
定期寿险是我觉得每个家庭支柱都该配的,价格便宜杠杆高。大公司里也有性价比很不错的。

同方全球的臻爱2023,同等条件下比同款都便宜。30岁女性买100万保额,保到60岁,30年交,每年只要596元。它背后是荷兰全球人寿和同方股份各出资50%,注册资金26.3亿,全国有50多家分支机构。还能选猝死额外赔、癌症身故额外赔等。不过这款不能直接指定受益人,需要投保后打客服电话变更,健康告知也比较严。
如果买不了上面那款,可以看看华贵人寿的大麦旗舰版A款。很多人以为华贵是小公司,其实它背后大股东是茅台集团。价格只比臻爱2023贵了十几块钱,但投保时可以直接指定受益人,健康告知也更宽松,没问到肺结节这些小毛病。如果有高血压、糖尿病、甲状腺癌等异常情况,这款是不错的选择。
夫妻一起买的话可以看同公司的大麦甜蜜家2023,保费差不多,但多了同一意外身故双倍赔付和保费豁免。
百万医疗险:保证续保20年才是硬道理
百万医疗险是我认为每个家庭都该配置的基础保障,几百块能撬动几百万的报销额度。选的时候最核心的指标就是看保证续保期限。

平安健康的长相安是今年的大爆款。平安集团总资产超10万亿,2013年就入选了全球“大而不能倒”保险公司名单。长相安保证续保20年,是目前市面上最长保证续保期限。四大基础保障——住院医疗、特殊门诊、门诊手术、住院前后门急诊一样不落,外购药100%报销写进合同。30岁买一年才两百多。如果没理赔,免赔额每年还能递减一千,最多降到五千。
太平洋健康的蓝医保也是保证续保20年、外购药100%报销,保障跟长相安差不多。区别在健康告知:长相安会问支气管扩张,蓝医保没问;蓝医保会问过去2年是否遵医嘱连续服药超30天,长相安没问。结合自己身体情况选就行。
意外险:两款都很能打,看你就医习惯选
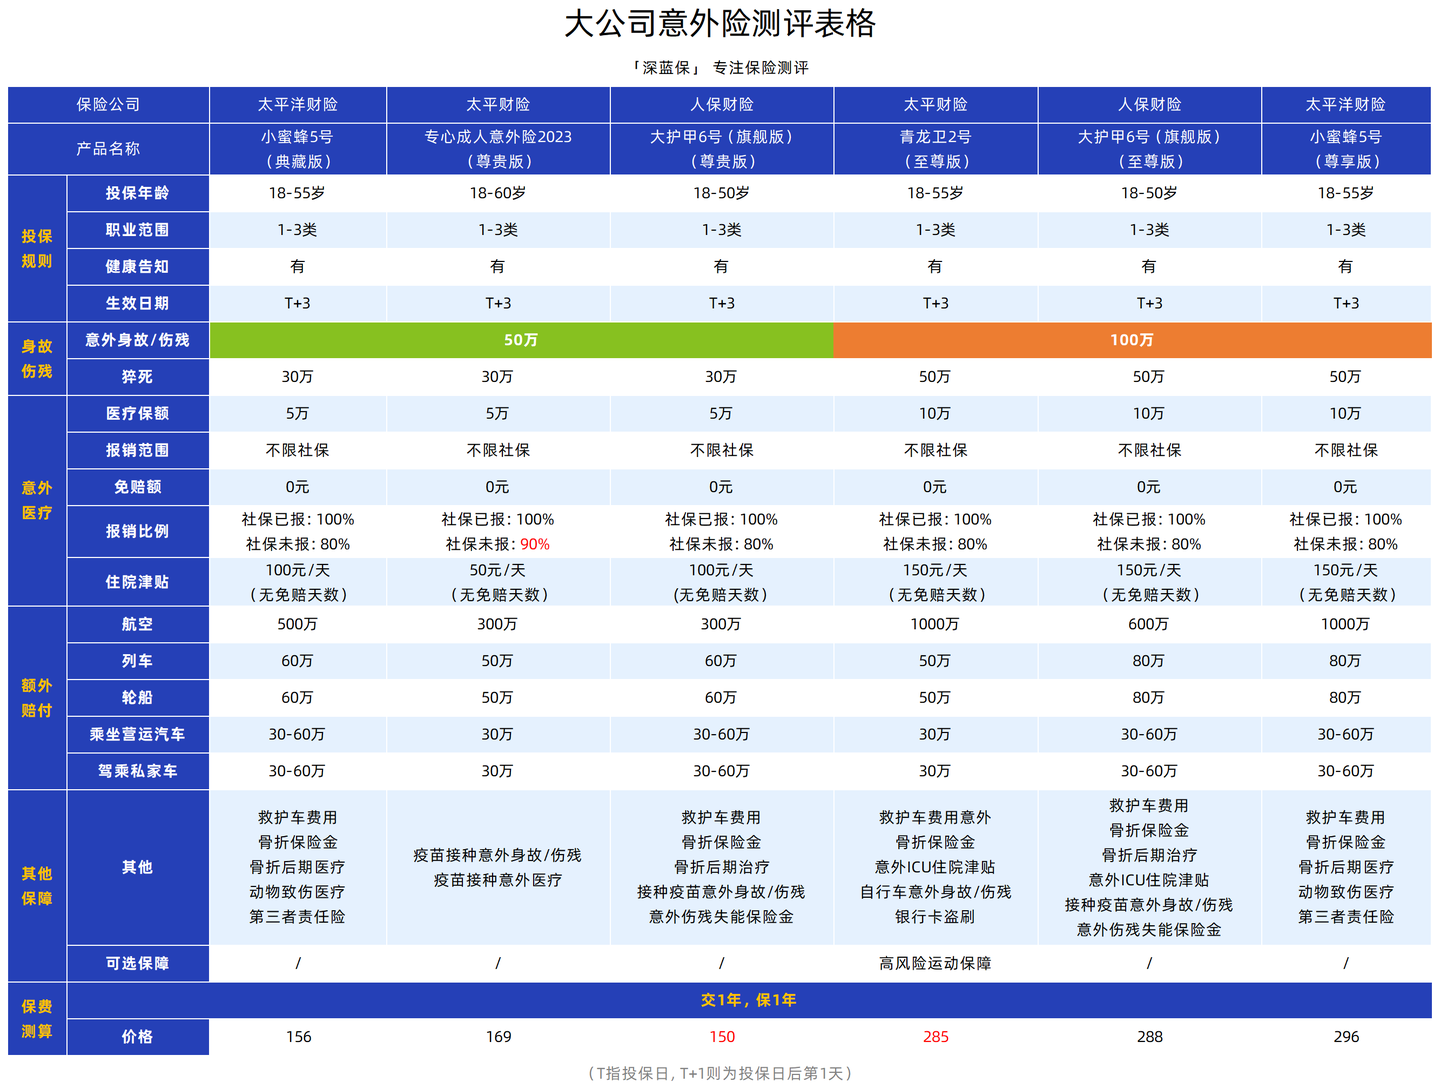
太平洋财险的小蜜蜂5号基础保障全面,意外医疗不限社保,最高100%报销。还有救护车费用、骨折保险金等实用保障。但要注意它不赔的医院比较多,买之前一定看清投保须知,确认常住地医院能报销。
人保财险的大护甲6号,就医范围是二级及以上医院普通部,私立医院普通部也能报。100万保额的意外险基本都有投保地区限制,这款可投保地区比较多。如果其他意外险买不了,可以试试这款。
增额寿:分红型的时代来了
这两年分红型增额寿越来越火,既有保底收益又能搏一搏浮动分红。选这类产品,保险公司的投资能力特别关键。

复星保德信人寿的星福家(分红型)增额寿,保证收益率2.32%,预期收益率可达3.72%。复星保德信由复星集团和保德信金融集团共同成立。复星集团旗下有青岛啤酒、老庙黄金、上海豫园等产业。保德信金融集团是全球九大“大而不能倒”保险集团之一,成立至今149年,是美国最大的人寿保险公司。强强联合,背景确实硬。公司近十年红利实现率都在100%及以上,近三年平均综合投资收益率4.64%。这款预计4月底会有调整,想上车的要抓紧。
中邮保险的悦享盈佳,股东是中国邮政和友邦保险,中国邮政持股75.01%。全国服务网点有32571个,是保险公司里服务网点最多的。保证收益率2.31%,预期收益率3.71%。2023年红利实现率都在100%以上,近三年平均综合投资收益率3.37%。
如果你更喜欢确定性,希望保证能拿到手的钱更多,可以看复星保德信人寿的普通型增额寿星盈家(虎啸版),长期收益率也能做到2.91%。
年金险:退休后每年能领多少钱才是真的
选年金险主要看三笔钱:退休后每年领多少、身故赔多少、退保能拿回多少。
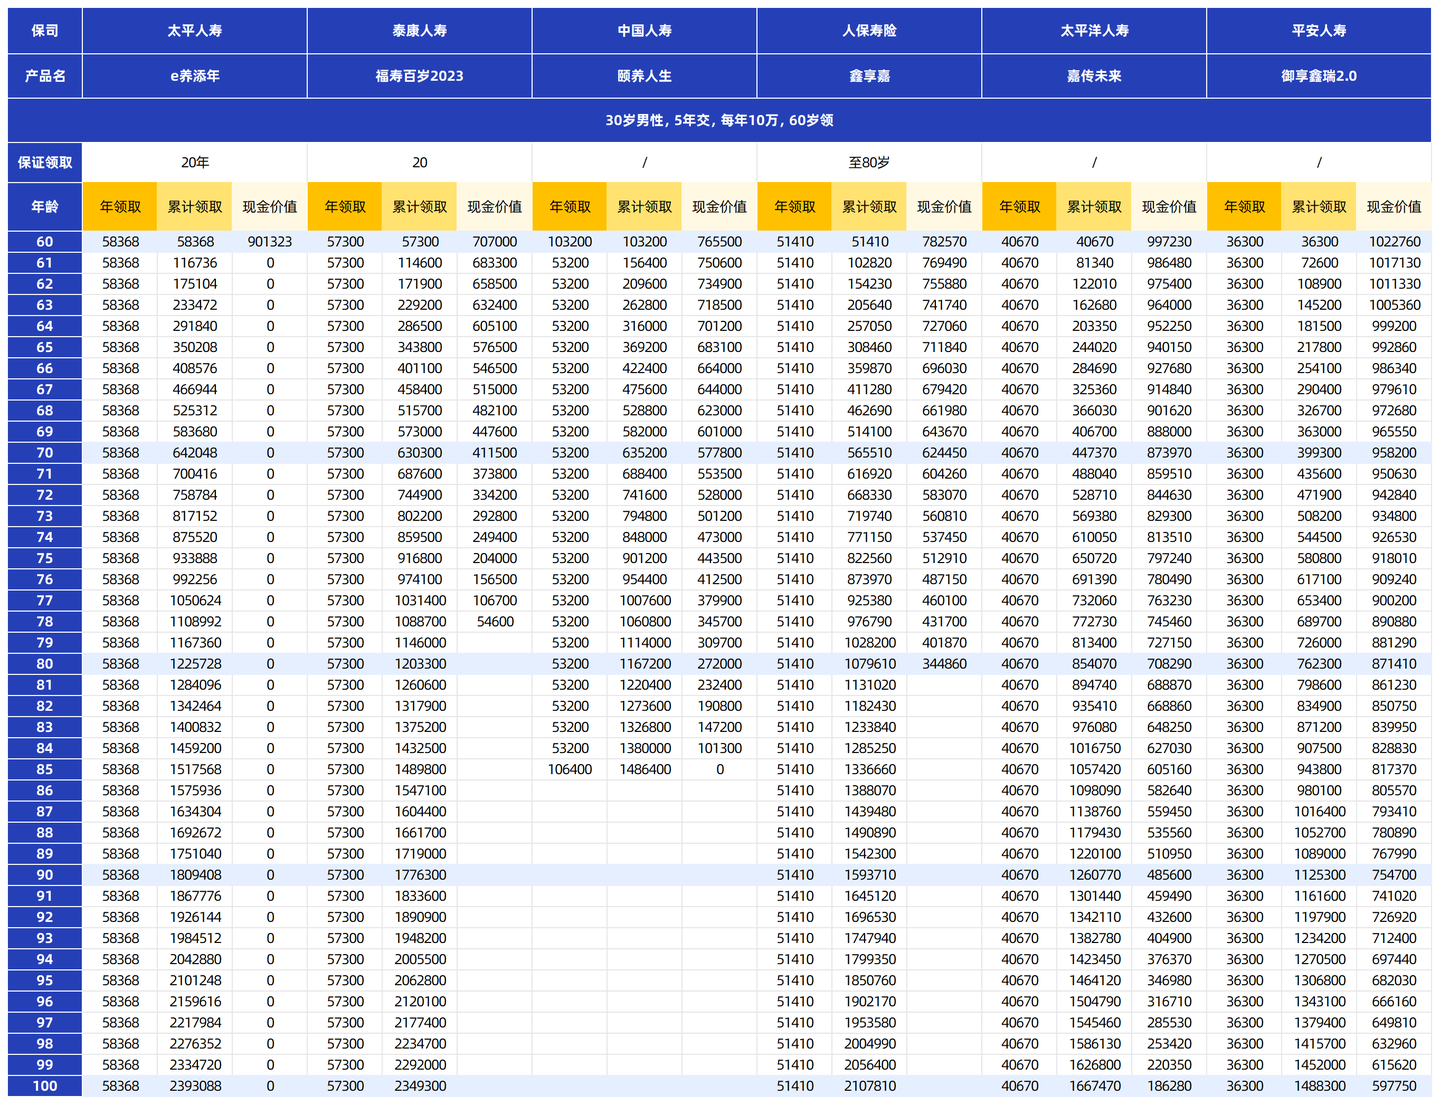
泰康人寿的福寿百岁2023在大公司年金里表现不错。领取金额较高,保证领取20年,现价能持续到78岁。哪怕只领了3年就身故,剩余17年的钱会一次性赔给家人,写进合同里的。
但说句实在话,如果不局限大公司,好产品还有很多。比如富德生命人寿的鑫禧年年尊享版,同样条件下每年能领6.75万,比福寿百岁2023高出整整1万,领20年就多拿20万。
最后说几句掏心窝的话
给全家做保险规划这几年,我最大的体会就是:买保险这件事,量力而行最重要。钱少有钱少的买法,钱多也有全面的买法。但不管预算多少,都要想办法把风险转移出去,千万别拖。
大公司产品不一定适合所有人,小公司产品也不一定就差。关键是搞清楚自己的需求,看清条款里的健康告知和免责条款,别像我那个朋友一样,等出事才发现买了个寂寞。
你要是对价格比较敏感,不限制大公司的话,其实还有更多性价比更高的选择。希望这篇保险攻略能帮你少走点弯路。