上周部门聚餐,坐我旁边的同事小陈突然凑过来问:“你之前不是研究过支付宝那个好医保吗?我最近想买,但网上有人说有坑,到底靠不靠谱?”
这不是第一个人问我了。自从我开始记录自己买保险的过程,身边同龄人问得最多的就是这款。毕竟大家打开支付宝就能看到,操作门槛低,价格看着也不贵。我自己当初也是从好医保开始了解百万医疗险的,中间踩过一些小坑,也对比了不少产品。今天干脆把我知道的都写出来,给同样纠结的朋友一个参考。
这篇文章特别适合:刚工作不久、预算有限、想给自己或父母买第一份医疗险的年轻人。如果你已经研究得很深了,可以直接跳到后面的对比部分。
好医保长期医疗2020到底改了啥
先说个背景。好医保长期医疗2020是人保健康承保的,在支付宝蚂蚁保险上卖。它之前的版本是2019版,再往前还有2018版。2020版出来的时候,我正好在给自己挑产品,所以仔细看了一下升级点。
说实话,基本保障和保费跟2019版比,变化不算大。真正调整比较多的是健康告知,还有几个新增的责任。
如果你想要更适合自己的专业建议,可以直接找我免费咨询;
我会以多年来的经验,根据你的实际情况,给出最适合你的实用建议~
我把2020版和2019版的对比图放在下面,大家可以直观感受一下:
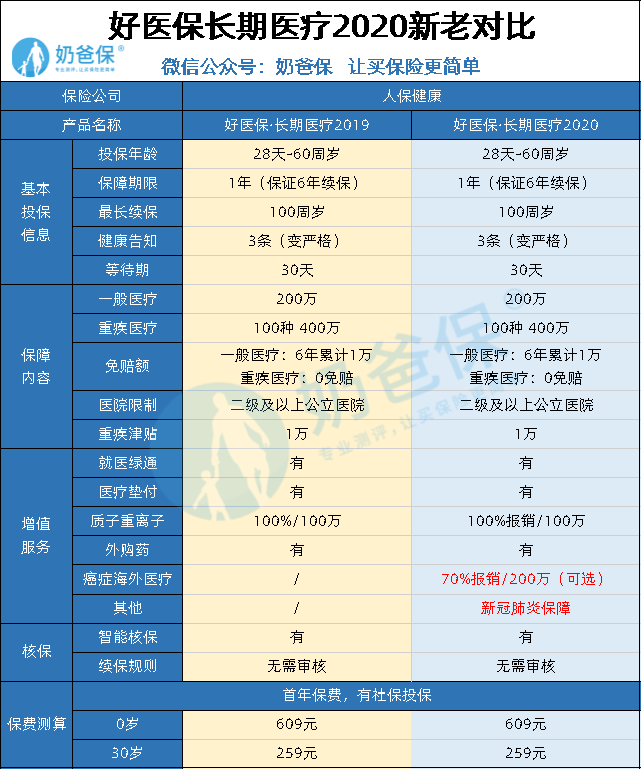
新增的额外保障主要有这几块:
1.癌症海外医疗保障
2.新冠肺炎保障
癌症海外医疗这个责任是可选的,报销比例70%,最高200万。但有个奇怪的地方,我问了身边几个买过的朋友,有的人投保页面能看到这个选项,有的人根本看不到。具体什么原因,我也没搞明白,可能是灰度测试之类的。
新冠肺炎保障这个当时还挺实用的。确诊严重状态直接给10万块。虽然治疗费用国家兜底,但生病期间的收入损失、后续康复开销,这些都得自己扛。不过现在疫情翻篇了,这项保障的意义就没那么大了。
健康告知的调整是我觉得最值得说的。2020版的健康告知会根据你的年龄和性别来展示不同的问题。我30岁,看到的告知页面是这样的:
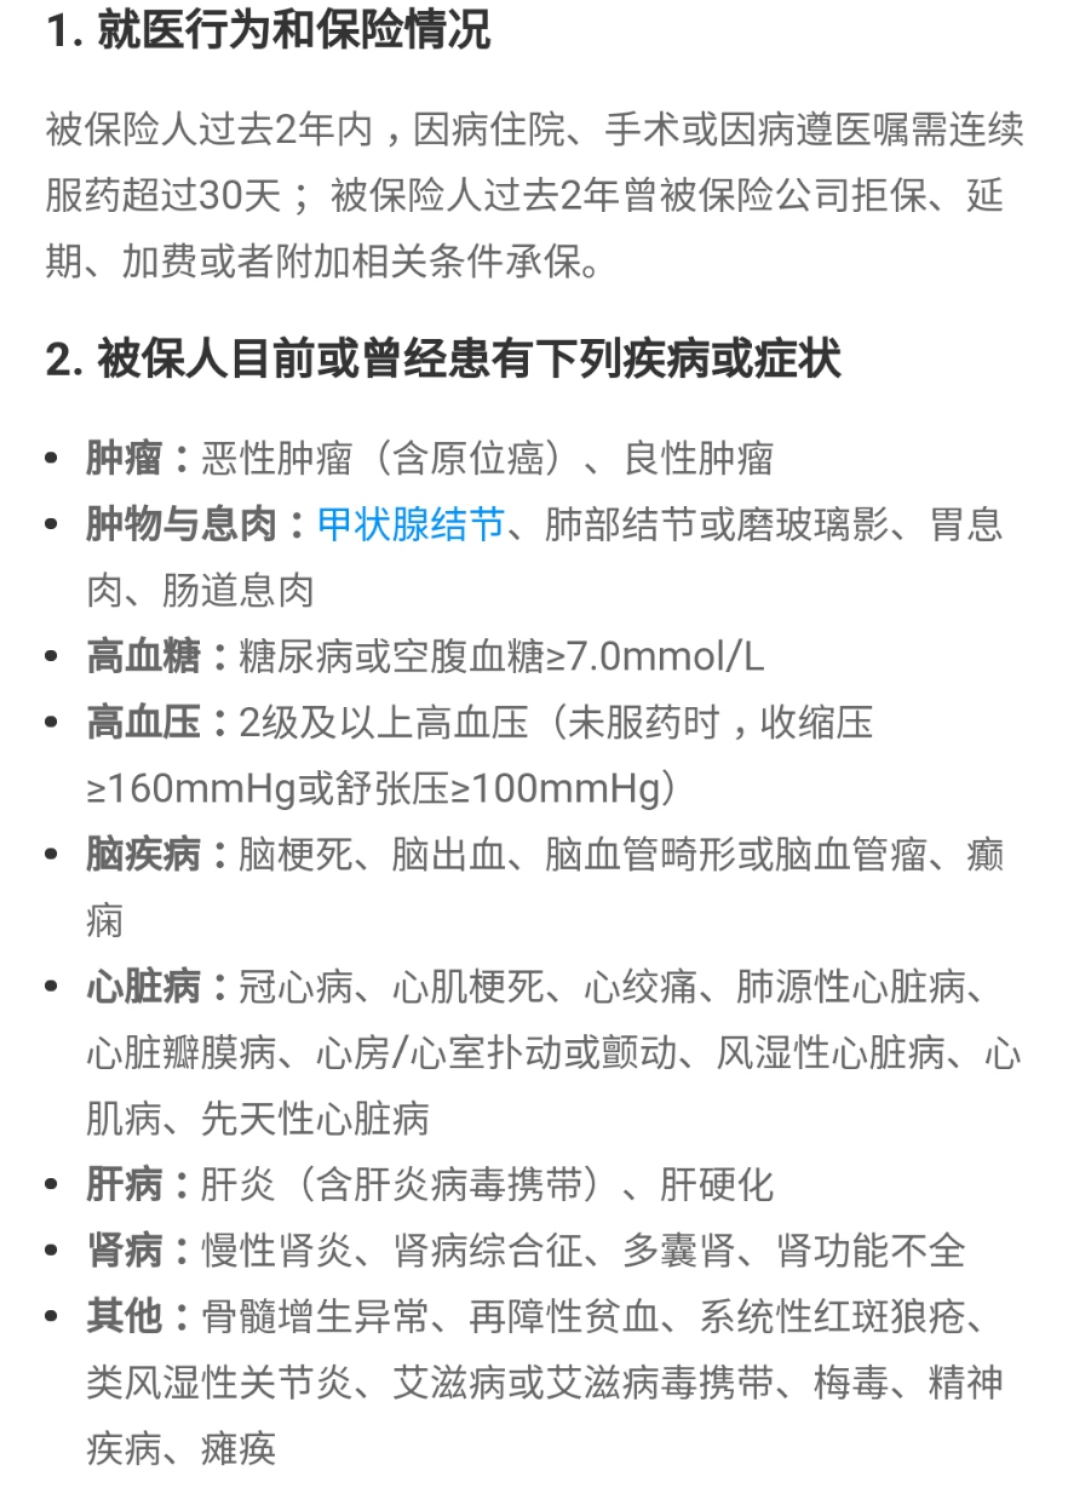
会问过去2年有没有住院手术,三高、肿瘤这些都有明确的告知选项。整体比前几年的版本严格了一些。但有意思的是,不同年龄段的人看到的告知不一样。小孩的告知最宽松,甲状腺结节、肾病、肝病这些都不问。老人的告知最严,还要额外告知心脏瓣膜病、心房心室扑动或颤动、甲状腺肿块这些。
我觉得这个设计挺合理的。毕竟年龄越大,身体出小毛病的概率越高,保险公司控制风险也能理解。就像买鞋一样,40码的脚穿40码的鞋,44码的脚穿44码的鞋,按实际情况来嘛。
续保这件事,有几个细节容易踩坑
好医保长期医疗2020是保证6年续保的,最高能续到100岁。就算中间理赔过,或者身体变差了,都不影响续保。产品停售了也能免健康告知续新品。这个续保条件在百万医疗险里算是第一梯队的。
但问题来了:如果你之前买的是2018或2019版,想续到2020版,有几个地方要注意。
投保页面上有个“次年自动续保”的选项:
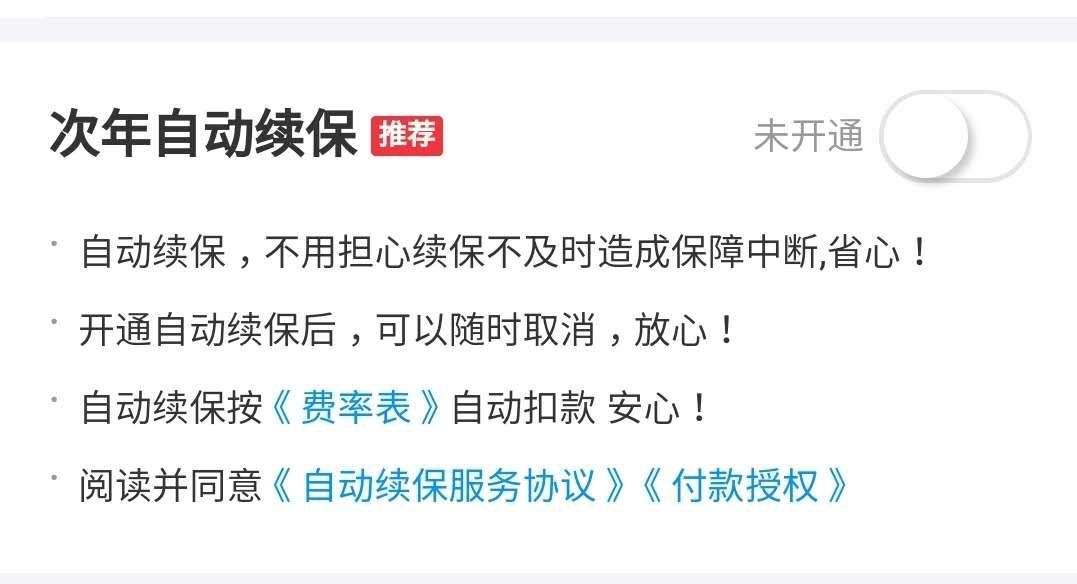
如果你开了这个,到期会自动扣费续保。但坑在于——买2018版的会自动续到2018版,买2019版的会自动续到2019版,不会自动升级到2020版。
想升级的话,得在保单到期前一个月左右把自动续保关掉,等续保通知来了再手动操作。
手动续到新版,有三件事需要留意:
- 6年保证续保期重新算。比如你2018年买的,本来保证续保到2024年。2020年续到新版,保证续保期重新按6年算,能到2026年。这个其实不亏,反而延长了。
- 1万免赔额重新算。这是最容易吃亏的地方。假设你保证续保期内已经花了5000块医疗费,免赔额只剩5000了。一续新版,免赔额又回到1万。等于之前攒的免赔额度清零了。
- 部分责任等待期重新算。2020版新增了重疾津贴,续到新版的话这项要重新等30天。但基本保障还是免等待期的。
我的建议很简单:如果你已经出过险,免赔额已经降了或者扣完了,就别折腾升级了,续原来的版本就行。不然重新攒1万免赔额,怎么算都亏。
市面上热门的百万医疗险,怎么选
好医保长期医疗2020升级的同时,尊享e生2020也出来了。我把几个热门产品放一起对比了一下:
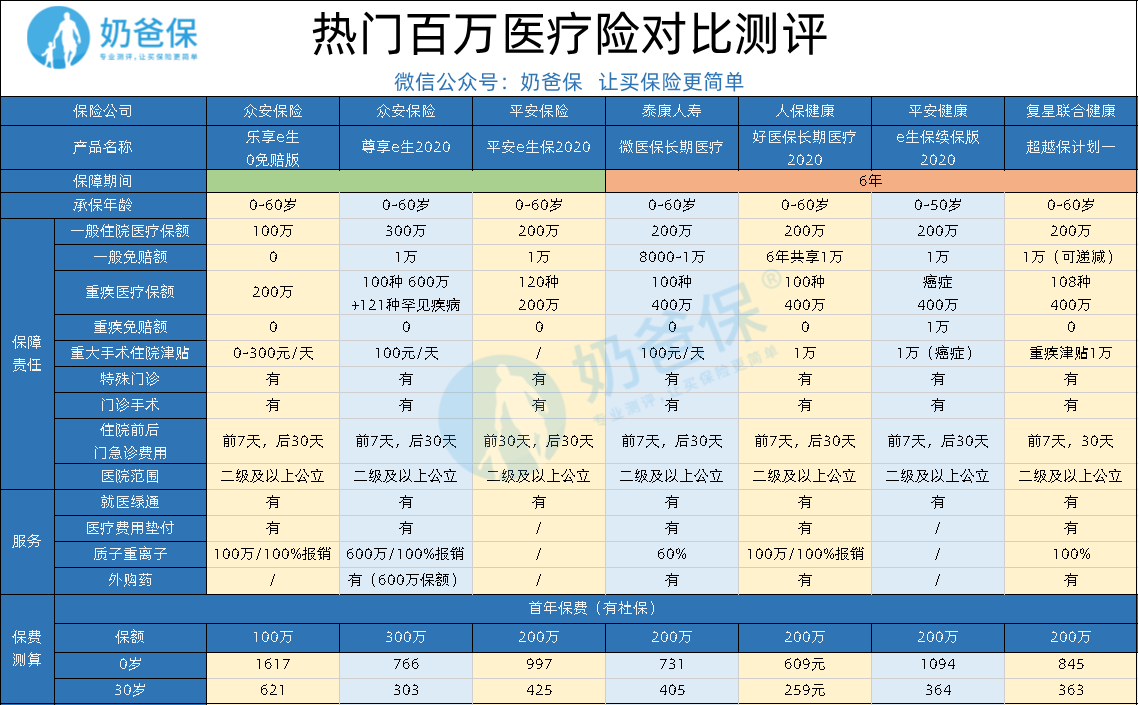
价格上其实差不太多,主要看你在意什么。给几个直接的建议:
想要疾病保障最全的,看众安尊享e生2020。它新增了121种罕见病保障,质子重离子保额也提高了。保障范围是这几个里最广的。
身体有些小毛病、担心健康告知过不了的,好医保长期医疗2020和微医保长期医疗2020都相对宽松。好医保对甲状腺结节、乳腺结节、1级高血压可以正常承保。微医保对大小三阳是除外承保,2级以上高血压服药后也能正常买。
特别在意续保条件的,复星超越保、微医保长期医疗、好医保长期医疗、平安e生保续保版2020,这四款都是保证6年续保。比一年期的百万医疗险稳当不少。
我当时选的时候,纠结最久的就是好医保和尊享e生。最后选了好医保,主要是因为健康告知对我更友好,而且支付宝操作确实方便续费。但我有个朋友身体特别好,没有任何异常项,他就选了尊享e生,因为保障更全。
所以没有绝对的好坏,看你的具体情况。
说几个我踩过的坑和真实感受
刚开始研究保险的时候,我犯过一个低级错误——看到“保证续保6年”就以为6年内随便怎么都能买。其实不是的。保证续保的意思是,6年内保险公司不能因为你理赔过或身体变差就不让你续。但如果你第一年投保时健康告知就没过,那后面的事都免谈。
健康告知是买医疗险最最关键的一步。我当时花了整整一个周末,翻了自己近两年的体检报告和就诊记录,一条一条对着告知项看。有不确定的地方,打了好几次客服电话确认。
另外,好医保长期医疗2020这次升级后,健康告知比以前严了。如果你现在身体有些小异常,别自己瞎猜能不能买,老老实实走智能核保或者人工核保。能过就买,过不了就换产品,千万别隐瞒。
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。
还有一个感受是,百万医疗险这个品类,产品更新换代很快。今天看着很好的产品,明年可能就有更好的出来。所以不用太纠结“买了之后出了更好的怎么办”。保证续保期内,你的保障是稳的。等续保期到了,再看当时市面上什么产品好,那时候再换也来得及。
最后想说的是,医疗险只是保障体系里的一环。如果预算允许,重疾险和意外险也要考虑。但如果你跟我一样,刚开始工作没几年,预算有限,那先把百万医疗险配上,把大病医疗费这个最大的风险兜住,是很实在的第一步。
好了,关于好医保长期医疗2020我知道的就这么多。如果还有具体问题,欢迎留言问我,我看到都会回。