30岁那年我给自己算了笔账,按现在的社保替代率,退休后每月到手的钱可能连现在工资的三分之一都不到。更扎心的是,我爸妈那辈好歹还有单位分房、铁饭碗兜底,到我们95后这儿,延迟退休板上钉钉,养老金账户压力山大——养老这件事,靠谁都不如靠自己早做打算。
于是我开始研究年金险。结果一打开产品页面就懵了:分红的、万能的、养老的、教育的、保终身的、保定期的……光分类就有六七种,每个看起来都差不多,每个销售都跟我说“这个最适合你”。我花了整整两周时间,把市面上主流产品扒了个遍,中间踩过的坑、差点被套路的经历,今天全盘托出。如果你也在纠结年金险怎么买,这篇应该能帮你省下不少冤枉钱。
先搞清楚:你到底要保终身还是保定期
年金险说白了就是你先交一笔钱给保险公司,到了约定时间,它按时给你返钱。按照保障时长,第一层就分成保终身和保定期两种。
保终身的逻辑很简单——活多久领多久。比如60岁退休开始领,只要你还在,每年都能拿一笔钱补充养老。这类适合对自己寿命有信心、或者特别担心“人活着钱没了”的朋友。

保定期的就不一样了,只保一段时间,比如10年、20年,或者保到80岁。因为保证给钱的时间短,所以每年领的钱通常会比保终身的多。而且很多产品在满期时还能再拿一笔满期金。举个例子,小红买了保至80岁的年金险,活到80岁那年,除了当年的年金,还能额外拿一笔满期金。所以这类更适合对寿命不太有信心、想活着的时候多拿钱的人。

这里还有个特殊分支——给孩子买的教育金。因为一般只保到25岁左右,所以本质上也是保定期年金的一种。
想保终身的话,这三种类型你得会挑
保终身的年金险往下再分,主要有三类:普通型、普通型+万能账户、增额类。我第一次看到这个分类的时候,完全不知道区别在哪,后来拿计算器一个个算收益才搞明白。
普通型终身年金险是最基础的那种,每年领的钱固定,投保时就白纸黑字写进合同。你不用担心分红不确定、万能账户结算利率波动这些事。适合就想把钱专门用来养老、希望提前知道未来每年能拿多少的朋友。
如果想了解目前市面上有哪些高收益的年金险,可以参考以下这份产品精选,还可免费测算收益↓↓
但有两个坑我得提醒你。第一,这种产品回血时间很长,前期退保损失巨大,一定得用长期不动的闲钱来买。第二,如果你担心领取中途人没了,就关注有没有保证领取期。比如保证领取20年,结果只领了5年就身故,剩下15年的钱家人能拿到。
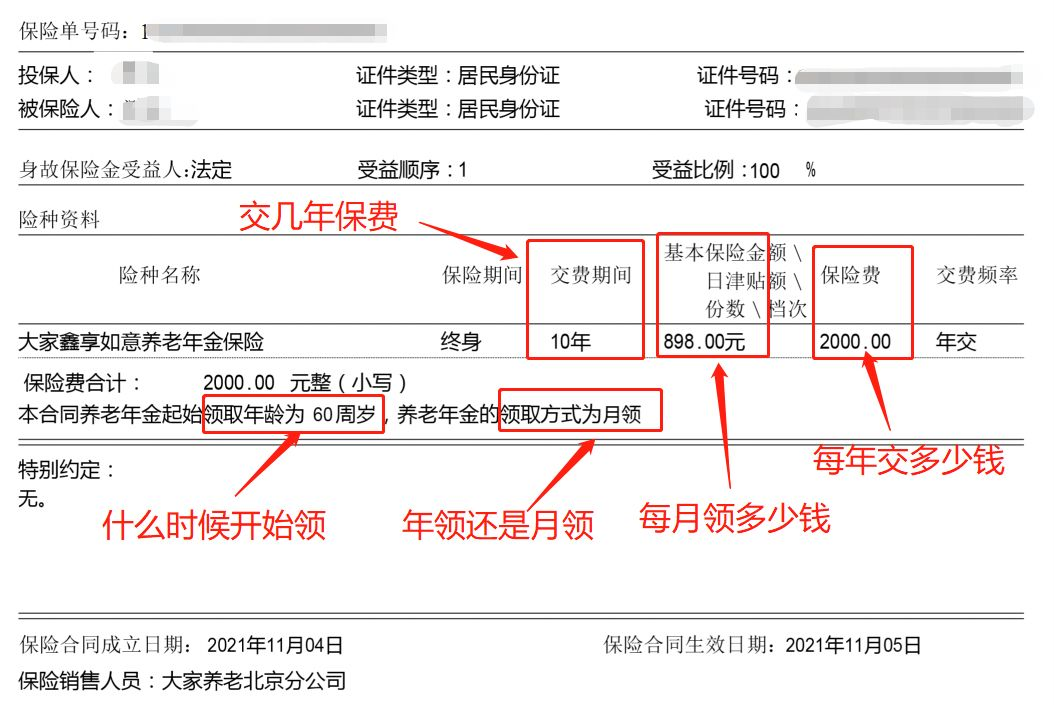
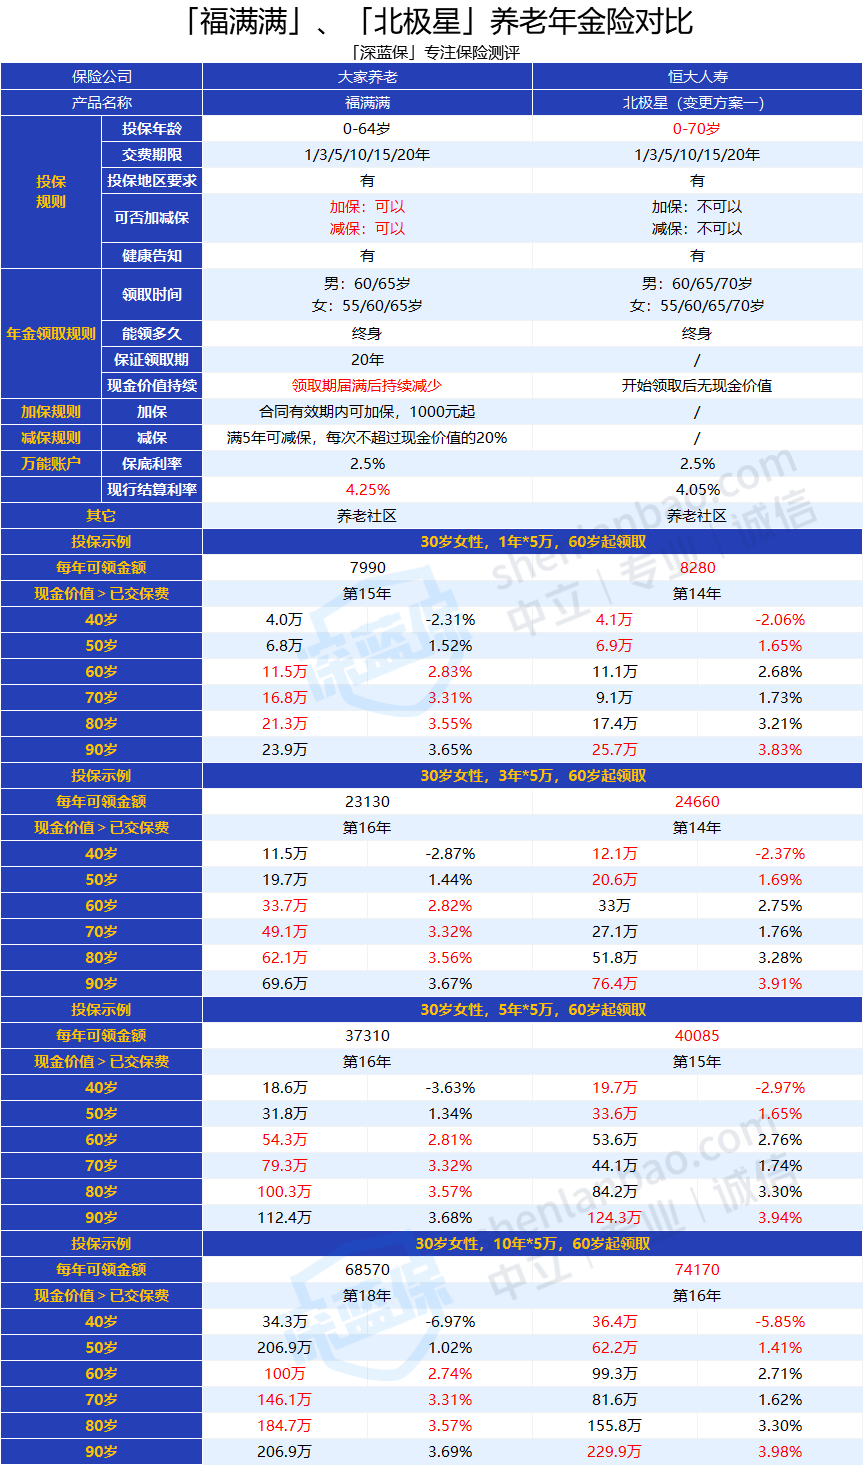
我对比过两款表现不错的产品。一款有保证领取20年,而且在80、90、100岁能额外拿祝寿金,适合对寿命有信心的人。
另一款是退休后每年拿的钱特别多,但开始领取后就没有现金价值了,万一领取后离世,只赔付已交保费和已领年金的差额。所以它更适合丁克一族,或者一旦开始领钱就不打算退保的朋友。
每个人的预算和需求不同,适合的年金险也不同,不确定买哪款产品可以免费测一测↓↓
普通型+万能账户这种组合,就是在普通年金险基础上加一个类似余额宝的账户。不领取的年金可以转进去二次增值,你也可以单独往里面追加钱。万能账户好不好,看两个利率:保底利率目前好的能到3%,实际结算利率好的能接近5%,但后者是浮动的。
这个账户的好处是灵活,追加和提取都行,前五年提取会收点手续费,五年后就没有了。长远来看,相当于锁定了一个高保底利率的理财通道,哪怕以后真进入负利率时代,追加的钱还是按保底利率走。
想要通过买年金险实现财富增值的朋友,可以先测一测收益,再考虑是否入手↓↓
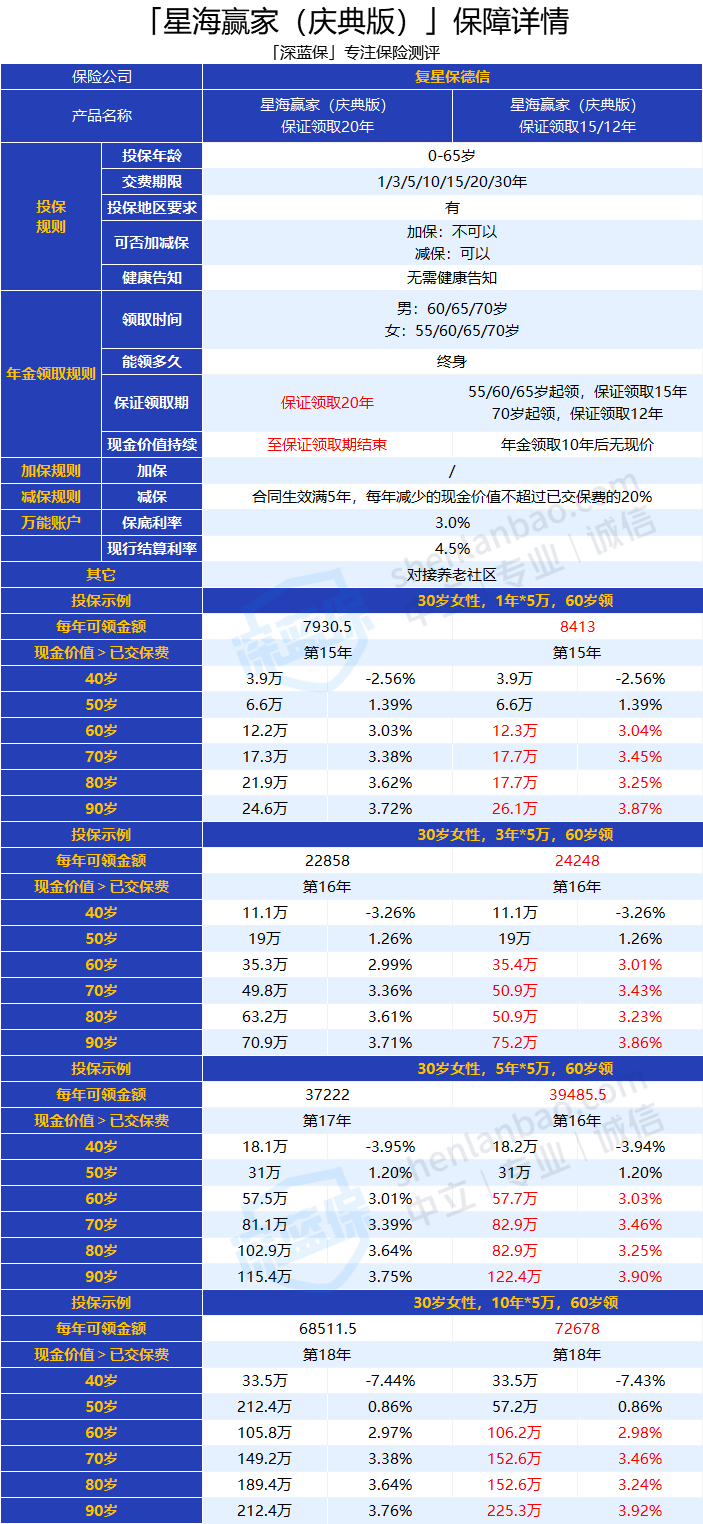
我研究过一款养老年金里的顶流产品,它按保证领取期分两个版本:保证领取20年的版本每年拿钱少一点但保得久;保证领取15年或12年的版本每年拿钱更多。而且还能对接养老社区,附加的万能账户保底利率3%、当前结算利率4.5%,追加上限也高,资金提取灵活。
增额类终身年金险比较少见,但逻辑很有意思——每年领的钱会越来越多。比如60岁领2万,到80岁可能领3万,90岁领更多。它解决的是通胀问题,毕竟年纪越大,医疗和护理开销越高。挑这类产品要关注回血时间和每年递增的幅度。
有一款全国可投保、每年领取金额按3%递增的产品,60岁能领2.5万,80岁能领4.5万,90岁能领6万,而且保证领取20年,保证领取期间总共能拿回已交保费的2.8倍。适合担心退休后花费逐年上涨的朋友。
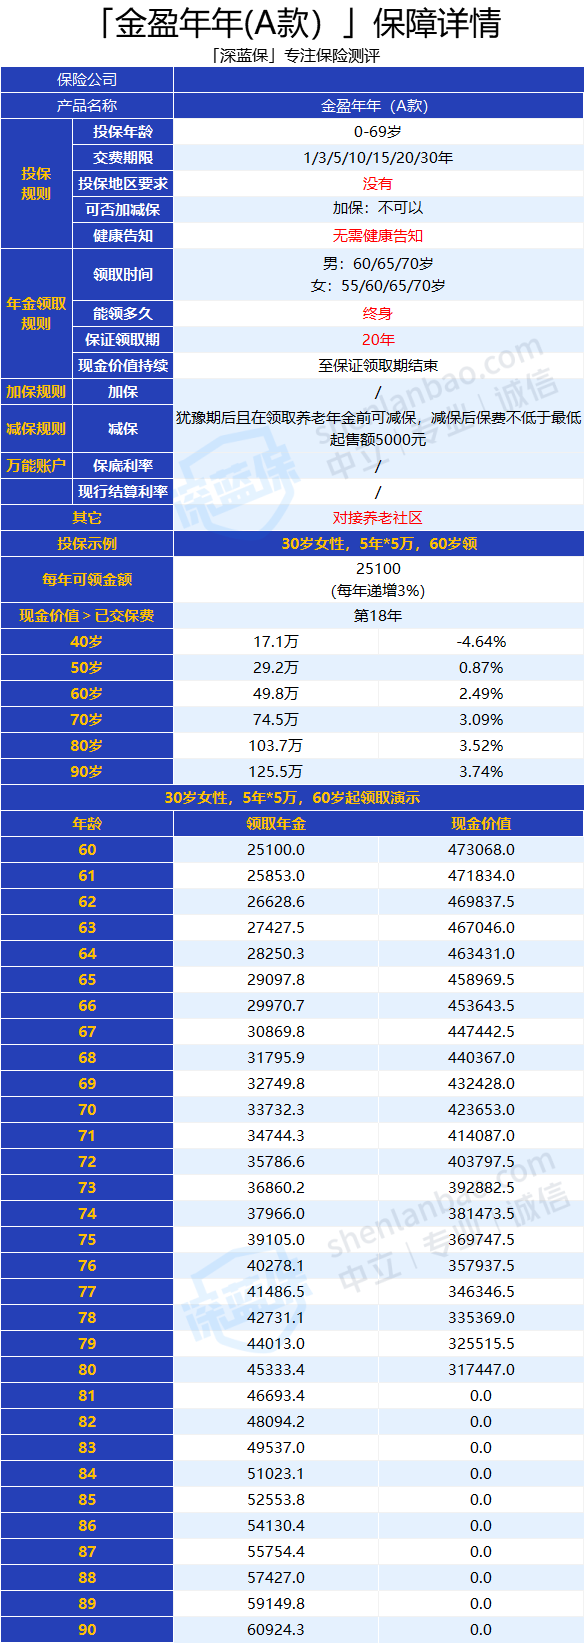
总结一下保终身的挑选思路:担心长寿风险、想活多久领多久,优先选普通型终身年金险,收益明确。有子女的可以选带保证领取期的;丁克可以考虑领取后没现金价值但每年领得多的产品。想提高资金灵活度,就选能附加万能账户的。担忧未来花费上涨,增额类更合适。
保定期年金里,藏着不少惊喜
刚才说的是保终身。如果你对寿命预期没那么高,或者单纯想活着的时候多拿钱,保定期年金值得一看。
普通型定期年金只能领一段时间,过了就没了。但它的特点是每年领的钱通常比保终身多,而且期满还有一笔满期金。更重要的是,很多保终身产品在领取后现金价值会归零,而保定期的在保障期间一直有现金价值。担心领取后退保没钱拿的朋友,可以重点考虑。
我找到一款保至85岁的产品,没有投保地区限制,也没有健康告知,满期金是每年领取金额的10倍。同样是30岁女性、5年交、每年5万、60岁开始领,这款在85岁能拿到115.7万生存总收益,而对应的保终身版本只能拿到102.3万。相当于在85岁提前支取了未来10年的年金,一次性拿到的满期金可以拿去旅游、住养老社区,或者在85到95岁之间离世的话,剩下的钱还能留给家人。
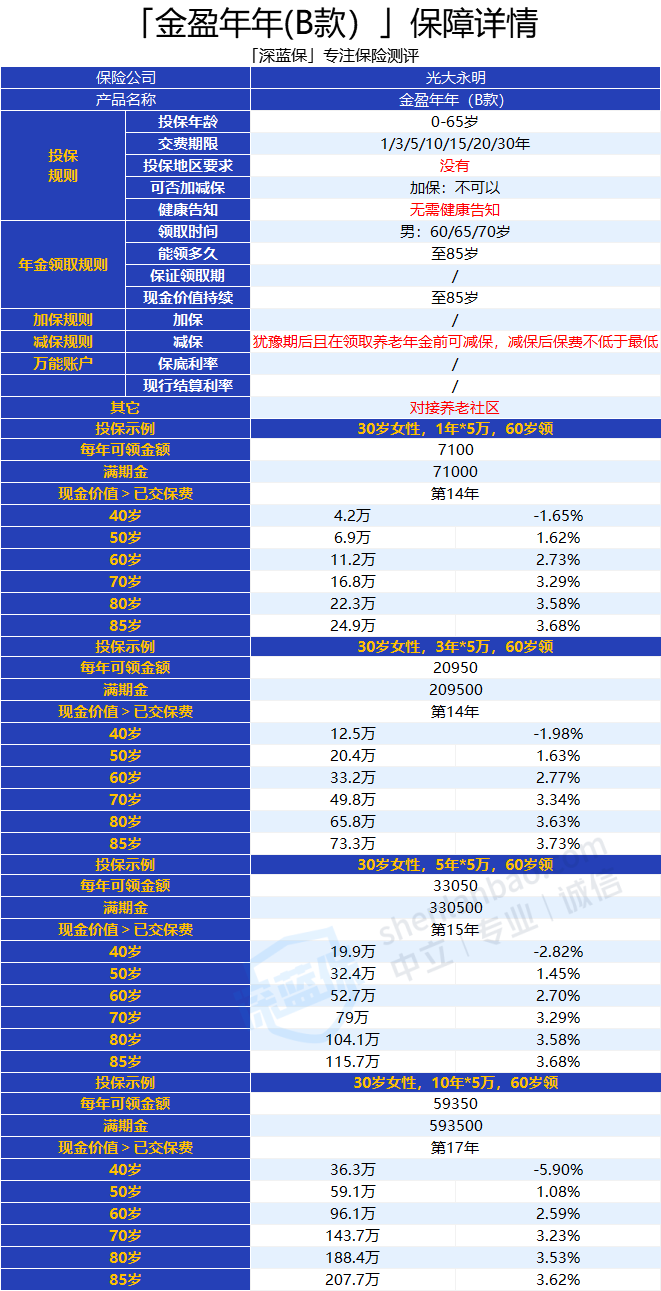
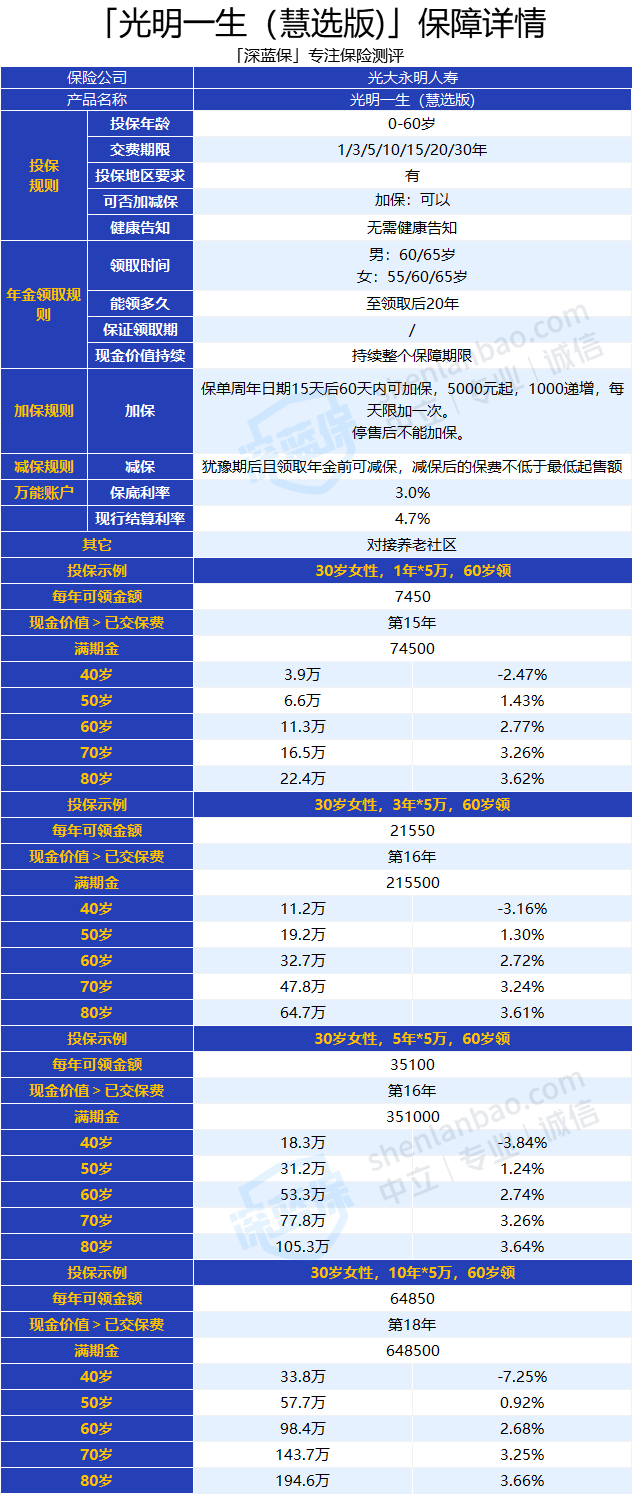
普通型定期年金+万能账户的组合也很常见,很多大公司的开门红产品就是这个结构。但要注意,这类产品主险收益通常只有2%左右,卖点全在万能账户的结算利率上。而结算利率是会下降的,所以挑的时候一定得看主险收益高不高、万能账户保底利率够不够硬。
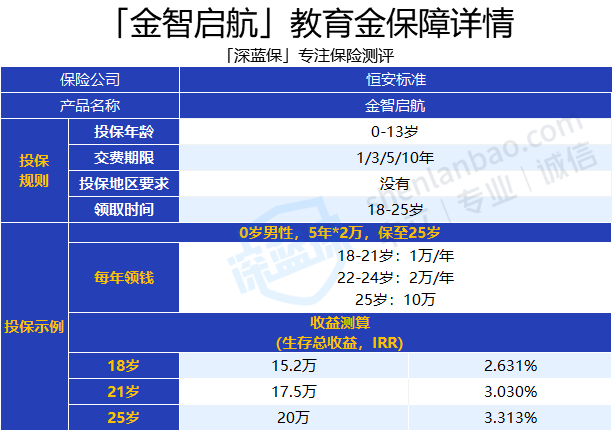
还有教育金。因为只保到20来岁,所以也属于保定期年金。如果你家有孩子,打算攒大学学费、留学费用或者创业金,可以看看。有个小秘密——教育金保障期短,很多产品收益反而比养老年金高。我算过一款热销教育金,0岁男孩投保,5年交、每年2万、保至25岁,25年的收益率能到3.3%,这是很多养老年金甚至增额终身寿做不到的。孩子上大学时每年拿一笔当生活费,研究生阶段再拿一笔,毕业还能一次性拿10万当创业金。就算纯粹当理财,25年生存总收益也能达到已交保费的2倍,安全无风险。
回头看,我最大的教训就是一开始没搞懂分类就急着看产品,结果被各种话术绕得团团转。年金险推荐这件事,真不是别人说好就适合你。先确定自己是要保终身还是保定期,再根据需求选普通型、万能账户还是增额类,最后才去对比具体产品。顺序反了,坑就来了。
如果你也在研究年金险怎么买,希望我踩过的这些坑能帮你少走弯路。年金险收益固然重要,但搞懂自己到底需要什么,比多拿零点几个百分点关键得多。