上个月帮一个老客户整理保单,翻出她2019年买的重疾险,一年交1万2,保额才30万。更离谱的是,这份保单的主险是终身寿险,重疾险只是附加了15万保额。我当时就问她:你当初到底是想保病还是想保命?她愣了半天说,业务员告诉她“有病赔病,没病留钱”,她觉得挺划算就签了。
这种事儿我见得太多了。今天不说虚的,就回答几个大家问得最多的问题,顺便把目前市面上真正值得买的产品捋一遍。文章有点长,但都是干货,建议先收藏。
问题一:有了百万医疗险,重疾险到底还要不要买?
要。而且非常要。
我给你算笔账。隔壁老王得了胃癌,住院手术化疗花了40万,百万医疗险扣掉1万免赔额,剩下39万全报了,看着挺美对吧?但老王出院后两年没法上班,老婆为了照顾他也辞了工作,家里房贷每月8000,孩子补习班一学期1万2,老人赡养费每月2000。这些钱百万医疗险一分都不管。
重疾险赔的那几十万,就是用来填这个窟窿的。所以医疗险管看病,重疾险管养病,俩是搭档,谁也替不了谁。
那重疾险怎么买?往下看。
问题二:成人重疾险,哪几款是真的能打?
我把全网在售的几十款产品翻了个底朝天,结合保障、价格、理赔条款,挑出三款最值得说的。
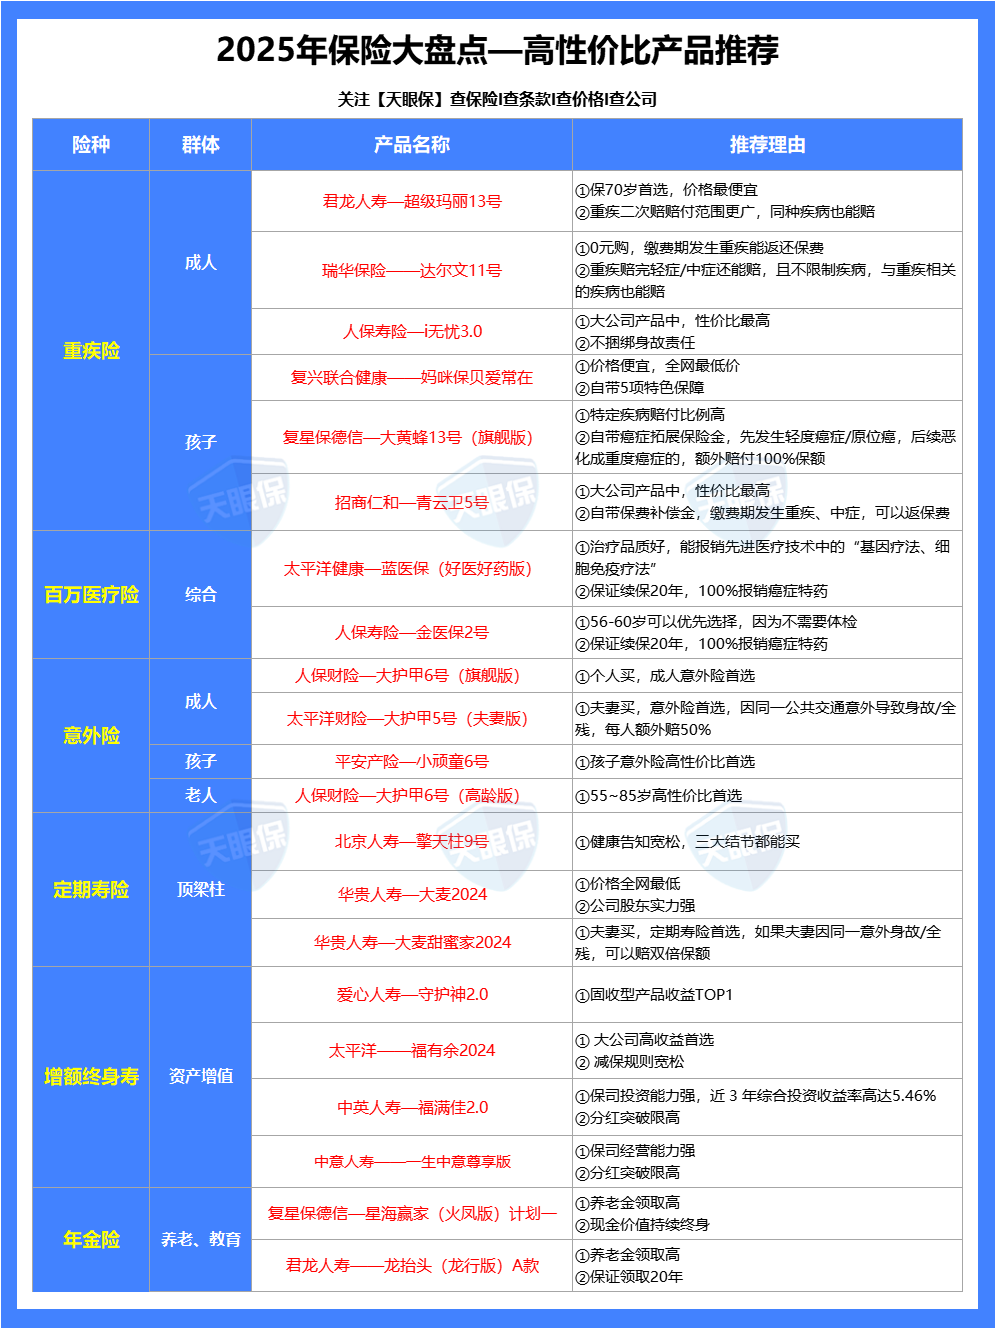

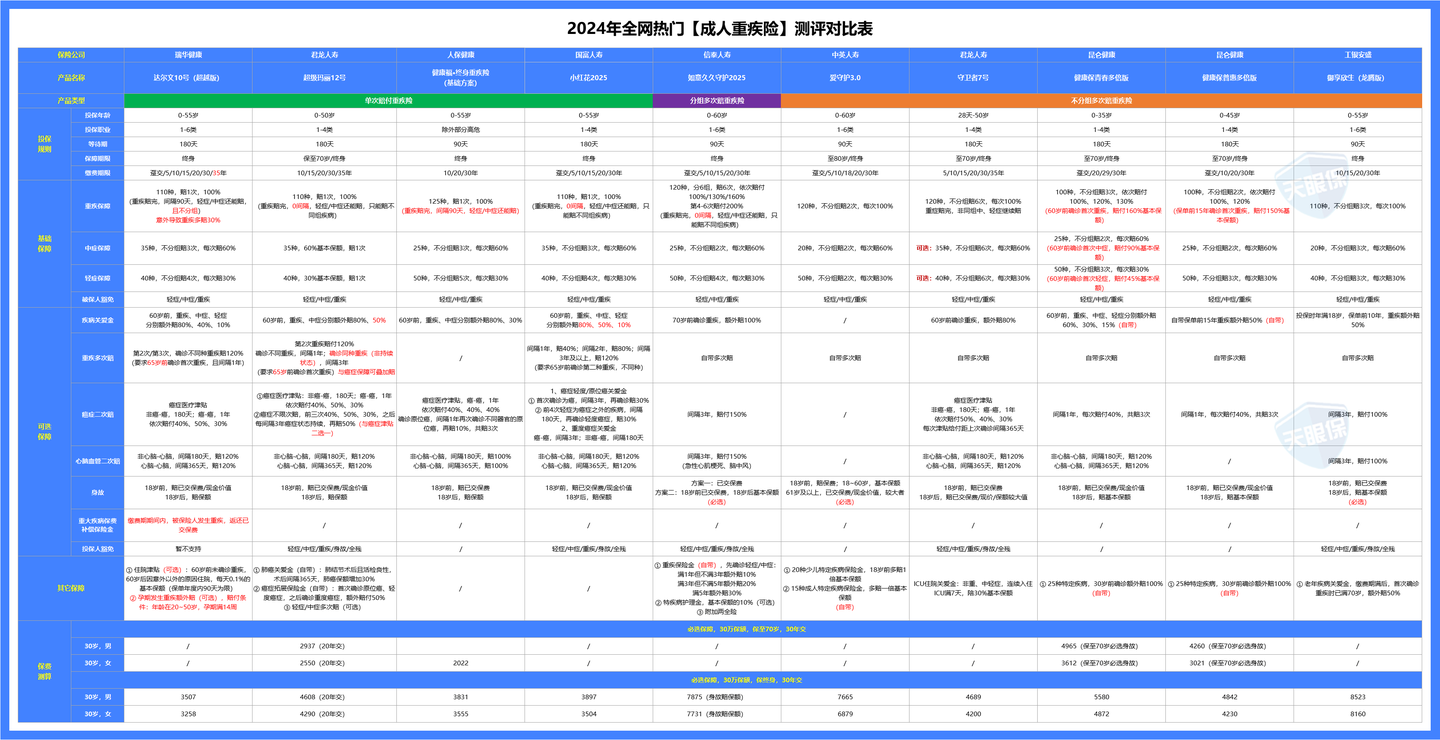
达尔文10号(超越版),这款是我目前给客户配得最多的。它有个设计特别狠——缴费期内得重疾,之前交的保费全退给你。我举个例子,30岁女性买50万保额,30年交,每年交5000左右。假如第20年查出乳腺癌,一般产品赔50万,后面10年保费不用交了,合同结束。但达尔文10号赔完50万之后,前面20年交的10万块也退给你,而且轻症中症保障继续有效。等于最后你一分钱没花,还拿了50万理赔款。这种设计在行业里是头一回见。
另外它60岁前额外赔80%,买50万能赔到90万,价格还是所有产品里最低那一档。想了解具体保费和投保链接的,可以点下面卡片找我拿。
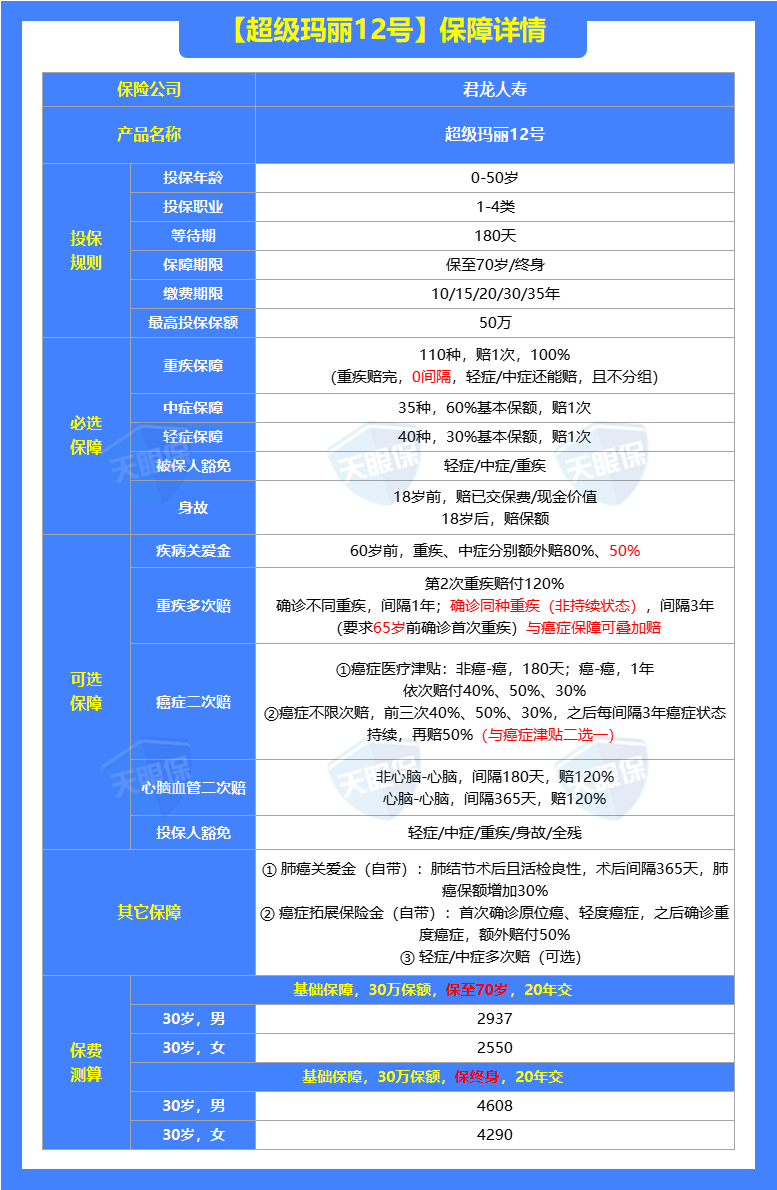
超级玛丽12号,保到70岁的首选。它有个肺癌关爱金挺实用,查出肺结节做完手术,后面如果发展成肺癌,多赔30%。疫情之后肺结节检出率多高大家心里有数,这项保障不用额外加钱,自带。
不过这款产品有个槽点我必须吐槽——现在搞限时限额销售,每天全网就放20万保费额度,5分钟抢光。想买还不一定能买上,保险公司这套饥饿营销玩得真让人无语。但产品确实好,价格也确实是地板价,30岁男买30万保额保终身20年交,一年才4608块。
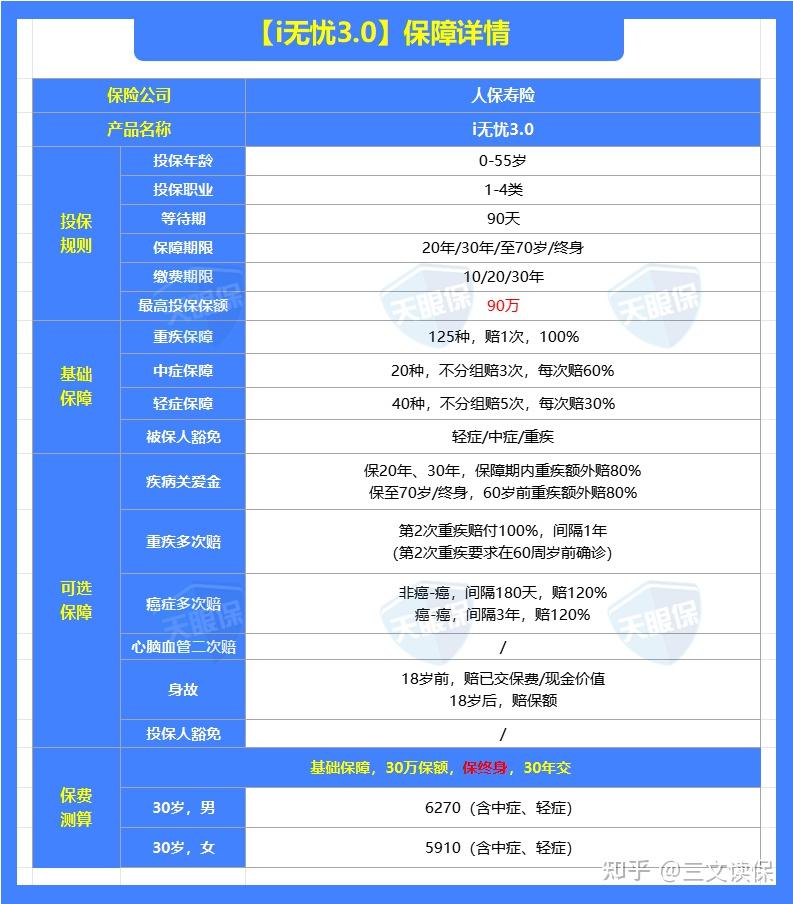
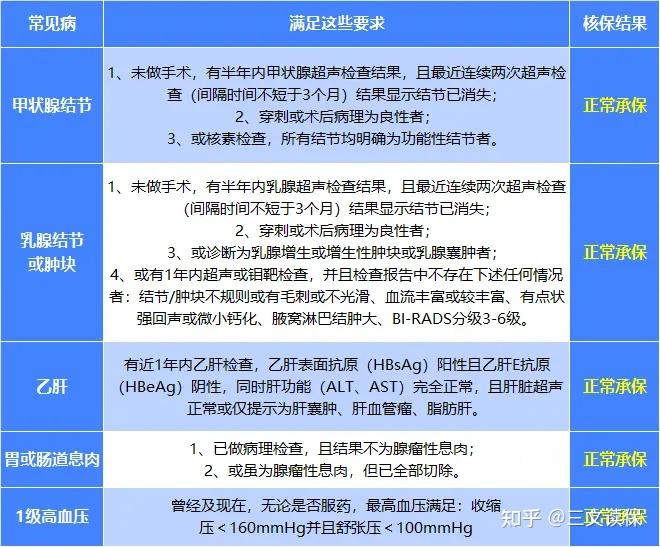
i无忧3.0,给只认大公司的人准备的。承保公司是人保寿险,1949年成立,世界500强排120位,这背景够硬了。保障灵活,中症轻症身故都能自由选,等待期只有90天,比别家少一半。健康告知也松,乙肝、甲状腺结节、乳腺结节都有机会正常投保。
唯一的问题就是贵。同样保终身,比达尔文10号贵将近一半。但如果你就是觉得小公司不踏实,晚上睡不着觉,那多花点钱买个心安也值。预算不够就降保额,50万降到30万,压力小很多。
问题三:给孩子买重疾险,跟大人有啥不一样?
最大的区别就一个——孩子不赚钱,所以不用考虑收入损失。但孩子生病,大人得请假陪着,这笔隐性损失得算进去。另外孩子保费便宜,同样保额可能只有大人的三分之一,趁早买最划算。
少儿重疾险我重点看两款。
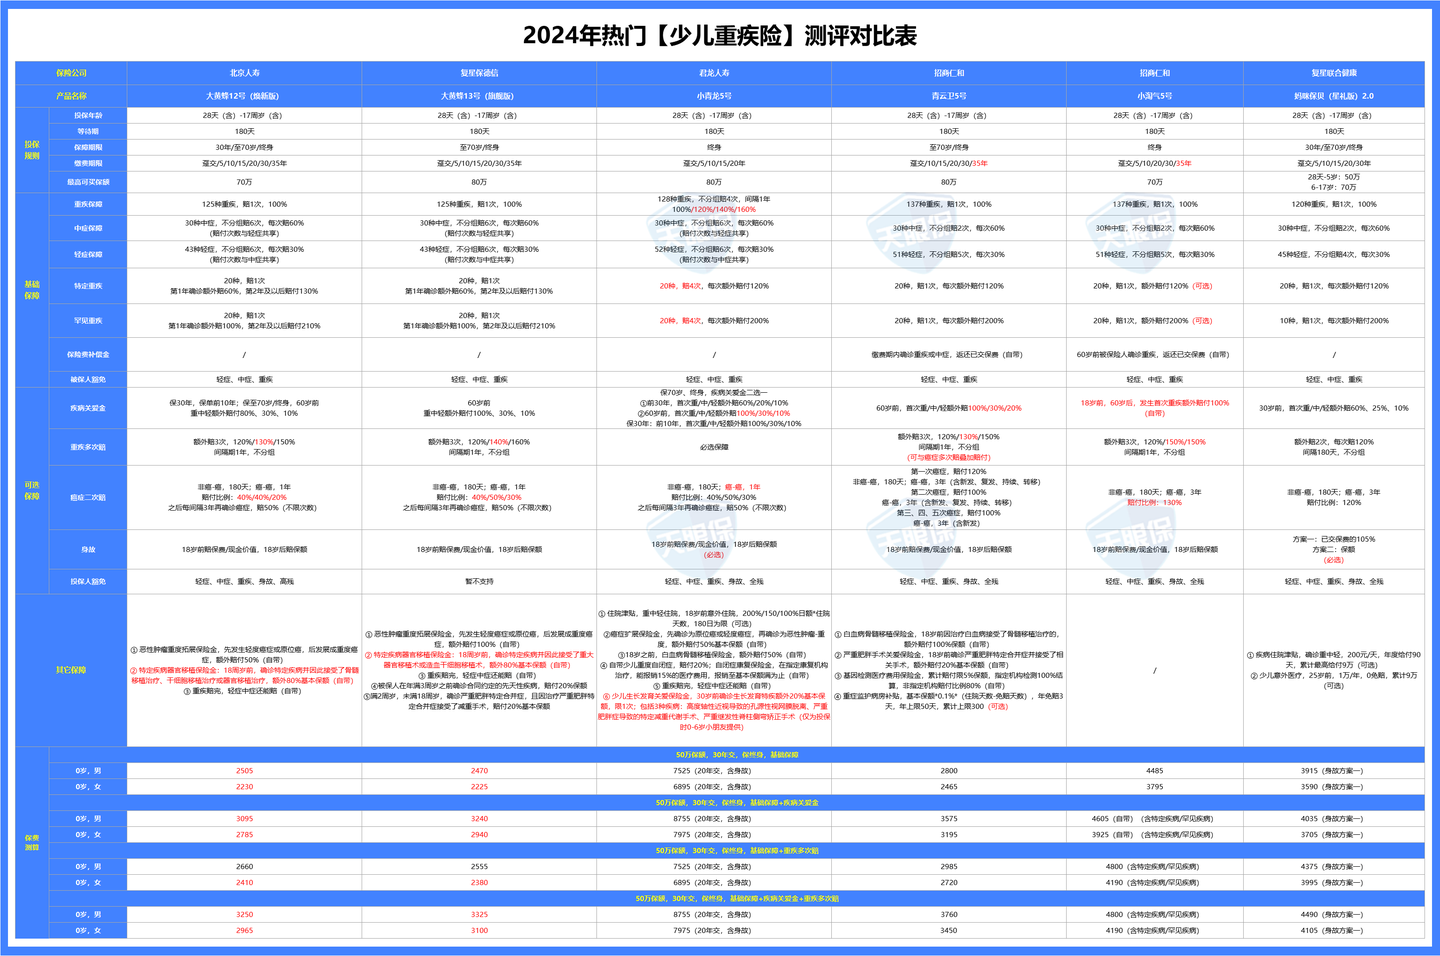
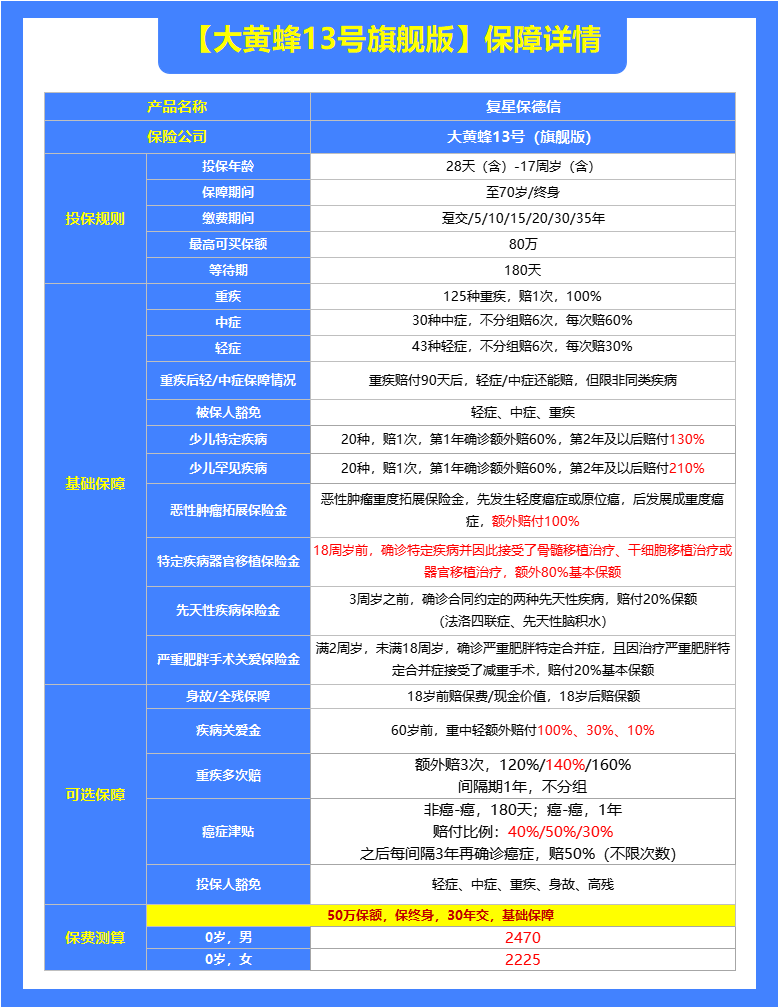
大黄蜂13号(旗舰版),性价比这块拿捏得死死的。自带癌症拓展金,先得轻度癌症再得重度癌症,额外赔100%,买50万能赔100万。首创先天性疾病保障,3岁前确诊法洛四联症或先天性脑积水,赔20%保额。特定疾病最高赔230%,罕见病最高赔310%。
价格更是离谱,0岁男孩50万保额保终身30年交,一年才2470块。这价格,这保障,我真挑不出毛病。
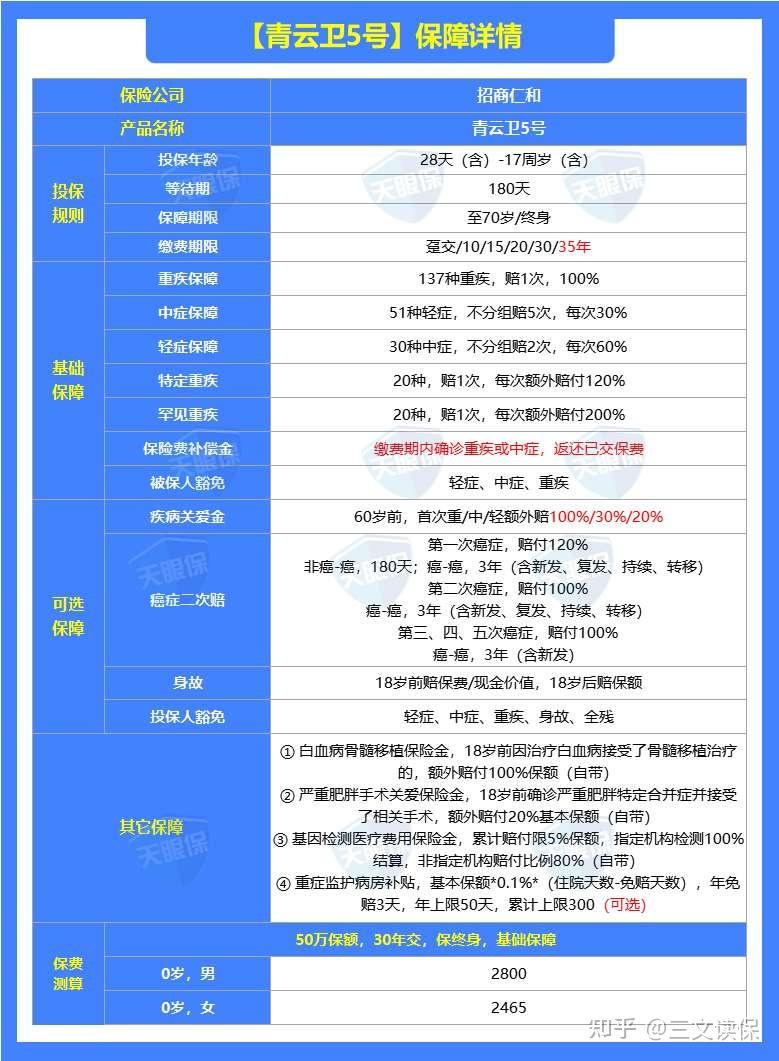
青云卫5号,背后是招商仁和,股东是招商局、中国移动、中国航信三大央企。它有个设计比达尔文10号还激进——缴费期内得重疾或者中症,保费全退。注意,中症也退,这是头一家。60岁前额外赔也高,重中轻分别额外赔100%、30%、20%。
价格比大黄蜂13号贵200左右,但央企背景加保费补偿,多花这点钱不算冤。
问题四:百万医疗险,几百块的东西有必要挑吗?
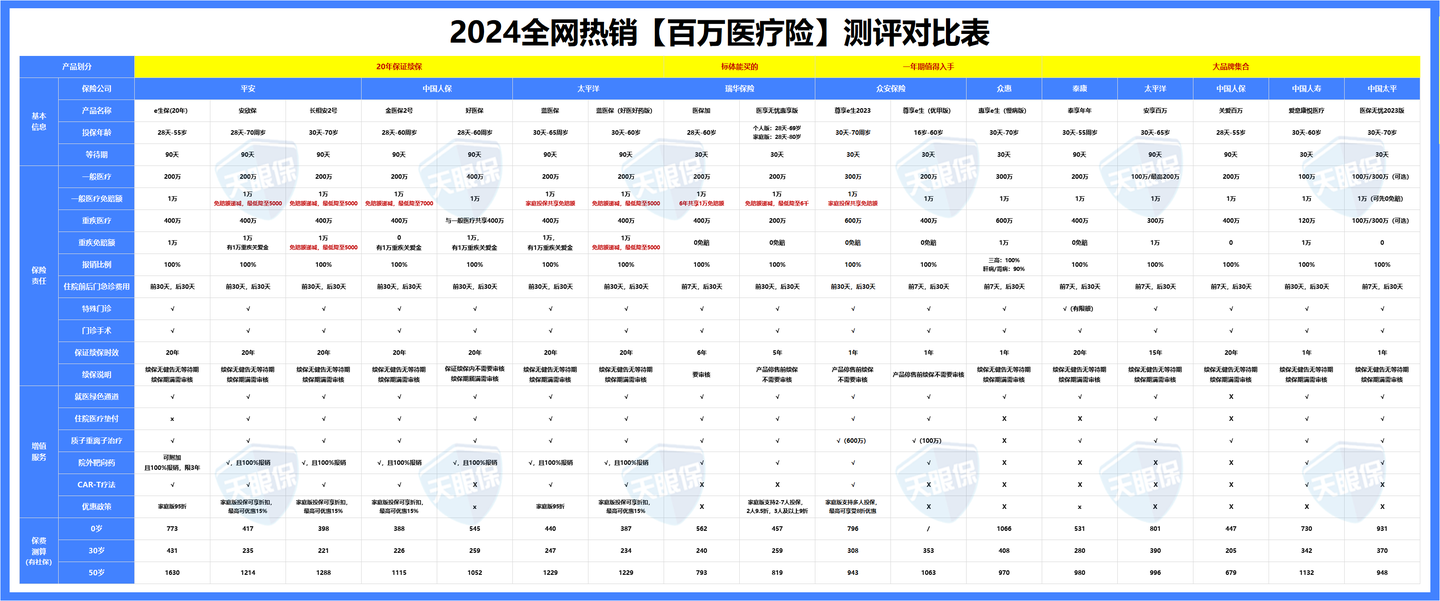
太有必要了。百万医疗险看着便宜,但这里面的坑比重疾险还多。最关键的就两点:能不能保证续保20年,外购药能不能报。
你想想,今年理赔了50万,明年保险公司不给你续了,你哭都没地方哭。所以保证续保20年是底线。外购药更不用说了,很多抗癌特药医院根本没货,得去外面药房买,一盒几万块,不能报的话这保险等于白买。
目前最能打的两款,都是大公司的。
蓝医保(好医好药版),太平洋健康承保。免责条款最宽松,保证续保20年,外购药械全面放开,只要在国家药械清单内就能报。抗癌特药207种,包含3种CAR-T药品。免赔额最低能降到5000,家庭投保还能共享免赔额。它还能附加特需医疗,相当于去医院的头等舱看病,体验完全不一样。
缺点是57岁以后保费涨得厉害,比金医保2号贵出1000左右。给爸妈买的话得算算账。
金医保2号,人保健康承保。它最大的优势是55岁以上投保不用体检,最高60岁能买。蓝医保和长相安2号过了55岁都要体检报告,很多老人根本过不了这关。价格也友好,家庭单最多打85折。保证续保20年,癌症特药100%报销,该有的都有。
如果爸妈身体有点小毛病,或者年龄偏大,金医保2号是更现实的选择。
问题五:意外险,一年一买的东西随便选选就行?
意外险确实便宜,一两百块就能买到50万保额。但随便选选,真出事的时候可能一分钱赔不到。
先搞清楚什么叫意外。保险里的意外必须同时满足四个条件:非疾病的、非本意的、突发的、外来的。中暑算不算?不算,那是身体机能问题。猝死算不算?不算,那是疾病导致的。但有些产品扩展了猝死保障,这个要专门看。
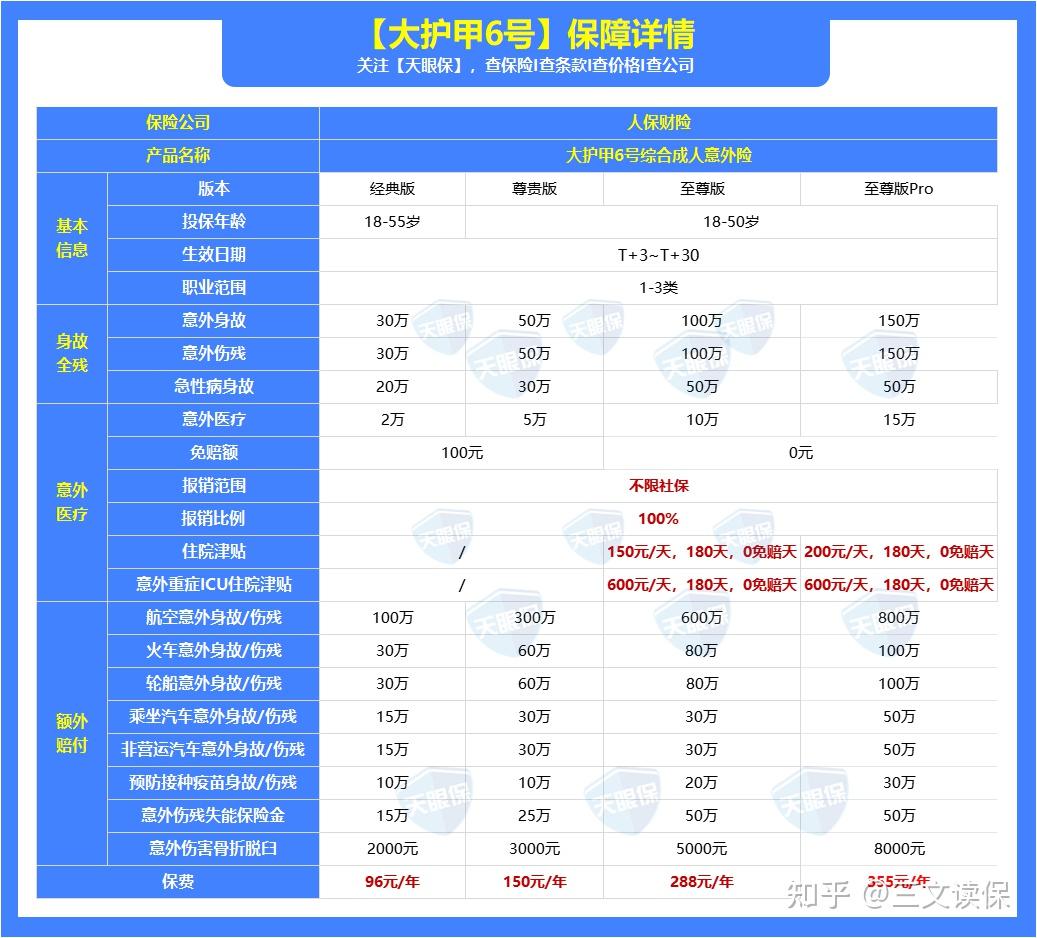
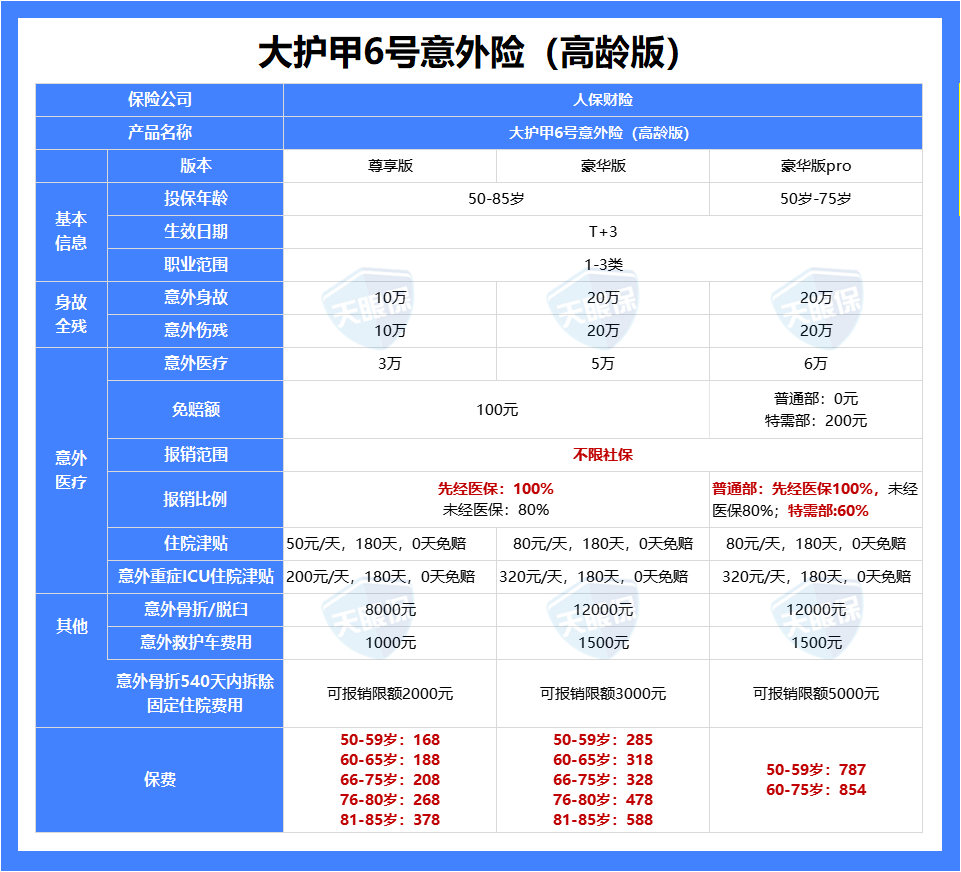
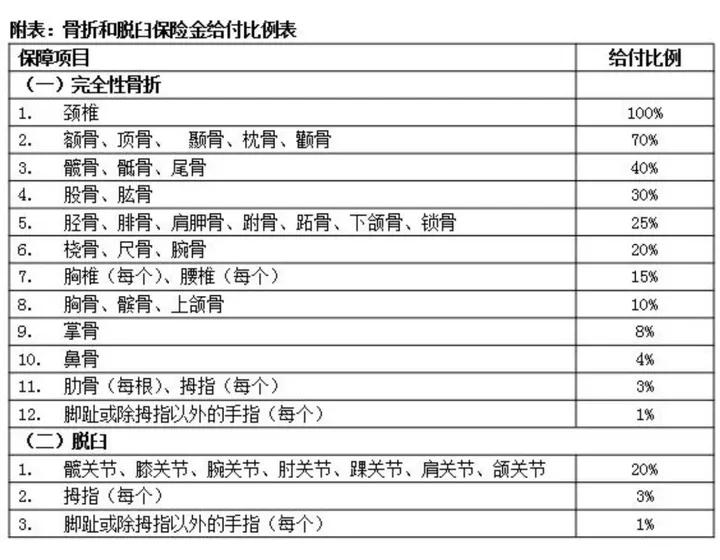
成人意外险,我个人推荐大护甲6号。人保财险承保,不限社保100%报销,二级及以上私立医院也能赔。至尊版意外医疗保额10万,0免赔,1块钱都报。还有住院津贴,至尊版每天150块,住两天院保费就回来了。100万保额一年才288块。
但买之前注意两件事:一是有些地区的医院不赔,比如北京平谷、密云、怀柔,天津滨海、静海这些地方;二是它有健康告知,二级以上高血压、心脏病买不了。
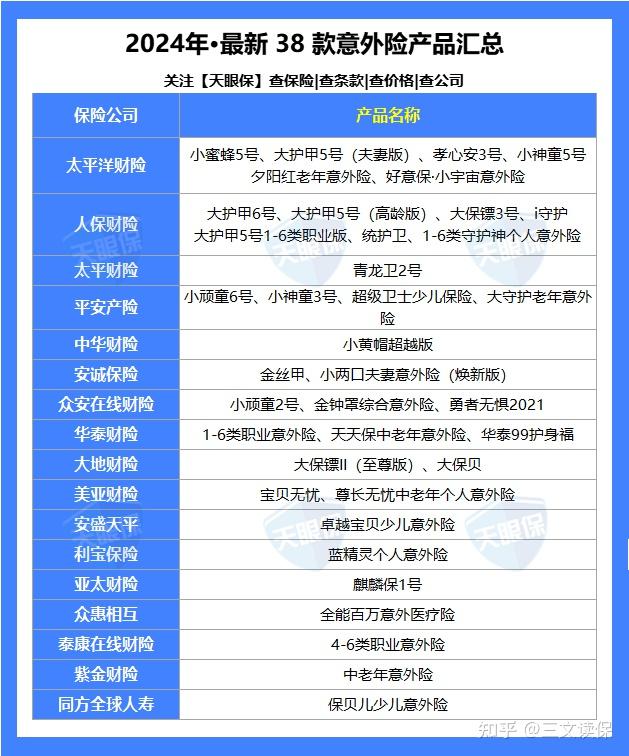
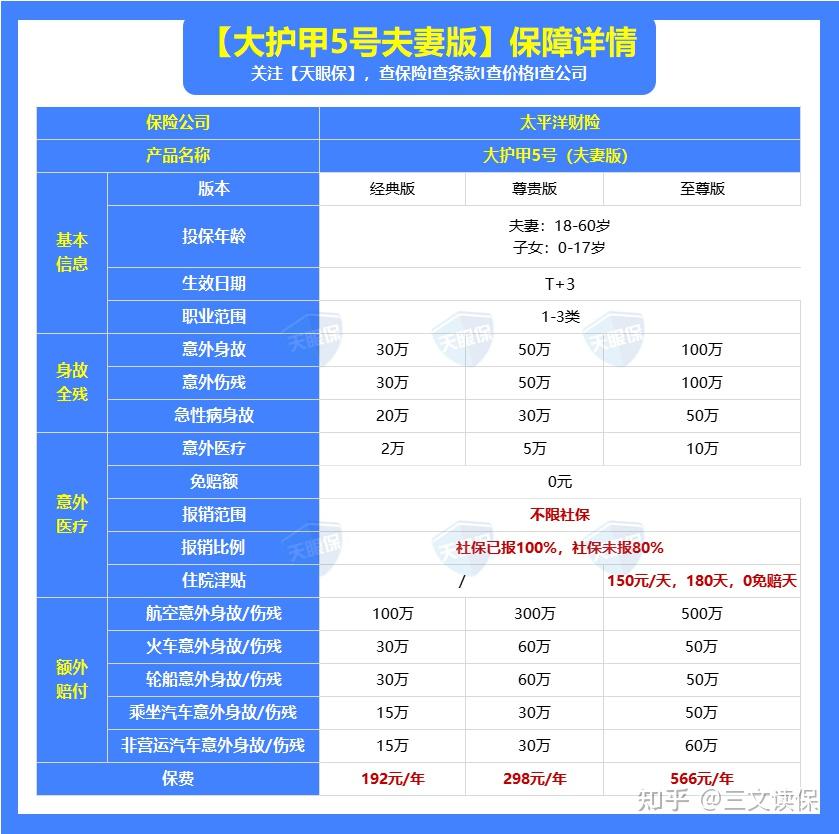
如果是夫妻俩一起买,大护甲5号夫妻版更划算。两人因同一公共交通意外身故或全残,每人额外赔50万。100万保额两人一年566块,还能附加孩子保障,一张保单保一家三口,省事。
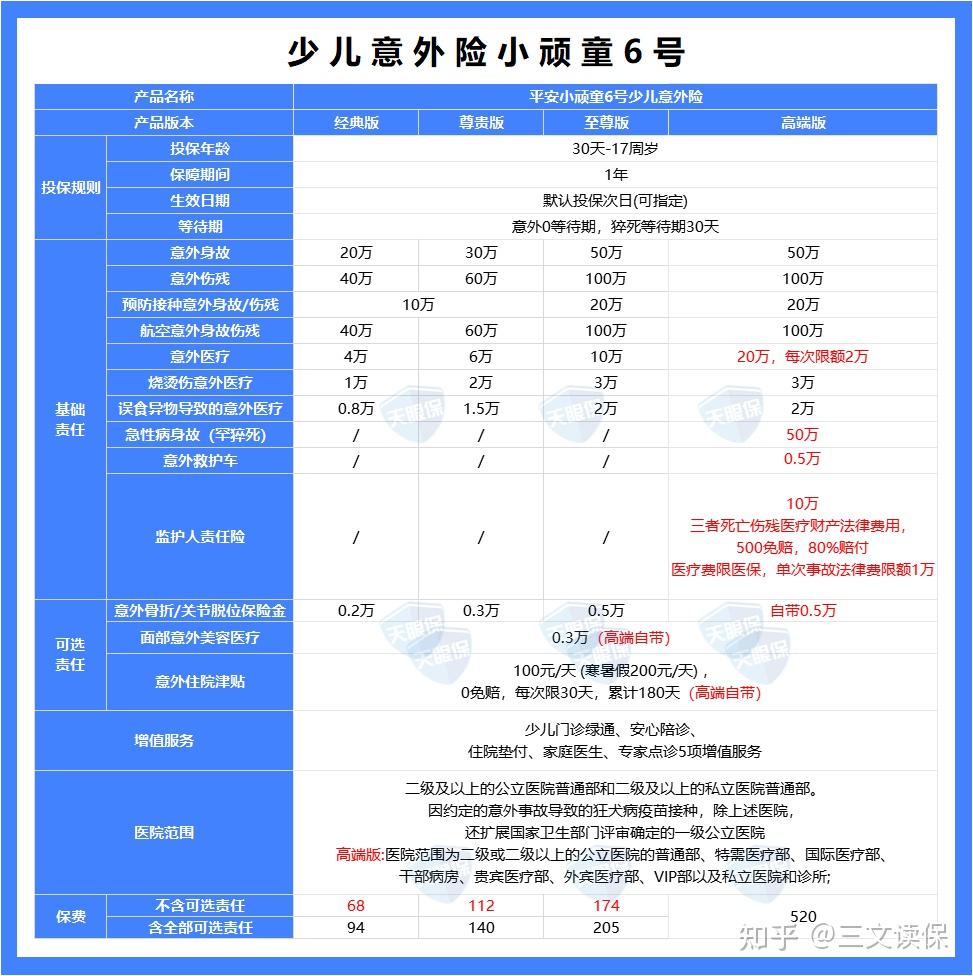
孩子意外险就看平安小顽童。大公司承保,0免赔不限社保100%报销,还能扩展私立医院。最关键的是伤残保额是身故保额的2倍,因为国家对未成年人身故保额有限制,0到9岁最高20万,10到18岁最高50万,但伤残没有这个限制。所以买的时候重点看伤残保额,别光盯着身故。
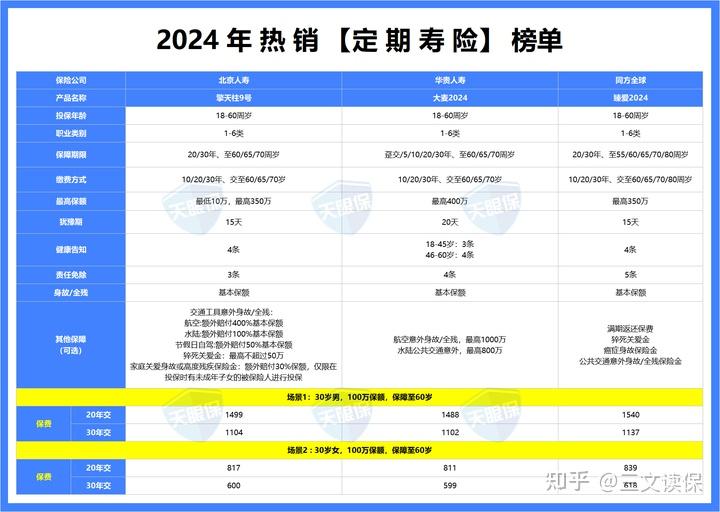
问题六:定期寿险,什么人最该买?
定期寿险的逻辑特别简单——人没了,给家里留一笔钱。所以谁身上背着房贷车贷,谁上有老下有小,谁就该买。
保额怎么定?有个粗略的公式:房贷余额+车贷余额+孩子教育费+父母赡养费+家庭5年生活费。算下来多少就买多少。保到退休年龄就行,60岁或者65岁。一年几百块到一千多,杠杆极高。
目前定寿市场同质化严重,产品之间差距不大。重点看三点:免责条款越少越好,健康告知越松越好,价格越低越好。这三条都满足的,就是好产品。
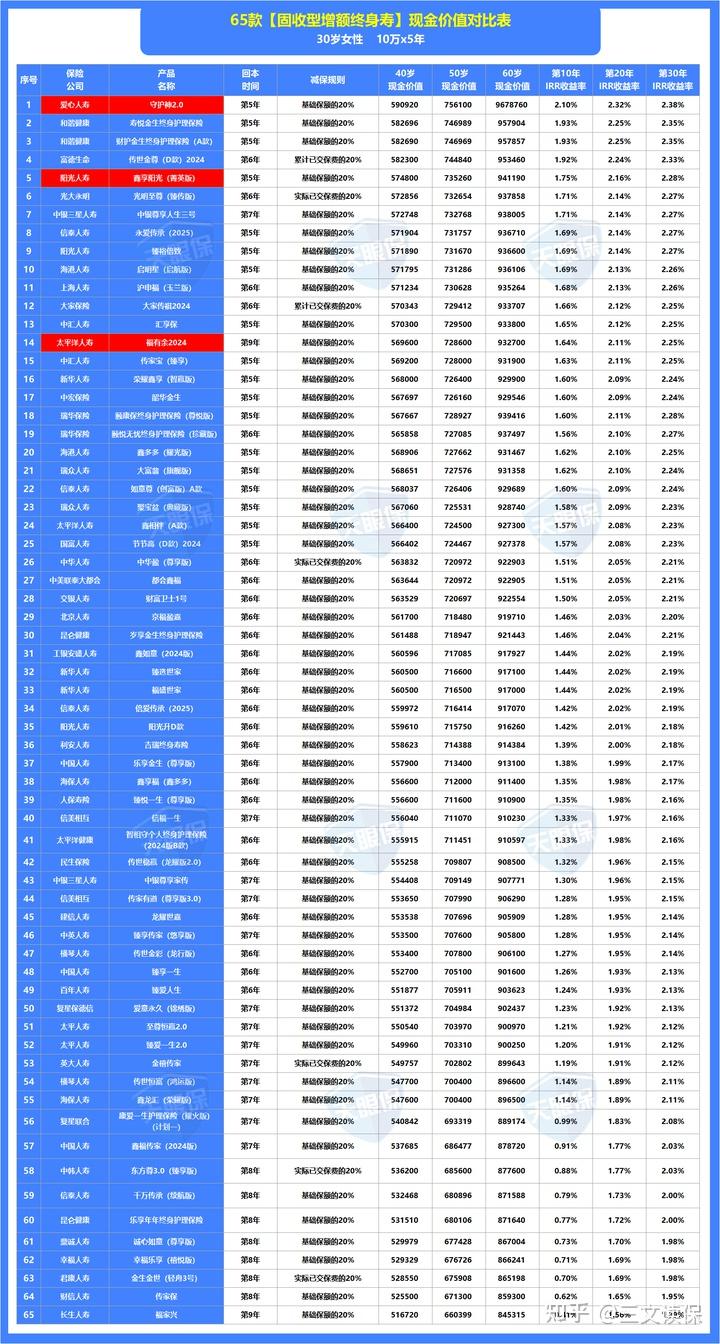
问题七:想存钱,增额终身寿和年金险选哪个?
这个问题我被问过不下几百遍。先说结论:看你要干嘛。
增额终身寿像是一个灵活的存钱罐,现金价值写进合同,每年复利增长,想用钱的时候减保取现就行。适合那种“这笔钱我可能中间要用,但不确定什么时候用”的人。
年金险更像发工资,到了约定年龄按月或按年给你打钱,活多久领多久。适合纯粹为了养老做准备,怕自己老了管不住钱、被人骗、或者活得太久钱不够花的人。
选产品的时候注意两点:一是看irr,别听业务员吹什么复利3.5%,算出来的实际内部收益率才是真的。二是看减保规则,增额终身寿如果减保限制太严,灵活性大打折扣。
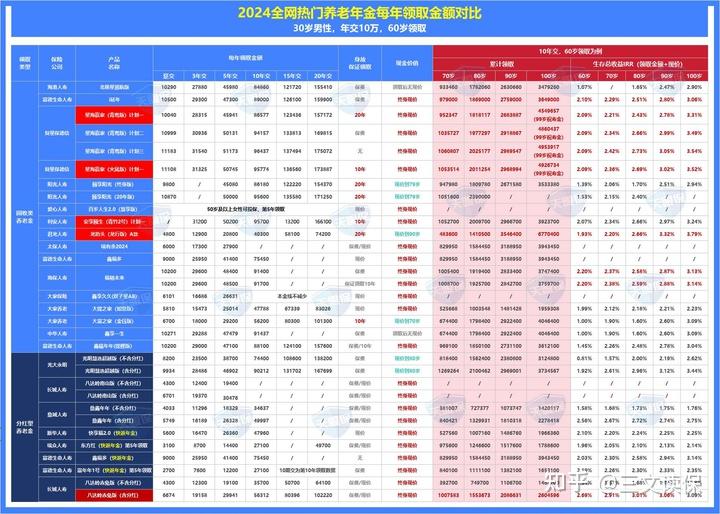
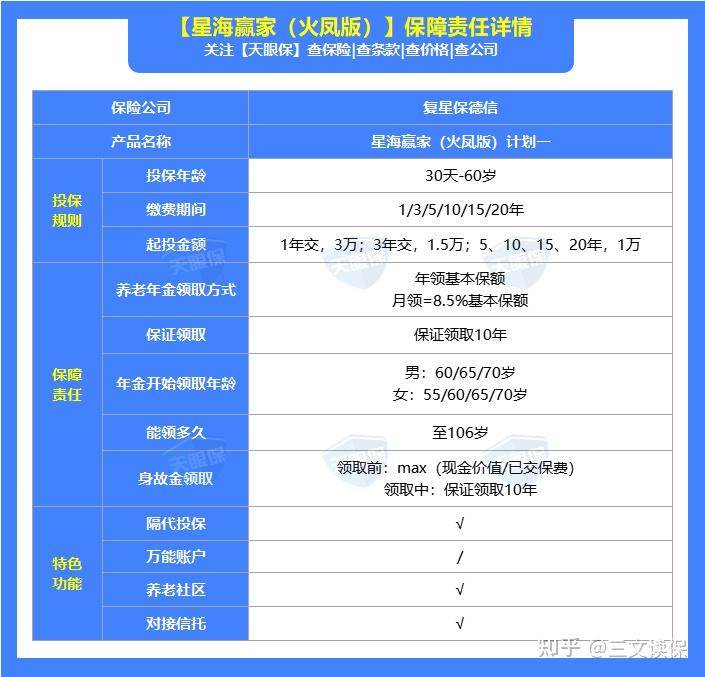
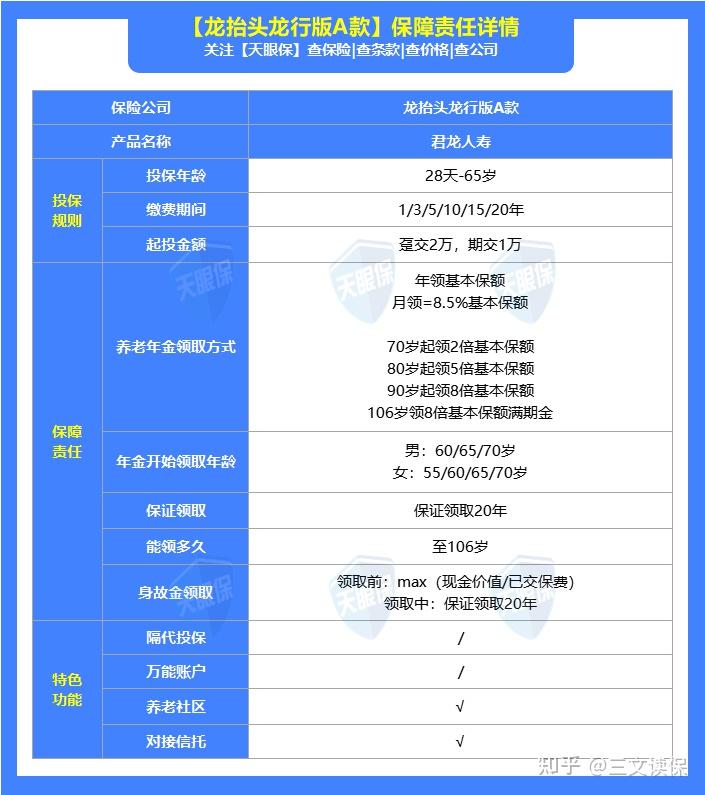
养老年金险还要看保证领取年限。有的产品保证领取20年,哪怕刚领一年人就没了,剩下19年的钱一次性给受益人。有的产品没有保证领取,人没了合同就结束,这种就要慎重。
最后说几句掏心窝子的话
干了8年保险,我见过太多人买错。有人给孩子买了一堆,大人却在裸奔。有人一年交几万保费,保额才20万。有人买了理财险,生病了一分钱赔不到。
买保险的顺序应该是:先大人后小孩,先保障后理财,先保额后期限。重疾险保额至少30万起步,50万才算及格。医疗险保证续保20年是底线。意外险和定寿一年一买,别被忽悠买长期返还型的。
另外说个扎心的事实:代理人推荐的产品,往往不是最适合你的,而是佣金最高的。所以多对比,多问,别怕麻烦。买错了退保损失更大。
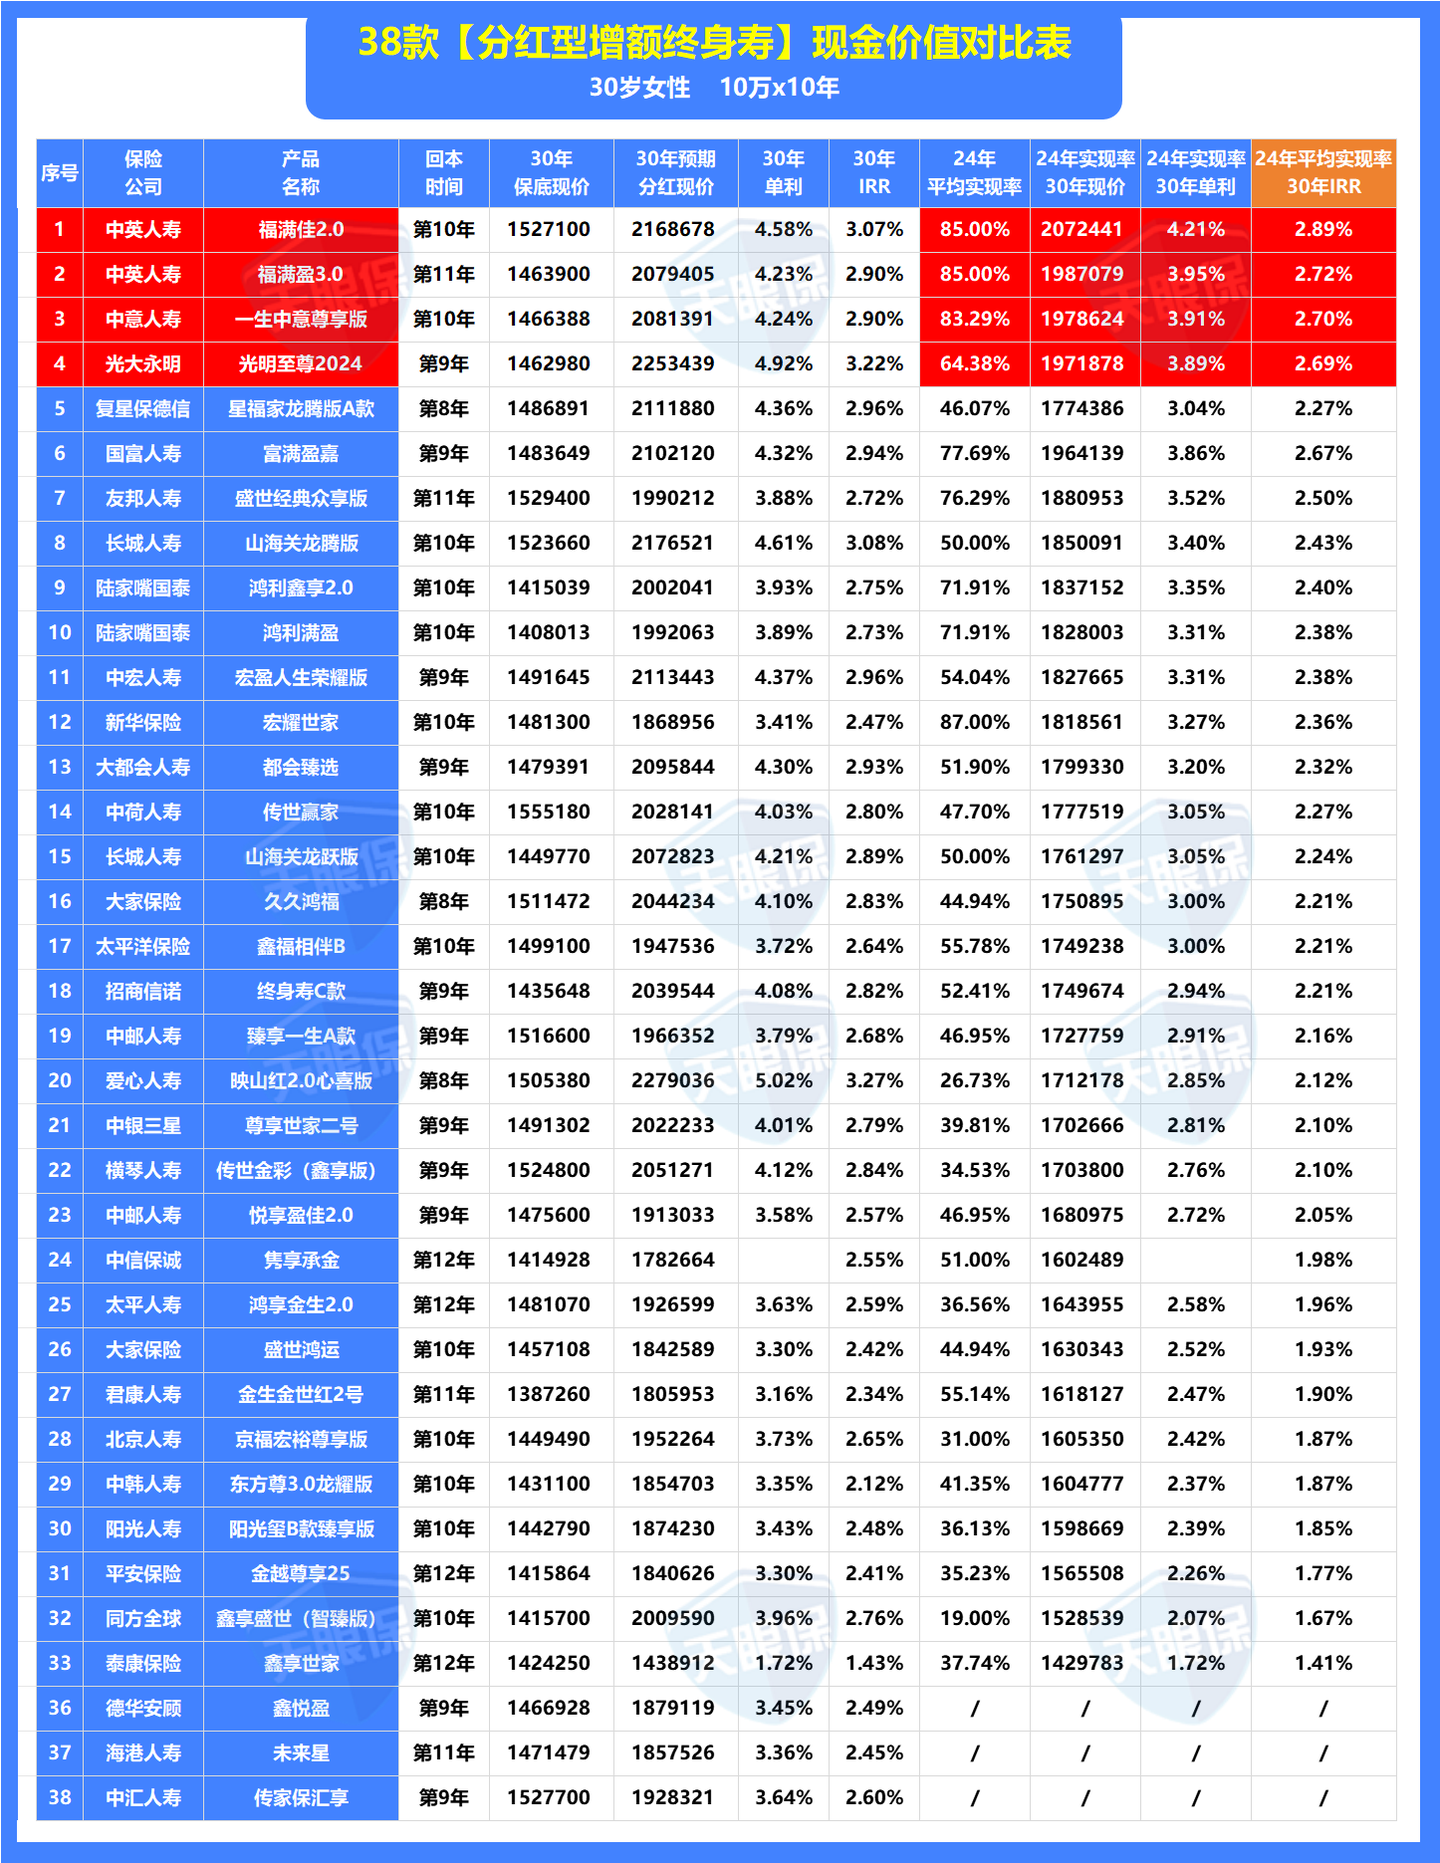
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
如果你看完还是拿不准,可以点下面的卡片加我,把你的家庭情况、预算、身体状况告诉我,我帮你搭一套方案。不收费,就当交个朋友。但我不卖关子,也不逼单,合适就买,不合适我直接告诉你别买。
保险这东西,买对了是保障,买错了是负担。希望你是前者。