我有个前同事老周,去年办退休,差一点就吃了大亏。
他年轻时在深圳打拼了11年,后来回杭州又交了12年,最后几年在北京断断续续交了8年。他一直以为自己能在北京退休——毕竟北京养老金水平高,谁不想呢?结果去办手续的时候,工作人员告诉他:你的退休地是杭州。老周当时就懵了,一个月少拿将近一千块,一年就是一万多,往后二十年呢?
问题出在哪?他从来没办过社保转移。之前在深圳、北京交的那些年,账户是封存状态,虽然钱还在,但退休地的认定跟他想的不一样。
这事让我想起在保险公司理赔部门那几年见过的各种案例。很多人买保险的时候精打细算,却忽略了社保这个最基础的保障。社保没理顺,后面商业保险的理赔和养老金规划都会受影响。今天就把社保转移这件事掰开揉碎讲清楚,尤其是多地交过社保的朋友,建议看完。
换城市工作,社保到底要不要转
先说结论:不一定要转,但你要清楚不转的后果。
我们父母那辈,一份工作干到退休,社保压根不用操心转移的事。但现在换城市工作太普遍了,我身边就有朋友五年换了三个城市。每次换城市都去办社保转移?说实话,没必要,而且麻烦。
真正需要考虑转移的,是这两类人:
- 已经确定在某個城市干到退休,不会再挪窝了
- 临近退休,比如50多岁,需要把各地社保归拢到一起
如果你还年轻,未来去哪个城市发展都不确定,那就先别急着转。等确定了最终退休地,一次性办理更省事。
但「不转」不等于「不管」。不办社保转移,有两个影响你必须知道。
医保方面,影响最大的是职工医保。职工医保需要累计缴满一定年限(各地不同,一般15到25年),退休后才能终身享受医保报销。如果不转移,社保系统没有全国联网,你在不同城市交的年限可能没法自动累加,到退休时发现年限不够,那就尴尬了。另外,医保卡里的余额不转移的话,之前城市的钱就用不了。
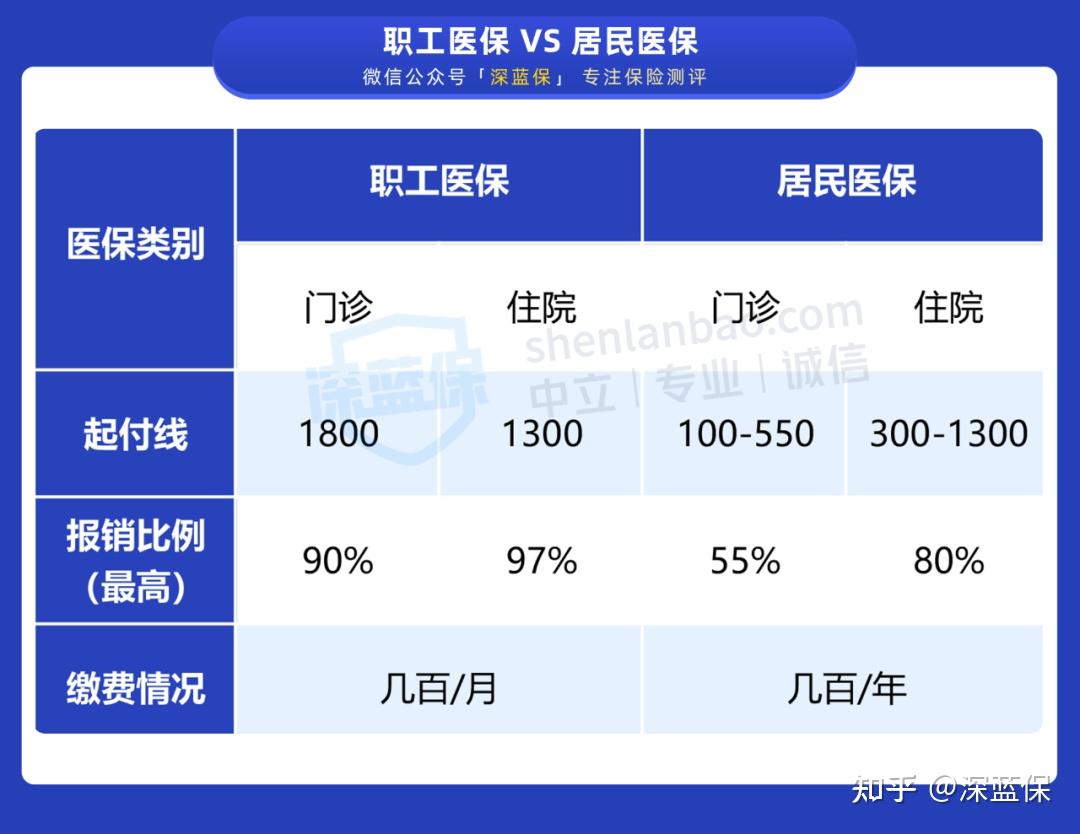
至于居民医保,因为交一年保一年,没有累计年限一说,也没有个人账户,所以不存在转移的问题。但要注意,居民医保和职工医保之间不能互转,如果你之前交居民医保,后来去外地工作交了职工医保,这两段是没法合并的。
养老方面,不转移的风险更直接。养老保险要累计交满15年才能退休领钱,不转移可能导致年限不够。就算年限够了,养老金账户里的钱少了,退休金自然就少。养老金这东西,账户里的钱越多,退休后领得越多,这是硬道理。
社保转移怎么办,分两种情况
办理社保转移有几个前提条件:转出地的社保已经停缴,转入地已经参保并且有缴费记录,跨省转移的话,男性不满50岁、女性不满40岁。
举个例子,小张想把社保从杭州转到北京,得先把杭州的社保停掉,然后在北京至少交一个月社保,才能申请转移。
现在大部分地区只有养老保险支持线上转移,医疗和失业一般要跑线下。建议提前打当地社保局电话,区号+12333,问清楚需要什么材料,免得白跑一趟。
线上转移养老保险,分省内和跨省两种情况。省内转移可以搜当地政务服务网或者人社局官网。比如从广州转到深圳,上深圳人社局官网,找到「转移申请管理」,点「城镇职工基本养老保险转移接续申请」,填信息就行。
跨省转移除了上面说的方式,还可以用「掌上12333」APP。首页点「更多服务」,先查一下转入地有没有开通网上转移服务,开通了的话点「社保转移申请」,填完信息等审核。审核进度可以在「社保转移审核结果查询」里看。
多地交过社保,退休金到底在哪领
这才是最关键的问题。我先给大家看一个真实案例。
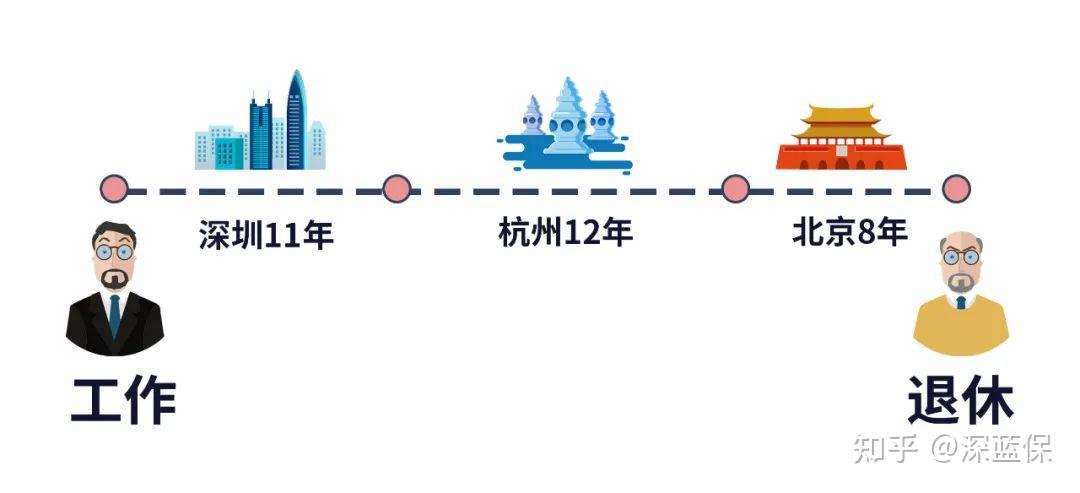
王先生之前在深圳交了11年,杭州12年,北京8年。他以为自己能在北京退休,结果办退休的时候发现,退休地是杭州。为什么?因为北京只交了8年,没满10年,而最后一个交满10年的城市是杭州。
多地交社保,退休地的认定规则其实不复杂,看这张图就够了。
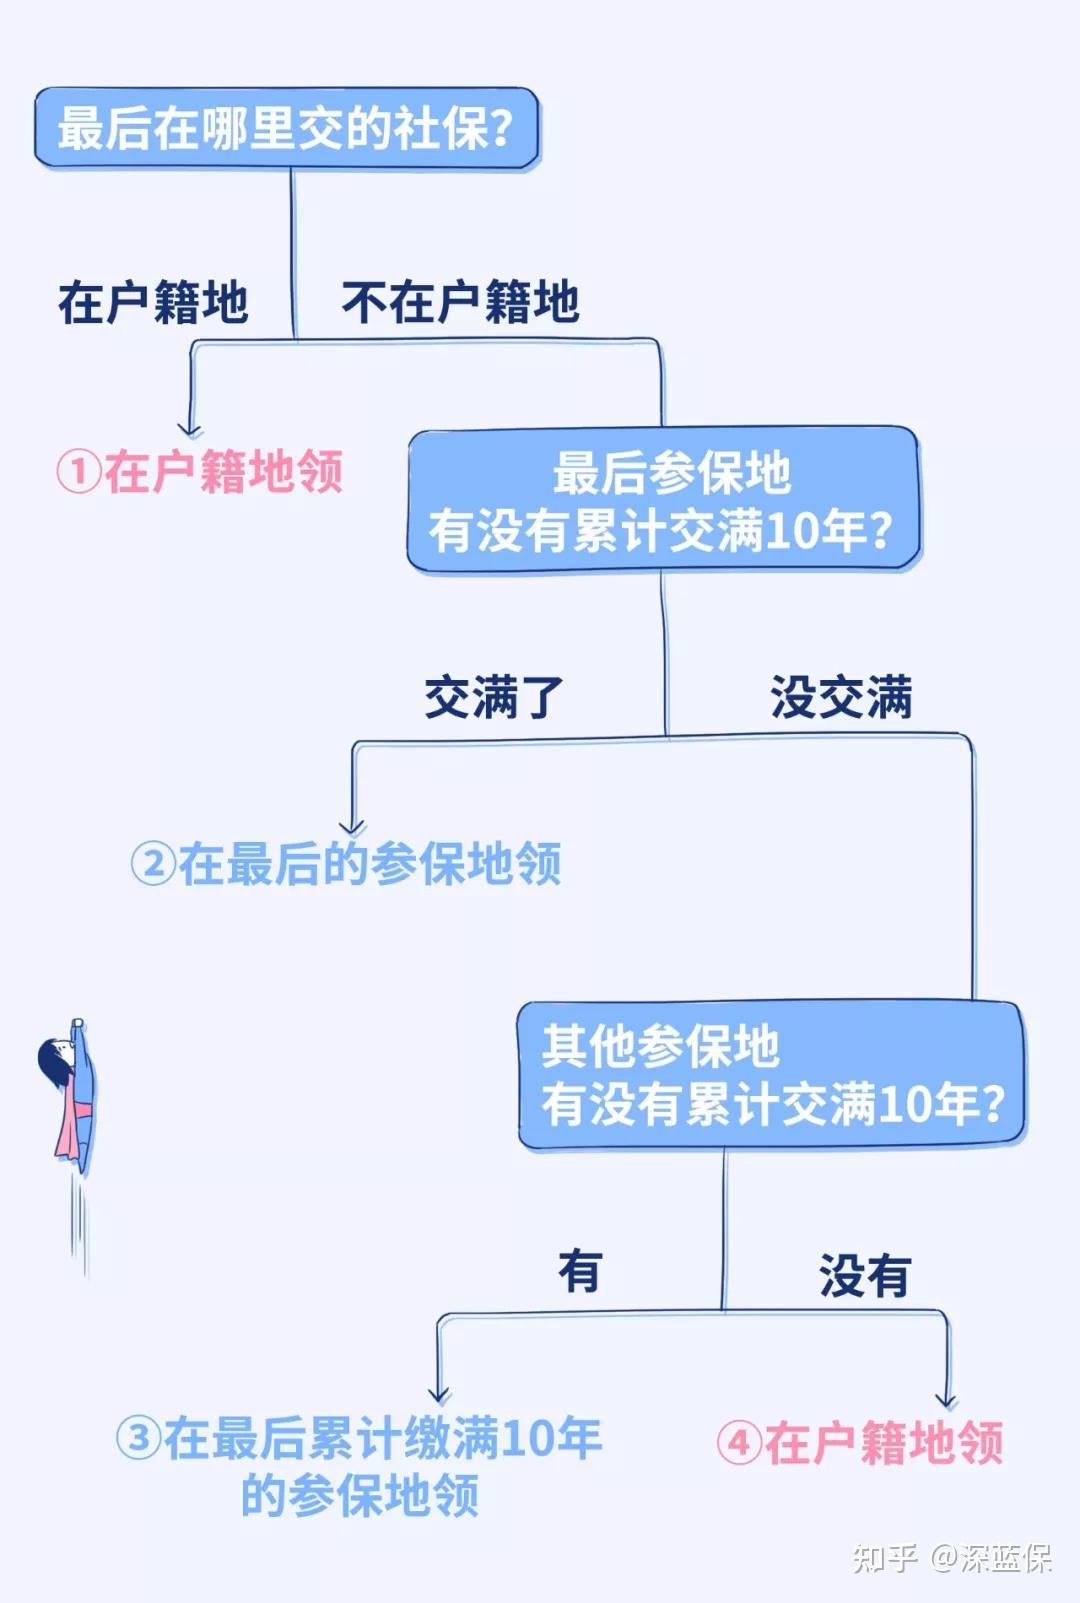
如果图看不明白,我用人话解释一下。
情况一:退休前在户籍地交社保。比如你是重庆人,在北京交了11年,后来回重庆交了5年,最后只能在重庆领养老金。
情况二:退休前在外地交社保。这里面又分三种情况。
第一种,只有一个城市交满10年,就在那个城市领。比如小陈在东莞交了5年,在北京交了12年,北京交满了10年,所以北京是退休地。他只需要把东莞的养老转移到北京,退休后在北京领钱。
第二种,多个城市都交满10年,在最后一个交满10年的城市领。这就是王先生的情况,深圳11年、杭州12年、北京8年,最后一个满10年的是杭州,所以只能在杭州退休。他需要把深圳和北京的养老都转到杭州。
第三种,没有任何一个城市交满10年,那就回户籍地领。比如老李是东莞人,在广州交了9年,深圳交了8年,都没满10年,最后只能把各地的养老关系转到东莞,在东莞退休。
这里有个很现实的点:养老金跟退休地的经济水平直接挂钩。深圳的养老金比东莞高,北京的比杭州高。所以如果有的选,尽量把社保关系往大城市归拢。但前提是,你得在那个城市交满10年。
几个经常被问到的问题
两地同时交医保行不行?不行。去年9月国家医保局发了文件,明确不允许医保重复参保。如果你在两个地方同时交了社保,只能保留其中一份。具体保留哪个,各地执行有差异,打12333问最稳妥。
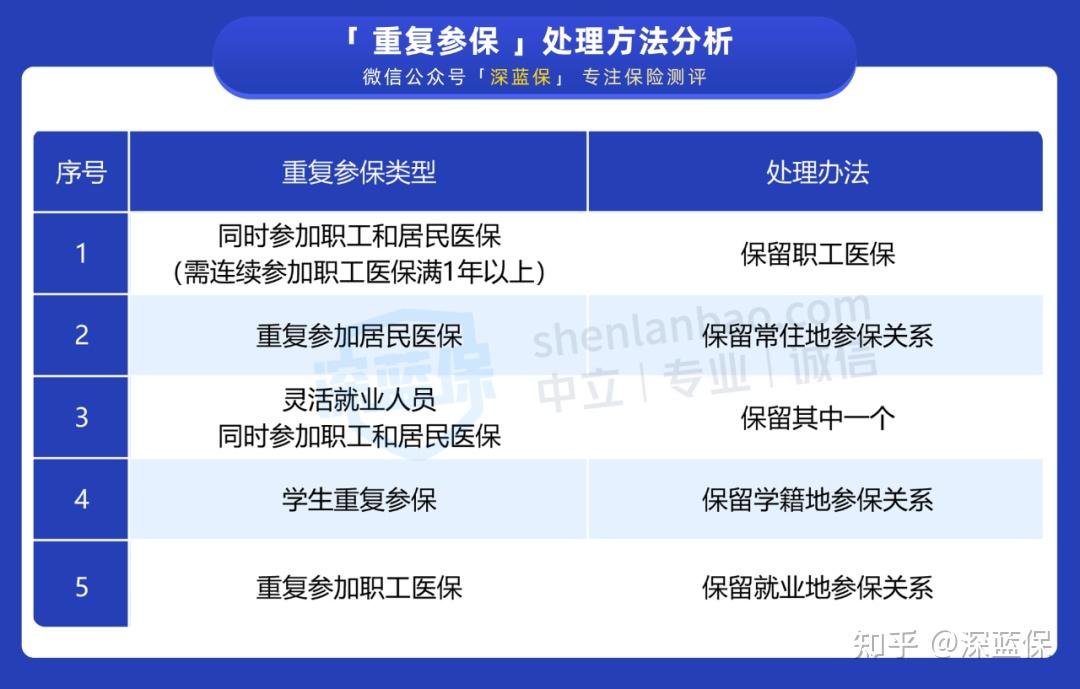
不转移社保,之前交的钱会没吗?不会。离职时没办转移,当地社保局会把你的账户封存,不是注销。公积金也一样,钱不会清空。等你办转移的时候,账户里的钱会合并到一起。
社保转移有年龄限制吗?有。跨省就业的话,男性满50岁、女性满40岁,就不能办理养老保险转入了,只能建临时基本养老账户。比如老李一直在成都工作,51岁第一次去深圳,那他在深圳只能建临时账户,不能把成都的养老转过来。等退休时,深圳的社保要转回成都,在成都办退休。
说点实在的
我在理赔部门那几年,见过太多人退休时才发现社保出了问题,但那时候已经来不及补救了。社保转移这件事,年轻的时候觉得无所谓,等到快退休了才发现影响这么大。
我的建议是:年轻时别频繁转移社保,等确定了退休地再一次性办。如果有可能,尽量把社保关系留在一二线城市,退休金会高不少。这跟你做保险规划是一个道理,基础保障没搭好,后面买再多商业保险也是事倍功半。家庭保险规划的第一步,永远是先把社保理顺。
至于保险怎么买、保险配置方案怎么做,那是后面的事。先把社保这个地基打牢,再考虑上面的房子怎么盖。
退休后的生活质量,很大程度上取决于你在哪里退休、交了多久社保。这件事,越早想清楚越好。