很多家长觉得给孩子买保险嘛,肯定保额越高越好、价格越贵越安心,一年不花个大几千根本配不齐。其实不是这样。我做了这么多年家庭保险规划,看了上千套方案,可以很明确地讲——给0到18岁的孩子配齐核心保障,一年保费控制在1000到4000块完全够用。多花的钱,大概率是买了你用不上的返还责任或者捆绑了不必要的身故保障。
这篇内容适合谁看?孩子刚出生或者还小的父母,想给孩子买保险但不知道怎么下手;或者已经买了但心里没底,想知道有没有买贵、买错。可以直接往下翻到对应部分当清单查。
先把该买哪几样定下来
我见过太多家长一上来就问“哪款产品好”,其实顺序反了。先搞清楚孩子需要哪几类保障,再去选具体产品,效率高得多。
孩子真正需要的保险就四类,按优先级排:
少儿医保,国家给的福利,出生后三个月内办最好,从出生那天的住院费都能报。这个不用犹豫,先办。
意外险,一年一两百块,管磕磕碰碰、烫伤摔伤。重点看意外医疗的报销条件,不限社保100%报销的最好。
百万医疗险,一年几百块,管大病住院。社保报完之后超过免赔额的部分基本都能报,进口药、外购药也能覆盖。
少儿重疾险,确诊合同约定的重疾直接赔一笔钱,用来弥补家长请假照顾孩子的收入损失。比成人重疾多了一层少儿特定疾病额外赔。
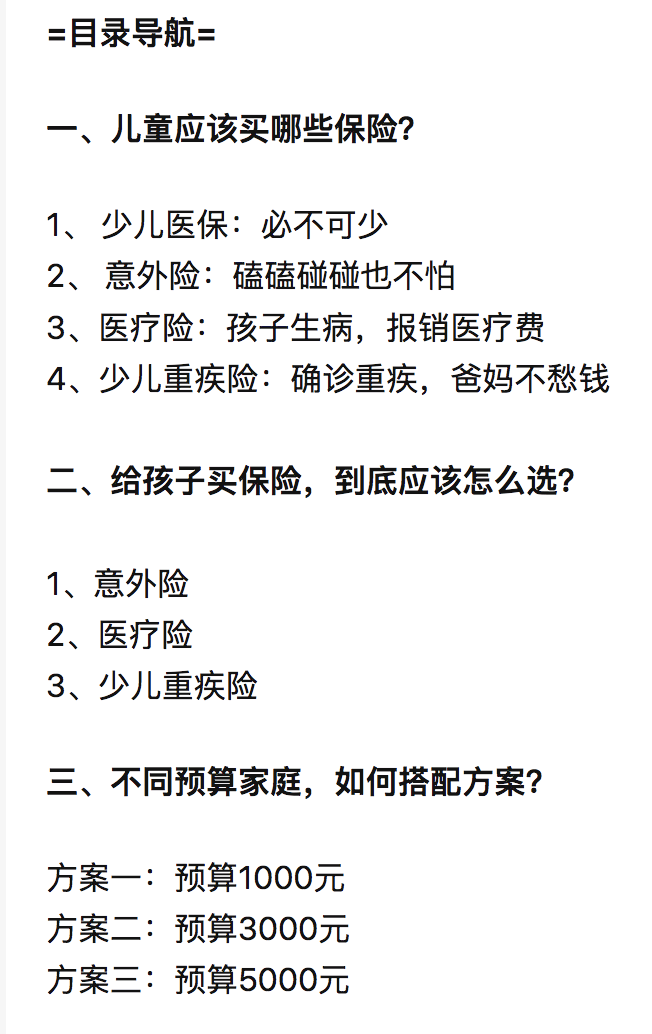
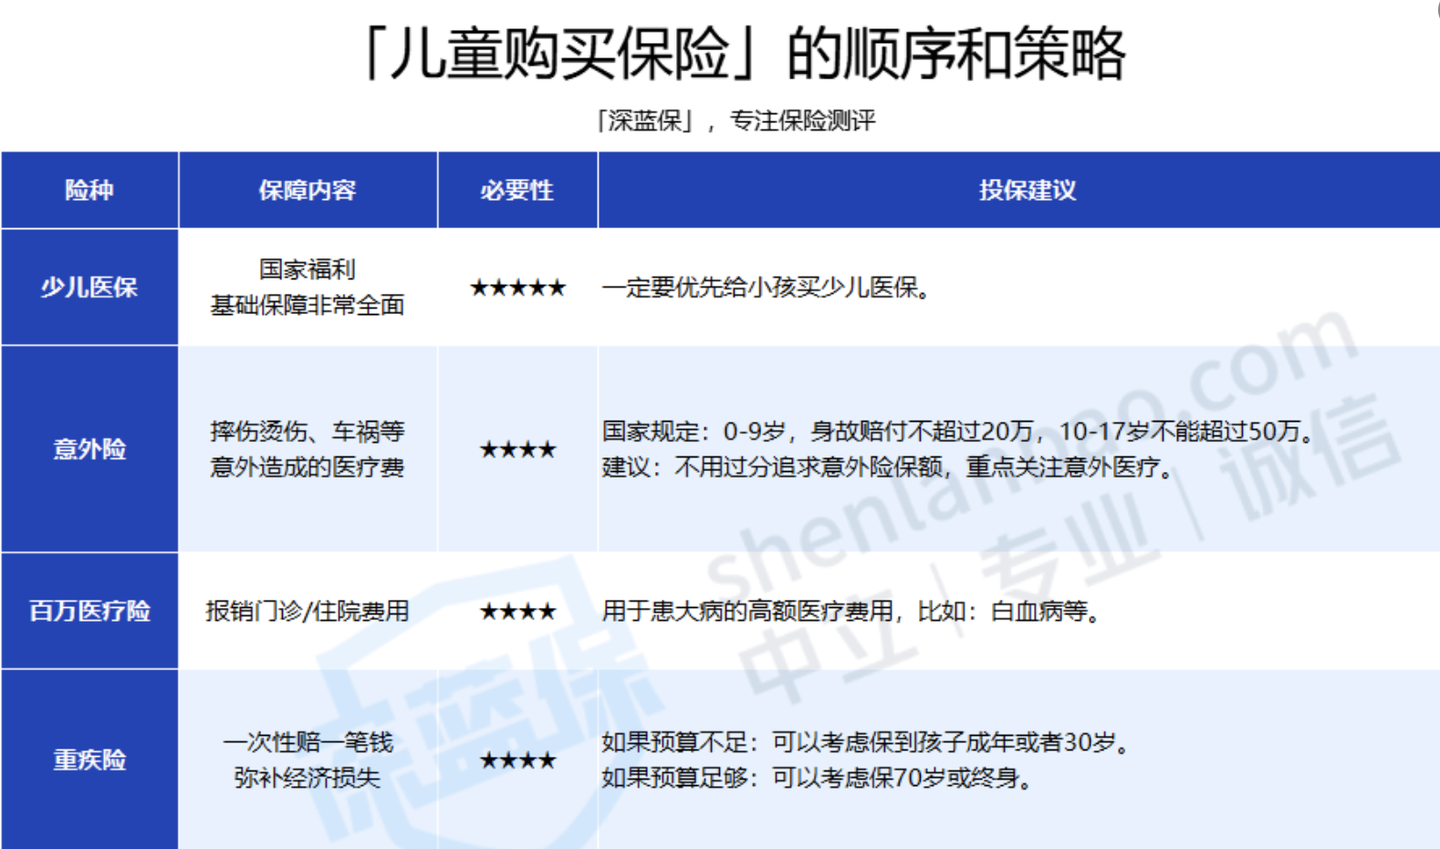
就这四样。什么教育金、年金、终身寿,先放一放,保障还没做足之前不用考虑那些。
百万医疗和小额医疗到底啥区别
这个问题后台问得最多。简单说:少儿医保是小病小痛的基础,但有起付线和封顶线;百万医疗险额度高但有1万免赔额;小额医疗险额度低但免赔额也低,刚好填上百万医疗那1万的缺口。

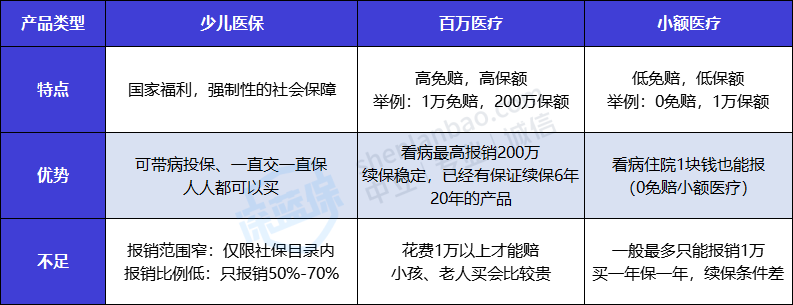
三个搭配着用,才能做到大病小病都有人兜底。
意外险怎么挑,直接说结论
挑意外险别看花里胡哨的增值服务,盯住三点:意外医疗报不报社保外、报销比例多少、免赔额多少。给孩子买,身故保额不是重点,因为国家对未成年人身故赔付有上限,买多了也赔不了那么多。

目前市面上比较能打的三款:

专心少儿意外险2022,平安承保,大品牌,意外医疗不限社保100%报销,烧烫伤有额外1万额度。附加骨折脱臼保障只要10块钱,比附加误食异物实用。适合看重大公司的家长。

少儿护身福,意外医疗最高5万,同类里算高的。但它就诊医院有限制,北京平谷区那边的医院不保,投保前注意看下自己所在地区。

米宝保2022版,自带未成年人责任——孩子不小心把别人家东西弄坏了或者伤到人了,保险公司替你赔。家里有调皮娃的可以考虑。但它对驾驶或乘坐机动车发生单车事故、溺水身故只赔50%保额。

百万医疗险,续保条件是第一优先级
给孩子选百万医疗,我最看重的不是保额多高——市面上产品保额都差不多,200万起步——而是能不能保证续保。如果买的是一年期产品,来年孩子身体出点小毛病或者产品停售了,可能就续不上了,到时候最需要保障的时候反而没得买。

目前两个比较稳妥的选择:
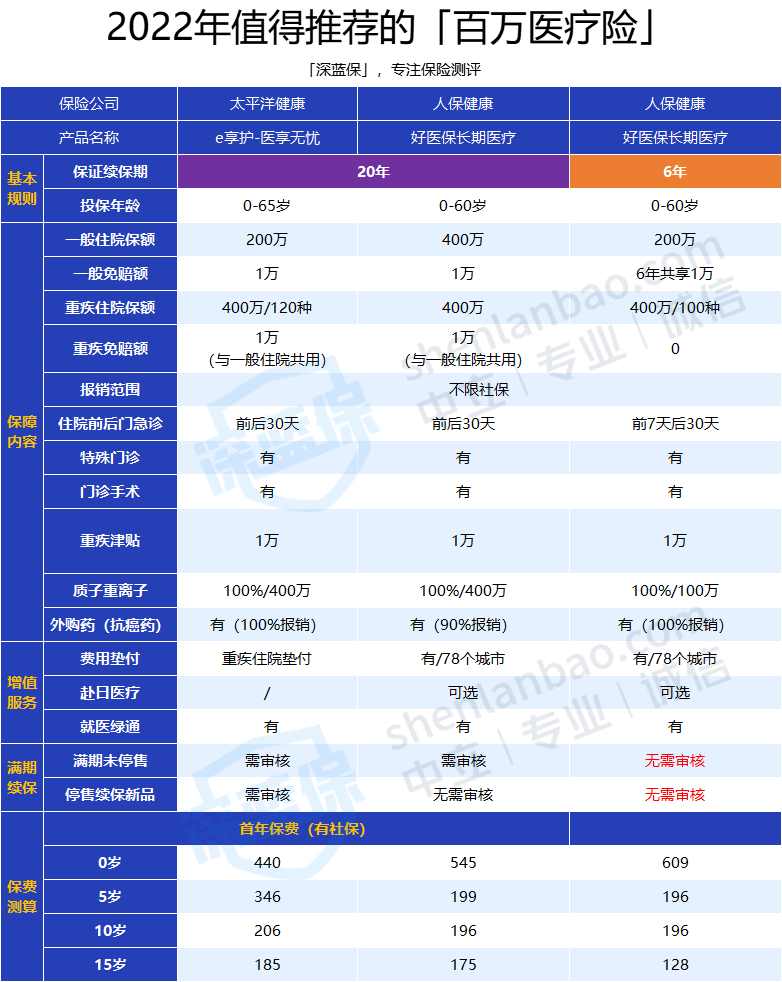
e享护-医享无忧,太平洋健康承保,保证续保20年。0岁孩子一年440块,三个人以上一起投保还能打95折,家庭成员共享1万免赔额。外购药100%报销且同样保证续保20年。追求长期稳定保障的可以优先看这款。

好医保长期医疗(20年),人保健康的招牌产品。跟医享无忧比,它的健康告知更宽松,没有问到过去一年的检查异常。20年后产品停售了也能免健康告知续到新产品上。外购药报销比例是90%,比医享无忧略低。

另外好医保还有个6年版的,6年内共享1万免赔额,等待期只有30天,满期续保不用审核。如果孩子年龄小、身体健康,6年版也是个不错的选择。
重疾险别只看价格,这几个维度更重要
线下某款热门少儿重疾,5岁男孩30万保额保终身,19年交费,一年要6000多。同样条件下选互联网产品,50万保额保终身,30年交费,一年2400多,前30年得重疾还多赔50%。


价格差了一倍多,保额反而更低。所以真的不是越贵越好。
给孩子选重疾险,重点看这几个:保额尽量做到50万以上;少儿特定疾病额外赔的比例越高越好、最好没有年龄限制;重疾多次赔建议加上;预算够就保终身,不够先保30年后面再加。
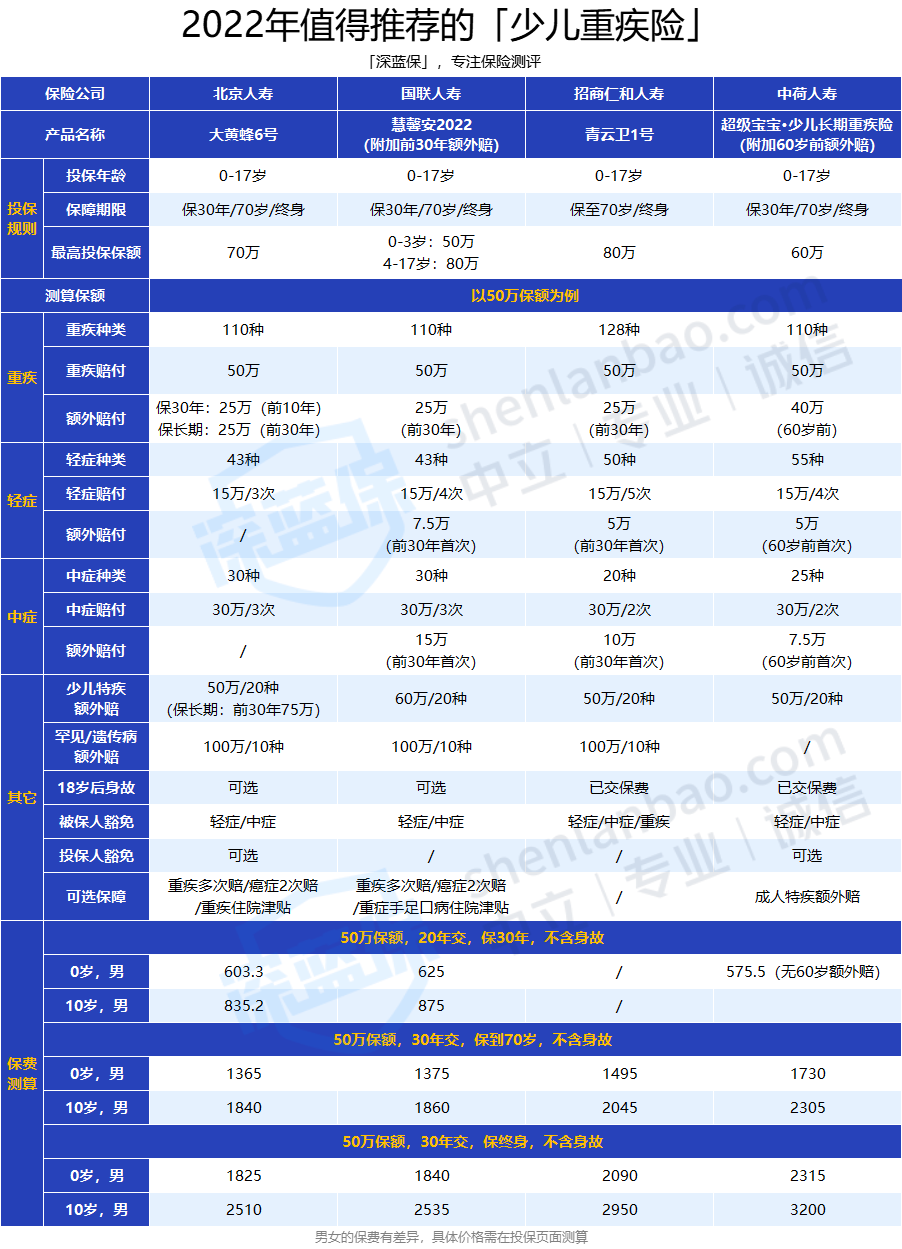
目前性价比排在前面的几款:
大黄蜂6号,0岁男孩50万保额保30年一年才603块。少儿特疾能赔2到2.5倍保额,高发重疾覆盖全,没有年龄限制。保30年版前10年重疾多赔50%,保70岁或终身版前30年多赔50%。附加癌症二次赔有个限制——如果首次重疾不是癌症,这项保障就失效了,投保前要留意。
慧馨安2022,我愿称之为性价比之王。10岁男孩50万保额保到70岁,30年交费,附加前30年额外赔之后一年才1860块。少儿特疾总共能赔2.2倍保额且保障到合同结束。它有个投保限制:过往重疾险累计保额超过100万就不能买了。

青云卫1号,招商仁和承保。最大亮点是重疾赔完之后,轻症和中症还能各再赔一次,这个设计市面上少见。自带前30年轻中重疾额外赔。但它投保不太灵活,重疾二次赔和癌症二次赔必须捆绑附加,身故保障也是必选的,所以保费会稍高一点。

超级宝宝,中荷人寿承保。60岁前重疾额外赔80%,买50万能赔90万。适合想给孩子保长期、追求高保额的朋友。少儿特疾赔2倍保额,同样没有年龄限制。

三套现成方案,对着抄就行
以5岁健康男孩为例,不同预算直接看下面。
1000块方案——基础保障齐全
意外险选米宝保20万保额版本,意外医疗3万,不限社保100%报销。重疾险配大黄蜂6号50万保额保30年,一年603块,前10年得大病赔75万。百万医疗选好医保6年版,一年196块,6年保证续保。加起来1000块出头,该有的保障都有了。
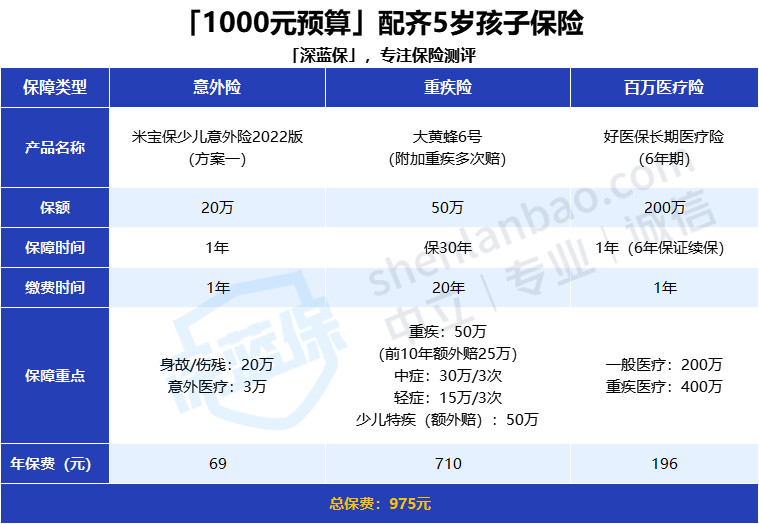
3000块方案——重疾升级到终身
意外险换成少儿护身福,意外医疗5万。重疾险换成慧馨安2022,50万保额保终身,附加前30年额外赔。再加一个小额住院医疗险,补上百万医疗1万免赔额的缺口。小额医疗选现代橙易住院保,疾病和意外住院都是0免赔。

5000块方案——高配版
在3000块方案基础上,重疾险保额提到80万,再附加重疾多次赔和癌症二次赔。百万医疗换成医享无忧,保证续保20年。小额医疗选少儿门诊暖宝保超能版,门诊和住院都能报,自费药也管。

这三套方案不是死的,保额和保障期限都可以根据自己预算微调。关键是先把少儿医保、意外险、百万医疗这三个基础打底,重疾险的保额做到50万以上,剩下的再看预算加。
给孩子做保险配置方案,核心逻辑就一句话:把钱花在保障上,别花在返还和捆绑上。我见过太多一年交七八千、保额却只有二三十万的方案,说实话挺心疼那些钱的。
● 误食异物医疗:例如小孩误吞玩具需要就医,能在意外医疗保额的基础上多加 0.5~2 万。
● 意外骨折/脱臼:会根据关节骨折、脱臼的脱位程度按比例赔付保险金。