上周我妈打电话说邻居阿姨买了份重疾险,一年交八千多,问我靠不靠谱。我让她把合同拍给我看,看完真的有点无语——保额才20万,轻症赔付比例低得可怜,关键是好几个高发疾病还不在保障范围内。阿姨说业务员告诉她“这款什么都保”。
这事让我想起自己刚工作那会儿,也是差点被忽悠。后来花了大半个月把市面上热门的重疾险翻了个遍,包括最近问得最多的达尔文11号和超级玛丽13号。今天就把我做的功课整理出来,给同样在纠结的朋友一个参考。
这篇适合谁看?预算有限、想给自己或爸妈买第一份重疾险、不想被话术绕晕的年轻人。如果你已经对这两款产品很熟,可以直接跳到后面的清单看结论。
先直接说结论
达尔文11号和超级玛丽13号是目前成人重疾险里性价比最能打的两款,没有之一。它们已经迭代了十几个版本,能活到现在还一直被推荐,说明市场是认可的。
但这两款不是“随便选哪个都行”。它们的侧重点完全不同——
- 达尔文11号:适合看重意外保障、缴费期内保费返还、以及心脑血管疾病保障的人
- 超级玛丽13号:适合看重癌症保障、第二次重疾赔付间隔短的人
下面分情况拆开说。
只买基础保障的话,选哪个
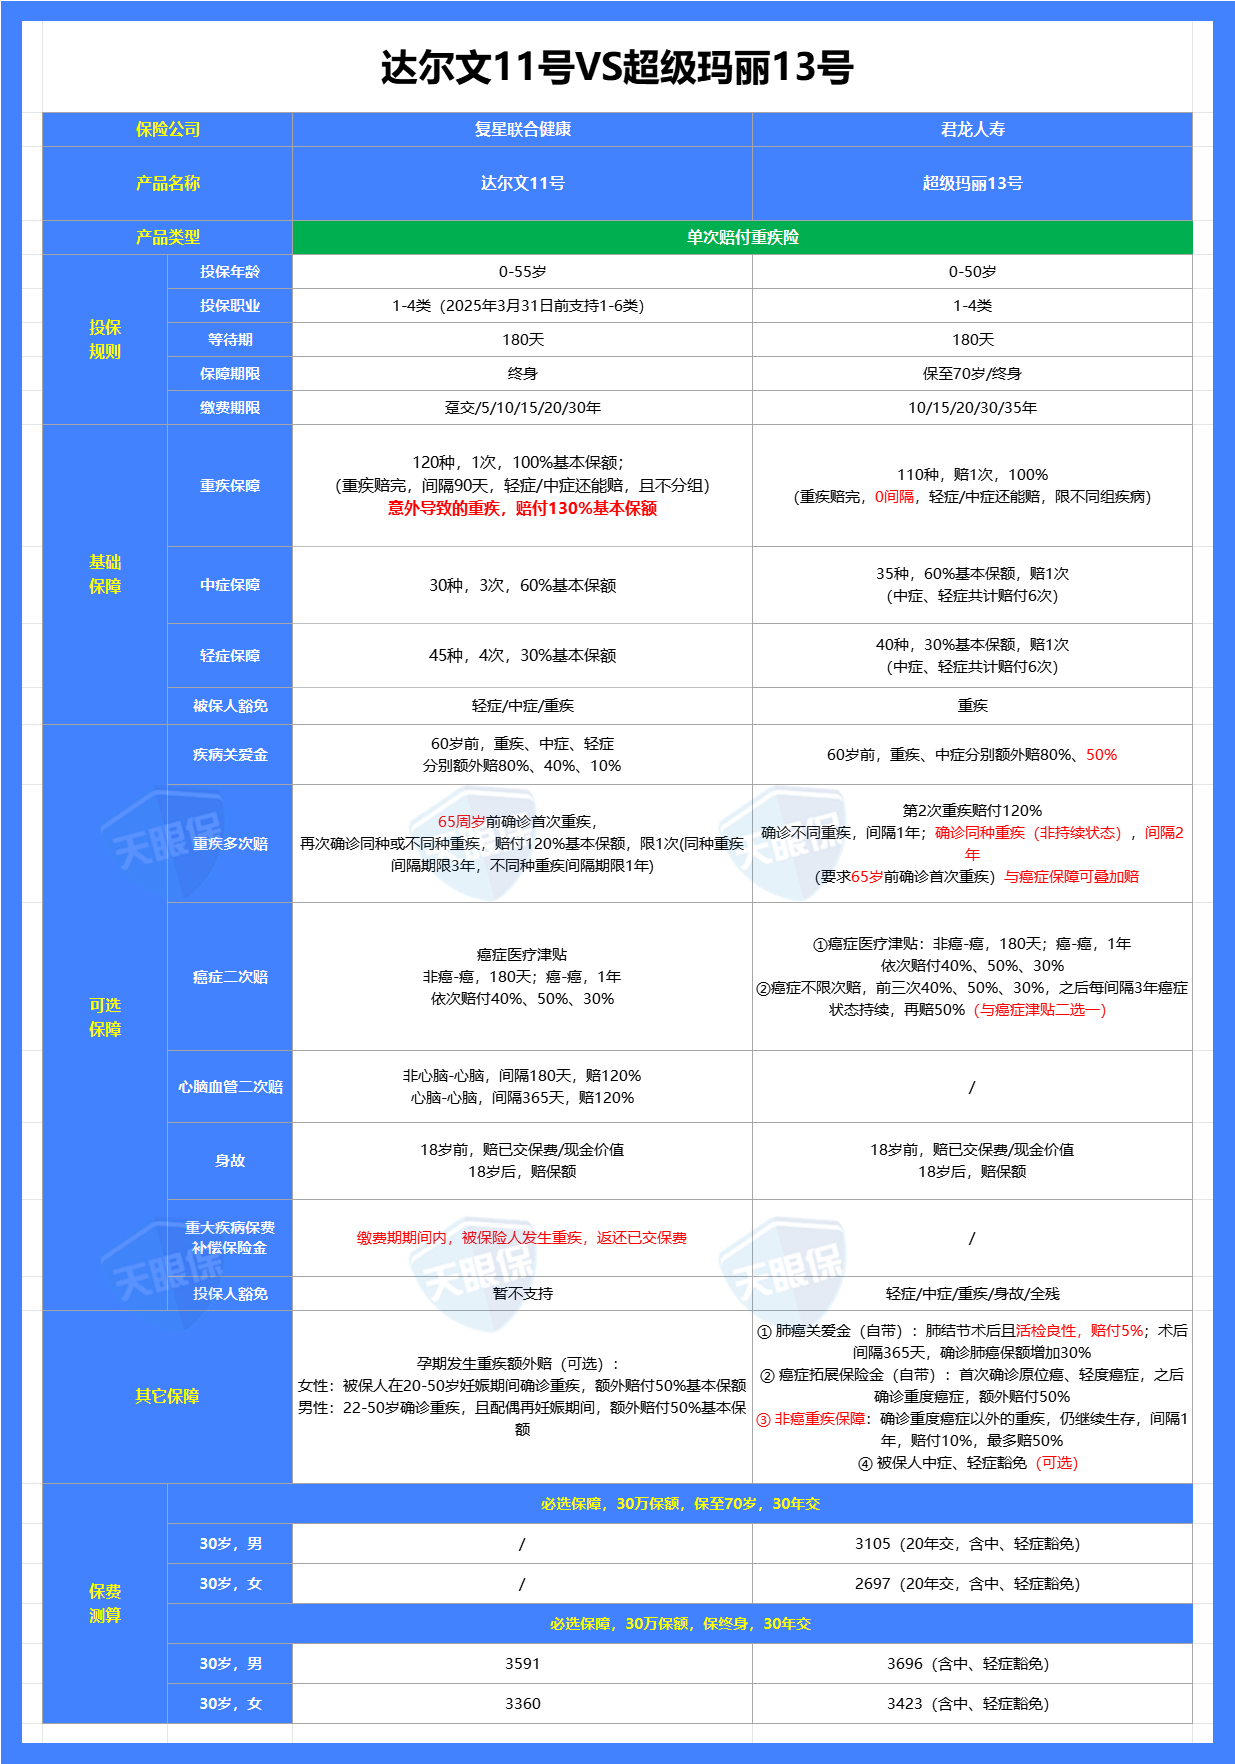
先说个扎心的事实:重疾险的保障责任有十几项,但大部分人真正用得到的,就是重疾+中症+轻症这三项。其他可选保障,有些确实有用,有些就是凑数的。
如果你预算紧张,或者不想每年在保险上花太多钱,只看基础保障就够了。
重疾保障这一块,打平
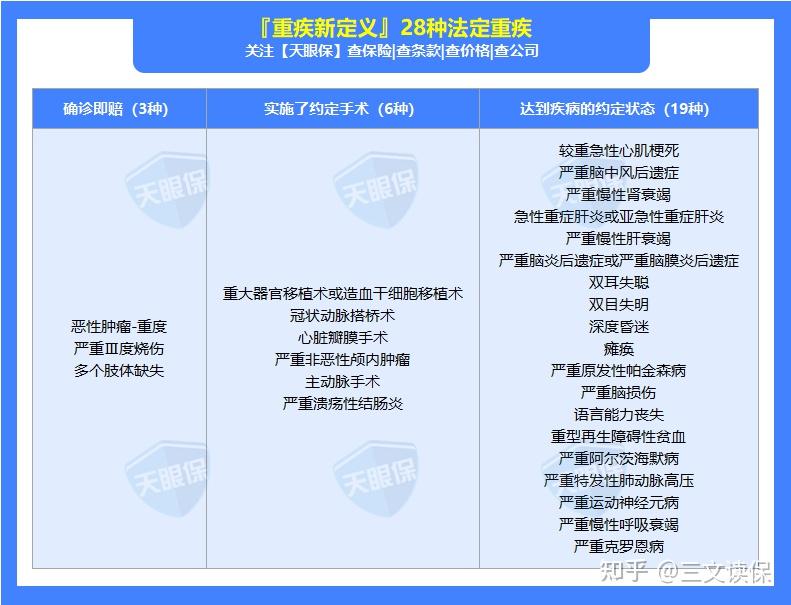
两款产品都覆盖了行业规定的28种高发重疾,理赔条件也一模一样。有人可能会问:那病种数量不一样啊,一个保110种一个保120种,是不是越多越好?
真不是。28种法定重疾已经覆盖了95%以上的理赔案例,多出来的那些病种,像埃博拉、疯牛病这些,在国内基本遇不到。所以这项不用纠结,它俩平手。
轻症/中症,达尔文11号略好一点
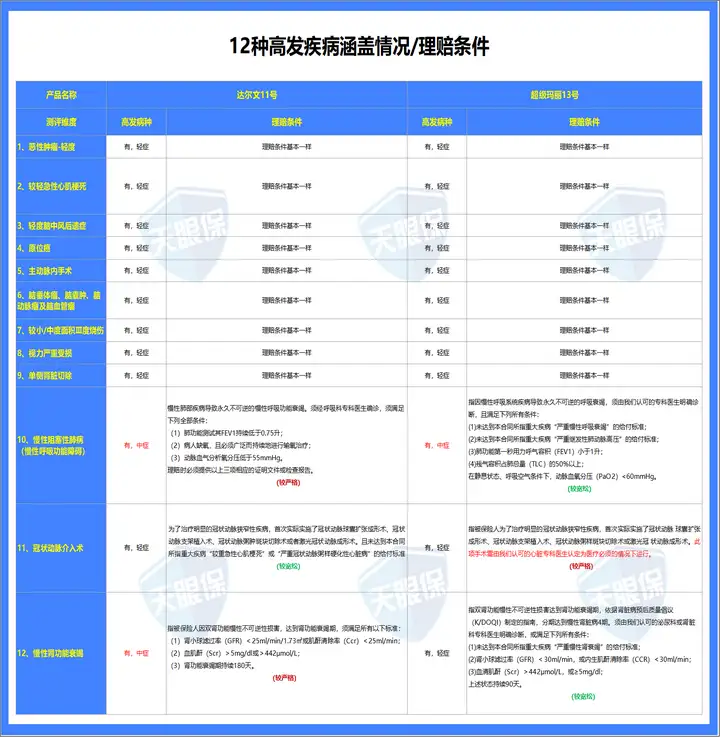
直接说结论:达尔文11号在几个关键疾病的理赔条件上更宽松。比如冠状动脉介入术,达尔文11号做完手术就能赔,超级玛丽13号要求必须由保险公司认可的专科医生认定手术必要性,相当于多了一道门槛。
慢性肾功能衰竭这项,达尔文11号虽然指标要求严一些,但它把这病放在中症里,出险多赔30%保额。超级玛丽13号放在轻症,赔得少。
当然超级玛丽13号也有宽松的地方,比如慢性阻塞性肺病的理赔指标要求更低。但综合来看,达尔文11号在轻中症这块小胜。
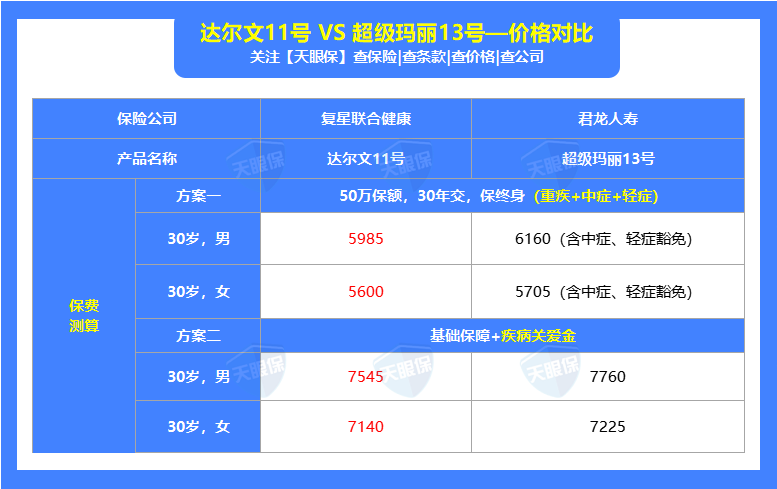
价格方面
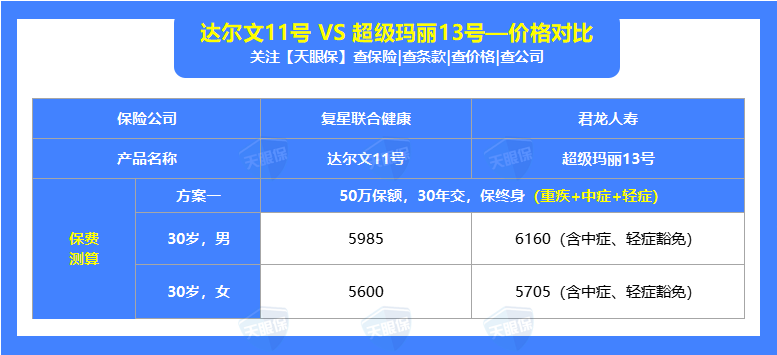
同样保额和缴费年限下,达尔文11号整体便宜一些。超级玛丽13号的中症/轻症豁免需要额外加钱附加,不过建议都加上,很实用。
另外提醒一个容易忽略的细节:两款产品都有“重疾赔完后轻症/中症继续赔”的保障,但达尔文11号是所有轻中症都能赔,超级玛丽13号只能赔跟第一次重疾无关的那些。比如你先得了癌症,后来再查出轻度癌症或原位癌,超级玛丽13号就不赔了。
但超级玛丽13号的基础保障里自带两个很实在的东西——癌症拓展保险金(先轻后重多赔50%)和肺癌关爱金。考虑到癌症在重疾理赔里占比高达60%以上,这项保障的实用性其实很强。
所以如果只买基础保障,看重癌症保障的选超级玛丽13号,看重轻中症理赔宽松度的选达尔文11号。
预算够的话,哪些可选保障值得加
可选保障不是越多越好,得看你的实际情况。下面按重要性排个序。
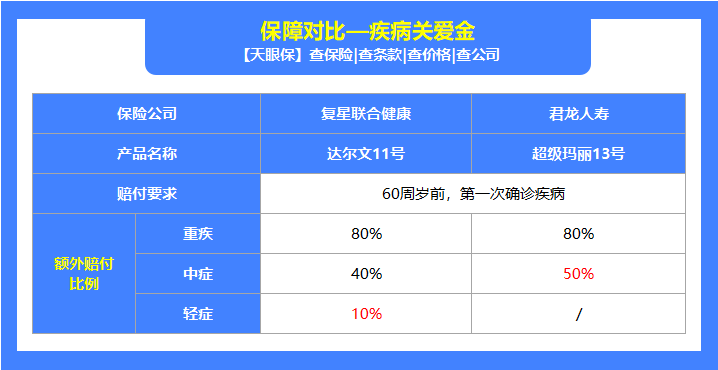
疾病关爱金:达尔文11号更好
这个保障的作用很简单——在约定年龄前(通常是60岁前)出险,额外多赔一笔钱。买50万保额,出险能赔到90万,差距很大。
两款产品在这项上,重疾额外赔的比例一样。区别在中症和轻症:超级玛丽13号中症多赔10%,达尔文11号轻症多赔10%。从理赔数据看,轻症的发生率远高于中症,所以达尔文11号这项更实用。
第二次重疾保险金:超级玛丽13号更好
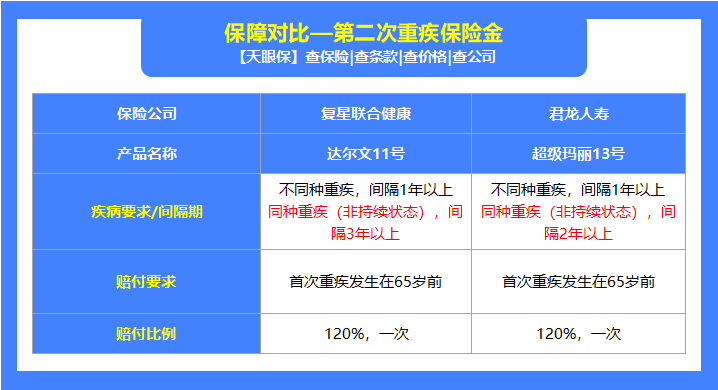
这项保障解决的是“得了一次重疾之后,再得第二次怎么办”的问题。两款都是单次赔付重疾险,不加这项的话,重疾赔完合同就结束了。
超级玛丽13号的间隔期更短——如果第二次确诊的是同种重疾,只要间隔2年就能赔,达尔文11号要3年。别小看这一年差距,对患者来说时间就是金钱。
癌症二次赔:超级玛丽13号更全面
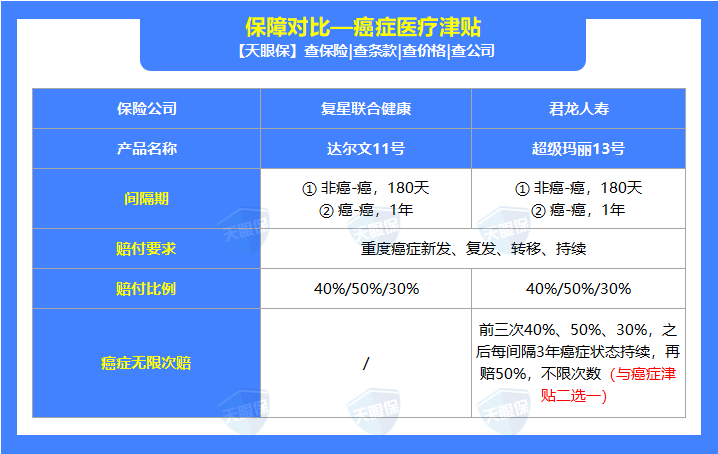
癌症的复发率有多高?5年内复发率达到80%。家族有癌症病史的,这项建议重点考虑。
两款产品的赔付比例和间隔期一样,但超级玛丽13号多了一个“癌症无限次赔”——前三次赔付后,间隔3年如果癌症还在,可以继续赔,不限次数。
不过说实话,这个无限次赔的象征意义大于实际意义。赔完三次还能活着且癌症持续的情况,概率太低了。但如果有,总比没有强。
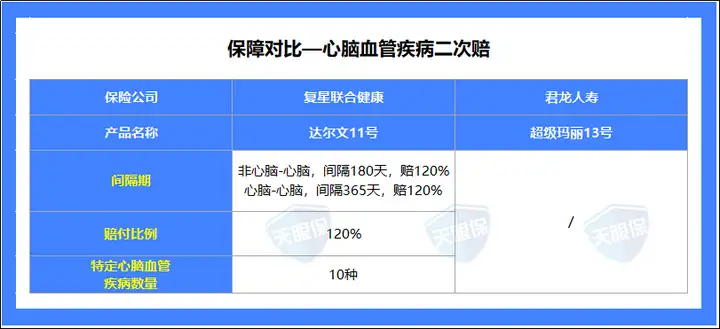
心脑血管疾病二次赔:达尔文11号独占
超级玛丽13号不支持附加这项保障,所以如果你有心脑血管家族病史,或者自己平时抽烟喝酒、体重超标、运动少,直接选达尔文11号就行,这项没得比。
一个被低估的保障:保费补偿金
达尔文11号有个很特别的可选保障——缴费期内确诊重疾,不仅赔保额,还把已经交的保费全部返还给你。相当于不花钱白得一份保障。附加这个选项每年只多交两三百块,性价比很高。
终极对比:一张清单说清楚
把上面所有信息浓缩成一张速查表——
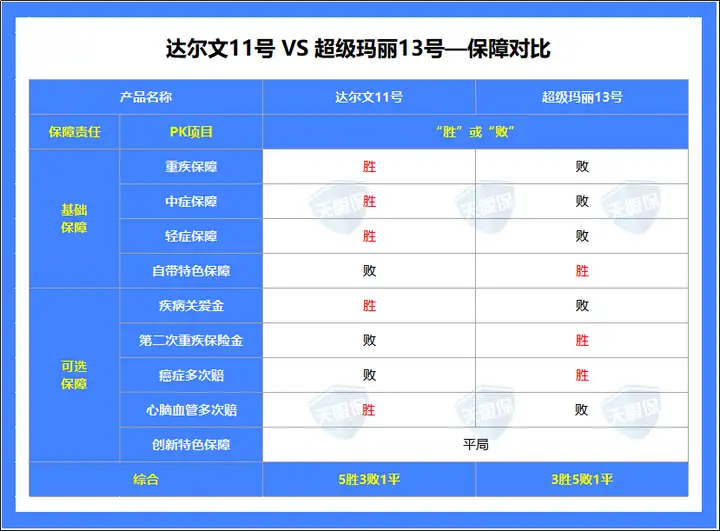
综合保障对比下来,达尔文11号5胜3败1平,略占上风。它独有的保费返还和心脑血管二次赔是超级玛丽13号没有的。
价格方面,同样保障下达尔文11号也更便宜一些。
所以到底怎么选
不用纠结,直接按这个来:
- 看重保费返还、心脑血管保障、意外重疾多赔 → 选达尔文11号
- 看重癌症保障、第二次重疾间隔短 → 选超级玛丽13号
- 预算有限,只想买基础保障 → 超级玛丽13号,自带癌症拓展金更实用
- 追求极致性价比,想要保障全面 → 达尔文11号,综合胜出
我妈那个邻居阿姨,如果早看到这个对比,就不会花八千多买一份保额20万、保障还不全的产品了。重疾险理赔看的是合同条款,不是业务员嘴上说的“什么都保”。
最后说一句,年龄和性别不同,保费差距挺大的。如果你想知道自己具体要交多少钱,可以点下面的卡片,告诉我年龄和性别,我帮你算。
