上个月我妈打电话过来,说隔壁王阿姨退休金又涨了,语气里那个羡慕啊。我随口问了一句:妈,你退休金多少?她说两千三。我妈退休前在超市干了二十多年,工资不高但也不算太低,可退休后拿到手的钱,连原来工资的一半都不到。挂了电话我心里挺不是滋味的,倒不是说我妈缺这两千多块钱,而是突然意识到——她这代人好歹还有单位给交社保,等我们这代人老了,光靠社保那点钱,日子能过成啥样?
也是从那时候起,我开始认真琢磨养老这件事。研究了大半年,给家里老的小的都配了保险,中间踩过的坑、花过的冤枉钱,今天一股脑儿说给你们听。
养老金替代率这个词,你得知道
先说个概念,叫“养老金替代率”。别被这名字唬住,说白了就是退休后拿的钱除以退休前的工资。比如你上班时月入一万,退休后拿三千,替代率就是30%。
那这个数多少算够?国际上的警戒线是55%,低于这个数,退休后的生活质量就会明显下降。咱们国家目前平均替代率不足50%,啥意思呢——就是你退休前挣一万,退休后大概率拿不到五千。
有人说五千也够花了。行,那咱再算一笔账:如果你退休后想维持和退休前差不多的生活水平,每个月差出来的那几千块钱,一年就是好几万,二十年就是几十万。这笔钱从哪儿来?总不能指望孩子吧?现在小两口上面四个老人下面一个娃,房贷车贷压着,一个月能给老人匀出两三千就算孝顺了。
所以养老这件事,说到底还是得靠自己提前安排。

存银行和买保险,到底哪个划算
很多老一辈只信银行,觉得钱放银行最踏实。我妈就是这样,每次我跟她提保险她就摆手,说那都是骗人的。但银行真的靠谱吗?
我不是说银行不好,而是有两个事儿你得想明白。
第一个是通货膨胀。七十年代的“万元户”那是相当有钱了,可今天一万块钱能干啥?买个好点的手机就没了。你现在存进去的钱,三十年后取出来,购买力可能连一半都不到。
第二个是利率下行。这个不用我多说,大家去银行存钱都能感觉到,三年前五年期定存还有4%的利息,现在呢?2%出头。而且国外已经有负利率的先例了,未来的存款利率只会越来越低。
我自己是怎么做的呢?银行里留了一笔应急的钱,剩下的闲钱分了一部分出来买商业养老保险。这东西好在哪?它能把利率锁死。你现在买的时候收益是多少,未来几十年都是这个数,不受市场利率下行的影响。这一点是银行存款做不到的。
商业养老保险到底怎么选
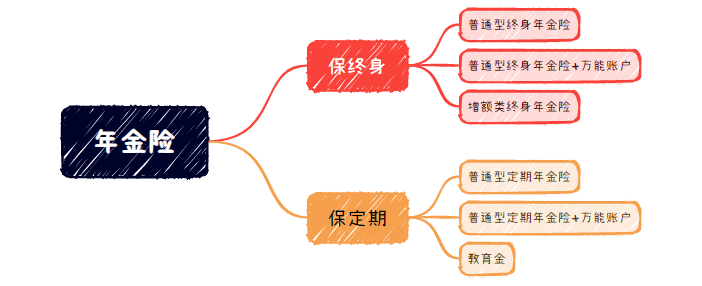
说到商业养老保险,市面上主流的产品就两类:年金险和增额终身寿险。
年金险你可以理解成“开闸放水”——年轻时往里头存一笔钱,到了约定的退休年龄,它每个月或者每年固定给你打一笔钱,活多久领多久,像发工资一样。这种适合想要稳定现金流的人,尤其适合那种担心自己管不住手、存不住钱的朋友。
如果你想知道按照自己的预算买年金险,具体收益有多少,可以点击测一测↓↓
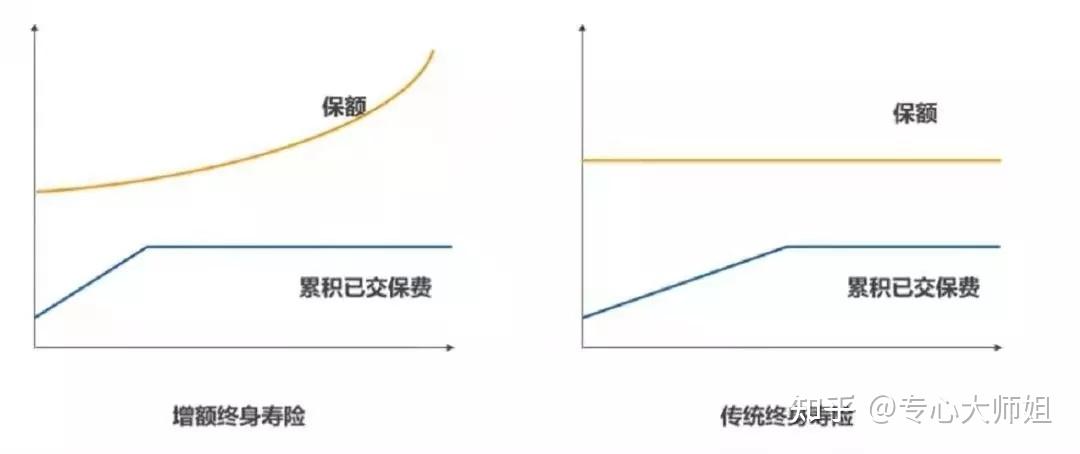
增额终身寿险呢,更像一个“利滚利的存钱罐”。你把钱放进去,它按照合同约定的利率复利增值,而且是终身增值。需要用钱的时候可以减保取出来一部分,剩下的继续在里面滚。灵活性比年金险好一些,但正因为灵活,就有个坑——如果你频繁减保,可能钱还没到退休就花得差不多了。
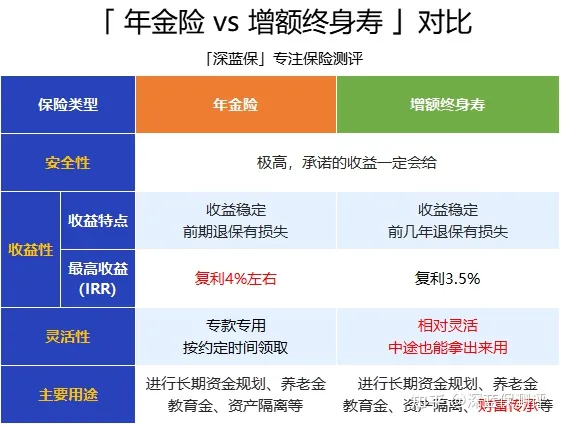
我自己给家里人配的时候是这样分配的:给我自己买的是年金险,因为我知道自己手松,管不住钱,强制每年领一笔正好当养老补充;给我老公买的是增额终身寿,他比较自律,放着增值就行,万一孩子上学急用钱也能取出来。
我踩过的坑,你们别再踩了
第一个坑:光看收益不看条款。我一开始也是盯着IRR去看,谁家收益高就想买谁。后来发现有些产品收益看着漂亮,但减保规则写得特别苛刻,每年最多只能取20%,急用钱的时候根本取不出来。所以买之前一定要把减保条款看清楚。
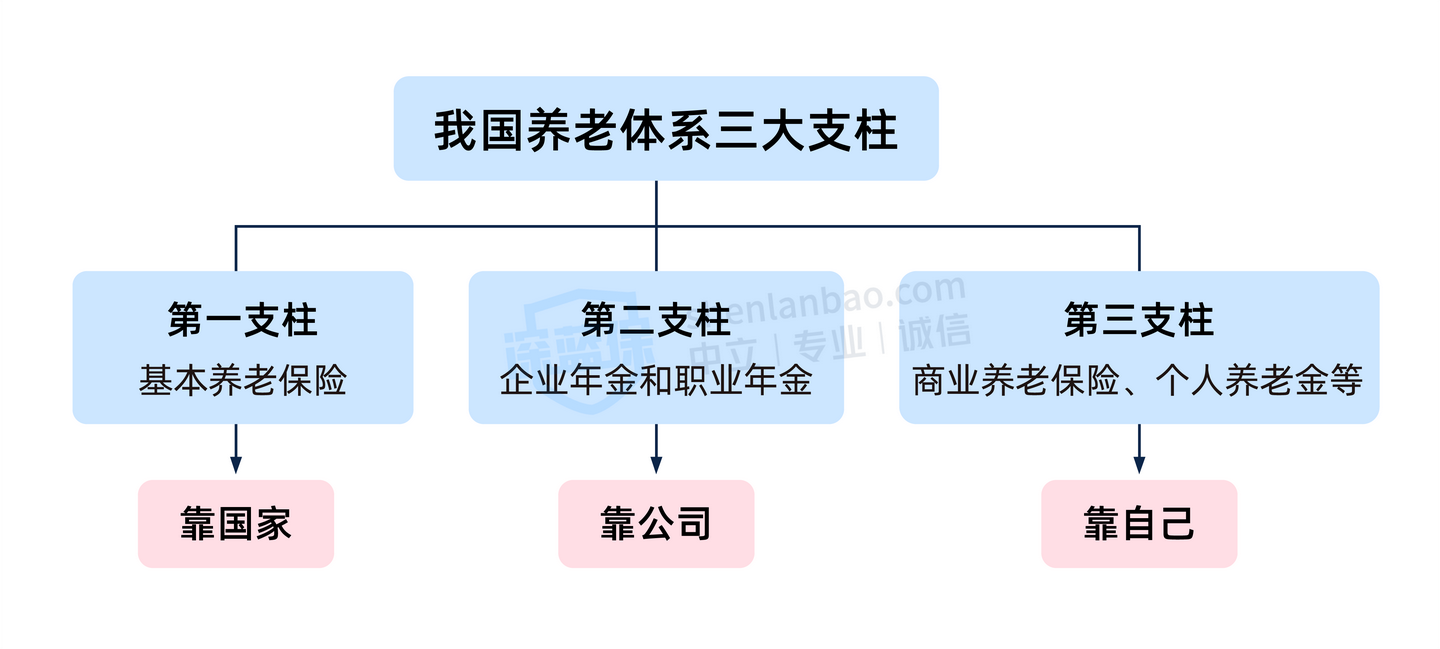
第二个坑:觉得保险都是骗人的。这个是我妈的想法,也是很多人的误区。其实商业养老保险和基本养老保险、企业年金并称为养老“三大支柱”,是国家鼓励发展的。只要你不乱买,不被人忽悠着买那种分红型、万能型的复杂产品,老老实实买固定收益的年金险,安全性是有保障的,有保险法和监管兜底。
第三个坑:拖。我身边好几个朋友,年年说等明年再规划养老,结果一年推一年,保费涨了不说,好的产品也下架了。养老这件事最怕的就是等,你现在三十多岁开始存,和四十多岁才开始存,同样的退休目标,每个月要多交不少钱。
目前市面上哪些产品值得看
既然说到产品,我就直接把我研究过的几款拿出来说说,都是市面上口碑不错的。
先说年金险里我比较看好的。
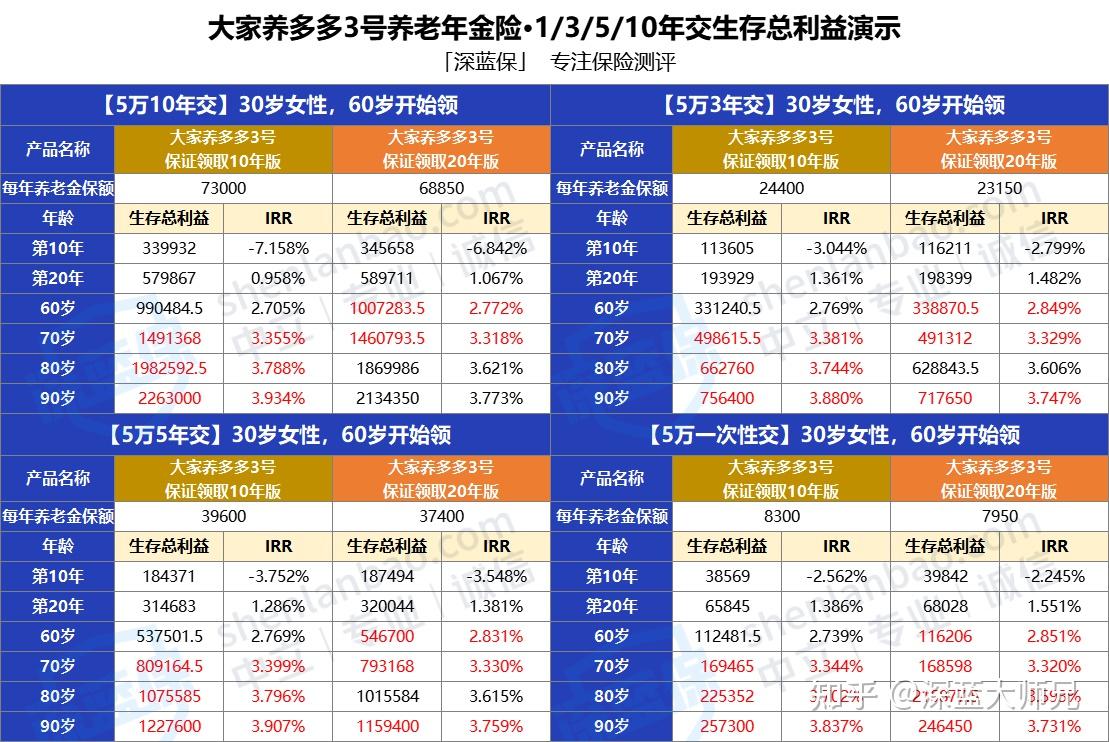
大家保险的养多多3号,这款算是年金险里的“老网红”了,常年霸榜。它保证领取10年,就算人不在了,剩下没领完的钱也会给到家人,这点挺好的。收益方面,IRR最高能到3.8%到3.9%,是目前市面上比较少见的高收益产品。想稳一点就选保证领取10年版,担心自己身体状况就选20年版,保证领取的时间更长。
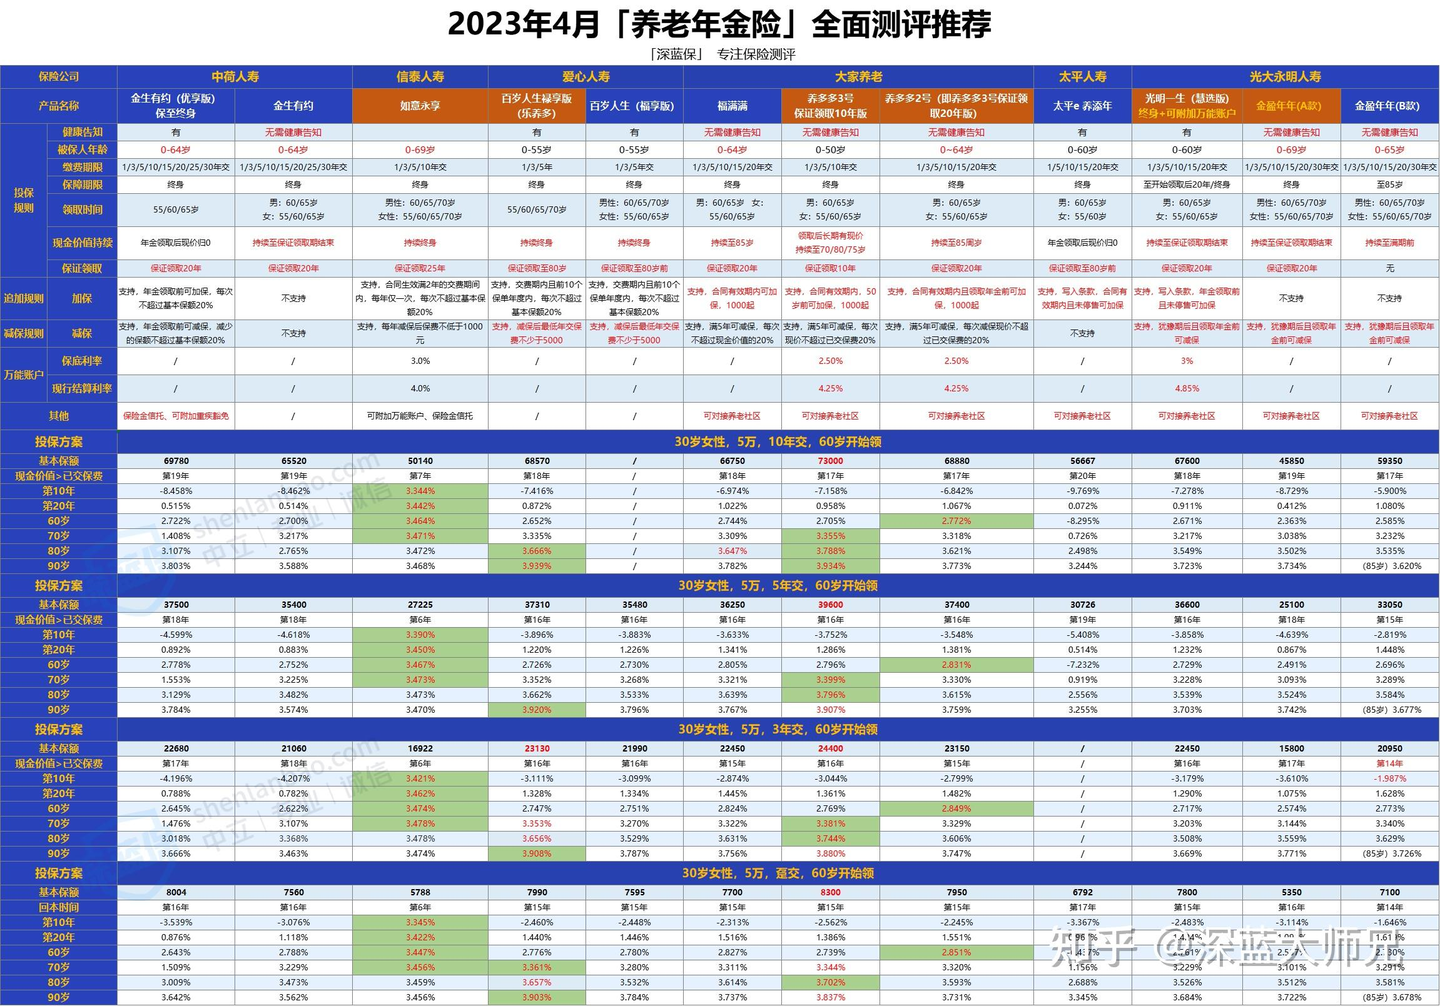
爱心人寿的乐养多典藏版,这款的特色是现金价值持续终身。啥意思呢,就是哪怕你到了80岁、90岁,账户里的钱还在增值,IRR能到3.9%以上。如果你家族有长寿基因,对自己活到九十多岁有信心,这款的收益会更划算。不过它没有养老社区,也不带万能账户,功能上稍微简单一些。
光大永明的光明一生慧选版,收益属于中等水平,80岁IRR大概3.5%左右。它的亮点是能对接养老社区,如果你比较看重以后住养老院的资源,可以优先考虑这款。
支持加保和减保,加减保规则宽松;
支持保证领取20年,身故保障更好,赔付更多;
带万能账户,保底利率3%,现行结算利率4.85%;
可对接养老社区,长居门槛更低一些,只要达到70万,而大家养多多的门槛是200万。
再来说增额终身寿。我花了两周时间把市面上热销的产品做了一个全面对比,从回血时间、现金价值、加减保灵活度几个维度筛了一遍。

选1年交、3年交
选5年交、10年交
从缴费方式来看,趸交和期交的收益表现不一样,具体选哪种要看你的资金安排。

金满意足 3 号:综合来看很不错,收益较高,大人小孩可以一起做被保人,增值更稳定,且减保规则宽松。
男性朋友也可以考虑 康乾 3 号·瑞祥人生,1/3/5 年交后期 IRR 都有 3.49%;
鑫享福:整体收益表现也不错,但这两款减保规则都是 C 类,相对更严格。
如果上面这几款因为投保限制买不了,也可以看看安稳盈,收益略低一点,但没有投保限制,减保也很宽松,属于备选方案。
说句掏心窝的话
养老这事儿,真不是等到快退休了才该想的。我现在三十五岁,给全家配完保险之后最大的感受就是——踏实。以前总觉得未来是个黑洞,不知道老了以后钱够不够花,现在至少心里有本账了。
当然,每个人的情况不一样,收入不同、家庭结构不同、对退休生活的期待也不同,适合我的产品未必适合你。但有一点是共通的:越早开始规划,成本越低,选择越多。
如果你对养老保险还拿不准,或者想让我帮你看看哪款产品更适合你的情况,随时可以来找我聊。我不卖保险,就是一个爱研究、爱算账的普通妈妈,能帮你省一点是一点。