先说答案:这两款没有谁绝对碾压谁,关键看你更在意什么。你要是怕得了一次重疾之后再也买不了保险,那就选守卫者3号;你要是觉得第一次能赔得足够多才踏实,那就选达尔文3号。我做保险这行八年了,经手的重疾险理赔少说也有几十件,今天不跟你扯虚的,就聊聊这两款产品到底该怎么选。
今年重疾险对比了好几轮,我发现一个挺有意思的现象:很多人买重疾险的时候纠结得要命,觉得这个也好那个也棒,但真到了理赔的时候才发现,当初纠结的那些点根本不是重点。所以我今天换个角度,从我这几年实际遇到的情况出发,跟你聊聊守卫者3号和达尔文3号。
当初我是怎么关注到这两款产品的
去年有个老客户来找我,说想加保一份重疾险。她之前买的是单次赔付的,保额30万,后来身边有两个朋友先后查出癌症,她心里不踏实了。我就给她推荐了守卫者3号和达尔文3号这两款,让她自己对比看看。
说实话,达尔文3号是信泰人寿的单次赔付重疾险,守卫者3号是昆仑人寿的多次赔付重疾险。光看赔付次数,达尔文3号好像吃亏了,但达尔文3号有个杀手锏——60岁前确诊重疾,最高能赔180%的保额。这在当时市面上是很有竞争力的,大部分产品最多也就160%,守卫者3号最高是150%。
不过话说回来,赔得多和赔得久,本身就是两个方向。我那个客户最后选了守卫者3号,她原话是:“我这人胆子小,就怕得了一次以后没人管我了。”你看,每个人的点不一样。
两款产品放在一起比,差距在哪
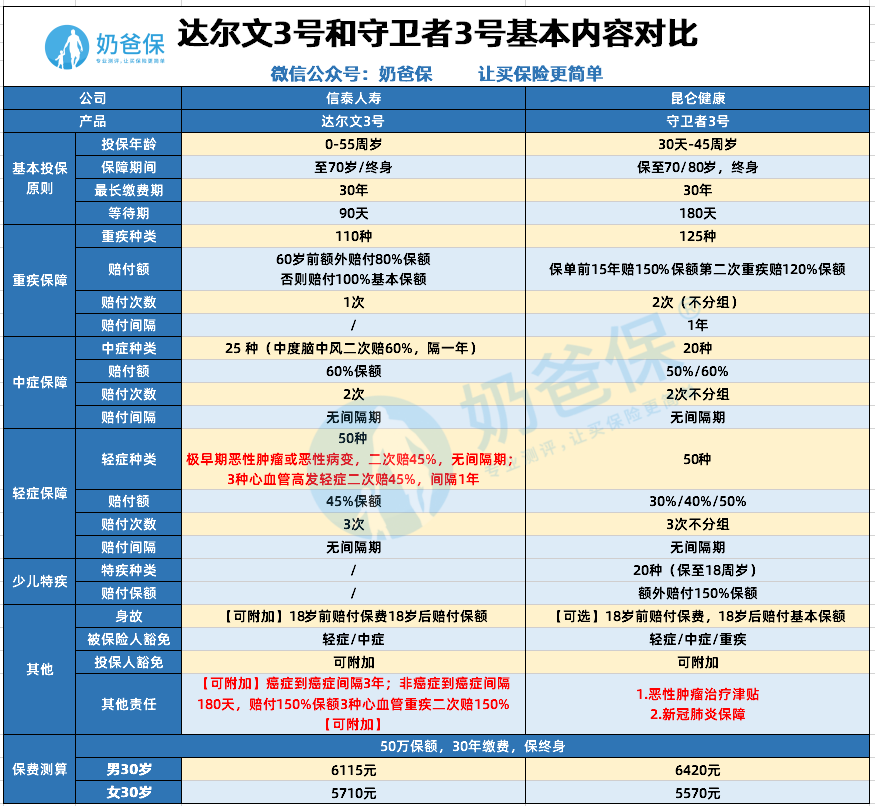
先看投保规则。达尔文3号的投保年龄最高到55周岁,守卫者3号只到45周岁。这个差距挺实在的,你要是46岁往上,守卫者3号直接买不了。等待期方面,达尔文3号是90天,守卫者3号是180天。别小看这90天的差距,我处理过好几个等待期内出险的案例,那真是叫天天不应。有个客户买了某款等待期180天的产品,第150天查出来甲状腺癌,保险公司直接拒赔退还保费,一家人傻眼了。所以等待期短,对咱们来说就是实打实的好处。
重疾保障这块,守卫者3号是2次不分组赔付,间隔期1年。达尔文3号是单次赔付,但60岁前能赔180%。这就好比一个是给你两次机会,另一个是第一次就给你一大笔。
中轻症方面,达尔文3号更全面一些。它包含25种中症,中度脑中风可以二次赔付60%,间隔期1年。轻症里早期恶性肿瘤和心脑血管疾病都能二次赔。守卫者3号在中轻症上没有达尔文3号那么细致。
但是守卫者3号有20种少儿特疾保障,保到18周岁,额外赔150%保额,达尔文3号没有这项。另外守卫者3号还有新冠肺炎保障和恶性肿瘤治疗津贴,达尔文3号也没有。
你看,这么一对比,是不是发现根本没有谁全面碾压谁?各有各的招。
我把它们跟市面上其他产品也做了对比
光比这两款还不够,得放到整个市场里看。我当时整理了市面上几款热门重疾险,包括超级玛丽3号Max、无忧人生2020这些,放在一起做了个横向测评。
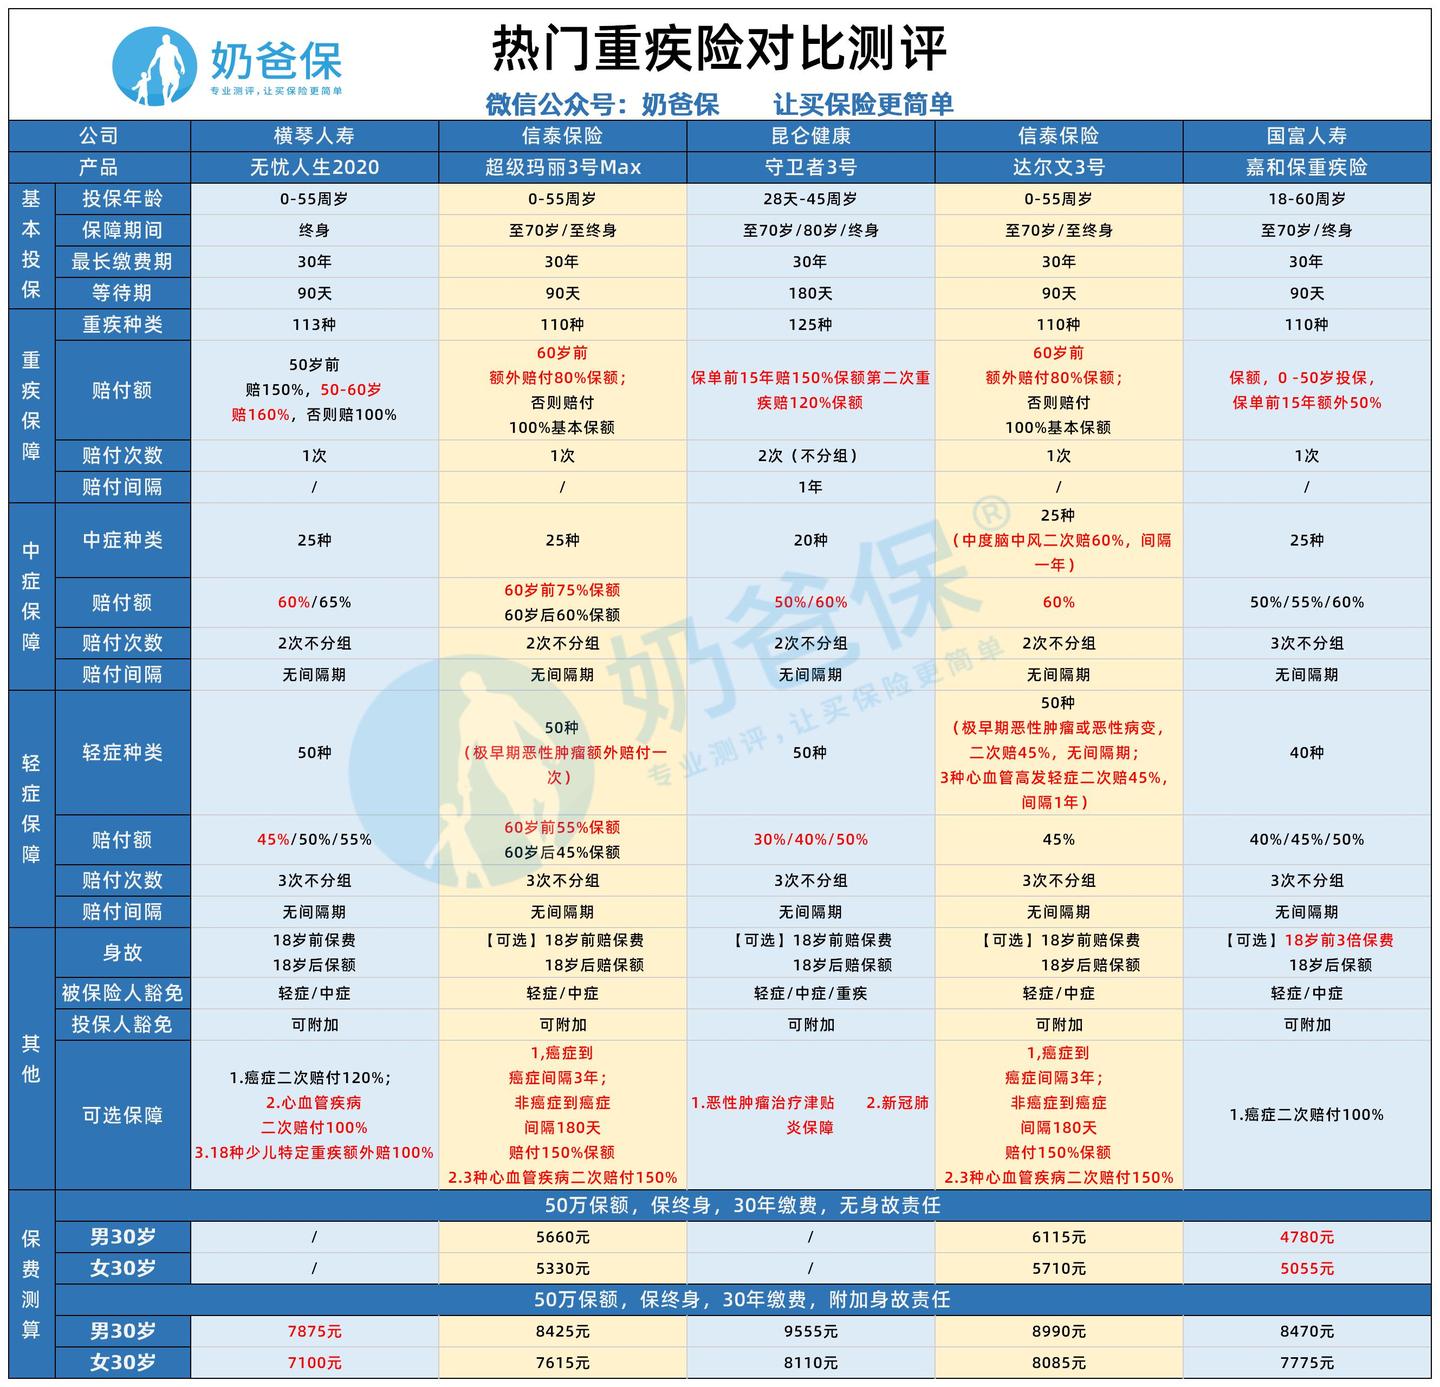
保费方面,守卫者3号和达尔文3号在同等条件下并没有特别明显的价格优势。但保障责任各有侧重:
- 追求保障期间灵活:守卫者3号可以选保到70岁、80岁或终身,其他产品基本就两个选项。不过要注意,选保到70岁必须捆绑身故责任,这点有点膈应人。
- 追求重疾多次赔付:守卫者3号在那个表格里是独一份的多次赔付,而且保费没比单次赔付的贵多少。一般多次赔付的产品会贵出一大截,这点守卫者3号确实良心。
- 追求额外赔付:达尔文3号和超级玛丽3号Max在60岁前确诊重疾都能额外赔80%,这个比例目前是市场最高的。
- 追求中轻症保障:超级玛丽3号Max在60岁前确诊中症能赔75%,轻症最高55%,表格里最高的。
- 追求心脑血管二次赔付:无忧人生2020、超级玛丽3号Max和达尔文3号都有,达尔文3号和超级玛丽3号Max对3种心血管疾病赔付比例能到150%。
说到心脑血管疾病,我得多说一句。去年我一个客户做了心脏支架手术,还好他买的产品有心脑血管二次赔付,后来第二次做手术又赔了一笔。这种病复发率不低,有这个保障确实踏实很多。
我经手过的理赔案例给我的启发
做了八年保险,理赔见了不少,跟你分享两个真实的。
第一个是2019年的事。客户张姐,40岁出头,买了单次赔付的重疾险。第二年查出乳腺癌,赔了50万。治疗加康复花了两年多,这期间她特别想再买份保险,但已经不可能了。她后来跟我说:“当初就该买多次赔付的,现在后悔也没用。”这个事对我触动挺大,后来我给客户推荐产品,只要预算允许,都会优先建议考虑多次赔付的。
第二个是去年的事。客户小李,30岁,程序员,买了达尔文3号。今年年初体检查出早期肺癌,做了微创手术。因为发现得早,按轻症赔了,同时豁免了后续保费。他跟我说:“还好当初没图便宜买个保额低的。”达尔文3号轻症赔付比例高,加上60岁前额外赔,他这次拿到的钱比预期多了不少。
所以你看,产品好不好,得看它能不能在你需要的时候真正帮上忙。重疾险怎么买,说到底就是看你最怕什么。怕得了一次就没人管了,选守卫者3号;怕第一次赔得太少不够用,选达尔文3号。
现在回头看,我的建议是这样的
如果你是45岁以下,身体条件还行,预算不是特别紧张,我建议优先考虑守卫者3号。原因很简单:人这一辈子得两次重疾的概率虽然不高,但一旦发生,第二次对家庭的打击往往是毁灭性的。第一次好歹还有积蓄扛一扛,第二次真的就是砸锅卖铁了。守卫者3号两次不分组赔付,间隔期1年,保费也没贵多少,这个买卖划得来。
但如果你已经46到55岁之间,那没得选,只能达尔文3号。或者你特别看重60岁前的保额充足度,觉得第一次能多拿钱更重要,那达尔文3号更适合你。180%的赔付比例放在那儿,关键时候多出来的钱可能就是救命钱。
还有一点我得提醒你,这两款产品都不是完美的。守卫者3号等待期180天确实长了点,达尔文3号没有少儿特疾保障也是个短板。要是给孩子买,守卫者3号可能更合适。要是给自己买,尤其是家庭支柱,达尔文3号60岁前额外赔80%这个设计,正好覆盖了责任最重的阶段。
最后说句掏心窝子的话,市面上没有哪款重疾险是绝对的王者的。能满足你需求的产品,就是你的王者。我见过太多人挑来挑去挑花了眼,最后拖了半年一年没买,结果体检查出点小毛病,想买都买不了了。重疾险这东西,早买早保障,早买早便宜。你要是实在拿不准,找身边靠谱的代理人聊聊,把你的实际情况说清楚,让人家帮你分析分析。别自己在网上瞎看,看多了更迷糊。
行了,今天就聊到这儿。有啥问题评论区见,我看到了都会回。