上个月我表姐拿着一份保险计划书来找我,说业务员给她推了泰康的乐享健康2020,一年保费一万多,问我值不值得下手。我拿过来翻了翻,又跟几个做理赔的朋友聊了聊,最后跟我表姐说:你再想想。她挺意外的,因为泰康确实是大公司,这款产品听起来保障也挺全。但问题就藏在那些听起来很美好的细节里。
今天就把我研究的结论摊开说说。这篇文章适合正在看线下大公司重疾险、手里预算一年一万左右、不知道该怎么选的人。如果你已经买了,也可以对照看看自己到底买了什么。
泰康这家公司靠谱吗
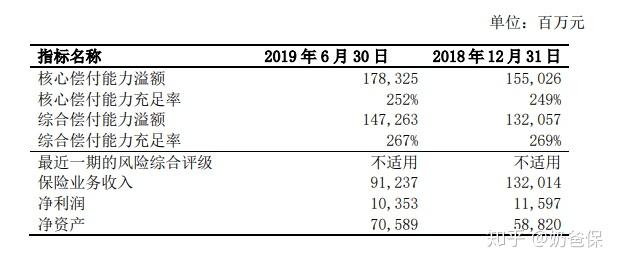
先说公司层面,泰康人寿确实是老牌公司,1996年就成立了,属于保险行业”老六家”之一,总部在北京。2018年和2019年连续跻身世界500强,2019年上半年综合偿付能力充足率147%,达到了监管标准。所以担心公司靠不靠谱这个事,基本可以放下。
大公司有大的好处,分支机构多、线下服务网点密,有啥事跑一趟柜台就能办。但大公司也有大的问题——广告费、代理人佣金、运营成本都摊在保费里,你交的钱有相当一部分不是在买保障,是在养这套体系。
乐享健康2020保什么,我用大白话给你拆开
先看投保规则。0到70岁都能买,1-6类职业都能投,这个包容度还可以。但保障期限只能选终身,没得商量。这就意味着保费低不了,预算紧张的人直接被挡在门外。
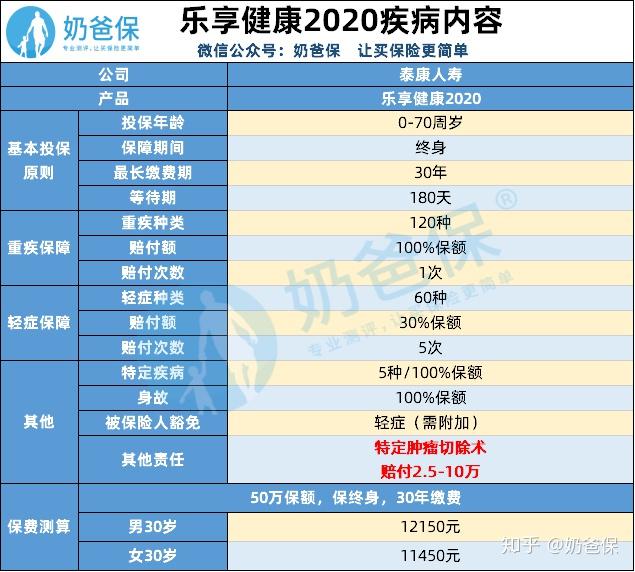
再看保障内容。重疾保120种,赔1次,赔100%保额。轻症保60种,赔5次,每次赔30%保额。另外还有5种特定疾病额外赔100%保额,以及一个特定肿瘤切除术的保障。
投保年龄:0-70周岁
保障期限:终身
缴费期限:趸交,3/5/10/15/20/30年交
职业限制:1-6类
我逐个说。
重疾赔1次这件事,放在一万多保费的产品里,我觉得不太够意思。银保监会统一定义的高发25种重疾它都保,这没问题,但市面上很多同价位产品重疾已经能做到额外赔了,比如前15年多赔50%。你花差不多的钱,别人赔150%,你赔100%,这个差距在真出事的时候就是几十万的区别。
轻症赔5次,听着很唬人,但实际上一个人得5次不同轻症的概率极低。赔两三次就够用了,剩下的次数基本是摆设。与其搞5次,不如把每次赔付比例从30%提到40%甚至45%,那才叫实在。
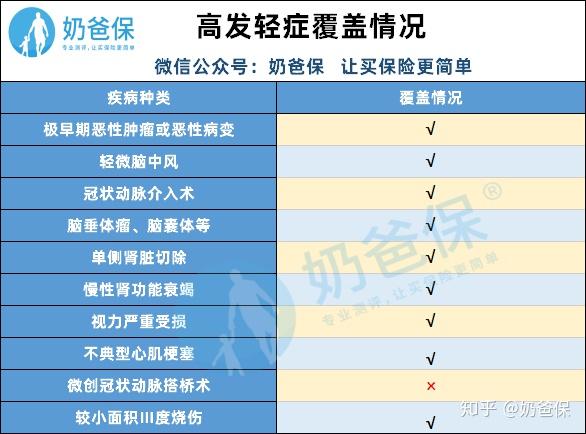
高发轻症覆盖这块,我仔细对了一下,大部分常见的都包含在内,这点没太大毛病。
特定疾病额外赔100%保额,这5种包括重大器官移植术、多个肢体缺失、深度昏迷、严重脑损伤、严重Ⅲ度烧伤,都是高发的、花费巨大的情况,额外赔一倍保额,这个设计是有诚意的。
特定肿瘤切除术,这是个特色保障。14个器官的特定肿瘤切除可以多次赔付,但每次赔付比例最高只有20%保额。我打个比方,你买了50万保额,做个肿瘤切除手术,最多赔10万。手术费、住院费、康复费加起来,10万可能刚够用。初心是好的,力度差了点。
身故保障,18岁前赔已交保费,18岁后赔100%保额。这个属于常规操作,没啥好说的。
跟同类大公司产品比,它到底排什么位置
我把乐享健康2020跟几款同为大公司出品的重疾险放在一起对比过。
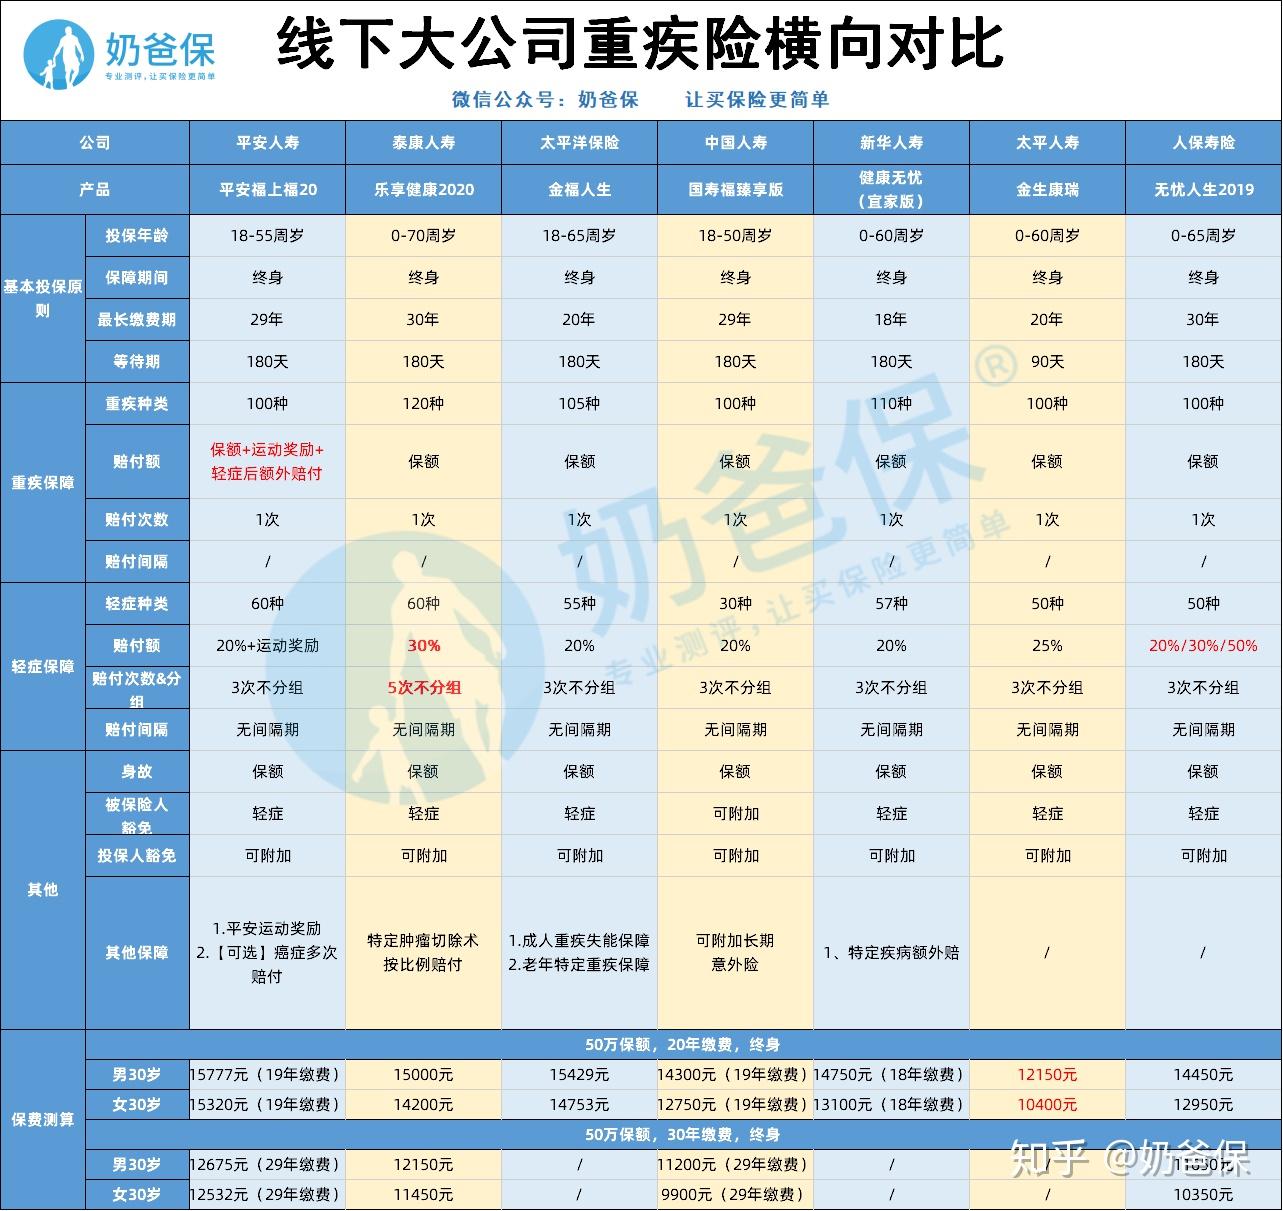
结论是,在大公司产品里,乐享健康2020的保障确实算比较全的,轻症赔付次数多,还有特定肿瘤切除这个差异化保障。但问题是,大公司产品整体价格都偏高。你要是只在大公司里挑,它算性价比不错的;但你要是把眼光放到整个市场,会发现同样的保障,线上产品可能只要一半的价钱。
追求性价比的话,乐享健康2020在大公司梯队里可以排前面,缴费期选择也灵活。
如果家里有小孩要买,新华健康无忧宜家版对18种少儿特定疾病比如白血病、手足口病可以赔双倍保额,儿童保障更到位。
如果想要重疾高保额,福上福20少交一年保费,轻症保障也更全面。
我说几个自己觉得不太舒服的地方
第一个,一万多的保费只赔一次重疾,没有额外保额赠送。你去看看现在的重疾险排行榜,很多线上产品重疾都能做到60岁前额外赔50%甚至80%,价格还便宜。
第二个,轻症赔5次但每次只有30%。次数多不如比例高,这是我反复跟身边人说的。
第三个,特定肿瘤切除术听起来很美,但最高20%的赔付比例,在实际治疗费用面前有点杯水车薪。
当然,如果你特别看重线下服务,觉得有事能找代理人面对面沟通更安心,那买大公司产品也没问题。但如果你更在意同样的钱能买到多少保障,线上产品值得好好看看。
那市面上性价比高的重疾险长什么样
我挑几款目前市面上口碑不错的说说,这些才是大多数家庭更实际的选择。
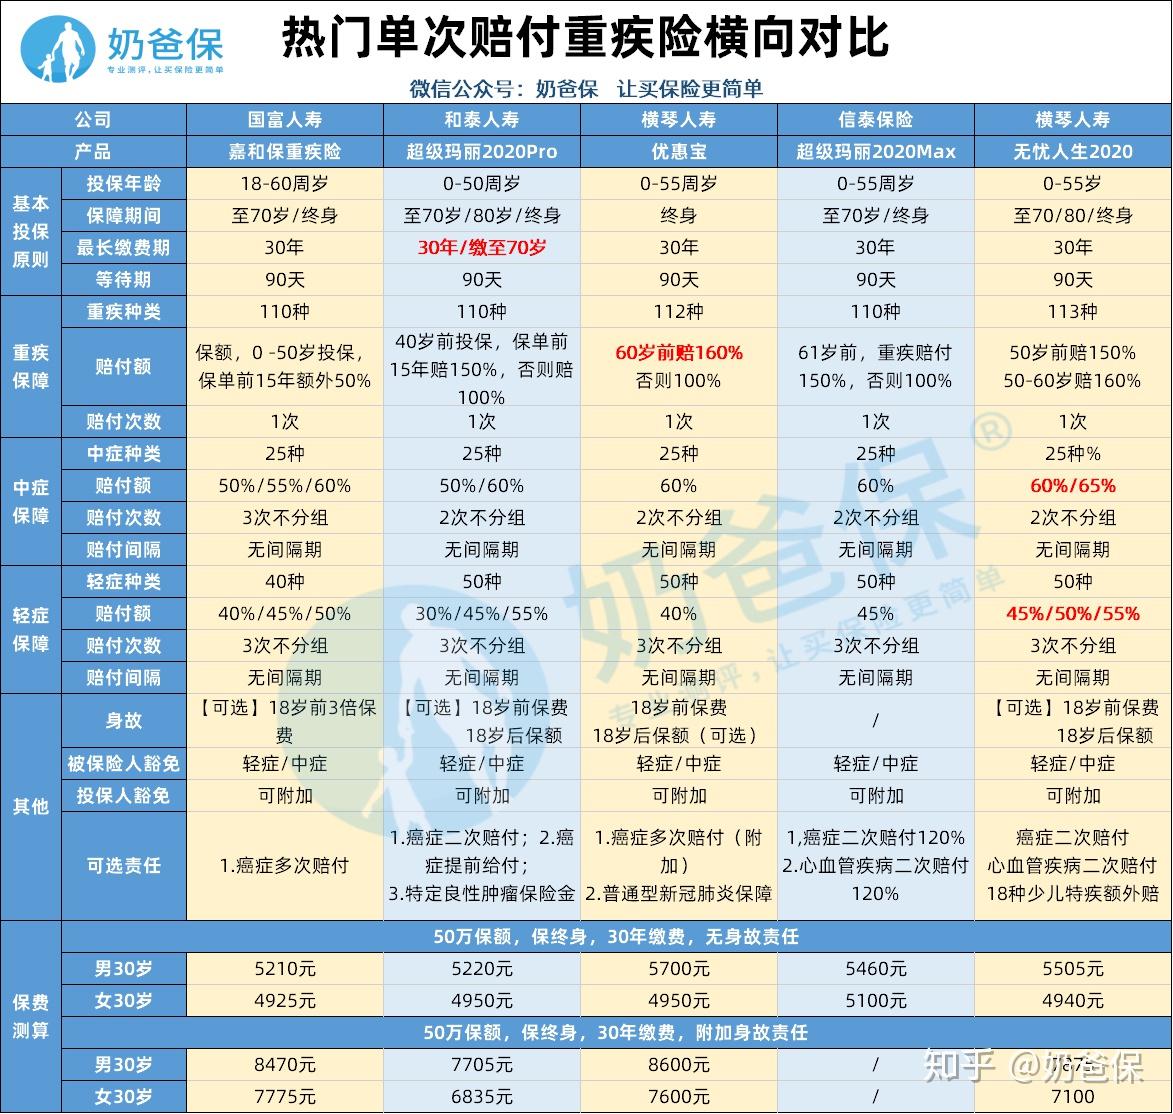
横琴无忧人生2020,疾病保障数量和赔付额度都是数一数二的,保障全面。横琴优惠宝,重疾保额最高,女性费率特别友好,适合女性投保。信泰超级玛丽2020MAX,男性投保性价比很高,还能附加癌症二次赔付和心血管二次赔付,保障更完整。
这些产品的价格比乐享健康2020便宜不少,但保障力度反而更强。重疾险怎么买,核心就是看同样的预算能撬动多少保额,而不是看公司大小。
买重疾险我总结了几条自己的原则。保额优先,至少30万起步,50万才算踏实。重疾额外赔付比轻症赔5次实在。缴费期能拉长就拉长,30年交比20年交每年压力小。至于公司大小,只要偿付能力达标,理赔看的是合同条款,不是公司门面。
最后说几句掏心窝的话
泰康乐享健康2020不是烂产品,它保障全面、公司靠谱,在大公司产品里算有诚意的。但保险这东西,同样的保障你完全可以用更少的钱买到。
线下大公司产品因为定价策略不同,价格普遍比线上产品高不少。你要是就认大公司的品牌和服务,愿意为这个多掏钱,那没问题。但你要是像我一样,研究保险纯粹是为了给家里省钱,那就多看看互联网保险产品。
不过互联网保险种类太多,别盲目下手,看清楚健康告知和免责条款再决定。
重疾险理赔的时候,保险公司不会因为你是线上买的就少赔你一分钱。合同写的是什么,就赔什么。我见过太多人因为”大公司”三个字多花了好几万保费,最后理赔金额跟买线上产品的人一模一样。
给全家配保险这几年,我最大的心得就是:别偷懒,别光听业务员说,自己把条款翻一翻算一算。省下来的保费,够给孩子多买好几年保障了。