先说答案:有单位交社保,永远是性价比最高的养老方案,没有之一。同样每年交4800块,15年后居民养老一年领2万出头,职工养老能领到将近4万。差距就是这么大。但如果你没有工作单位,自己交职工养老和挂靠代缴,跟真正上班族比,哪怕交一样的钱,最后到手的养老金也能差出好几万。这不是我随口说的,下面把账算给你看。
前几天有个读者私信我,说她老公之前在公司交了8年社保,后来离职做个体,想着继续按灵活就业交职工养老,跟上班时候一样就行。结果她拿计算器按了半天,发现按同样金额交,退休后每个月可能少拿两三千。她问我是不是算错了。没算错,问题出在缴费结构上——公司交社保,大头是单位出的;你自己交,原本单位那部分也得你自己扛。这直接影响了个人账户的积累速度,最终反映在每月到手的养老金上。
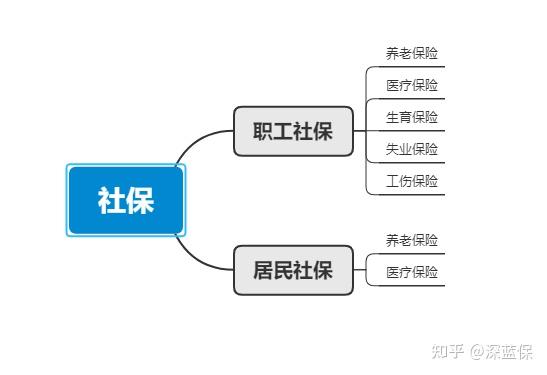
先把社保体系捋清楚。我国社保分两大阵营:职工社保和居民社保。上班族交的是职工社保,五险齐全——养老、医疗、失业、生育、工伤。居民社保只有养老和医疗两块,老家交的新农合就属于居民医保范畴。这两个体系独立运行,待遇计发公式完全不同,别指望交居民社保能领出职工社保的水平。
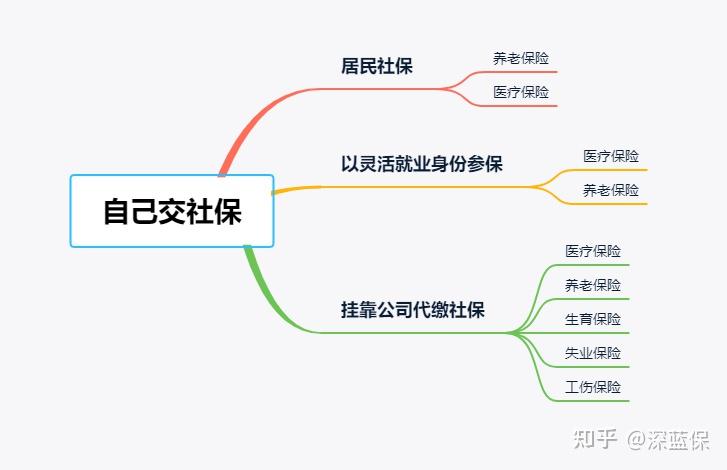
没有工作单位的人,自己交社保有三条路可走。一是在户籍地交居民社保,一年交一次,几百到几千的档次自己选,压力最小。二是以灵活就业身份交职工社保,但只有养老和医保两项,费用全部自己承担。三是找第三方公司挂靠代缴,交的是完整五险,钱全部自己出,还得额外付一笔代缴手续费,而且这种操作不受法律保护,属于灰色地带。
这三条路和上班交社保,退休时养老金到底差在哪?关键看两个变量:缴费基数和缴费年限。职工养老的缴费基数有上下限,一般是当地社平工资的60%到300%之间。工资在范围内就按实际工资交,超过上限按上限算,低于下限按下限算。个人缴费比例全国统一都是8%,单位缴费比例各地不同,一般在16%左右。
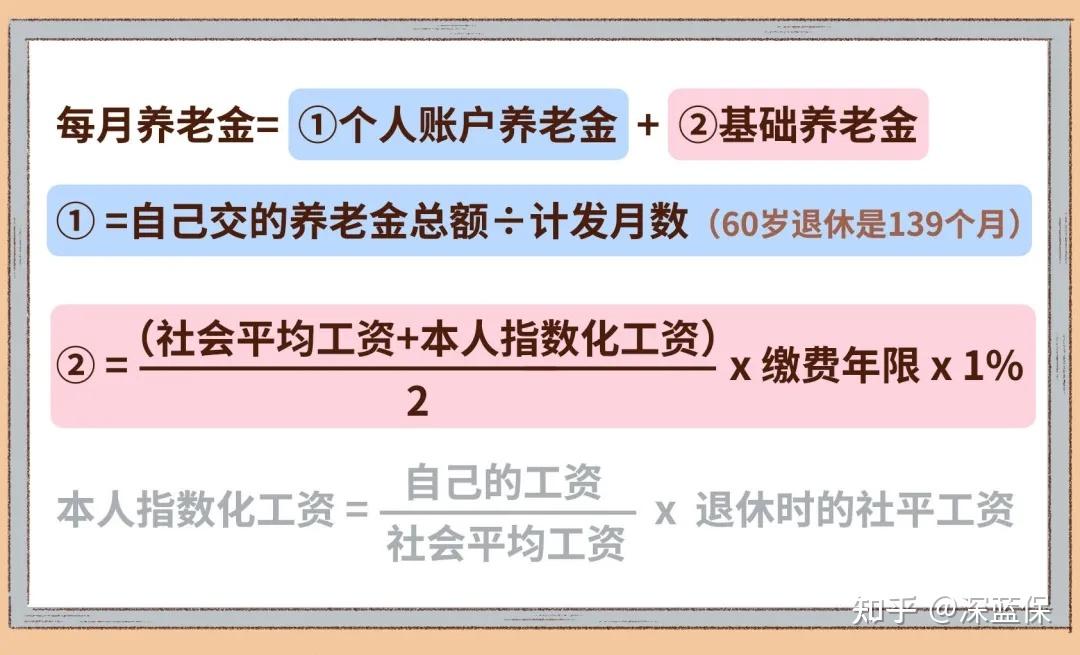
居民养老和职工养老的计发公式完全是两套逻辑。居民养老的基础养老金是当地政府规定的固定金额,跟你交了多少年、当地社平工资涨没涨关系不大。职工养老的基础养老金直接挂钩当地社平工资和你的缴费年限,社平工资涨,你的养老金也跟着涨。这就是为什么同样交钱,最后领的差那么多。
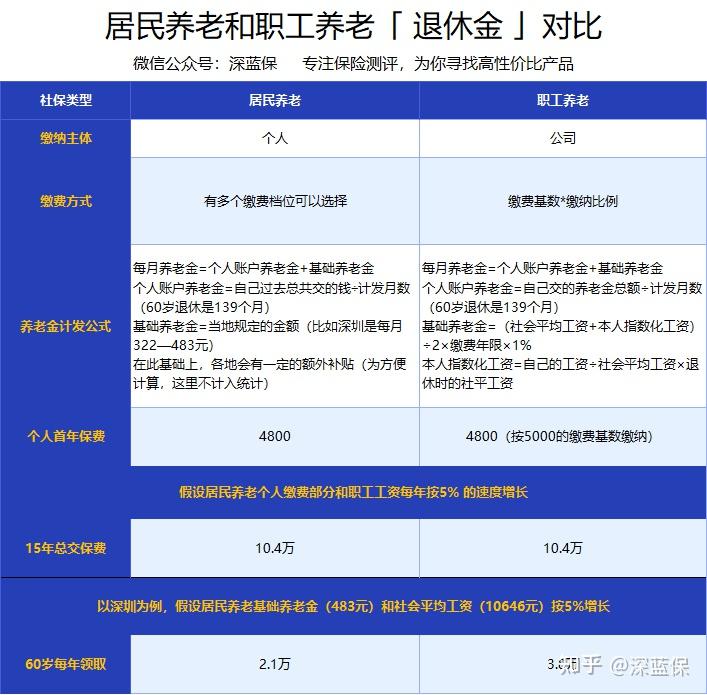
拿深圳举例。假设居民养老和职工养老每年都交4800块,个人缴费金额和当地社平工资每年按5%增长。15年下来,居民养老一年能领2万多,职工养老能领到将近4万。差了近一倍。
那如果都是交职工养老,自己交和公司交,差别又在哪里?计算公式其实一模一样,区别在缴费结构。公司交的话,单位出大头,个人只出8%。自己交灵活就业,原本单位那16%也得自己掏,等于缴费压力翻倍还不止。更关键的是,进入个人账户的比例没变,还是8%。也就是说,你多交的钱大部分进了统筹账户,没有进入你的个人账户去累积生息。
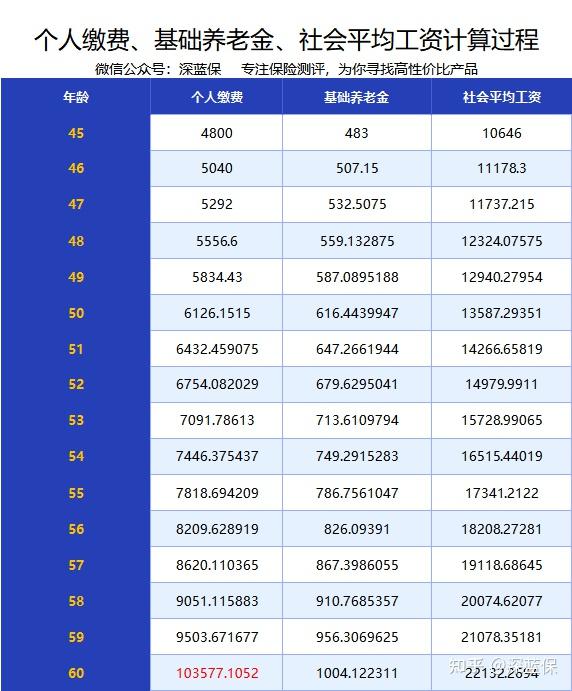
举个例子。小张在公司上班,每月个人交养老880块。小李自己交灵活就业,每月也交880块。假设两人每年交的钱和当地社平工资都按5%上涨,15年后,小张个人账户里的钱比小李多了十几万。最终退休时,小张每年领的养老金比小李多出好几万。小李交的钱去哪了?很大一部分进了统筹池子,用来给现在的退休人员发养老金了。这就是制度设计的结果,不是谁坑谁。
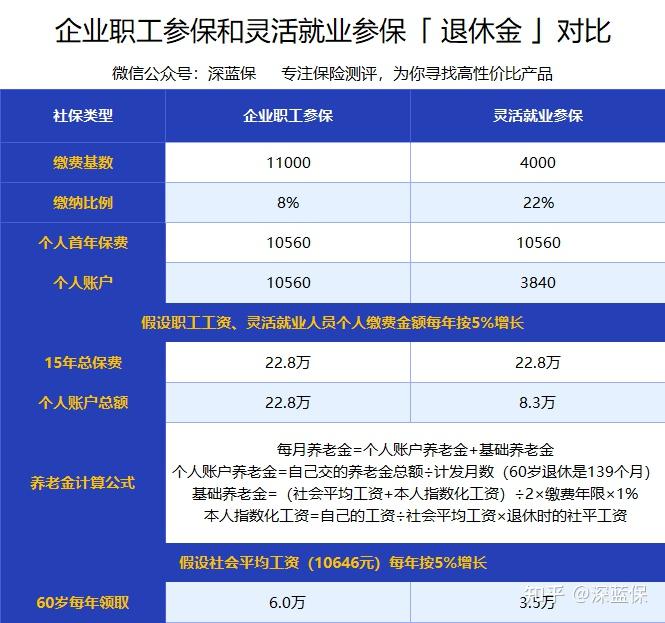
所以结论很清晰。有单位交社保,就是最划算的方案,没有之一。自己交职工养老,每年缴费压力大,但退休待遇比居民养老好不少。交居民养老,压力最小,但待遇也只能算兜底水平。至于挂靠代缴,养老这块跟灵活就业交职工养老差不多,钱全自己出,还要额外付手续费,法律上也没有保障,实在不是个好选择。
那如果你正在自己交社保,或者身边有朋友在纠结怎么交,有几个判断维度可以参考。年龄是个重要变量。如果你已经40岁以上,之前又没交过几年职工社保,硬撑着交灵活就业可能不太划算,回本周期太长。这时候可以考虑居民社保打底,再补充一份商业养老保险,比如养老年金险,把退休后的现金流补上来。商业养老保险的好处是领取时间和金额写进合同,不受政策调整影响,跟社保形成互补。
还有一种情况,之前在公司交了几年,后来离职断缴了。如果经济条件允许,建议继续以灵活就业身份交职工养老,哪怕按最低档交,缴费年限能续上。养老保险遵循“多缴多得、长缴多得”的原则,15年只是最低门槛,交20年和交15年,退休时每月到手的钱能差出30%以上。年限的杠杆效应比缴费基数更明显,尤其对收入不高的人来说,拉长缴费年限比提高缴费档次更划算。
再说一个容易被忽略的点。很多人只盯着养老金,忘了医保。职工医保和居民医保的待遇差距比养老还大。职工医保有个人账户,门诊报销比例高,住院报销上限也高,退休后满足缴费年限还能终身享受。居民医保没有个人账户,报销比例低一截,每年还得继续交钱。如果你自己交社保,医保这块的选择同样重要。有些地区灵活就业医保可以只交统筹部分,不建个人账户,费用低不少,但报销待遇跟职工医保一样。这个政策各地不同,交之前一定要问清楚。
最后说点实在的。社保是底盘,不是全部。想退休后过得体面,光靠社保养老金大概率不够。社平工资的替代率这些年一直在降,现在退休的人能拿到在职工资的40%到50%,等80后90后退休,这个比例可能更低。所以商业养老保险、养老年金这类产品,本质上是给自己多铺一条路。社保保基本,商保提品质,两条腿走路才稳。
关于养老保险的缴费和领取,如果你还有拿不准的地方,可以留言说说你的具体情况——所在城市、年龄、已经交了几年、按什么档次交的,我帮你看看怎么调整更划算。