前阵子我表弟从公司辞职,打算自己搞自媒体。干了三个月,突然给我打电话问:’哥,我这社保断了好几个月,要不要自己去交啊?怎么交划算?’
我当时就笑了,这问题我卖了8年保险,被问过不下几百遍。但说实话,每次我都得掰扯半天,因为这里面门道确实多。今天我就拿我表弟这个活生生的例子,把自由职业者交社保这事给你讲透。
自己交社保,两条路摆在你面前
我表弟这种情况,说白了就两个选择:
第一个,以灵活就业人员的身份,在户籍所在地交职工医保和职工养老保险。这个交法,福利待遇跟你在公司上班时一模一样,该报多少报多少,退休金算法也一样。
第二个,回户籍所在地社保局交居民医保和居民养老保险。这个就属于’兜底型’保障,交得少,但报得也少,退休金也少。
那到底哪个划算?别急,我们拿北京的政策当例子,一笔一笔算给你看。
医保这笔账,先算清楚
先看交多少钱。北京职工医保和居民医保的缴费差距有多大,你直接看下面这张表:
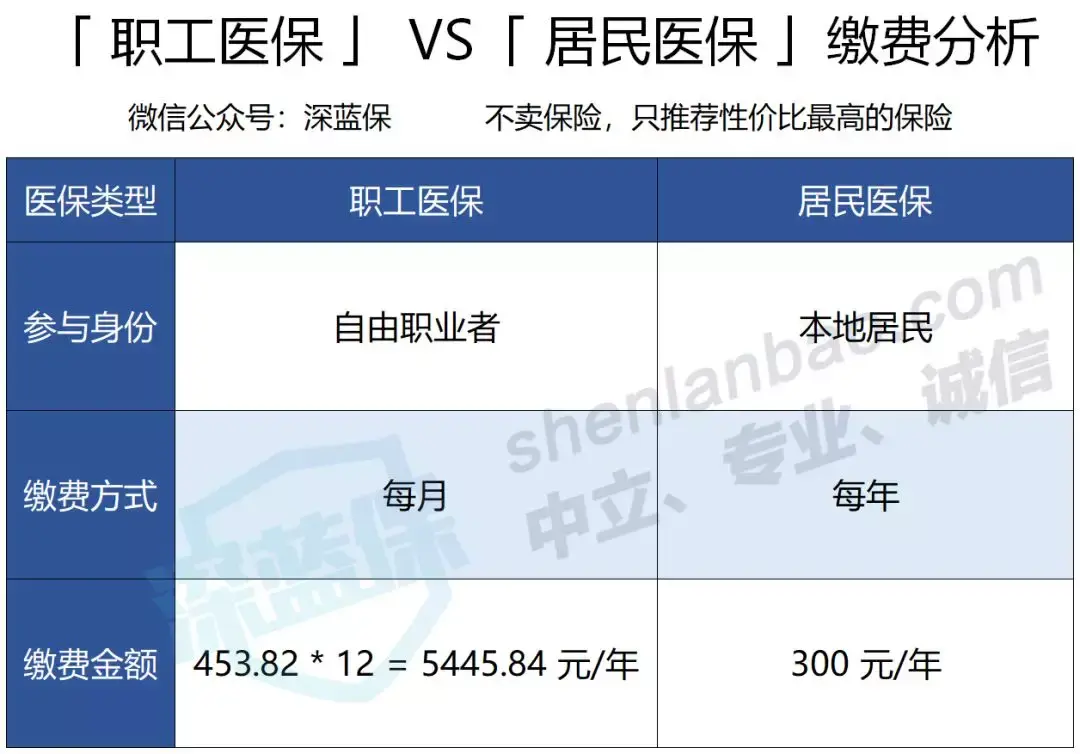
看到了吧,职工医保按月交,居民医保按年交,一年下来费用差了十几倍。我表弟当时看到这个数字也吓了一跳,说’这也差太多了吧’。
但别急着下结论,贵有贵的道理,我们看看报销的时候能差多少。
先看门诊。假设我表弟感冒发烧去社区医院,花了600块。职工医保有1800块的免赔额,就是说一年内门诊花费超过1800的部分才给报。他这次没到线,一分报不了。
但如果他这一年看了4次门诊,每次600,合计2400块。扣掉1800免赔额,剩下600块,在社区医院能报90%,也就是540块。
那居民医保呢?
( 2400 – 100 ) x 55% = 1265 元
你看,在每年医疗费用不高的情况下,居民医保反而报得更多。我表弟看到这说’那我还交职工医保干嘛’。
别急,再看一个情况。如果他今年做了不少检查,开了不少药,门诊花费到了1万块。这时候职工医保能报5740,居民医保只能报3000。差距一下就出来了。
住院就更明显了。看这张表:
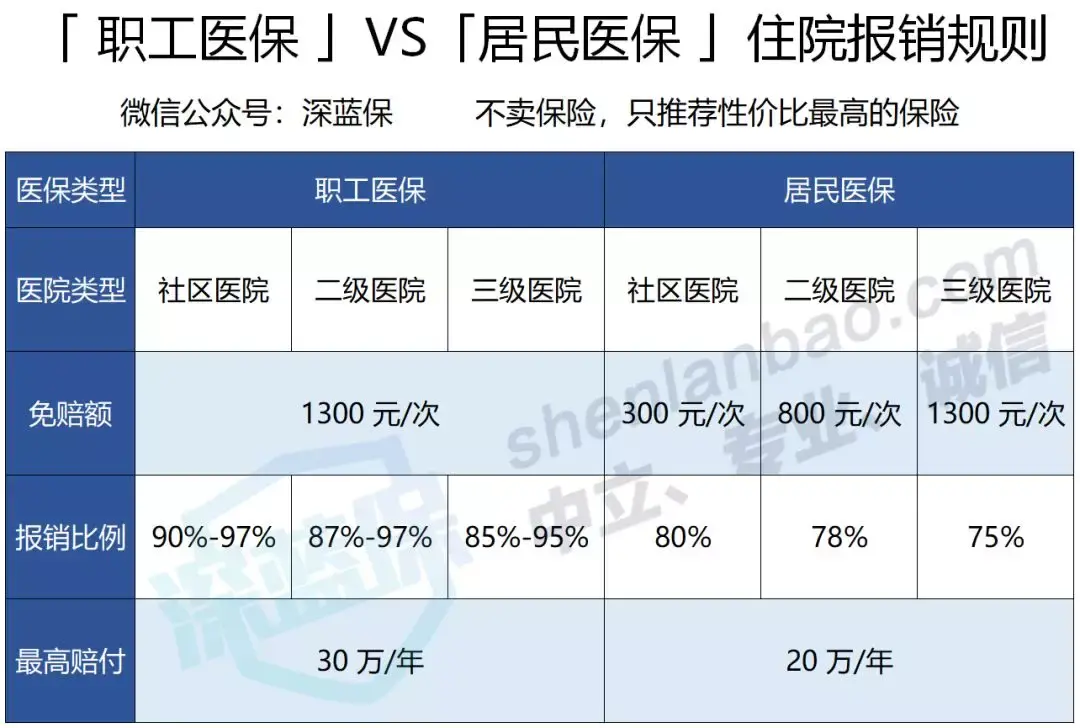
职工医保的报销比例和最高赔付额度都比居民医保高,但免赔额也高一点。我还是举个例子你感受一下。
假设我表弟在三甲医院住院做手术,扣掉自费项目后花了8万。用职工医保,分段计算:
24395 + 9000 + 38000 = 71395 元
那居民医保呢?
( 80000 – 1300 ) x 75 % = 59025 元
差了将近3万块。但如果住院只花了5000块,两种医保报下来其实差不多。
所以医保这块我的建议是:如果你身体还行,平时就是个小感冒,预算也紧,居民医保够用。但如果你有慢性病,或者担心万一有个大病,职工医保多花的钱,真到用的时候能给你省回来。
养老保险,才是真正拉开差距的地方
医保有个头疼脑热就能感受到,但养老保险这东西,很多人年轻时候根本不在意。我表弟也是,我说了半天养老金,他就回我一句’那不是几十年后的事吗’。
但恰恰是养老保险,职工和居民的差距最大。
先看职工养老怎么交。自由职业者全部自费,缴费基数可以自己选。假设我表弟30岁,选3750作为缴费基数,每个月交3750的20%,也就是750块,一年9000。这9000里面,300进个人账户,退休后才能用;450进统筹账户,由国家统一支配。
注意,这个缴费金额每年都会涨。物价在涨,社会平均工资在涨,缴费基数也跟着涨。我们假设每年涨5%。
选择缴费基数:北京的缴费基数是 3613 – 23565 元,我们可以从中选择一个金额;金额越高,交得越多,退休金也领得越多。
每月缴费:每月按基数的 20% 缴费,其中 8% 进入个人账户,12% 进社保统筹账户。
只要交满15年,到了退休年龄就能领养老金。交得越多领得越多。如果我表弟一直交到60岁退休,交了30年,那他首月能领多少钱?
职工养老金的公式复杂得让人头大,个人账户养老金加基础养老金,还得算计发月数、社会平均工资、本人指数工资……我干了8年保险,每次给客户算这个都得掏计算器。
直接说结论:按上面的假设,我表弟60岁退休时,首月能领7985块,一年就是9万5,之后还会跟着社会平均工资往上涨。
再看居民养老。这个就简单多了,累计缴满15年,60岁按月领。北京居民养老缴费很灵活,1000到9000自己选。同样是我表弟,第一年交9000,之后每年涨5%,交满30年,累计交了28万4。
那退休后能领多少?
基础养老金:每月领 800 元,这个金额由社保局定期调整,假设每年按 5% 增长。
个人养老金:用个人账户的余额,除以计发月数。如果 60 岁退休,计发月数是 139 个月。
首月5500,一年6万6。比职工养老少了将近3万。
你发现没有,交同样的钱,职工养老领得更多。这就是统筹账户的魔力,也是国家给职工养老的隐形福利。
当然我得说实话,上面这些计算里,社会平均工资、居民缴费、基础养老金这些数据都是假设的。20年后的政策什么样,谁也说不准。但大的逻辑不会变:职工养老,多交多得,而且得的多。
到底怎么选,我给你三个建议
说了这么多,我表弟最后还是不知道选哪个。我给他列了个简单的判断标准,你也参考一下。
第一种情况:收入不稳定,预算很紧。那就先交居民社保,把基础的医疗和养老兜住。一年几百块的医保,加上一两千的养老,压力不大。等以后收入上来了,再转成职工社保也不迟。
第二种情况:收入还行,想给自己更好的保障。那就咬牙交职工社保。看着每个月要掏一两千,但医保报销比例高,养老金领得多,长期来看这笔账是划算的。我很多自由职业的客户都是这么交的。
第三种情况:收入不错,但觉得社保不够。那就在交职工社保的基础上,再补充商业养老保险。社保是基础,商保是升级。想要退休后过得体面点,光靠社保那点钱确实不太够。养老年金这类产品,就是给未来多攒一份确定性。
A 先生今年 30 岁,北京户口,由于家里每个月都有上万的房租收入,也厌倦了朝九晚五的工作,所以他选择做一名自由摄影师。
最后说几句掏心窝的话
我卖了8年保险,见过太多人年轻时候不把社保当回事,等四五十岁了才着急。那时候要么交不了了,要么得一次性补一大笔钱,特别被动。
社保这东西,是国家给每个人的基础福利。在这个人人都有社保的时代,你要是还没有,那真是有点掉队了。我表弟听完我这一通分析,第二天就去社保局办了灵活就业参保。
不管你现在收入多少,先把基础的保障搭起来。以后条件好了,再慢慢往上加。千万别等到身体出问题了、年龄大了,才想起来这事。
如果你觉得这篇对你有用,点个赞鼓励一下。想了解更多社保和养老的问题,我整理了一些干货:
《投保指南》 : 保险又贵又坑,小白的你,想买却无从下手?
这份原价169元的指南,手把手教你买对高性价比保险,避开保险的坑~《全国社保实用攻略》:全网最全的社保资料包!你养老金能有多少?医保怎样报销?
你关心的社保问题,这里都能帮你解决!