上个月帮朋友整理保单,翻出他2019年买的一份“全家桶”保险。一年交1万2,主险是终身寿险,附加了重疾、意外和医疗。看起来啥都保了,但我把保额拆开一看:重疾只有20万,意外身故10万,医疗险保额1万还限社保内。他当时觉得省事,现在才发现,这笔钱拆开买,保额至少能翻三倍。
这种“大而全”的保单,是普通人买保险踩坑最多的地方。今天不扯虚的,我拿三款目前市面上条款扎实、数据能打的重疾险产品做个横向拆解。重点看它们的核心保障、赔付逻辑和费率,帮你判断哪款更适合你的实际情况。
新定义重疾险怎么选?要了解哪一款新定义重疾险适合自己情况,点击下方,奶爸直接帮您分析筛选:
先搞清楚,你买的保险为什么“不划算”
很多人觉得买亏了,根源在于保费和保额的杠杆没算明白。保险的本质是转移极端风险,不是存钱。返还型保险就是典型的反例:保险公司把你交的保费拿去投资,几十年后把其中一部分还给你,收益低得可怜。你多交的那些钱,如果拿去单独买一份定期重疾,保额能高出好几倍。
还有一种常见的坑是“全家桶”式保单。一张保单保所有,看似方便,但每一项责任的保额都被压缩了。真出事的时候,赔的那点钱根本不够用。
什么是重疾险?
重疾险有必要买吗?
重疾险一年多少钱
保险怎么买才划算…
怎么买保险才不坑?
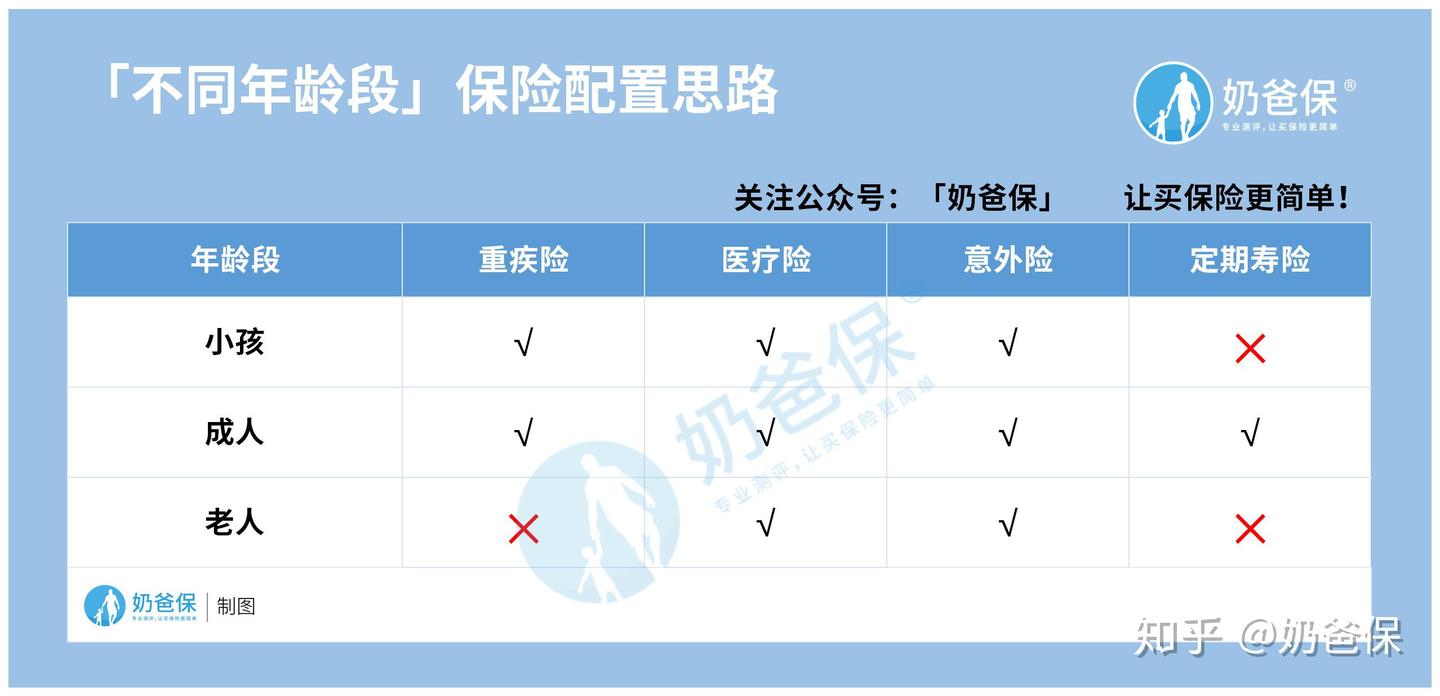
对于90%的普通人来说,真正需要认真挑选的商业保险就四类:重疾险、医疗险、意外险、寿险。其中重疾险的决策成本最高,缴费期长,条款也最复杂。下面重点拆解三款当前热门的重疾险产品。

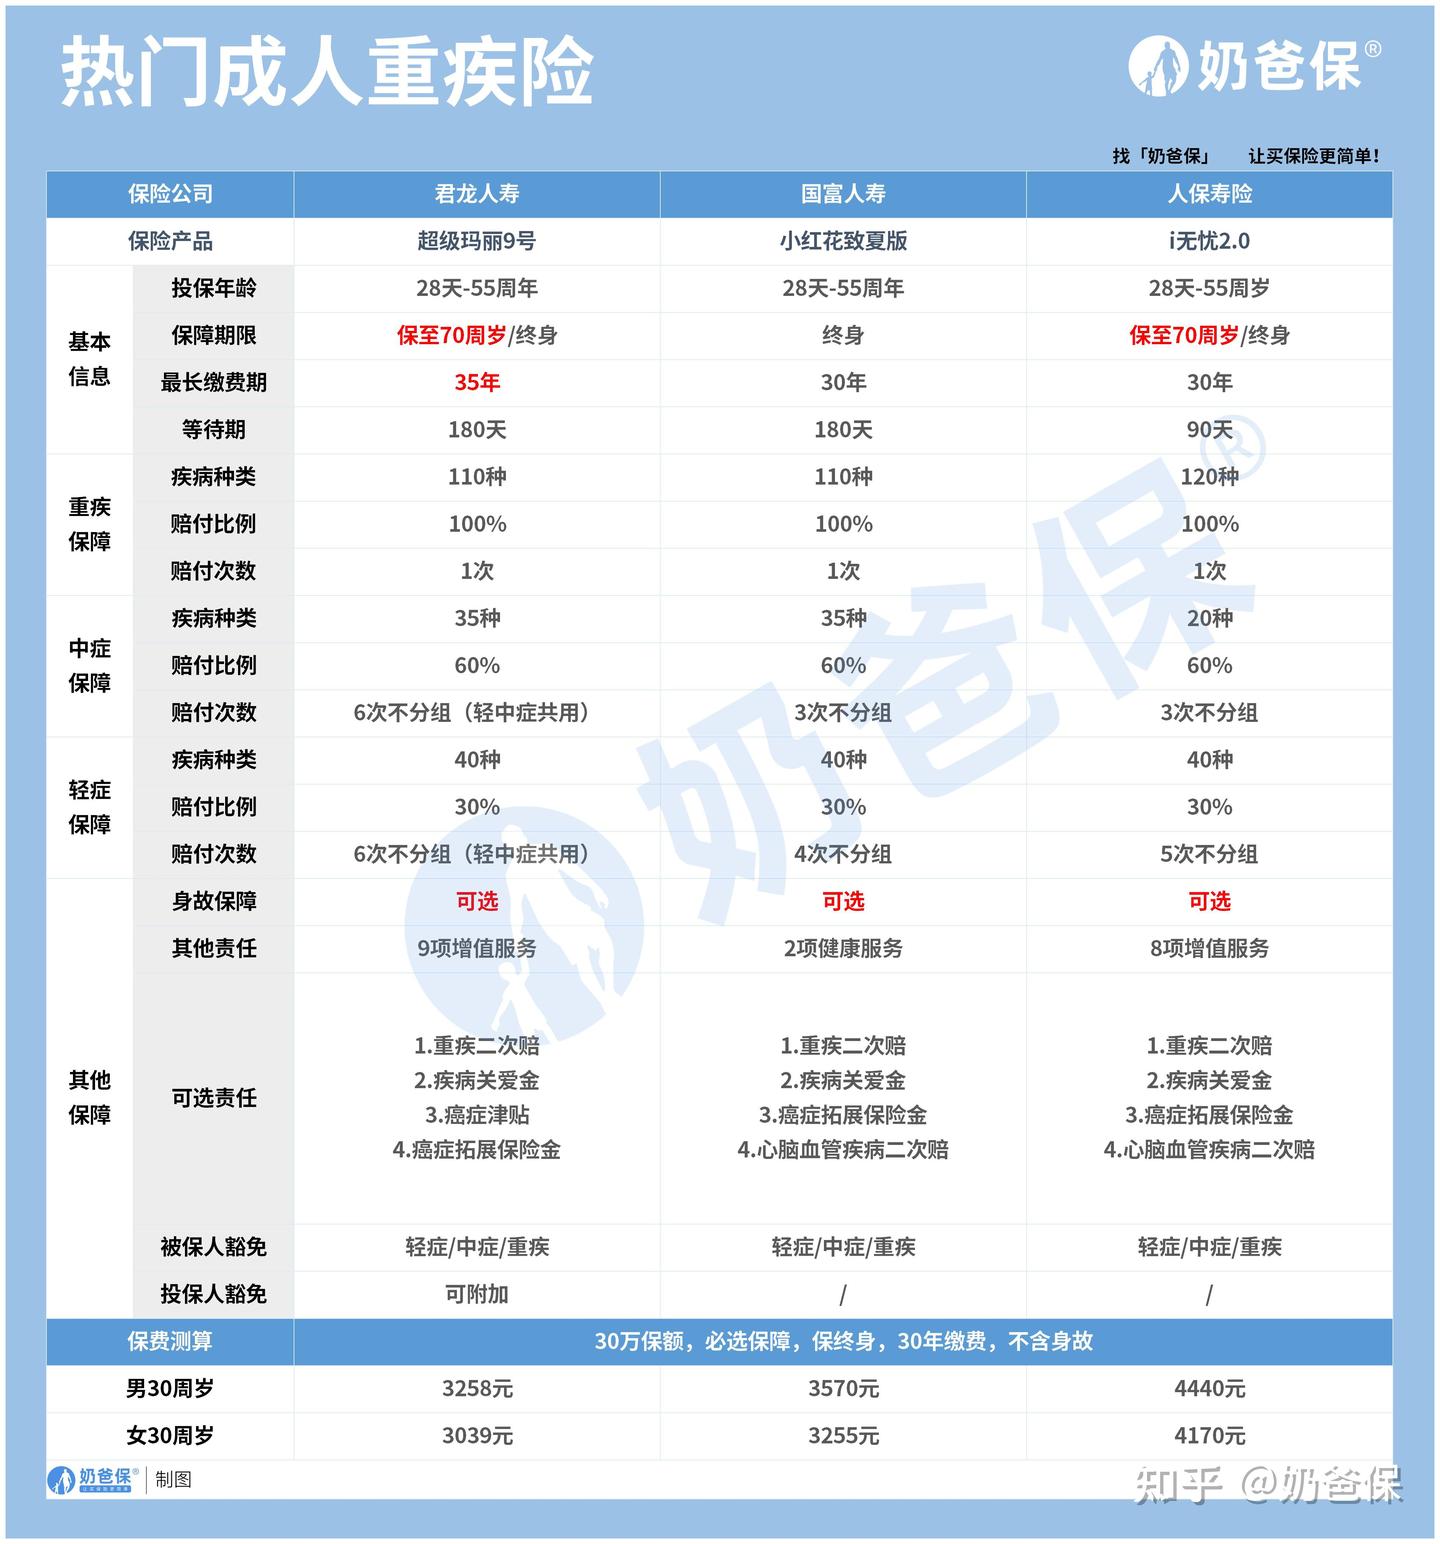
三款热门重疾险横向对比
选重疾险,核心看三点:保额够不够、高发疾病覆盖全不全、赔付条件是否宽松。我把三款产品的条款关键数据拉出来做了个对比。
君龙超级玛丽9号:费率优势明显,癌症保障灵活
超级玛丽系列一直是互联网重疾险里的“卷王”。9号版本的核心优势在费率上,同样的保障条件下,它的保费比同类产品低一截。我算过一笔账,30岁男性买50万保额,保至70岁,30年缴费,它比某些大公司产品每年能省下将近两千块。
保障结构上,轻中症累计赔6次,重疾赔完后,非同组的轻中症责任继续有效。这个设计比较实用,因为很多产品重疾理赔后,轻中症责任就终止了。
癌症保障是它的一个亮点。癌症津贴可以额外赔3次,间隔期分别是180天和1年,赔付比例依次是40%、40%、20%。另外,如果先查出原位癌或轻度癌症,后来发展成重度癌症,还能额外赔50%保额。这个针对癌症发展路径的设计,在条款里不多见。
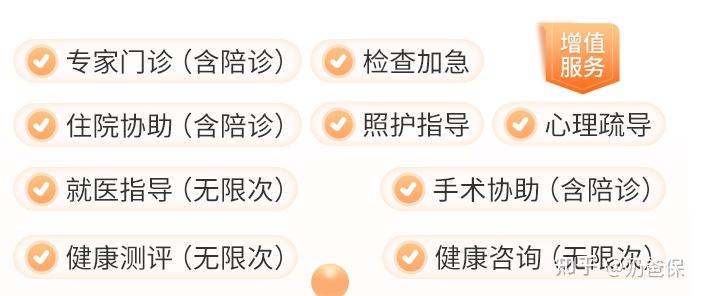
增值服务包含专家门诊和手术协助,实用性强。适合追求保障全面、预算有限但又想把保额做高的年轻人。
国富小红花致夏版:中轻症保障扎实,心脑血管可附加
这款产品的中轻症保障是我目前看到比较扎实的。重疾赔付后,中轻症依然有效,而且等待期内得了轻症或中症,除了该疾病免责,合同继续有效。这个条款细节很关键,有些产品是直接终止合同。
重疾二次赔付的间隔期设计比较特别。60岁前首次确诊重疾,再次罹患重疾的话,间隔1年赔40%,间隔2年赔80%,间隔3年及以上赔120%。这种阶梯式赔付,对于担心重疾复发或转移的人来说,是一个可以考虑的选项。
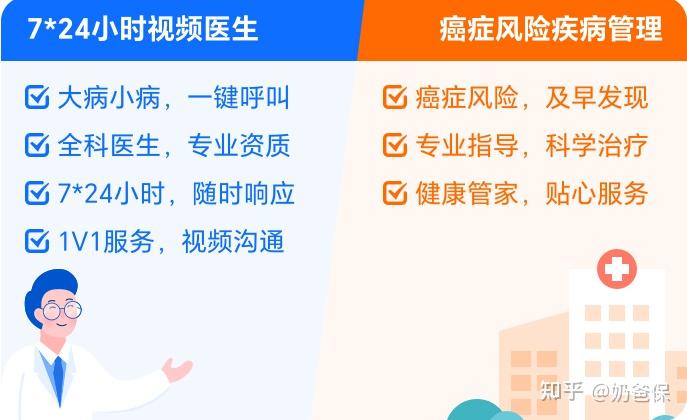
癌症拓展保险金覆盖了“轻度恶性肿瘤”和“原位癌”,保障范围更宽。心脑血管疾病二次赔包含10种特定疾病,赔120%保额。健康服务里有个7×24小时视频医生,不限次数、全家共享,这个在实际使用中比较方便。
适合家族有恶性肿瘤病史,或者特别关注心脑血管疾病保障的人群。
人保i无忧2.0:核保宽松,大公司出品
这款产品的核心竞争力在核保。乙肝、甲状腺结节、乳腺结节、胃或肠道息肉、子宫肌瘤、颈椎病、1级高血压,这些常见异常体况,它都有机会标准体或除外承保。对于身体有些小毛病、买不了其他产品的人来说,这是为数不多的选择。
等待期只有90天,比市面上常见的180天短了一半。这意味着保单生效后,保障实际覆盖的时间更长。
可选责任比较丰富,重疾二次赔、疾病关爱金、癌症拓展金、心脑血管二次赔都有。增值服务包含专家门诊、精确分诊、住院手术安排、康复建议、多学科会诊等8项。承保公司是中国人保,品牌认知度高,对于看重公司品牌的人来说,这是一个加分项。
想要买保险省下50%保费吗?正好奶爸可以给您支支招,点下方链接看看吧~
医疗险和意外险,简单说几句
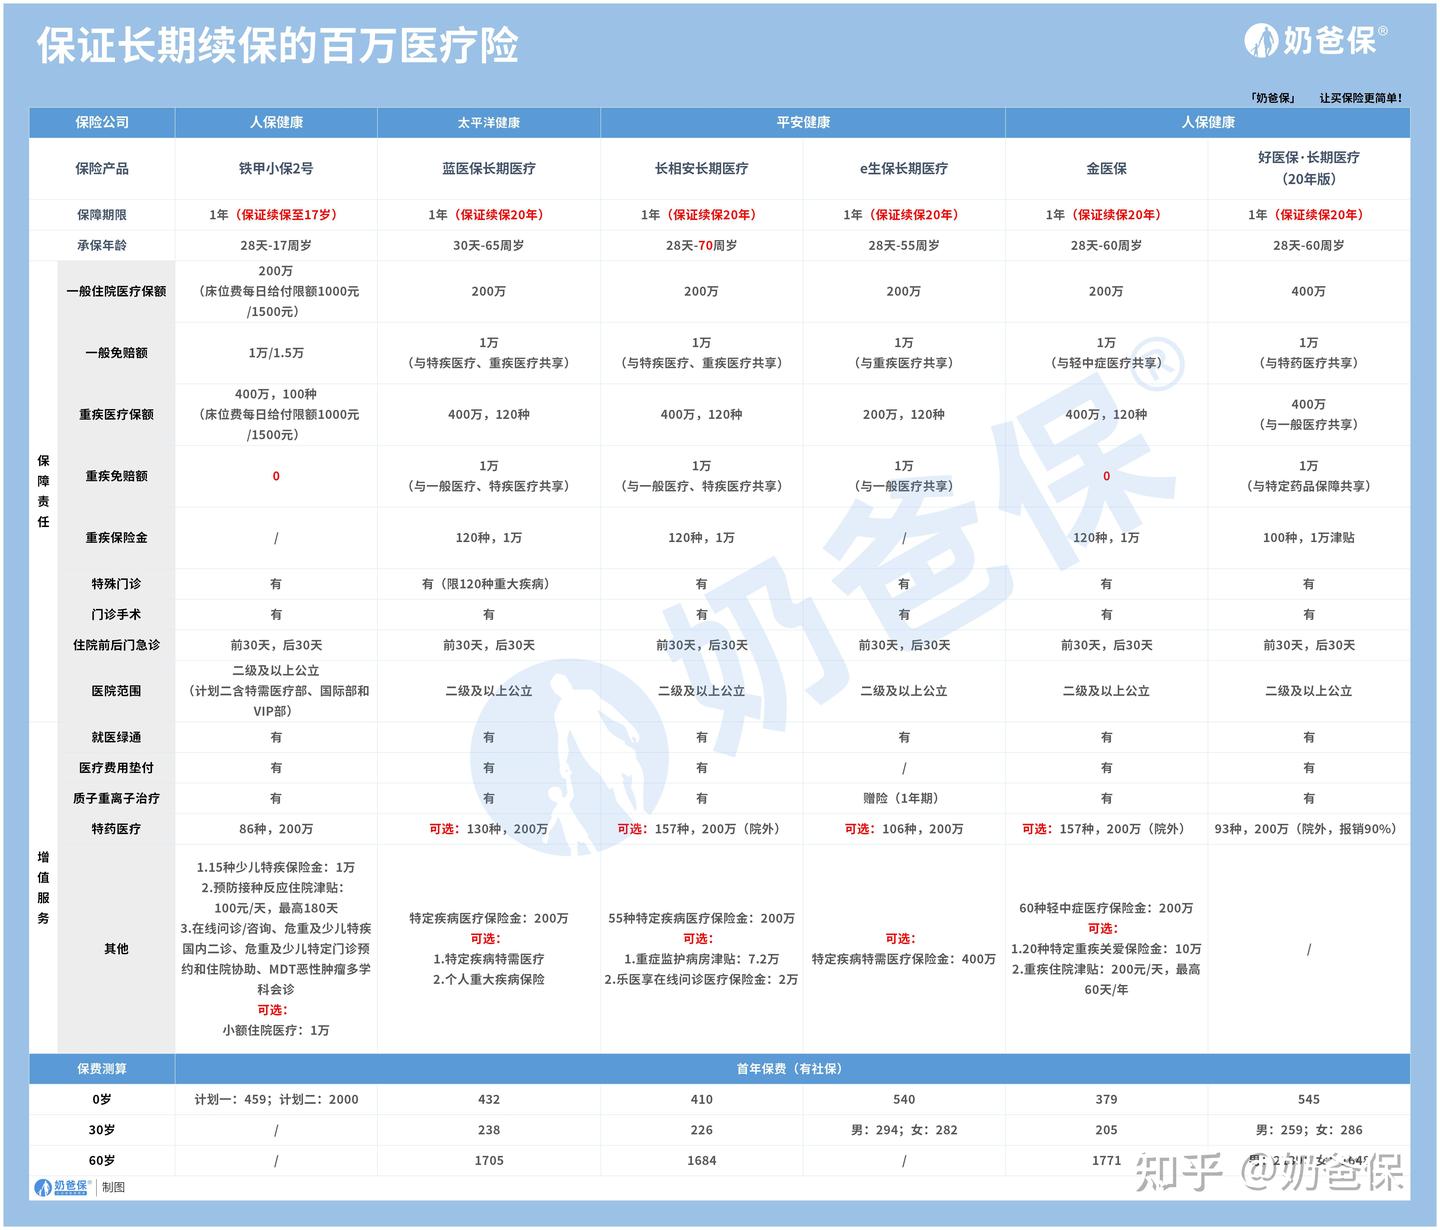
重疾险解决的是收入损失和康复费用,医疗险解决的是住院治疗费用。两者功能不同,不能互相替代。选医疗险,核心看续保条件和外购药保障。目前保证续保20年的产品是主流选择,比如平安e生保长期医疗、长相安长期医疗、好医保长期医疗20年版。这些产品的基础保障差异不大,重点看健康告知和增值服务。
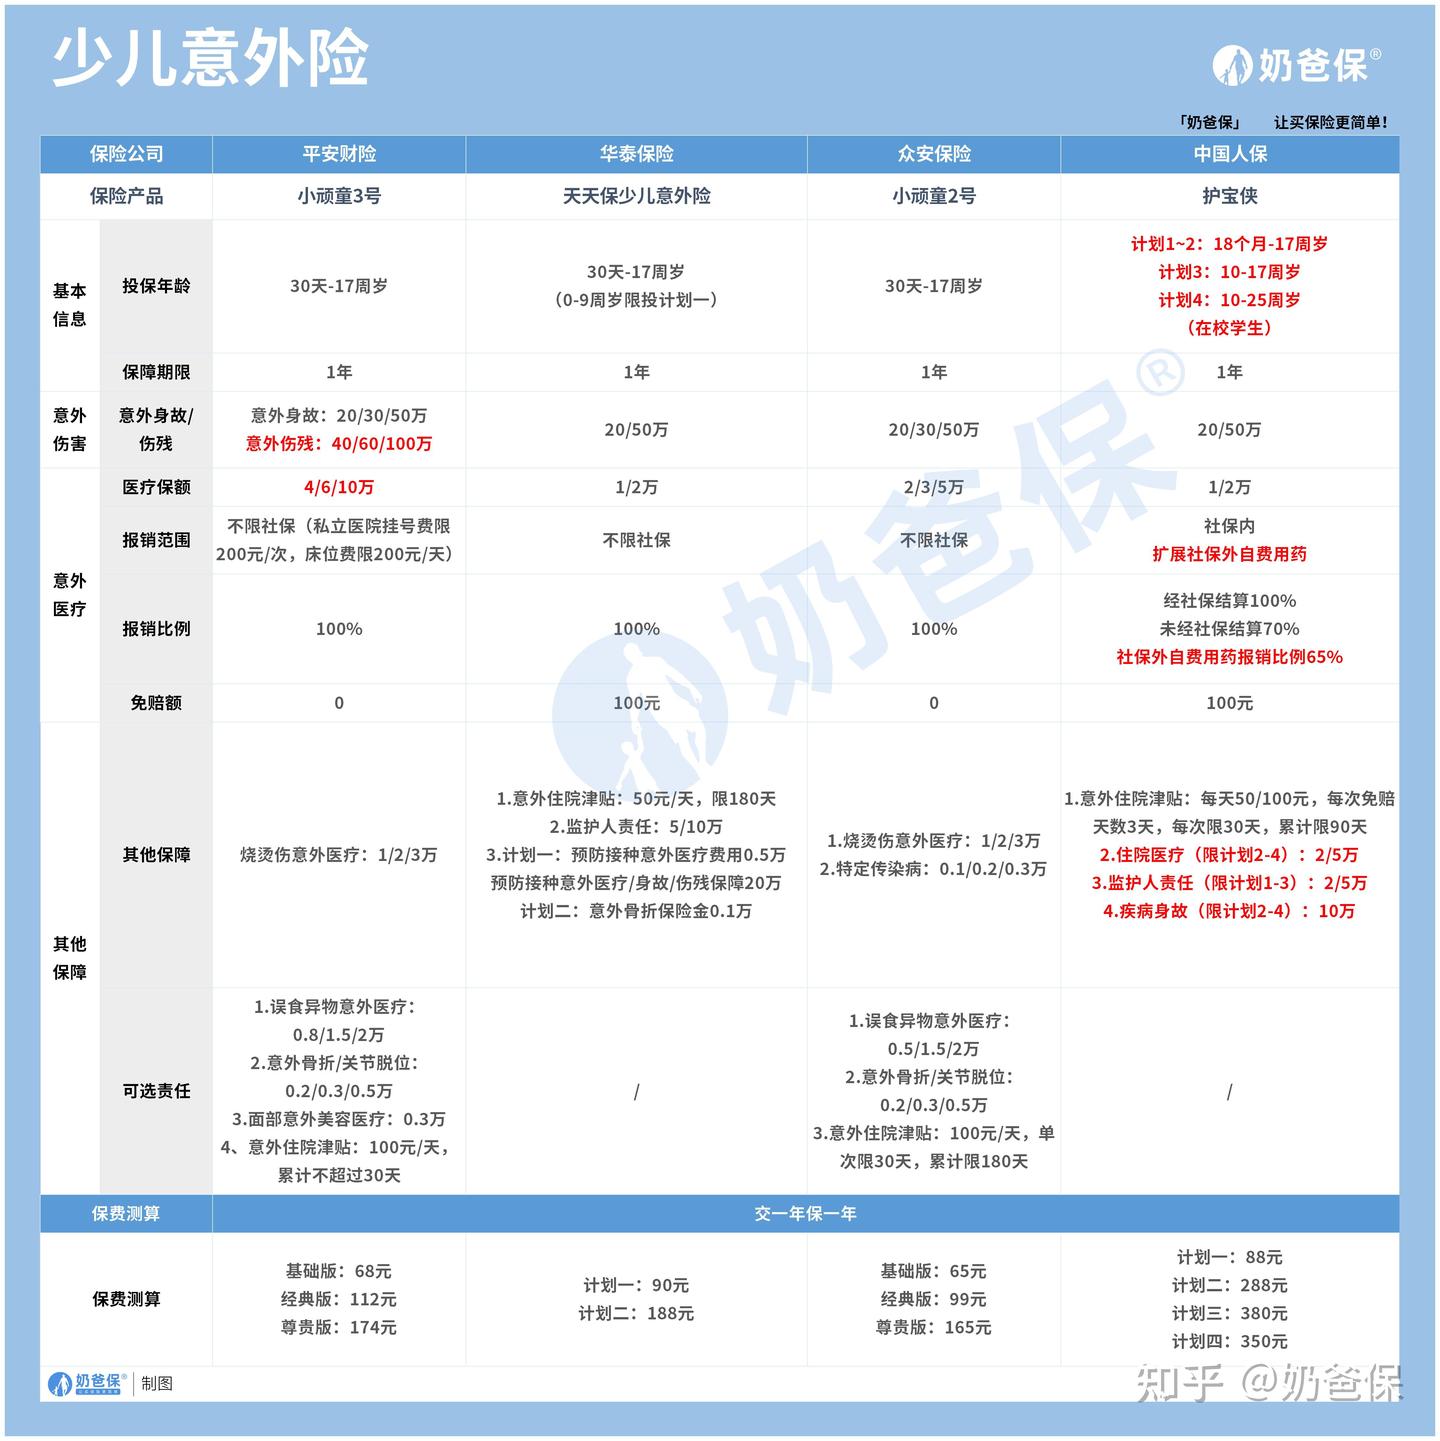
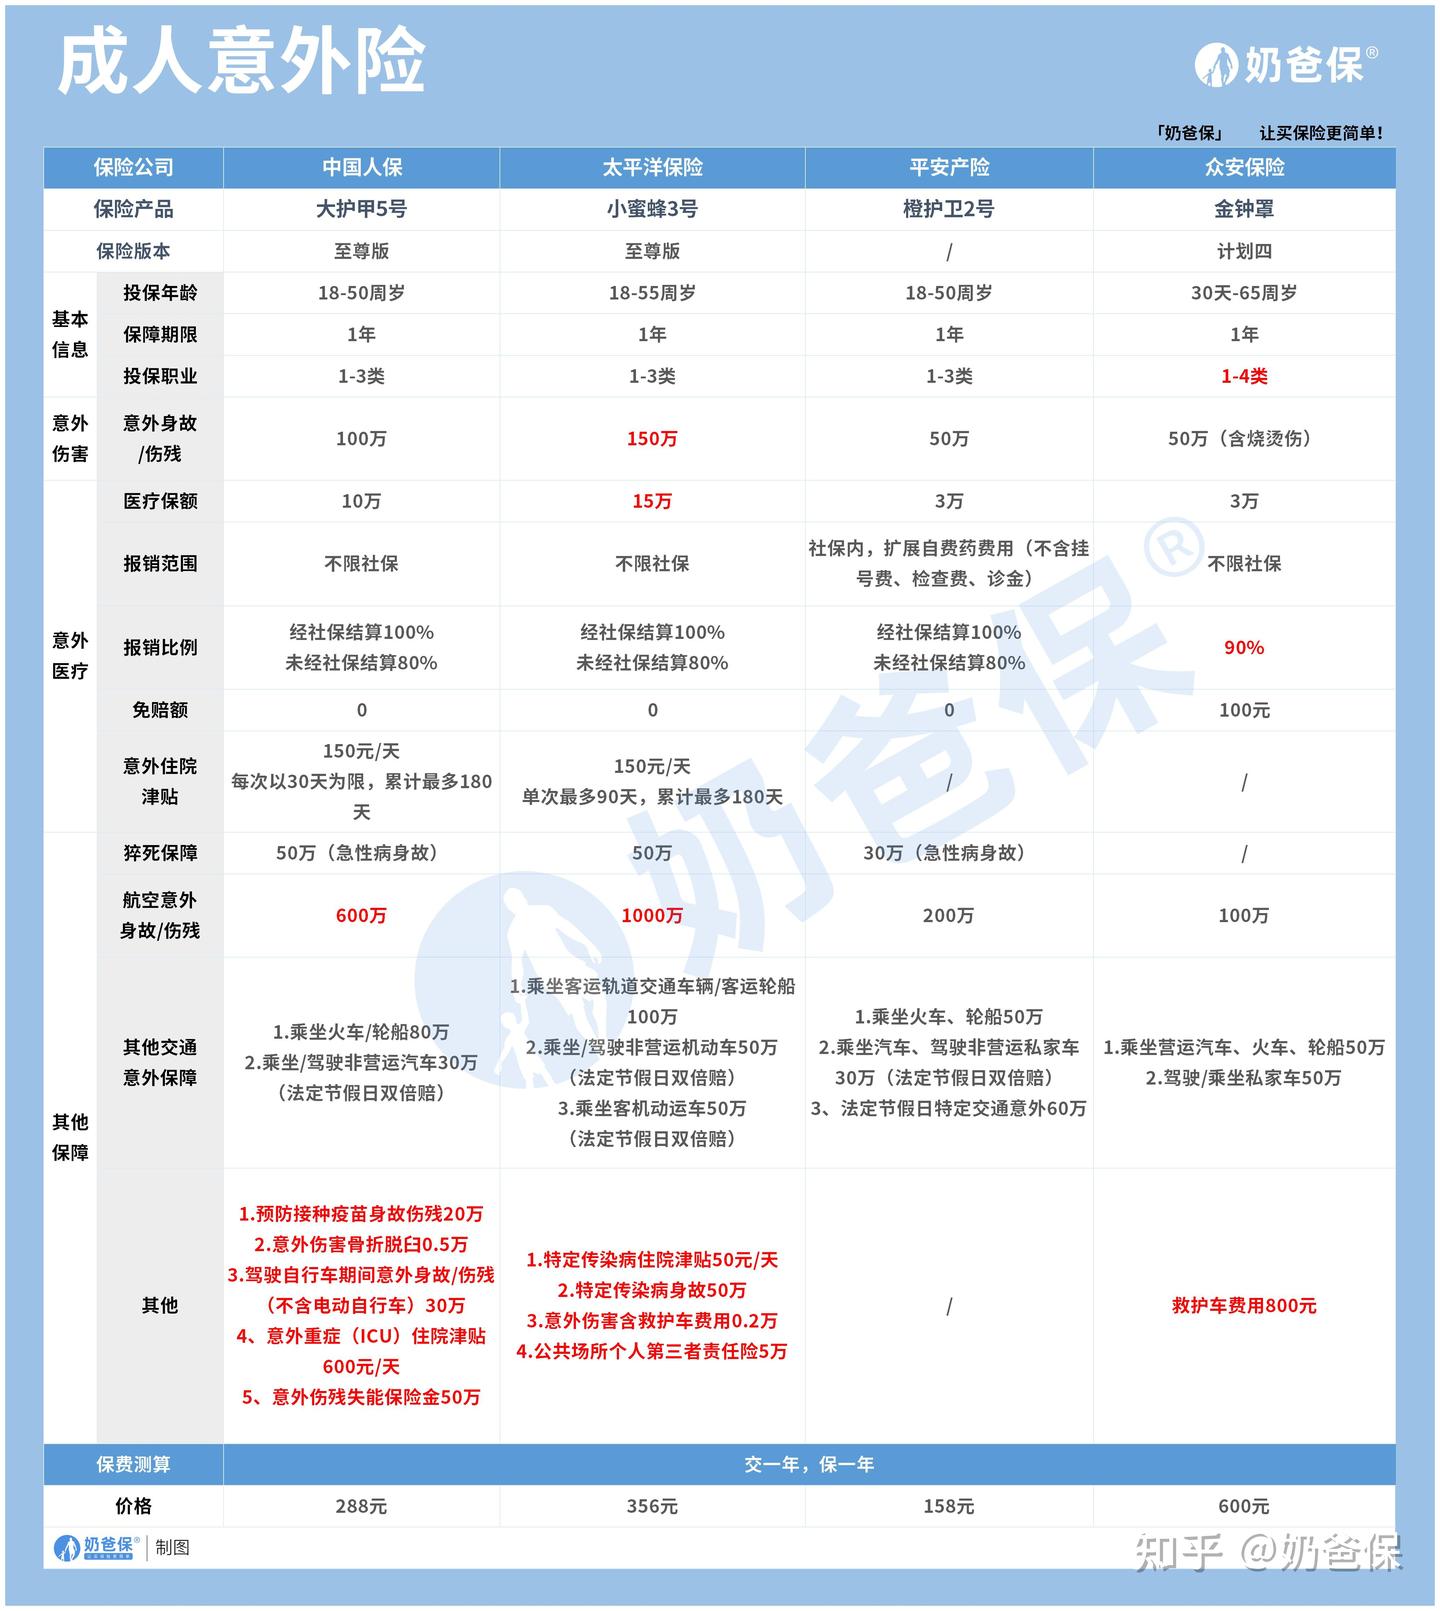
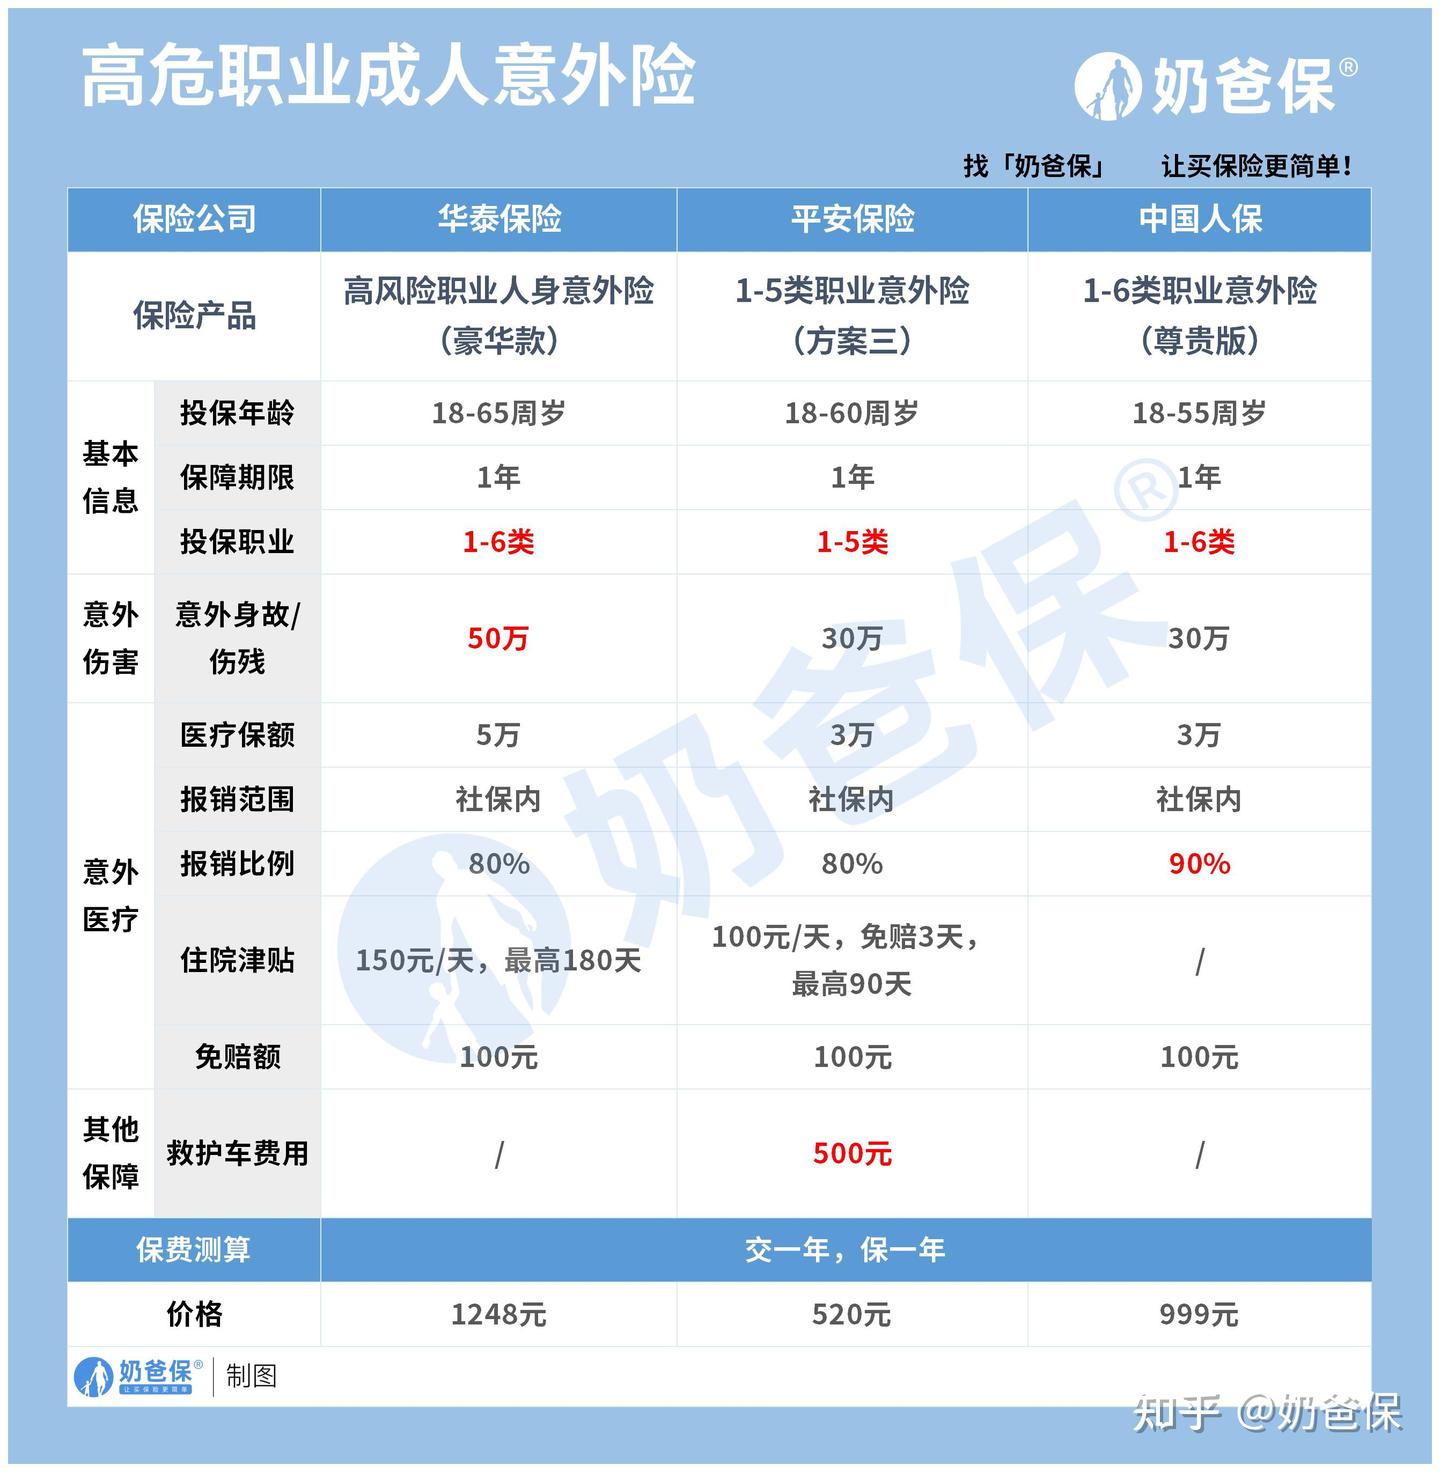
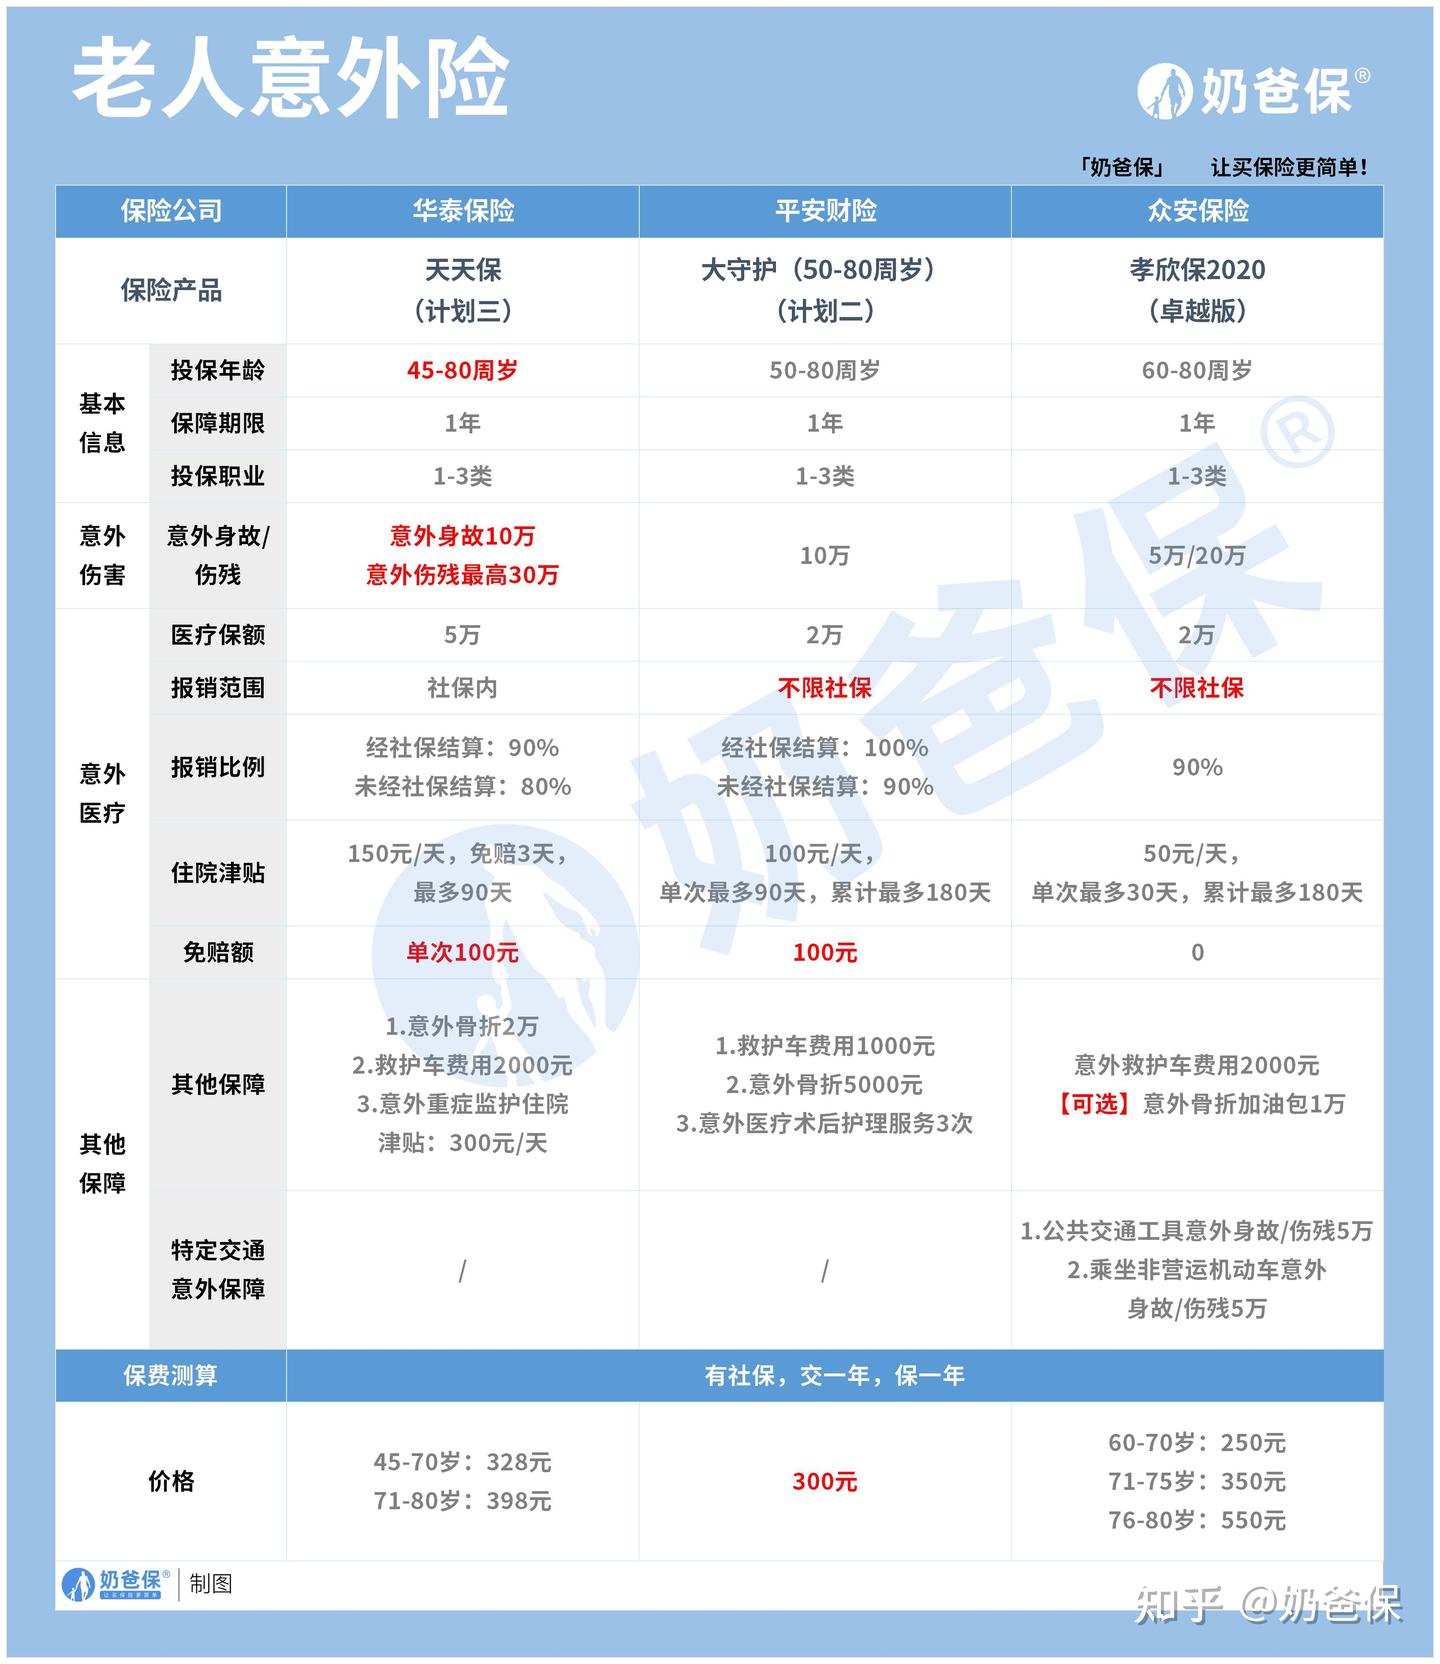
意外险的杠杆率最高,一年一两百块就能买到几十万保额。但要注意,长期意外险和返还型意外险的坑比较多,一般意外保额低、只保全残、保费还贵。直接买一年期意外险就行,保障全面又划算。成人可以考虑人保大护甲5号或太平洋小蜜蜂3号,儿童可以看平安小顽童3号。
最后说几句实在的
买保险没有“最好”的产品,只有最适合你当前身体状况和预算的组合。超级玛丽9号费率低、癌症保障灵活,适合追求性价比的年轻人。小红花致夏版中轻症保障扎实、心脑血管可附加,适合有家族病史的人。i无忧2.0核保宽松、大公司承保,适合身体有异常、看中品牌的人。
投保前一定仔细看健康告知,拿不准的地方找专业人士协助核保。别为了省事买“全家桶”,也别指望返还型保险能理财。把保额做足,把条款看清,比什么都重要。
我父亲48岁去年七月患了癌症,最可怕的还是那年医保还断交了。
全家人没人知道医保的重要性,又悔又恨。
十几二十万的医疗费直接搞垮了这个小家庭。
已经发生的没法挽回,我现在就各种找资料了解社保和保险知识,给家人一个好的保障。
奶爸就不细讲,感兴趣的朋友可以看看这个《返还保费的百万意外险,究竟有多坑?!》
想了解哪款产品适合自己,也可以点击下方链接,奶爸直接根据您实际情况帮您分析筛选:
如果还不知道怎么挑,简单,点击链接问奶爸就行: