上个月我表妹打电话来,说她的保险代理人给她推了一款重疾险,每年要交八千多,问我划不划算。我问她保额多少,她说20万。我当时就愣住了——20万保额,一年交八千,交20年,总共交16万,最后出事赔20万?这账怎么算都不对劲。
挂了电话我就想,这种事我听得太多了。今天就拿信泰人寿的两款当红产品——超级玛丽4号和达尔文5号焕新版——来做个实打实的分析。如果你正在纠结这两款,或者你也被业务员推荐过类似的,这篇应该能帮你省点钱。
一、达尔文5号焕新版和超级玛丽4号重疾险怎么选
二、互联网保险靠谱吗?
三、奶爸总结
如果你想要更适合自己的专业建议,可以直接点击下方链接;
奶爸会以服务过10W+个家庭的经验,并根据你的实际情况,给出适合你的实用建议:

先说结论:这两款适合谁
说白了,超级玛丽4号和达尔文5号焕新版就是一对双胞胎,基础保障几乎一样,都是信泰出的。适合的人群也差不多:
- 预算不算特别宽裕,但想要高保额的年轻人
- 看重60岁前额外赔付的人(这个设计确实实用)
- 对恶性肿瘤和心脑血管二次赔付有需求的人
不适合谁呢?如果你特别在意大公司品牌、想要线下服务网点多的,那这两款可能不是你的菜。但如果你跟我一样,只看条款和性价比,那可以继续往下看。
两款产品的底子到底怎么样
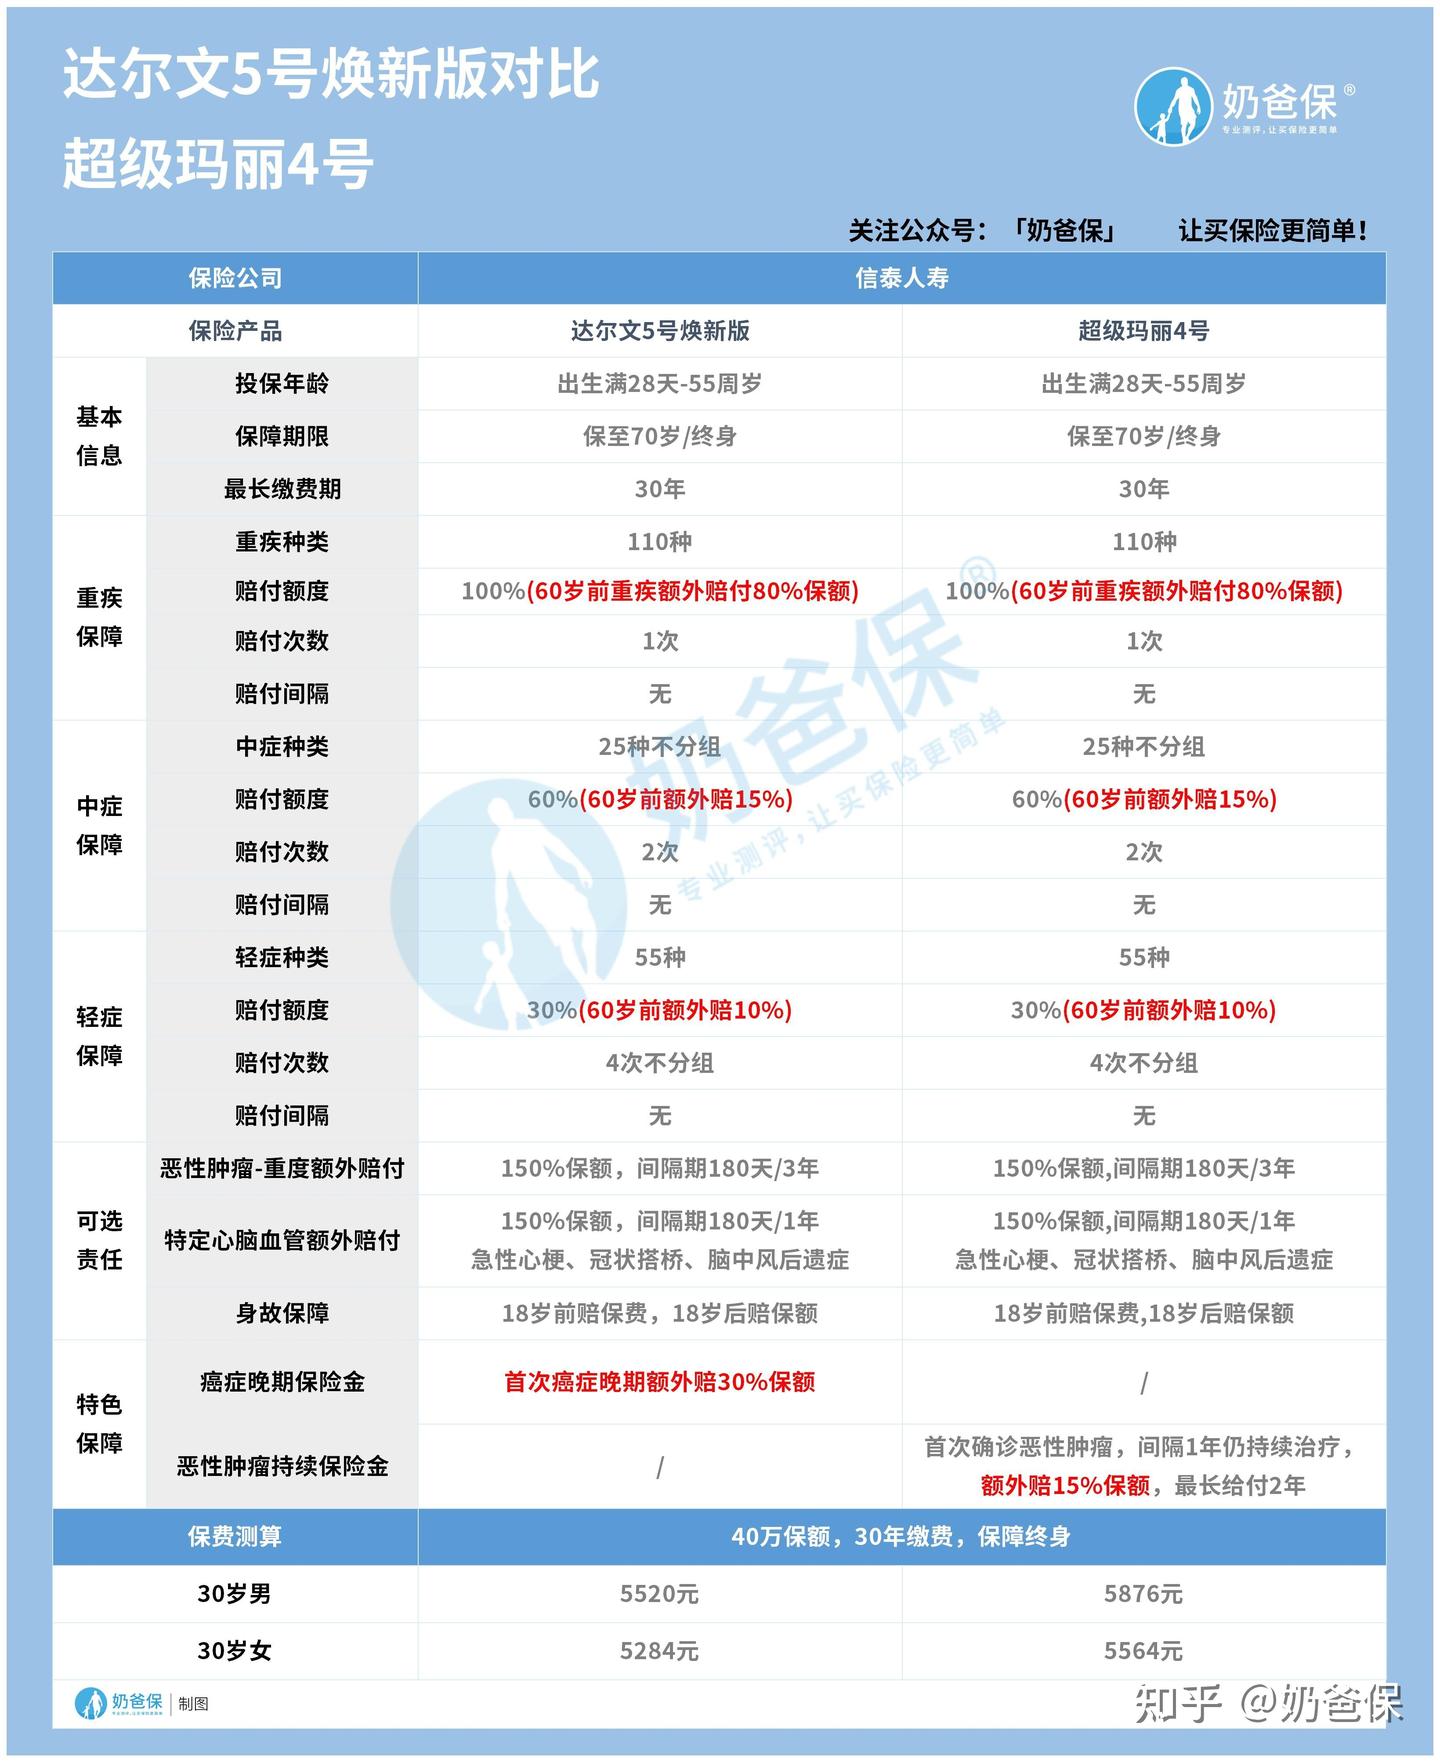
基础保障这块,两款几乎是一个模子刻出来的。重疾、中症、轻症该有的都有,关键是60岁前有额外赔付。
重疾的基础赔付比例是100%保额;
中症的基础赔付比例是60%;
轻症方面,基础赔付比例是30%。
重疾额外赔付80%,一共赔180%保额;
中症额外赔付15%,一共赔付75%保额;
轻症额外赔付10%,一共赔付40%保额。
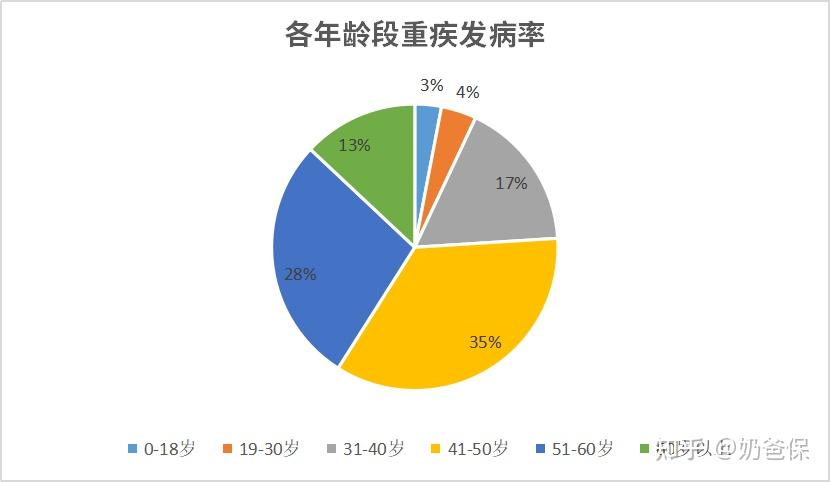
为什么是60岁?我特意查过数据,60岁前重疾发病率占到了87%。特别是41到50岁这十年,正是家里顶梁柱压力最大的时候——上面父母年纪大了,下面孩子还在上学,中间房贷车贷一样不少。这个年龄段要是倒下了,对整个家庭的打击是毁灭性的。
所以60岁前额外赔这个设计,我觉得是这两款产品最值钱的地方。
可选责任:那两个老面孔
可选责任还是熟悉的配方——恶性肿瘤和特定心脑血管额外赔付,比例都是150%保额。
为什么一直保留这两项?因为实用啊。
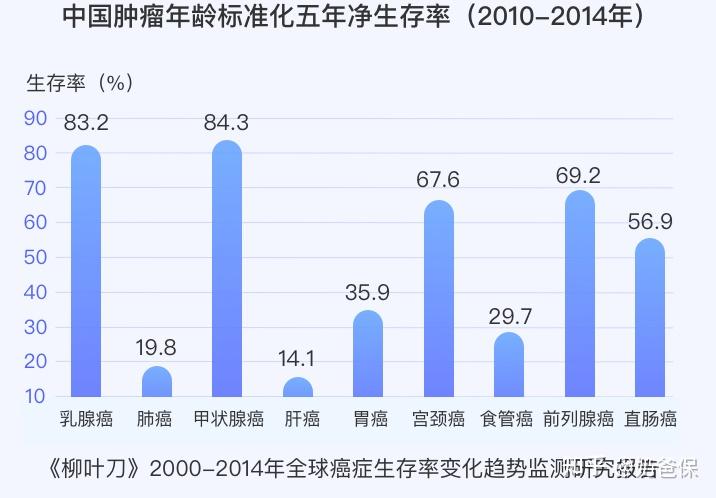
你看上面这个数据,乳腺癌、甲状腺癌这些恶性肿瘤的五年生存率已经到84%左右了。这意味着什么?意味着得了癌症不一定马上走,但治疗费用是真的高。有恶性肿瘤额外赔付,至少在经济上能喘口气。
心脑血管这块就更不用说了。
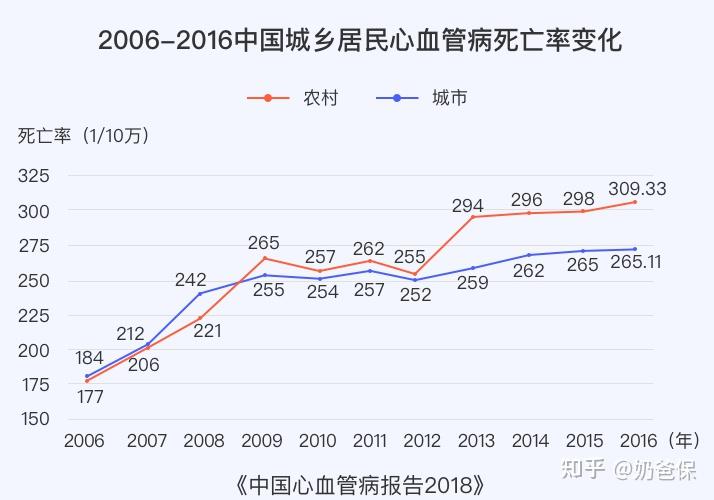
从2006年到2016年,不管城市还是农村,心脑血管疾病的死亡率一直在涨。这个趋势到现在也没逆转。特定心脑血管额外赔付主要保三种:急性心梗、冠状搭桥术、脑中风后遗症。都是要命的病,也都是要花钱的病。
具体情况可点击下方链接咨询奶爸哦~
两款的真正区别在哪里
既然基础一样,可选责任也一样,那区别在哪?信泰为了让大家有得选,各加了一个特色保障。
超级玛丽4号多了一个恶性肿瘤持续保险金。确诊癌症一年后如果还在治疗,每年额外给15%保额,最多给两年,加起来多拿30%。这个设计对需要长期治疗的患者比较友好。
达尔文5号焕新版走的是另一条路——癌症晚期额外赔。如果首次确诊就是晚期,除了正常的重疾保险金,再多给30%保额,最高能赔到210%。这个就更直接,一次给到位。
我的看法是:如果你担心的是长期治疗的费用压力,选超级玛丽4号;如果你更怕一确诊就是晚期、需要一大笔钱马上到位,选达尔文5号焕新版。
价格差多少
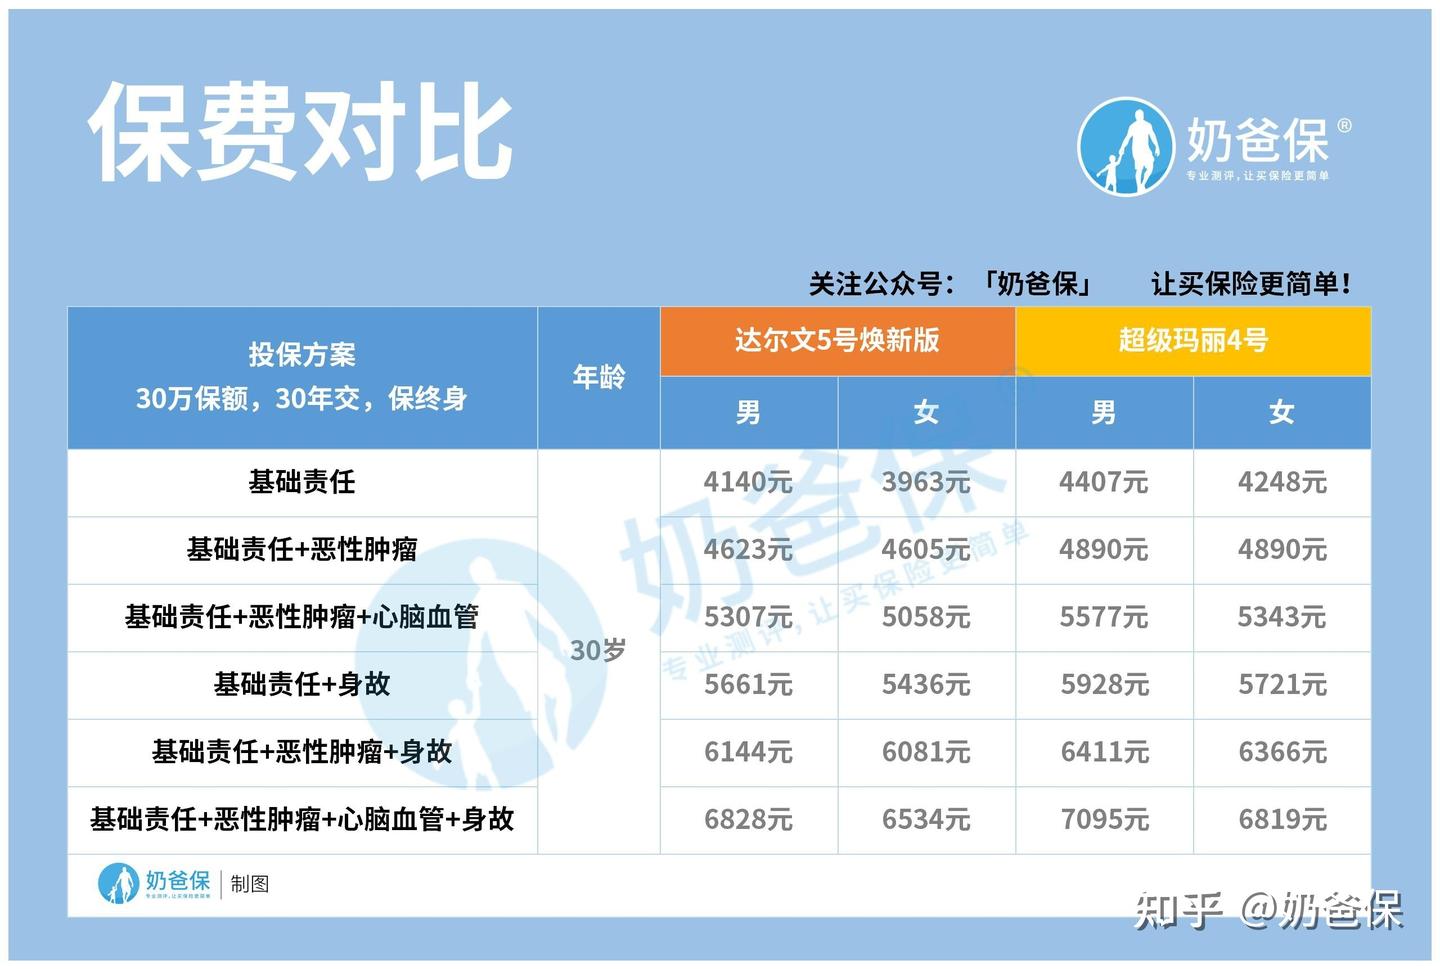
直接说数:30万保额,30年交,保终身,基础保障+恶性肿瘤+身故。30岁男性买达尔文5号焕新版每年6144元,买超级玛丽4号每年6411元。差257块。
一年差两百多,说实话不算多。所以价格不应该是你决定买哪款的主要因素,关键还是看哪个特色保障更符合你的需求。
互联网保险到底靠不靠谱
这个问题我被问过太多次了。我直接说我的经历:我家四口人的保险,有三份是网上买的。理赔过两次,一次是孩子肺炎住院,一次是我自己做了个小手术,都顺利赔下来了。
互联网保险和线下保险的本质区别不在于产品本身,而在于销售方式。线下有代理人面对面跟你讲,容易产生信任感,但问题也很明显——代理人只推自己家的产品,你的选择面很窄。而且从业门槛低,遇到什么样的人全凭运气。
互联网保险的好处是信息透明,产品多,可以自己对比。但坏处是——你得自己看懂条款。如果连健康告知都看不明白,那确实容易出问题。
点击下方链接查看互联网保险有哪些应该避免的坑!
比如投保的时候没有留意在投保页面下方的免责条款,以为只要符合赔付条件就能赔付。
说到监管,2020年银保监会出了个《通知》,专门规范互联网保险的销售行为。
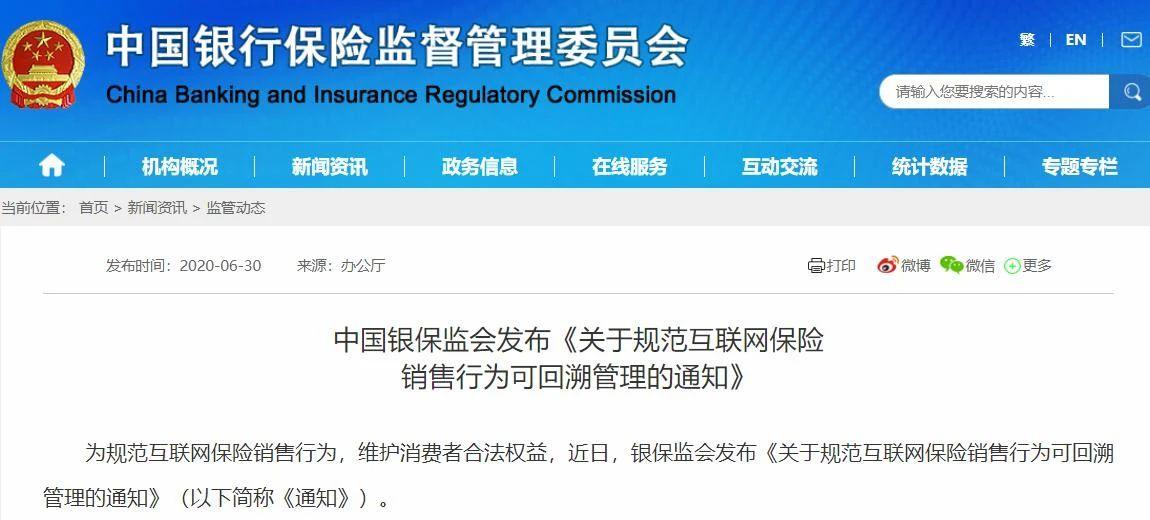
1.明确互联网保险销售行为可回溯管理的定义和范围
2.明确销售页面和销售页面管理的定义
3.对保险机构互联网的管理作出要求
4.明确对融合业务和自助终端业务的管理要求
5.相关法律责任和实施时间
这个通知的核心就一件事:以后卖保险的过程要能回溯,出了纠纷能查清楚到底是谁的责任。具体包括:免责条款要单独展示、影响保单效力的内容要更明显、健康告知要写得更通俗易懂。

说实话,短期来看这可能让投保流程变复杂一点,但长期来说对消费者是好事。至少以后理赔的时候扯皮的事会少一些。
互联网投保安全吗?理赔的具体流程是怎么样的呢?点击链接直接找奶爸解答~
网上买保险,记住这几点就不会被坑
我自己总结了几条实操经验,不一定全面,但都是我踩过坑之后总结出来的:
第一,健康告知一定要如实说。这是最最重要的一条。我见过太多理赔被拒的案例,十有八九都是健康告知出了问题。不确定的地方,打客服电话问清楚再投保,别嫌麻烦。
第二,保单收到后仔细看一遍。重点看保单号、险种名称、生效时间、保额、被保险人信息。有疑问马上联系客服。我一般会把全家的保单整理成一个表格,每年续费前翻出来看看,做到心里有数。
第三,理赔跟在哪买的没关系。很多人觉得找业务员买理赔才快,其实理赔是保险公司在处理的,业务员最多帮你递个资料。网上买的话,打客服电话报案就行,通过中介买的还可以找中介协助。流程上没差别。
如果你已经带着保险问题来了~也可以直接点下面链接来咨询哦~
最后说几句掏心窝的话
保险这东西,买之前觉得没用,出事之后觉得买少了。我研究保险这几年最大的感受就是:别指望别人替你操心,自己搞懂了才是真的。
互联网保险产品有个规律——先出一个爆款,卖一阵子,然后要么收紧健康告知,要么下架不含身故的版本,最后干脆整款停售。所以如果看准了,该下手就下手,但前提是你真的了解清楚了自己的需求和产品条款。
回到开头我表妹那个事,后来我帮她重新配了一份,同样的预算,保额从20万提到了50万。她拿到保单的时候跟我说了一句话:”姐,早知道就早点问你了。”
早点问,早点了解,早点配好。这事真的不用拖。
