先说答案:市面上确实有几款核保极宽松的医疗险,甲状腺癌术后能买,高血压、糖尿病、乙肝也有机会承保。但这里面有个关键前提——你要清楚自己得的病,到底对应哪款产品的核保结论,选错了,买了也可能赔不了。
我在理赔部门待了5年,见过太多人买的时候稀里糊涂,赔的时候才发现自己根本不在保障范围内。今天就把目前核保最宽松的几款百万医疗险掰开揉碎讲清楚,重点看哪个适合你。
得过癌症,真的还能买医疗险?
能,但选择面很窄。
目前针对甲状腺癌术后人群,尊享e生优甲版(术后版)是少数能承保的产品。手术切除满半年,复查没有异常,有机会通过核保。注意,仅仅是甲状腺癌,其他癌症暂时没有同类产品。
如果你或者家人正好卡在这个情况,可以重点研究这一款。但如果想找覆盖病种更广的,往下看。

不问健康告知的医疗险,这四款我逐个对比过
结节、高血压、糖尿病、乙肝,这四类疾病在核保里属于老大难。普通百万医疗险要么直接拒保,要么除外承保。所以免健康告知的产品就成了很多人的备选。
但免健告不等于什么都赔,这个后面细说。先看目前市面上比较能打的四款:
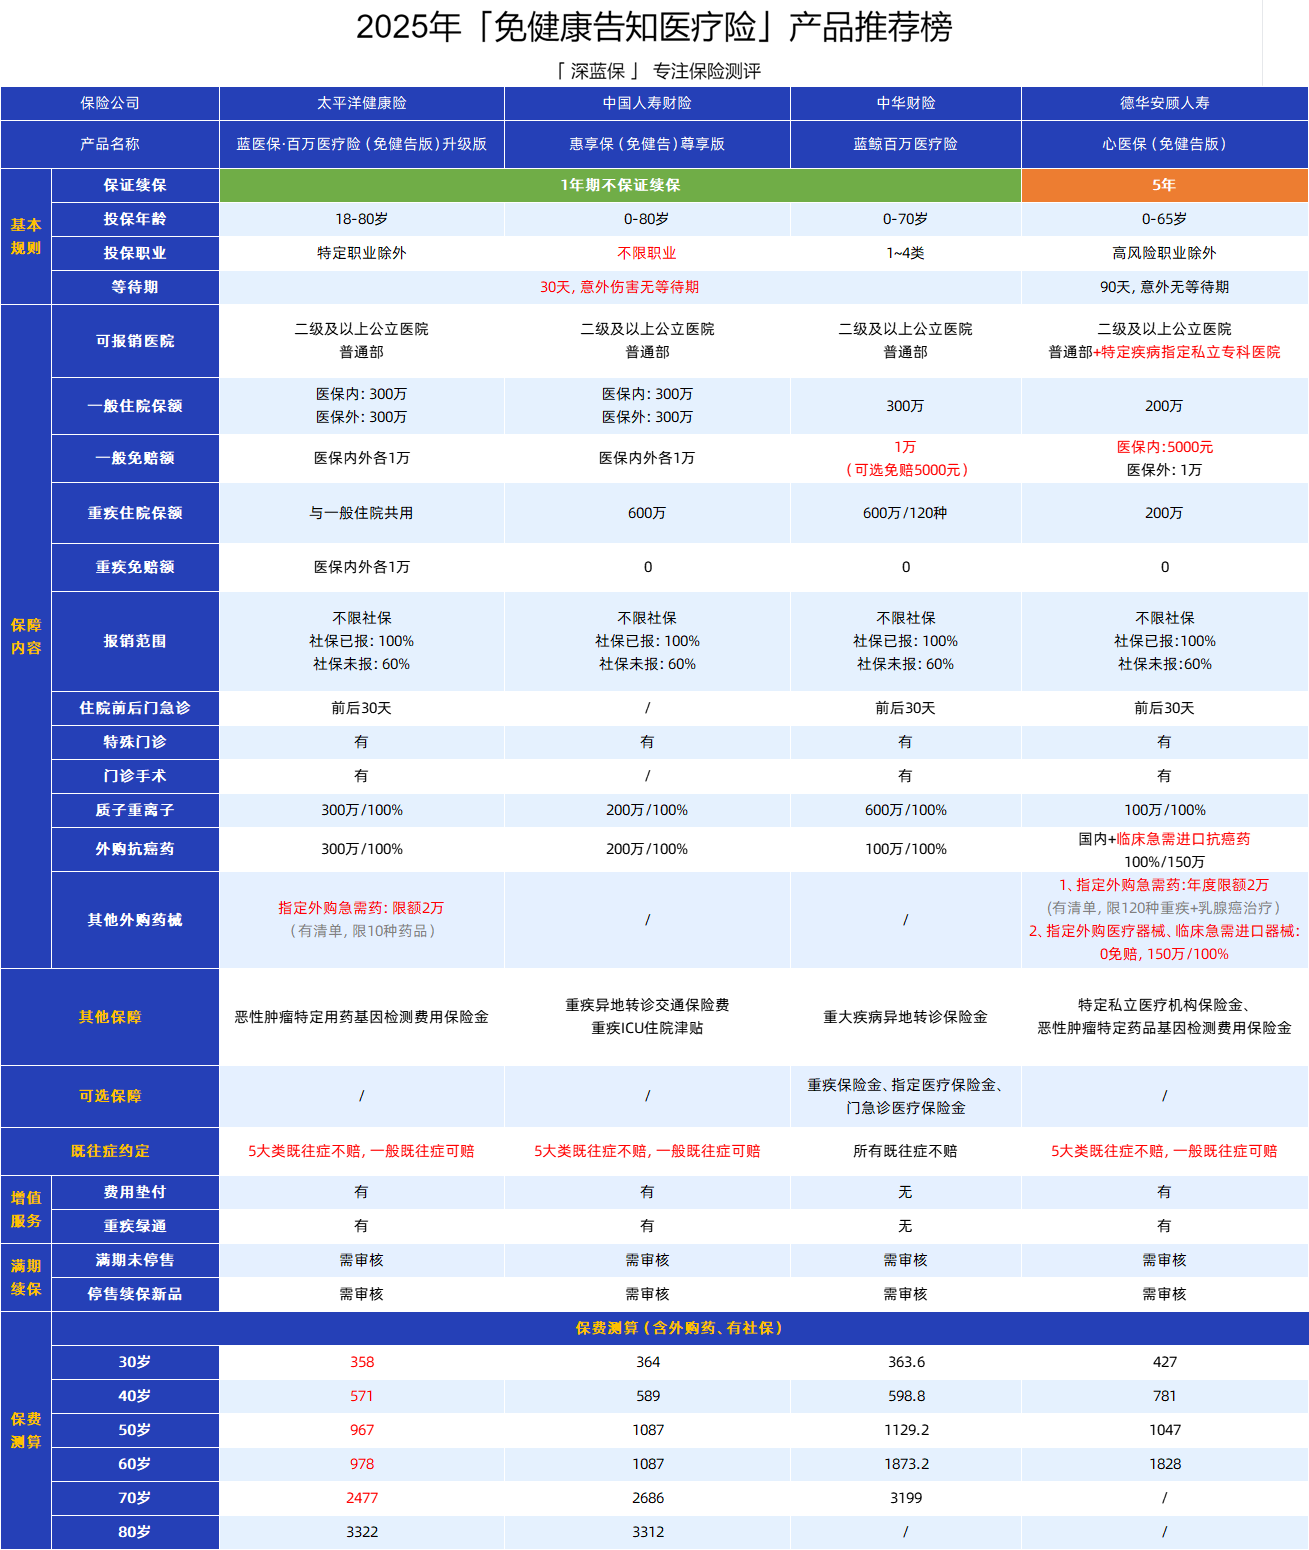
直接给结论:心医保(免健告版)是我最推荐的,理由下面展开。另外三款各有取舍,适合不同情况。
心医保免健告版:续保条件是最大亮点
市面上绝大多数免健告医疗险是一年期产品,今年买了,明年产品停售或者理赔过,可能就续不上了。心医保免健告版保证续保5年,期间就算理赔过、产品停售,也能正常续保。这一点在同类产品里非常稀缺。
保障方面也做了不少加法。就医范围除了二级及以上公立医院普通部,还拓展到特定疾病指定私立专科医院。医保内费用免赔额5000元,比同类产品低。
外购药范围是我比较看重的。抗癌药方面,国产和临床急需进口的都能选;外购急需药每年2万保额,涵盖人血白蛋白、免疫球蛋白等39种药品。还能指定外购国产或临床急需进口的医疗器械,比如乳房假体、人工耳蜗系统,保额150万、0免赔——这个责任其他同类型产品基本不保。
不过要注意,心医保免健告版只开放给65岁及以内人群。超过65岁,只能看下面三款一年期产品。
另外三款:各有亮点,也各有坑
蓝医保·百万医疗险(免健告版)价格便宜,也拓宽了外购急需药。预算有限、又对外购药有需求的话可以选。但要记住:椎间盘突出、痔疮、子宫肌瘤这些疾病不赔。
惠享保(免健告)尊享版投保规则最宽松,不限职业。从事高危职业的人可以优先考虑。但椎间盘突出同样不赔。
蓝鲸百万医疗险的免赔额选择灵活,医保内外共用1万免赔,也可以选5000元免赔,赔付门槛相对低。代价是所有既往症都不赔——这一点要特别留意,如果你买之前已经有的病,后续治疗费用它一分不报。
结节、高血压、糖尿病、乙肝,分别怎么选?
这四类疾病在核保里差别很大,不能一概而论。
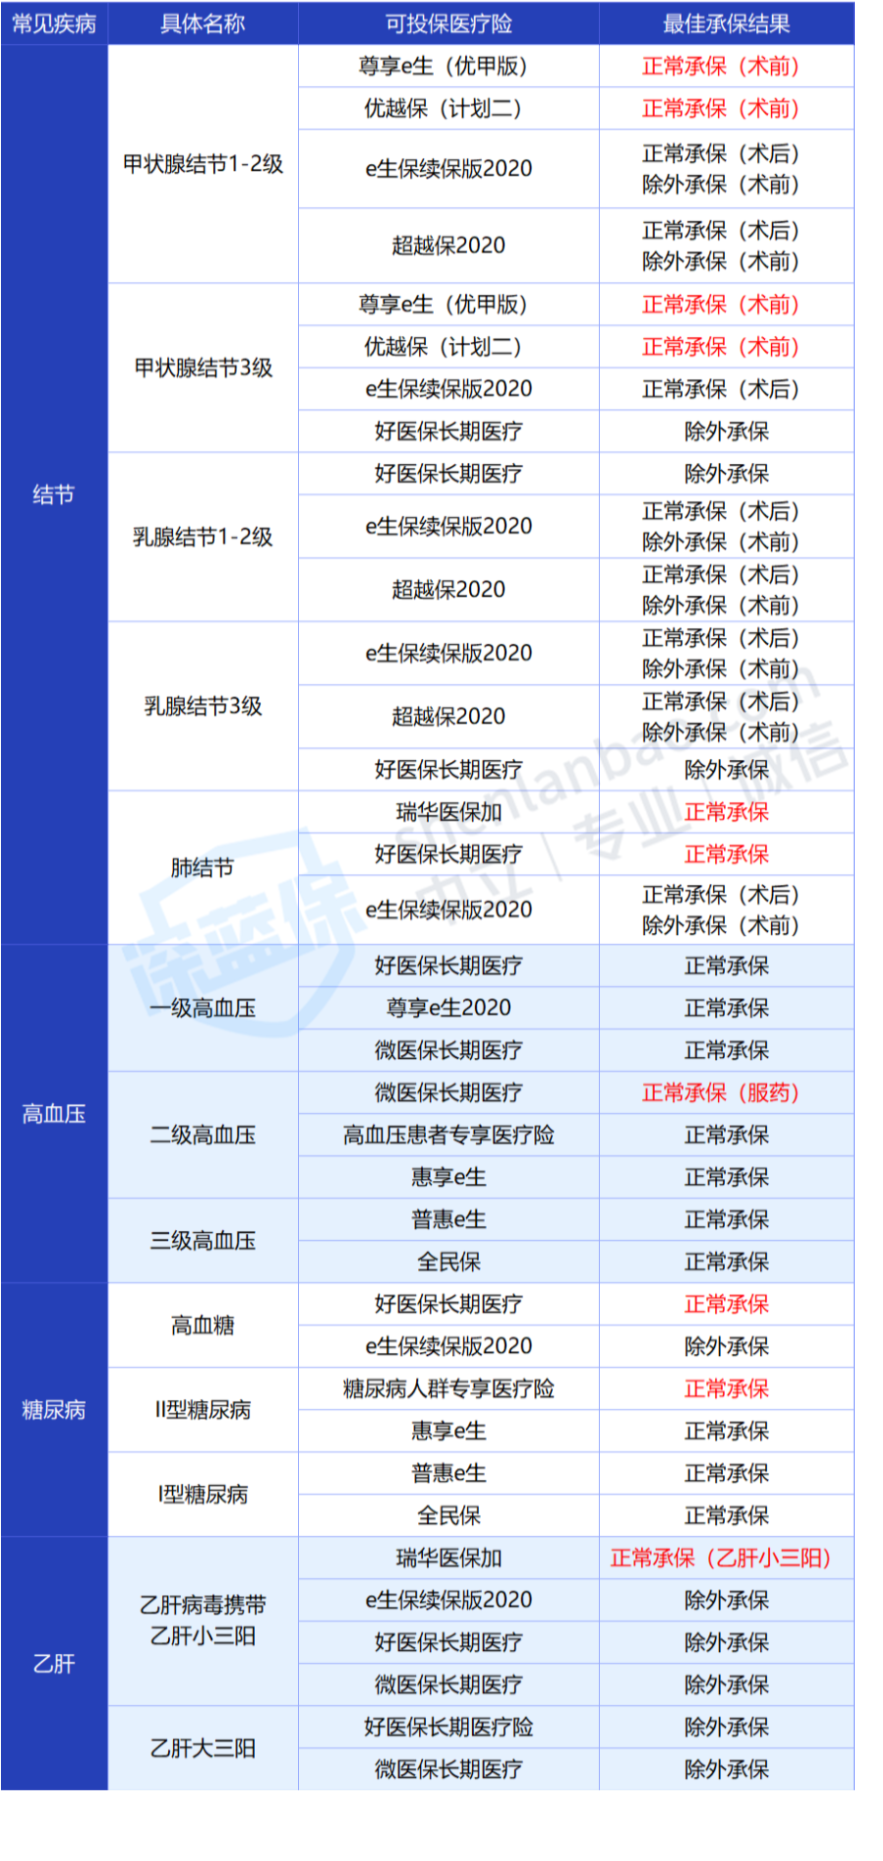
结节方面,甲状腺结节、乳腺结节、肺结节,医疗险审核都比较严。但如果你的结节分级在1-2级,部分产品可以标体承保;3级通常除外;4级以上基本拒保。免健告产品可以绕过这个限制,但要注意既往症免责条款。
高血压要看分级。1级高血压(收缩压140-159,舒张压90-99)有机会标体或加费承保;2级以上通常拒保。糖尿病和乙肝同理,控制得好、没有并发症,部分产品可以除外或加费承保。
这里插一句:我见过一个理赔案例,投保人乙肝小三阳,买的时候没告知,后来肝硬化住院花了十几万,保险公司拒赔。拒赔理由是投保前未如实告知。所以即便是免健告产品,也要看清楚条款里对既往症的定义。
预算紧张或者年龄偏大,还有一条兜底的路
无健康告知的百万医疗险比惠民保贵不少,年龄越大保费越高。如果预算实在紧张,特别是给高龄老人投保,可以考虑惠民保兜底。
部分城市的惠民保对既往症非常友好。比如广东一些城市,包括癌症在内的所有既往症都能买也能赔。虽然报销比例和范围不如百万医疗险,但胜在便宜、门槛低。
如果已经生了比较严重的病,比如癌症,手里又有预算,可以考虑无健告百万医疗险叠加惠民保。大病和普通疾病都有对应保障,算是目前比较务实的方案。
最后说几句实在话
买医疗险最怕两件事:一是买的时候不知道能不能赔,二是赔的时候才发现买错了。免健康告知确实降低了投保门槛,但不等于所有病都能赔。既往症免责、特定疾病除外,这些条款一定要在投保前看清楚。
如果你拿不准自己的情况能不能买、买了能不能赔,建议找专业的人问清楚再下手。别等到住院花了8万,才想起来翻保单。