去年我给自己算了笔账,如果从30岁开始每年存5万,按银行现在这利率,到60岁也就多个利息钱,本金还是那点本金。但要是换成某些养老年金险,同样30万投入,80岁能领走近200万,账户里还躺着150多万。
看到这个数据的时候我第一反应是:凭什么?保险公司又不傻。但研究了一圈发现,还真是有这种产品,只不过业务员不爱推——因为佣金太低了。
我踩过的第一个坑:以为年金险都是60岁才能领
刚开始看年金险的时候,我默认所有产品都是“退休后才能领钱”。后来才发现,有些产品第5年就能开始领,活多久领多久。这个差别太大了——40岁领钱和60岁领钱,中间差了20年的现金流。
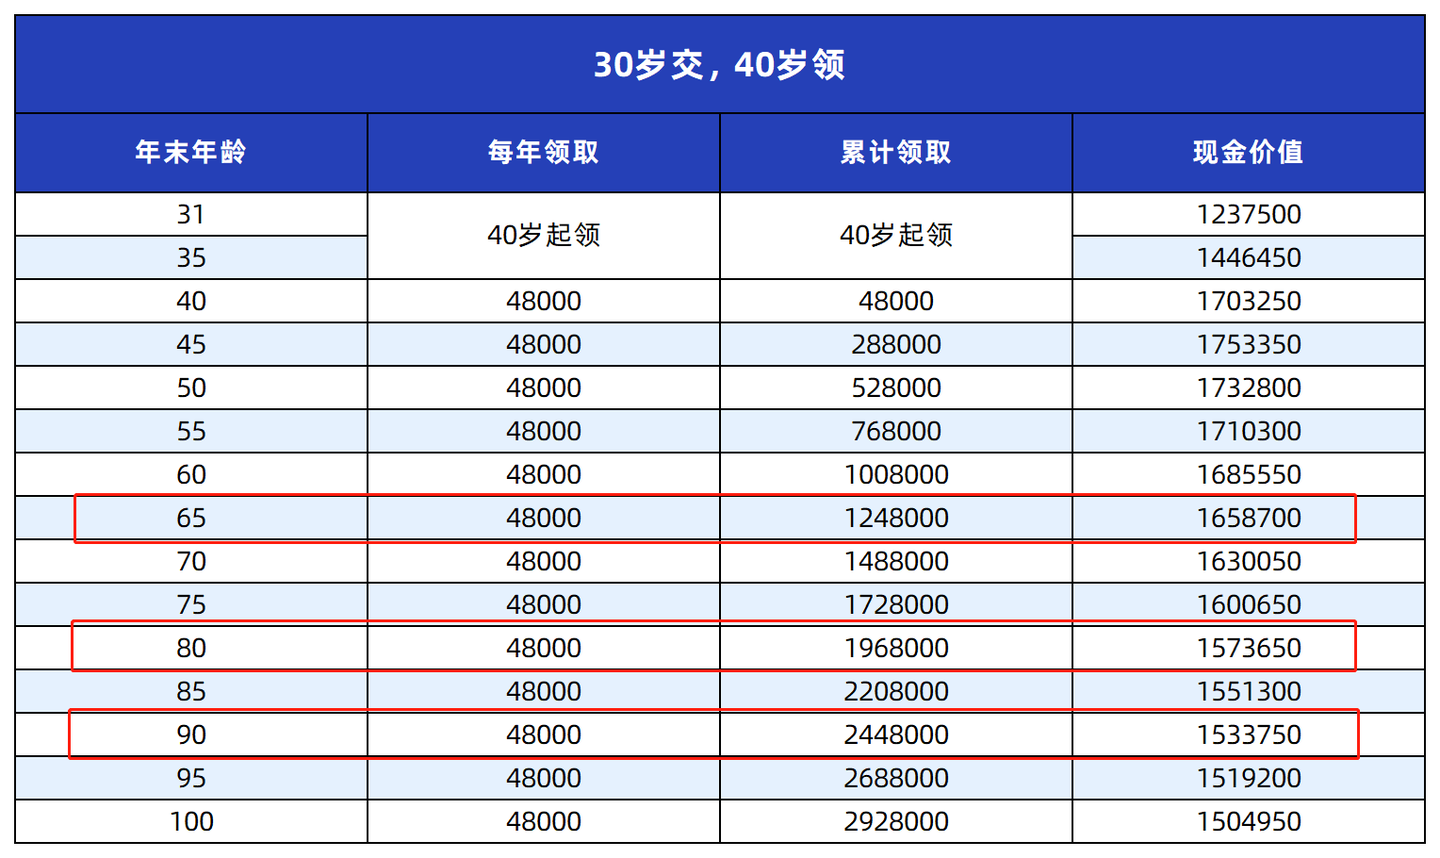
我有个同事的妈妈陈女士,40岁开始每年领4.8万。等她65岁同龄人刚开始拿社保养老金的时候,她已经累计领了124.8万。80岁累计196.8万,90岁244.8万。要是活到100岁,一共能拿走292.8万,投入的钱翻了快两倍。
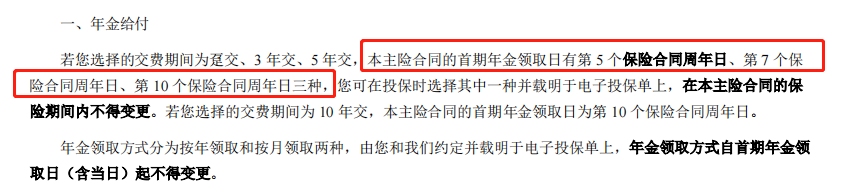
当然不是所有人都想那么早领钱。我另一个朋友就觉得40岁正是赚钱的时候,不急着拿。那也可以选10年后或者60岁开始领,比较灵活。
第二个坑:只盯着收益,忘了看现金价值
我一开始选年金险,只看每年能领多少钱,完全没关注现金价值。后来被一个做保险经纪的朋友点醒了:你领钱的时候,账户里还剩多少钱,这个同样重要。
有些产品领了几年之后现金价值就归零了,相当于你把手里的钱一点点花掉。但有一类产品不一样,哪怕一直在领钱,账户里始终保留着150万以上的现金价值。
现金价值就是你购买的保单所具有的价值,当我们决定退保时,现金价值就是我们能拿回来的金额。
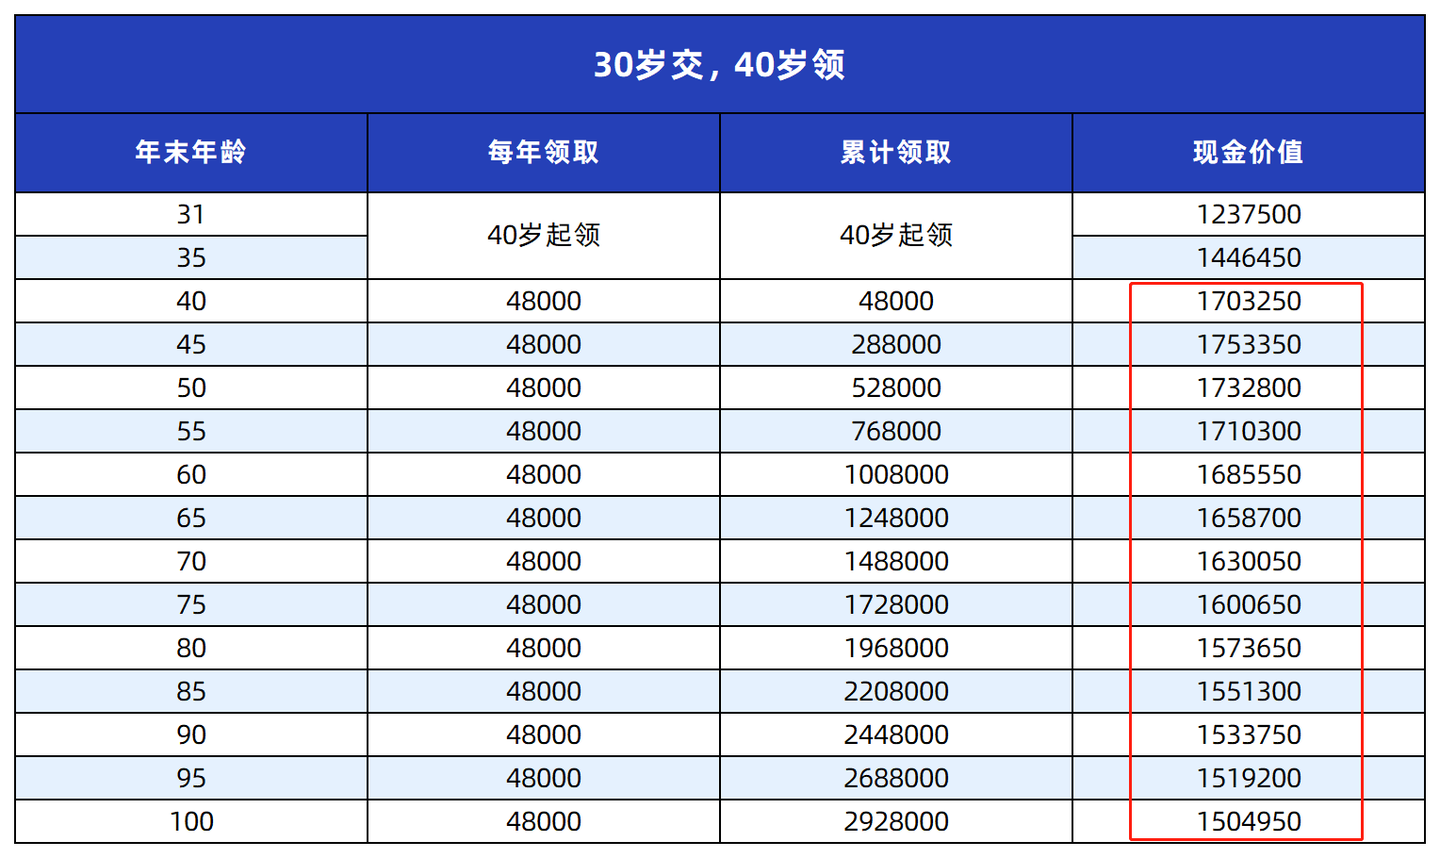
比如80岁的时候,你已经累计领走近200万,账户里还躺着157万多。这笔钱你可以随时一次性取走,也就是说你交的钱一分没动,之前领走的那些都是被动收入。万一中途急用钱,也能把投进去的钱收回来,不亏本。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
甚至人不在了,保司也会把投入的钱退还给家人。这个设计对我这种刚工作没几年的人来说,安全感拉满。
第三个坑:以为大公司产品收益都一般
我以前有个刻板印象,觉得大公司的保险产品收益肯定不如小公司——毕竟广告费花那么多,羊毛出在羊身上。但这次研究下来发现,还真有例外。
有一款年金险,背后是全国排名前十的大保司,总资产超5000亿,分支机构遍布全国。但它的收益在同类产品里算拔尖的,IRR能到2.44%,相当于银行单利3.9%。

为什么网上没什么人推?原因特别简单:保险公司把销售佣金让利给了消费者,业务员赚不到什么钱,自然没动力推。这就跟超市里利润最低的往往是最实惠的自营品牌一个道理。
门槛低到出乎意料
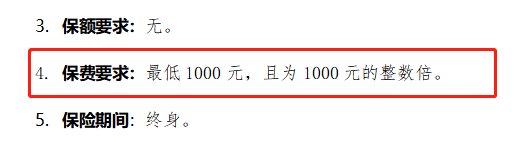
我原本以为这种收益水平的产品,起投金额怎么也得几万起步。结果发现最低1000块就能买。说实话,这个门槛对刚工作没几年的95后来说很友好,手里闲钱不多也能先占个坑。
什么时候领、领多少,都白纸黑字写进合同里。不需要自己去操作减保,静等几年就开始有钱打到账户上。
写到这里肯定有人问:那到底选5年领还是10年领?说真的,每个人家庭情况、年龄、预算都不一样,每年领到手的钱差别挺大的。不管手里有30万、50万还是100万,是想5年领、10年领还是退休后领,最好先测算一下再做决定。
当然,如果你想知道按照自己的预算买这款年金险,具体收益有多少,可以测一测↓↓
测算收益的同时,我也会把这款产品详细的资料包一起发给你:)
里面整理了详细的计划书,以及目前市场上的热门年金险对比表,干货满满~
我自己是打算分批投入,先拿一小笔钱测测收益,觉得合适再加。毕竟保险这事,急不得。