先说答案:信泰如意永享、如意鑫享、如意颐享这三款,说白了就是把养老年金和增额终身寿揉在了一起——既能像年金险一样活多久领多久,又能像增额寿一样灵活减保取钱,关键是回血特别快,5、6年现金价值就超过已交保费了。但别急着冲,加保减保规则都没写进条款,以后可能会变。适合谁?想给70岁前做资金规划、又嫌传统年金险取钱不灵活的人。
我自己买保险就一个原则:先把坑踩明白再掏钱。这三款产品我前前后后研究了大半个月,今天把结论直接撂这儿,省得你们再去翻条款。
如果想直接了解目前市面上有哪些收益可观的年金险,可以参考以下产品精选,还可免费测算收益↓↓

三款产品到底啥来头
都是信泰人寿出的,投保年龄0到69岁都能买,保终身。共同点就一句话:到了领取年龄,活多久领多久。基本保障内容我整理在下面这张表里了。
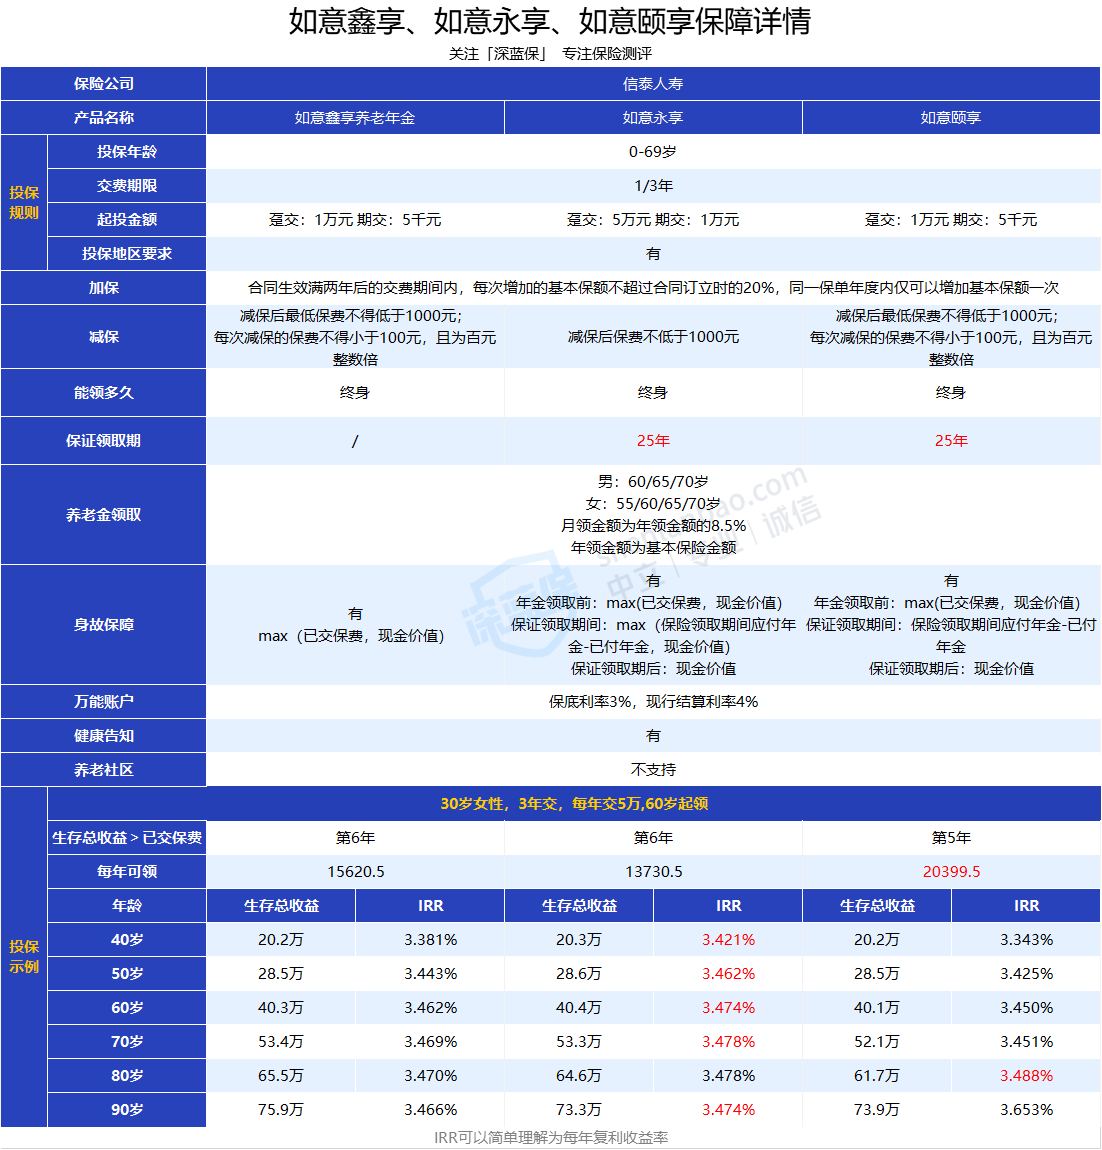
但真正让我觉得有意思的,是它们身上那三个不太像传统年金险的特点。
如果你想知道按照自己的预算买年金险,具体收益是多少,可以免费测一测↓↓
三个过人之处,也是我纠结最久的地方
回血速度快得不像年金险。市面上大部分养老年金险,你交完钱得等十几年现金价值才能超过保费,中间退保就是亏。这三款呢?同样的缴费方式,5、6年就回本了。这意味着你减保取钱的时间可以提前很多,不用干等着。
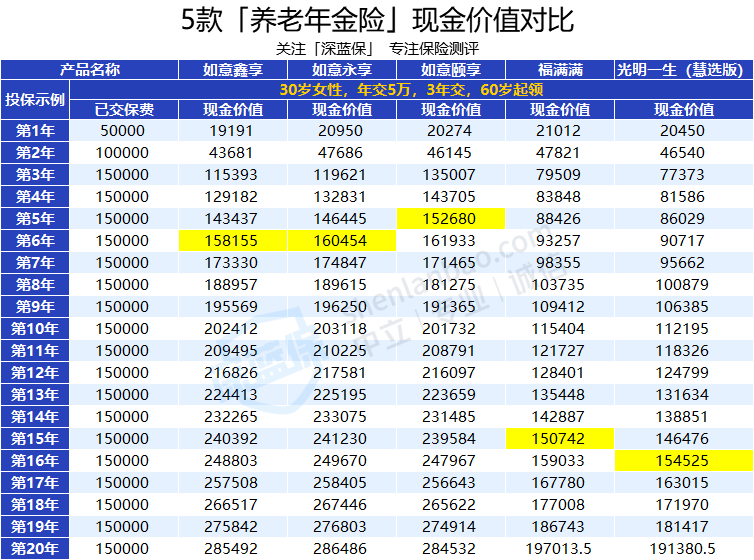
终身有现金价值。有些年金险,你领的年金超过保费之后,人没了家人一分钱拿不到,纯拼寿命。这三款不一样,不管什么时候身故,都能给家人留一笔。如意鑫享是赔保费和现金价值的较大者;如意永享和如意颐享有25年保证领取期,这期间走了,剩下的年金照样给家人。领了5年人没了,剩下20年的年金家人也能拿到。
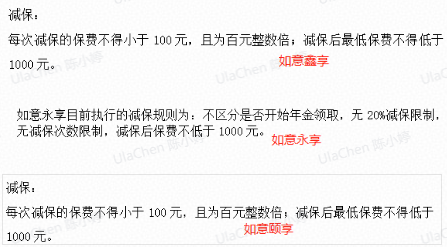
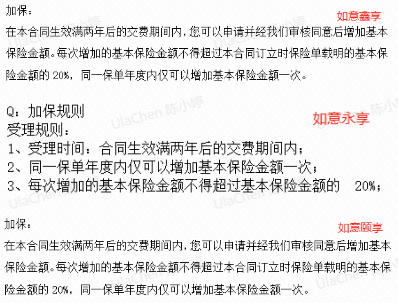
加减保规则宽松到离谱。减保没有时间限制,没有每年上限,只要求减完后最低保费不低于1000块。四舍五入就是随便取。加保呢,合同生效满2年后每年可以加一次,每次最多加基本保额的20%。但有个事得提醒你——这些规则都没写进条款里,以后信泰想改就能改。
正因为这三点,很多人拿它们当增额终身寿用。那到底值不值得买?我分两个维度来说。
跟正经养老年金险比,谁更能打
我挑了四款大家问得最多的来对比:星海赢家庆典版、光明一生慧选版、乐养多典藏版、金盈年年A款。
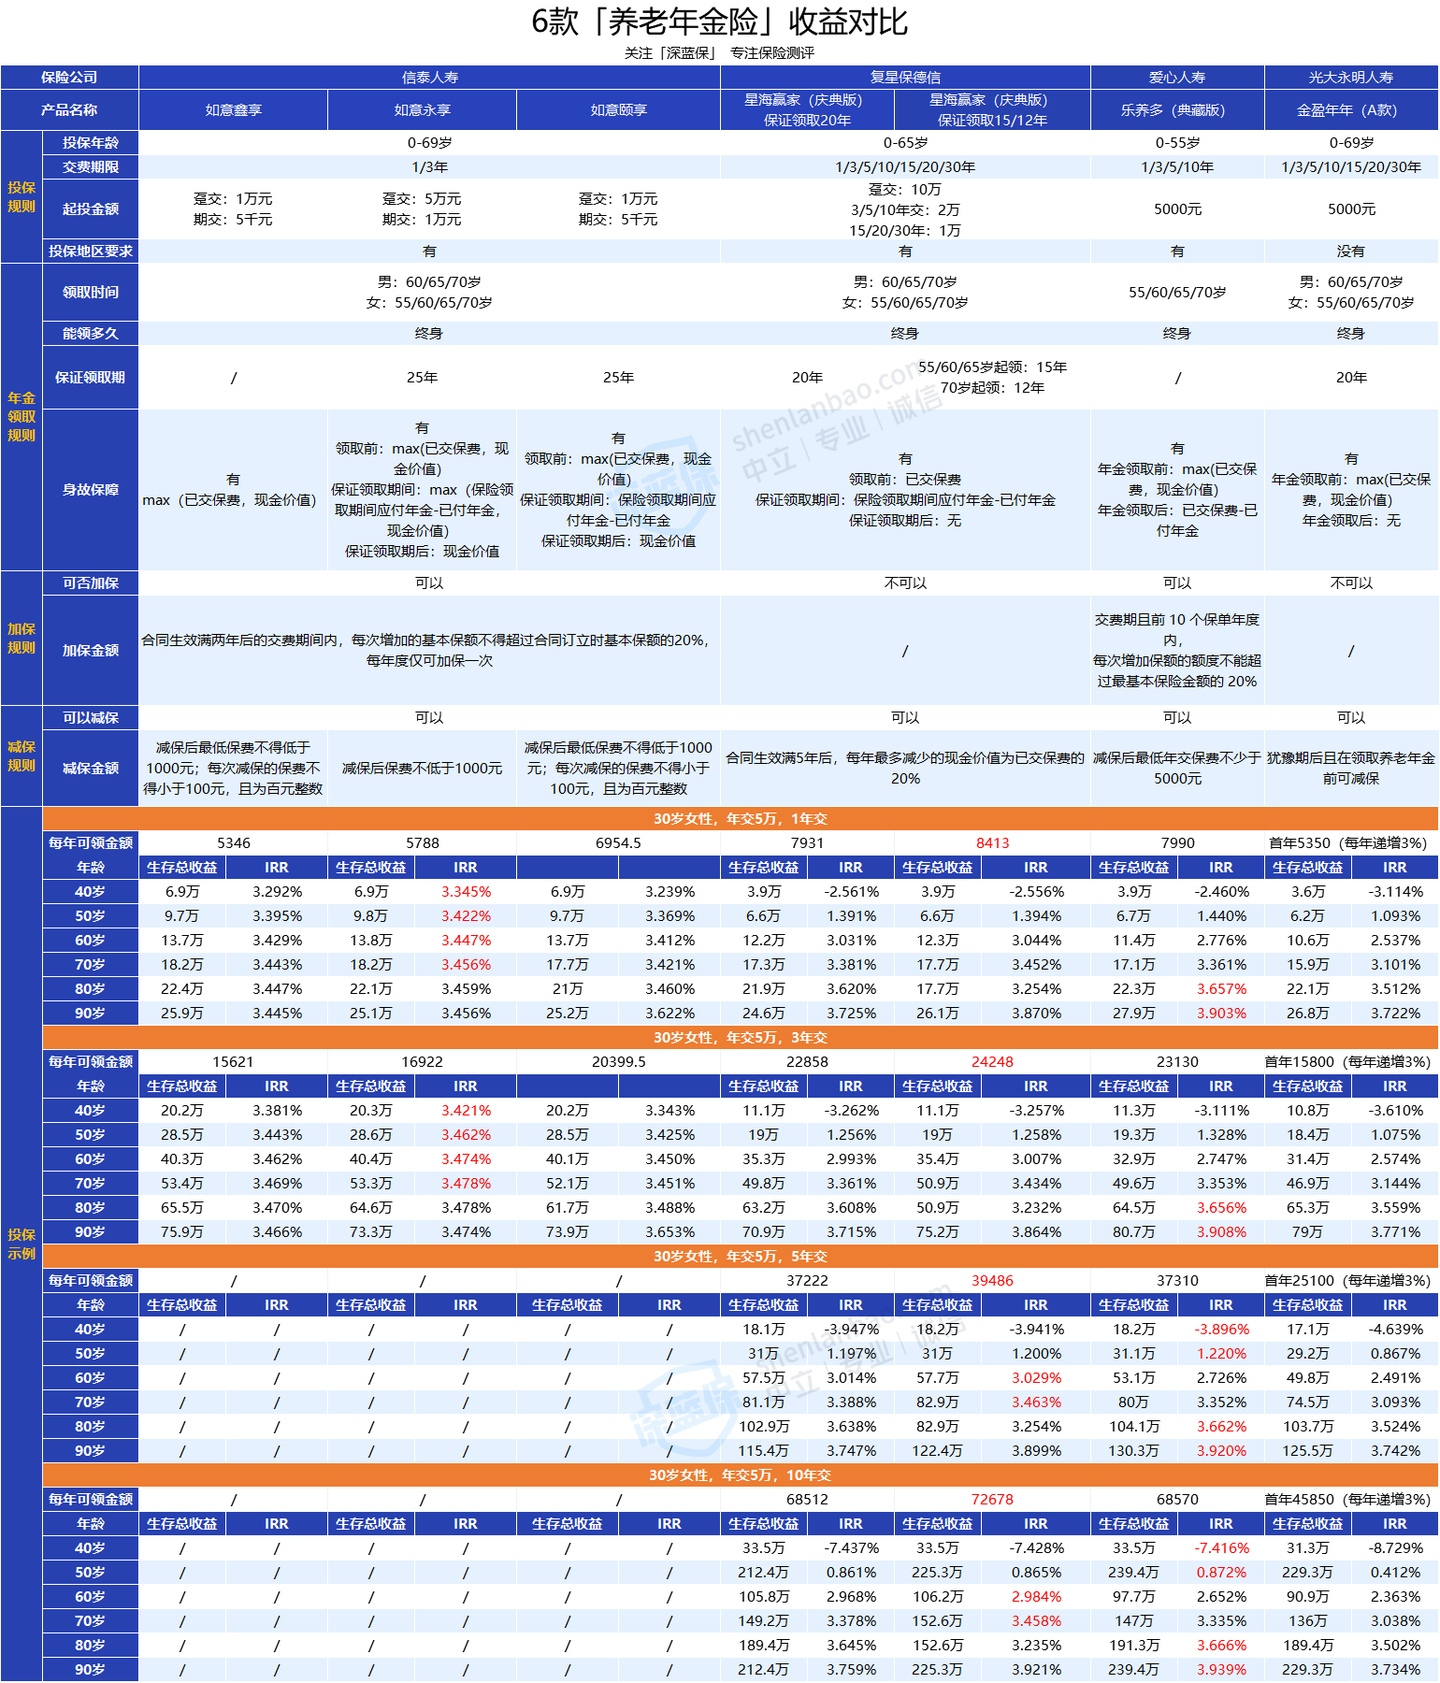
直接说结论。如意永享适合做70岁以内的资金规划,40岁起收益率就有3.345%,到70岁能到3.45%。你要是想每年拿更多养老钱,选星海赢家庆典版保证领取15年或12年版。30岁女性每年交5万交5年,60岁起每年能拿将近4万,保证领取期总共能拿59.2万,是已交保费的2.3倍。乐养多典藏版长期收益率能到3.9%,也是终身有现金价值,家里有长寿基因的可以重点看看。要是你所在的地方买不了别的产品,金盈年年A款全国都能投,年金按3%复利递增,还能对接光大养老社区。
跟增额终身寿比,又是啥水平
拿金满意足3号、康乾3号瑞祥人生、增多多3号泰山版来比。
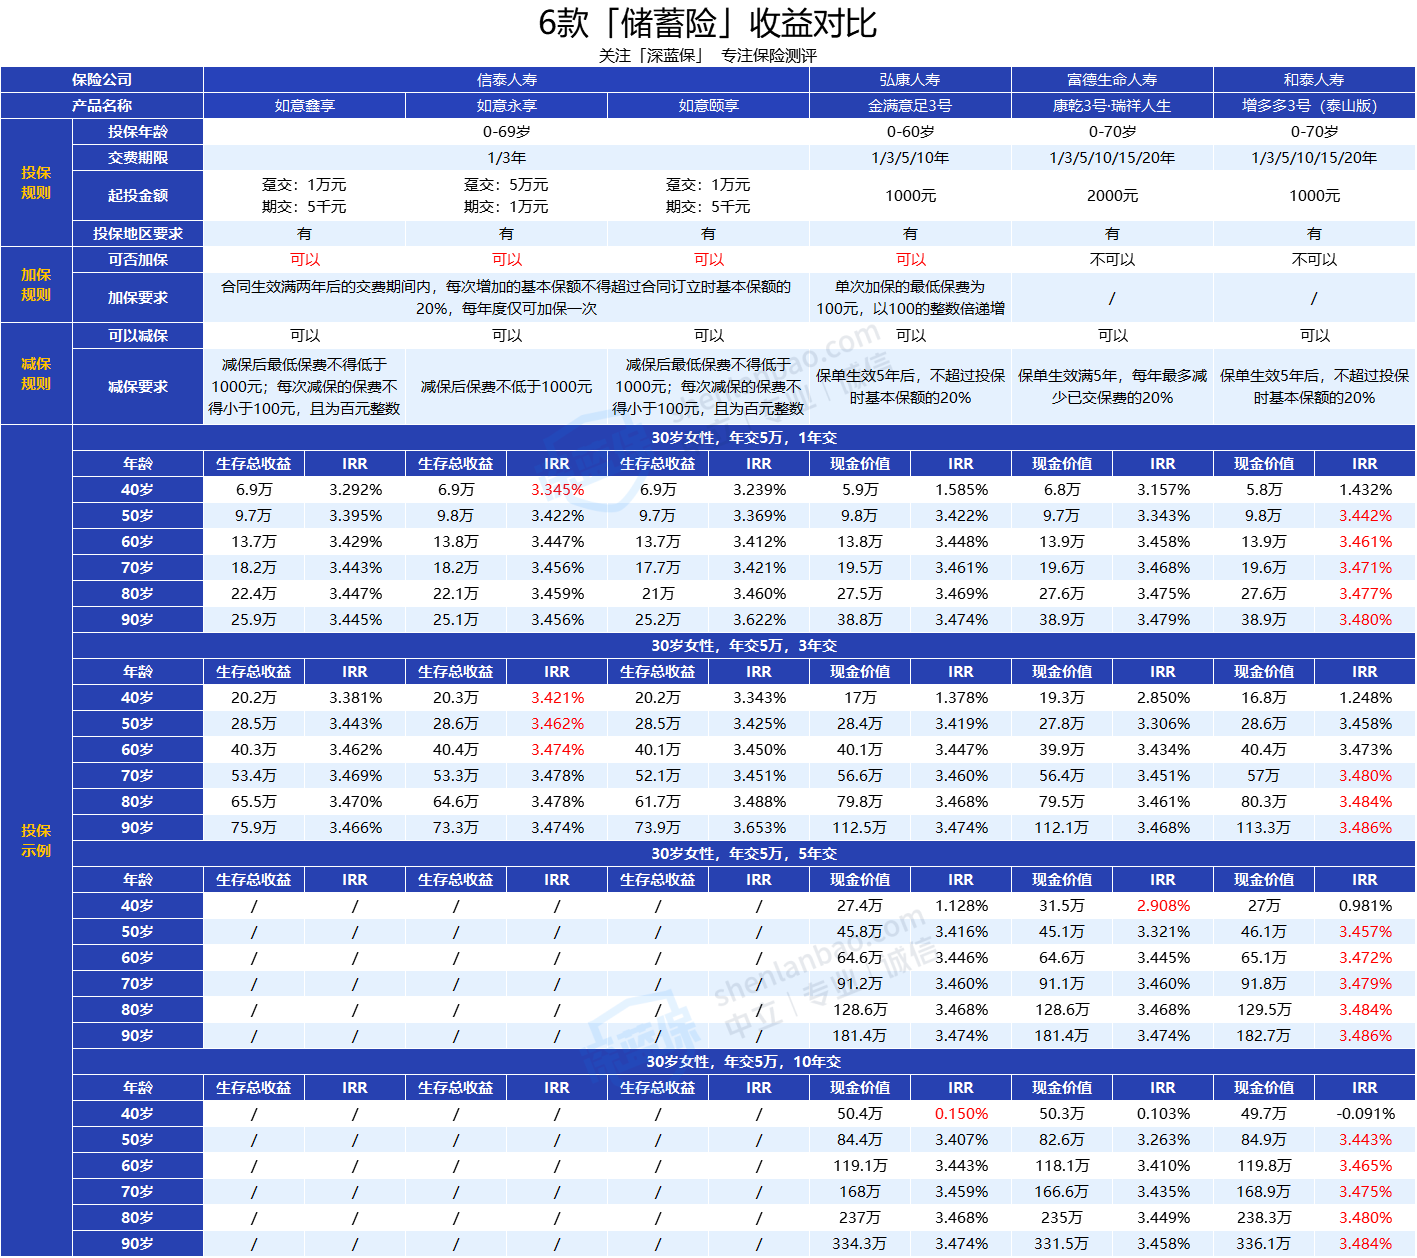
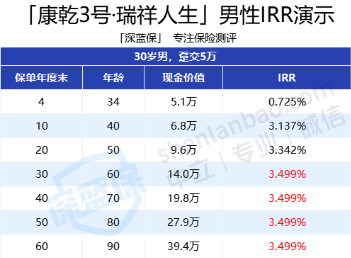
用增额寿的标准看,如意永享长期收益率3.45%以上,加减保宽松,想1年或3年交费的可以考虑。如意颐享后期收益率能破3.5%,对自己寿命有信心的选它。金满意足3号长期收益率3.47%以上,有双被保险人设定,1000块就能上车,在增额寿纷纷下架的背景下确实是首选。康乾3号瑞祥人生对男性更友好,男性趸交长期收益率能到3.499%,几乎贴着3.5%的天花板了。想要更高收益或者附加万能账户,看增多多3号泰山版,50岁起收益率3.4%以上,90岁能到3.48%。首期保费达标还能投保金多多万能账户,最低保证利率3.0%,目前结算利率4.7%。
我自己的建议,不绕弯子
信泰这三款确实玩得花,把增额寿的灵活和年金险的终身现金流嫁接在一起了,解决了传统年金险取钱不灵活、前期退保亏本的问题。但要不要上车,看你需求。
就想买份养老年金做70岁内的规划,如意永享可以。想要更高的长期收益,别的养老年金险更适合你。想买减保取钱灵活的增额终身寿,先看金满意足3号这些,长期收益更高,而且减保规则写进条款,后续不会随便变。
我自己的话,如果是给家里老人规划养老现金流,会优先考虑保证领取期长的;如果是给自己做中长期资金安排,会更看重减保规则是否写进合同。毕竟没写进条款的东西,今天宽松不代表明天还宽松。
关于养老年金险和增额终身寿的问题,留言问我,看到都会回。