我在保险公司理赔部干了五年,见过最多的悲剧不是没买保险,而是买的时候觉得“肯定能赔”,真到出事那天才发现——条款里藏着一行小字,刚好把你挡在门外。
去年有个客户,35岁,程序员,熬夜查出甲状腺癌。他老婆翻出三年前买的重疾险,50万保额,每年交六千多。确诊那天她给我打电话,声音都在抖,说“终于用上了”。结果我帮她一查——那份保单在“甲状腺癌”后面标注了“轻度恶性肿瘤”,按轻症赔,只给15万,而且豁免后续保费之后合同就结束了。她愣了半天,问了句:那我老公以后复发怎么办?
没怎么办。合同都终止了。
这事之后我写产品分析,第一句永远先问自己:这个病,这个阶段,到底赔不赔?
又快年底了,各家保险公司的产品换了一茬。我把目前市面上值得看的几款重新捋了一遍,按险种分类,重点说理赔上的门道。
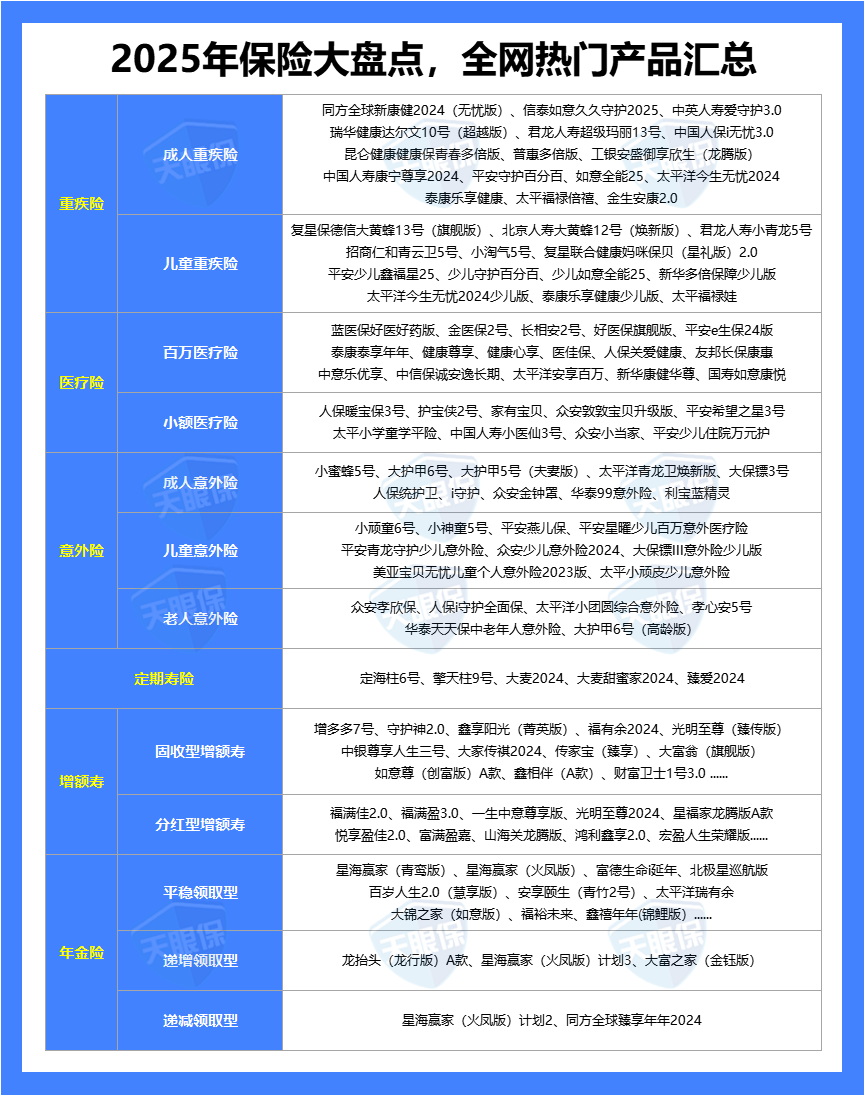
先说重疾险。这个险种最复杂,坑也最多。
重疾险:赔不赔,看的是条款不是名字
很多人选重疾险只看保额和价格,觉得50万比30万好,三千比五千便宜。但真到理赔的时候,决定你能不能拿到钱的,是疾病定义和赔付条件。
比如严重心肌炎,大部分产品要求“Ⅳ级心功能衰竭状态持续不间断180天以上”。什么意思?你得先撑过180天,人还活着,才能申请理赔。但心肌炎这个病,爆发起来可能几天人就没了。人没了,按重疾赔不了,只能按身故赔——如果你买的产品不含身故责任,那这笔钱就跟你没关系了。
所以我看重疾险,第一看高发疾病的理赔门槛有没有放宽,第二看轻症中症是不是真能赔到,第三才看价格。
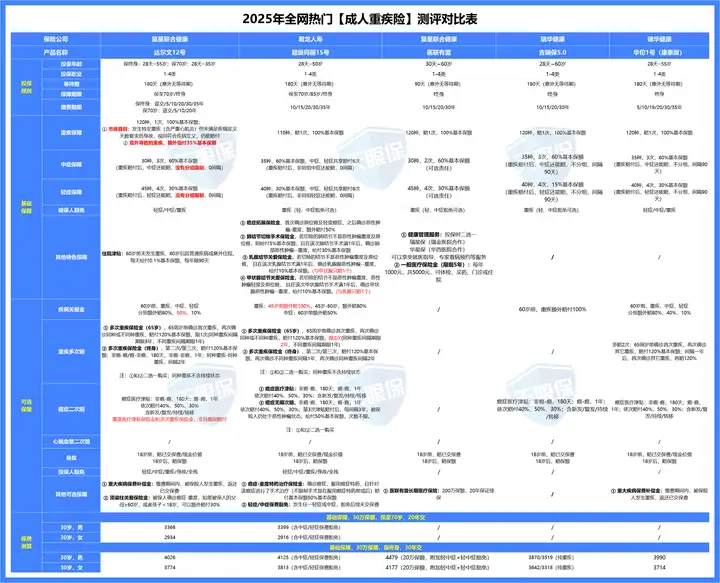
目前成人重疾险里,达尔文12号和超级玛丽15号是绕不开的两个选项。它们代表了两条不同的理赔思路。
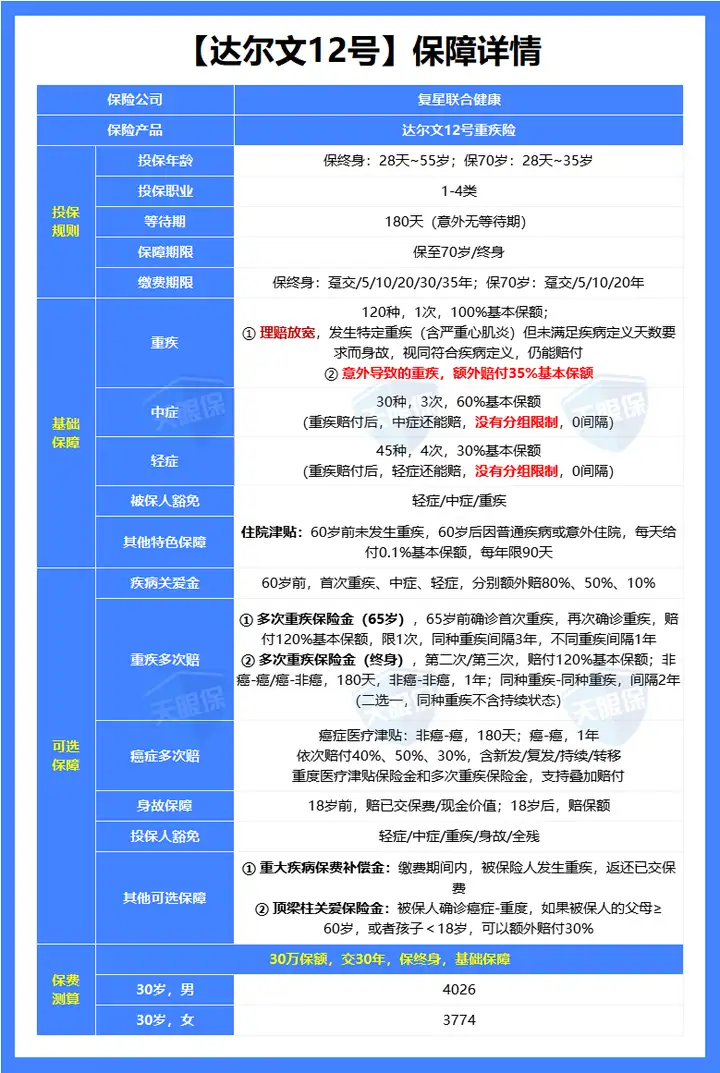
达尔文12号走的是“降低理赔门槛”路线。它做了几件事:
一是意外导致的重疾能多赔30%。比如车祸导致双目失明,买50万赔65万。别小看这15万,意外导致的严重脑损伤、多个肢体缺失,后续康复费用是个无底洞。
二是特定疾病取消天数限制。严重心肌炎、严重原发性心肌病这些,如果在180天内人没了,照样按重疾赔。这是实打实的人性化设计,因为这几个病在临床上的死亡率并不低。
三是重疾赔完之后,轻症中症还能继续赔,而且不分组。什么意思?假如首次确诊胃癌赔了50万,过两年又查出轻度肝癌,还能再赔一笔。其他产品大多规定“首次重疾必须是癌症,后续只能赔非癌症疾病”,达尔文12号把这条限制拿掉了,理赔概率明显更高。

超级玛丽15号则是“把基础保障做厚”。它的优势在于:
自带四项癌症相关保障。比如先查出原位癌,后来发展成重度癌症,能多赔50%。肺结节切除、乳腺结节切除、甲状腺结节切除,只要病理不是恶性,都能拿到一笔保险金。这几项保障在体检普及的今天特别实用,我见过太多人体检发现结节,切了之后是良性,普通重疾险一分不赔,但超级玛丽15号能赔。
45岁前重疾额外赔100%。买50万赔100万,而达尔文12号是额外赔80%。对家庭经济支柱来说,40-45岁正是收入高峰期,也是压力最大的阶段,多赔这20%可能就是一两年的房贷。
重疾多次赔条件更宽松。能多赔2次,同种重疾间隔期只有2年。达尔文12号只能多赔1次,同种重疾间隔期要3年。差这一年,可能就决定第二次能不能赔到。
但要注意,超级玛丽15号的被保人轻症中症豁免是可选责任,买的时候一定要勾上。我见过一个客户,买的时候没注意,后来查出轻度脑中风,保费还得继续交,每年五千多,交得心里堵得慌。
给孩子买重疾险,逻辑跟大人不太一样。孩子高发的疾病谱和成人完全不同,白血病、脑肿瘤、严重川崎病这些才是重点。
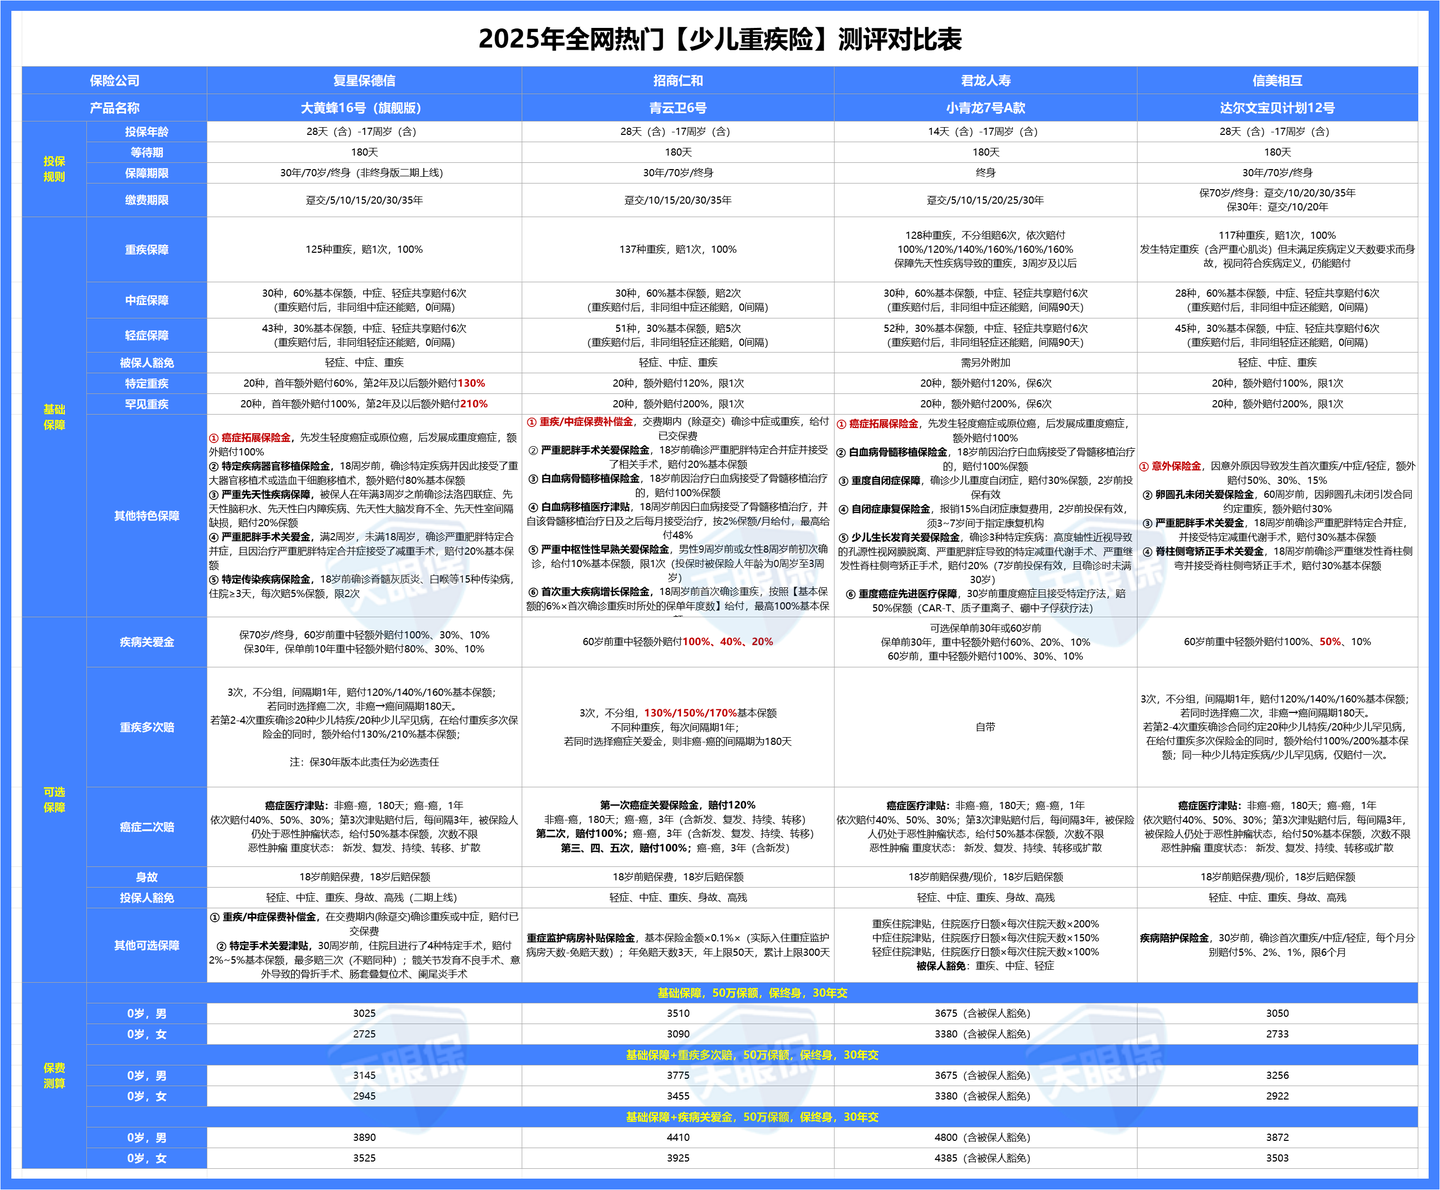
大黄蜂16号旗舰版是目前少儿重疾险里赔付比例最高的。特定疾病最高赔230%,罕见病最高赔310%。买50万,特定疾病能赔到115万,罕见病能赔到155万。这个杠杆在少儿险里基本到顶了。
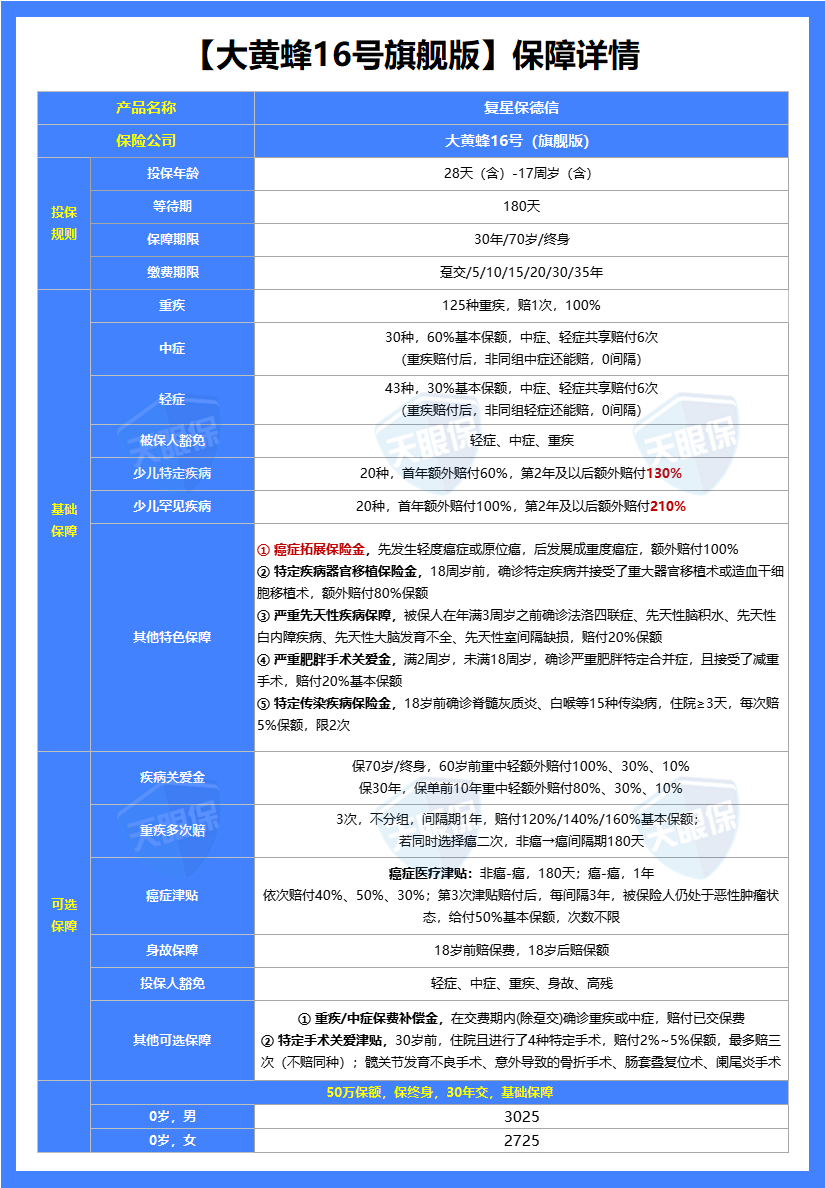
它还送五项特色保障,其中严重先天性疾病保险金比较少见。大多数重疾险对先天性疾病是免责的,但大黄蜂16号在3周岁前确诊法洛四联症、先天性脑积水等五种先天病,能赔20%。另外严重肥胖手术关爱金也是独家,2-17岁因严重肥胖做减重手术,赔20%。现在儿童肥胖率逐年上升,这项保障以后用到的概率不低。
如果看重公司品牌,招商仁和的青云卫6号是另一个选择。背后股东是招商局、中国移动、中国航信,央企背景。它的创新在于“保费补偿金”——缴费期内发生重疾或中症,不仅赔保额,已交保费全部返还。等于说有病赔钱,没病返本,虽然返的还是自己交的钱,但心理感受不一样。
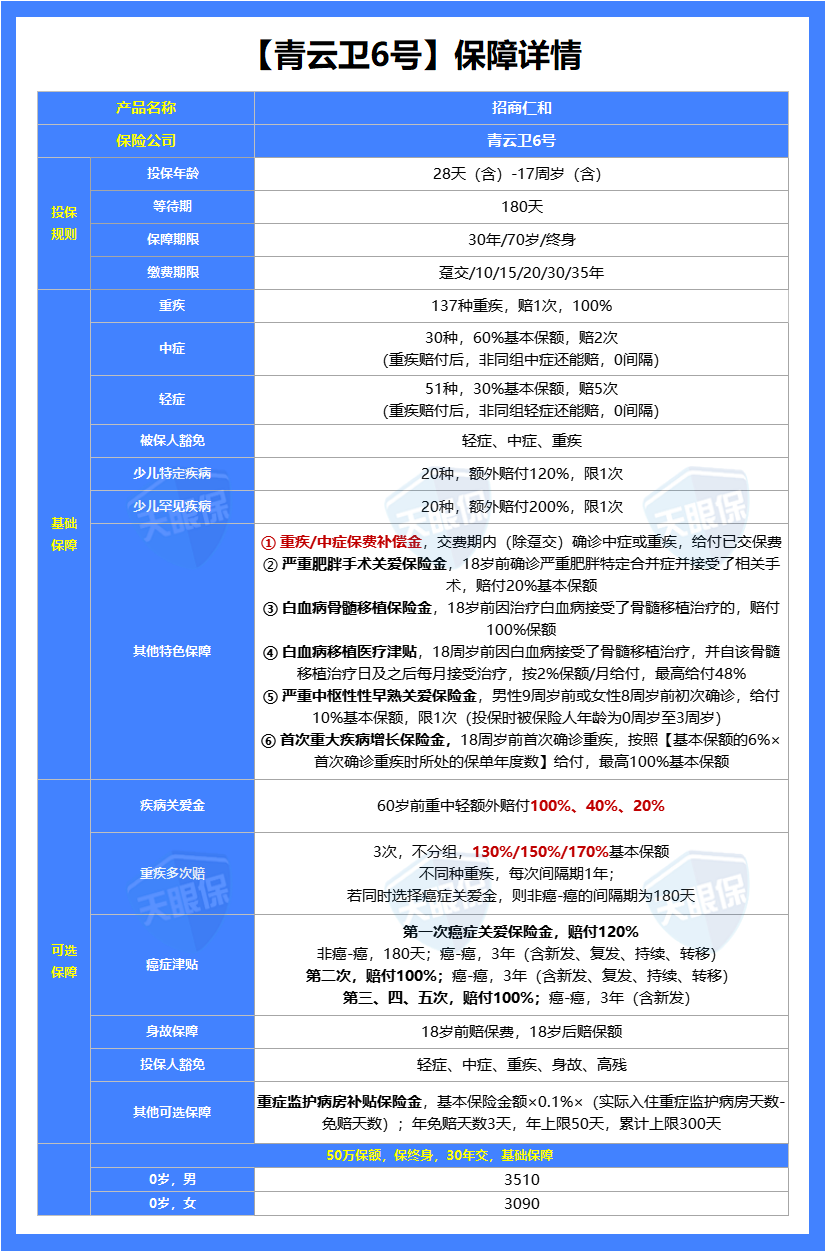
青云卫6号还有个“首次重疾增长保险金”:18岁前确诊重疾,按基本保额的6%乘以保单年度数赔付,最高100%。比如第10年确诊,额外赔60%。这项设计对长期保单比较友好。
重疾险说完,接下来说医疗险。这个险种理赔纠纷最多,因为使用频率高,几乎每个月都有客户来问报销的事。
百万医疗险:外购药和免赔额是两大命门
百万医疗险的核心价值就两条:一是报销大额住院费用,二是报销外购药。第一条大家都差不多,第二条差别巨大。
现在医院受DRG控费影响,很多药开不出来,得自己拿着处方去外面药店买。一瓶靶向药几千上万,普通家庭扛不住几个月。但大部分百万医疗险只报癌症特药,其他外购药一律不报。你拿着医生处方去药店买了三千块的免疫球蛋白,对不起,不在保障范围内。
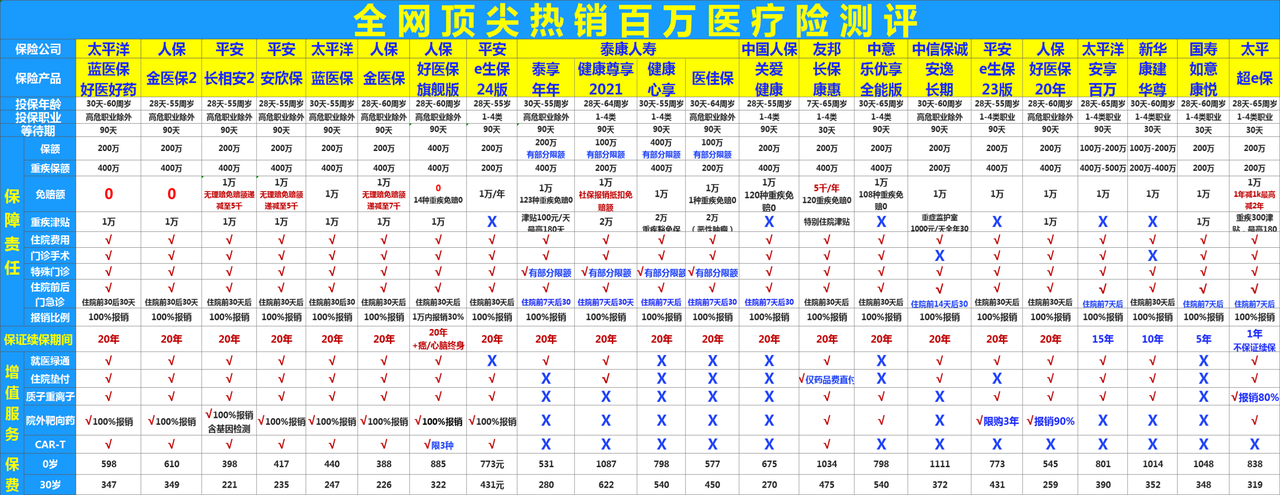
产品太多放不下,想要百万医疗险完整测评对比表的朋友,可以在下方留言,也可以在后台发私信给我。
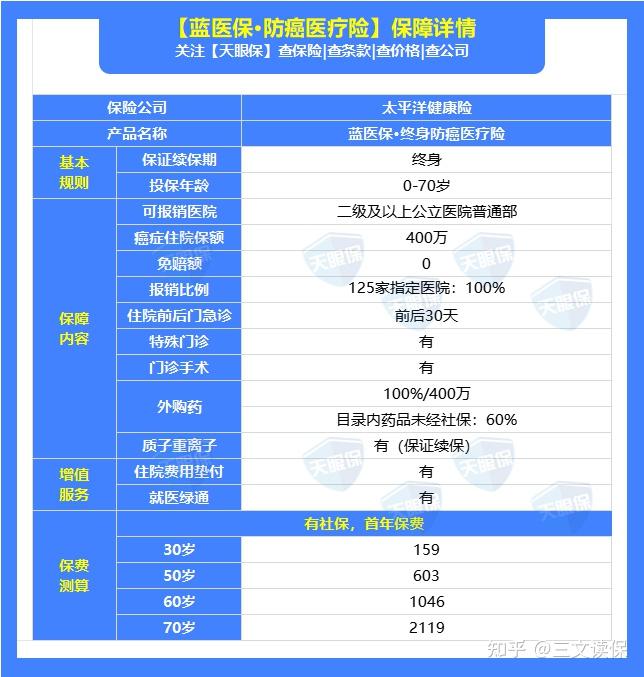
蓝医保好医好药版是目前外购药保障最宽的产品。它不限药品清单,只要在国家药械清单内,院外购买都能报销。这项保障在DRG改革之后价值飙升,因为越来越多的药会被转到院外。
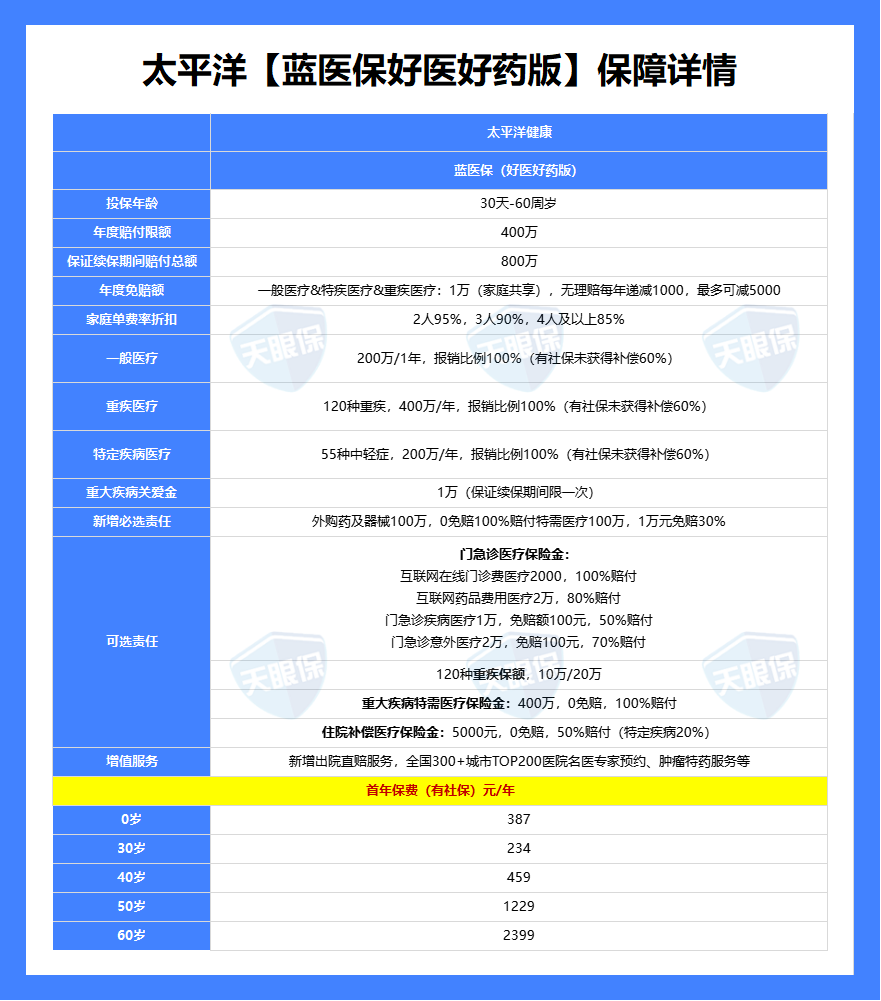
它还有个设计我比较认可:免赔额可以递减。投保后没出险,每年减1000,最低降到5000。别小看这5000,1万免赔额和5000免赔额之间,可能就差一次住院能不能报到钱。
但蓝医保有个问题:57岁以后保费涨得厉害,比同类产品贵好几百。如果给父母买,价格敏感的话可以考虑金医保3号。
金医保3号最大的优势是55岁以上免体检。蓝医保55岁以上个人投保需要提供体检报告,很多老人一体检就查出问题,直接买不了。金医保最高60岁还能投,对56-60岁这个年龄段来说几乎是唯一选择。
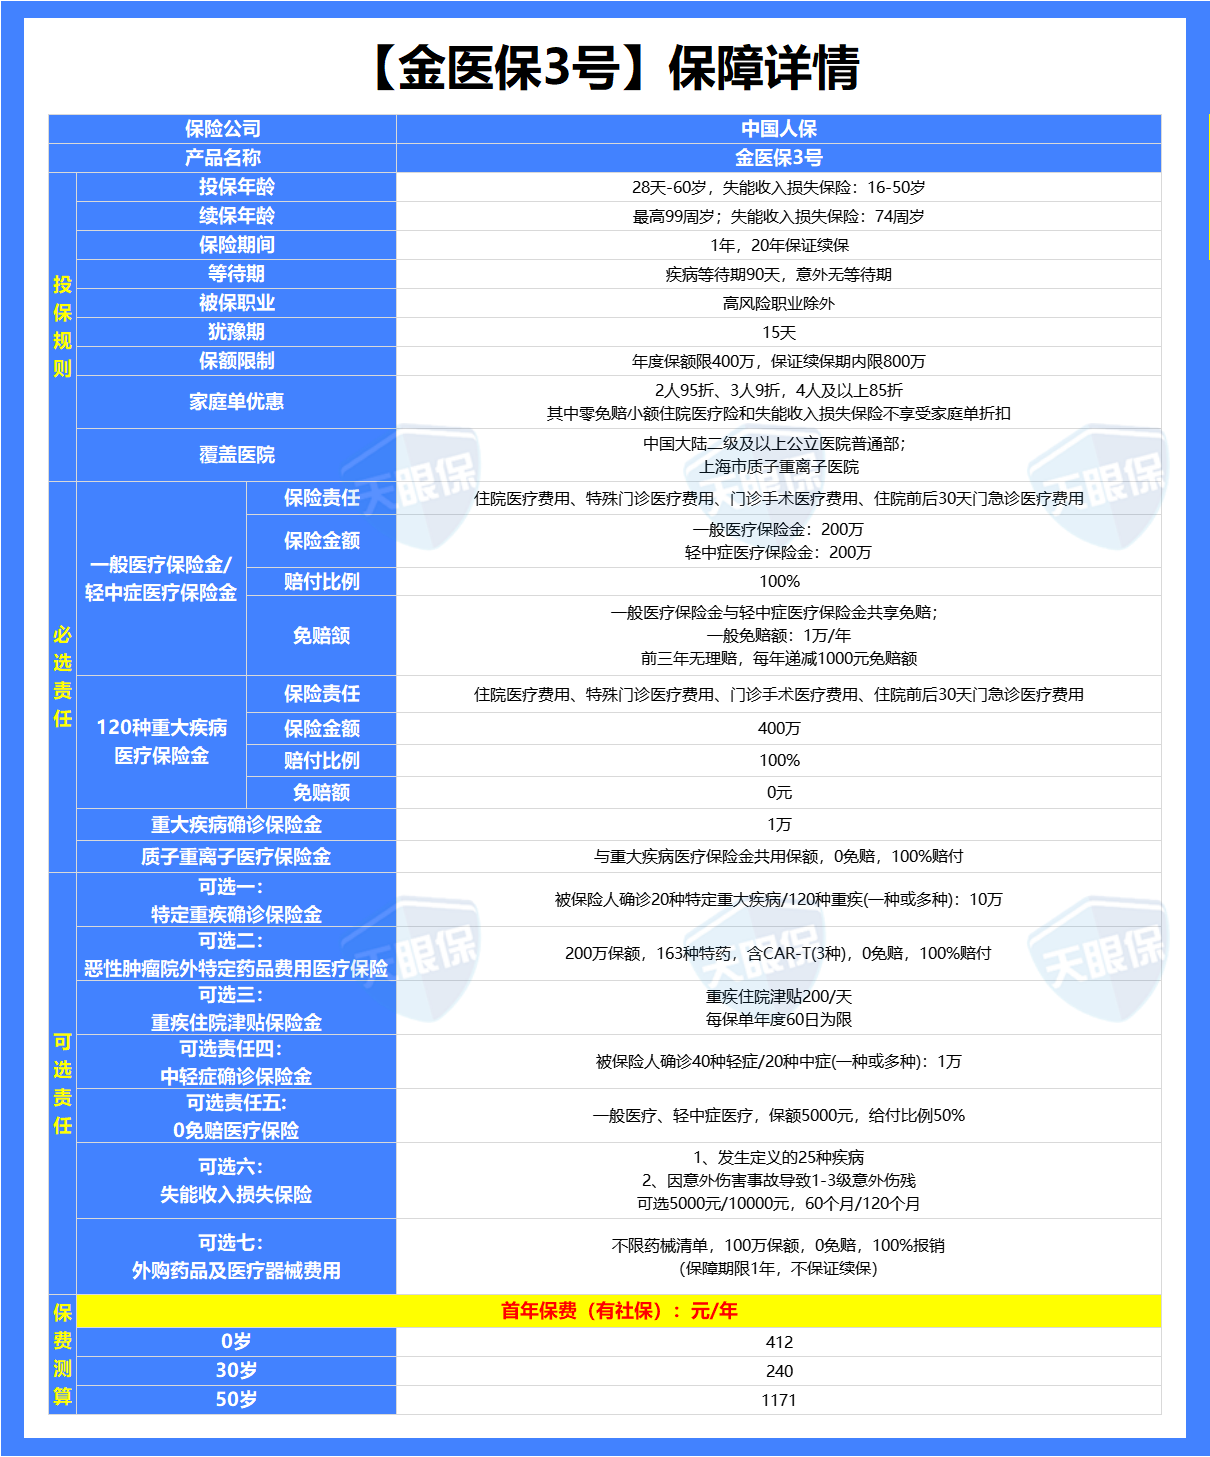
价格上金医保也更便宜,家庭单最高打85折。免赔额同样可以递减,最多减3000。保障上该有的都有:保证续保20年、癌症特药100%报销、住院垫付、就医绿通。
星相守是最近上线的一款产品,思路跟前面两个不太一样。它把免赔额做成可选:0元、1万、1.5万、2万,自己选。选0免赔的话,经社保报销后100%报销,等于把小额医疗险的功能也包进来了。
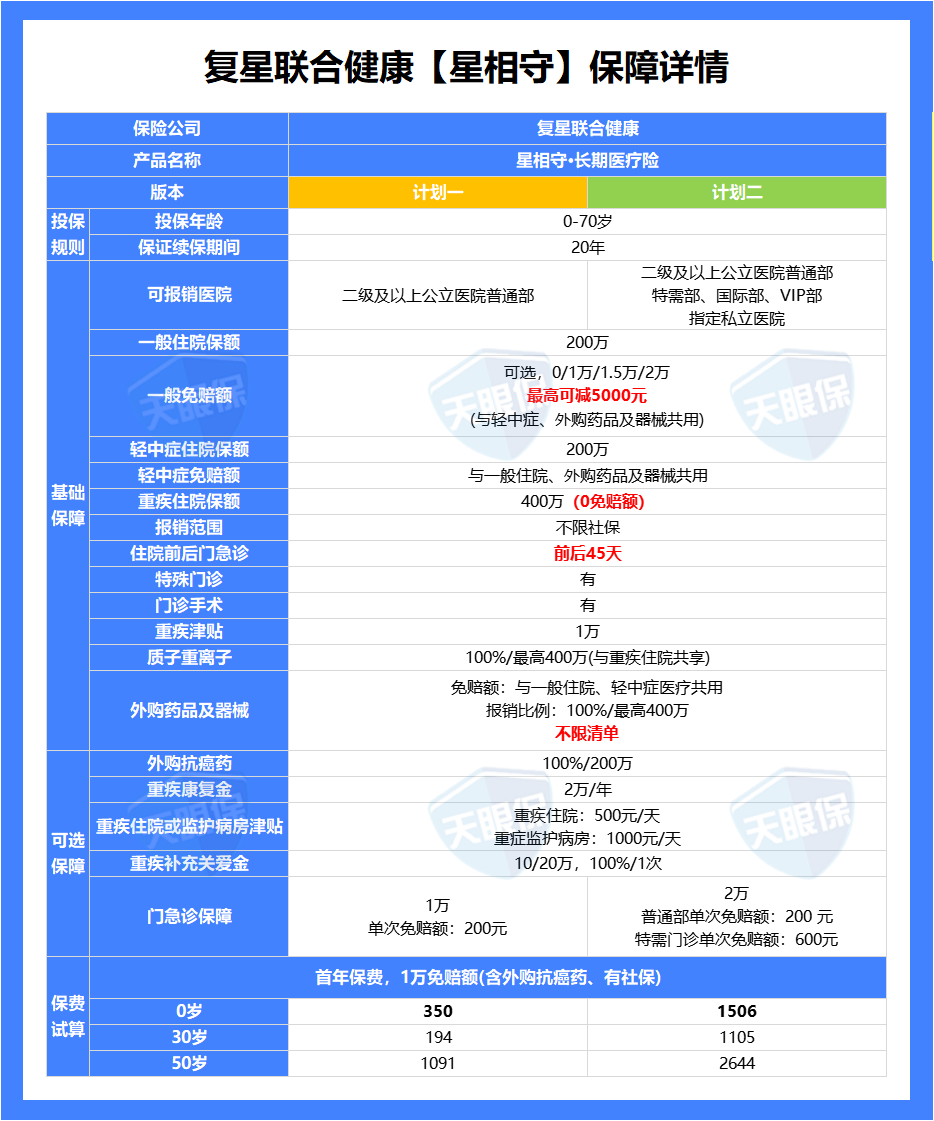
另外它住院前后门急诊拓展到45天,其他产品一般是前7后30。别小看这多出来的半个月,很多大病术前检查周期长,检查费用不菲,多这半个月可能多报好几千。
小额医疗险和百万医疗险是互补关系。百万医疗有1万免赔额,小额医疗正好填这个缺口。尤其是孩子,感冒发烧住个院,花个三五千,百万医疗一分不报,小额医疗能全报。
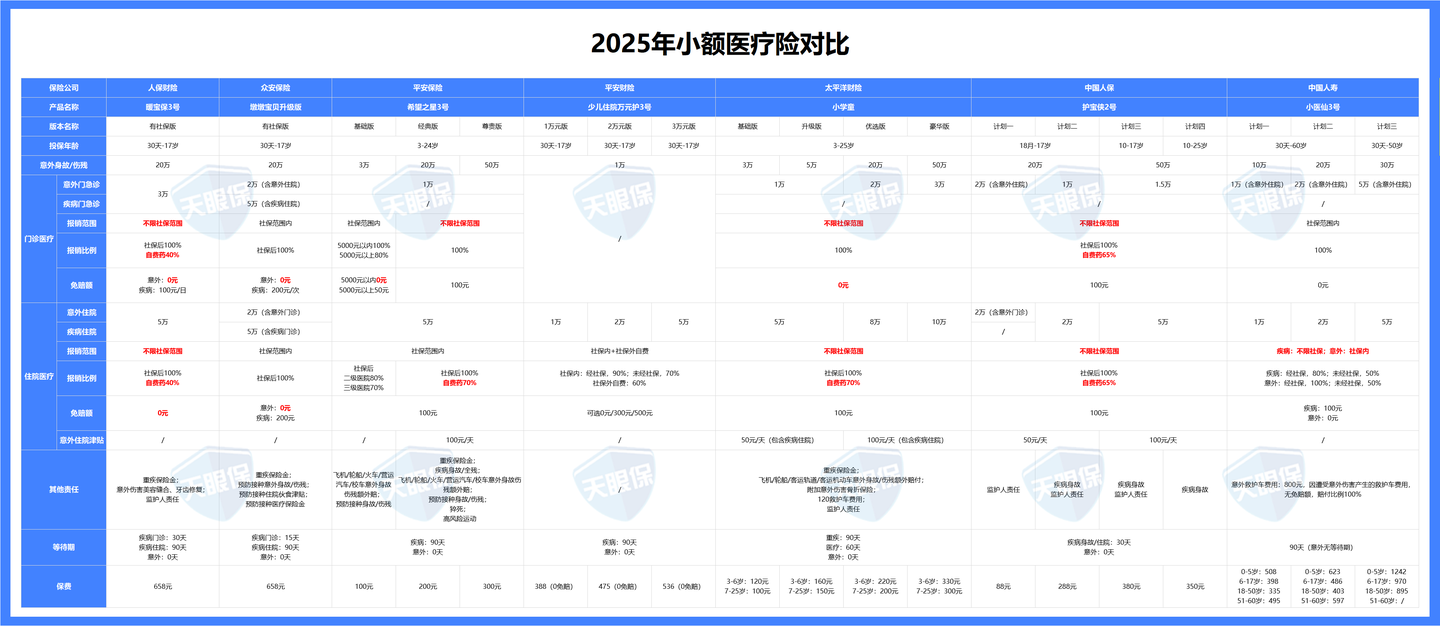
0-3岁可以看平安少儿住院万元护3号,社保外自费药也能报60%,免赔额选0元的话,1万保额只要388元。
3-25岁可以看太平洋小学童学平险,意外医疗0免赔,不限社保内外100%报销。但注意它最低3岁才能投。
最后说定期寿险。这个险种最简单,也最容易被忽略。它只保身故和全残,人不在了赔一笔钱。适合谁?家里有房贷、有孩子、有老人要养的。
我经手过一个理赔案例,客户32岁,猝死,留下200万房贷和两个未成年的孩子。他老婆来办手续的时候整个人是懵的。幸好他买过一份200万的定期寿险,受益人写的是老婆。这笔钱把她从悬崖边拉了回来。
定期寿险挑选逻辑很简单:同样保额,谁便宜买谁;免责条款越少越好;健康告知越宽松越好。目前市面上性价比最高的几款,50万保额保到60岁,30岁男性每年也就五六百块。一顿饭钱,换家人一份保障。
说到底,买保险不是买彩票,不是赌自己会不会得病。它是一份法律合同,赔不赔、赔多少、什么时候赔,白纸黑字写在那里。我见过太多人买的时候只问了“多少钱”,没问“什么情况不赔”。
如果你正在看某款产品,拿不准它的理赔条件到底怎么样,或者不确定自己的身体情况能不能过健康告知,可以留言告诉我产品名称,我帮你拆开看。
产品太多,表格太大,如果想要完整高清版对比表的朋友可以在下面留言,或者发私信给我。