刚工作那会儿,我天真地以为买医疗险就跟点外卖一样,挑个销量最高的准没错。当时差点就下手了一款号称“可续保至100岁”的产品,觉得捡到宝了。后来自己吭哧吭哧啃条款才发现,连续续保和保证续保,压根是两码事。
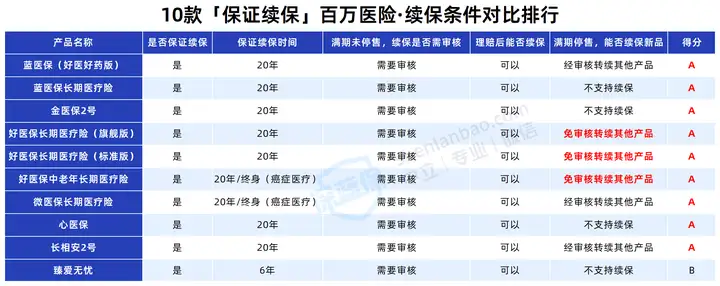
“可续保到100岁”的前提是产品一直在售。但医疗险这东西,保险公司随时可能因为赔穿了、或者政策调整就停售。一旦停售,管你几岁,保障直接断档。真正能写进合同、在约定期间内雷打不动让你续的,才叫保证续保。目前监管批过最长的期限是20年,那些说保终身的,你得多留个心眼——大概率是防癌医疗险,只保癌症,跟百万医疗险的保障范围差着十万八千里。
所以当我看到后台好多朋友问“好医保、蓝医保、金医保到底买哪个”的时候,我特别理解那种纠结。今天这篇不搞大而全的科普,就拿这三款讨论度最高的产品做个横向对比,顺便把我自己踩过的坑和给爸妈挑保险时攒下的经验揉进去,争取让你看完能有个明确的方向。
先泼盆冷水:别被“保证续保”四个字绑架了
我刚开始研究医疗险续保的时候,整个人陷入一种执念:不是保证续保的产品,一概不看。后来发现这个想法挺耽误事的。
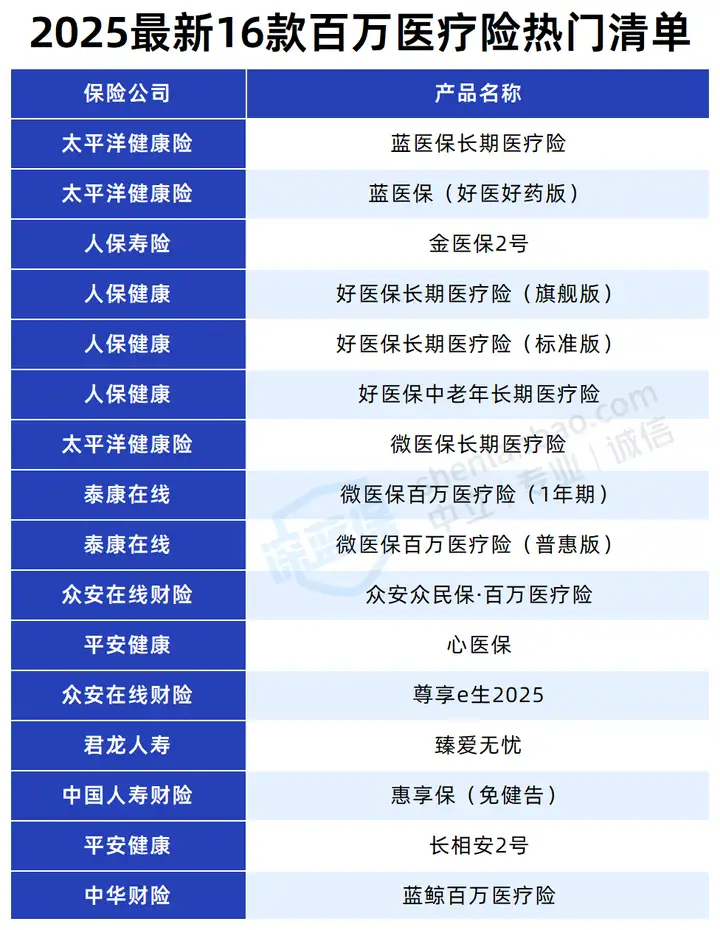
市面上有些一年期产品,比如众安尊享e生系列,虽然条款里没写“保证续保”,但人家销量大、盘子稳,保险公司迭代升级的意愿很强,停售风险反而比某些小公司的长期产品低。当然,这属于一种博弈,不是绝对稳妥。如果你跟我一样图个心安,那优先选保证续保没毛病。但如果你身体有些小毛病、过不了长期产品的健康告知,一年期产品里也有核保宽松的选择,没必要在一棵树上吊死。
还有个误区得拎出来说:业务员跟你讲“买份重疾险,附加的医疗险就能保证续保”——千万别信。附加险的续保规则看的是它自己的条款,跟主险绑不绑定没半毛钱关系。条款里没“保证续保”这四个字,说破天也不是。

好医保、蓝医保、金医保,三款顶流的正面刚
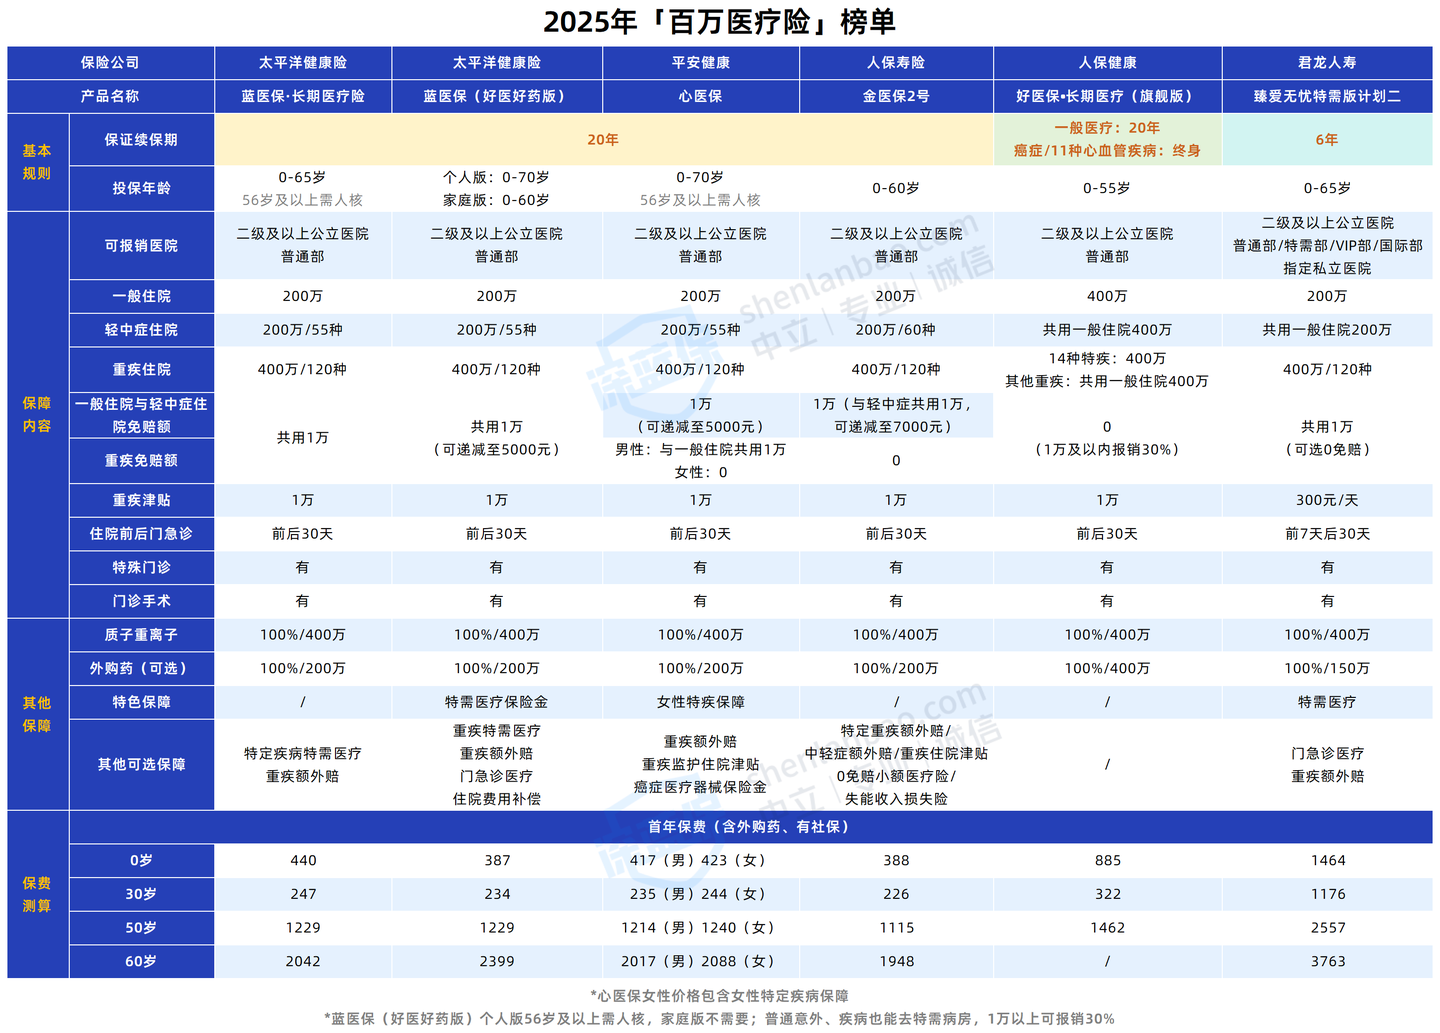
这三款产品能火起来,底层逻辑是一样的:都保证续保20年,基础保障齐全,背后站着的是人保、太平洋这种老牌公司。但魔鬼藏在细节里,我当初给我爸妈挑的时候,光对比表格就拉了三版。
先说我最后给我妈选的是蓝医保(好医好药版)。它最打动我的点是外购药保障足够宽。现在去医院看病,很多药医生开了方子让你去外面药房买,医保不报、普通百万医疗险也不报,得自己掏钱。蓝医保新版把这块口子撕大了——住院期间只要是国家认可的药械,院外买的,人血白蛋白也好、脖颈牵引器这类器械也好,最高能100%报销。在DRG付费改革的大背景下,医院控费越来越严,这项保障的含金量只会升不会降。而且它56到60岁的人买不用体检人核,符合健康告知就能直接投保,对我这种想给父母买、又怕他们嫌麻烦的人来说省了不少事。
好医保长期医疗旗舰版走的是另一条路子。它把癌症和11种心血管疾病的保障做成了终身续保,普通疾病还是20年。等于说最花钱、最高发的重疾,它敢跟你保一辈子。听起来很香对吧?但价格也确实辣手,尤其年龄大了之后续保,保费比同类产品贵出一截。如果你预算充足、又特别看重癌症保障的长期稳定性,这款值得考虑。但要是给五十多岁的父母买,得先算算长期缴费的压力。
金医保在这三款里属于比较均衡的选手,保障没明显短板,价格也适中。但我个人觉得它缺少一个让我“哇”一下的亮点,属于那种不会出错、但也没太多惊喜的选择。如果你身体情况标准、预算有限,把它作为一个稳妥的备选是OK的。
这里插一句,好医保旗舰版对60岁以上人群不太友好,超过年龄或者身体条件过不了健康告知的,可以看看众民保·百万医疗险。没有健康告知,最高105岁能买,一般既往症也能报。保障比大多数惠民保好,报销不限社保,最高100%。买不了其他产品的,这款算是兜底的好选择。
买之前,这四个坑我替你踩过了
说回挑选逻辑。保证续保固然重要,但它只是入场券。下面这四点,但凡有一项拉胯,我建议直接pass。
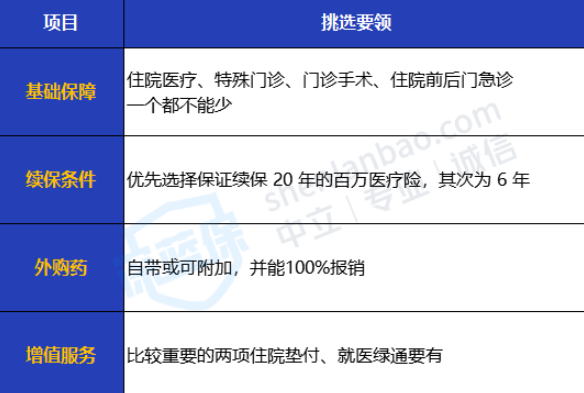
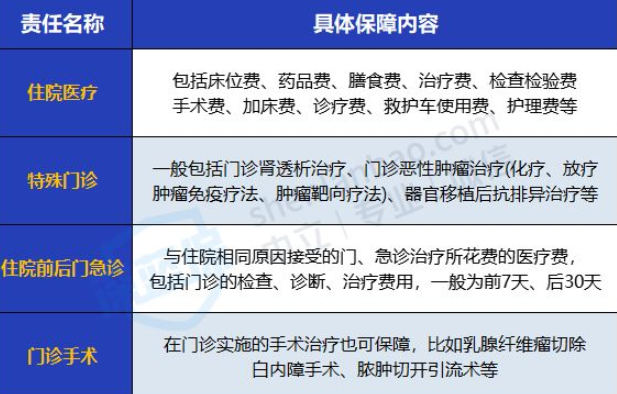
基础保障缺一项都不行。住院医疗、特殊门诊、门诊手术、住院前后门急诊,这四个是百万医疗险的标配。我之前看到有产品不含门诊手术,这种就直接拉黑。别小看门诊手术,脓肿引流、拔牙、清创缝合这些都算,真用上了不给报,糟心。
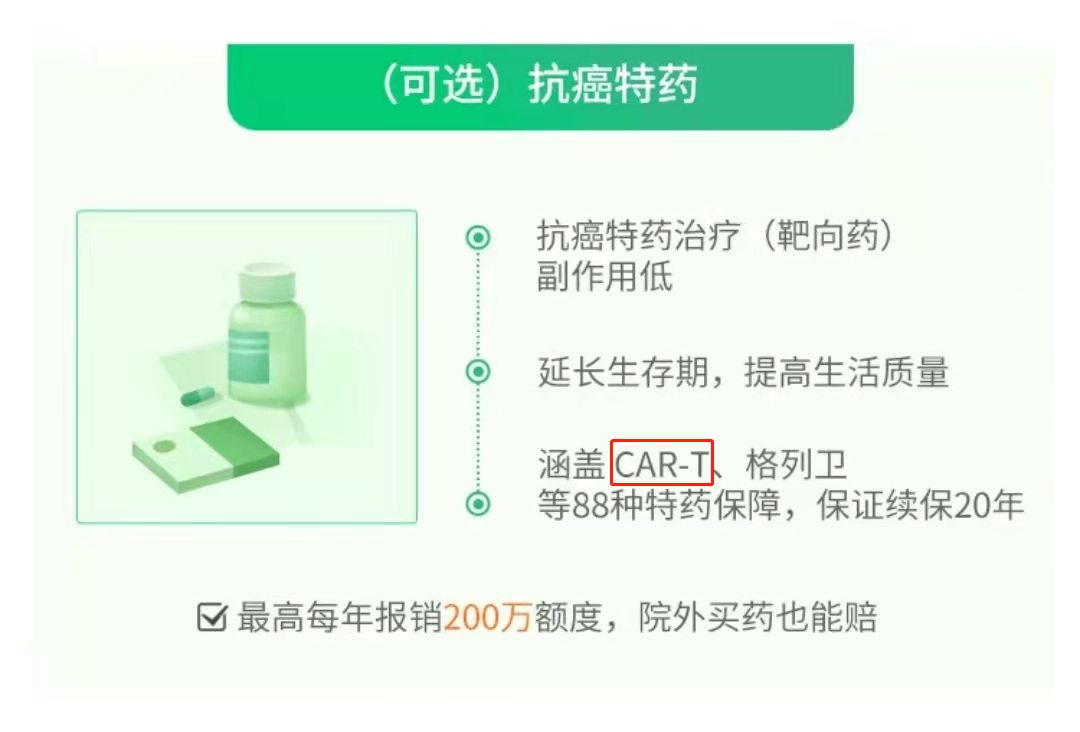
外购药保障得写进合同里。前面夸蓝医保的时候已经说过了,这里再强调一遍:一定要看条款里有没有明确写外购药报销。有些产品宣传页上写得天花乱坠,翻遍条款找不到“外购药”三个字,这种就是耍流氓。去年医保谈判把70万一针的诺西那生钠砍到3万3,听着是好事,但第一年6针下来也得19.8万,普通家庭照样扛不住。更别说那些没进医保的CAR-T疗法,一针120万。这种时候外购药保障就是救命稻草。
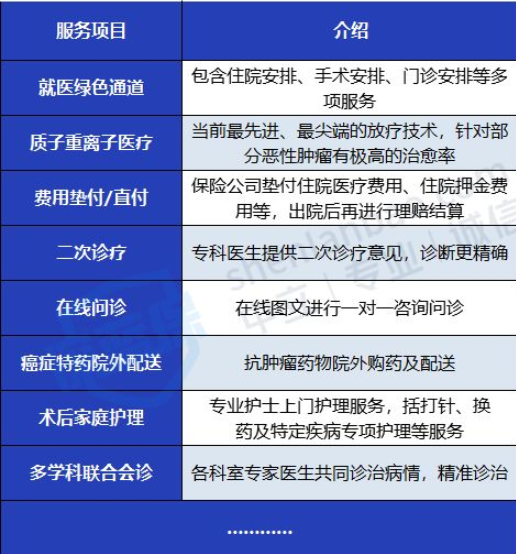
增值服务里,就医绿通和费用垫付最实用。增值服务不写在条款里,但用起来差别巨大。就医绿通相当于给你安排专人导诊,省去排队折腾;费用垫付能在你住院交押金的时候帮你先垫上,缓解现金流压力。尤其异地就医的时候,垫付比例可能会降到60%,所以记得提前做好异地就医备案。质子重离子治疗也算一项,是目前癌症治疗最尖端的手段之一,有比没有强。
别只看首年保费。百万医疗险的费率是随年龄涨的,年轻时候几百块,到了五六十岁可能就大几千了。好医保旗舰版保障确实好,但续期保费也高,给父母买之前一定把长期缴费算清楚。
除了这三款,还有两个方向值得一看
如果你预算更充裕,对就医环境有要求,不想在普通部排长队,可以看看臻爱无忧特需版计划二。它能报销二级及以上公立医院特需部、部分私立医院的费用,而且保证续保6年——中端医疗险里保证续保的产品不多,这点挺难得。不过它的外购药保障不保证续保,每年要审核,这点得心里有数。好医保高端住院医疗也支持特需部,0免赔,价格亲民些,但重疾以外的特需住院只报80%。
还有个新面孔星相守计划一,同样保证续保20年,外购药不限清单,还能报义眼义肢这类耐用设备费,住院支持单人病房。价格便宜,虽然是个新IP,但保障设计上确实有诚意。如果不介意当第一批吃螃蟹的人,可以研究一下。
我最后悔的一件事
刚工作时给自己买医疗险,光盯着价格看,选了个最便宜的。后来才反应过来,健康告知里有一条我不太确定的情况没当回事,虽然过了,但心里一直悬着。医疗险的健康告知是“有限告知”,问到的必须如实答,没问的不用主动说。但如果你自己拿不准,别硬扛,找专业人士协助核保比自己瞎填强。我后来给爸妈买蓝医保之前,就老老实实把体检报告翻出来逐条对了一遍,确认没问题才下单。
说到底,没有哪款产品是完美的。蓝医保适合看重外购药和就医实用性的,好医保旗舰版适合预算足、盯准癌症终身保障的,金医保适合追求均衡不出错的。关键是想清楚你自己最在意什么,然后接受它的不完美。
对了,如果身体有些小毛病,比如结节、乙肝之类的,别自己瞎琢磨,找个靠谱的规划师帮你看看核保结论,比自己在网上搜半天有用得多。我踩过的坑,希望你能绕过去。