很多人觉得保险产品升级了肯定要跟着换新的,不换就亏了。其实不是这样。我卖了8年保险,见过太多人一听说好医保出了2020版,二话不说就退了旧版重新投保,结果后面理赔的时候才发现免赔额要重新算、等待期要重新等,气得直拍大腿。今天咱就掰扯清楚,支付宝上好医保长期医疗的新老版本到底差在哪,已经买了的人到底该不该换。
如果你想要更适合自己的专业建议,可以直接找我免费咨询;
我会以多年来的经验,根据你的实际情况,给出最适合你的实用建议~
新老版本到底差在哪,我一条条给你捋
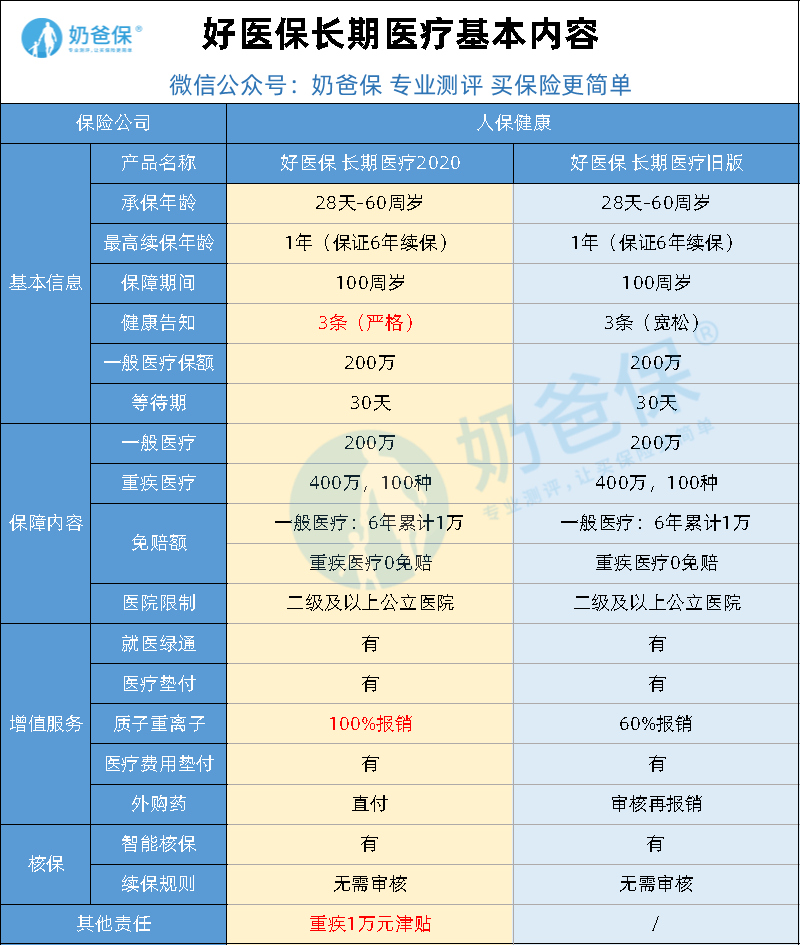
先说好医保长期医疗2020版加了什么。最实在的一条是重疾津贴,确诊约定重疾直接给1万块。这钱不多,但你想啊,家里有人得了大病,家属请假照顾、来回跑医院的路费餐费,这1万块刚好能顶上,不用从治疗费里抠。
再一个是癌症特效药直付。这个变化我特别有感触。去年我一个客户的老父亲得了肝癌,医生开了多吉美,一个月药费一万出头。旧版好医保的流程是先自己掏钱买药,再拿发票去报销。客户那会儿刚交完住院押金,手头紧得不行,东拼西凑借了一万块去买药。新版直接跟药店结算,审核通过后你拿着处方去指定药房取药就行,钱的事保险公司跟药店搞定。对癌症家庭来说,这中间差的那几天筹钱时间,有时候真能耽误事。
质子重离子的报销比例也从60%提到了100%。一个疗程二三十万,多报40%就是省下将近十万块。不过我得吐槽一句,主流百万医疗险基本都能报100%,好医保2020这波只能说是补上了短板,算不上什么大突破。而且床位费这种非治疗费用还是不报的,别指望全兜住。
但2020版有个地方让我挺不舒服的——健康告知严了不少。旧版对结节是不用告知的,甲状腺结节、乳腺结节直接就能投。新版不行了,结节必须告知。肿瘤的定义也细化了,良性肿瘤、宫颈上皮瘤变都明确写进去了。肺部疾病像慢性支气管炎、支气管扩张也加进了告知范围。说白了,保险公司在筛人,把赔付风险往下压。
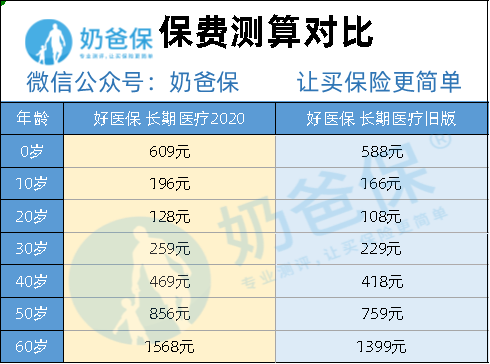
价格也涨了。具体涨多少看费率表,反正同样年龄同样保障,2020版就是要多掏钱。
已经买了老版的,到底续还是换
这个问题我被问过不下五十遍。我的答案很简单:身体出过状况的、已经理赔过的,老老实实续老版,别折腾。
为啥?你重新投2020版,等于重新投保。6年保证续保期重新算,1万免赔额也重新算。旧版你用了几年,免赔额可能已经累计掉一部分了,换新版直接归零。而且重疾津贴那1万块有单独的30天等待期。你身体好好的时候觉得30天无所谓,万一这30天里查出点啥,哭都来不及。
市面上还有没有更能打的
好医保2020在百万医疗险里确实能打,但也不是没有对手。我把几个热销产品和它放一起比了比。
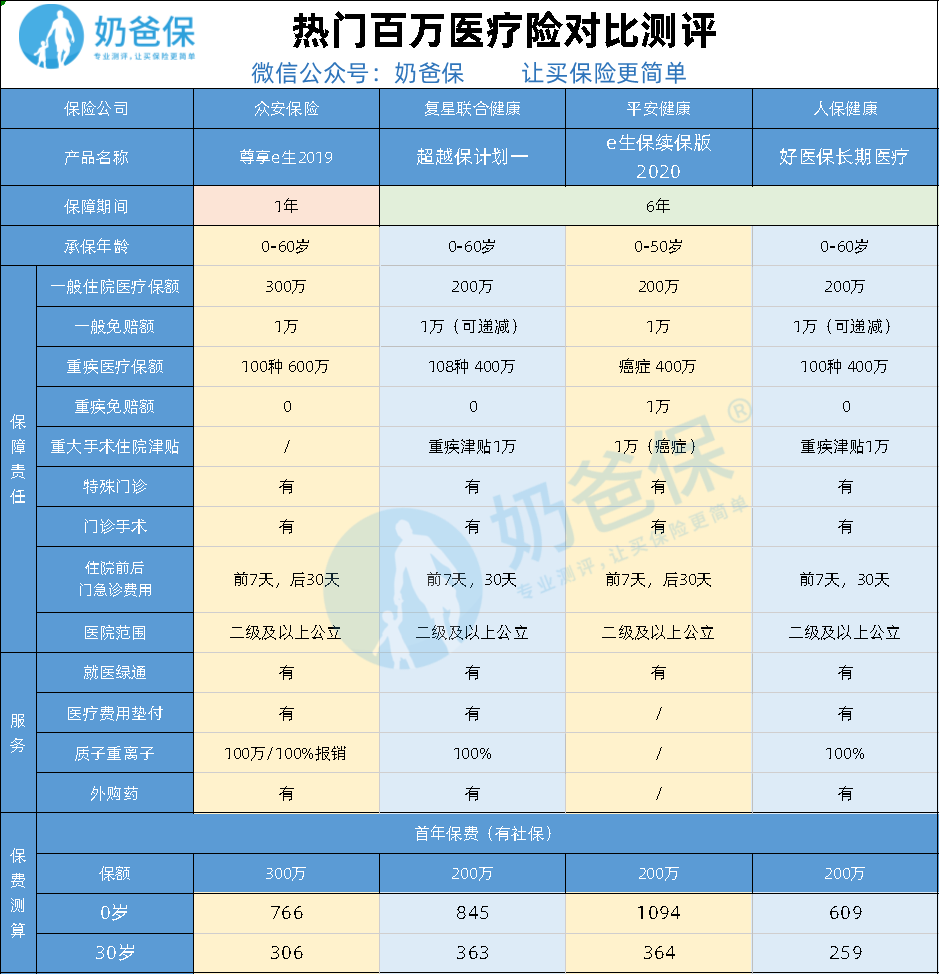
身体完全健康、没啥小毛病的,可以看看众安尊享e生2019。健康告知是严,但停售风险低,保障功能很全。50岁以后费率比好医保2020便宜一截,长期看能省不少。尊享e生2020也上线了,保障更足,感兴趣可以自己再去扒一扒。
要是你就认大公司、想要保证续保,平安e生保保证续保2020和好医保2020都是6年保证续保。平安那款对甲状腺结节、乳腺结节的核保宽松些,好医保2020的优势是6年累计免赔额。两边各有各的好,看你更在意哪个。
对医疗服务有要求的,比如想要特需部、独立病房的,复星超越保计划二可以看看。任何疾病住院都能报,环境好很多,当然价格也上去了。这就不是纯比性价比的事了,看你愿不愿意为体验多花钱。
说几句大实话
好医保2020版保障加了、健康告知严了、价格涨了,性价比确实比旧版低了一点。尤其是带病体,以前能轻松投的现在可能被卡住。但话说回来,医疗险这东西没有十全十美的,特色多、细节杂,每个人情况不一样。有人看重续保条件,有人在意特需病房,有人就是图便宜。适合自己的才是最好的,别光听别人说哪个好就冲哪个。
还有个事得提醒一句,好医保是在支付宝上卖的,很多人点几下就买了,健康告知看都不看直接下一步。我跟你讲,医疗险理赔纠纷一大半出在健康告知上。你买的时候图省事,赔的时候保险公司可不跟你省事。老老实实看清楚,拿不准的就问,别嫌麻烦。
买保险,从来都不是一件容易的事。
如果上面的内容还没有解决你的问题,还可以找奶爸咨询;
奶爸会以多年来为上万家庭配置保险的经验,给你最专业的建议。