上个月有个读者加我微信,上来就问:”星颐2.0是不是真的40岁就能领钱?我今年36,是不是明年就能开始拿了?”我盯着这句话看了半天,脑子里浮现的是前几年处理过的一堆理赔纠纷——客户拿着宣传页来柜台拍桌子,说”你们当初说55岁能领,怎么现在又变了?”
所以看到这款产品被吹成”逆天””无敌”的时候,我第一反应不是兴奋,是条件反射地想去翻条款里那些小字。今天不吹不黑,就从一个理赔老油条的视角,聊聊这款复星保德信星颐2.0到底是怎么回事,那些宣传里没明说的东西,我帮你挖一挖。
当初看到”40岁领钱”这四个字,我第一反应是找限制条件
先讲个真事。去年有个客户拿着某款年金险的宣传单来找我,说业务员告诉他”交完就能领”,结果合同拿到手发现要等到60岁。他气得不行,但合同上白纸黑字签了字,最后只能认栽。这种事我见太多了,所以现在看任何年金险,我第一个动作就是翻到”领取条件”那一页。
星颐2.0确实能40岁领,但有个前提:你得在35岁之前投保。趸交或者3年交的情况下,最早领取年龄必须大于等于投保年龄加5岁。也就是说,你35岁买,40岁能领;你37岁买,最早也得等到50岁。5年交、10年交、15年交、20年交的,得等保费缴清那年才能开始领。
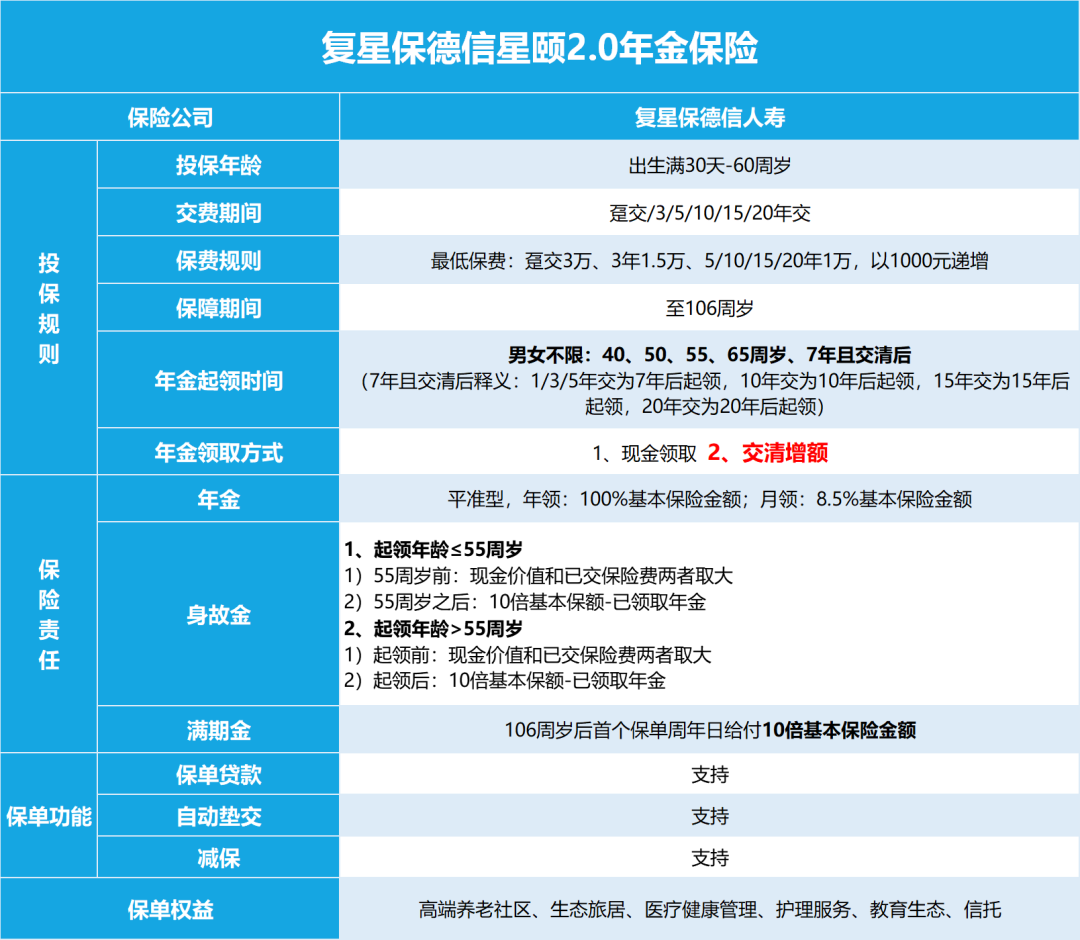
这个设计本身没毛病,早领钱的代价是缴费期短、资金沉淀时间少。但如果你冲着”40岁退休”去,年龄卡在36、37岁这个尴尬位置,那实际领取时间可能和你想象的差出一大截。我见过太多人买年金险时脑子一热,根本不看自己符不符合条件,回头发现领不了,又是一场扯皮。
收益这事儿,得看你活到哪一年
宣传里说星颐2.0是”市场NO.1″,这话对,但只对了一半。以35岁女性、年交10万、交5年、55岁开始领为例,每年能领33541元,折合每月2800左右。这个数字在目前的养老年金险市场里确实能打。
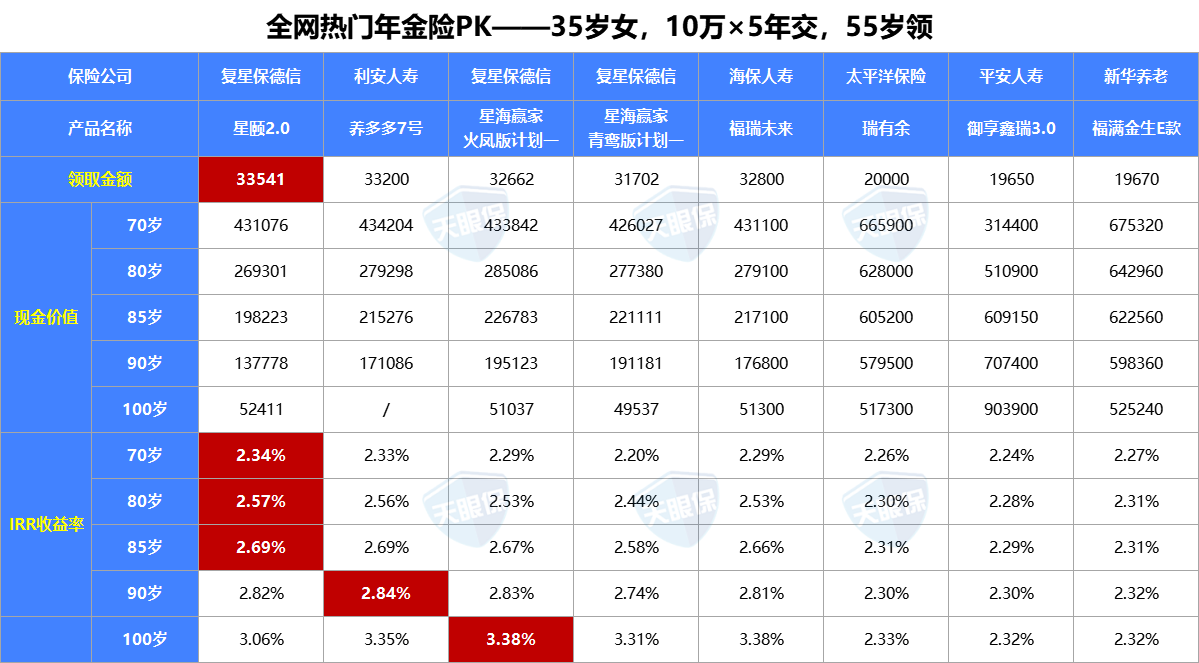
但注意,它的收益优势集中在前30年。85岁之前一路领先,过了85岁会被养多多7号和星海赢家火凤版慢慢反超。这就引出一个很现实的问题:你觉得自己能活到85岁以上吗?
我做理赔这些年,见过太多客户在投保时觉得自己能活到100岁,真到七八十岁又开始后悔当初没选前期领得多的。星颐2.0的逻辑是”先把钱拿到手”,前期现金流充足,适合对寿命没那么大信心、或者更看重当下生活质量的人。如果你家族有长寿基因,笃定自己能活过90,那后期被反超的那部分收益,你得自己权衡。
还有一个细节值得说:星颐2.0的现金价值是终身持续的。85岁身故的话,除了已经领走的100.6万,还能再赔将近19.8万现金价值。这个”活着领钱、走了留钱”的设计,在养老年金险里不算常见,对想要兼顾传承的人来说是个加分项。
现金价值终身有,但别把它当成退保的底气
现金价值这个东西,在理赔纠纷里出现的频率极高。很多人买年金险时听说”现金价值终身都有”,就以为自己随时退保都能拿回一笔钱。没错,但拿回多少是另一回事。
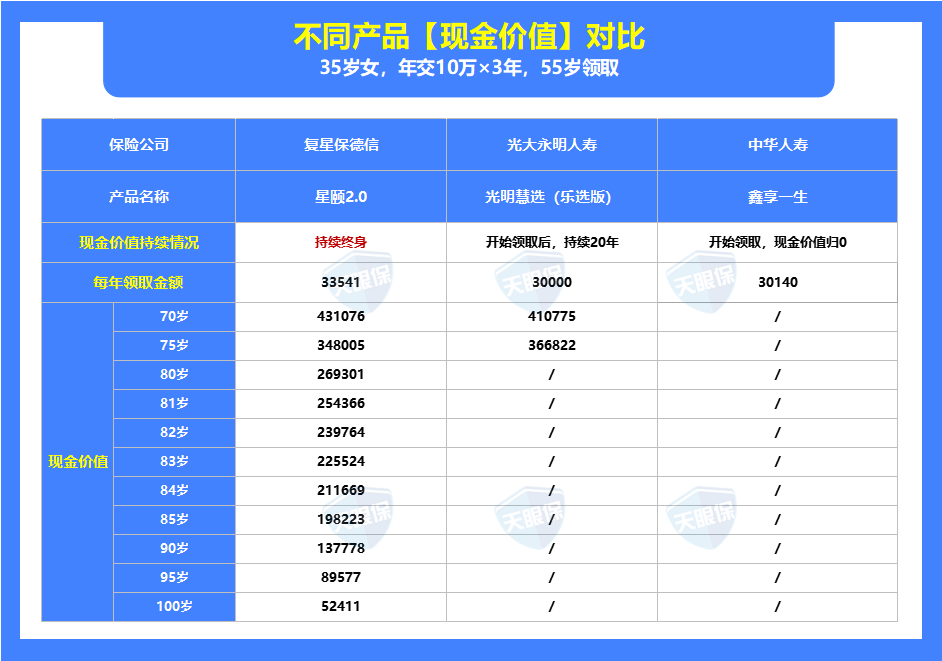
市面上年金险的现金价值有三种形态:终身持续、持续到某个年龄(比如90岁、85岁)、开始领取后归零。星颐2.0属于第一种,这确实是优势。但我得提醒一句:现金价值高不代表退保划算。前期退保照样亏本金,这是年金险的通病,不是星颐2.0独有的问题。
我处理过一个案子,客户买了某款年金险,第三年急用钱想退保,发现现金价值只有已交保费的一半,当场就急了,说”你们这不是骗人吗”。合同上写得清清楚楚,但买的时候没人给他讲明白。所以我现在写任何产品,都得把这句话撂这儿:年金险是长期持有的东西,前几年退保一定亏,想好了再买。
投保门槛低是好事,但别因为”能买”就随便买
星颐2.0没有健康告知,0到60岁都能投,1到7类职业全覆盖,年交1万起就能上车。这个门槛在年金险里确实算低的,尤其对那些有高血压、脂肪肝、结节买不了重疾险的人来说,算是开了扇窗。

但我得泼盆冷水:没有健康告知不代表没有投保要求。年金险虽然不像健康险那样查体况,但你得确认自己交得起、拿得住。年交1万看着不多,交10年就是10万,中途断缴损失不小。我见过客户冲着”1万起投”进来,交了两年发现压力大想降档,结果发现合同里根本没这个选项,只能硬着头皮交或者退保割肉。
所以我的建议是:先算清楚自己未来5到10年的现金流,别把年金险当储蓄罐,它更像一份长期契约,签之前想明白。
承保公司这块,我特意去查了偿付能力
复星保德信这家公司,中方股东是复星集团,外方是美国保德信金融集团,后者1875年成立,管理资产超1.5万亿美元,属于”大到不能倒”那一档。股东背景没什么好挑的。
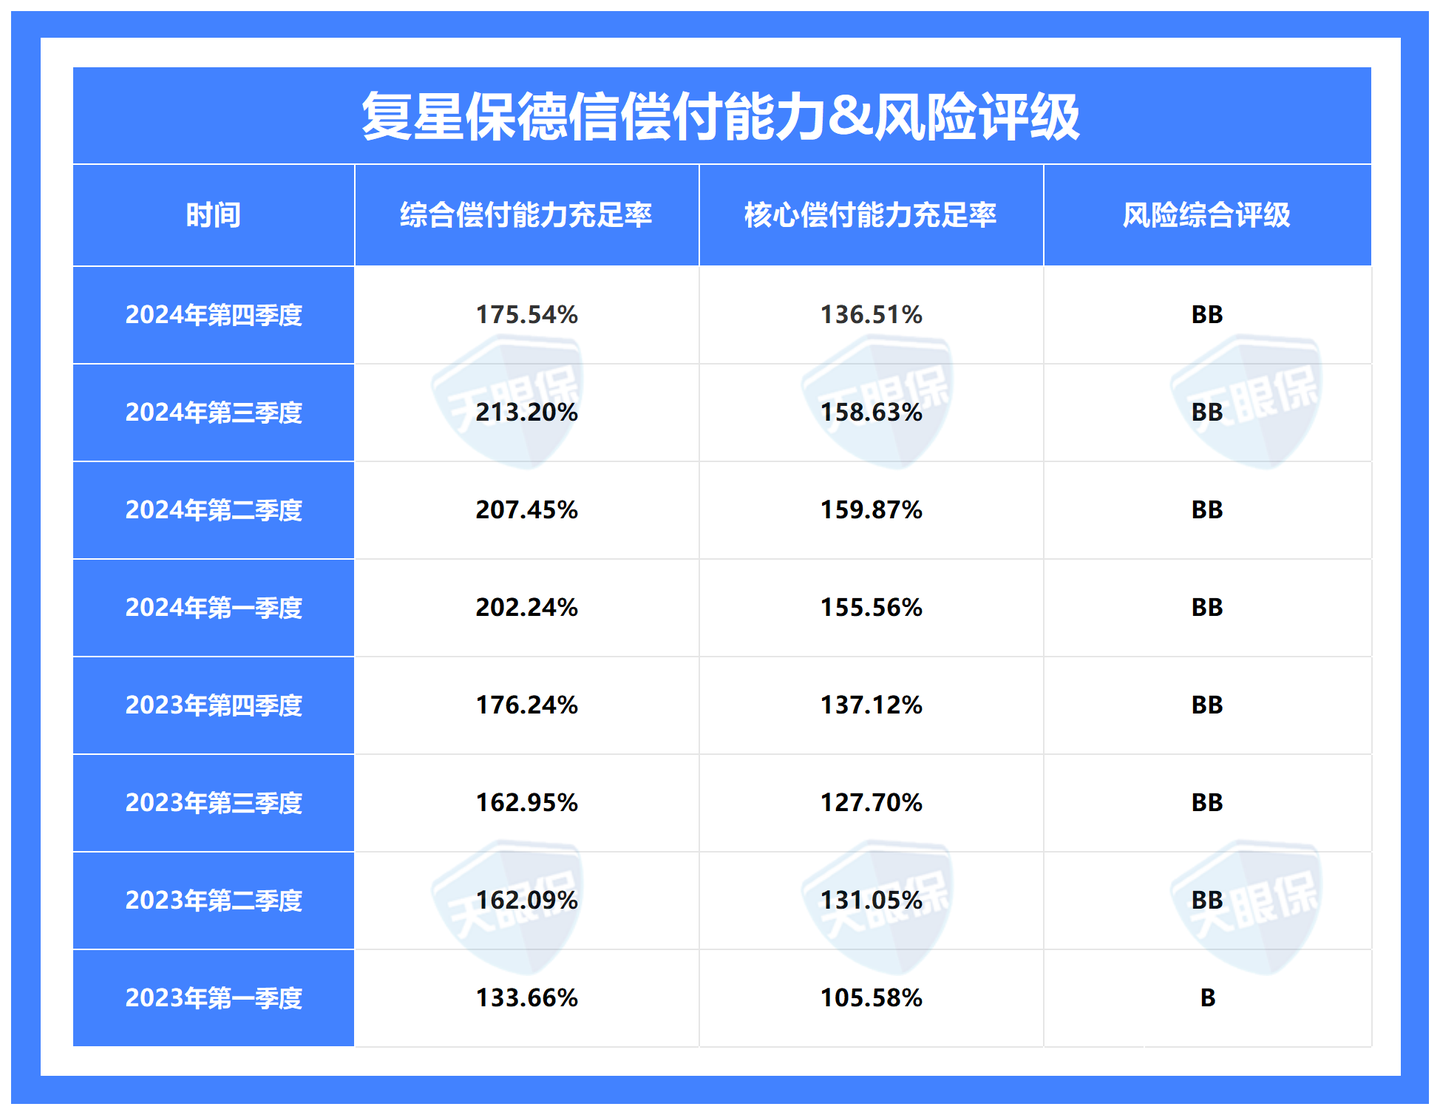
但我更关心的是偿付能力。毕竟年金险一买就是几十年的事,公司要是经营不善,后面领钱都成问题。查了最新几个季度的数据,综合偿付能力和核心偿付能力都达标,风险综合评级也在B级以上。虽然不算特别拔尖,但监管红线是踩住了的。
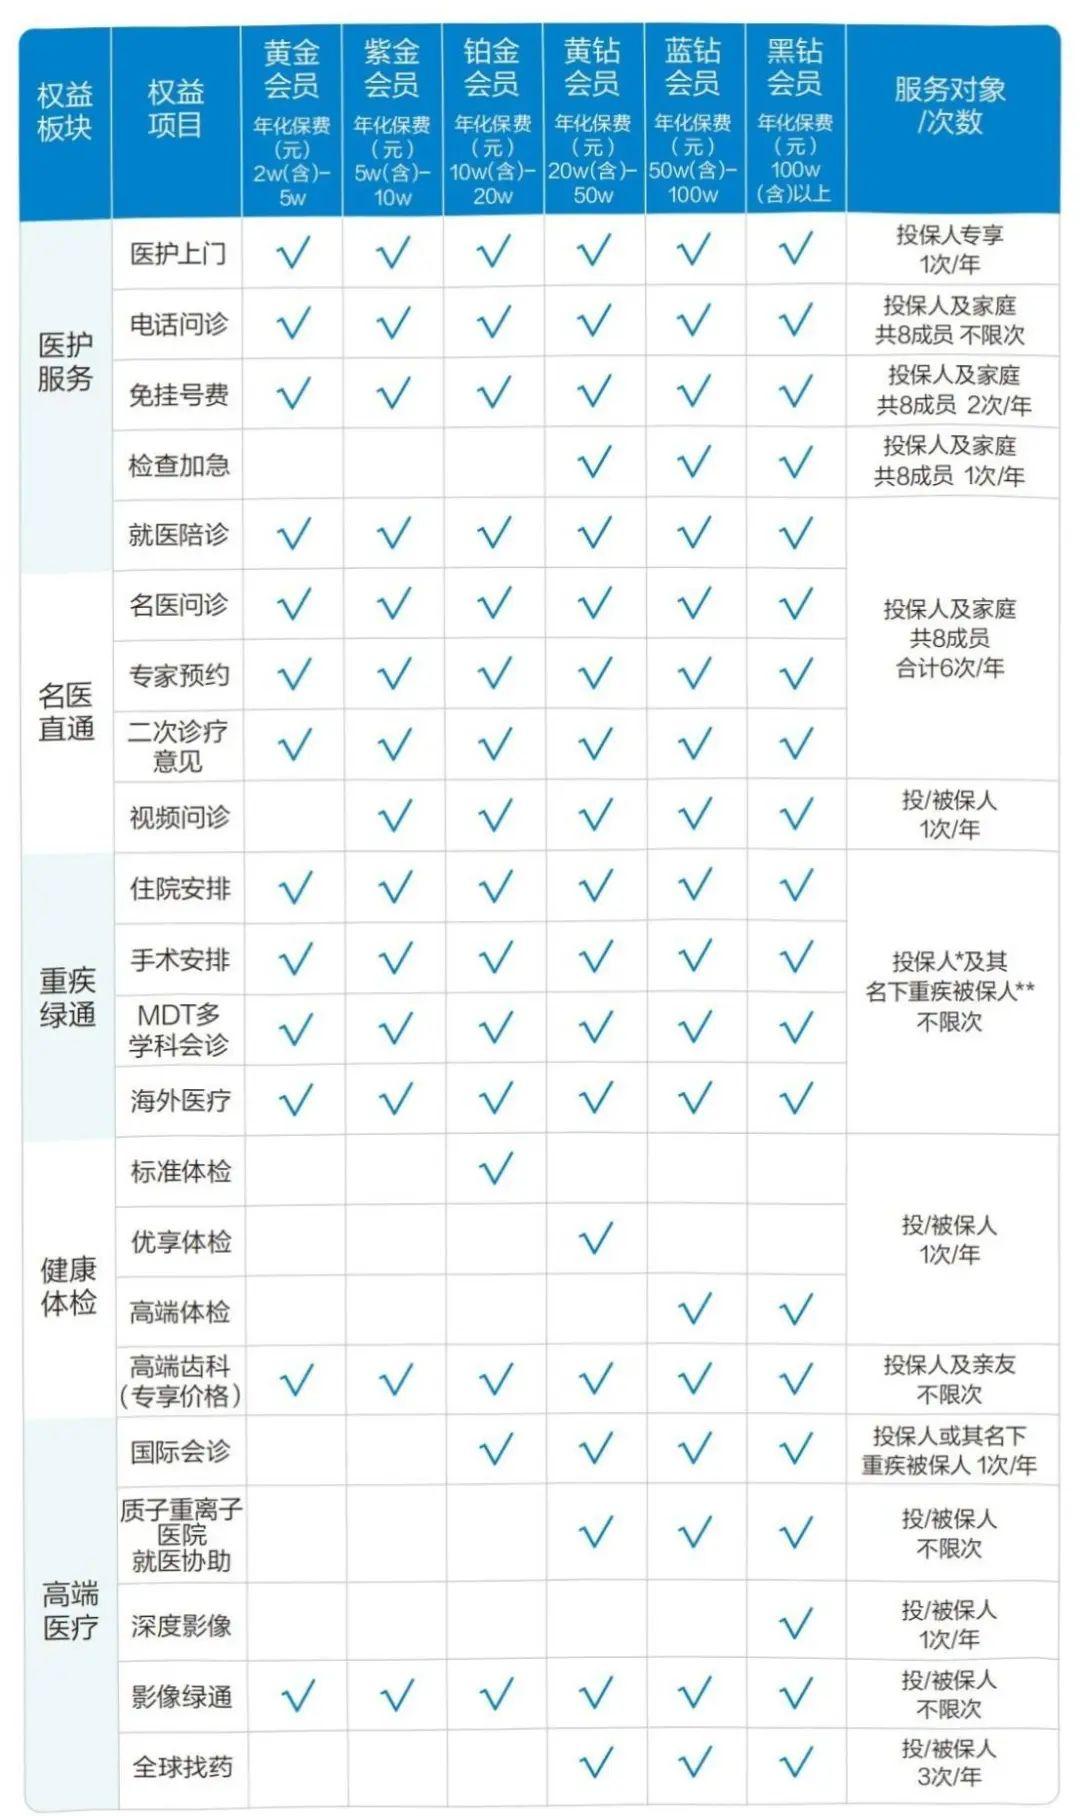
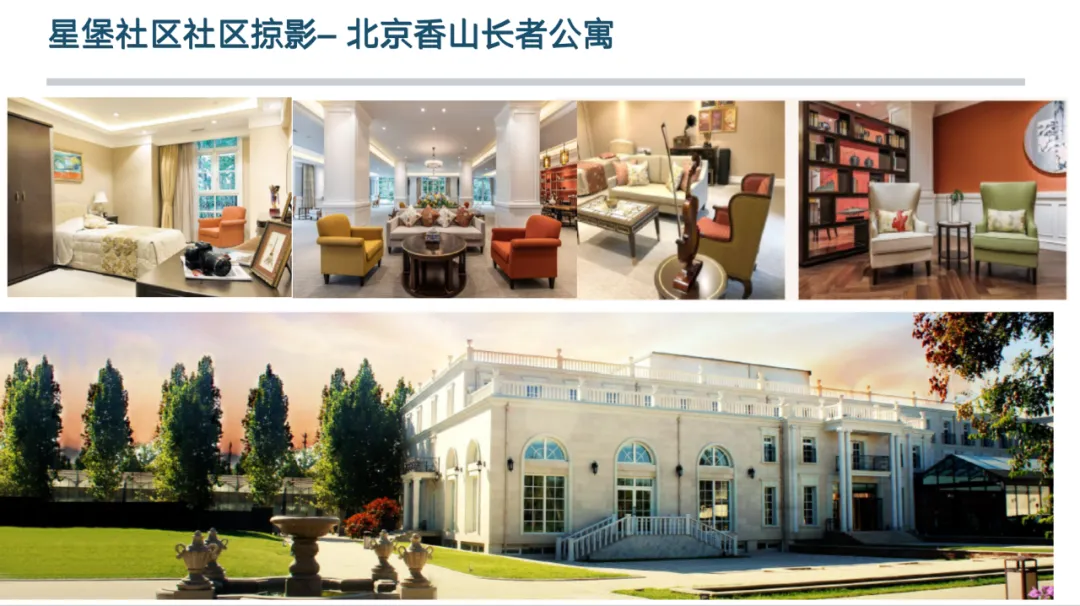
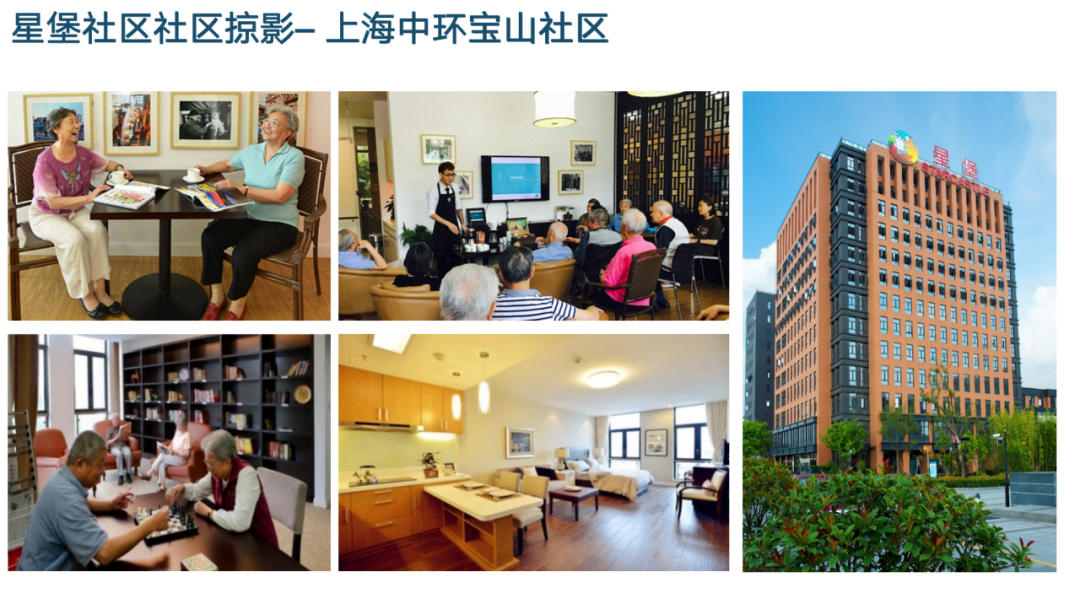
另外它家的增值服务值得一提,尤其是医疗和养老两块。医疗服务覆盖三甲医院预约、重疾绿通、海外就医协助;养老方面有星堡养老社区,总保费30万以上能享旅居权益,100万以上优先入住,150万以上保证入住。
不过我得说句实在话:增值服务是锦上添花,不是买年金险的核心决策因素。我见过客户冲着养老社区资格买了高保费产品,结果发现社区排队排到三年后,急得跳脚。如果你真看重养老社区,买之前先去实地看看,问问排队周期,别光看宣传册。
说回正题:这产品适合谁,不适合谁
写到这儿,我得收一收。星颐2.0在目前的养老年金险市场里确实有竞争力,领钱早、前期收益高、现金价值终身持续、投保门槛低,这几个点叠在一起,适合那些想提前规划退休、对寿命预期没那么激进、手头预算不算太宽裕的人。
但它不适合所有人。如果你年龄已经过了35岁还冲着40岁领钱去,大概率会失望;如果你笃定自己能活到90岁以上,后期收益被反超的部分得自己算清楚;如果你只是听说”收益第一”就冲动下单,我劝你先冷静三天,把合同条款翻一遍再说。
做理赔五年,我最大的感触是:买保险时多花一小时看条款,理赔时少跑十趟柜台。年金险对比也好,年金险收益也罢,数字好看是一回事,适不适合你是另一回事。星颐2.0是不是”天花板”,得看你站在哪个角度量。
【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。