先说答案:普通家庭买保险,抓住四个就够了——重疾险、百万医疗险、意外险、定期寿险。别的一概先放放。我和老公都是普通上班族,家里一个娃、一套房贷、四个老人,每年保费预算就一万出头。为了这笔钱花得值,我前前后后研究了两个多月,把市面上热门的二十多款产品翻了个底朝天,也踩过一些坑,比如差点被熟人忽悠买了捆绑型的储蓄险。今天就把我趟出来的路分享给你,全是大白话,保证你能看懂。
先说说我当初是怎么想的。我家第一份保单是娃出生那年买的,当时啥也不懂,代理人推荐啥就买啥,一年交一万多,保额才二十万。后来老公同事查出甲状腺癌,人家网上买的重疾险赔了五十万,我们家那份才赔几万块,我这才反应过来——买错了。从那以后我开始自己研究,发现保险这事没那么玄乎,关键是搞清楚自己需要啥,别听人瞎忽悠。
重疾险:我们家的第一份保险,也是坑最多的
重疾险说白了就是——得了合同里写的大病,保险公司直接给你一笔钱。这笔钱随便你花,还房贷也行,请护工也行,弥补你生病期间没法上班的收入损失。所以它本质是“收入损失险”,不是用来报销医药费的。
我当初踩的坑就是买了储蓄型重疾,保终身带身故,一年一万多。后来才搞明白,消费型重疾一年三四千就能搞定同样的保额,省下的钱干点啥不好。大部分普通家庭,消费型重疾险性价比最高,再配一份定期寿险,身故保障也有了,两样加起来都比一份储蓄型便宜。

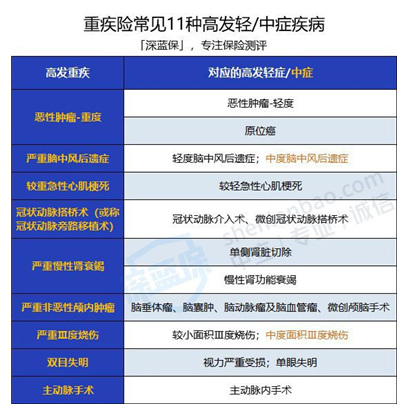
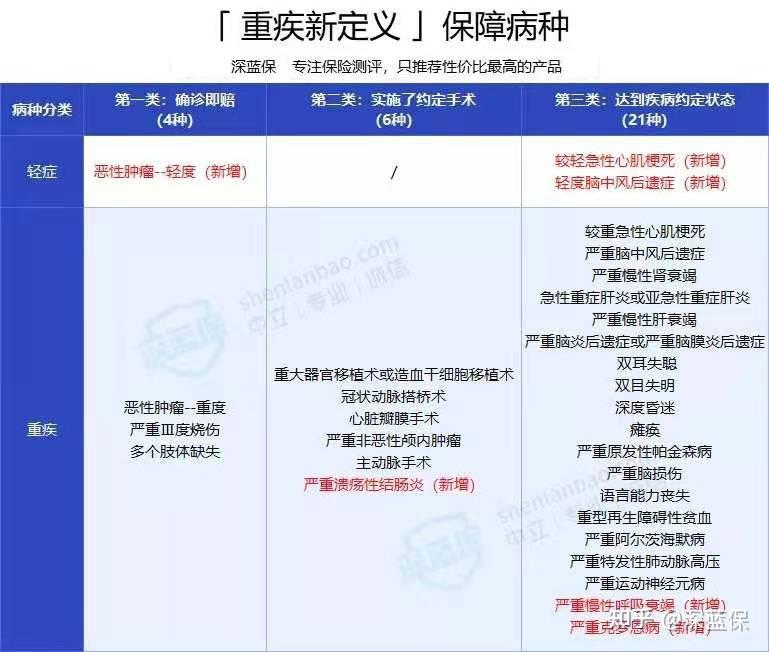
重疾险保的病种,其实不用太纠结。2020年行业协会统一规定了28种重大疾病,所有保险公司的定义一模一样,这28种占了理赔的95%左右。所以那些宣传“保120种重疾”的,多出来的都是噱头。真正要留意的是轻症和中症,尤其是11种高发疾病,买之前确认一下是否涵盖。
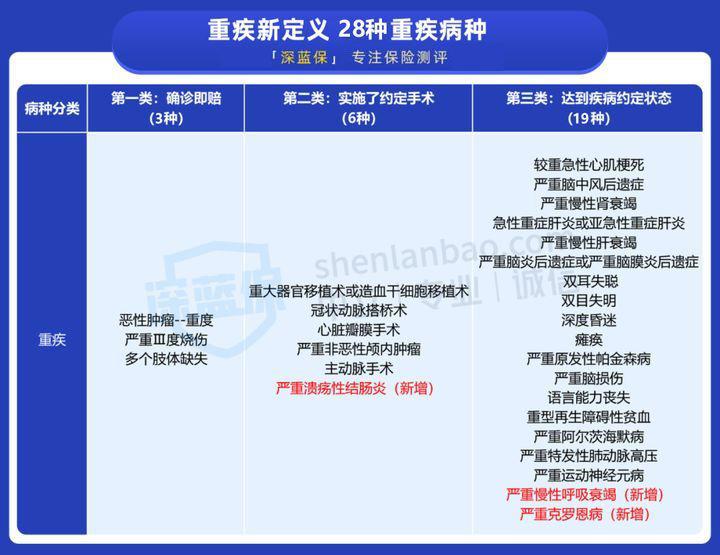
还有个流传很广的误区:重疾险确诊即赔。不对。只有3种病是确诊就赔,6种得做了特定手术才赔,剩下19种要达到某种状态才赔。买的时候看清楚条款,别想当然。
保障期限怎么选?预算紧就保到70岁,一年三四千能买到三五十万保额;想保障全面就保终身。缴费期限一定选最长的30年,大部分重疾险有保费豁免,中途出险后面钱不用交了,保障继续有效。
健康告知是重中之重。有高血压、糖尿病、结节这些基础病,一定如实告知,别听无良销售让你全填“无”。到时候赔不了,他拍拍屁股走人,你哭都来不及。
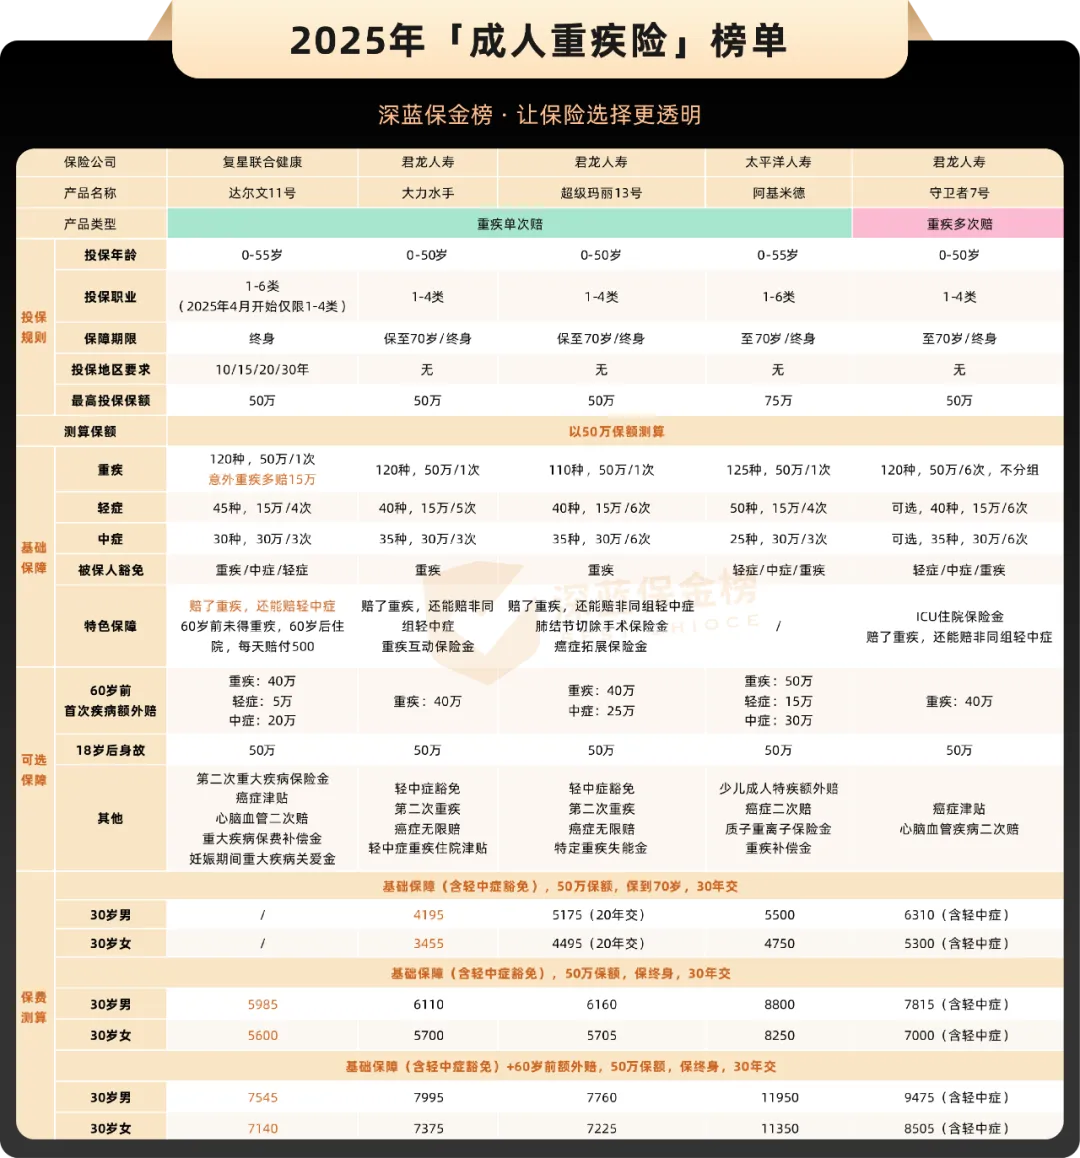
目前市面上性价比高的几款,我挑几个说说。达尔文11号保终身性价比高,自带住院津贴——60岁前没得重疾,60岁后住院每天能领500块(按50万保额算),不得重疾也能赔钱。大力水手能保到70岁,价格便宜,核保特别宽松,很多被其他重疾险拒保的异常它都有机会承保。超级玛丽13号性价比也不错,现在核保限时放宽,多发肺结节、乳腺原位癌、甲状腺癌等异常,走人工核保有机会买上。守卫者7号重疾不分组赔6次,没有三同条款,适合担心多次重疾的人。
百万医疗险:几百块撬动几百万,但别指望啥都报
小病小痛谁都掏得起,怕的是几十万的大病。百万医疗险一年几百块,能报几百万的医疗费,杠杆极高。但它不是啥都报:VIP病房不报,有些产品器官移植不报,最关键的是有1万免赔额——住院自费没超过一万,不赔。所以它保的是大病,不是感冒发烧。
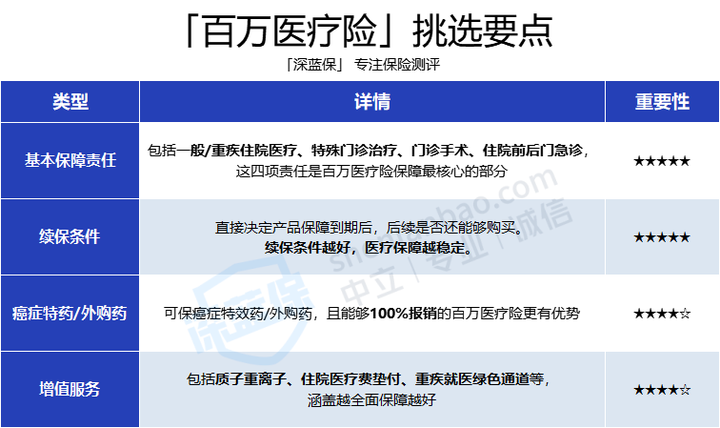
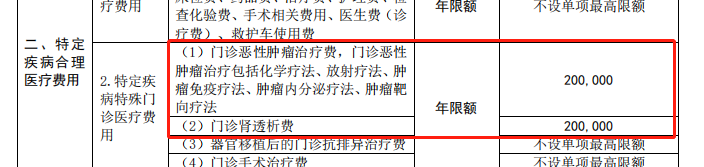
挑选的时候看四点:基本保障责任不能缺斤少两;续保条件越长越好,目前最高保证续保20年;癌症特药和外购药要能报,很多特效药一个疗程十几万,医院还买不到;增值服务比如费用垫付、绿色通道,关键时刻真能救命。
最新榜单里,星相守(计划一)价格最便宜,重疾住院0免赔,住院前后门急诊有45天。0-30岁可以选蓝医保好医好药版,保费低一点;40岁以上金医保3号费率占优。这几款都有家庭单优惠,2人95折,3人9折,4人及以上85折,一家人一起买更划算。
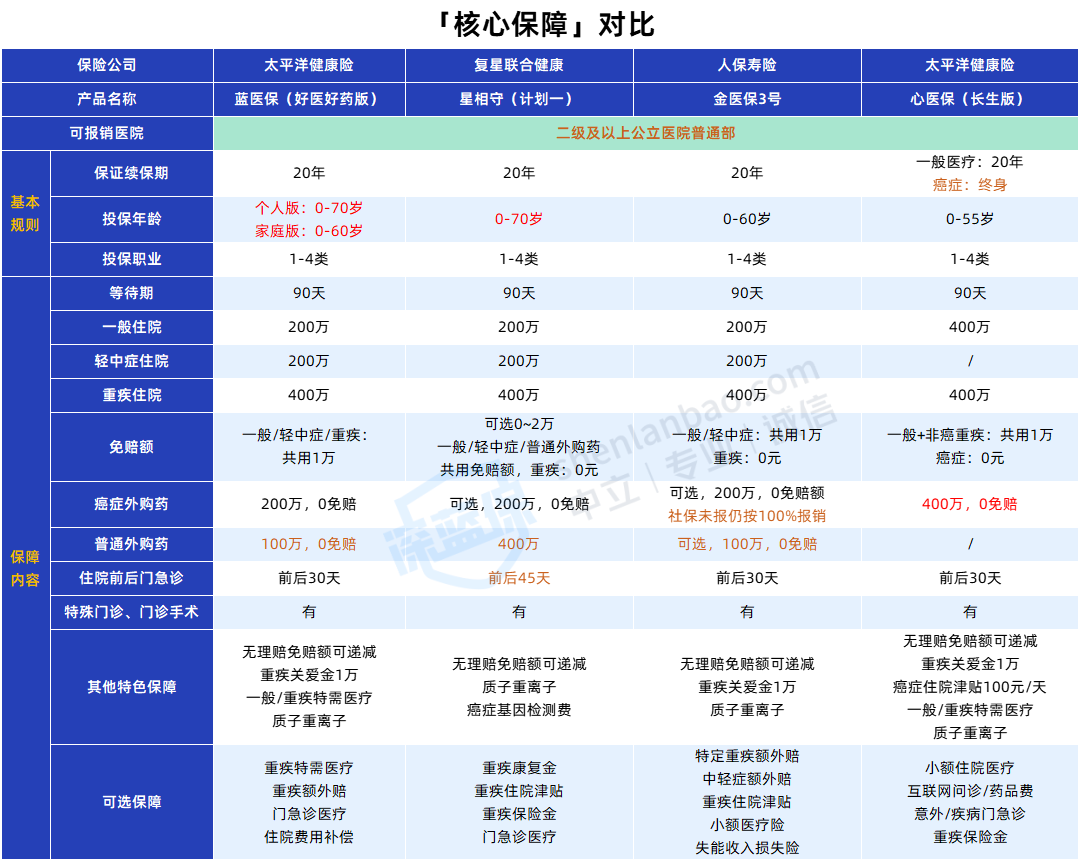
说个我自己的教训。当初有人跟我说百万医疗险必须捆绑重疾险才能买,我差点信了。后来才知道,单独买几百块就搞定,支付宝上搜“好医保”就能了解。记住,百万医疗险不需要捆绑任何东西。
意外险:两百块买100万保额,别买长期型
意外险保三样:意外身故赔钱,意外伤残按比例赔,意外医疗报销医药费。成人尤其是家庭支柱,保额50万起步、100万标配,一年也就两三百块。孩子的身故保额20到100万都行,重点看意外医疗能不能报私立医院、报销比例高不高。
保障范围尽量广:有的产品只保障社保内费用,有些产品报销费用不限社保内外;后者的保障当然会更好些。
免赔额尽可能低:0 免赔的产品,肯定比 100 免赔的更好,免赔额越低越好。
报销比例越高越好:100% 报销的肯定优于 80% 报销。
直接买一年期的就行,交一年保一年,不用担心续保,到期重新挑一款。长期意外险一年五百到一千,性价比低,没必要。
少儿意外险里,小神童3号基础版价格便宜,能报医保定点私立医院;心依保·少儿意外险2025臻享版能报特需医疗,预算充足可以考虑。小顽童保证续保版可以一直续保到18岁,0岁宝宝一年170块,比一年期贵一点但省心。
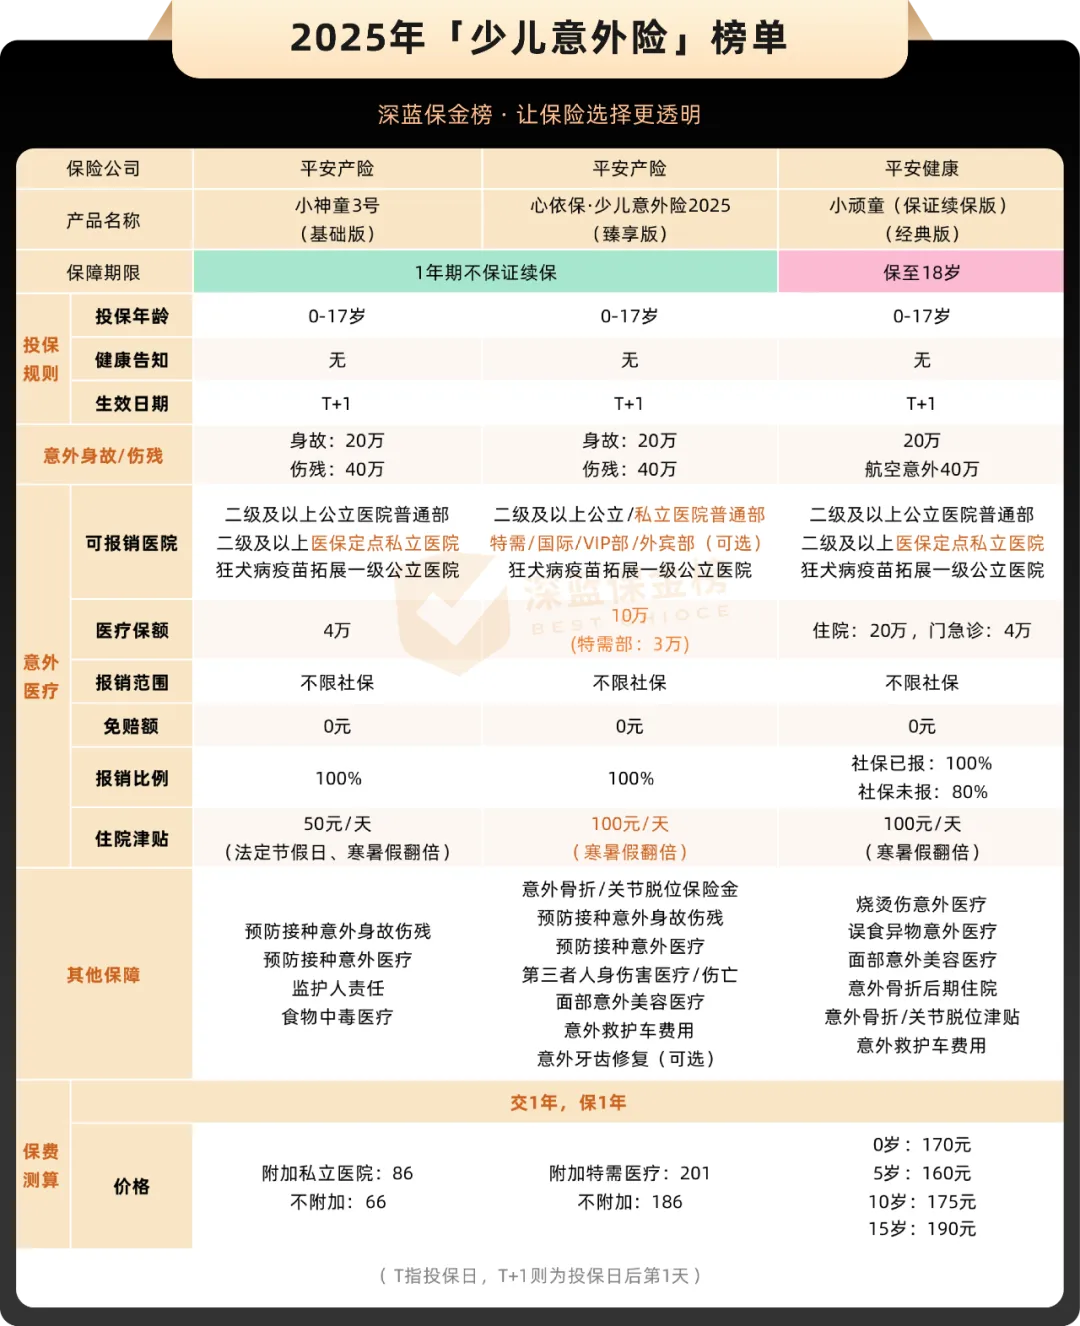
想要给孩子配置保险的家长,可以参考以下儿童保险攻略,1000元左右即可配齐保障↓↓
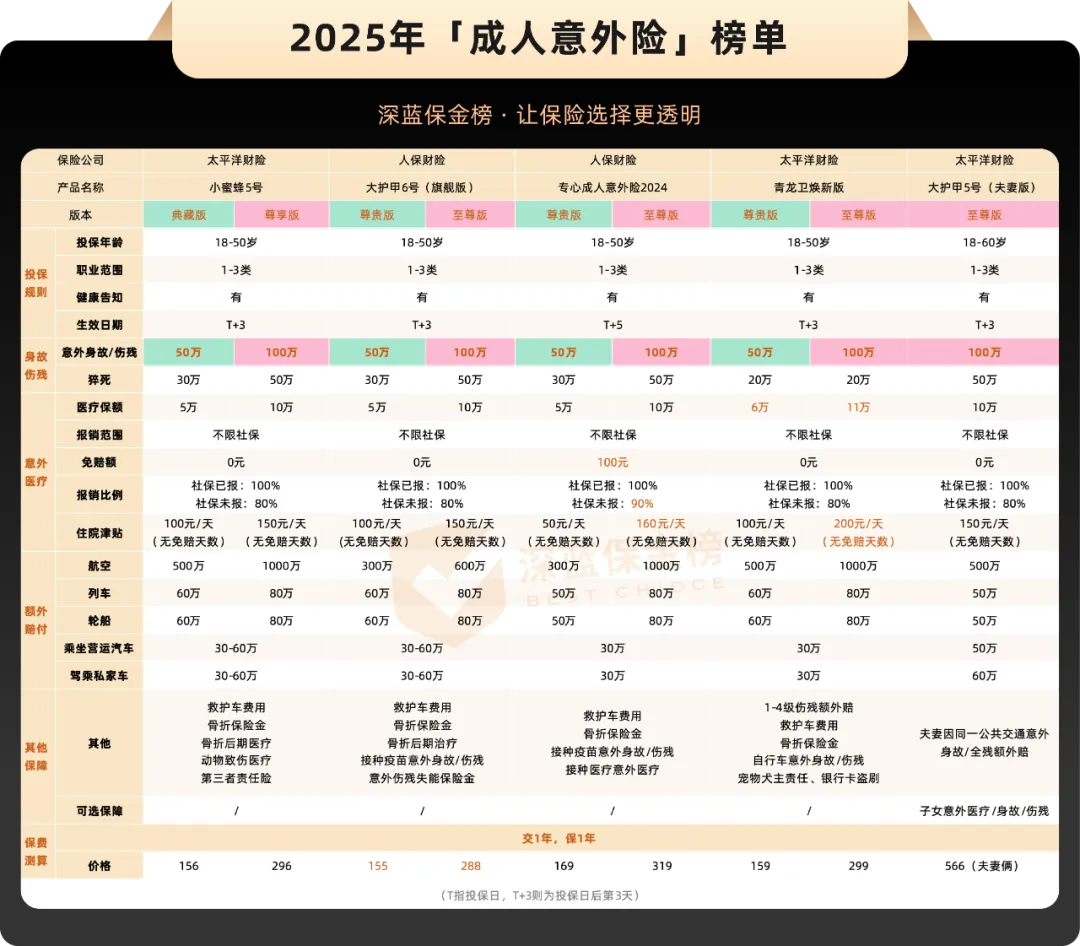
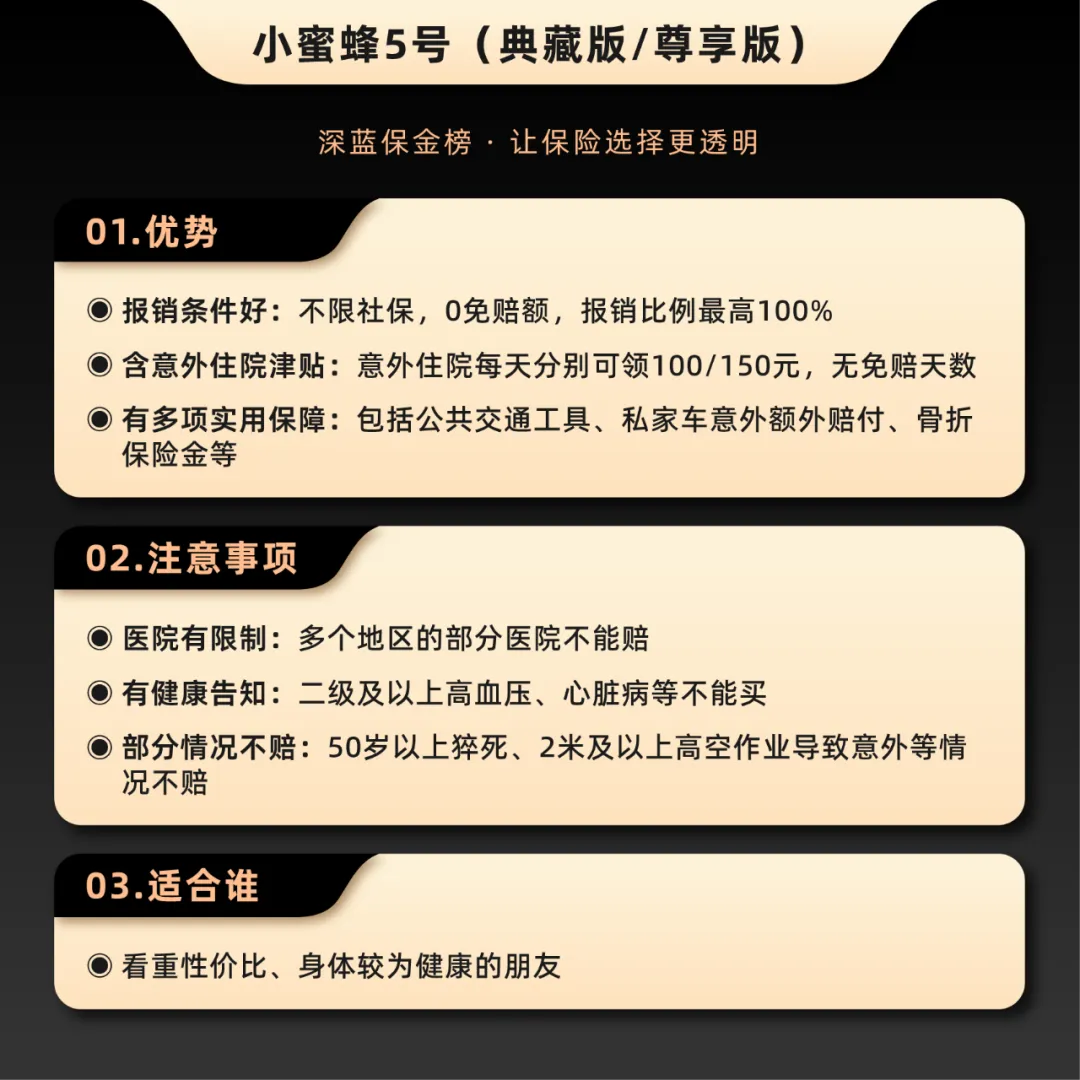
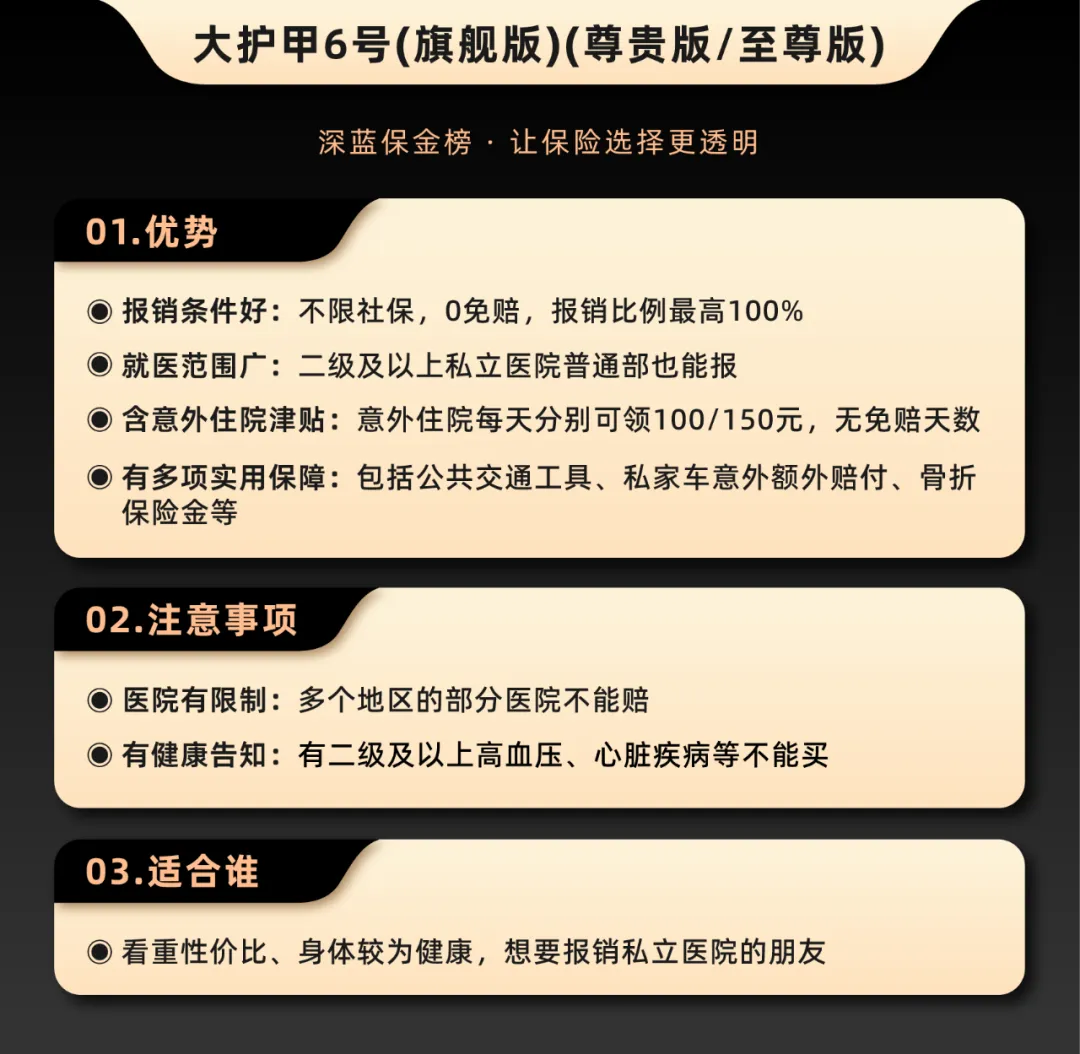
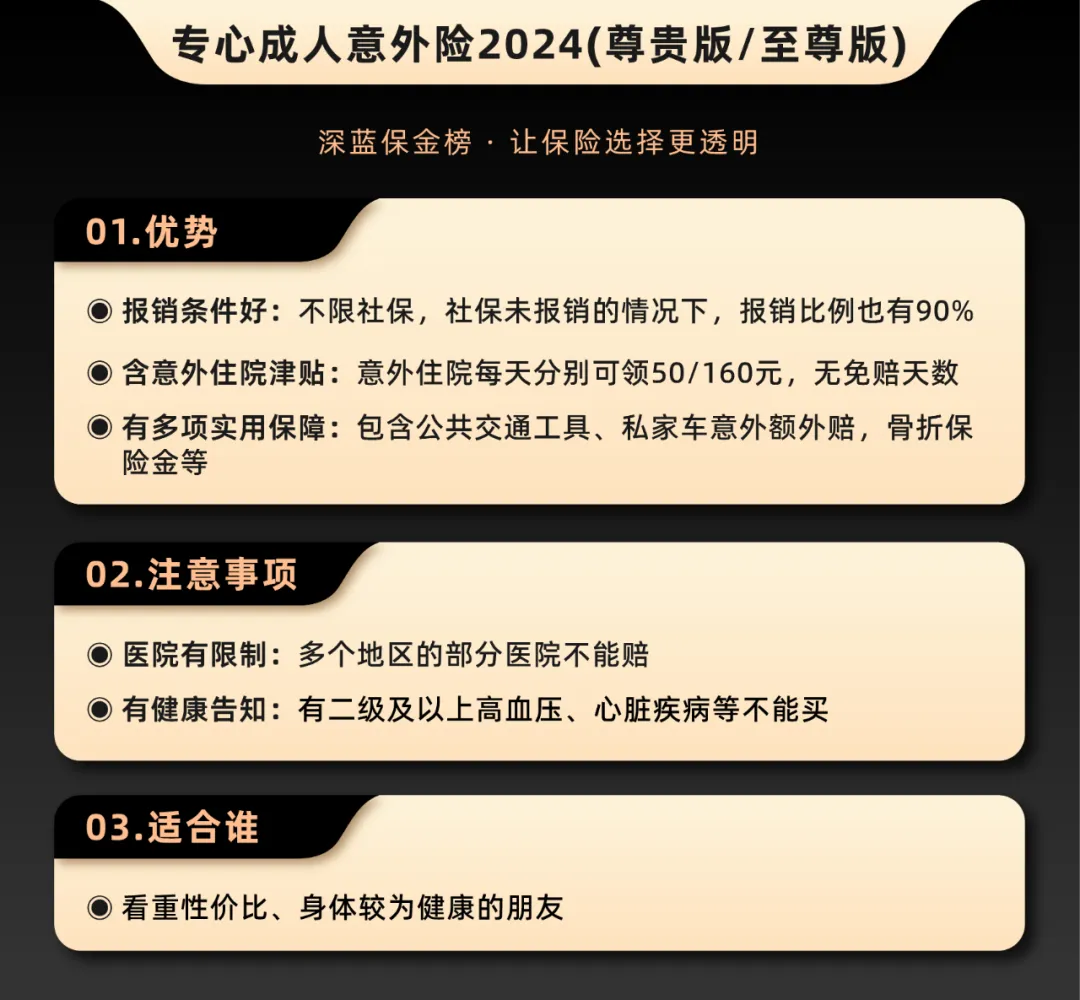
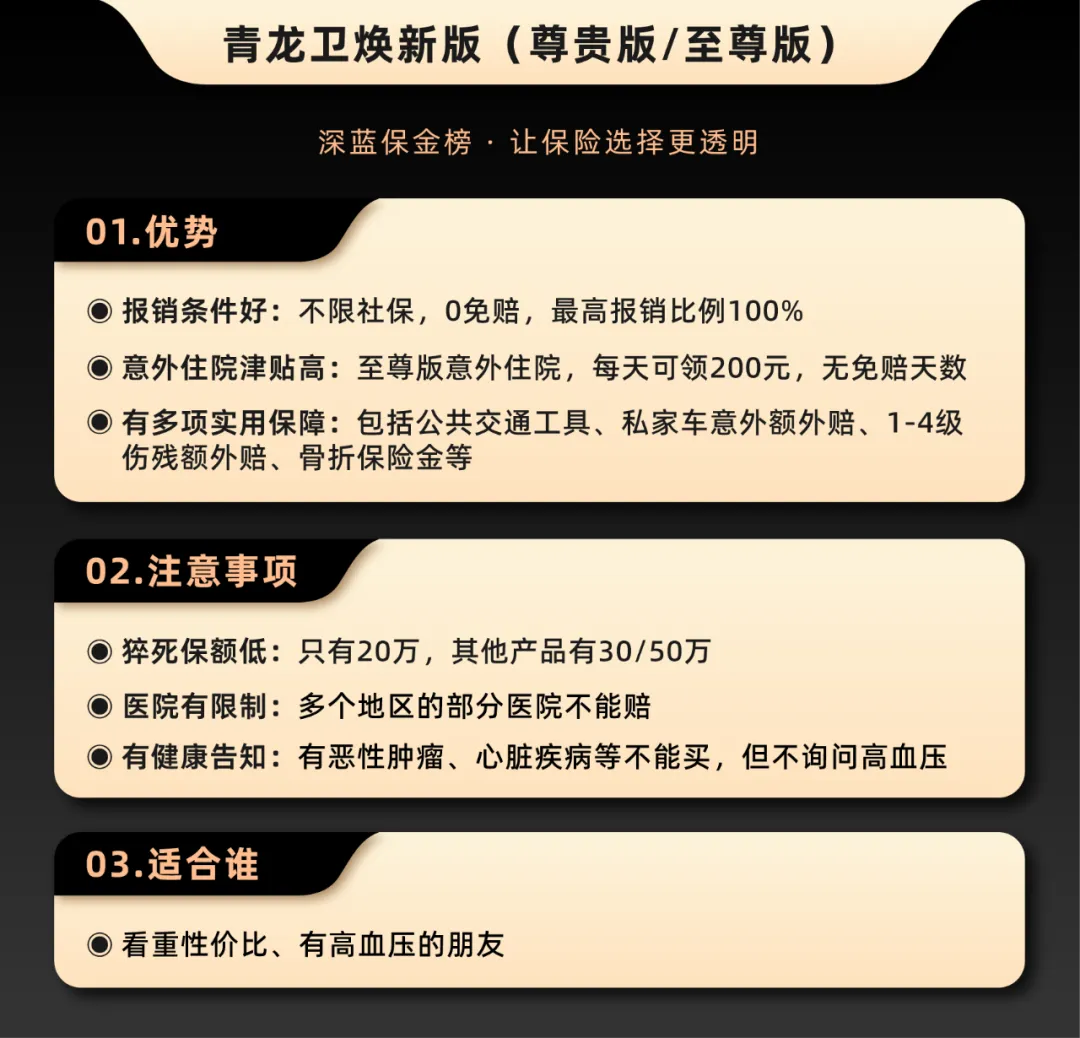
成人意外险,小蜜蜂5号性价比高,至尊版150万身故伤残加15万意外医疗,一年356块。大护甲6号旗舰版也能报私立医院普通部,还保30万高风险运动意外,喜欢潜水蹦极的可以考虑。专心成人意外险2024报销比例高,至尊版Plus能报公立医院特需部。青龙卫焕新版意外住院津贴高,高血压也能买,但农民、家庭主妇、退休人员、无业人员不能投保,这些职业选上面几款。
定期寿险:家庭支柱必备,一千多保100万
定期寿险最简单:选个期限,比如保到60岁,这段时间人不在了就赔钱。30岁男性一年一千多就能买到100万保额,保到60岁——那时候孩子也大了,房贷也还得差不多了,家庭责任基本卸下。价格便宜,保障实在,家里挣钱的人最好都配上。
买定寿看几点:免责条款越少越好,最宽松的只有3条;健康告知要留意;高危职业有限制;保额覆盖家里未来5到10年的开支,包括养孩子、养老人、还房贷车贷。
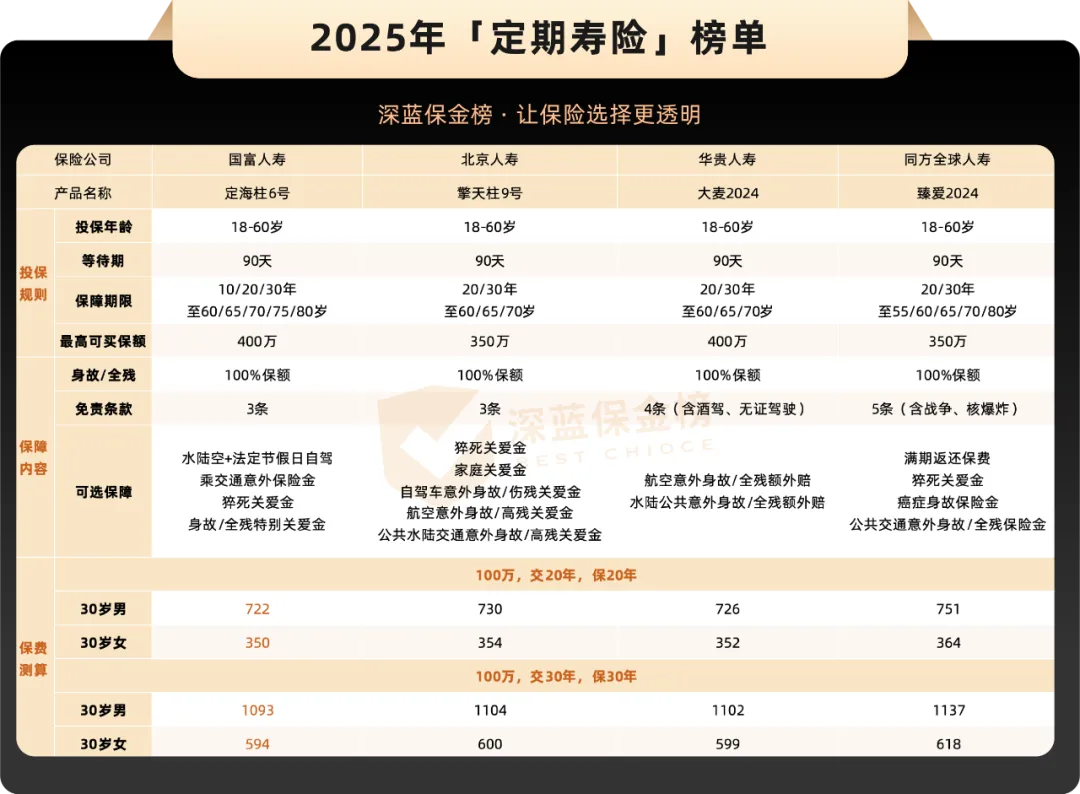
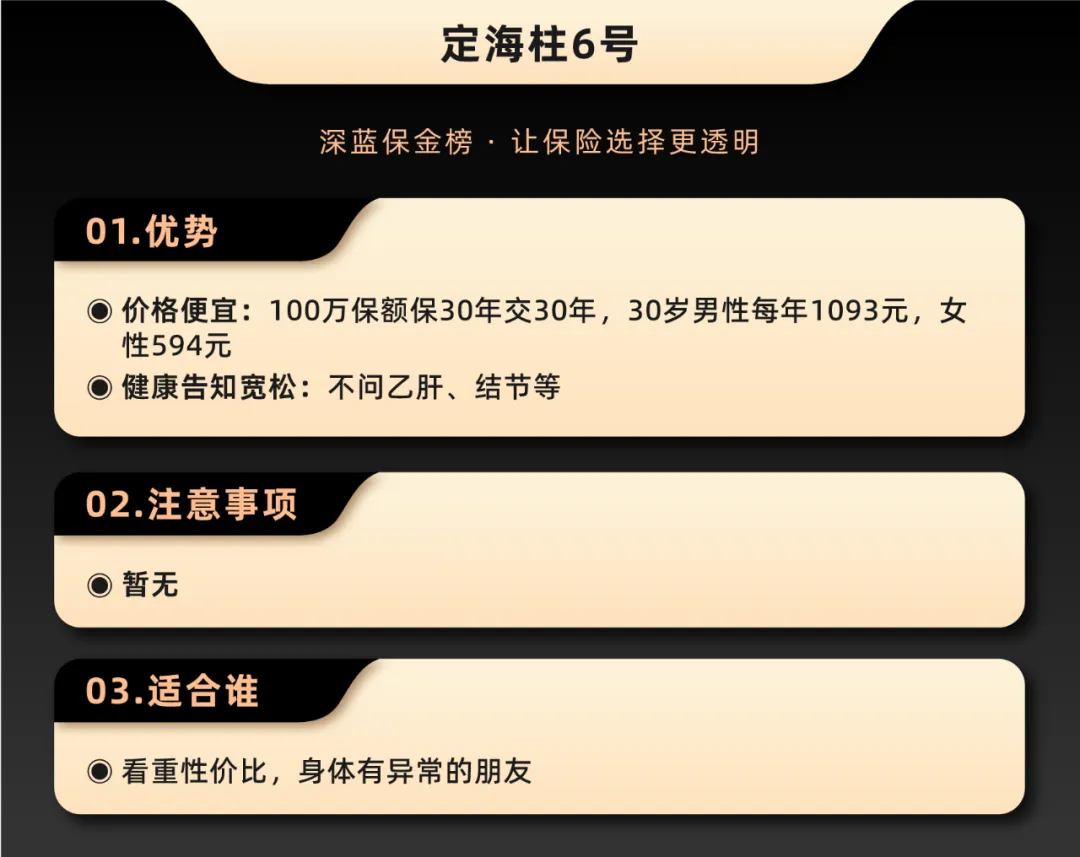
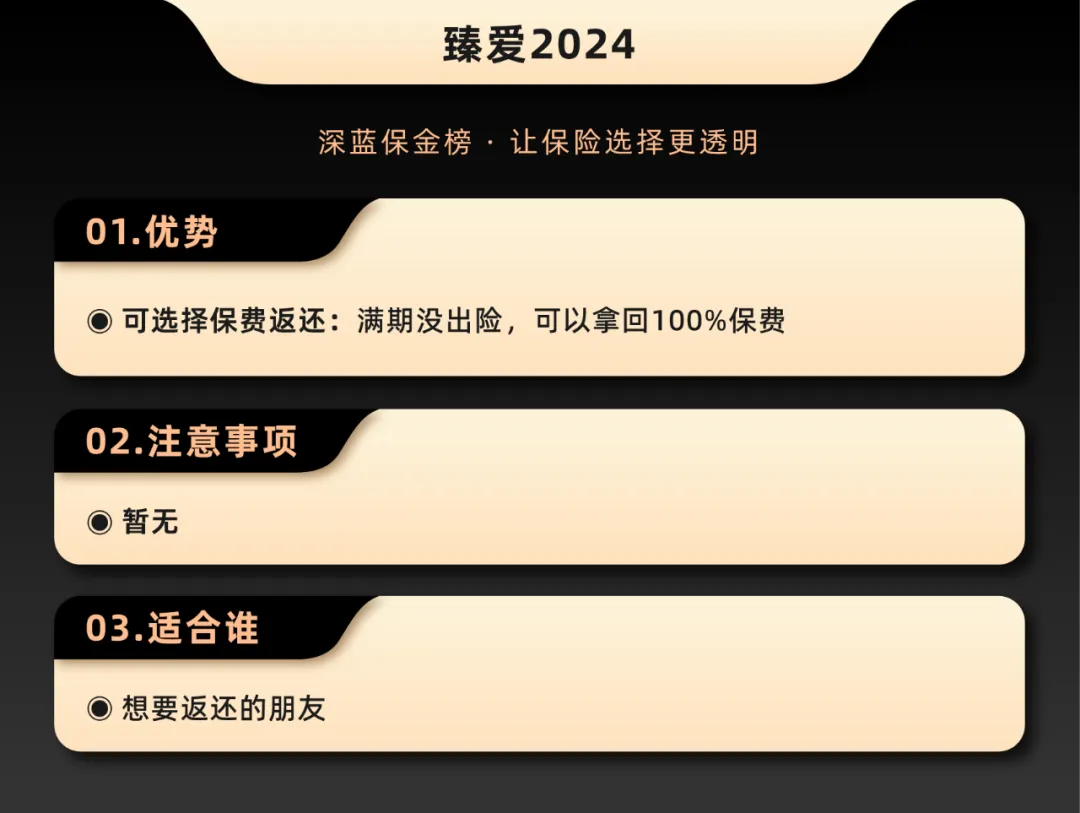
定海柱6号价格便宜,健康告知宽松,还能附加猝死额外赔、交通意外额外赔。臻爱2024可以返还保费,以100万保额、30岁、保30年交30年测算,收益率接近2.5%,表现不错,想要返还型可以看看。
本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、”单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。
现在回头看,我最想跟你说这三句话
第一句,保险是保风险不是理财。别被那些“有病赔钱没病返钱”的话术绕进去,多花的保费够你买好几份消费型产品了。第二句,先保大人再保小孩。我当初就是先给娃买,后来才反应过来家里挣钱的那个才是最该保的。第三句,健康告知别心存侥幸。现在大数据联网,就诊记录保险公司一查一个准,隐瞒了就是白花钱。
最后说个实在数据。我家现在四份保单:我和老公各一份消费型重疾险(保到70岁,30万保额,一年三千多),一家三口各一份百万医疗险(一年一千出头),我和老公各一份定期寿险(100万保额保到60岁,一年一千多),再加三份意外险(一年不到一千)。全家一年保费一万二左右,比当初那份储蓄型重疾还便宜,保障却全面多了。
买保险这事,花时间研究比花多少钱更重要。收藏这篇,买之前翻出来看看,能帮你避开大部分坑。