很多人觉得,给孩子买保险嘛,随便买一份就行了,反正小孩生病概率低。其实不是这样。我刚开始也是这么想的,觉得孩子有医保就够了,直到邻居家小孩查出白血病,家里为了治病把房子都挂出去了,我才意识到——儿童重疾险这笔钱,真不是随便省省就行的。它赔的钱不光是治病,还有大人辞职陪护的收入损失、康复期间的营养费、来回跑医院的交通费。这些医保都不管。
孩子生病,我们能一次拿出多少钱?
先别急着看产品,咱们算笔账。目前儿童重疾的医疗费用大概在10万到50万之间。这还只是治疗费,不算后续康复和大人误工。我见过太多家庭,平时日子过得不错,一遇到大病就得挨个亲戚借钱。
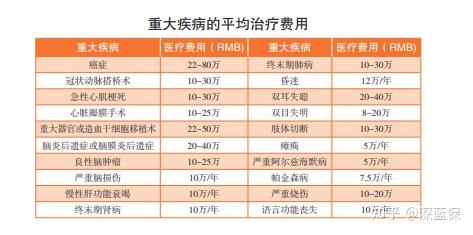
而且现在医学进步快,很多以前的绝症变成了可以控制甚至治愈的病。这是好事,但意味着治疗周期更长、花钱更多。孩子生病,至少得有一个大人全职陪护吧?工资断了,收入没了,房贷还得还。
重疾险的作用就在这——确诊符合合同条件,直接赔一笔钱。这笔钱怎么花没人管,你可以拿去治病,也可以补上没上班那几年的收入窟窿。
给孩子买重疾险,优先考虑专门的少儿重疾险。不是因为它名字好听,是因为它针对儿童高发重疾有额外赔付,而且保费便宜得不像话。

说个真实案例你就明白了。有个妈妈给孩子买了80万保额的少儿重疾险,后来孩子确诊白血病,最后保险公司赔了160万。为什么翻倍了?因为白血病是未成年最高发的恶性肿瘤之一,少儿重疾险对这类高发疾病有额外赔付,买80万赔160万。
2019年8月9日,刘先生给1岁的儿子小明投保了一款妈咪保贝少儿重疾险。基本保额80万元,保障30年,交20年,每年保费1184.1元。如果不幸罹患重疾,可以一次性赔付80万元。
2020年4月中旬,小明被医院确诊为急性淋巴细胞白血病。最后,保险公司一次性赔了160万元。
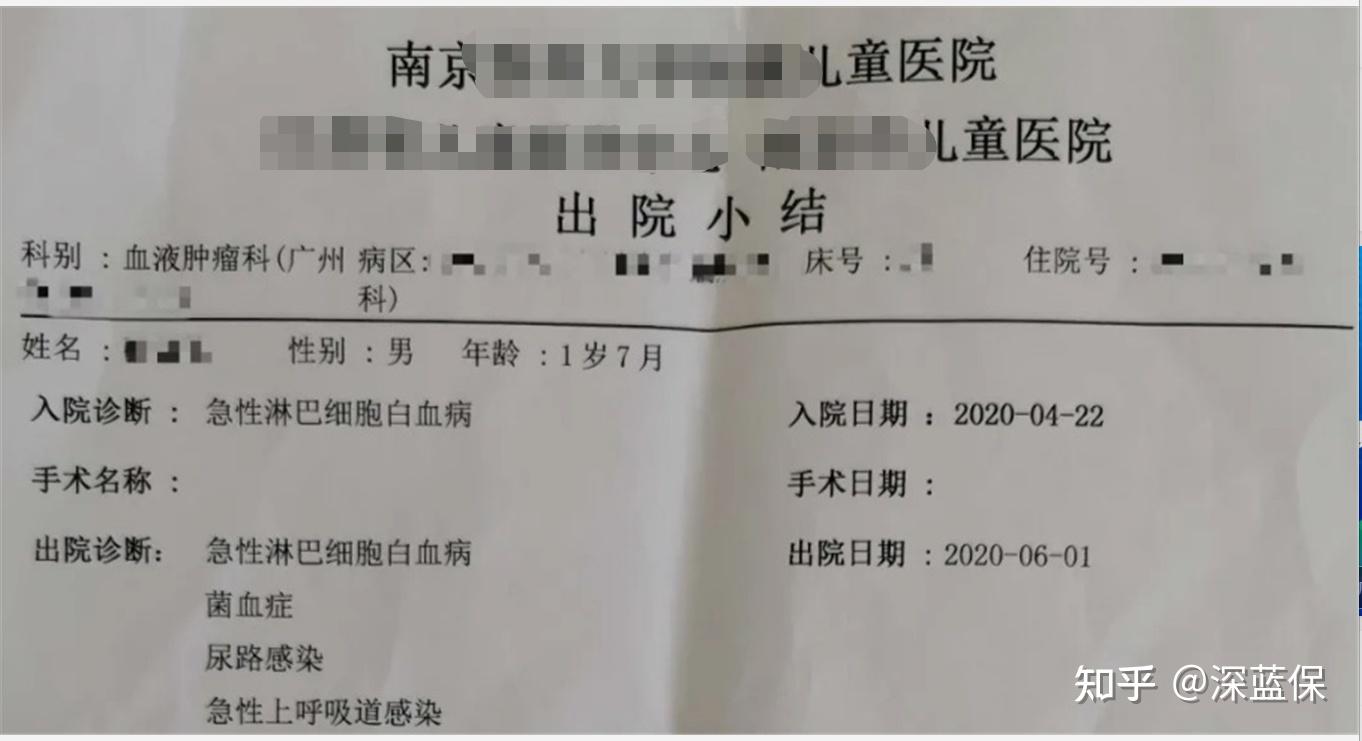
总共交了一千多块保费,赔了160万。这个杠杆率搁谁看了不心动?
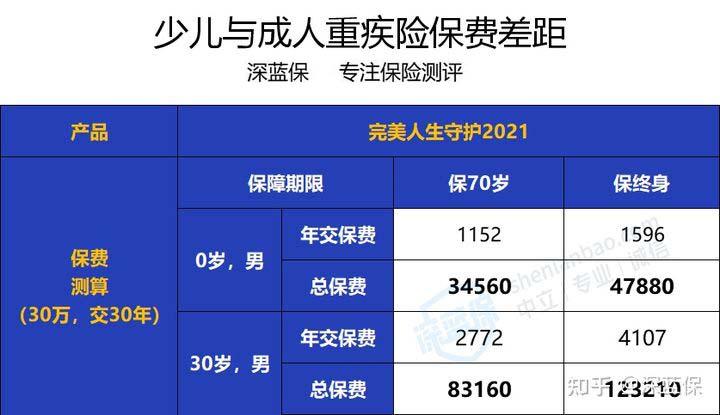
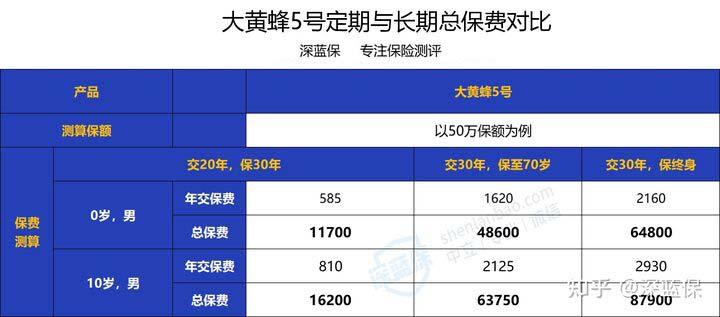
再说个更直观的对比。同一款产品、同样的保额,0岁买和30岁买,保费能差出5到8万。这省下来的钱都够给孩子再买两份保险了。而且10岁买保到70岁,保障期60年;30岁买保到70岁,只有40年。花更少的钱,保更长的时间,这笔账不用我多算了吧。
保额买多少?别抠抠搜搜的
买保险就是买保额,这句话我逢人就说。你保额买低了,真出事的时候赔那点钱跟没赔差不多。
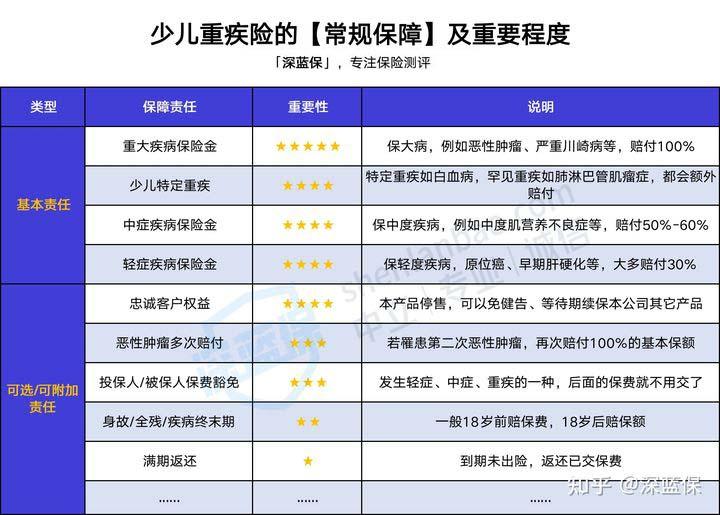
小孩子重疾险保额,我建议50万起步。有条件的买到80万甚至100万。为什么敢这么说?因为儿童重疾险真的不贵。50万保额,少的一年几百块,多的两千块也拿下了。你少出去吃几顿饭就省出来了。
当然,买之前得先看看自家预算。如果全家一年只能拿出几千块买保险,听我一句劝——先给大人买。别搞反了,孩子生病大人能赚钱能筹钱,大人倒下了那才是家庭危机。孩子的保险占家庭总保费别超过四分之一。
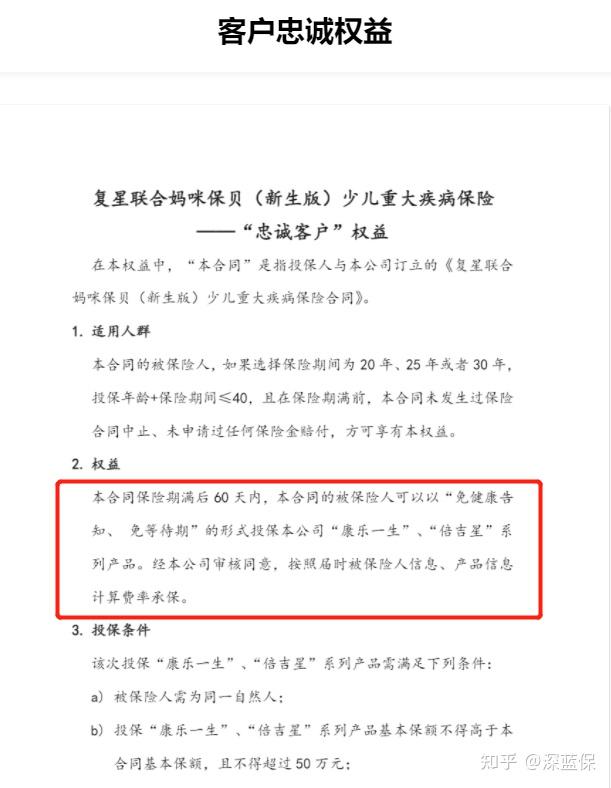
预算实在紧,给孩子买个保30年的也行。有人担心,30年后孩子身体查出点小毛病,再买保险买不到了怎么办?有些产品加了个忠诚客户权益,到期后免健康告知免等待期投保指定产品。这个小功能挺实用,买定期产品的时候可以留意一下。
少儿特疾额外赔,这个必须看仔细
少儿重疾险跟成人重疾险最大的不同,就是它对儿童高发重疾可以额外赔、多倍赔。这是它最值钱的地方,也是你挑产品时最该花时间研究的部分。
我整理了一份儿童高发特定重疾表,市面上热门产品基本都保这些病,但赔付比例有差别。
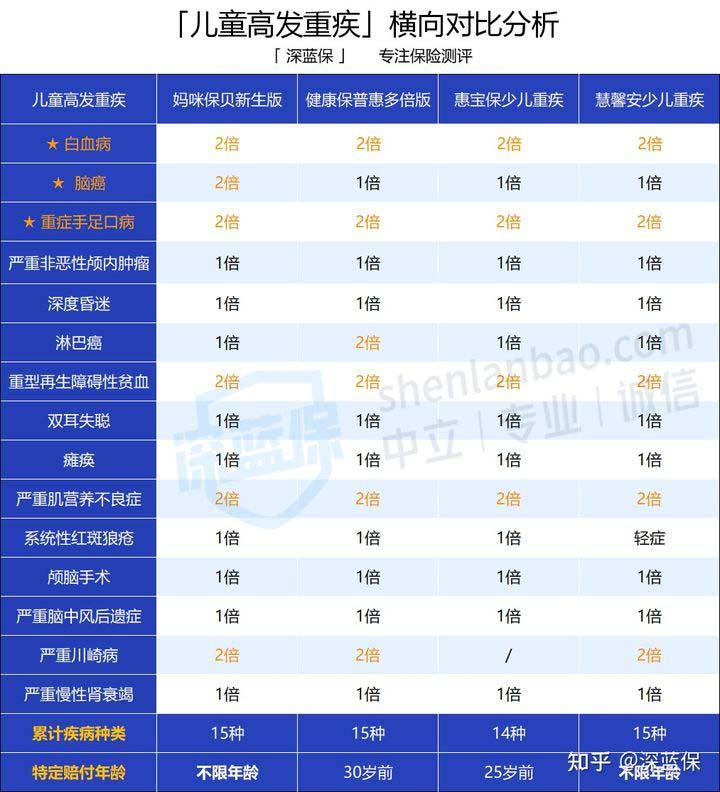
大部分产品对少儿特定疾病能额外赔100%保额,加上基础的重疾保险金,等于翻倍赔。挑的时候比例越高越好,但更关键的是高发疾病有没有全覆盖。别光盯着比例数字,忽略了病种覆盖。
还有个细节容易被忽略——很多产品对少儿特定疾病的额外赔,孩子成年后就没了。可有些大病不是小孩专属,18岁以后照样有风险。所以这项保障期限越长越好,保到18岁勉强够用,保到30岁算优秀,最好的是不限制年龄的。
轻症中症要不要在意?
要。虽然大家买重疾险最关心的是重疾赔多少,但轻症和中症是门槛更低、更容易用上的保障。
市面上少儿重疾险的轻症病种一般在30到50种,赔付比例30%左右,能赔3到4次;中症病种20到30种,赔付比例50%到60%。只要在这个范围内就算正常水平。有些产品轻中症还能额外赔,那就是加分项了。
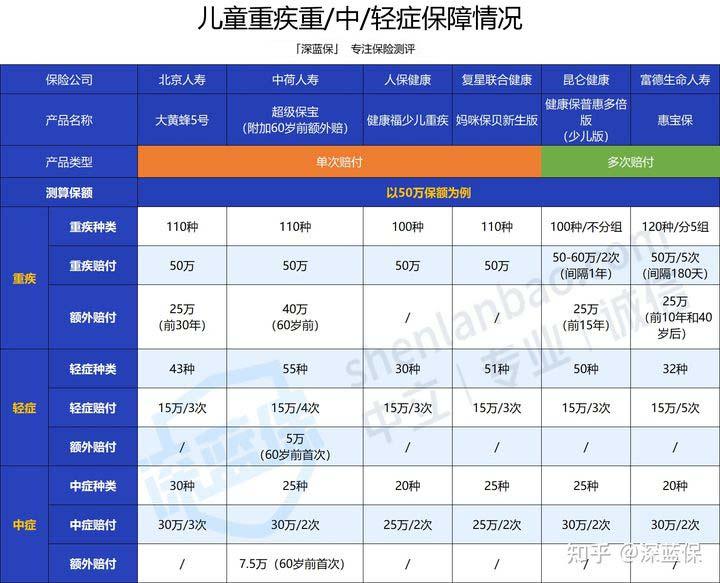
还有重疾额外赔,很多产品规定投保后一定期限内确诊重疾可以多赔一笔。挑的原则就一条:额外赔的期限越长、比例越高越好。如果两个条件不能同时满足,比例差别不大的话,选期限更长的那个。
1)投保前10年额外赔付的,不如投保30年赔付的,投保前30年不如60岁前额外赔付。
2)额外赔付比例60%的要比额外50%的要好。
那些花里胡哨的可选责任,哪些值得加?
重疾险的可选责任特别多,第一次买的人容易看花眼。我一个个说。
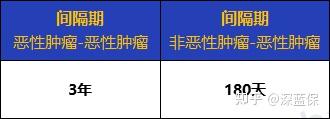
恶性肿瘤多次赔。如果你给孩子买的是保30年的,30年内得两次癌症的概率很小,不用加,把钱花在提高保额上更实在。但如果买的是保70岁或者终身的,孩子这辈子长着呢,加一个恶性肿瘤二次赔是有必要的。选的时候注意两点:间隔期越短越好,大部分癌症复发在治疗后3年内;赔付比例越高越好,目前最低100%保额,最高能到160%。
投保人豁免。这个给孩子买的时候一定要加上。投保人是父母,万一父母生病了,后面保费不用交了,孩子的保障还在。附加费用很低,花小钱办大事。
满期返还。别碰。返还型比不返还的贵30%到50%,保障内容还没什么独特优势。省下来的钱够你买好几份消费型重疾险了。
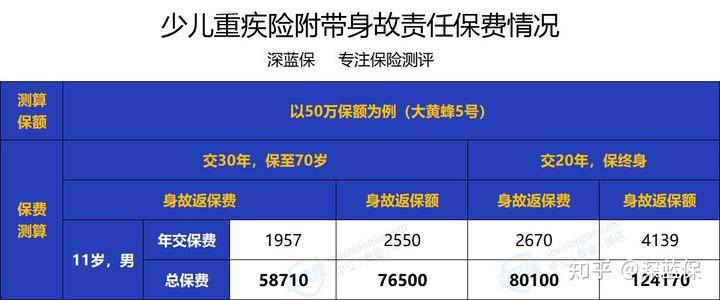
身故责任。给孩子买不太划算。一是贵,同样情况附加身故要贵好几万;二是法律规定未成年人身故赔付有限额,10岁以下不超过20万,18岁以下不超过50万。真想要身故保障,等孩子成年了单独买个寿险更合适。
到底哪几款值得掏钱?
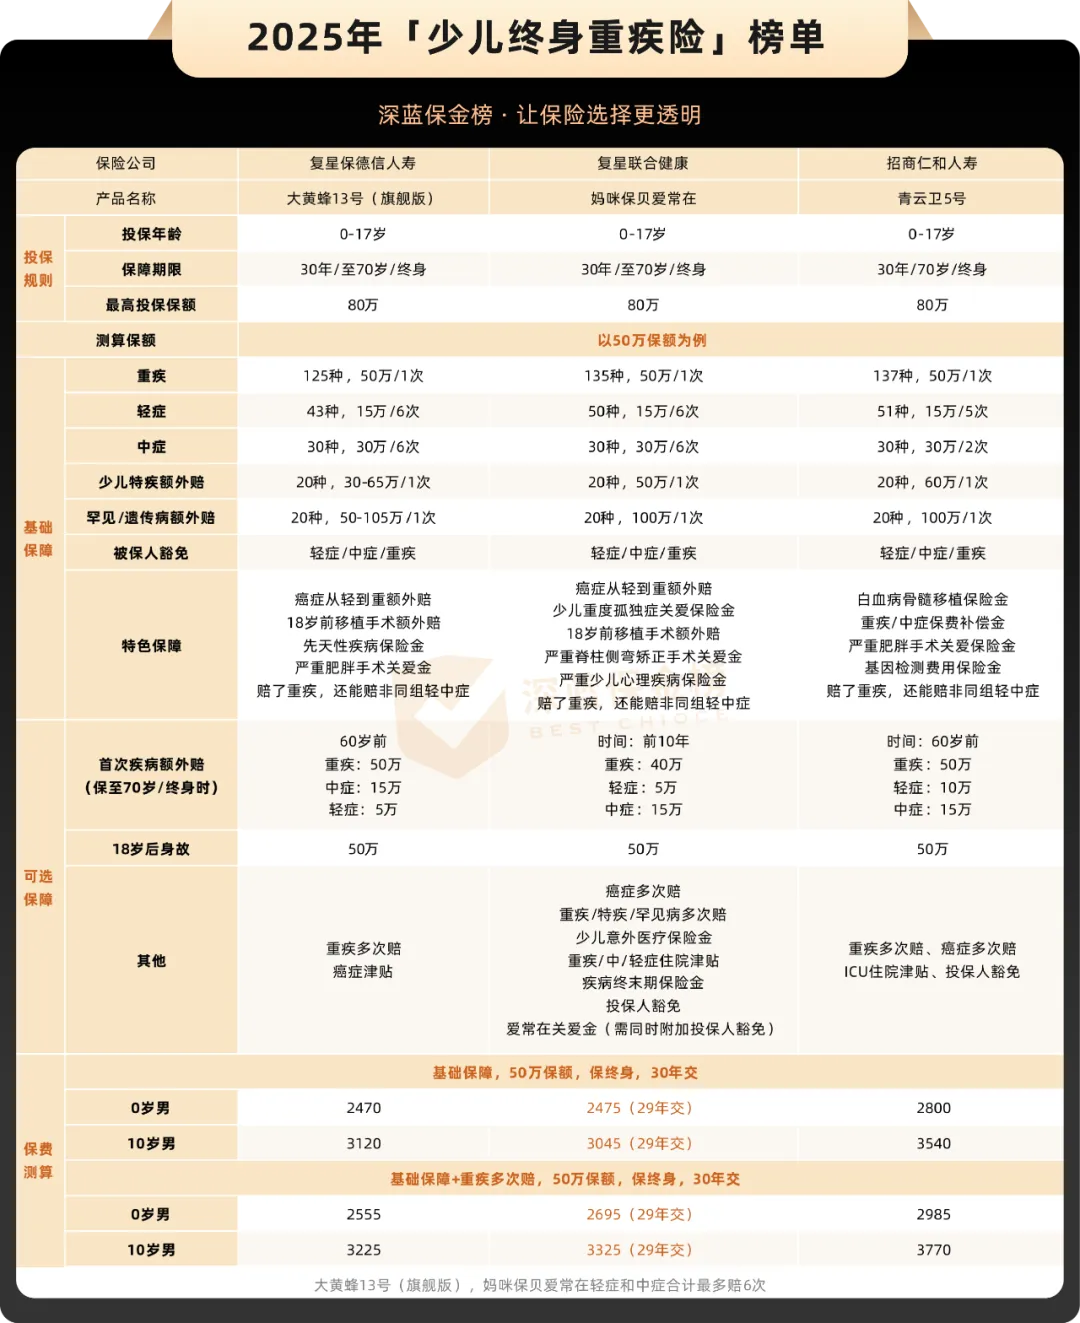
说了这么多原则,不落到产品上等于白说。我对比了市面上热销的二十来款少儿重疾险,筛出三款在不同预算下最值得考虑的。
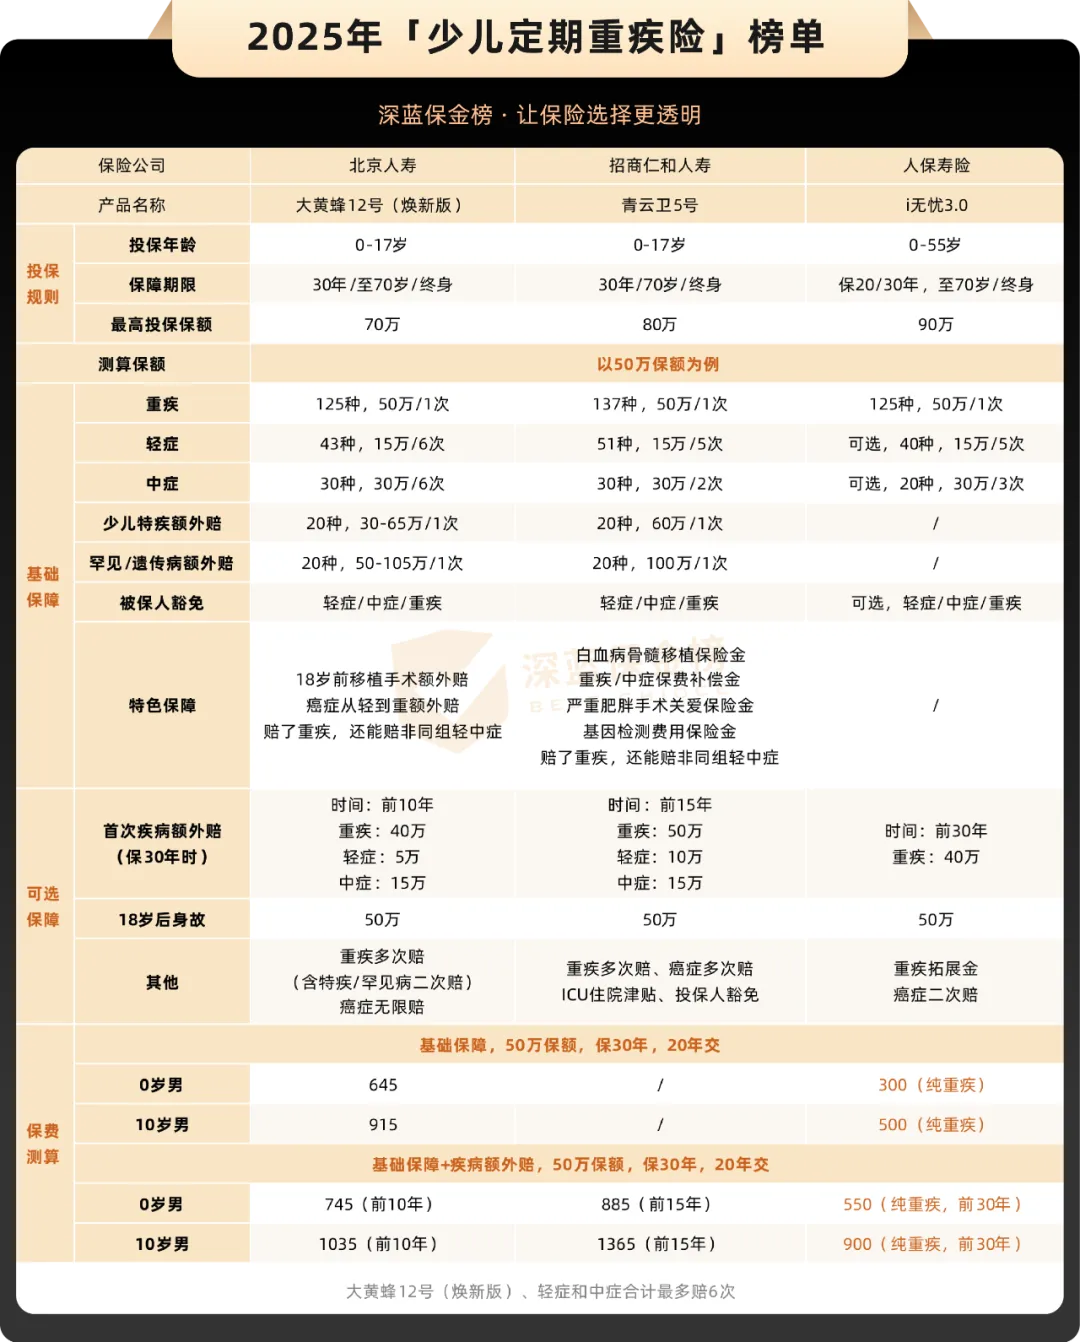
预算有限的,看大黄蜂12号(焕新版)
北京人寿承保,性价比极高。0岁男宝买50万保额,保30年,交20年,每年只要645块。对,你没看错,六百多。它对白血病、脑癌这些少儿高发重疾保障很好,买50万最高能赔115万。预算多一百来块可以附加重疾多次赔,重疾能多赔3次。整体保障全面,选择灵活,大多数家长可以优先看这款。
想保终身又在意价格的,看妈咪保贝爱常在
基础保障算得上当下少儿重疾险里的第一梯队,价格和其他产品差不多,但少交一年保费。如果想给孩子附加重疾多次赔,让保障更厚实,可以看大黄蜂13号旗舰版,保障同样出色,性价比更高。
看重大公司大品牌的,看青云卫5号
价格稍微贵一点,但基础保障很丰富,自带重疾/中症返保费,还有严重肥胖手术等特色保障。适合对保司品牌有要求、愿意多花一点钱买安心的家长。
最后提醒一句,重疾险只是孩子保障的一部分。能报销大病医疗费的百万医疗险、应对磕磕碰碰的意外险,加起来也就几百块,最好一起配上。但顺序别搞错——先大人后小孩,先保额后期限,先保障后返还。
保险这东西,买的时候觉得复杂,真用上了才知道当初花那点时间研究有多值。