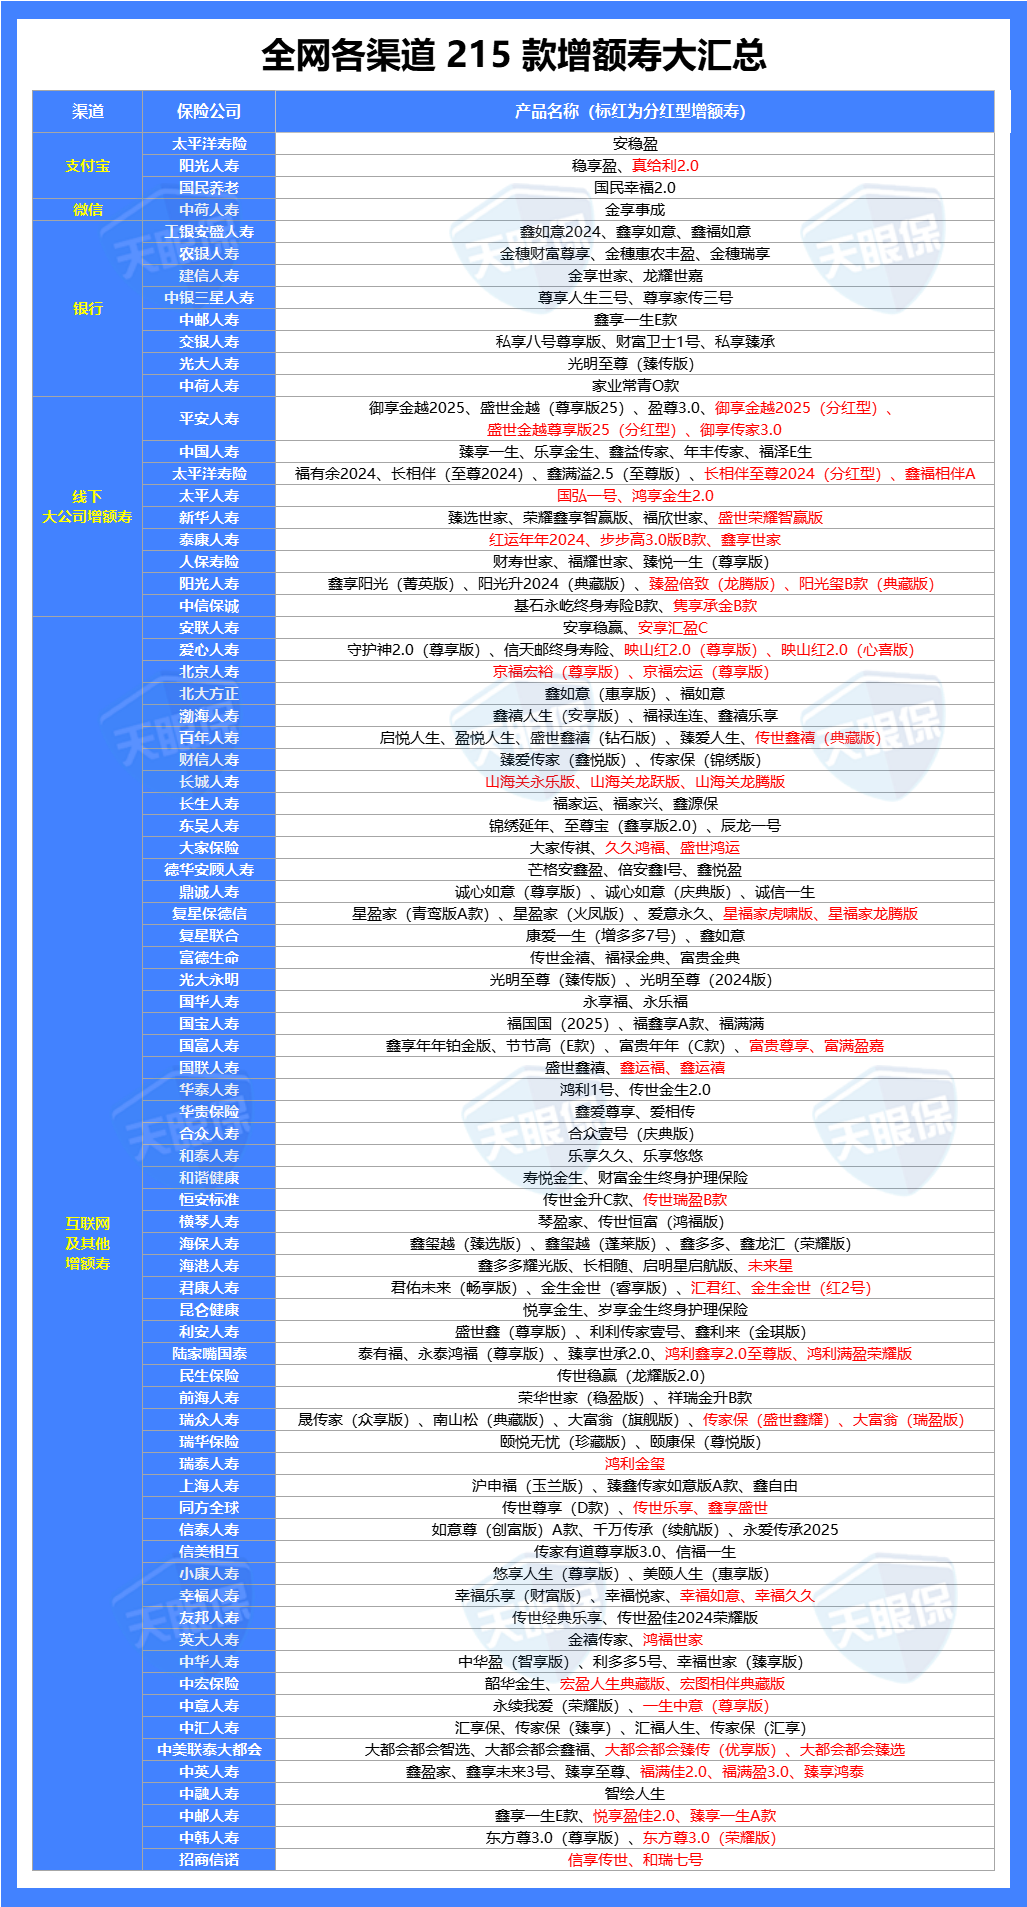
215款。这是我上个月翻完的增额终身寿产品数量。
说实话,刚开始给自己和爸妈看保险的时候,我连“增额终身寿”和“年金险”都分不清,被代理人一顿输出,差点稀里糊涂签了字。后来较上劲了,索性把支付宝、微信、银行渠道、线下线上的产品全扒了一遍,做了张Excel表,才慢慢摸出门道。今天把踩过的坑和最后整理的结果一起写出来,给同样在纠结的朋友省点时间。
先说我踩的第一个坑
我最初看增额寿,只盯着一个数字——收益。谁给的高就选谁,简单粗暴。后来发现同样标着2.0%定价利率的产品,第20年的现金价值能差出好几千块。更坑的是取钱规则,有的产品看着收益漂亮,但减保条款写得特别绕,急用钱的时候根本取不出来多少。
所以这次测评我把收益性和灵活性拆开看,产品太多,先从两百多款里筛出42款有代表性的固收型增额寿做对比。以30岁一次性投5万为例,算了第10年、第20年、第30年的现金价值和IRR:
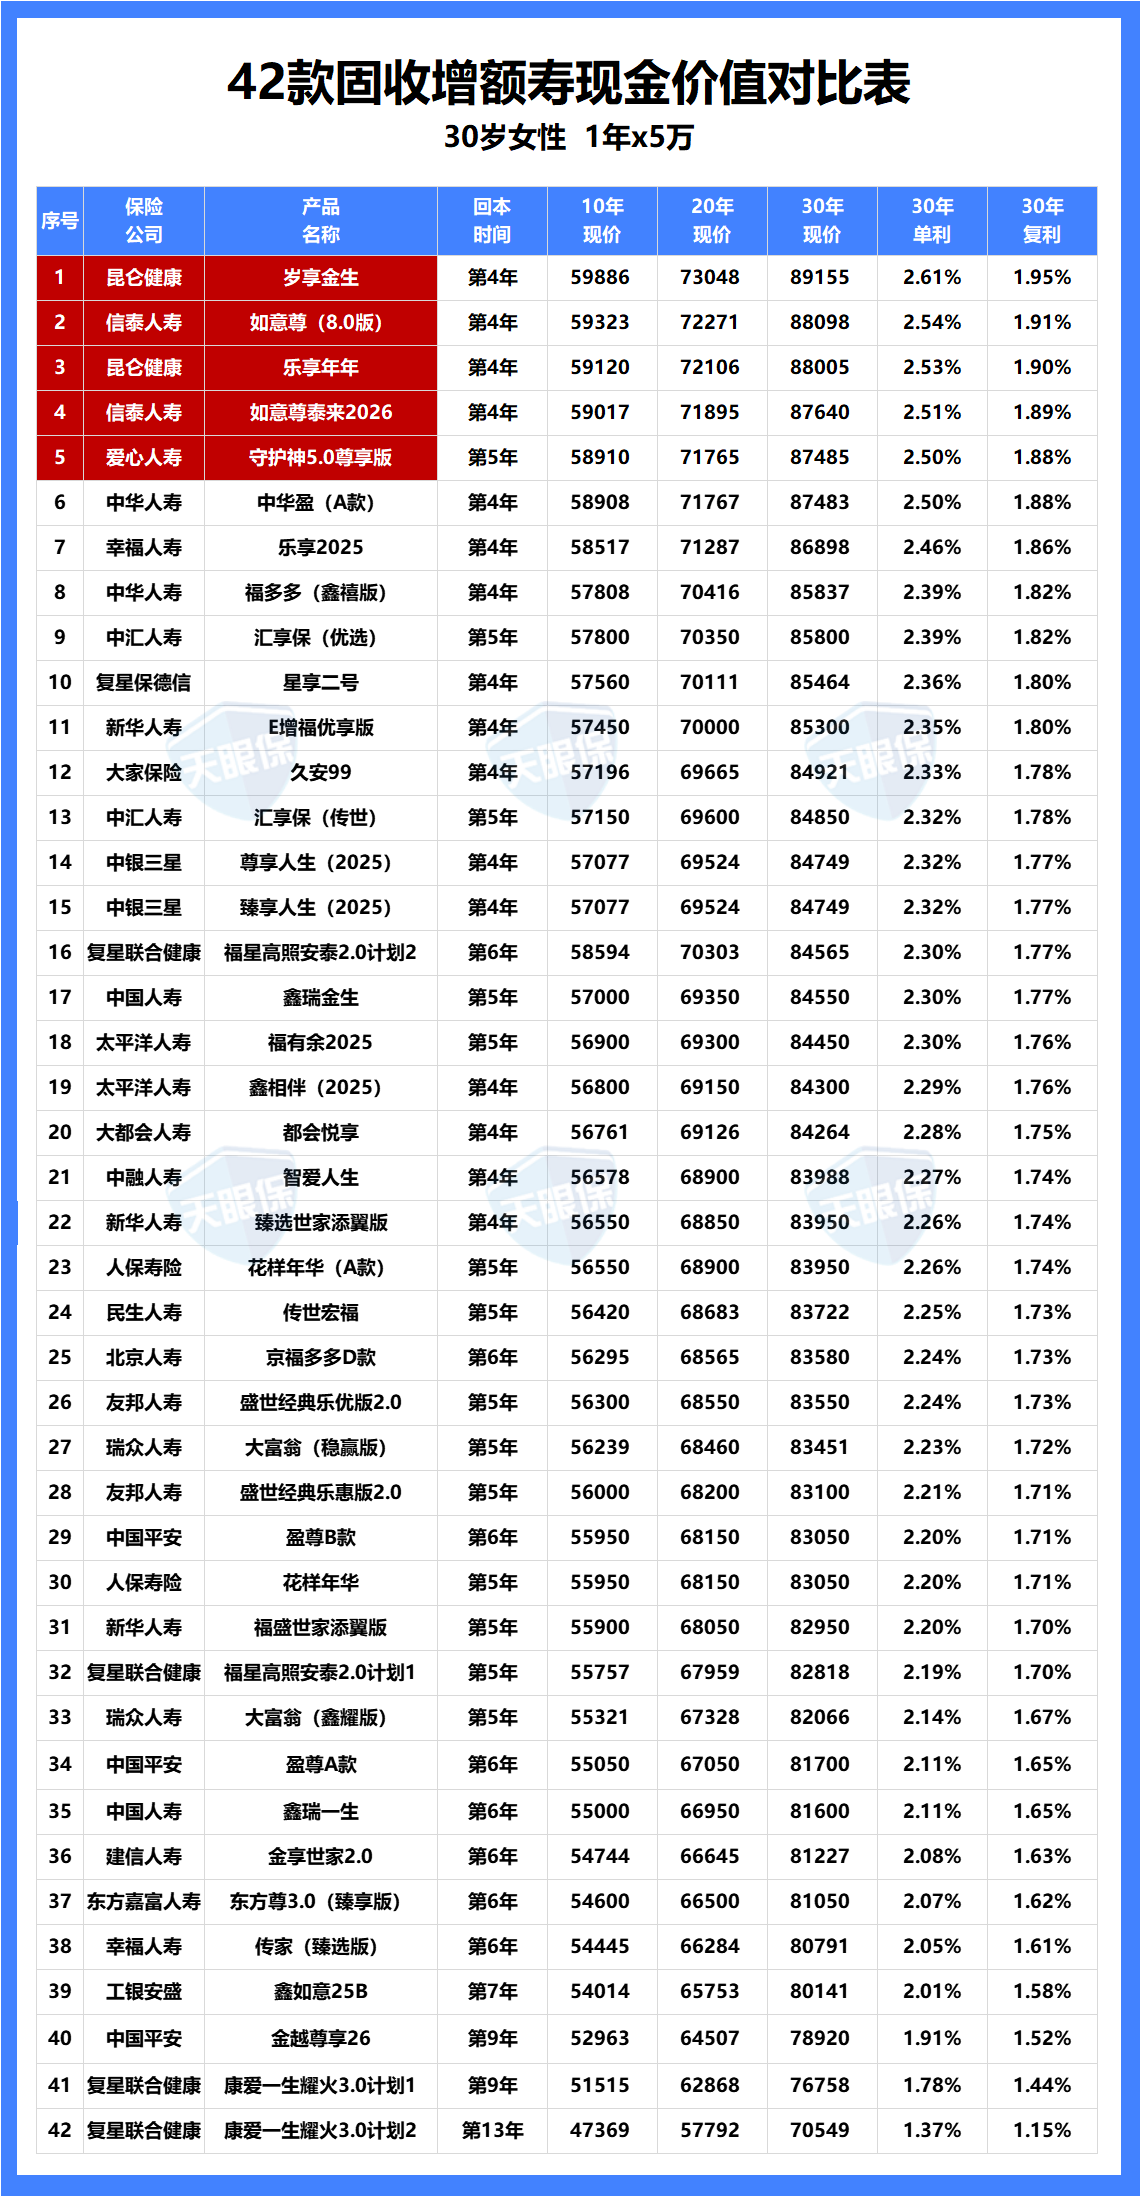
纯看收益排名前五的是昆仑健康岁享金生、信泰如意尊8.0版、昆仑乐享年年、信泰如意尊泰来2026、爱心守护神5.0尊享版。其中岁享金生有点断档领先的意思——第20年IRR就能到1.91%,第30年1.95%,换算成单利2.61%。现在银行5年期定存利率才1.3%左右,这个差距还是挺直观的。
但收益只是一面。我特意把42款产品的减保规则全拉出来看了一遍,发现市场上主要有四种玩法:按投保时基本保额的20%减保、按申请时基本保额的20%减保、按实际已交保费的20%减保、按累计已交保费的20%减保。名字看着差不多,取钱宽松程度差远了。第一种最快5次能把钱全取完,最后一种每次能取的钱越来越少。这42款里减保规则比较严的只有3款,我标灰了:
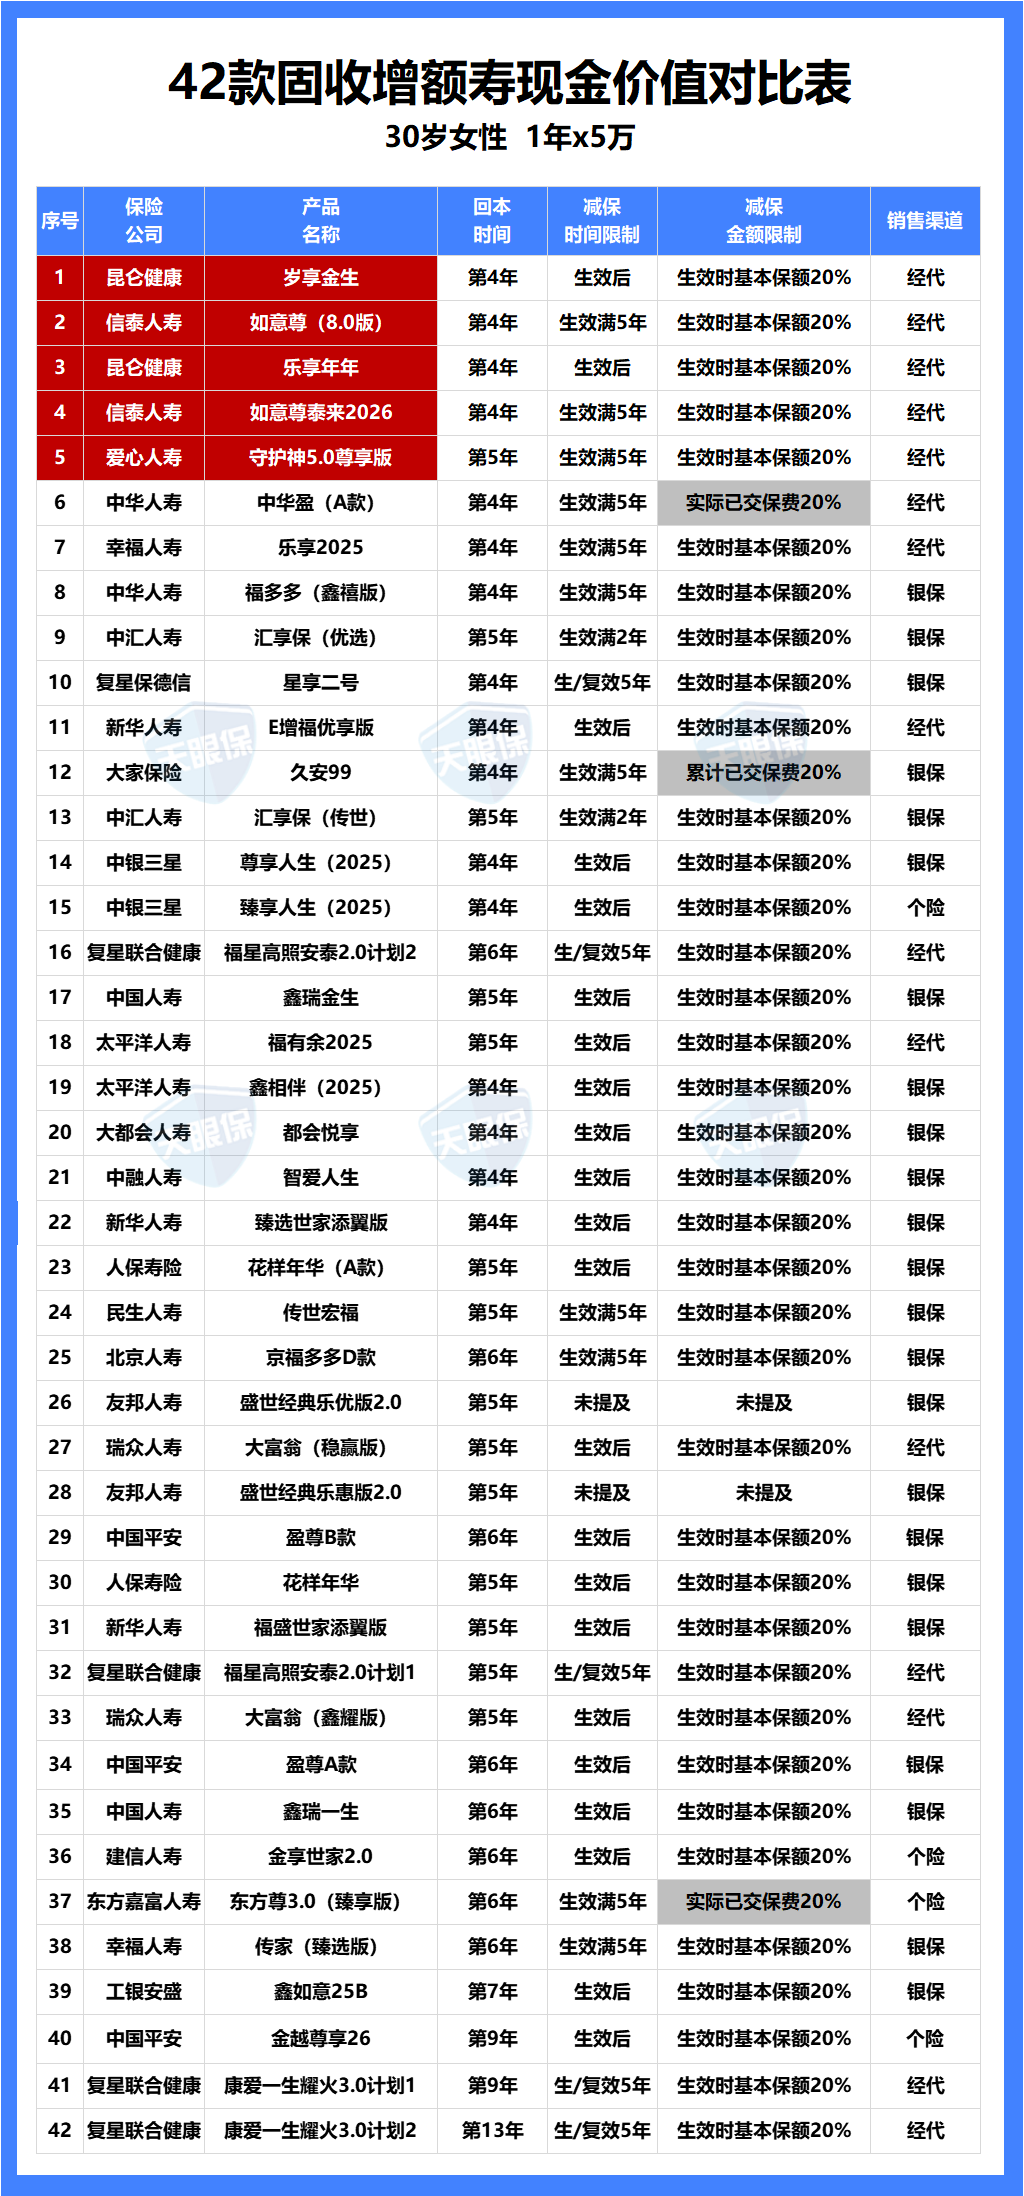
所以选固收型增额寿,我的建议很简单:先看减保规则是不是“投保时基本保额的20%”,这是最宽松的一种,再在宽松的产品里挑收益高的。按这个逻辑筛下来,值得重点看的不多。
我自己最后锁定的两款固收型
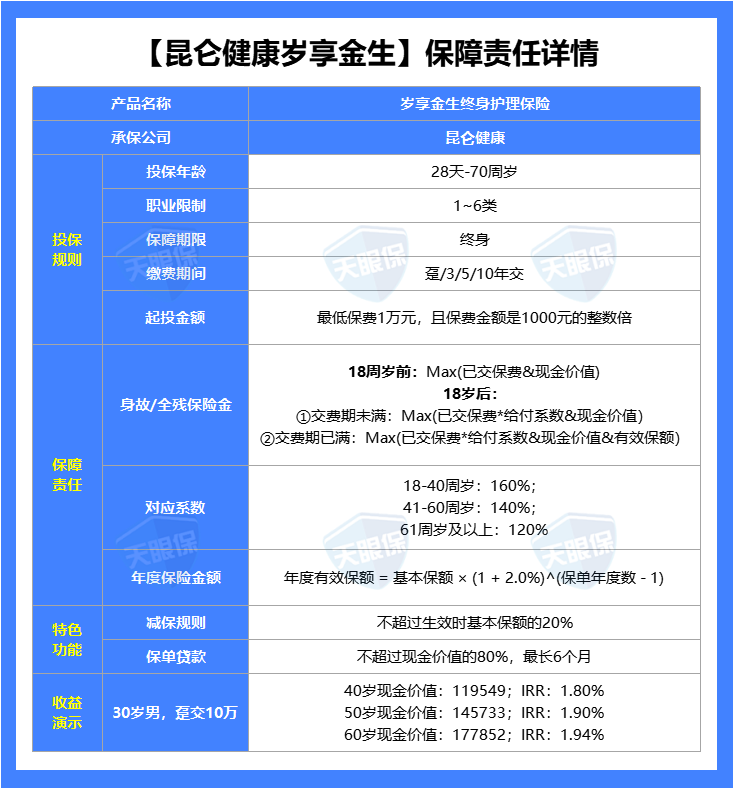
昆仑健康岁享金生是我收益对比表里排第一的。30岁女性一次性交5万,第30年IRR到1.95%,基本贴着2.0%的定价利率跑。减保规则也是最宽松那档,最快5次取完。起投门槛1万,最高70岁能买,还带了个长期护理保险金——万一以后失能了能赔一笔,虽然希望用不上,但有总比没有强。
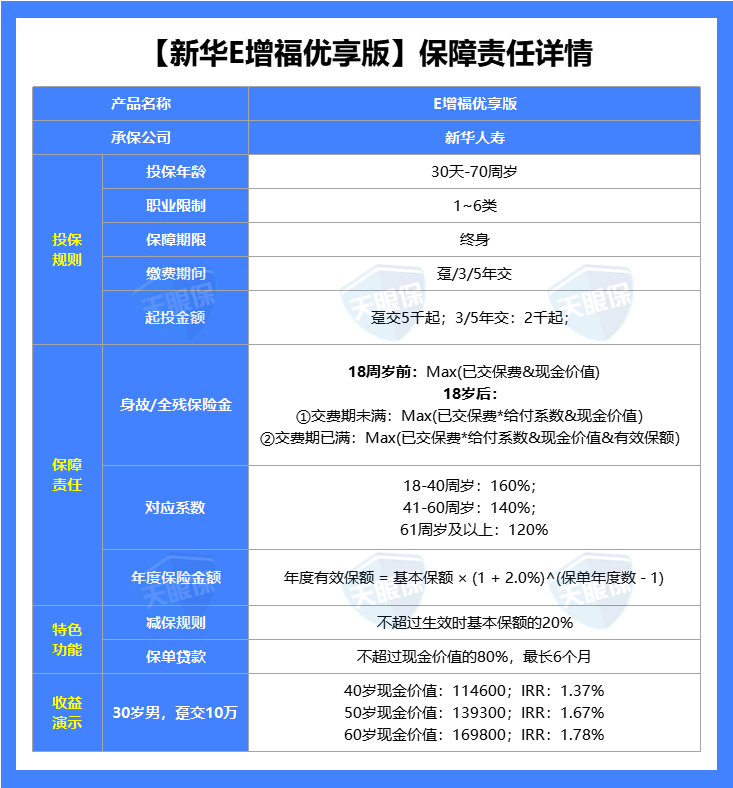
另一款是新华人寿E增福优享版。我爸妈那辈人对“大公司”有执念,觉得名字没听过就不踏实。新华是老七家之一,国有控股上市公司,股东是中央汇金和宝武钢铁。这款在大公司产品里收益算高的,5年交能排进前五,跟第一名差一万出头,拉长到30年看几乎可以忽略。分期交最低2000块起投,减保规则跟岁享金生一样宽松,还能对接新华的养老社区。如果跟我一样是给父母看,品牌和性价比都想兼顾,这款比较稳。
分红型增额寿,水比固收型深得多
固收型看完,我以为差不多了,结果发现还有分红型。收益由保底2.0%加分红构成,分红部分看保险公司投资能力,选好了整体能到3.3%左右。但问题也在这——分红是不确定的,得看保司过往的实现率。
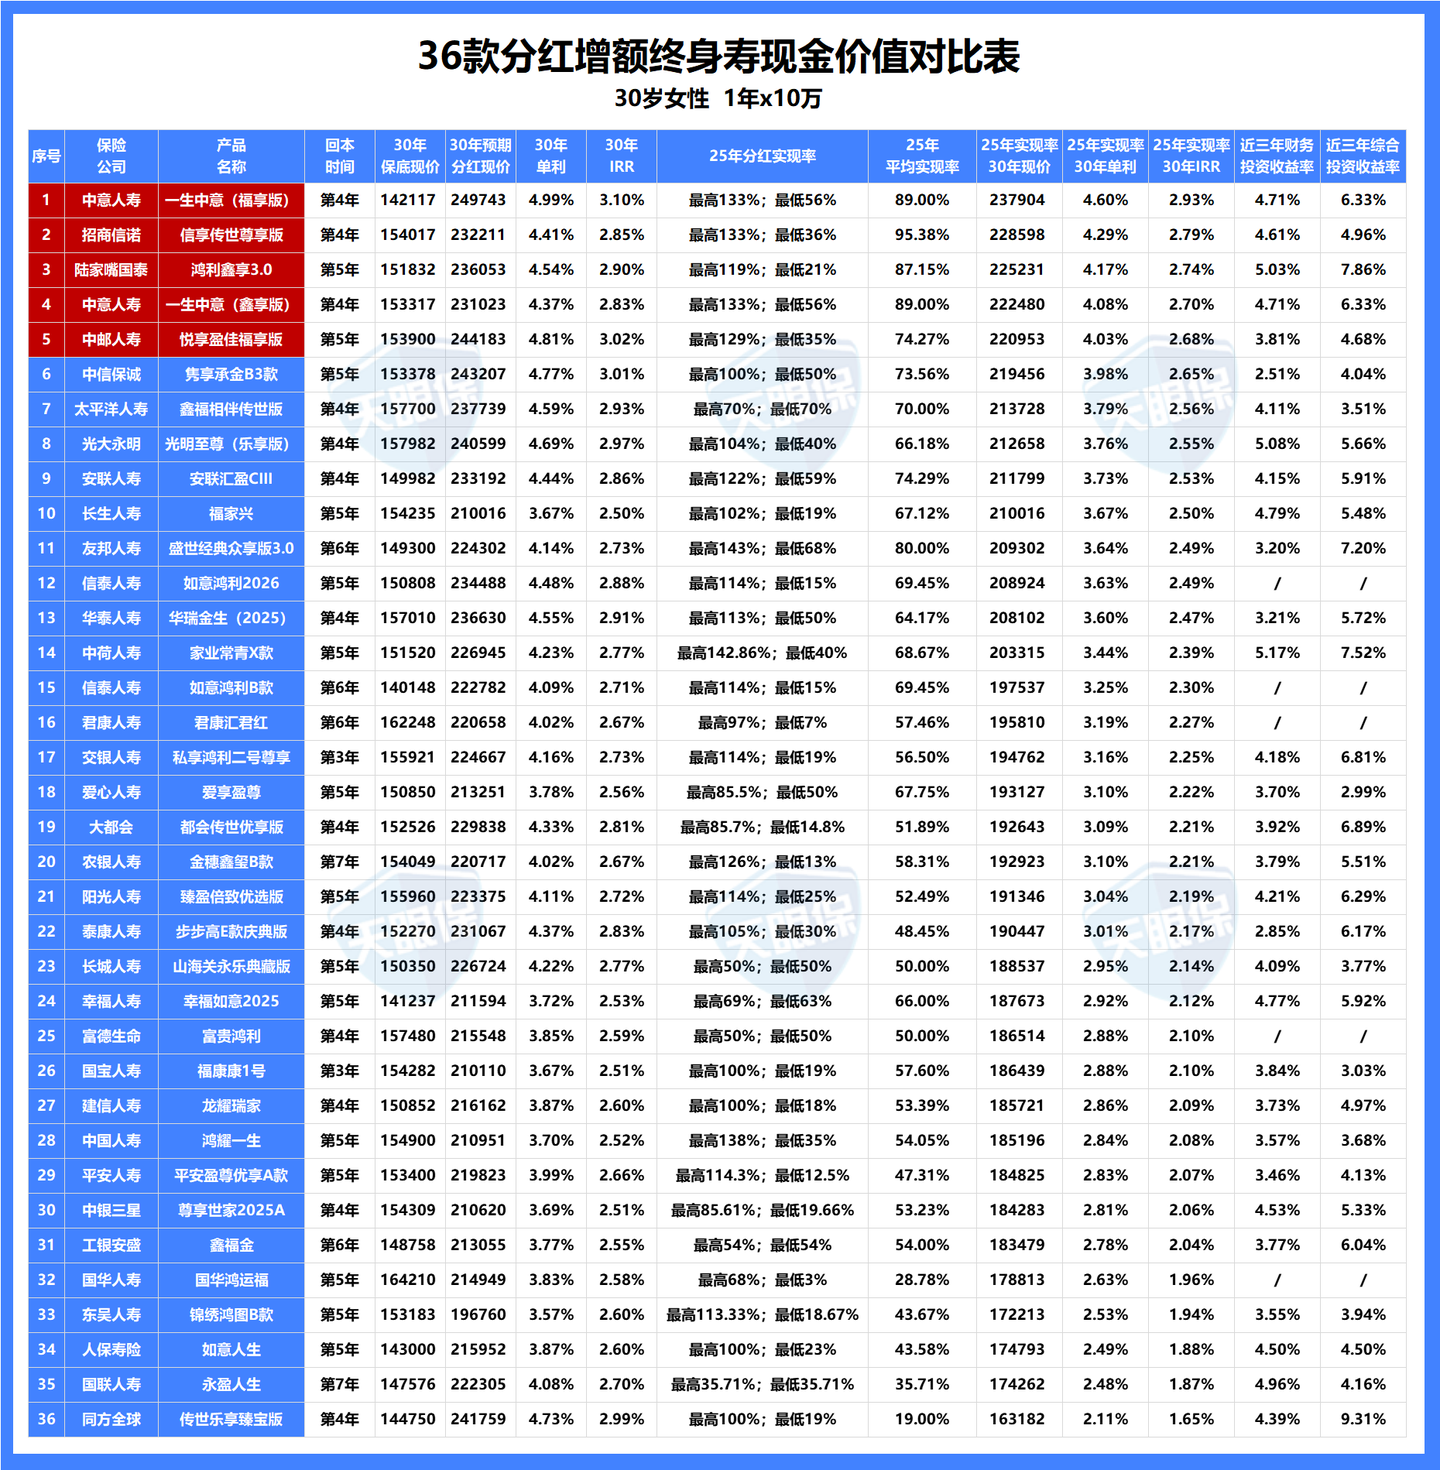
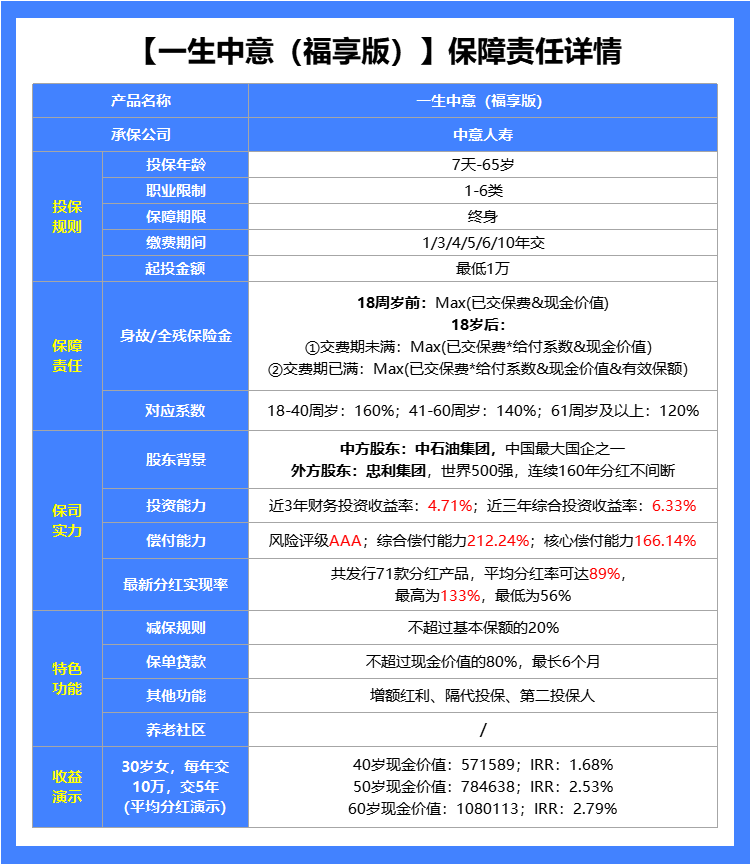
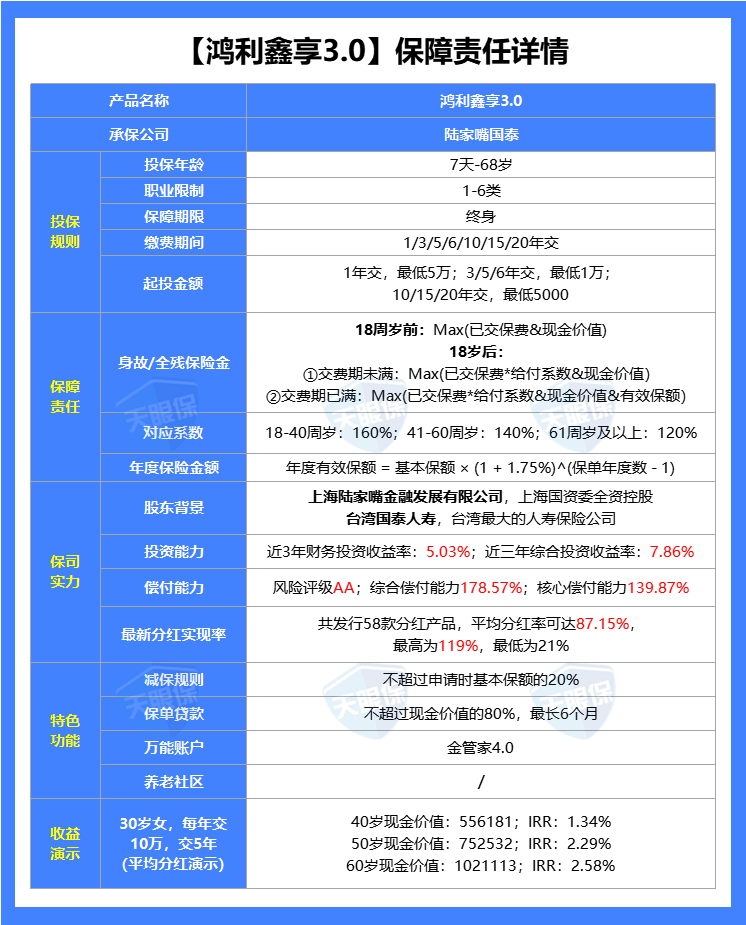
所以分红险不能只看产品收益,还得扒保险公司。我从两百多款里筛了52款代表性产品,先算收益,以30岁女一次性交10万为例,按25年各家保司最新平均分红实现率排名,前五是中意一生中意福享版、招商信诺信享传世尊享版、陆家嘴国泰鸿利鑫享3.0、中意一生中意鑫享版、中邮悦享盈佳福享版。一生中意福享版第30年IRR能到2.93%,单利4.60%。
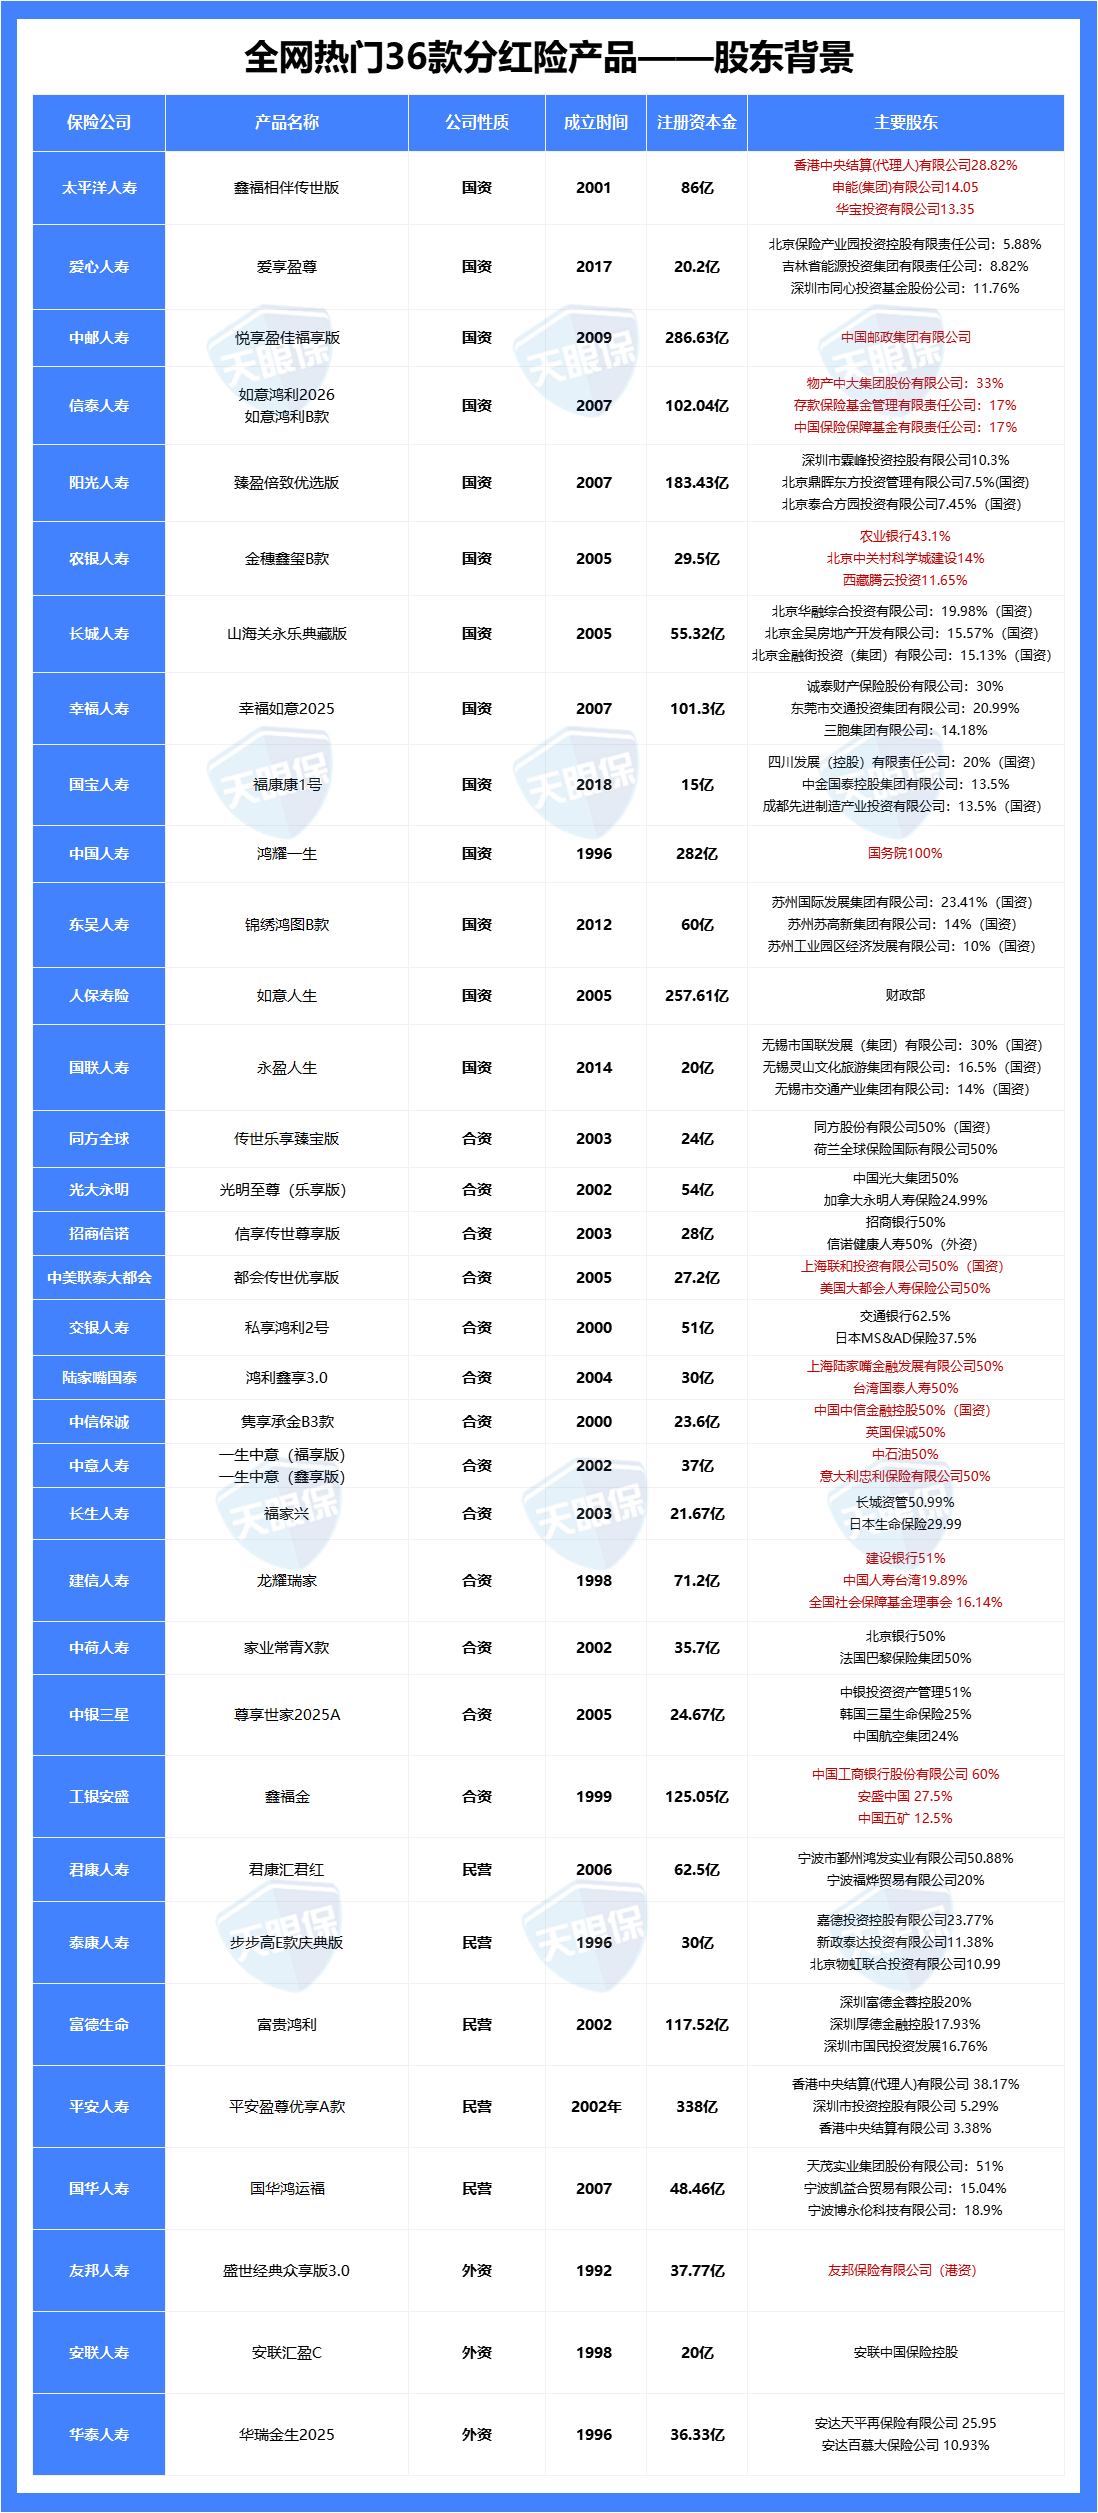
但光看收益不够,我又去翻了这些保司的底子。股东背景这块,中外合资的公司在分红险上确实更占优。比如中意人寿,中方股东中石油,外方股东意大利忠利集团,1831年成立,连续29年世界500强,160年分红没断过。中英人寿也是类似配置,中粮加英杰华。这种组合的好处是既有央企的稳健,又有国际老牌保司的投资经验。
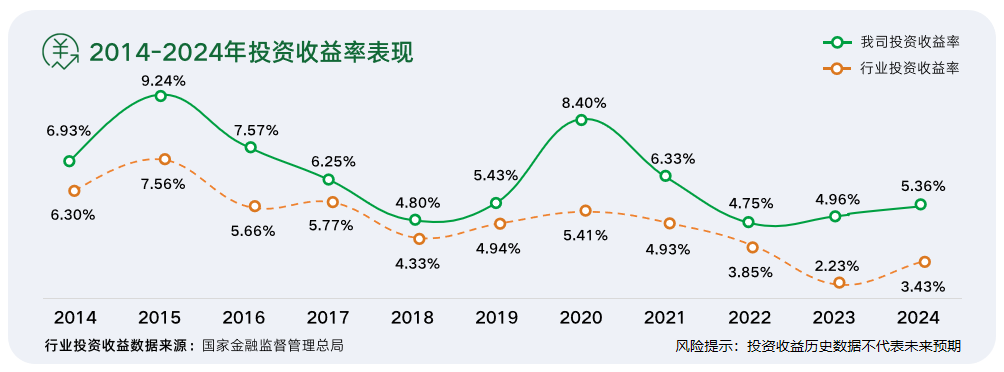
投资能力方面,近10年平均收益率比较突出的是陆家嘴国泰8.47%、交银人寿7.87%、同方全球7.80%、工银安盛7.3%、泰康人寿7.07%。经营能力看风险评级和偿付能力,友邦、中荷、工银安盛、中国人寿、大都会人寿都是AAA级别。分红实现率最新数据里,招商信诺平均95%、安联91%、中意89%、友邦80%、陆家嘴国泰79%。
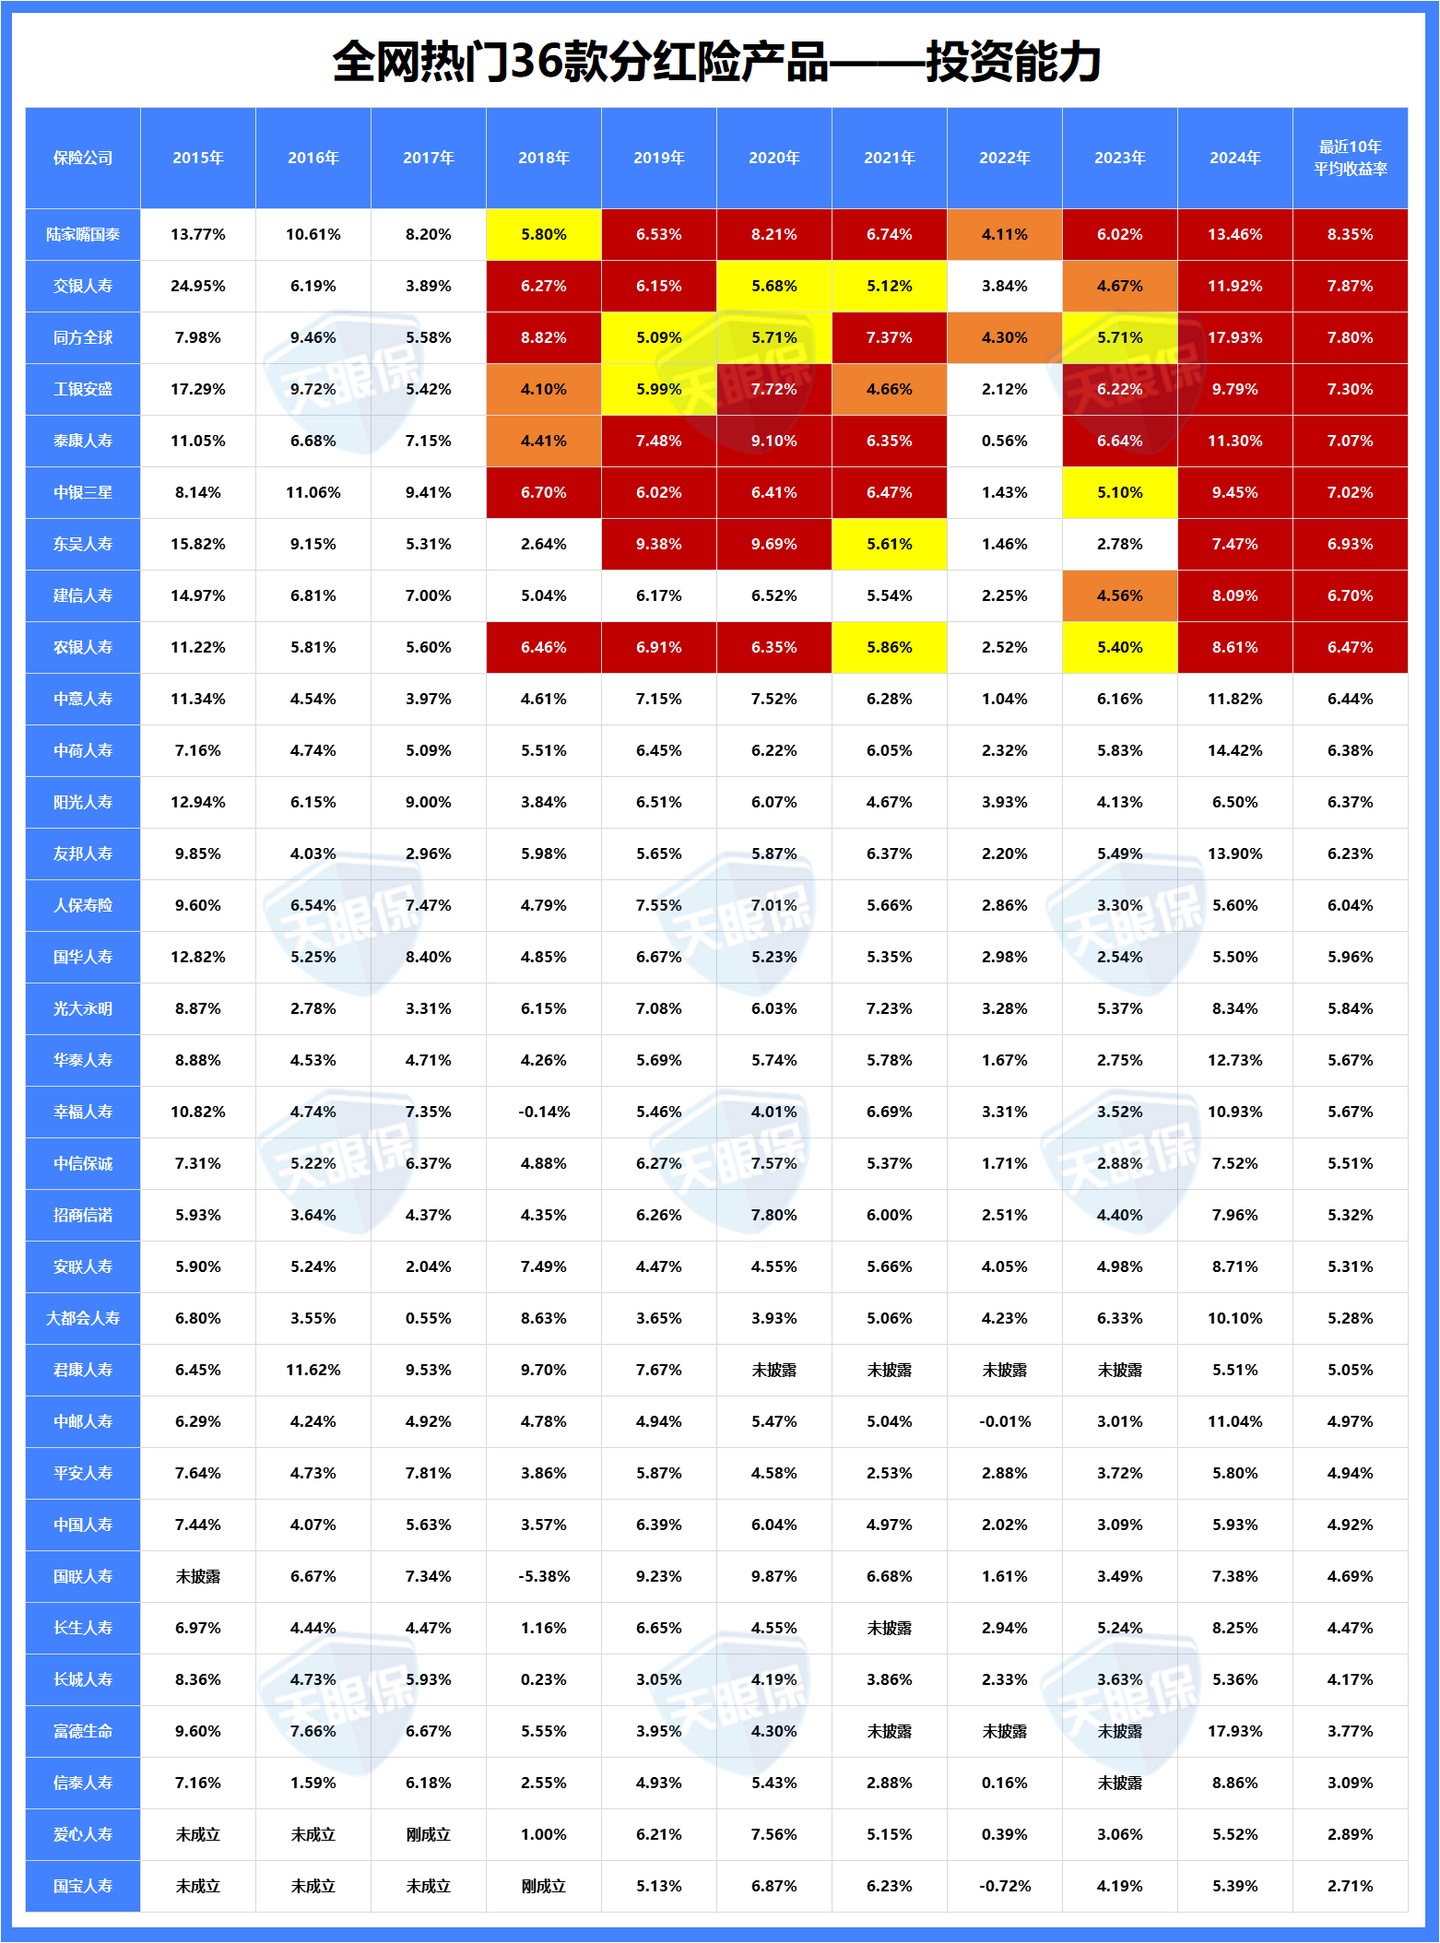
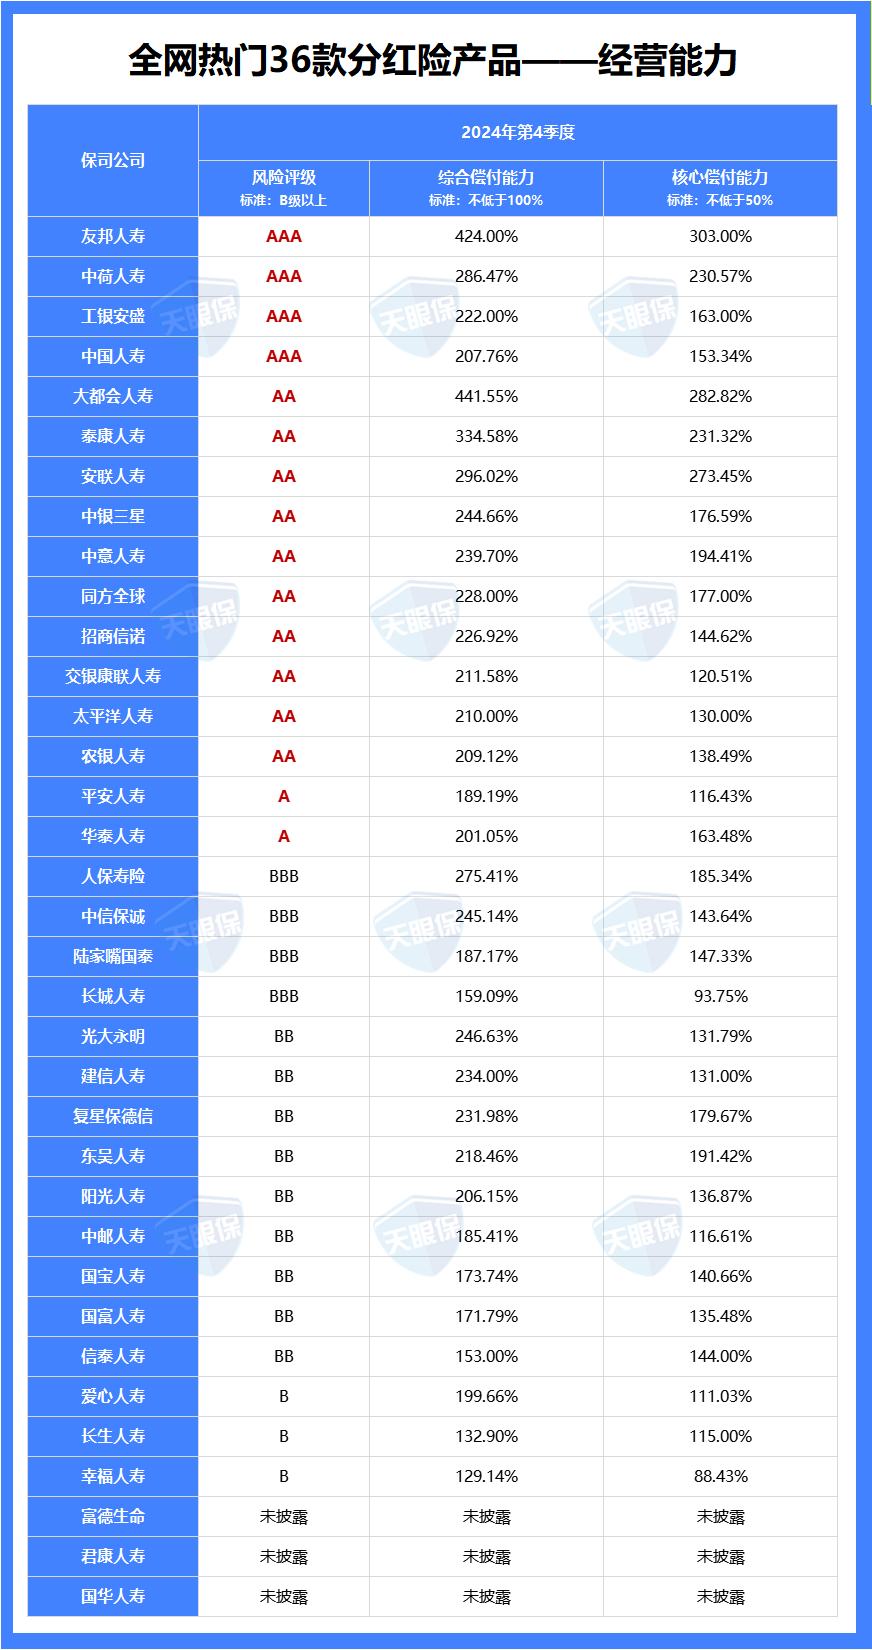
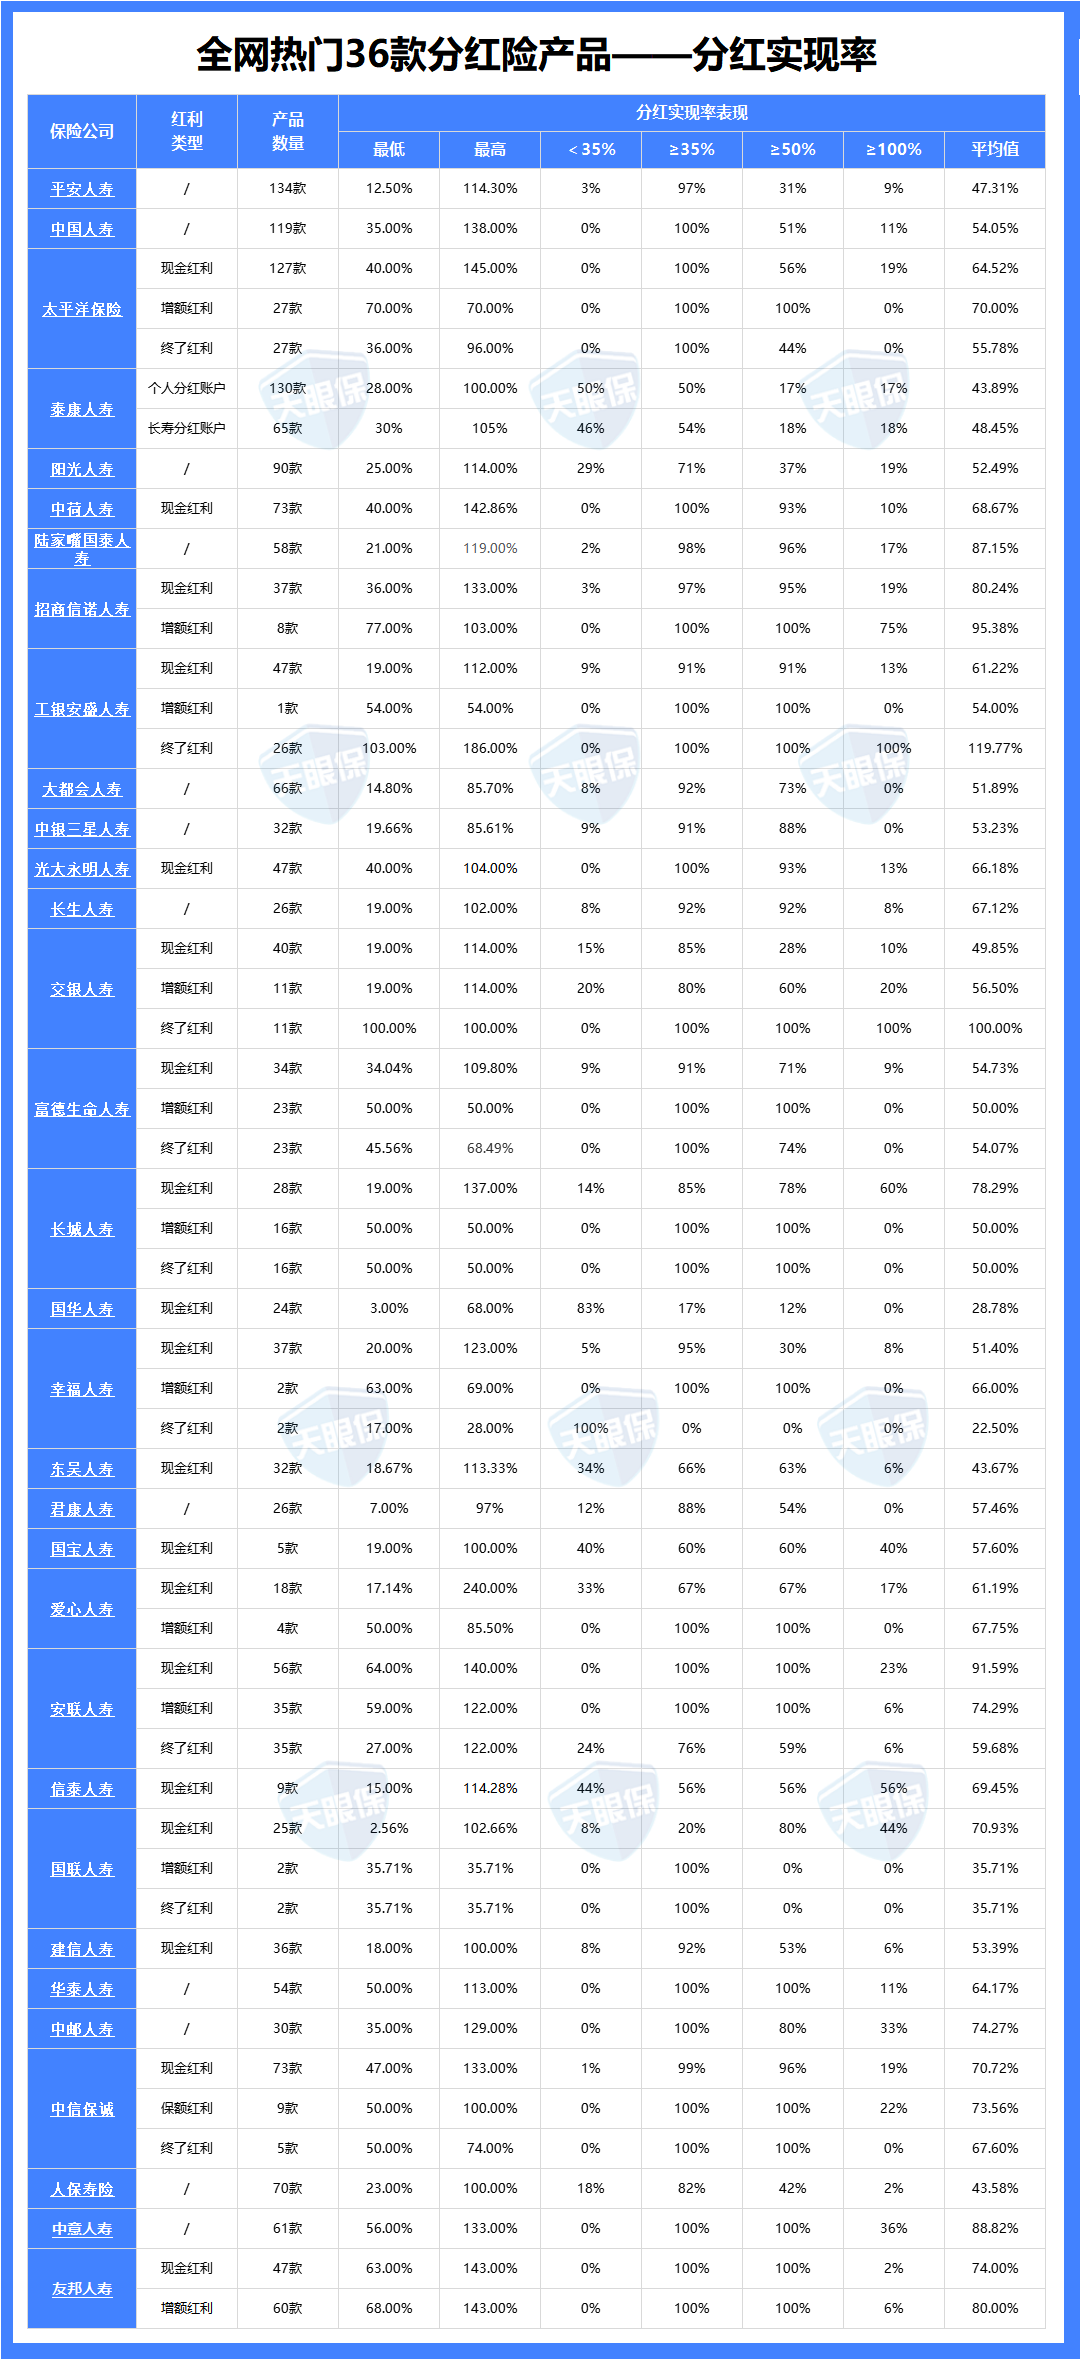
这些数据一个个看下来挺枯燥的,但确实能筛掉不少光靠收益包装的产品。综合收益、股东、投资、经营、分红实现率几个维度打分后,排名靠前的是这四款:
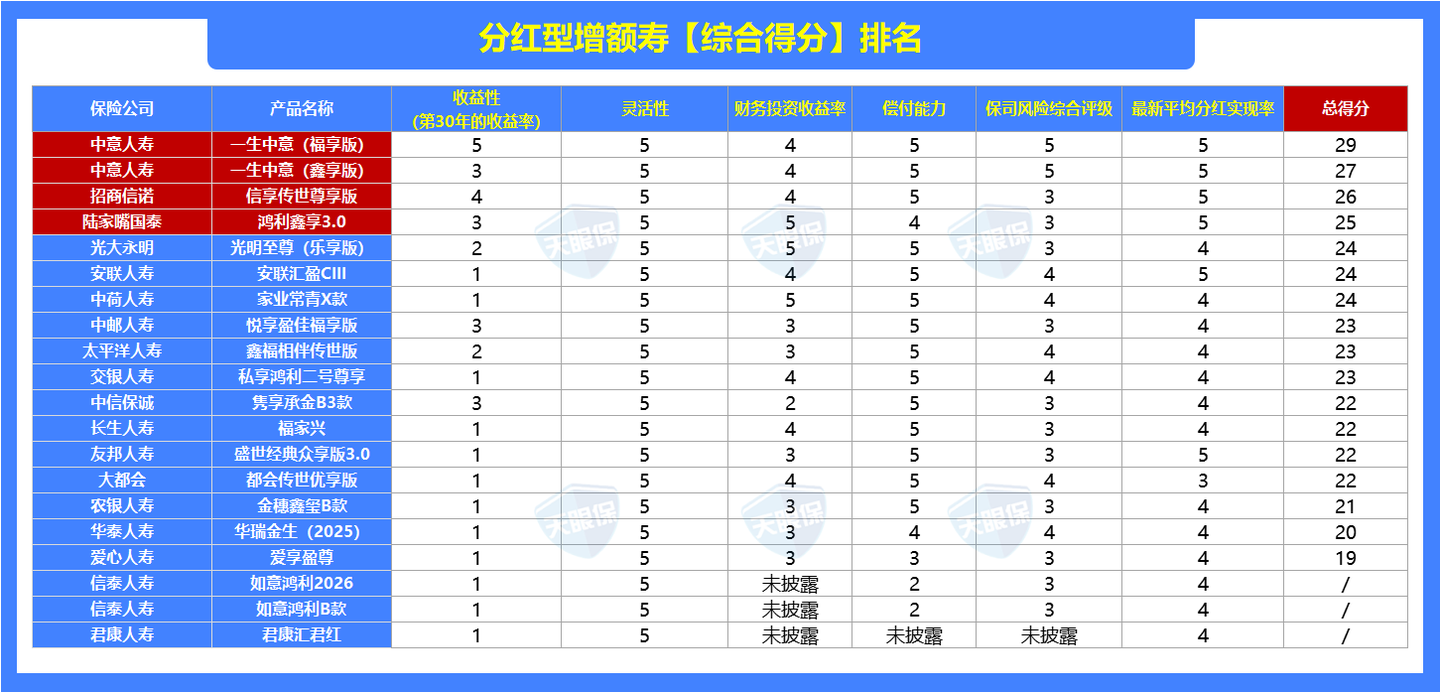
分红型里我更倾向的两款
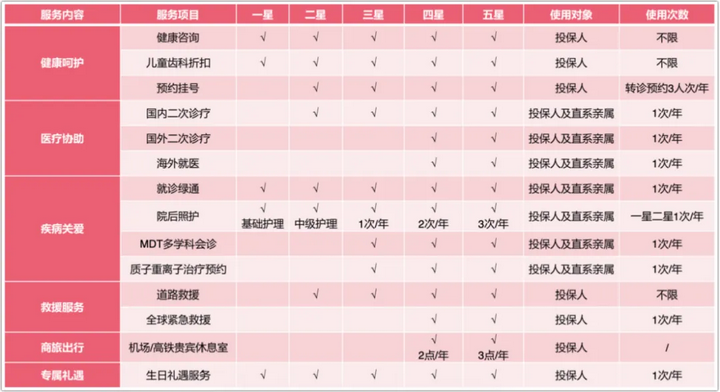
一生中意福享版是我看完所有数据后觉得最踏实的一款。收益在分红险里断档领先,30年IRR突破3.0%。股东是中石油加忠利集团,去年监管限高的情况下分红平均值还能到83%,今年到89%,这个实现率在行业里确实能打。中意有自己的资管公司,近三年财务平均投资收益率4.71%。还能附加万能账户,保底1%、现行3%,闲钱放里面比余额宝强点。增值服务有健康咨询、预约挂号、国内二诊这些,算加分项。
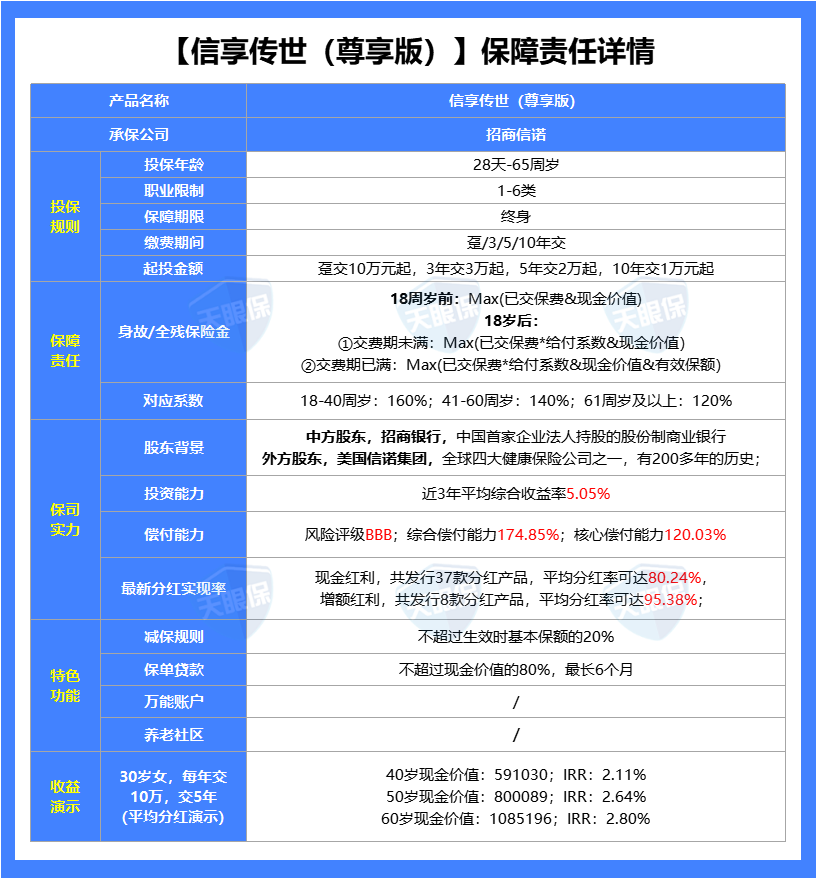
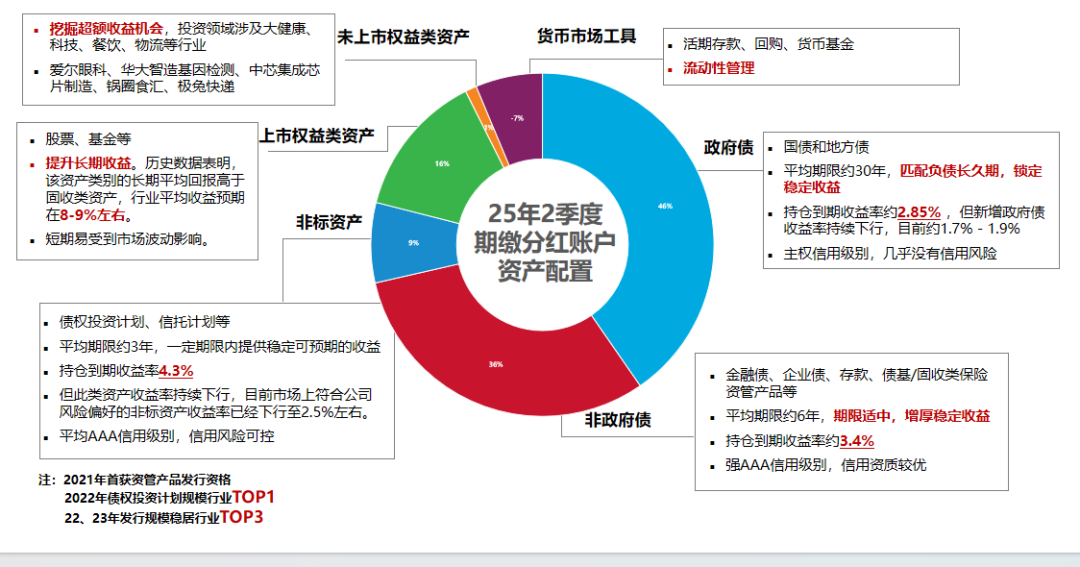
招商信诺信享传世尊享版算是今年的黑马,股东是招商银行加美国信诺集团,双世界500强。今年分红实现率37款现金分红产品平均80%,8款增额分红产品平均95%。经营上也稳,最新风险评级AA,综合偿付能力214.81%。有个比较实用的点:满足保费要求能激活诺相守2.0健康管理服务,覆盖1位被保人加2位直系亲属,服务期10年,包括院前急救、院后护理、出院协助。给爸妈买的话这个服务挺实在。
写了这么多,说点实在的
扒完215款产品最大的感受是:没有一款产品适合所有人。我自己最后是这么配的——给爸妈看的是新华E增福优享版,品牌他们认,收益也不差;我自己那份还在岁享金生和一生中意福享版之间犹豫,前者收益确定、后者有分红想象空间。
如果你也在看增额寿,有几个点可以少走弯路:先看减保规则再看收益,别被演示数字冲昏头;分红险一定去查保司近几年的分红实现率和投资收益率,别只看计划书;缴费期限和年龄不同,收益差别不小,最好按自己的实际情况算一遍。
我整理的产品对比表和收益演算还在,需要的可以拿去参考。保险这东西没有标准答案,适合自己的就是最好的。

【提示】本文提到的实际收益应以复利即IRR(内部收益率)作为衡量的主要指标,“保额增长率”、“单利”均仅为简化计算方式,收益演示仅为假设,具体将以保险合同约定为准。