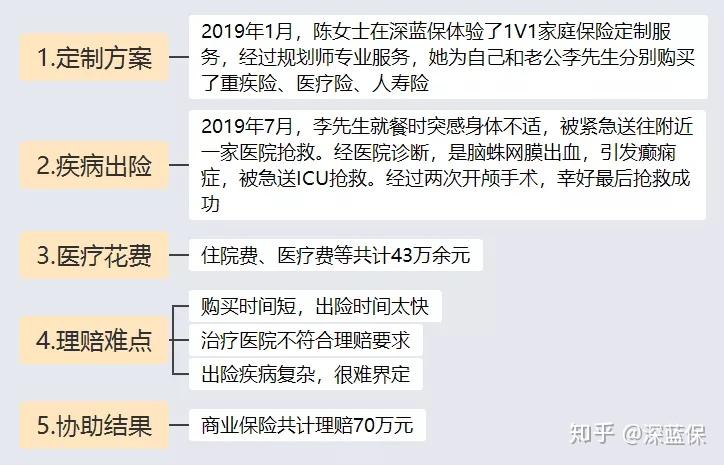
上个月帮一个客户跑理赔,开颅手术做了两次,医药费单子摞起来有小拇指那么厚——43万。医保那头报掉20万,剩下的23万拿给医疗险,全给报了。客户拿着结算单跟我打电话,说了一句”真没想到”。我回他一句:你这叫”买对了”,还有大把人买错了,理赔的时候才发现小甜甜变牛夫人。
我在理赔岗干了五年,见过的纠纷比见过的保单还多。今天不跟你客气,拿几个真实会踩的坑,把医疗险这事掰开揉碎说清楚。
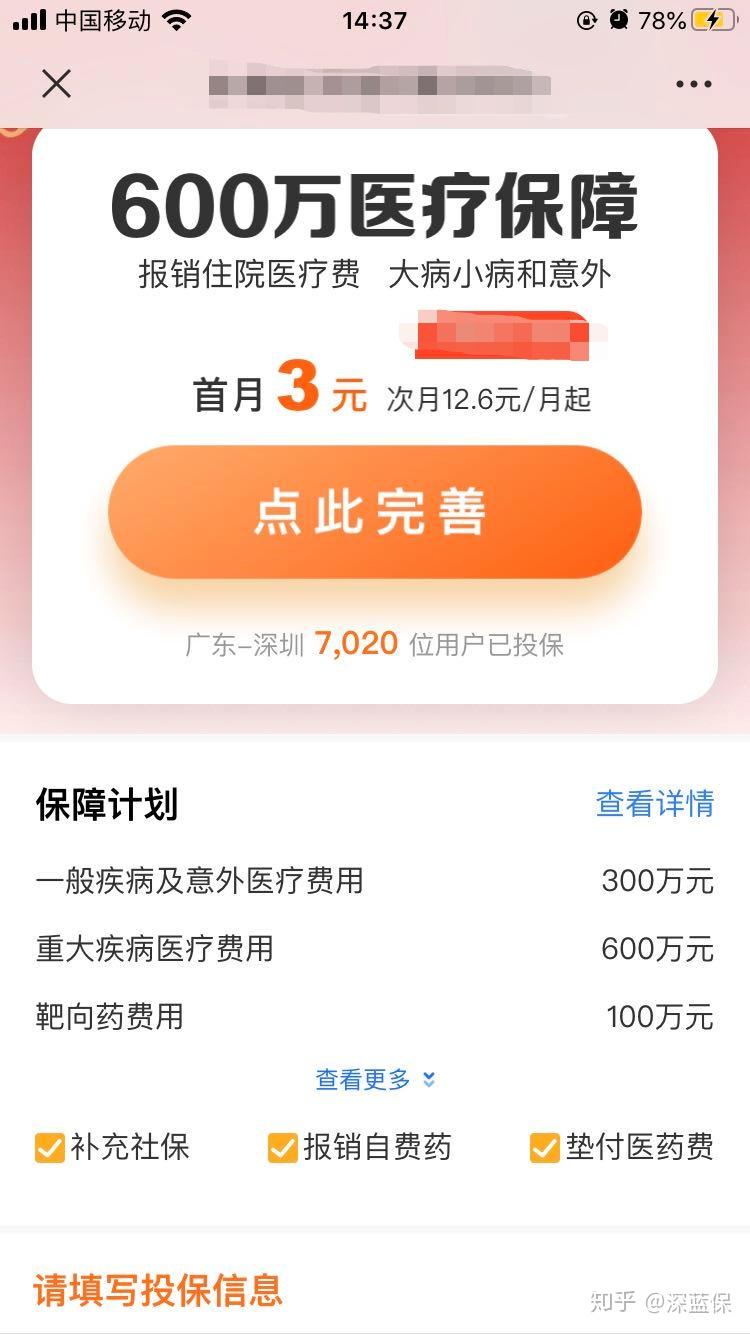
首月1块钱保600万,真能报那么多吗?
能报,但得先过三关。第一关,你得先花掉免赔额——市面上主流百万医疗险免赔额5000到1万,1万以下的费用人家是不管的。第二关,你得花在”该花的地方”,外购药、特需病房、物理治疗这些项目,不同产品条款写得天差地别,理赔的时候就是这些字眼在卡你。第三关,续保。今年赔了,明年还能不能买,这才是个大问号。
所以每次有人私信问我”首月1元那个是不是骗人的”,我都回:产品不假,但你得会挑。医疗险是最基础也最复杂的险种,复杂到很多卖保险的自己也说不明白。你糊里糊涂买,将来就糊里糊涂扯皮。

医保都交了,还折腾商业医疗险干嘛?
这话我一年听八百遍。来,看两个数。
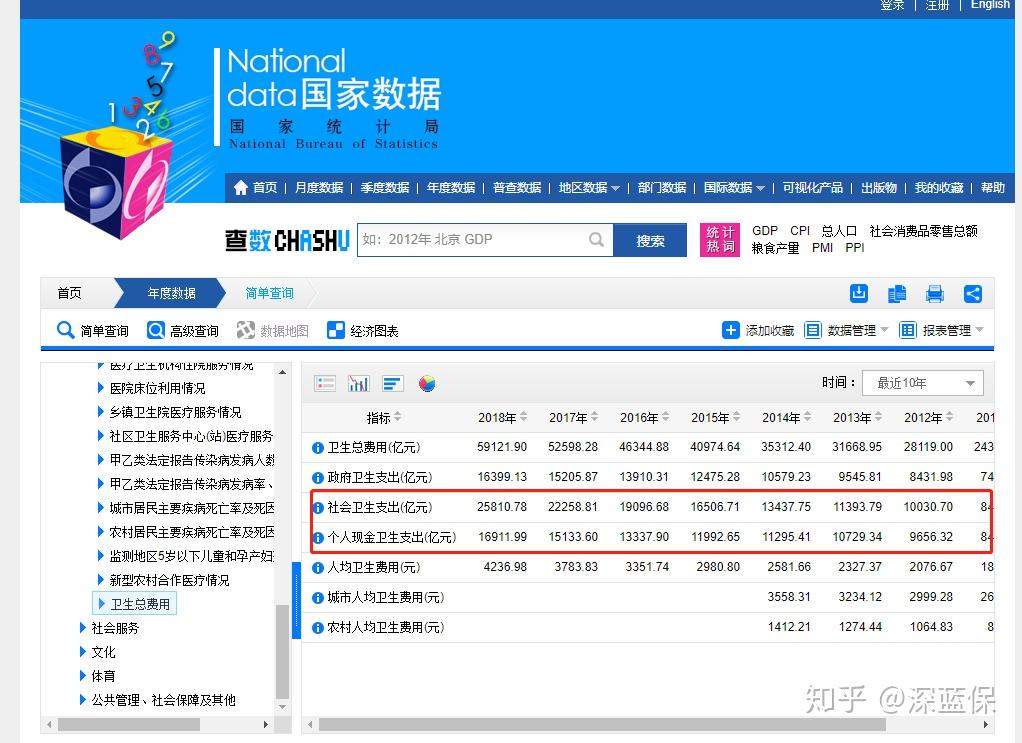
2018年全国卫生支出4万亿左右,医保掏了60%,个人自费40%。看个感冒发烧,自费40%你眼皮都不眨。可真赶上大病,比如那位做开颅手术的客户,居民医保一年报销上限就25万(北京职工医保是50万),超出的部分全得自己扛。他自费部分四十多万,普通家庭谁扛得住?
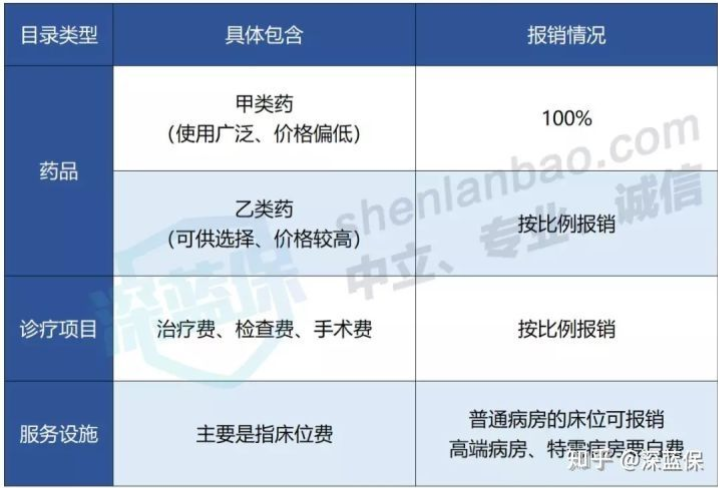
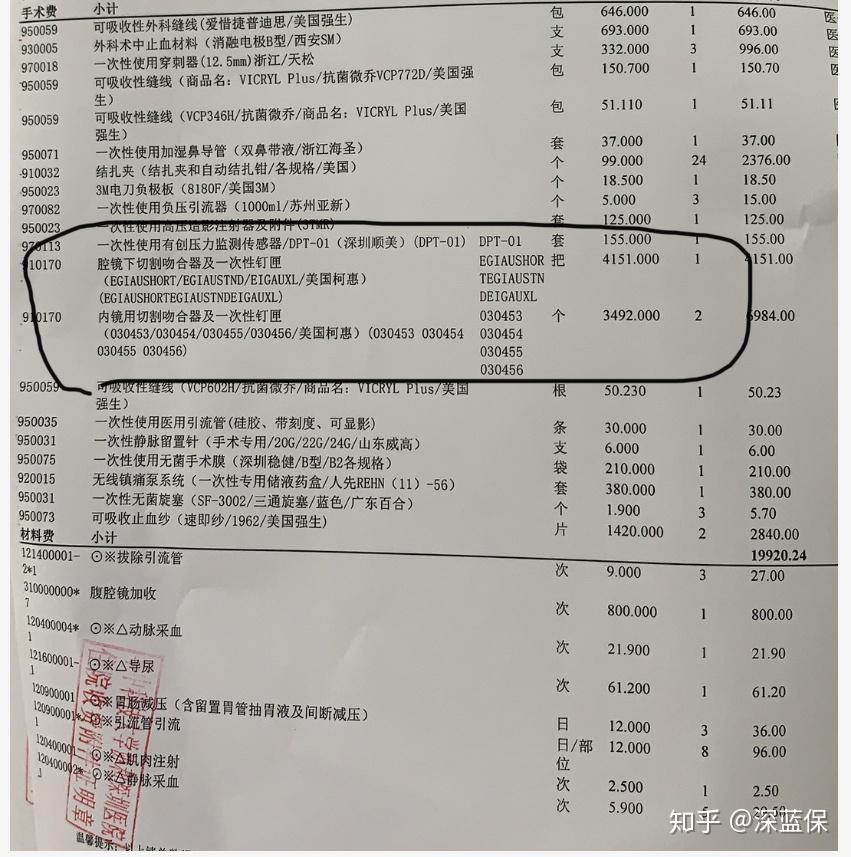
再一个,医保只报目录内的费用。年初目录调整后覆盖2643种药,听着不少对吧?可国内总共有169470种药,医保用药占比1.56%。剩下98%的药,尤其是进口药、特效药,全得自费。我之前经手一个胆囊微创的案子,手术里用到的进口器材医保一分不报,全是自费项。
所以商业医疗险干的事很简单:把医保没兜住的那部分接过来。报销范围不限社保内外,保额上百万,花多少报多少——前提是你买对了。
医疗险到底分几种,我该看哪一类?
市面上的医疗险,按需求粗分就这么几档:小额医疗、百万医疗、防癌医疗、中高端医疗。防癌医疗健康告知宽松,适合身体有点小毛病、买不了百万医疗的人;中高端医疗能报特需病房和海外就医,体验好但保费贵。
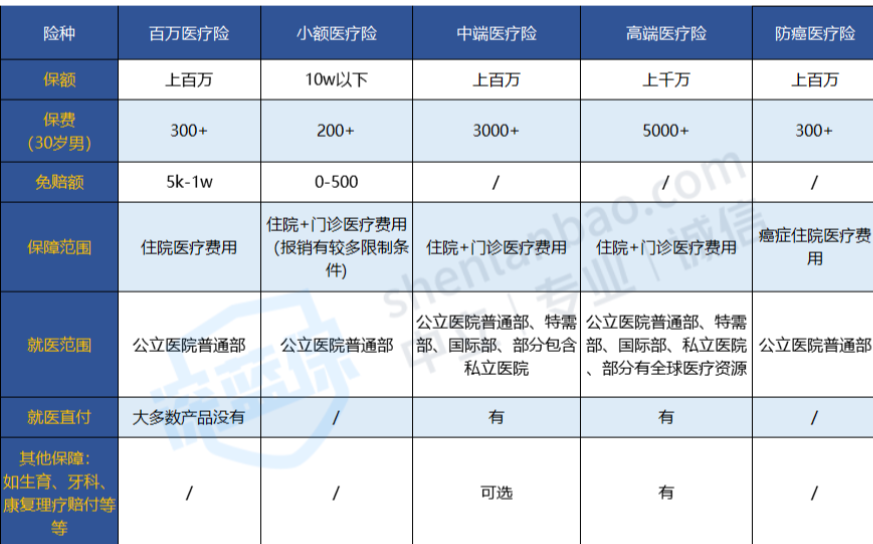
真正适合大多数人的,就俩:小额医疗和百万医疗。小额医疗管门诊和小额住院,免赔额低、报销门槛低,但保额也就1到5万;百万医疗保额几百万,专治大病,但有一万上下的免赔额,小病小痛用不上。
如果你想要更适合自己的专业建议,也可以直接找我,
我会以多年的保险经验,根据你的实际情况,给出最实用的建议
我打个比方:老王被狗咬了,打疫苗花一千多,小额医疗能报,百万医疗因为没过免赔额,一分不报。但老王要是查出癌症,治疗费几十万,小额医疗那几万保额杯水车薪,这时候百万医疗才登场。所以这俩不是二选一,是搭着用。
挑百万医疗险,就盯三件事
别被花里胡哨的宣传页晃了眼。保额百万起步大家都一样,免赔额主流也就5000到1万,真正拉开差距的是下面三样。
基本保障不能缺。住院医疗里,床位费、药品费、治疗费、手术费四项是骨架。这里头最容易埋雷的是外购药——癌症靶向药很多医院常年缺货,你得去外面药房买,条款里没写保外购药,这笔钱就自己掏。有些产品条款写得模棱两可,最靠谱的办法是打理赔部门电话问清楚,别信销售嘴上说的。另外治疗费里不含物理治疗、中医理疗的,也算个小缺口,花钱不多但得心里有数。
门诊保障看两点:特殊门诊有没有被”打折”,比如只保肾移植抗排异、别的器官不算;有没有偷偷设年度限额,癌症放化疗一年只给报10万那种。门诊手术同理,有的产品压根不保,白内障手术这种一万五一只眼睛的费用就得自费。
续保条件一定要好。这是我最看重的一条,没有之一。6年保证续保的产品,起码这6年里保险公司不能因为你理赔过、身体变差就踢你出局;有的产品6年后即使停售,还能免健康告知续别的医疗险,这种目前算第一梯队。一年期产品如果合同写明”不因健康状况和理赔情况拒绝续保或单独调费”,也能放心。最怕的是那种前一两年续保要审核的——你今年刚赔完,明年人家不跟你玩了,而且理赔记录在身,换别家也难。业务员拍胸脯说”挺过前两年就能一直续”,没写进合同的,一律当没说过。
增值服务挑实用的。费用垫付和外购药报销最实在。垫付是保险公司先帮你把押金交了,不用你卖房借钱再等报销;外购药刚说过,合同里白纸黑字写明白的才作数。就医绿通和质子重离子听着高级,但绿通只是帮你挂号找专家,看病钱还得自己出;质子重离子对收治条件有严格要求,不是有钱就能做。锦上添花的东西,别为它多掏太多保费。
小额医疗险,谁买谁不亏?
三类人我建议配一份:一是体弱多病的孩子,感冒发烧肠胃炎轮着来,单次花钱不多,一年叠加起来也是笔账;二是社保不在常住地的,人在深圳社保在老家,门诊小病全自费,小额医疗能接住这部分;三是已经配齐重疾和百万医疗、还想把保障做全的人,大病小病都不留缺口。
挑的时候记住一句:免赔额越低越好,报销比例越高越好,续保条款看清楚。小额医疗理赔后第二年不好续,这是通病,买之前心里得有这个预期。
真到理赔那天,流程怎么走?
三步,别慌。第一,事发后及时打保险公司电话报案,别拖,拖久了材料容易丢;第二,等理赔员联系你,按要求准备资料——病历、发票、费用清单、诊断证明,住院的还要出院小结;第三,资料交齐等审核,金额小的几天到账,复杂的也就个把月。
我在理赔岗见过最多的纠纷,不是保险公司赖账,是买的时候没看清条款。比如以为外购药能报结果不能,以为特需病房能住结果只报普通部。这些坑,买之前花十分钟问清楚,比事后吵三个月管用。
几个被问烂了的问题,一次答完
有重疾险还要医疗险吗?要。重疾险是确诊给一笔钱,你拿去还房贷、请护工都行;医疗险是报销医药费,实报实销。俩功能不重叠,一个保收入损失,一个保看病花销。
免赔额越低越好?不一定。0免赔的产品价格贵、停售概率高,1万免赔额虽然小病用不上,但保费便宜、产品稳定性更好。看你更在意哪个。
600万保额比200万好?保额过了百万这个量级,差别不大。你一辈子看病花掉600万的概率极低,别为虚高的数字多付保费。
医疗费真能100%报销?前提是条款里写了的项目、在报销范围内的费用。自费药、外购药、特需病房这些,得看你买的产品保不保。
买两份医疗险能重复赔吗?不能。医疗险是补偿性质,花多少报多少,两份加起来也不会超过你实际花的钱。
大公司理赔更快?理赔看的是条款和材料,不是公司大小。材料齐全、责任清晰,哪家都快;条款有争议,再大的公司也得扯。
2018年,老王被野狗咬了一口,治疗看病总共花了4000多块,医保给报销了一部分,自费2000;
2019年,在某天凌晨的时候,由于煤气泄漏引起了爆炸,结果,老王全身80%的地方被烧伤,随后经历多次手术以及ICU监护治疗,最终花费了70多万元。
最后说句掏心窝的话
医疗险这玩意,买的时候嫌条款长,赔的时候嫌条款坑。我的建议就一条:别光看广告页上那个”600万”,把续保条件、外购药、免赔额这三样问清楚,比什么都强。真拿不准,打理赔部门电话,问”我这个情况能不能报”,对方的回答比销售靠谱得多。
手术:手术切除肉眼可见的瘤体;
放疗:全称是放射治疗,通过高能射线破坏癌细胞;
化疗:全称是化学治疗,通过药物经血液杀死癌细胞;
非实体性肿瘤,如血液肿瘤(白血病)等;
肿瘤已发生多发远处转移的,且转移灶≥3个;
同一部位1年内接受过放射治疗或放射性粒子植入;
其他不建议施用质子重离子治疗的情况;
暂未开展儿童(<14周岁)肿瘤的质子重离子治疗。