上个月我妈体检查出甲状腺结节,4a级。我连夜翻出给她买的那份重疾险保单,手都是抖的。结果翻到健康告知那一页,我愣住了——当年投保时,业务员让我妈勾的都是”否”,可她的体检报告里明明早就写了一条”乳腺结节3级”。那一刻我才意识到,我可能给我妈买了个寂寞。退保吧,交了两年保费一万多,现金价值不到两千;不退吧,将来理赔大概率要扯皮。这件事憋在我心里三个月了,今天干脆把踩过的坑和后来搞明白的事全写出来,也算给自己一个交代。

重疾险不是”生病就赔钱”的提款机
我原来对重疾险的想象特别朴素:得了大病,保险公司打钱,我拿着钱去治病。后来认真啃了几十页条款才发现,这个理解不能说全错,但至少漏掉了最关键的部分。
银保监会统一定义了28种重疾和3种轻症,这些是所有重疾险产品都必须保的。但”保”和”确诊即赔”之间,隔着好几道门槛。这31种疾病里,真正确诊就能立刻拿钱的只有4种,剩下的要么得做完约定的手术,要么得达到条款里写明的某种状态。
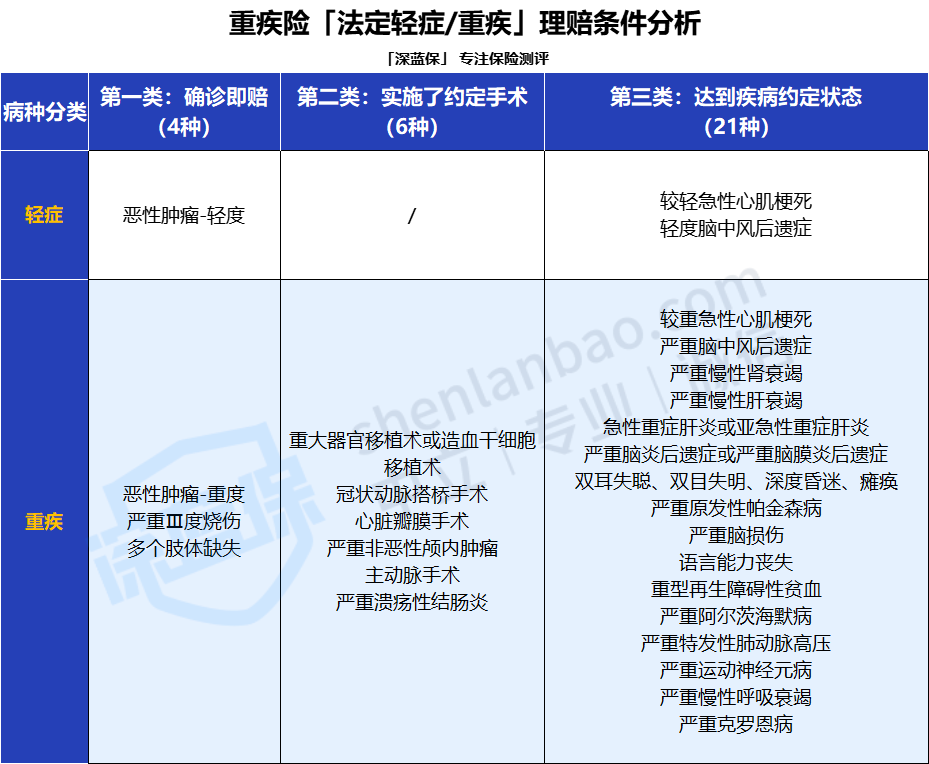
举个例子,”严重慢性呼吸衰竭”听起来够严重了吧?但条款要求必须”180天后仍然满足3项条件”才能申请理赔。也就是说,确诊那天你拿不到钱,得等半年,还得看恢复情况。我第一次看到这个条款的时候,脑子里蹦出来的画面是:我都病成这样了,你还让我等半年?
如果你不太了解重疾险的理赔条件,担心投保了又理赔不了,可以随时咨询深蓝君帮你解读。
但冷静下来想想,这种设计其实有它的道理。重疾险的本质不是”医疗费报销器”,而是”收入补偿器”。它赔的那笔钱,真正的用途是让你在治病和休养的一两年里,房贷有人还、孩子学费有着落、日常开销不断档。如果你只是想解决住院手术的费用,百万医疗险才是对口的工具——医保报完剩下的,超过一万的部分基本能全报,进口药、外购药也能覆盖。两个险种各管各的,别指望一个顶俩。
还有一个我自己差点忽略的点:等待期。大部分重疾险都有90天或180天的等待期,这期间查出问题是不赔的。我当时给我妈买的时候根本没注意这条,幸亏她是在等待期之后才体检的,不然更麻烦。
有三类人,我真心劝你别碰重疾险
我妈的情况让我开始重新审视一件事:重疾险到底适合谁?
先说结论——上了年纪的父母,真的没必要硬买。我给我妈买那份保单的时候,每年保费将近六千,保额才二十万。后来我算了一笔账,按她的年龄继续交下去,总保费大概率会超过保额,也就是所谓的”保费倒挂”。更关键的是,我爸妈都有退休金,他们生病期间并不存在”收入中断”这回事,重疾险最核心的功能对他们来说其实是空转的。给他们配好百万医疗险和意外险,实用性高得多。
比如小刘给70岁的父亲老刘买20万重疾险,保费就花了25万,可谓是相当不划算!
第二类是收入本身就很紧张的朋友。我特别理解那种”越没钱越怕生病”的焦虑,但如果每月工资就三四千,硬挤出一笔钱买重疾险,要么保额低得可怜(五万十万的保额真遇上大病杯水车薪),要么就得压缩其他更基础的保障。这种情况下,先把百万医疗险和一年期意外险配齐,一年几百块就能兜住最紧迫的风险。重疾险可以等收入宽裕了再考虑,或者先用一年期产品过渡。
第三类可能有点反直觉——经济条件特别好、已经不太需要靠保险杠杆来对冲风险的人。对这类朋友来说,几十万的理赔款对他们的资产影响有限,重心可能更适合放在资产配置和传承上,而不是纠结重疾险的性价比。
夹在中间的普通工薪家庭,才是重疾险真正要发挥作用的地方。上有老下有小,每月房贷车贷压着,一旦主要收入来源的人生大病停工,整个家庭的现金流就可能断掉。这时候几十万的理赔款,就是缓冲垫。
消费型、储蓄型、返还型,我选了最朴素的那种
搞明白”给谁买”之后,下一个问题是”买哪种”。
市面上的重疾险按保障期限和身故责任大致分三类。消费型只保疾病,到期没出险保费就消费掉了,不返还;储蓄型多了身故保障,但重疾和身故共用保额,赔了重疾之后身故就不赔了,而且保费贵出一大截;返还型听着最诱人——”有病治病,没病返钱”,但我仔细算过之后发现,为了这个”返还”功能多交的保费,拿去存定期都比返还的钱多,而且一旦中途理赔过,返还责任通常就失效了。
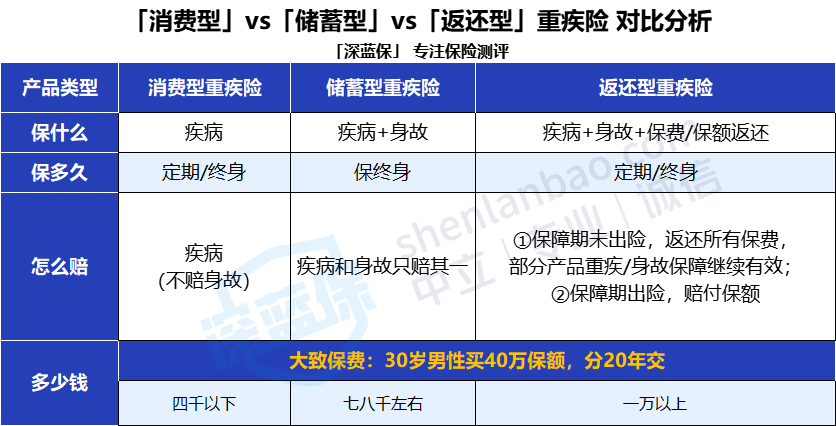
我自己最后选的是消费型,保到70岁。理由很简单:同样的预算,消费型能把保额做高。买重疾险说到底买的是保额,保额不够,保障再花哨也是白搭。如果既想要疾病保障又想要身故保障,用”消费型重疾险+定期寿险”的组合比直接买储蓄型更灵活,价格也更透明。
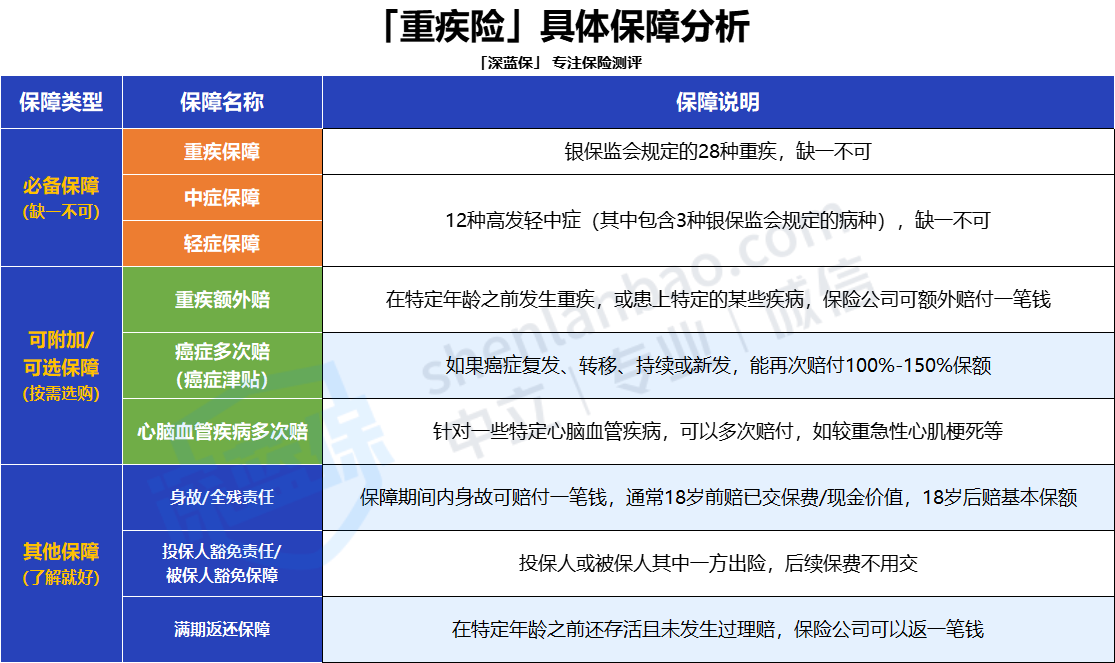
保障内容上,我重点看了三样:重疾、中症、轻症是否齐全,特别是12种高发轻中症有没有覆盖全;可选责任里癌症多次赔和心脑血管多次赔对我这种有家族病史的人比较实用;至于身故、满期返还这些,我基本没怎么看。被保人豁免现在产品基本都自带,不用额外操心。
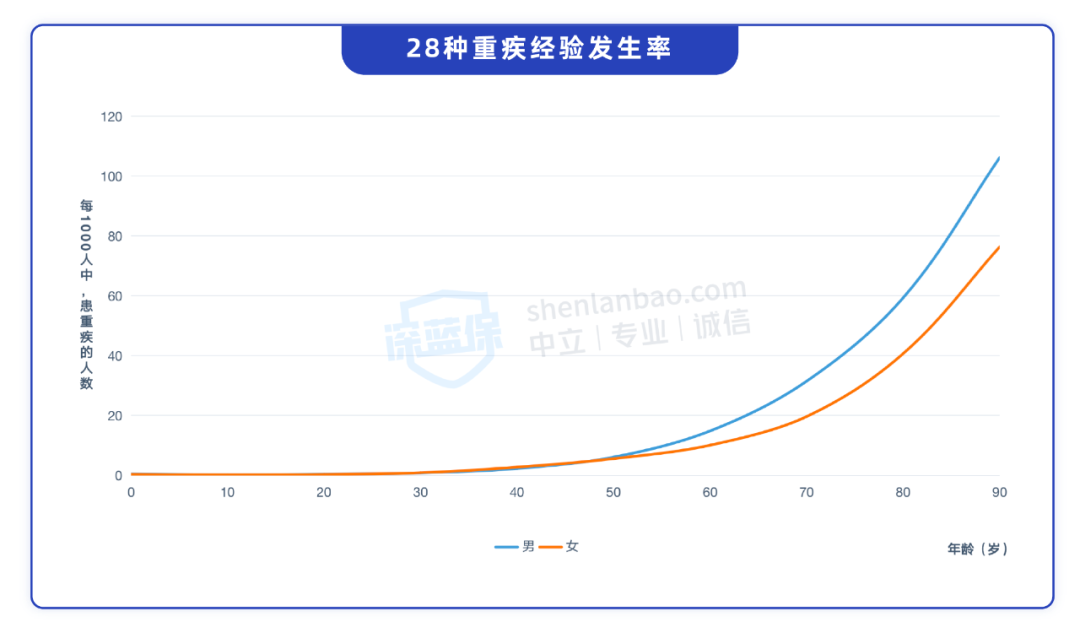
哦对了,保障期限这件事我纠结了很久。保到70岁还是保终身?后来看了一组重疾发生率的数据,40岁之后发病率明显爬升,如果年轻时买了短期产品,等到四五十岁再想换成长期保障,保费涨了不说,身体但凡有点小毛病,健康告知可能就过不了。所以预算允许的话,尽量选保长期的产品,哪怕保到70岁也比只保20年强。
我后来重新挑产品时看的几个方向
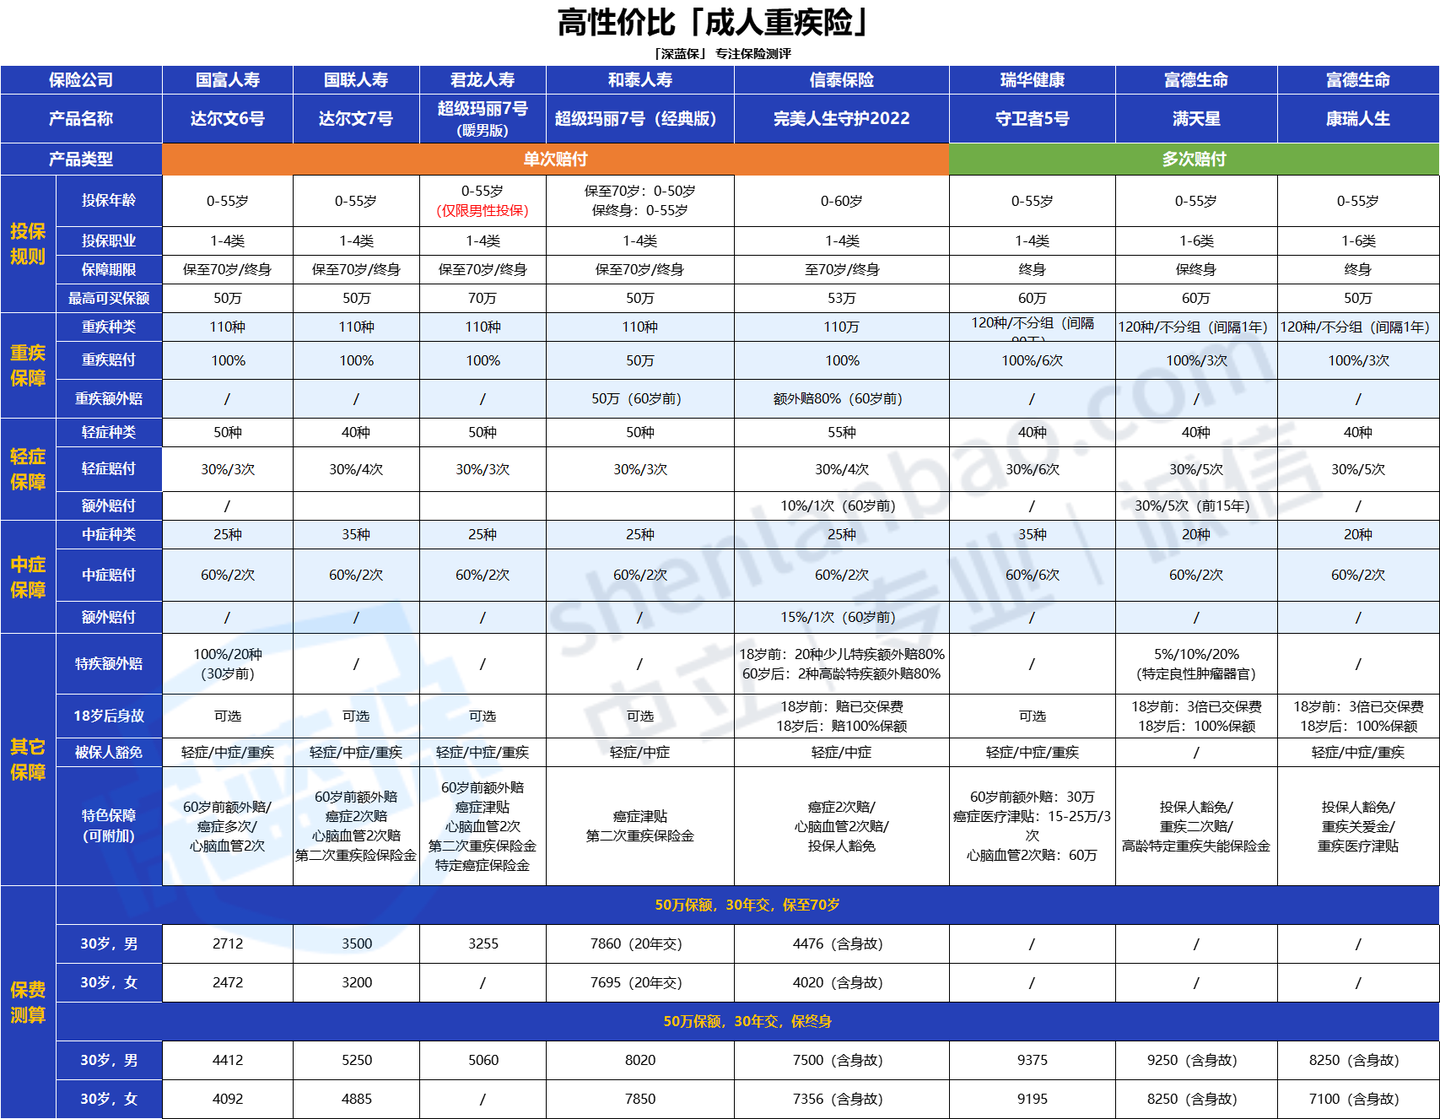
给我妈那份保单处理完之后,我给自己重新看了一圈产品。市面上的重疾险对比下来,差异其实没有想象中那么大,关键看几个硬指标:高发轻中症覆盖全不全、60岁前有没有额外赔、癌症多次赔的条款是否宽松、以及同样保额下的保费差距。
达尔文系列在成人重疾险里一直是性价比较高的选项,基础保障扎实,可选责任灵活,适合预算有限又想保到70岁的朋友。如果是想保终身,完美人生守护2022自带60岁前额外赔和身故责任,对男性投保人价格上有优势。给孩子买的话,小青龙和小淘气1号是最近被提到比较多的两款,少儿特疾覆盖和重疾赔付后轻中症继续有效这两点做得不错。
但说实话,产品推荐这种事,别人的清单只能当参考。每个人的健康状况、预算、家庭结构都不一样,健康告知能不能过、保额买多少合适、保到多少岁,这些问题得对着自己的情况一条条填。我现在的习惯是,看中一款产品先翻它的健康告知和免责条款,这两页比任何测评都实在。
写到这里,我妈那份保单我还没最终决定是退还是留。但至少我搞清楚了一件事:当年我买它的时候,根本不知道自己买的是什么。现在我至少能对着条款一条条看明白,哪些能赔、哪些不能赔、什么情况下会出问题。这可能比买没买、买得划不划算更重要。