上周末回家吃饭,我妈突然问我:“你上次说的那个养老金,到底靠不靠谱?隔壁王阿姨说保险都是骗人的。”
我放下筷子,把手机里的电子合同翻出来递给她:“妈,你看,什么时候领钱、每年领多少,全写在这儿了,受法律保护的。”
她戴上老花镜看了半天,说了句“那还行”。
其实我特别理解她的担心。我自己刚开始研究保险那会儿,也是从“保险是不是骗人”这个阶段过来的。今天就把我这段时间研究年金险的过程完整写下来,包括我踩过的坑和最后怎么选的。
最开始我压根没想过买年金险
去年底,我给自己和爸妈配置了重疾险和医疗险之后,觉得保障差不多够了。直到有次刷到一个帖子说“90后退休时社保养老金可能不够用”,我才开始慌。
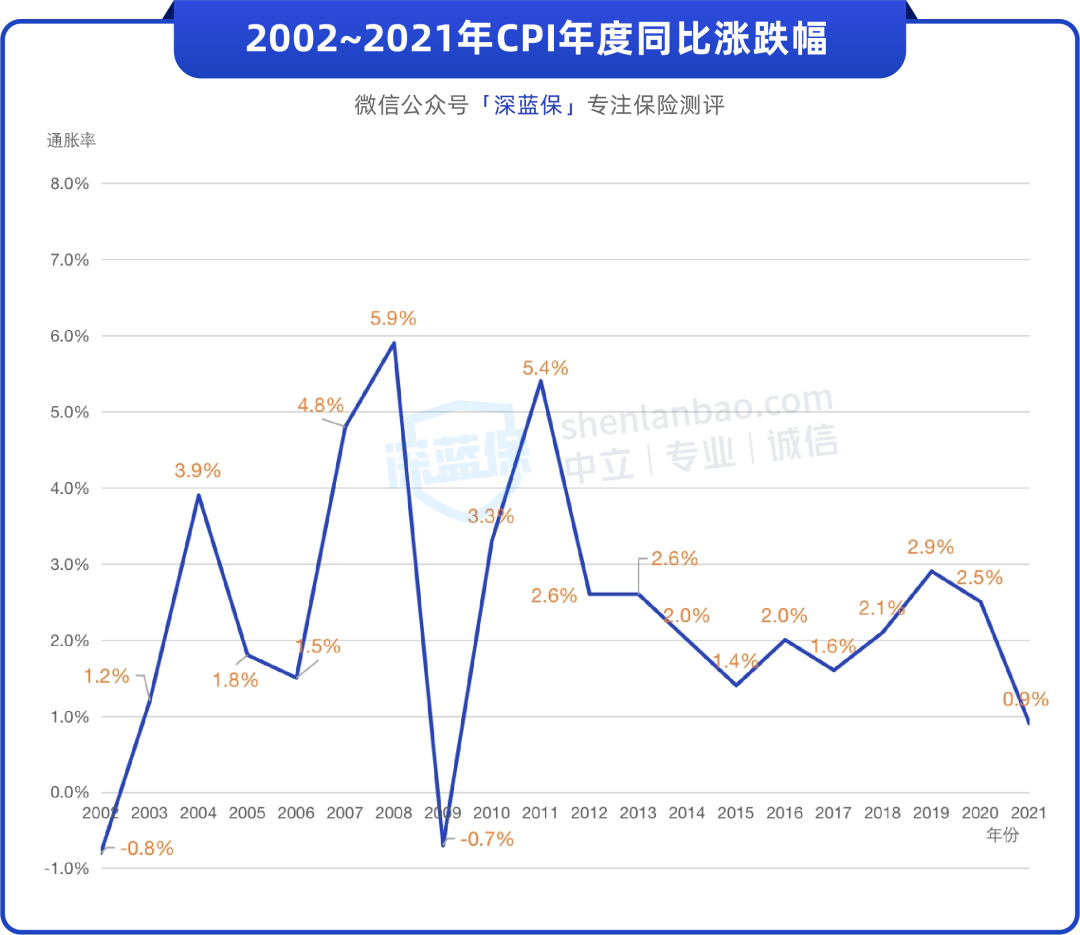
去查了下数据,过去20年CPI平均每年涨2.5%。什么概念呢?我小时候猪肉5块钱一斤,现在20块。等我退休的时候,现在觉得够用的钱,可能只够买几斤排骨。
再加上老龄化越来越严重,养老不能全靠社保这件事,基本是明牌了。
但说实话,我一开始关注的是增额终身寿险,毕竟今年实在太火了,银行都在推。后来才发现,如果纯粹为了养老,年金险其实更合适——它能像社保一样,活多久领多久,不用担心“人还在,钱没了”。
如果心急知道结论,想了解目前市面上哪款年金险收益最高,也可以点击查看以下产品精选↓↓
不过这里我得承认,刚开始我把年金险和增额寿搞混了。简单说,增额寿更像一个会增值的存钱罐,要用钱的时候自己取;年金险更像社保,到了约定时间自动给你打钱。两者没有谁好谁坏,就看你的需求是什么。

搞懂了养老年金到底能干嘛
我研究了一圈,发现年金险的分类还挺多的,有快返型的、定期型的、终身型的。但我最关注的还是纯养老年金险,因为它的目标最明确——就是给退休后的自己发工资。
它有几个特点让我比较安心。
第一个是安全。每年领多少钱、什么时候开始领,全都白纸黑字写在合同里。不管保险公司经营状况怎么样,这笔钱都得按合同给。这跟银行理财、基金完全不是一个逻辑。
第二个是能领一辈子。只要活着就能领,活到90岁领到90岁,活到100岁领到100岁。不会出现“钱花完了人还在”的尴尬。
第三个是收益其实不低。好的产品长期复利能接近3.5%甚至更高,换算成单利能到6%-8%。在现在这个利率下行的环境里,锁定一个长期稳定的收益,我觉得挺香的。
如果你想知道按照自己的预算买年金险,具体收益是多少,可以免费测一测↓↓
但问题来了,市面上产品那么多,怎么挑?我总结了三个我自己最看重的点。
我挑年金险就看三件事
第一,同样交一笔钱,哪个领得多。这个最直观。有的产品每年能领13万,有的只能领10万,看着差3万不多,但领20年就是60万的差距。所以我拿到任何一款产品,第一件事就是看每年实际能领多少钱。
第二,万一中途急用钱怎么办。虽说买年金险是为了养老,但谁也保不齐中间会不会有事。所以我会看“回本时间”——就是如果退保,能拿回多少钱。有的产品8年就能回本,有的要十几年。这个差别还是挺大的。
第三,万一没领几年人就走了怎么办。这个问题听着不太吉利,但真的很重要。有的产品如果刚领一年养老金就身故了,只能拿回已交保费;但有的产品保证领取20年,剩下没领完的会一次性给家人。
一款只需要8年,现金价值就能超过已交保费,产生收益;
而另一款回笼资金需要15年,中途退保甚至还有损失。
举个例子,A产品保证领取20年,60岁到80岁之间不管哪年身故,累计领的钱加上给家人的身故金,怎么都有275万。B产品没有保证领取,60岁刚领一年就走了,只能赔86万。差距接近190万。
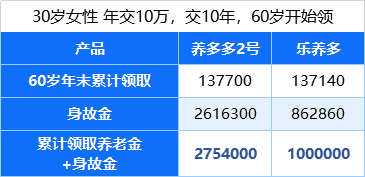
所以如果对自己寿命没那么有信心,我建议优先选保证领取的产品。当然,如果家族有长寿基因,那可以更关注每年领的钱多不多。
我自己对比过的几款产品
花了差不多两周时间,看了几十款产品的条款,算了各种领取方案,最后筛选出几款我觉得不错的。这里不是让大家照抄,就是分享下我的思路。
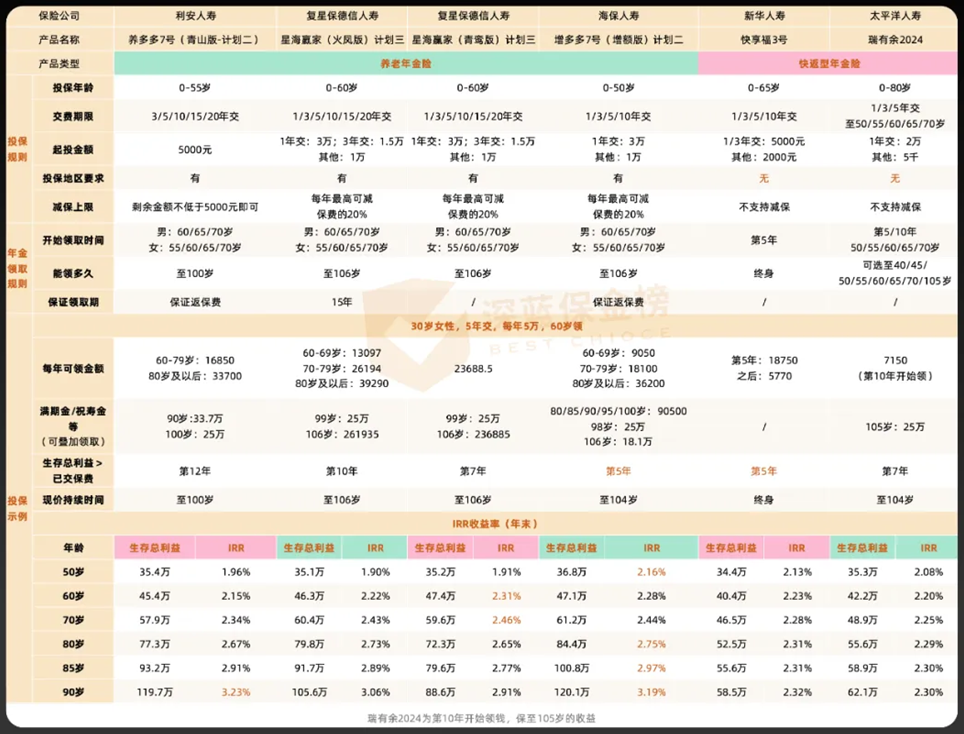
星海赢家这个系列我研究得最久。它的青鸾版计划三,前期领钱特别多,累计交25万,60岁开始每年能领接近2.4万。而且终身有现金价值,70岁的时候已经领了26万,保单里还有33.5万,加起来快60万了。如果你看重退休早期的生活质量,这款很合适。
但如果你担心以后通货膨胀,或者觉得老了医疗开销会变大,那可以看看火凤版计划三。它60到69岁领得少一点,但70岁开始反超,80岁以后每年多领1.6万。90岁的时候累计能领82.5万,保单还有23.1万现价,收益率能到3.06%。
养多多7号青山版计划二也很有意思。它80岁前领得少,80岁后领得多,90岁和100岁还能分别一次性领33.7万和25万。90岁的收益率能到3.2%,这个数字在现在的产品里算是很高的了。
增多多7号增额版比较特别,它能兼顾养老和增值。每年能领9千多到3.6万不等,最长领到106岁。同时它的现金价值增长很快,5年交的话,保费交完那年现价就超过已交保费了。如果你担心退休前会用到这笔钱,这款就比较灵活,提前用钱不会亏。
快享福3号是新华人寿的快返型年金,第5年就能开始领钱。比如你交完最后一年的钱,第二年初就能领18750元,之后每年领5770元,终身领取。关键是它的现金价值一直维持在25万左右,相当于你的本金一直在保单里没变少,但每年还能额外领钱。长期复利大概2.3%。
瑞有余2024是太平洋人寿的,领钱计划特别灵活。最快第5年就能领,最晚可以选六七十岁开始领。领多久也能自己选,从40岁到105岁都行。满期还会返还所有保费。如果你只是想打理中短期的闲钱,或者想做个长期现金流方案,这款可以看看。
算完这笔账我有点后悔没早点开始
研究的过程中我算了一笔账,挺扎心的。
假设同样55岁退休,想月领9千块。如果我30岁开始准备,每年存10万就够了。但如果拖到50岁才开始,每年可能要存36万。
晚了20年,投入差了3倍多。
这个数字让我想起我妈经常说的一句话:“凡事要趁早。”以前觉得是唠叨,现在觉得是真理。
所以我现在每个月发完工资,第一件事就是往养老金账户里转一笔钱。金额不大,但贵在坚持。等爸妈以后问起来,我也可以把合同翻给他们看,告诉他们:“你看,我以后老了也有工资领,不会拖累你们。”
给跟我一样在纠结的人几个建议
如果你也在考虑养老年金,我的建议是这样的。
先想清楚这笔钱是不是真的能放很久。年金险的收益需要时间积累,如果三五年内可能要用,那不太适合。但如果你有一笔闲钱,确定未来十年二十年不会动,那它可以作为一个很好的养老补充。
然后就是多看多比。不要只看一家公司的产品,也不要只听业务员怎么说。自己拿到合同条款,算一算实际领取金额、回本时间、身故赔付这些关键数字。
最后,趁早。不光是年金险,任何长期储蓄类产品都是这个道理。时间是最好的杠杆,越早开始,压力越小。
对了,如果你也在研究寿险推荐或者想做寿险对比,建议先把保障型的产品配齐,再考虑理财型的。毕竟先保住赚钱的人,再考虑怎么让钱保值增值。
寿险保额这块也别忽略,尤其是家里有房贷车贷的,保额至少要能覆盖负债和未来几年的家庭开支。
文章最后放几篇我之前看过的养老年金科普和产品测评,有兴趣的可以翻翻:
- 养老年金险值得买吗?超全科普+挑选攻略+产品推荐
- 年金险买哪款比较好?年金险大测评,我只推荐这几款