去年有个读者找我,说她妈妈买了份年金险,每年交3万,交了5年。去年她妈妈生病住院,她想把那笔年金险的钱取出来应急,结果发现退保只能拿回9万多——交了15万,亏了将近6万。她问我:这保险是不是骗人的?
我跟她说,合同上白纸黑字写着现金价值,没人骗你。问题是,年金险的钱,放进去容易,拿出来难。你在健康的时候觉得每年交3万不算什么,但一旦家里出事急用钱,这笔钱就是被锁死的。
所以今天我想聊的不是「养老年金险值不值得买」,而是——你每月存2000块,到底能买到什么?这笔账,可能跟你想的不太一样。
先把保障兜住,再谈养老
在保险公司干了5年理赔,我见过太多人本末倒置。
有个客户,年收入大概15万,每年花2万多买分红型年金险,但连一份百万医疗险都没有。后来查出甲状腺癌,手术加治疗花了7万多,一分钱没赔到。年金险那边还在催她交保费。
这就是典型的「养老焦虑盖过了保障需求」。年金险是给未来存钱不假,但你得先保证自己能平安走到那个「未来」。
所以我的建议永远是:先配齐保障型产品,用剩下的钱去考虑年金险。月存2000块,年预算2.4万,其实完全够用——前提是你得把钱花对地方。
保障险这块,意外险、百万医疗险、重疾险、定期寿险,四个险种配齐,年轻人一年花不了几千块。
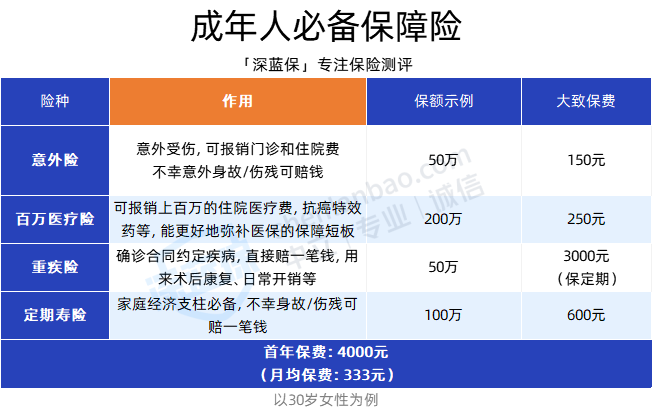
你看,预算的一个零头就能把「病、死、残」的风险兜住。猫抓狗咬能报,大病住院能报,人不在了还能给家里留一笔钱。
剩下的将近2万,才是你用来规划养老的空间。
月存三百多,大病小病都不用慌
我拿28岁女性举个例子,这个年龄段咨询保险的最多。
四种保障险配下来,首年保费不到4000块,平均到每个月就是326块。
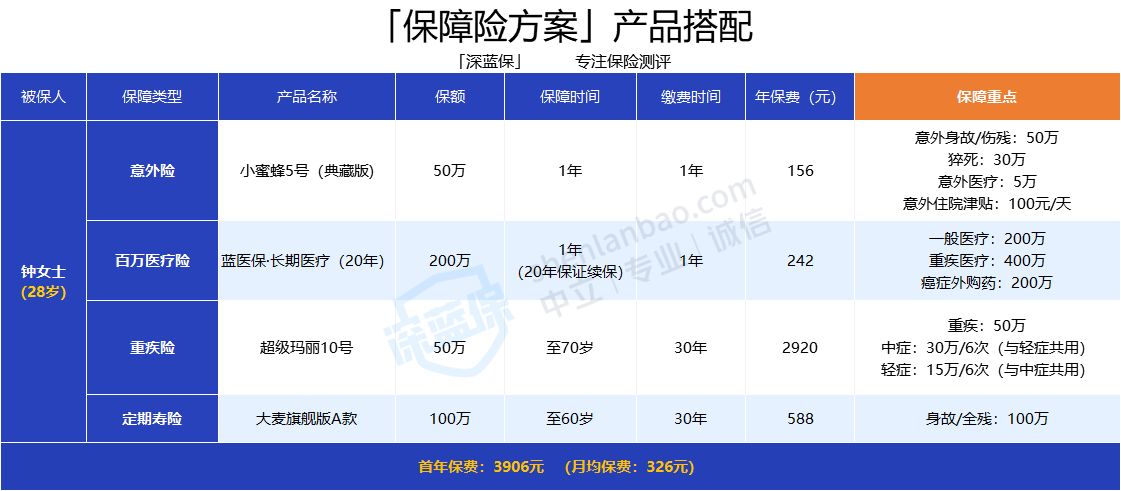
326块什么概念?一顿火锅的钱。但换来的是一整年的安心——住院治疗费用有人报销,重疾确诊了直接赔一笔现金,万一出事人没了,家里还能拿到赔付。
不过有个事我得提醒你:百万医疗险的保费不是固定的。你现在28岁买可能只要两百多,但到了40岁、50岁,续保费用会涨到一千多甚至两千。所以在做月存计划的时候,别只按第一年的保费算,得把未来的涨幅留出余地。
比如在 28 岁时投保,年保费是 242 元;而 40 岁续保时,年保费是 610 元。
这话我在理赔部的时候感触特别深。很多人买保险时只想着「今年交多少」,从来不算「以后要交多少」。等到保费涨了,觉得不划算,退保又亏钱,骑虎难下。
每月一千多换退休后每年两万多,这笔账到底划不划算
保障配好了,剩下的钱可以看看养老年金险。
还是28岁,每月存1667块到年金险里,交10年,总投入20万出头。从60岁开始,每年能领26540块,活多久领多久。
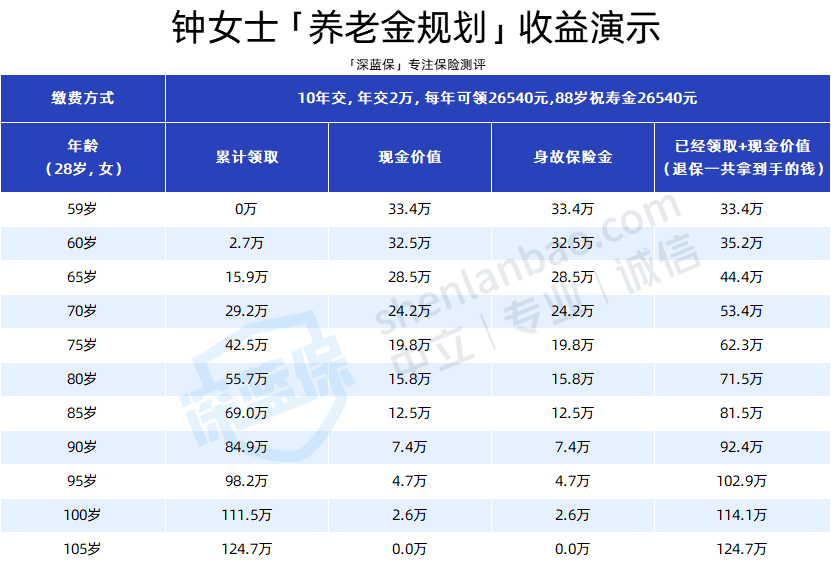
有人觉得,20万换每年2.6万,要领将近8年才能回本,好像也没多赚。
但你换个角度想:现在有什么理财产品,能保证你从60岁开始,每年固定给你2.6万,一直给到人走?银行存款利率一直在降,基金股票更不用说,能保本的收益越来越低。年金险的核心价值不是「赚多少」,是「确定性」——你活着一天,就有一天的钱。
而且养老年金险有个好处是,领钱时间可以自己定。不用等社保那个延迟退休的政策,合同上写60岁领就60岁领,写55岁领就55岁领。这点对于担心延迟退休的人来说,还是挺实在的。

但我得说句实话,年金险不是适合所有人的。如果你现在收入不稳定,或者连保障险都还没配齐,先别碰年金险。它的流动性太差了,前几年退保基本是亏的。
我见过太多人,买的时候信心满满,觉得每月存一千多没问题。结果过两年换工作、生孩子、还房贷,处处要用钱,一看年金险的现金价值,傻眼了。
说在最后
每月存2000块能不能搞定保障和养老?能,但有前提。
前提一是你得先把保障型产品配齐,别裸奔着去买年金险。前提二是你得确保这笔钱十年内不会急用,否则退保的损失可能比你想象的大得多。
年金险怎么买,核心就一句话:用你「确定不会用到」的钱去买。如果每月存2000块对你来说很轻松,那可以;如果存完这2000块日子就紧巴巴的,那还是先别急。
保险这东西,丰俭由人。有人月存几百块也能配得挺全,有人年交几万还是漏洞百出。关键不是花多少钱,是钱有没有花在对的地方。
如果你不确定自己的情况该怎么配,可以留言说说你的预算和需求,我帮你看看。